


-
1
RIZAPさん改心する
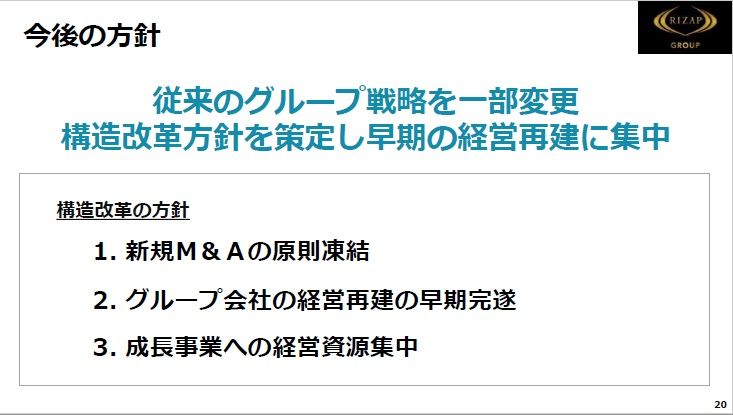
ㅤ今回は、個人投資家界隈を賑わしているRIZAPの超絶下方修正について。 私は、以前RIZAPを主力銘柄として持っていたこともあり、気になる点を少し書いておきます。 まあ、一言で言えば、 RIZAPさん真人間の世界におかえりなさい! ってこと。0.私がRIZAPを買った理由と売った理由(購入) 私のポートフォリオ主力にRIZAPが登場したのは2016年11月。 2017年始時点ではPFの第29位で、こんなコメントをつけています。PF29位:RIZAPグループ〇期待:業績急拡大で指標的にも割高感が無くなってきた。ゴルフや英語など他分野への拡大や、RIZAPブランドを活かした事業展開にも期待。札証アンビシャスというドマイナーなところに上場しているのも、へそ曲がり的には好感ポイント。(参考の日記)〇ポートフォリオ上位銘柄ー2017年始(その3)(売却) そしてポートフォリオ主力から消えたのは、2017年5月(そこから、5倍ぐらいに株価上昇をしていますので、相当早めに売った感じです)。 2018年始時点で、こんなコメントをつけています。〇昨年のPF29位:RIZAPグループ 全株売却しました。 この銘柄は一応1つ目のタイプ。 2016年末の778円(分割後に換算すると389円)から2017年末は2088円と、437%の上昇。 業績不振企業を買収して”負ののれん”の償却で利益を捻出。こんな錬金術的な利益は持続性が低いのではと感じ、比較的早めに売却しました。(参考の日記)〇ポートフォリオ上位銘柄ー2018年始(その0) ようするに、私にとってのRIZAPとは、 本業は魅力的、 だけど国際会計基準ならではの錬金術的利益計上が嫌!!1.国際会計基準で錬金術を加速したRIZAP RIZAPは2017年3月期決算から国際会計基準(IFRS)に移行しています。 そして、次第に加速していった錬金術的手法が、 業績不振企業を買収して”負ののれん”の償却で利益を捻出 というもの。 ”のれん”とは、買収した企業の帳簿上の純資産と買収金額の差のことで、 帳簿上の純資産より買収金額の方が大きければ、のれん(正ののれん)と呼び、 帳簿上の純資産より買収金額の方が小さければ、”負ののれん”と呼びます。 そして、業績不振企業は、帳簿上の純資産より株式市場や買収の際の評価が下がっていることが多い(純資産に比べて利益が小さい、または赤字傾向なので当然ですが)ので、”負ののれん”が発生します。 国際会計基準では、この”負ののれん”を一括で償却して利益に、しかも営業利益に計上します。実体の無いまやかしの利益なのに、まるで本業で儲けたかのように見えるのです。 実際問題として、多くの投資家が本業の利益と錯覚していたのではないでしょうか。 日本会計基準では、以前は、”負ののれん”は期間を定めて毎年機械的に利益に計上していまいた。今では、国際会計基準と整合を図るべく一括で利益に計上するようになりましたが、あくまで特別利益としての計上です。 特別利益にこんな利益を積み上げても株式市場からはほとんど評価されないと思いますので、経営者もあえてこんな錬金術を実行する気にはならないでしょう。 義務付けられているわけでもないのに、あえて国際会計基準を採用している企業は、その動機を探ってみることも必要かもしれません。(関連の日記)〇日本株が超割安だと思う5つの理由(その4)日本会計基準〇国際会計基準で利益を水増しする会社 2.RIZAPさん改心する で、今回の超絶下方修正です。 下方修正といえば通常は歓迎されない出来事ですが、 私からすれば、今回の下方修正は、RIZAPの改心宣言ですね。 会社の決算説明会資料に詳しく書いてありますので、少し見てみましょう。(参考)〇決算説明会資料(RIZAP GROUP社Web) (1)本業への回帰 今後の方針として、M&Aを凍結して、成長事業に経営資源を集中するとのこと。 ようするに、業績不振企業を買収して”負ののれん”償却で利益を捻出する錬金術的なことはもうやらない、本業を一生懸命頑張るよ、ということです。 これこそ、まともな企業のやるべきことです。 で、RIZAPの強みとは、顧客が頑張れば容易に達成できることをしっかり頑張らせて達成させるということです。 ボディメイクといっても、別にボディービルダーになりたいわけではなく、健康的に痩せたいというのがニーズ。頑張れば容易に達成できる、だけどなかなか頑張れない(ちなみに、偉そうに書いてますが私も頑張れない人です)。そこを高額の料金を取る代わりにマンツーマンで親身に指導するのがRIZAPのビジネスモデル。面白いと思います。 そして、同じ方法論を他分野にも広げています。(2)国際会計基準で実態以上に悪く見える 今回の下方修正では営業利益が超絶に下方修正されて絶望的に見えてますが、これは国際会計基準ならではですね。国際会計基準は、順調な時には利益が多めに出ますが、何かあると”転べば糞の上”なんですね、それが今。 日本会計基準なら、減損や構造改革費用などは特別損失で処理される部分も多いでしょうから、今回のような場合には見た目が和らぎますね。 で、RIZAPさんもその点を主張しているようなのですが、これまで国際会計基準の特徴を目一杯享受していたので、なんだかなーという感じですかね。 でも、まあ、錬金術はもうしません、改心しますってことですから、一応見ておきましょう。 国際会計基準では、日本基準での営業外損益や特別損益もひっくるめて営業利益なんです、ってことです。 で、今回の通期下方修正のうち、非経常的損失(日本基準なら特別損失ですよって言いたいんですよね、RIZAPさん)が83.5億円。 そして、当初見込んでいた錬金術を中止した分がなんと103.6億円! ちなみに非経常的損失の内訳は、 今回の下方修正で通期の業績予想も営業赤字ですが、仮に日本基準で83.5億円が特別損失として整理されるのなら、営業黒字、経常黒字、特別損失、当期赤字、という感じになりますかね。 もっとも、これも絵に描いた餅に過ぎないのかもしれませんが。3.改心したRIZAPに期待 私は、もともとRIZAPの本業のビジネスモデルには魅力を感じてましたので、しっかり改心してくれるのなら将来に期待してまいます。 ただ、株価が高いんですよね。 今期の売上予想約2300億円に対して、2日ストップ安の16日時点の終値265円で時価総額が約1500億円。 私のバリュー投資的感覚からは時価総額1000億円(売り上げの多くは業績不振企業の寄せ集めですから)ぐらいになってくれると嬉しいのだけど、 投機家的感覚では月曜日に売り気配で始まって安く寄るようならそこを買ってみても、とも妄想しています。4.感想など 今回の超絶下方修正で、2日連続でストップ安になりましたが、 RIZAPの実態がこんなもんだということは、想像の範囲内だったのでは。 錬金術的な利益捻出がずっと続けられますか? RIZAP傘下に入って、”結果にコミット”と呪文を唱えたら業績不振企業の業績が劇的に改善するなんてことがあり得ますか? ちょっと、会社の実力以上に祭り上げられていた株価が、ようやく妥当なところに近づいてきた感じなのかなーと。 私にとっては、会社の経営方針も、株価的にも、 RIZAPさん真人間の世界におかえりなさい!※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Nov 18, 2018
閲覧総数 1173
-
2

配当落調整金で儲ける?儲からない?
ㅤ今回は、以前からアイディアとしては持っているのだけど実行したことはない小銭稼ぎの方法について。 それは、”配当落調整金”で儲ける、というものです。 もう少し具体的に書くと、配当権利日に”現物買い × 制度信用売り”のクロス取引を行い、現物でいただく配当金と、制度信用売りで支払う配当落調整金の差額を稼ごうという方法です。1.配当落調整金とは 配当権利日に現物株を持っていると、その会社から配当をいただけます。 信用取引の場合には会社からは配当金が出ませんので、その代わりに信用取引の買い手と売り手の間で、配当金に相当する金額をやりとりします。それが配当落調整金と呼ばれるものです。 この配当落調整金が、配当金と同額であれば何も問題はないのですが、 実際には、配当金から配当課税の国税分(15.315%)を差し引いた84.685%の金額が配当落調整金としてやりとりされます(ただし、一般信用売の場合に支払う配当落調整金だけは配当の100%)。 なぜ、国税分を差し引くのか、また地方税の5%は考慮されないのか、まったく理解できないのですが、ともかく、そういうことです。2.配当落調整金で儲ける? ここで、配当権利日に”現物買い × 制度信用売り”のクロス取引を行ったらどうなるでしょうか。 現物でいただく配当金は、とうぜん配当金の100%の金額です(税金のことは後で書きます)。 制度信用売りで支払う配当落調整金は配当金の84.685%。 配当金への課税は、株式の譲渡損失と損益通算ができます。 この取引の譲渡損失は、”現物買い × 制度信用売り”のクロス取引を手仕舞った時点で配当落調整金と手数料の分だけ発生しますので、 配当金と損益通算すると、この取引全体の利益は、 配当金(100%)- 配当落調整金(配当金の84.685%)ー 費用(手数料・信用金利) = 配当金×15.315% ー 費用(手数料・信用金利) この取引で、配当金と配当落調整金の差額(配当の15.315%)から取引きの費用を差し引いた分の利益を得られます。 で、この金額に譲渡益税(利益の20.315%)が掛かります(他の取引で損失が有れば、それとも通算できます)。 配当に対しては、一時的に20.315%の税金が引かれますが、取られ過ぎの分は確定申告で、または特定口座(課税あり)なら自動的に戻ってきます。 分かりにくいので、具体的な事例で書くと 例えば、100,000円分の配当の得られる株で、”現物買い × 制度信用売り”のクロス取引を行ったとすると、 配当金は、100,000円。 配当落調整金は、84,685円。 差額の15,315円から手数料など費用を差し引いた金額が利益となり、 損益通算で、(15,315円ー費用)× 20.315% の金額の譲渡税がかかります(他の取引で損失が有れば、かからない場合もあります)。 取引金額に対しては大きくはないですが、小銭稼ぎになるかもしれません。3.儲からない? ただし、制度信用には逆日歩が付くことがあります。 制度信用の売り手が買い手に支払う金利です。 例えば、優待クロスで、”〇万円のソーメン”とか”○千円のラーメン”だとか揶揄される原因になるのがこの逆日歩。 つくと思うとつかず、つかないと思えばつくのが逆日歩。 最近では、7月17日が配当権利日だった内田洋行に強烈な逆日歩が付きました。 内田洋行は3500円ぐらいの株価に対して、年1回75円の配当です。株主優待はありませんので、権利日の信用売り急増は、配当金を狙っての動きと思われます。 なんと、86.7円(1日当たり28.9円の3日分)の逆日歩です。 ”配当落調整金で儲ける”という世界は、かなりレッドオーシャンで危険かなと思いましたね。 ”配当落調整金で儲ける”というアイディアは、しばらくお蔵入りさせておこうかな、と思います。 ※投資は、損しても得しても自己責任で!※同様の分野のランキング。優良ブログが見つかるかもにほんブログ村にほんブログ村
Jul 20, 2018
閲覧総数 22558
-
3
JPX日経400の真実(その5)
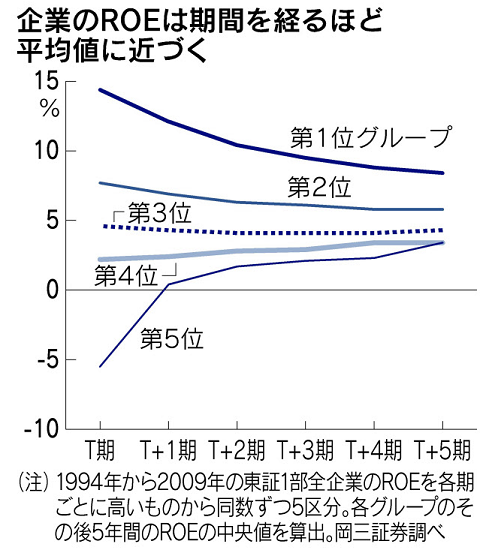
”「投資者にとって投資魅力の高い会社」で構成される新しい株価指数”と立派な能書きを掲げる”JPX日経400”が、その美辞麗句に対して実際のところは投資対象としてどうなのか、構成銘柄に分け入って検討してみようとの企画。 前回で、 ”JPX日経400”は”凡庸極まりないアクティブ運用” ということで、私なりの結論は出たのだけど、 日本取引所と日経新聞社という両巨頭が立派な能書きを掲げて開発した新指標が、なぜこんなクダラナイものになってしまったのか、 蛇足的に、その謎にせまりたい。 先に書いておくと、どうやら東芝粉飾事件と相通じる、”無理な課題設定と倫理観の欠如” があるのではと思えてならない。1.立派な能書きと、凡庸極まりない結果 まず、おさらい的に、”JPX日経400”の立派な能書きと、凡庸極まりない結果(構成銘柄・ウェイト設定)について。(立派な能書き) 日本取引所グループのHPには、”JPX日経インデックス400の狙い”として以下の記載がある。 資本の効率的活用や投資者を意識した経営観点など、グローバルな投資基準に求められる諸要件を満たした、「投資者にとって投資魅力の高い会社」で構成される新しい株価指数を創生します。これにより、日本企業の魅力を内外にアピールするとともに、その持続的な企業価値向上を促し、株式市場の活性化を図ります。(凡庸極まりない結果) 構成銘柄・ウェイトに分け入って検証したところ、 ”JPX日経400”は、”凡庸極まりないアクティブ運用”である。 すなわち、 〇75%まではTOPIXに同調し、25%分しかポジションを取っていない。 〇基本的に時価総額上位銘柄は組み入れるけど、過去3年で不調だった銘柄は排除。 〇銘柄の見分け方は、過去3年の営業利益とROEで機械的に(利益の質などは考慮しない)。 〇時価総額下位銘柄や東証一部以外の銘柄も組み入れるけど、ウェイトはとても小さくしている。2.無理な課題設定 なぜ、こうなってしまったのか。 まずは、指標開発にあたっての無理な課題設定があったのでは。 おそらく、大前提として、 〇ROEを主体に銘柄選定 〇過去に遡及して検証すると、TOPIX等既存の指標を上回る という2点があったのでは。 ところが、これは土台無理なのである。 将来のことはさておき、これまで日本市場ではROEは平均回帰の傾向が観察されている。 業績の変化で株価が動くならば、ROEが高いグループに対する投資は報われない結果となっている(すくなくとも過去においては)。 また、バリュー株(低PBR)とグロース株(高PBR)に区分した指数でも、(遡及計算対象期間においては)グロース株は分が悪い。(ROEの高低を直接見ている指標ではないけれども、低PBRの銘柄は低ROE、高PBRの銘柄は高ROEのものが多いだろうと推測される。) ようするに、「ROEを主体に銘柄選定」と「過去に遡及して検証すると、TOPIX等既存の指標を上回る」という課題を両方満足させることは困難なのである。3.倫理観を持った解決策 では、この無理な課題設定に対して、職業的な倫理観があれば、どのように対応するべきか。 〇「ROEを主体に銘柄選定」を優先するであれば、「新指標は、過去に遡及して検証するとTOPIX等既存の指標に負けるけれども、将来は違うはず」 と打ち出す。 〇「過去に遡及して検証すると、TOPIX等既存の指標を上回る」を優先するのであれば、「ROEを主体に銘柄選定」はあきらめて代わりに「株式益回りや配当利回りを主体に銘柄選定」と方向をやや修正する。 課題の両立は困難であり、どちらかを選択せざるを得ないはず。4.無理をとおしてしまった結果が。。。 ところが、指標の開発者は、上記の倫理的・現実的な対応を行わず、まやかし的な手法で無理を通してしまった。 両立するはずのない課題が軌道修正がなされないままで、新指標のお披露目にいたっている。 〇新指数「JPX日経インデックス400」の算出・公表開始について この中では、新指標”JPX日経400”の過年度遡及値としてTOPIXを上回る結果(さすがにアクティブ運用の王者”日経225”は上回れなかったらしく”日経225”は主要既存指標ながら比較対象とされていない)が誇らしげに掲載されている。 では、いかにして、「ROEを主体に銘柄選定」と「過去に遡及して検証すると、TOPIX等既存の指標を上回る」という両立困難なはずの課題を両立できたのか。 その欺瞞的な解決策については、次回に続く。
Aug 4, 2015
閲覧総数 617
-
4
JPX日経400の真実(その6)
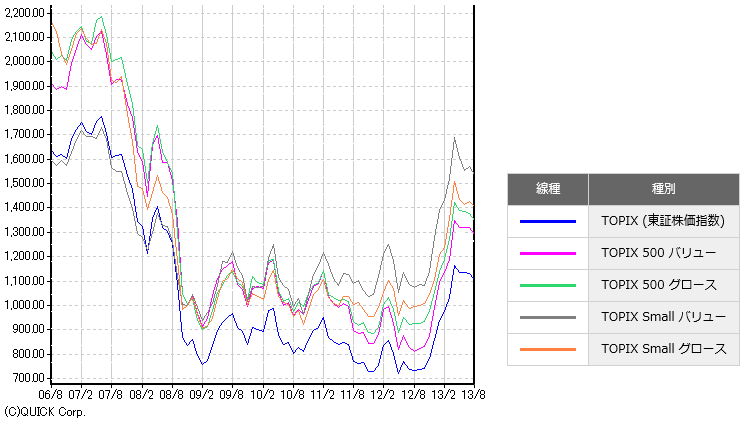
”「投資者にとって投資魅力の高い会社」で構成される新しい株価指数”と立派な能書きを掲げる”JPX日経400”が、その美辞麗句に対して、実際のところは投資対象としてどうなのか、構成銘柄に分け入って検討してみようとの企画。(前回の日記)JPX日経400の真実(その5) 「ROEを主体に銘柄選定」と「過去に遡及して検証すると、TOPIX等既存の指標を上回る」という両立困難なはずの課題をなぜ両立できたのか。今回は、その謎にせまる。1.JPX日経400の銘柄選定基準・ウェイト設定の不自然な点 まず、”JPX日経400”の銘柄選定基準・ウェイト設定方法をおさらい的に確認してみる。 概要は以下の通り。 〇スクリーニング 上場3年未満、3期営業または最終赤字などの企業を除いて、売買代金・時価総額の上位1000銘柄を選定。 〇定量的スコアリング ・3年平均ROE(項目のウェイト40%) ・3年累積営業利益(項目のウェイト40%) ・選定基準日の時価総額(項目のウェイト20%) 〇算出方法:浮動株調整時価総額加重型(1.5%キャップ付き) 「資本の効率的活用や投資者を意識した経営観点など、グローバルな投資基準に求められる諸要件を満たした、『投資者にとって投資魅力の高い会社』で構成される新しい株価指数を創生します。」という美辞麗句の能書きに対して、違和感がある点がいくつか。 なぜ、スクリーニングの段階で時価総額を考慮しているのに、スコアリングでも再び時価総額を考慮するのか。(時価総額が大きいことと投資魅力と関係あるの?) なぜ、営業利益率(売上営業利益率とか総資産営業利益率とか)ではなく営業利益の絶対額を用いるのか。(良い会社を選びたいなら、ここは率で見なきゃだめでしょ?) なぜ、時価総額加重型なのか。(せっかく良い企業も選定しても、これじゃ規模の大きくない企業は指数にほとんど寄与しませんよね?) なぜ、時価総額加重型でありながらウェイトに1.5%の上限キャップが付いているのか。(中途半端ですよね?) なんだか、この新しい指標はこうあるべきだという理念が感じられない。 これらの設定の1つ1つにはそれなりの理屈が説明されているのだろうけど、実はすべて「過去に遡及して検証すると、TOPIX等既存の指標を上回る」ための苦し紛れの策と見える。 ここに、「ROEを主体に銘柄選定」と「過去に遡及して検証すると、TOPIX等既存の指標を上回る」という両立困難なはずの課題を両立できた謎を解くカギが隠されているのだ。2.ROEの影響を極力薄めて、大きな企業を選定 まず、1つ目の”工夫”としてROEの影響を極力薄めて、大きな企業を選定できるよう工夫がなされている。 時価総額でスクリーニングをし、スコアリングでも重ねて時価総額を考慮、また営業利益の率ではなく絶対額を考慮。また指数算定では時価総額加重型を採用。 ようするに、規模が比較的小さな高ROE銘柄はなるべく選定しなくてすむように、また仮に選定しても指数への影響を極力小さくするための工夫なのである。 なぜなら、この指数の能書きに反して、少なくとも過去においては、規模の比較的小さな高ROE銘柄のパフォーマンスはとても悪いから。 傍証的に以下のグラフを参照いただきたい。 少なくとも、指数の遡及計算期間においては、規模の小さなグロース銘柄(高PBR)のパフォーマンスは極めて悪い。(高PBRと高ROEは別ものだけど、ほぼ同様の傾向があると思われる)3.過去のパフォーマンスを確保するため時価総額最上位銘柄群のウェイトをカット では、いかにして過去のパフォーマンスを確保できたのか。 その大きな部分をしめるのが、実は1.5%の上限キャップ。 この指数の理念とは全く関係のないところで稼いでいるのである。 2006年当時のTOPIX上位5銘柄の遡及計算期間内の騰落率は以下のとおり。 メガバンクの転落が目立つ。3大メガバンクとTOPIXの株価推移の比較を示す。 また、その後に一時期躍進し時価総額3位程度にまでなった任天堂の株価とTOPIXの株価推移は以下のとおり。 で、この新指標”JPX日経400”は、これらの銘柄をTOPIXに対してアンダーウェイトすることで、過去のパフォーマンスを確保している状況なのだけど、 実はスコアリングではじいているのではなく、”1.5%の上限キャップ”でアンダーウェイトしているのである。実に姑息。4.まとめ ・”JPX日経400”は、将来ではなく過去のパフォーマンスのために捧げられた指標。そのため結果として、 ・その美辞麗句・能書きに反し、ROEの影響はかなり小さい。 ・規模の大きくない銘柄は選ばれにくく、選ばれてとしても指数への影響はとても小さい。 ・TOPIXに対しは、最上位銘柄群のウェイトが小さいことが大きな特徴で、過去にはこの部分で稼いでいる。 こんなクダラナイものになるぐらいなら、理念に殉じた新指標を構築して、”過去のパフォーマンスは悪いけど将来は大いに期待できる”と見栄を切って欲しかったもの(私は、将来も期待できないと思うけど)。 で、こんな指標に大きなお金が連動して動いているんだけど、お金をこの指標に委ねてて大丈夫なの?
Aug 6, 2015
閲覧総数 1060
-
5
優待と貸株ーインデックス運用を超えるために(その4)
ㅤ前回の続きで、インデックス運用を超えるための偏屈たぬき流の戦略についてです。 今回紹介させていただく戦略は、大きくプラスになることはありませんし、邪道とされることも多いかもしれませんが、まず手堅いものです。(前回までの日記)○レバレッジを掛けるーインデックス運用を超えるために(その3) ○証拠と動機で銘柄選択ーインデックス運用を超えるために(その2) ○将来有望な分野の有望な企業への投資は避けるーインデックス運用を超えるために(その1)○とっても簡単な株式投資 ”常ににフルインベストメントのインデックス投資”を超える、邪道かもしれないけど手堅い戦略、 それは、 ”株主優待と貸株金利をありがたく頂戴する” というものです。1.株主優待 株主優待については、色々なところで語りつくされていると思いますので、詳しくは書きませんが、 零細個人投資家の特権みたいなものですので、有効に活用したいところ。 今回は、インデックス運用を超えるという視点に焦点を当ててみますと、○優待を目当てに銘柄を保有する → おそらくプラムサムだが微妙な点も 会社にとって無理ない範囲の優待で、将来的にも継続される可能性が高く、そこそこの優待利回りがあるようなら良いと思いますが、 明らかな大盤振る舞いであったり、一部昇格狙いで継続性が疑問な優待などは、微妙ですね。○たまたま選んだ銘柄に優待がある → おそらくプラスサム 優待のことなど気にせず選んだ銘柄に運良く優待があった、というような場合はおそらくプラスサムです。 同じ銘柄を保有しているであろう機関投資家やファンドより、明らかに有利になりますから。 ○インデックスに近い銘柄構成で優待をいただく → 絶対にプラスサム 現実的ではないかもしれませんが、 極端なケースとして、インデックスに近い銘柄構成で現物株を保有し、優待がある銘柄の優待はありがたくいただくというようなケースでは、これは間違いなく優待の分だけプラスサムになります。2.貸株サービス 自分の持っている株を証券会社に貸して、金利を受け取る貸株サービス。 詳しくは、過去の日記をご覧いただきたいのですが、こちらは零細株主に限ったものではありませんが、株主優待と似たような心構えで活用できると思います。 (関連の日記)○貸株金利1.3%キャンペーン ー貸株サービスが熱い(その6) ○貸株サービス戦線に異変あり ○貸株サービスが熱い(その5)○貸株サービスが熱い(その4)○貸株サービスが熱い(その3)○貸株サービスが熱い(その2)○貸株サービスが熱い(その1)○貸株サービス○貸株金利を目当てに銘柄を保有する → 多分ダメ 高い金利が提示されているということは、その金利を払ってでも株を借りて市場で売りたいというニーズがある証拠。株価が割高というのがコンセンサスと考えるべき。○たまたま選んだ銘柄で貸株サービスを利用する → おそらくプラスサム 貸株サービスのことなど気にせず選んだ銘柄で貸株サービスを利用する、というような場合はおそらくプラスサムです。 同じ銘柄を保有しているであろう機関投資家やファンドより、明らかに有利になりますから。○インデックスに近い銘柄構成で貸株サービスを利用する → 絶対にプラスサム 現実的ではないかもしれませんが、 極端なケースとして、インデックスに近い銘柄構成で現物株を保有し、貸株サービスの対象銘柄について貸株サービスを利用するようなケースでは、これは間違いなく貸株金利の分だけプラスサムになります。 個別株投資では、手堅く取り組めばインデックス投資を量が出来る色々な手段が転がっています。 こういうことが面白いと思える人は、地道に経験値を上げていけば良いと思います。 苦痛であれば、インデックス投資が手間なく手堅いです。 今回は、こんなところで。 次回は、業種別平均PERあたりについて。※投資は、損しても得しても自己責任で!※真面目な人が報われる世界でありますように奇跡の一枚2019絶賛開催中:#奇跡の一枚2019(関連の日記をご覧頂ければ嬉しいです)○真面目な人が報われる世界でありますように-奇跡の一枚2019 ○奇跡の一枚2019 (最近の記事:必見)○NGT48暴行事件 CM見合わせ、プロフィルからグループ名削除…問題悪化の原因は?危機管理の弱さ露呈(Yahooニュース)※同様の分野のランキング。優良ブログが見つかるかもにほんブログ村にほんブログ村
Feb 17, 2019
閲覧総数 1045


-
-
- 超合金
- 僕の夢のコレクション(146) 鋼鉄ジー…
- (2025-09-25 20:55:09)
-
-
-
- 何か手作りしてますか?
- セリアの刺繍・・・母作
- (2026-09-29 07:48:45)
-
-
-

- 妖怪ウォッチのグッズいろいろ
- 今日は妖怪ウォッチ見ました&今日の…
- (2026-01-20 16:20:04)
-


