


PR
ゆーごパパ2020
地方在住, 男の子(平成末生まれ)のパパです。子供が生まれて学資保険に加入したことをきっかけに、今まで無頓着でザルだった「おかね」に対する興味関心が湧いて、iDecoとつみたてNISAを開始。投資を始めて3年目のビギナー投資家です。ビール飲みながらサッカー観戦が至福。楽天とかAMAZONでついついポチポチ買ってしまうので、そのレビューもひいき目ナシにできればと思います。
カレンダー
2026.09
2026.08
2026.06
コメント新着
キーワードサーチ

マーケットコメント
長期投資のススメvol23 〜年齢と投資資産〜
〜投資って年齢によって考え方が違うの?〜
これまでこのブログを通じて多くの方に長期投資をお勧めしてきました。しかし、どの世代の人にも一様な投資が好ましいかというと、もちろんそう単純ではありません。
私がいつもブログを書くときは大体自分と同世代、同級生に向けて呼びかけているつもりで内容を選んでいます。もう少し若い方や、もう少し年配の方向けには少し違ったアドバイスになる可能性があるかなと思いましたので、今日は年齢別に投資をどの様に考えるべきかについてお話ししようと思います。
〜個人のライフプランと関わってくる長期投資プラン〜
金融機関に勤めると決まって勉強させられるのはライフプランニングです。私もFP技能士2級を取得しましたが、お客様の人生設計、お金の計画をアドバイスする上では必要最低限の知識と言えるでしょう。その中に、このライフプランニングがあります。
ライフプランニングとはその名の通り、「人生設計」です。そして、それに合わせて将来どのタイミングでどれくらいのお金が必要になるか、今から貯金をどれくらいしていけばいいかなどを計算することです。もちろん、結婚、子育て、介護等選択できる人生は人によって様々ですので、お金の計画もこれが正解というものはありません。投資はみんながやってるから私もやらなきゃと思う前に、まずは自分がどういう人生を送りたいかシナリオを立て、それに対してどの程度の余裕を持って生きていきたいかをゆっくり考えるべきでしょう。
ライフプランニングは一度専門の方に作ってもらうといいかもしれません。ライフイベント表といって、何年後いくらかかるかというシミュレーションを幾つか作ってくれますので、それを見ながらご家族と話し合いをされると心の準備が出来てそれだけでも心にゆとりが出ます。(それだけではお金にゆとりが出るわけではないですが、少なくともわからなかったところがハッキリするだけでためになると思いますよ)
〜リスクを取れるのは若いうち、だけど…〜
長期投資を考える上で押さえておくべきポイントは、「若い人ほどリスクが取れる」です。若い人は失敗しても取り戻す時間が十分にありますので、積極的にリスクをとるべきだと言われます。教科書的にはその通りだと思います。退職した後で、老後の資金を増やそうとしてリスクの高い資産に投資してしまい、大損をこいてしまったら、取り返えせないまま寿命が尽きてしまうかもしれませんからね。
しかし、最近言われているのは「長生きリスクへの対応」です。昔はせいぜい80代と考えられていた寿命が、今では「人生100年」といつの間にか大幅に更新されてしまい、それに伴い必要なお金が増えることになりそうだというのです。
ここでも若い人は有利です。おそらくこれからの若い世代の人は人生を2回転、3回転とやるのではないでしょうか。「LIFESHIFT」という本で詳しく書かれていますので気になる方は是非読んでください。簡単に言うと、今までは就職して、60歳で定年退職をし、退職金と年金で十分ゆとりのあるセカンドライフが送れていました。しかし、100年の時代にあっては人は40代で一度リタイアし、学び直し(大学や職業訓練にもう一度通う)を経てもう1サイクル社会人をやり、80歳で定年退職するというものです。あるいは、80歳からもう1サイクルというのがスタンダードになるかもしれないというのです。皆さん、健康には気をつけないといけませんね(笑)。
この新しい考え方に基づくと、投資に対する考え方も変える必要が出てきます。当然リスクを取れる時間が伸びるわけですから、退職した人もある程度はリスクある資産へお金を振り分けリターンを上げていかなければなりません。
金利が高い時期であれば定期預金を積み立て続けるだけでそこそこいい利息がつきました。しかし、今では全くそれが期待できません。そしてこれはしばらく続くでしょう。自分のライフプランをもとに、何に投資すべきか真剣に考える必要が出てきているということになります。
〜リスクが高い資産について学ぼう〜
日本はグローバルで見てとても特殊な国と言われますが、金融においても同じです。金融資産のほとんどを現金で保有していて、元本割れという言葉を異様に嫌う特別な国民性です。リスクが嫌いで元本割れにアレルギーを示すのに、多くの人が上手い話に騙され詐欺商品の被害にあうというニュースは後を絶ちません。これは金融商品に対する理解が圧倒的に不足しているか、偏っているためだと思います。金融リテラシー、金融教育が遅れているのが原因で、小さいうちから運用を教えていくべきだと思います。特にリスク性の商品について正しく理解しましょう。「リスク」を日本語に訳すときに「危険」と考えがちですが、金融の世界ではリスク=危険ではありません。リスクが高いほうが、リターンも大きい可能性があるからです。つまりプラス、マイナスその両方がリスクなのです。リスクが小さいということは、プラス、マイナスその両方とも小さいということです。
〜現役を終えた世代へのアドバイス〜
定年退職をしたけれども、いつまでも長生きしたいし、生きているからにはそれなりに余裕のある生活がしたい。そう思うのが普通の人ではないでしょうか。100年を自分の寿命と考えた場合には恐らく退職金と年金では不安でしょう。一昔前であれば、リタイアした人にはリスク性資産をお勧めしてはいけないのが常識でした。しかし、今はそんなこと言う人は失格だと思います。少しでもいいから、増やす運用を取り入れていかなければなりません。例えば、退職金が10あるとしたら、1から2は積極的にリスクをとり、残りの8から9は預貯金で貯めておく。1から2が増えたら、それを預貯金に組み入れ、引き続き1から2程度は運用したままにしておく。そうすることで、預貯金部分の減りを抑えるのです。では、1から2の運用が失敗したら?そう思うかもしれません。そこで資産の選び方が非常に重要になりますが、ポイントは全部なくなってしまうような資産を避けるということだと思います。
全部なくなってしまう可能性がある資産の例として、株式投資があります。ただし、日経平均やTOPIXといった株式指数は全部なくなる可能性は低いでしょう。なぜなら、上場している会社全てが潰れる状況とは、たとえ日本がデフォルトしたとしても考えにくいからです。歴史上そのような事実はありません。個別株式はどうでしょうか。こちらは会社が潰れてしまうことはよくあるので、紙切れになる可能性があります。つまり、同じ株式投資でも個別株式は避けたいところです。やるとしても自分が本当に信じられる会社のみにしたほうがいいでしょう。儲けを狙って知らない新興企業へ投資するのはお勧めできません。
もう1つ全部なくなってしまう可能性があるのが、社債です。特に非投資適格債やハイイールド債、ジャンク債(全て同じ意味です)と呼ばれる、リスクの高い社債です。これらは会社の安全性が高くない分、クーポンが非常に魅力的で潰れさえしなければいい配当収入が得られます。しかし、潰れたら終わりですのでこれは避けましょう。反対に投資適格の債券や外国債への投資は利回りを得るために検討できる選択肢だと思います。投資適格債が全部なくなる可能性は非常に低いと考えて大丈夫です。リスクの高い順に並べると次の通りです。
株式個別銘柄>株式指数>ハイイールド債>投資適格債、国債>預貯金
また、先ほど運用する金額は退職金のうちの1から2程度と例をあげましたが、これは個人によって異なります。他に預貯金がある人はもう少しリスクを取れるでしょうし、逆に他でリスクを取った運用をしているものがある人は、退職金はあまり運用に回さないでいいかもしれません。
〜若い人へ〜
若い人はとにかく勉強して色々試すに限ると思います。個別株でもいいでしょう。自分の応援したい企業、これから必要と思う産業へ投資することは有意義だと思います。一方、必ず押さえて欲しいのが何に投資しているか、何からその利益が出てくるのかを明確にして欲しいということです。これは詐欺を防ぐためでもあります。怪しい運用商品の謳い文句は、「リスクは低いけど、リターンが高い」です。これはダメ。ダメ、ゼッタイ。リターンが欲しいならリスクも高い。リスクが嫌ならリターンはない。頭に叩き込んでください。人によって取れるリスクと取れないリスクがあります。自分が納得できるリスクを取ってください。それから、得体の知れないものへ投資しないこと。なんとかコインとかこれはまだ投資ではありません。利益を生まないものにお金をかける事を投機といいます。パチンコは投機です。宝くじは慈善事業です。もしこれらが投資だというのなら、みんな儲かってしまいますから、パチンコ屋は潰れ、宝くじ事業は成り立たないでしょう。今でも成り立っているのは投機がマイナスの期待リターンだからです。趣味の方は止めませんが、投資とは呼ばないでください。
〜思い立ったが吉日〜
投資を始めるのにベストな時期というのはありません。やろうと思ったときがやるべき時です。重い腰が上がらない人のために、出来る限りのサポートをしたいと思っています。
次回から、「毎月1万円をこつこつ積み立て投資してみよう」という企画を立ち上げます。これは、私の小遣い毎月1万円を投資に割り当て、運用状況を公開し、解説を付けていくというものです。どういう考え方で、どういう商品を選び、相場の動きにどのように対処していくかをリアルタイムでご覧いただけると思います。定期預金に全部入れましたなんてせこいことはしません。リスク性資産を中心に投資をしていきますので、是非ご注目ください。
とのことでした。
ローリスクハイリターンの甘い言葉には惑わされないようにしましょ!!
そーゆーの無い(´・Д・)」

LIFE SHIFT(ライフ・シフト) 100年時代の人生戦略 [ リンダ・グラットン ]
投資を始めた頃、ゆーごパパも吉田チーフに勧められて読めました。
「3ステージモデル」から「マルチステージ」へ。
「見えない資産 = 無形資産」への投資の重要性。
長寿化をリスクにしないために。
読んでおいて損はない1冊だと思います٩( 'ω' )و
これから始める予定の「ジュニアNISA」の損益を載せていくつもりです。
iDeCoも継続して載せていこうと考えていたのですが
100万円超えると、急にリアルな感じになってきてしまって
今後も載せていくか検討中です。
ちなみに2018年にスタートさせたiDeCo
2020年も半分が経過してコロナを乗り越え
今こんな感じ↓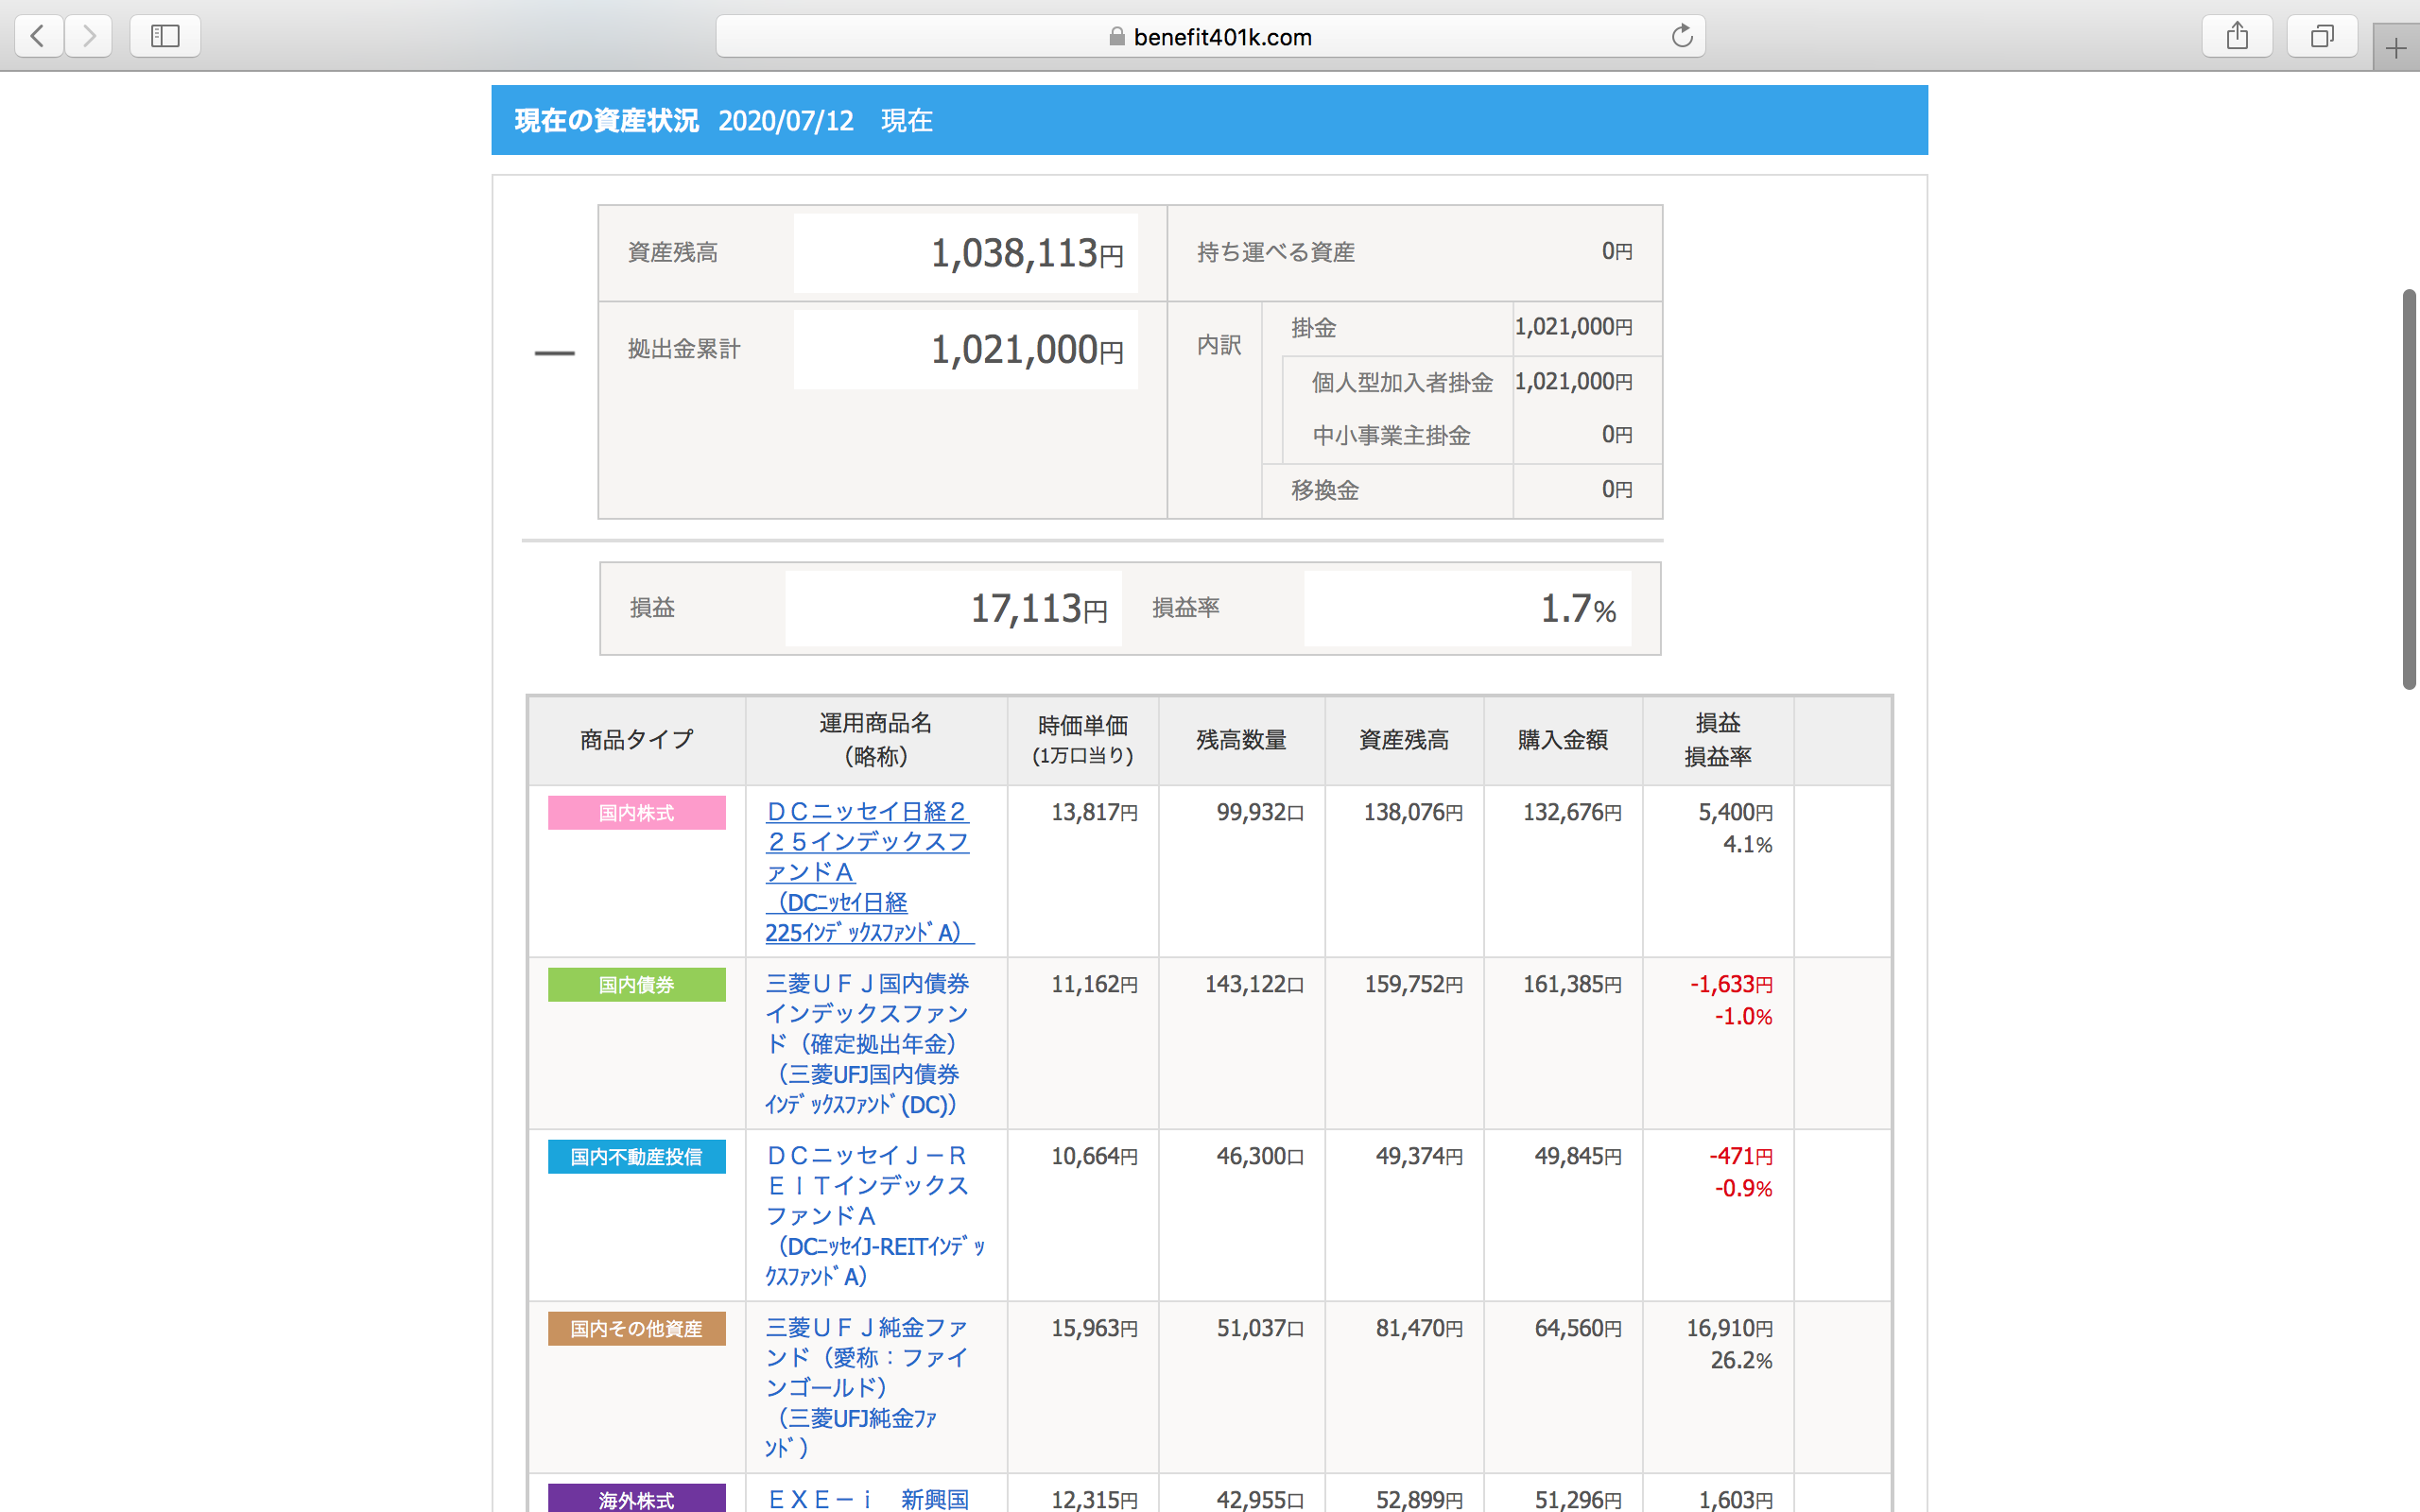
コロナ後 -10%ぐらいまでいきましたが、プラスに戻ってきていますv
自分で備える時代。iDeCoとNISAは先ず使った方がいいと思いますo(・x・)/

-
吉田チーフの毎月コツコツ投資 2023Oct08 2023.10.10
-
ゆーごパパのコツコツほったらかし投資 20… 2023.06.14
-
吉田チーフの毎月コツコツ投資 2023Jun11 2023.06.13


