


PR
学び活かす
『学び活かす』のブログへようこそ 会社を卒業し、10年余のシルバー人間です。学んだことは活かしたい、活かすために学びたいをモットーにしています。 スマホに触れ、この時代に生きる幸せを感じています。 (写真は氷川丸操舵室)
カレンダー
2026.09
2026.08
2026.06
カテゴリ
00カテゴリ未分類
(4)10スマホ・周辺機器
(125)20所得税・国民健康保険料(税)・住民税
(23)25金融・経済
(6)35家庭菜園
(45)30徒然草
(97)35主権者教育・選挙
(8)40医療・健康
(39)50防災対策
(42)60歴史
(49)70通販
(11)71ふるさと納税
(2)75myブログ・ROOM
(8)76キャッシュレス化
(15)80格言・人生訓
(14)81DIY
(7)82旅行
(21)83映画・ドラマ
(6)85読書
(10)86音楽
(2)87LEGO(レゴ)
(3)88ゴルフ
(16)90資産管理
(4)91家電
(6)25地形・地質・岩石など
(3)21くらし
(50)コメント新着
キーワードサーチ

これまで、所得税額がどのように決定されるのかの流れを整理してきました。そこで、次にわたしたちが国民としてまた今住んでいる自治体(県市町村)の住民として負担している税金 ( 住民税 ) および保険料(国民健康保険料・介護保険料)等について展開してみたいと思います。
今まで、「収入」と「所得」の違いがあることをみてきましたが、住民税や国民健康保険料などの税金・保険料は「いわゆる所得」をベースに算出をされていることがわかります。具体的には、住民税は課税所得(※但し、所得控除について所得税とは異なるものがあります)また国民健康保険料や介護保険料は総所得をベースに算出されています。なぜ基準が微妙に異なるのか、なかなかわかりにくいところですが、国、自治体の考え方が根底にあるようです。今回は「住民税」を深堀してみたいと思います。詳しくは、市町村のホームページなどに詳しく掲載されていますので、詳細はそちらをご参照ください。
<住民税とは?>
「住民税」とは何か。国に納めるのが所得税、自分の住んでいる地域に支払うものが住民税です。 住民のために行なうサービやインフラのために使われることになります。 簡単に言えば、住民税は市町村 (
地方自治体 )
に収める税金ですね。具体的には、前年の所得に応じて課税される「所得割」と所得金額に関わらずに課税される「均等割」があります。 ここで、所得税と住民税の違いみてみましょう。

<住民税の算出方法>
住民税は所得に応じた「所得割額」と均等に負担する「均等割」を足したものが
住民税になります。もう少し詳しく説明すれば、前年の個人の所得に応じて翌年の 6 月から負担をすることになります。所得割は市民税、県民税併せて 10 %となりますが、その計算式は所得割額=(所得金額―所得控除額)×税率―税額控除となります。住民税を負担しないケースもありますが、ここでは割愛します。

所得控除」額が所得税とは異なる基準がある>
わたしたちが住民税を算出しようとして、突き当たるのはこの「所得控除」の違いです、基礎控除が所得税 38 万円、住民税は 33 万円ということはどなたもご存知のことと思われますが、それ以外に異なるものがあるからです。また、調整控除などの税額控除についてです。わたしは、いわゆる「会計」のプロではありません。従って、隅から隅まで理解しているわけではありません。ですから、素人のわたしが良くわからないと思うところをしっかり理解し、できるだけ平易にまとめたいと思うからです。
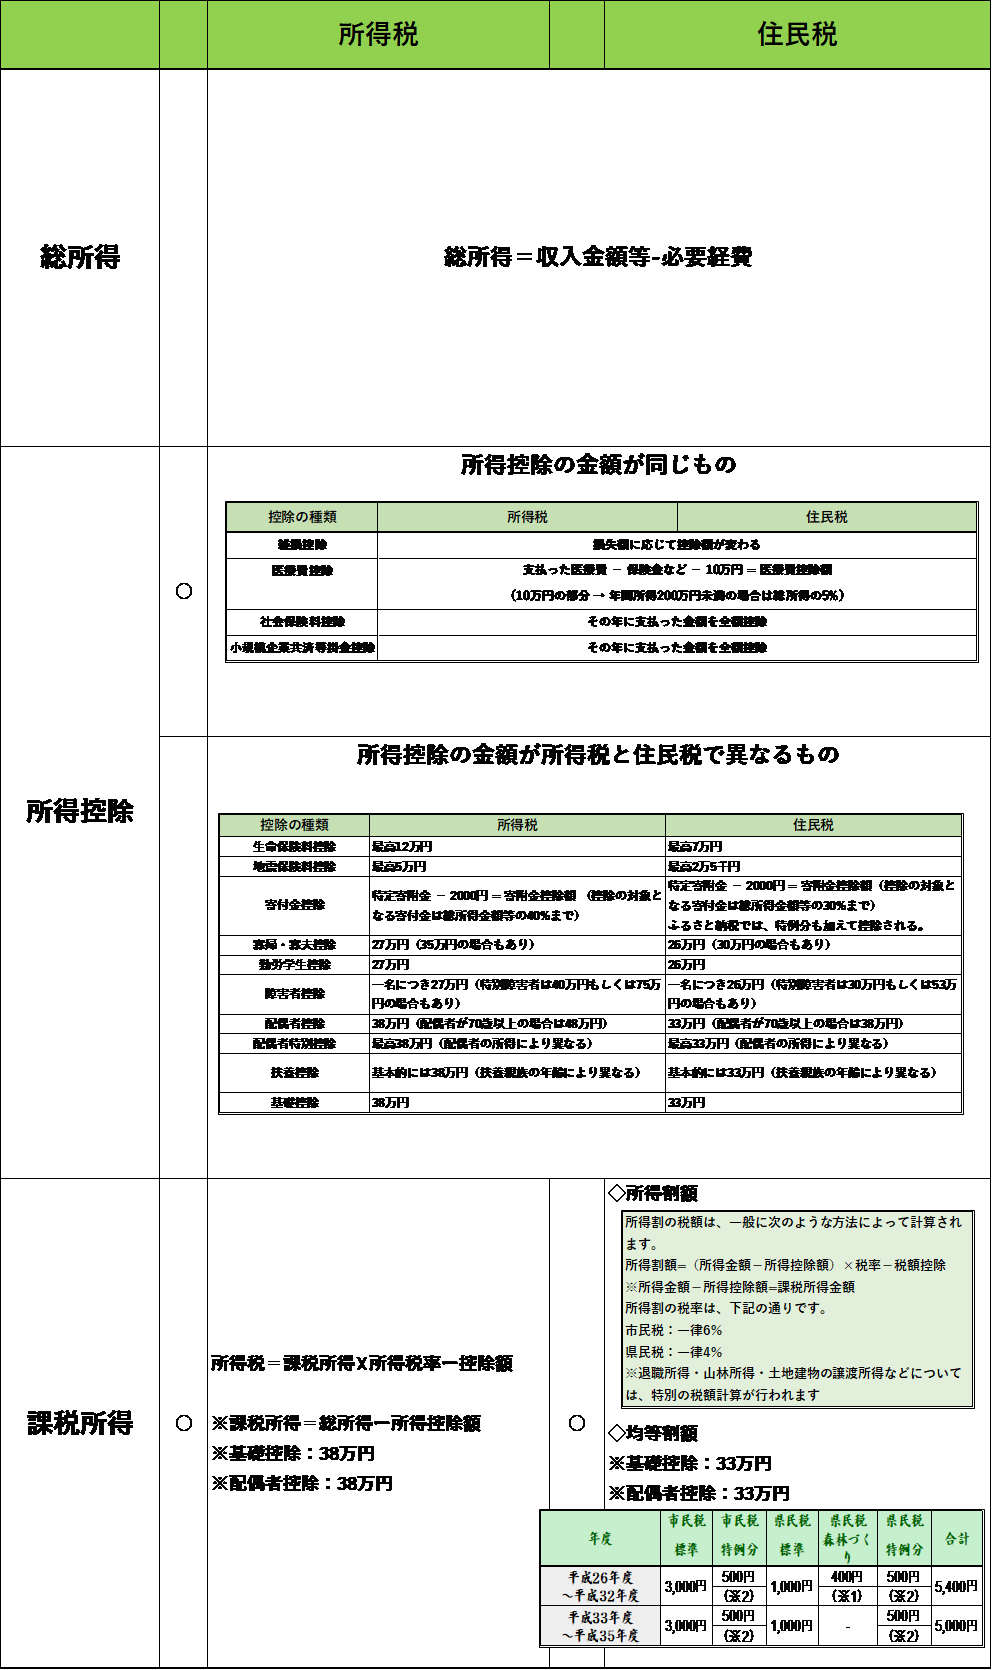
小さいので、個別にのせます。
[所得控除の金額が同じもの]
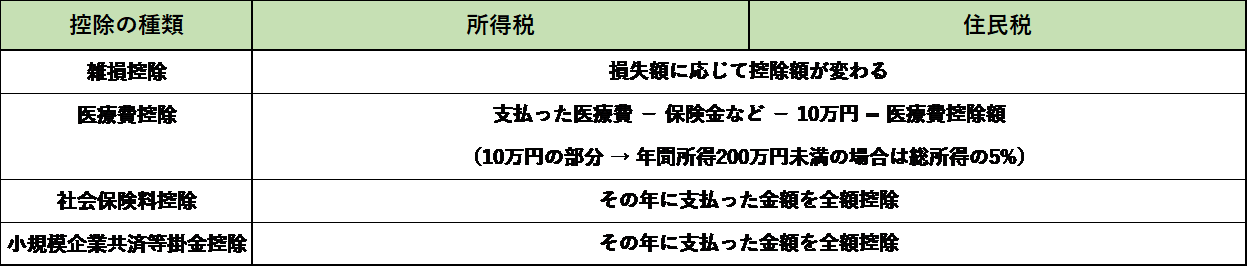
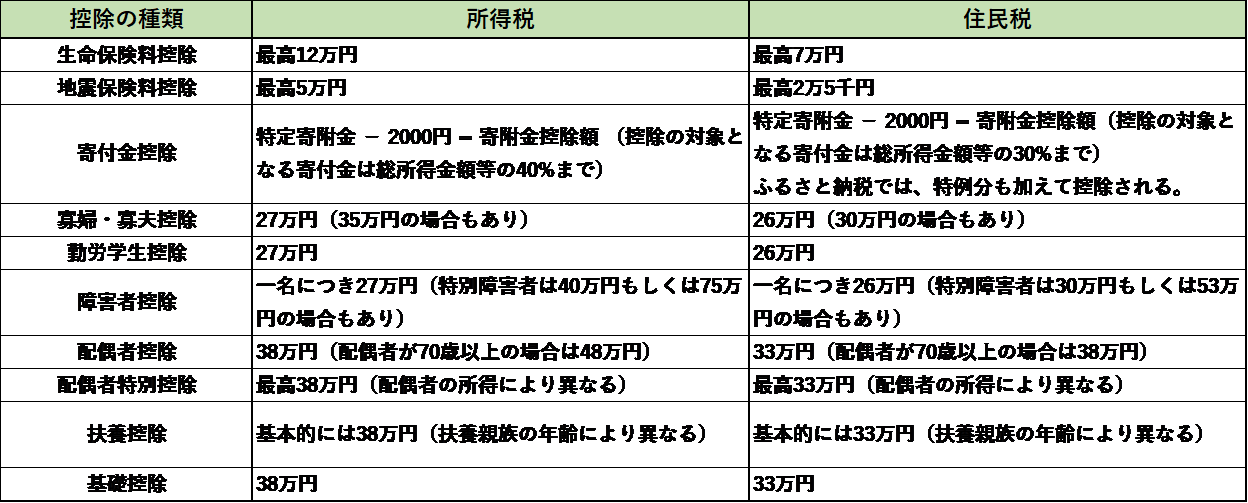 この住民税の「所得控除」計算は間違いやすいところです。
※「調整控除額」:配偶者控除、扶養控除、基礎控除について、所得税と住民税の間に控除額の差が生じているため、その差による影響をなくす目的で平成 19
年から始まった制度です。
調整控除は課税される金額が 200
万円以下か、 200
万円を超えるかで計算方法が変わります。
均等割は、磐田市のケースではこのような基準になっています。

~あとがき~
今回は、住民税の「所得割」として「総所得」から各種「所得控除」を引いた課税所得(所得税の課税所得とは異なっています)に応じて 10% の税金がかかること、「均等割」という定額の負担があることがわかりました。次回は、実際のシミュレーションのわかりやすい具体例がありましたので、ご紹介したいと考えています。以上

-
所得税と住民税で異なる申告方法を選択で… 2021.02.12
-
2021年版パートの方の収入に応じた「壁」… 2021.01.31
-
はや、6日になりましたね!そろそろe-tax… 2021.01.06


