


PR
学び活かす
『学び活かす』のブログへようこそ 会社を卒業し、10年余のシルバー人間です。学んだことは活かしたい、活かすために学びたいをモットーにしています。 スマホに触れ、この時代に生きる幸せを感じています。 (写真は氷川丸操舵室)
カレンダー
2026.09
2026.08
2026.06
カテゴリ
00カテゴリ未分類
(4)10スマホ・周辺機器
(125)20所得税・国民健康保険料(税)・住民税
(23)25金融・経済
(6)35家庭菜園
(45)30徒然草
(97)35主権者教育・選挙
(8)40医療・健康
(39)50防災対策
(42)60歴史
(49)70通販
(11)71ふるさと納税
(2)75myブログ・ROOM
(8)76キャッシュレス化
(15)80格言・人生訓
(14)81DIY
(7)82旅行
(21)83映画・ドラマ
(6)85読書
(10)86音楽
(2)87LEGO(レゴ)
(3)88ゴルフ
(16)90資産管理
(4)91家電
(6)25地形・地質・岩石など
(3)21くらし
(50)コメント新着
キーワードサーチ

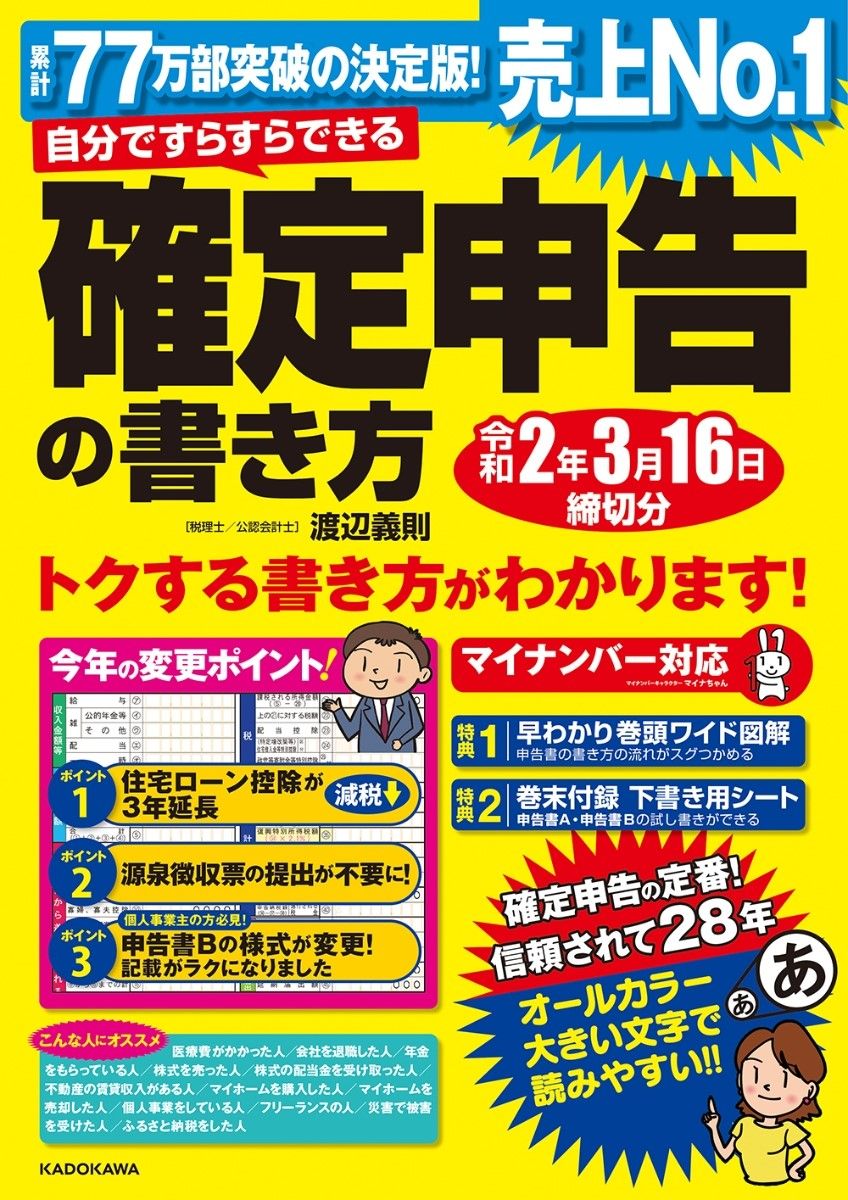
さて今回は、所得から差し引かれる金額(いわゆる所得控除)についてみてみます。所得控除は全部で 14 種類ありますが、会社に勤務されている方は会社からわたされる「源泉徴収票」をみれば申告書の記入は簡単にできます。但し、 医療費控除、寄付金控除、雑損控除 の3つは、会社の年末調整で受けることができないため、自分で控除額を計算して申告します。
それでは、社会保険料⑥から順にみていきたいと思います。(但し、詳細につきましては別途お調べいただきたいと思います)
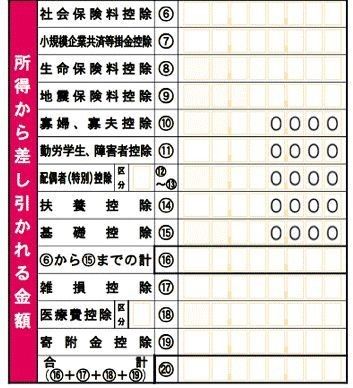
⑥ 社会保険料控除 ( 1 年間に支払った年額)
自分や家族の社会保険料 : 健康保険、国民健康保険、介護保険、後期高齢者医療保険、労働保険、国民年金保険、厚生年金保険、厚生年金基金、国家・地方公務員の共済組合の掛け金等
配偶者の社会保険料を控除対象にできるのは、配偶者の保険料を自分が負担して口座振替や現金納付で支払っている場合だけです。
⑦小規模企業共済等控除( 1 年間に支払った年額)
小規模企業共済法の規定による共済契約の掛金
確定拠出年金法の個人型、企業型年金加入者掛金
心身障害者扶養共済制度の掛金
⑧ 生命保険料控除 ( 1 年間に支払った年額)
生命保険、介護医療保険 ( 平成 24 年以降契約 ) 、個人年金の保険料
※生命保険料控除額は保険契約の年(平成 24 年以降か平成 23 年以前か)によって、計算方法として控除の対象額が異なります。
控除額は新契約最高で 12 万円まで、旧契約は最高で 10 万円まで。
※ 詳細は別途ご確認ください。
⑨ 地震保険料控除 ( 1 年間に支払った年額)
地震保険料の控除の最高額は 5 万円です。
※ 旧長期損害保険の控除最高額は 1 万 5000 円です。
⑩ 寡婦・寡夫控除
夫や妻を亡くした方や、離婚をした方は「寡婦、寡夫控除」を受けることができます。寡婦 27 万円、特定の寡婦(合計所得が 500 万円以下で子どもがいる) 35 万円、寡夫 27 万円
⑪勤労学生、障害者控除
勤労学生控除: :27 万円
障害者控除:本人、配偶者 ( 配偶者控除の対象者 ) 、扶養親族 ( 扶養控除の対象者 ) が障害者のときに受けることができる控除
※ 控除額は、障害の程度や同居の有無によって異なります。
⑫配偶者控除
配偶者がいる方は、「配偶者控除」または「配偶者特別控除」受けることができます。昨年改正があったため、控除額や控除対象者が一昨年と異なる可能性があります。
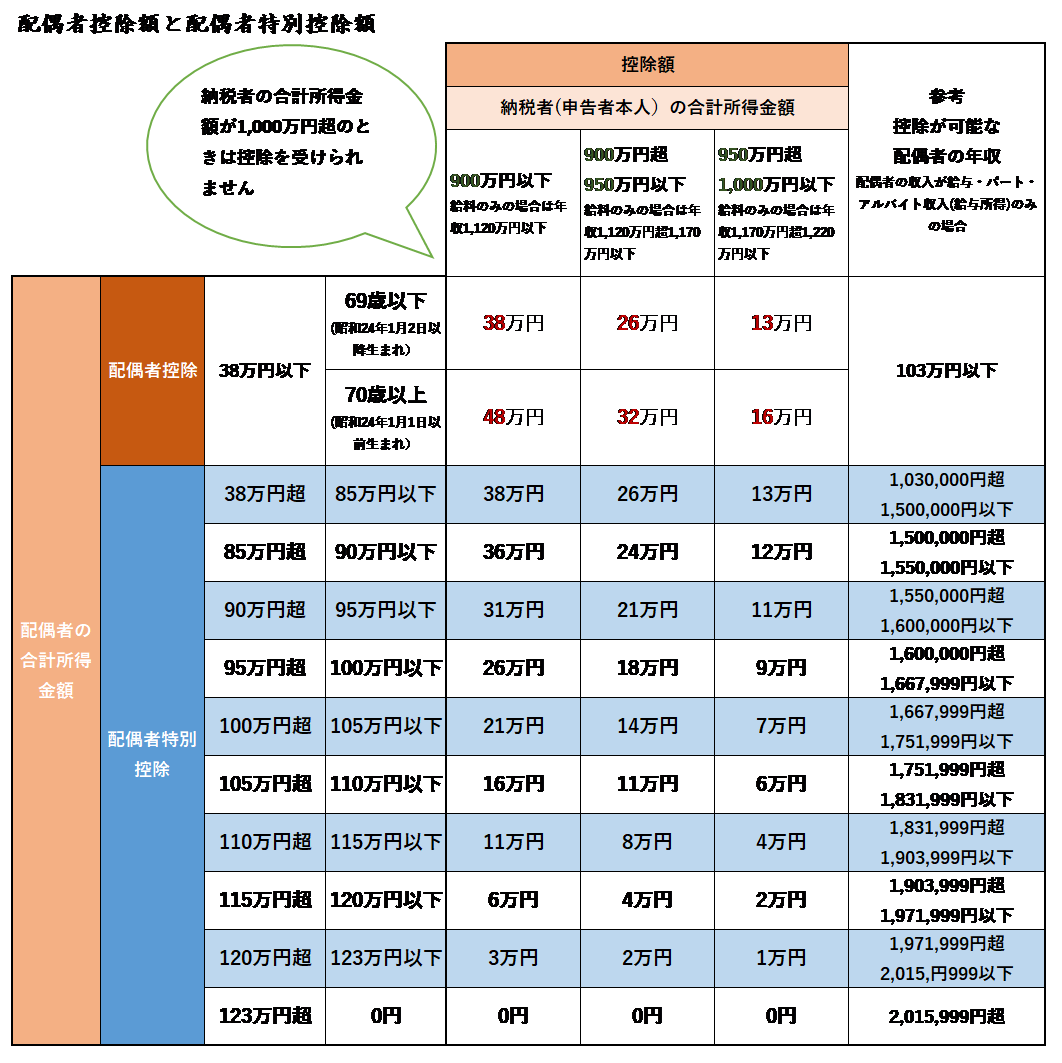
⑬ 配偶者控除
⑭ 扶養控 除
子どもや両親などの家族を扶養している方が受けられる控除
16
~ 18
歳 一般扶養親族 38
万円
19
~ 22
歳 特定扶養親族 63
万円
23
~ 69
歳 一般の扶養親族
38
万円
70
歳以上 同居しているとき同居老親等 58
万円
同居老親等以外の老人扶養親族 48
万円
※
扶養親族の年間合計所得金額は 38
万円以下です
38
万円以下とは給与・パート・アルバイト収入だけなら 103
万円以下
65
歳以上で年金収入だけなら、年収 158
万円以下
⑮ 基礎控 除
誰でも受けられるとのできる控除 控除額 38 万円
⑯ ⑥から⑮までの合 計
⑰
雑損控除
台風、地震、大雨などの自然災害や火事、シロアリなどの被害、盗難・横領による被害を受けたときに「雑損控除」を受けることができます。 (
詐欺は対象外)対象は、住宅、家財、衣類など通常必要な財産に限られます。
また、災害に関連してやむを得ず支出した費用も「災害関連支出」として控除の対象になります。
⑱ 医療費控 除 ( 1 年間に支払った年額)
自分や家族の医療費を支払ったときに受けられる控除
◎総所得金額が 200 万円以上の人
支払った医療費が 10 万円超か
( 1 年間に支払った医療費 - 保険金などで補填される金額) -10 万円
◎ 200 万円未満の人
総所得金額の 5% を超えていることが条件です。※ 10 万円を超えていなくても控除が受けられるケースもあるので注意が必要です。
( 1 年間に支払った医療費―保険金などで補填される金額 )- 総所得金額等× 5%
◎セルフメディケーション税制
平成29年から始まった制度、1万2000円超の対象OTC医薬品を購入した時に受けられる控除、控除の最高額は8万8000円。無条件に受けられるのではなく「健康の保持増進・疾病の予防」を申告本人がしている必要があります。
※OTC医薬品正確には「スイッチOTC医薬品といい、厚生労働省が指定した薬効(スイッチ成分)含まれている市販薬が該当
⑲
寄附金控除 ( 1
年間に支払った年額)
2000 円超の寄附をしたときは「寄付金控除」を受けることができます。
但し、控除を受けられる税金は、税法で規定された「特定寄附金」に限られています。 定められた 3 つの寄付金をした場合は、 所得控除か税額控除 の有利な方を選ぶことができますが、話題の ふるさと納税は所得控除の対象で税額控除はできません 。自己負担額 2000 円を除いた「寄附金額」は所得税、住民税から引いてくれる仕組みになっています。但し、寄附をしすぎると、どんどん自己負担金額が増えることがあるので注意が必要です。
「所得控除額合計」がでますと、「総所得」から「所得控除額合計」を引いたものが「課税所得」となります。通常、年金生活のみの場合には所得税率が 5
%から 10%
位と思われます。従って、以前にすでに記載しましたが、パートタイマーの働き方と様々な壁などで、配偶者控除・配偶者特別控除の金額も変わったり、扶養家族内容の変化があったり、また生命保険料の支払い費の増減、医療費の増減などでの所得控除の各項目の金額が変化しますので、「課税所得」も大きく変動します。「課税所得金額」が求められたら、実際の「所得税」がいくらになるか計算してみましょう。

※
1
課税される所得金額に 1,000
円未満の端数があるときは、これを切り捨てます
<税額表の見方>
課税される所得金額
☓
税率―控除額 =
所得
税額
例1)課税される所得金額 1,500,000
円
税額: 1,500,000 × 0,05-0=75,000 円
例2)課税される所得金額 2,500,000 円
税額: 2,500,000 ☓ 0.1-97,500 = 152,500 円
~あとがき~
いよいよ今年令和2年の確定申告の時期が近づいてきました。会社勤めの方と年金生活の方々とは、確定申告に必要な書類が揃うタイミングが多少異なりますが、わたしはポケット式のファイルに所得→所得控除関係書類と順次ファイルをして必要書類を一つにまとめています。(自分は年金生活者ですので会社勤めの方とはちょっと異なります)。
具体的には、生命保険料控除書類は昨年にもらっていますが、それ以外の必要書類は、年明けに順次送られてきます。一部の給与所得源泉徴収票、年金書類:国(公的年金等の源泉徴収票)、企業年金(公的年金等の源泉徴収票)、生保年金(支払証明書)や国民健康保険(確定申告用納付済額通知書)、株式)特定口座年間取引報告書)などです。わたしは毎年Etaxでの申告をしていますが、毎年必要な初期設定等作業やマイナンバーカードを読み込むカードリーダーが機器として必要になりますが、順次入力していけますので便利です。
今回は、課税所得までの計算をみてきました。次回以降は住民税、国民健康保険
、介護保険などをみていきたいと思います。 以上

-
所得税と住民税で異なる申告方法を選択で… 2021.02.12
-
2021年版パートの方の収入に応じた「壁」… 2021.01.31
-
はや、6日になりましたね!そろそろe-tax… 2021.01.06


