


PR
学び活かす
『学び活かす』のブログへようこそ 会社を卒業し、10年余のシルバー人間です。学んだことは活かしたい、活かすために学びたいをモットーにしています。 スマホに触れ、この時代に生きる幸せを感じています。 (写真は氷川丸操舵室)
カレンダー
2026.09
2026.08
2026.06
カテゴリ
00カテゴリ未分類
(4)10スマホ・周辺機器
(125)20所得税・国民健康保険料(税)・住民税
(23)25金融・経済
(6)35家庭菜園
(45)30徒然草
(97)35主権者教育・選挙
(8)40医療・健康
(39)50防災対策
(42)60歴史
(49)70通販
(11)71ふるさと納税
(2)75myブログ・ROOM
(8)76キャッシュレス化
(15)80格言・人生訓
(14)81DIY
(7)82旅行
(21)83映画・ドラマ
(6)85読書
(10)86音楽
(2)87LEGO(レゴ)
(3)88ゴルフ
(16)90資産管理
(4)91家電
(6)25地形・地質・岩石など
(3)21くらし
(50)コメント新着
キーワードサーチ

パートの方の働き方について、世間ではいくつかの「収入による壁」があるといわれています。やはり気をつけないといけないのは、収入 ( 所得 ) に応じて、自らや世帯全体(配偶者を含めた合算)の①所得税、②住民税、③社会保険(国民健康保険等)などの負担が変わってくるということにあります。国民として、負担すべき税金は払うのは国民の義務としても当然のことですが、「知らないでいたために、税の負担等が大きくなるのは気をつけないといけない」ところですね。
<
2021
年の基礎控除等の改正に伴った留意点は>

(
出典:磐田市サイト「市民税」より )
要するに、所得税計算上基礎控除金額が従来 38 万円であったものが 48 万円と 10 万円控除が増えた反面、年金所得者でかつパート等で働いていた方は給与所得控除、公的年金等の控除額は片方による控除額が適用されることになりました。また、住民税 ( 市民税 ) の基礎控除額も 33 万円から 43 万円に変更になりました。 ( 合計所得金額が 2400 万円以下 )
<具体的なパート収入の壁とは>
パートで働く場合は、パートナーの手取りにどう影響するかも意識して、①どこまで働けばメリットがあるのか、②世帯全体の手取りがどうなるかを考えたいものです。パートの方の収入に関してわかりにくいのは、税金
(
所得税、住民税
)
のほかに、社会保険
(
健康保険、厚生年金の加入
)
や、企業の家族手当支給などとも関係してくるからです。
社会保険の加入は働く人にとって負担も一方でありますが、病気になったときの「傷病手当金」や万が一、障害者になったときの障害年金や、老後の年金収入も増えるなどメリットも大きなものもあります。
一番お得でないのは、 130 万円を超え、会社の社会保険にも加入できず、自己負担で国民年金と国民健康保険に加入する場合です。 一般的に 150 万円を超える収入があれば、積極的に収入を増やすことが望ましいと思われます。
世間で良く言われている、収入の壁と言われているものです。どんな壁があるか見てみましょう.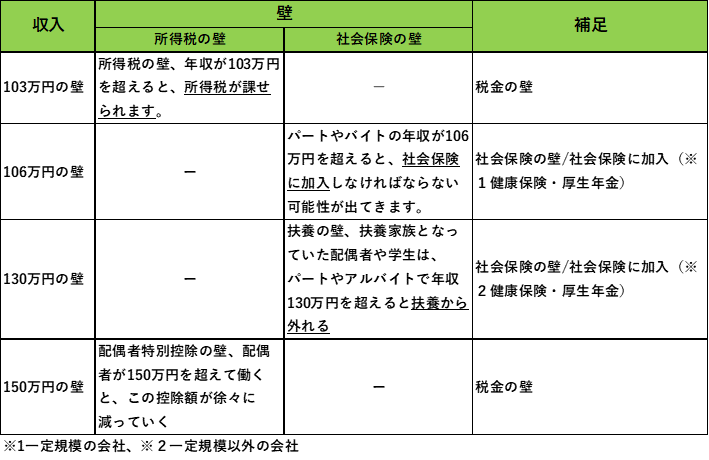
<もう少し深堀してみると・・・>
以下は、大変わかりやすく解説していただいている下記のサイトを紹介させていただきます。(転載です)
出典:ウィルオブスタイル
https://willof.jp/column/knowledge/dispatch-useful-information/1703/
[ 扶養内とは? ]
この扶養控除は 2 種類あることをご存知でしょうか?その 2 つは、「税法上」「社会保険上」です。
税法上……住民税や所得税など配偶者控除や配偶者特別控除に関すること( 103 万円、 150 万円)
社会保険上……厚生年金や健康保険などに関すること( 106 万円、 130 万円)
◎ 103 万円の壁
103 万円の壁とは、所得税の壁です。年収が 103 万円を超えると、所得税が課せられます。 所得税を計算するとき、収入から差し引いてよい控除額があります。全ての人が控除できる基礎控除額は、 48 万円です。給与所得の金額によって控除できる給与所得控除額の最低額は、 55 万円です。合計して 103 万円の控除額となるため、パートやバイトの収入金額が 103 万円以下なら、所得税がかからないのです。
また、 103 万円の壁は、パートやバイトをしている配偶者を持つ納税者の税金に影響してきます。 配偶者の年収が 103 万円以下であれば、納税者本人が所得税の配偶者控除 38 万円分を受けることができるためです。
つまり、配偶者の年収が 103 万円以下であった場合、配偶者は税金を払わなくともよく、納税者の税金負担も軽くなるのです。
ただし、配偶者の年収が 103 万円を超えても、 201 万円までであれば、納税者の合計所得金額が 1000 万円以下の場合(給与収入のみなら年収 1220 万円以下)は、配偶者特別控除を受けることができます。
配偶者特別控除の金額は、配偶者の所得金額により異なりますし、配偶者が多く稼ぐほど配偶者特別控除額は減っていきます。
◎ 106 万円の壁
106 万円の壁とは、社会保険の壁です。パートやバイトの年収が 106 万円を超えると、社会保険に加入しなければならない可能性が出てきます。 パートやバイトが社会保険に加入する義務が生じるのは、正社員の 4 分の 3 以上の日数・時間を働いているか、次の 5 つの条件を満たした場合です。
雇用期間が 1
年以上(見込み)
1
週間当たりの所定労働時間が 20
時間以上
1
ヶ月の賃金が 8.8
万円以上
会社の従業員数が 501
人以上
学生ではない
いずれにも当てはまっている場合には、社会保険に加入する義務があります。
たとえば世帯主の扶養に入っている配偶者であれば、自分で社会保険料を払わなくても、健康保険や厚生年金の対象者となっています。
しかし、上に示した条件に全て当てはまると、自分で保険料を払わなければならなくなってしまうのです。年に 10 万円以上を納めることとなり、「 106 万円をちょっと超える」くらいで働いている人には、大きな痛手です。
メリットとなる 2 つを紹介
①
医療関連の保障が充実、②
将来受け取れる年金が増える
◎ 130 万円の壁
130 万円の壁は、扶養の壁です。 扶養家族となっていた配偶者や学生は、パートやアルバイトで年収 130 万円を超えると扶養から外れることになります。
自分で国民健康保険料や国民年金を納めるか、パートやバイト先の社会保険に加入しなければなりません。 もし、年収が 130 万円以上となる見込みがあり、かつ正社員の 4 分の 3 以上の労働時間、日数で働いているなら、社会保険に加入できるかどうか、雇用主に確認してみましょう。 扶養内ではなく単独で社会保険に加入すれば、傷病手当金がもらえたり、将来の年金受給額が増えたりします。
メリット面も、十分に確認することが必要です。
◎ 150 万円の壁
2018
年に税制改正が行われでできた 150
万円の壁とは、配偶者特別控除の壁です。
150
万円の壁とは、配偶者特別控除に影響するもので、配偶者が 150
万円を超えて働くと、この控除額が徐々に減っていくのです。
103 万円以上 150 万円以下で働くのであれば、配偶者控除は適用されないものの、配偶者特別控除が適用されるので、控除額の変化はありません。 たとえば、世帯主の年収が 900 万円以下であった場合、控除額を満額受け取りたいのであれば配偶者の年収は 150 万円以内とすれば良いのです。 ですが、 150 万円を超えて働いてしまうと、そこから徐々に配偶者特別控除額が減っていくので注意が必要です。
この減額は、 201
万円までいってしまうと控除額が 0
になってしまいます。
ここまで見て、配偶者特別控除が適用されるのであれば 150
万円以内で働こうと思われるかもしれません。
ですが、その前に 106
万円・ 130
万円の壁があるので、その辺りも確認しつつ自分がどこまで働けるかを検討していきましょう。
[103 万円と 130 万円ではどっちが得?]
これまで、それぞれの壁を超えると何が課せられるかを説明してきました。
今度は、それらを踏まえてどの壁を目安に働くのが一番得をするのか見ていきましょう。
103
万円の壁を超えた場合……所得税が課せられる
106
万円の壁を超えた場合……一定条件を満たせば社会保険への加入義務が課せられる
130
万円の壁を超えた場合……扶養から外れて社会保険への加入を課せられる
150
万円の壁を超えた場合……配偶者特別控除が 201
万円まで徐々に減っていく
106 万円と 130 万円に大差はように思われますが、扶養から外れることによって損をする場合もあります。 そのため、 130 万円をギリギリ超える程度であるなら、 130 万円の壁を超えない扶養内で働くことをおすすめします。 そして、 103 万円と 106 万円の違いは、一定条件を満たせば社会保険への加入が課せられることです。
社会保険への加入で負担がかかると感じるかもしれませんが、将来的には年金が増えるので、将来への備えと考えればそれほど悪くないでしょう。
ですが、これは 106 万円ギリギリだと手取りが減るので、大きな負担となります。
106 万円を超えるのであれば、 130 万円ギリギリの収入となるように調整しましょう。 総合的に見れば、 106 万円の壁をこえて 130 万円未満、かつギリギリで抑えるのが一番お得と言えます。 もし、 130 万円を超えても良いのであれば、配偶者特別控除が満額もらえる 150 万円以下に抑えて働くと良いですよ。
これは、あくまでもお得ということなので、家庭の経済状況によって無理のない働き方を選びましょ う。
以上は「
ウィルオブスタイル」さんのサイトを転載させていただきました。
~あとがき~
いつの世でも同じかもしれませんが、①知らないと損をする、②知っていてもやらないと損をする、③スマホがないと損をすると最近はとみにそのように感じることが多くなりました。パートの収入の壁についても、それぞれの壁を知ったうえで納得してやっていくことが求められていると思います。ただし、このブログの中でもふれていますが、社会保険料、厚生年金保険料等確かに掛金・支出 もふえますが、企業の健康保険上の様々な給付や将来の年金に増額などにもつながりますので、現在のパートの収入が減るかどうかだけで、判断しないことも大切です。「総合的に見れば、 106 万円の壁をこえて 130 万円未満、かつギリギリで抑えるのが一番お得と言える」ようです。一度、考えてみる価値はありそうですね。以上

-
所得税と住民税で異なる申告方法を選択で… 2021.02.12
-
はや、6日になりましたね!そろそろe-tax… 2021.01.06
-
本人(納税者)が亡くなられたときの確定… 2020.02.13


