


全て
| カテゴリ未分類
| 2002
| 2003
| 2004
| 2005
| 2006
| 2007
| アーカイブス
| 2022
| 2021
| 2023
| まちづくり
| 教育
| 宙(そら)学入門
| 郷土
| 生命
| ランドスケープ
| 環境
| 政経
| 文化
| 科学
| ものづくり
| スクラップ
| 建築
| 土木
| デジタル
| 私見
| スポーツ
2023.01.14

カテゴリ: 政経
引用サイト: こちら
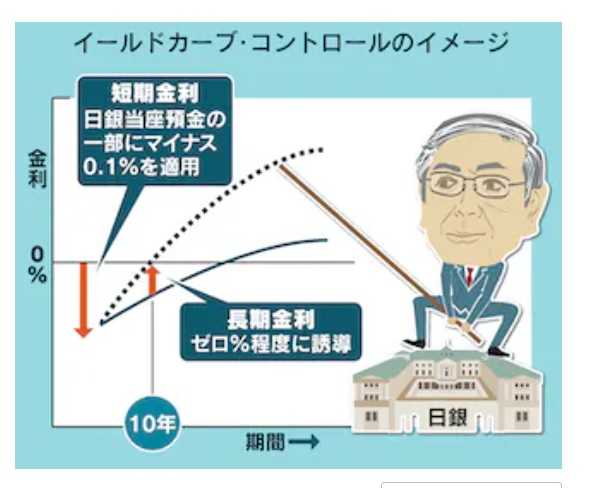
世界的インフレと世界主要国が利上げに動く中で、世界の国債で運用するファンドから資金が流出することになれば、日本国債にも流出資金の16.41%相当の売が出るという事になる。こうした状況では、黒田日銀総裁が「利上げではない」と国内向けに強がりをいったところで日本国債の売却を止めることは不可能なのだ。
ツケを払うのは誰か?
FRBはインフレを「一時的」だと見誤ったことでインフレを追いかける形での大幅利上げ(Behind the Curve)に追い込まれた。そして日銀は市場の変化を見誤ったことで市場の金利上昇圧力に屈する形で「YCCの変動幅拡大」(Behind the Market)に追い込まれてしまった。
黒田日銀が市場との信頼関係とコミュニケーションではなく規模とサプライズで市場を動かすことができたのは、世界が異次元の金融緩和に向かっていたからである。
円安・株高に貢献したことで国内では「黒田バズーカ」と称賛されてきた黒田日銀の異次元の金融緩和は、世界的異次元の金融緩和の中に咲いた徒花に過ぎなかったのだ。
市場を動かせることを自らの力量であると過信してきた黒田日銀は、これからそのツケを払わされることになる。残念なことはその請求書は来年4月に退任する黒田総裁にではなく、国民に回されてくるということである。
引用サイト: こちら
すでに10年金利は0.5%に達しており、1月17~18日の金融政策決定会合の前は、YCCの長期金利の上限0.5%を破ろうとする動きが強まるだろう。
仮に1月会合で日銀が動かなくても、投資家たちがそこであきらめるとは考えにくい。
春には黒田総裁の任期切れで日銀総裁が交代し、いやが上にもレジームチェンジへの期待は高まる。折しも、政府と日銀が共同声明を見直して金融政策を柔軟化するとの報道も出ている。
日銀が今後の利上げを否定しても、昨年12月に日銀がサプライズで動いたので、市場はもはや日銀の言動を信じない。時間がたてばたつほど、日銀のYCC運営は難しさが増す。
市場機能を損壊し、日銀自身の情報発信をゆがめ、サプライズで市場の急変動を生む。YCCはすでにその役割を終え、今や弊害のみが目立つ状態になった。
日銀は1月決定会合ですみやかにYCCを撤廃し、海外の中央銀行と同じ普通のやり方での金融緩和に移行すべきだろう。
日銀はまず政策の枠組みを無理のないものに切り替えたうえで、あとは2%物価目標の達成が視野に入るまで、透明性の高い情報発信をしながら、じっくり金融緩和を続ければよい。
それは異次元緩和の「敗退」には当たらず、むしろこの局面で求められる「進化」である。
(みずほリサーチ&テクノロジーズ エグゼクティブエコノミスト 門間一夫)
引用サイト: こちら
お気に入りの記事を「いいね!」で応援しよう

[政経] カテゴリの最新記事
-
気になる見出し:米中首脳会談 抗日史観… 2026.09.28
-
ネット拾い読み:すでにJR東日本は「鉄道… 2026.09.19
-
気になる見出し:「トランプ政権の圧力で… 2026.09.18


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
