


2025年06月の記事
全22件 (22件中 1-22件目)
1
-
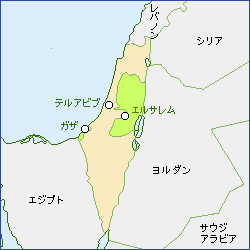
イスラエル軍、ガザ北部に大規模襲撃! 日本株への影響は?
📰 イスラエル・ガザ北部襲撃と日本株への影響分析 1. 地政学リスクの高まりで先週は一部売りが拡大 6月21日週、外国人投資家が日本株を約5,243億円売り越し。これは実に12週間ぶりの外国人売り越しで、背景にはイスラエルとイラン間の緊張激化、及び日本の石油輸入・インフレへの懸念があったことが影響しています 。 2. 過去データから見れば影響は限定的 東洋経済の分析によると、2023年10月のガザ北部への空爆以降、日経平均は底堅く推移。米金利上昇など別要因が主因とされ、紛争自体が直接の株価下落を招くわけではないとの見解 。 3. 三者択一:リスク回避→株安/制裁緩和→株高 6月13日、イスラエルによるイラン施設空爆で日経は一時600円安。債券が買われ、円が安全通貨として買われる展開に 。 一方で数日前は逆にイスラエル・イランの停戦報道で、日経とTOPIXがともに上昇傾向 。 --- 🎯 現在の注目ポイント:ガザ北部への侵攻影響 1. 原油価格への影響 地政学リスクの高まりは原油価格を押し上げ、日本の輸入コスト増加につながりかねません。ただし、まだ広域供給網への直接的な障害は確認されていません 。 2. ニュース見極めが要 北部地域での軍事作戦が具体的に石油パイプラインや船舶航路に影響を及ぼすか、他国(イラン・ヒズボラ等)が関与して紛争が拡大するか、が市場動向の分岐点です。 3. 日本株への投資家心理 短期視点ではリスク回避姿勢が優勢になりがち。一方で、紛争の長期化では、安心感による買いが入りやすくなります。 --- ✅ 結論と投資家へのアドバイス 短期的にはリスクオフ志向が強まり、日本株・円買い・債券に資金が流れる可能性が高いです。 中期的には停戦や緊張緩和の材料が出れば、「エネルギーコスト低下+リスクオン」で日本株に戻ってくる可能性が十分あります。 注視材料は以下の2点: 石油市場での実質供給ショックの有無 中東全域への紛争拡大の動き --- 池上彰と学ぶ イスラエル・中東の歴史地図【電子書籍】[ 池上彰 ]会社四季報 2025年3集・夏号 [雑誌]
2025年06月30日
コメント(0)
-
パソナが大幅下落!業績下方修正!?
2024年6月30日(月)、人材サービス大手のパソナグループ(2168)の株価が大幅反落しました。きっかけは、6月27日引け後に発表された2025年5月期の業績予想の大幅下方修正。 --- ◆ 株価が今日、なぜ下落したのか? 6月27日(木)引け後に業績下方修正を発表 翌営業日である6月30日(月)に−3.08%安(終値2,234円)と反落 ▼ 主な修正内容(2025年5月期予想): 項目 修正前 修正後 減少幅 営業利益 17億円の黒字 12.5億円の赤字 −29.5億円最終利益 43億円の赤字 86.5億円の赤字 −43.5億円 --- ◆ 業績悪化の背景とは? パソナはもともと官民両方にまたがる事業を展開していますが、特に公的事業(地方創生や自治体受託事業)でのコスト増や業務遅延が業績悪化の主因です。 一部案件で契約条件変更や経費増加 人件費や拠点維持費がかさんだ 組織の体制強化・業務効率化に時間がかかった というように、構造的な問題が浮き彫りになったといえます。 --- ◆ パソナの事業内容とは?5分でわかるポイント解説! パソナは1976年創業、現在は東京・大手町に本社を置く人材総合サービス企業です。 ▼ ① 人材派遣・紹介事業(主力) 派遣社員、紹介予定派遣、正社員の紹介など 法人向けに人材を提供(リクルートスタッフィングやパーソルと競合) 国内外の民間企業が取引先 ▼ ② BPO・官公庁受託事業 自治体や省庁の窓口業務や運営管理の代行 コロナ禍での「給付金事務」「ワクチン業務」でも注目 最近は淡路島での地方創生プロジェクトが話題 ▼ ③ 福利厚生・健康支援サービス 企業向けの福利厚生代行、カウンセリングなど 社員の心身ケア、メンタルヘルス対策支援 ▼ ④ 海外人材・グローバル事業 東南アジアや米国などでの現地採用支援、技能実習支援 日本語教育や現地派遣も展開 --- ◆ 今後の株価動向は?AI視点で展望をチェック! 🔍【短期的見通し】 下方修正のインパクトが大きく、今週前半は売り優勢が継続する可能性 ただし出来高増=投げ売り進行中→反発の芽もある 🔮【中長期見通し】 パソナは2026年5月期には黒字転換を見込んでいる DX関連支援や海外人材事業など、回復の種はすでに持っている とはいえ、公的依存体質からの脱却や、民間企業との契約拡大が今後のカギになりそうです。 --- ◆ 投資家はどう判断する? 短期トレーダー: 出来高急増は売り圧力の一巡サインか?反発狙いの動きも注視 中長期投資家: 今回の赤字は「構造改革の通過点」と見るか「警戒要因」と見るかで分かれる --- ◆ まとめ:パソナは今まさに“過渡期” パソナグループは、人材派遣の枠を超えて官民複合型のソリューション企業へと進化中。その中で今回の赤字は「試練」である一方、「変革のチャンス」とも捉えられます。 ✅ 下方修正=悪ではなく、経営改善の第一歩になるかもしれません。✅ 7月中旬の本決算説明会やIR発表での戦略転換・再建計画に注目しましょう。 ---会社四季報 2025年3集・夏号 [雑誌]
2025年06月30日
コメント(0)
-
高島屋が営業益予想を下方修正!今後の株価動向をAIに聞いてみた!
老舗百貨店の高島屋(8233)が、2025年2月期の営業利益予想を下方修正すると6月30日に発表しました。インバウンド需要の追い風を受けていたはずの百貨店業界で、なぜこのような修正が行われたのでしょうか?そして、発表直後の今、株価はこれからどう動くのか? --- ◆ なぜ今、営業益を下方修正? 今回、高島屋は営業利益予想を従来の600億円から530億円へと約12%引き下げました。 ● 修正の主な理由: 円安による仕入れコストの上昇 国内消費の回復が想定より鈍化 一部高額品の売れ行きにブレーキ インバウンドは堅調だが、当初見込みに届かず 百貨店の利益構造は意外と繊細で、為替や消費マインドの変化に大きく影響されます。「爆買い」の再来が話題になった一方で、国内顧客の節約志向がより深刻だったという側面も見えます。 --- ◆ 株価にはまだ織り込まれていない? 今回の下方修正は6月30日の市場終了後に発表されたため、株価にはまだ反映されていません(発表時点)。7月1日以降の株価動きが、真の市場の反応になります。 🔍 株価はどう動く可能性がある? AIが予測するシナリオは以下の通り: ▼ ネガティブに動く可能性(短期) 想定外の下方修正ということで、一時的に売り圧力が強まる可能性あり 特に機関投資家の一部がポジション調整に動くかもしれません ▼ サポートされる可能性(中期) 高島屋は配当利回りが高く財務も安定 不動産など非小売収益もあるため、過度な悲観は限定的 --- ◆ 中長期で注目すべきポイント 高島屋の今後を左右するキーワードは以下の3つ: 1. インバウンドの本格回復→ 円安が継続すれば、訪日観光客の購買意欲は堅調 2. 消費税・経済政策の動向→ 政府の景気刺激策が打ち出されれば、国内消費回復に追い風 3. 不動産収益の成長→ 近年注力している都市型再開発事業が利益を下支えする可能性 --- ◆ 投資家へのメッセージ:焦らず冷静に分析を 下方修正=即売り、とは限りません。特に高島屋のように財務基盤が強く、配当も安定している企業は、逆に押し目買いのチャンスと見なされることも。 7月1日以降の株価の動きは注目ですが、AI的には以下のように見ています: 短期:やや下落傾向(発表ショック) 中期:横ばい〜回復基調(インバウンドや景気次第) 長期:不動産収益拡大がカギ --- ◆ まとめ:下方修正でも「終わり」ではない! 高島屋の下方修正は、現実的な経営判断の表れとも言えます。むしろ、早めの軌道修正ができる企業こそ、長期的に信頼できる存在です。 7月初めの株価反応を確認しつつ、あくまで冷静に投資判断をしていきましょう。 ---高島屋 つきじ宮川本廛 炭火職人焼鰻蒲焼 真空パック 人気 人気No1 江戸前 ふっくら 炭火 手焼き 職人焼 うなぎ 鰻 蒲焼 かば焼 厳選 国産 国産鰻 国産うなぎ 串打ち 活鰻 高島屋通販バイヤーイチオシ ギフト 贈り物 父の日 プレゼント会社四季報 2025年3集・夏号 [雑誌]
2025年06月30日
コメント(0)
-

TDK一時的に7%を超える上昇!TDKの永久磁石に需要あり!?AIに聞いてみた!
【TDK株が急騰】一時7%超え!永久磁石に追い風!?~シーメンスガメサの再建報道で再エネ需要が爆発か~ 2025年6月27日、電子部品大手の【TDK(6762)】の株価が一時前日比+7%超の急騰を記録しました!「えっ、なんで急に?」「永久磁石って何が起きてるの?」と気になる方も多いのではないでしょうか。 結論から言えば、ヨーロッパの風力発電機大手「シーメンス・ガメサ」の再建報道と、それに伴う永久磁石の需要増期待が大きな材料となっています。 ---💡 なぜ上がった?ポイントは“永久磁石”と“風力発電” 今回の上昇のカギを握るのは、**TDKが生産する「ネオジム系永久磁石」**です。 🔸永久磁石って? 一度磁力を持つと、電源がなくても磁力を保ち続ける高性能磁石。風力発電機の回転子に使われていて、発電効率を高める重要部品です。 🔸TDKの強み TDKは、この永久磁石分野で高い技術力と生産力を持っており、風力発電向けはもちろん、電気自動車や医療機器向けにも展開。つまり、「風力需要が伸びれば、TDKにも追い風!」というわけです。 --- 🌍 材料は“シーメンス・ガメサ再建”のニュース ではなぜ、今「風力発電」が注目されたのか? そのきっかけが、シーメンス・エナジー傘下の「シーメンス・ガメサ」再建の報道です。 📰報道内容まとめ 洋上風力部門の品質問題で苦しんでいたガメサに対し、親会社シーメンスが事業立て直し策を公表 大規模なリストラではなく、技術投資と供給網強化による再成長戦略 これにより、再エネ関連部材(磁石・制御装置など)の需要が再加速する見通し このニュースにより、市場では「風力発電業界の成長再加速=永久磁石の需要急増」と読み、TDKが買われたのです。 --- 🔮 今後の展望と注意点 ✅ポジティブ材料 欧州だけでなく、アジア・北米でも洋上風力投資が再開傾向 脱炭素社会に向け、風力発電比率は2030年にかけて伸長 TDKは車載・5G向け部材でも好調 ⚠注意点 シーメンス・ガメサの再建が本格化するのは「今後数年」 永久磁石の原材料(レアアース)価格の変動リスクあり 株価はすでに織り込み始めており、短期的には調整もありえる --- ✍️ まとめ:風が吹けばTDKが儲かる!? 今回のTDKの急騰劇は、まさに「再エネの風が吹いて、磁石メーカーが動く」構図そのものです。特に、永久磁石=風力発電の要であり、TDK=その供給元という関係性が注目された形です。 📌長期目線で見れば、脱炭素と再エネシフトが進む中、TDKのような素材メーカーは“見逃せない存在”と言えるでしょう。 --- > 💬「TDKって電池の会社じゃないの?」と思ってた方、実はこんな“隠れた再エネ銘柄”だったんですね。風力発電・永久磁石・欧州再建、こうしたテーマが絡む株は、今後も大きな波を生むかもしれません。【クーポン配布中】TDK EXNAS エクナス D1(50cm/42cm)磁気ネックレス 軽量 家庭用 永久磁石 磁気治療器 160mT 肩 首 コリ 血行改善 日本製 男性用 女性用 おしゃれ 磁気ネックレス 医療 スポーツ 磁気ネックレス メンズ 健康グッズ会社四季報 2025年3集・夏号 [雑誌]
2025年06月28日
コメント(0)
-

日経平均株価4万円台に回復!牽引した企業はどの企業?AIに聞いてみた!
2025年6月──ついに日経平均株価が4万円台に再突入しました!年初からの不安定な相場を乗り越えてのこの大台回復は、日本経済にとっても、投資家にとっても大きな節目となる出来事です。 では、いったいどの企業たちがこの上昇を牽引したのか?今回は、特に注目すべき3つの企業をピックアップしてご紹介します! --- ① 半導体の雄!【東京エレクトロン】 まず外せないのが東京エレクトロン(8035)です。世界的なAI・半導体需要の拡大に伴い、装置関連の需要も急拡大。とくにNVIDIAなど海外AI企業からの大型受注が報道されるたびに、株価は大きく反応。 2025年上半期だけでも株価は30%以上上昇し、日経平均をぐいっと押し上げました。 --- ② 株式分割と好決算!【トヨタ自動車】 4月に株式分割(5分割)を行ったことで、個人投資家の買いが集中。その直後に発表された決算も営業利益過去最高と絶好調。EVだけでなく、ハイブリッド車や水素戦略も評価され、海外投資家からの資金流入も目立ちました。 トヨタ単体の上昇が、日経平均を数百円単位で押し上げた日もあるほどです。 --- ③ 新NISAの恩恵!?【ソニーグループ】 意外なダークホースがソニーグループ(6758)。エンタメ・ゲーム・半導体と多角的に好調なうえ、国内の個人投資家のNISA資金が大量流入。とくに「安定してるけど将来も強そう」ということで、分散投資の軸として選ばれやすかったのが特徴です。 株価も年初比20%超えと、じわじわ着実に上昇しています。 --- 日経平均「4万円」の意味とは? この4万円回復は、単なる数字ではありません。・企業の収益力が改善し続けている・日本市場が世界の投資家に注目されている・そして個人投資家の投資マインドが変わりつつある こうした流れが重なって起きた、"構造的な上昇"ともいえるのです。 --- まとめ 日経平均株価が4万円台に回復した背景には、以下の企業の力が大きくありました。 ✅ 東京エレクトロン:半導体需要で急伸✅ トヨタ自動車:分割&最高益で爆発的買い✅ ソニーグループ:NISA資金で個人の人気株に このトレンドはまだ終わっていないかもしれません。今後も企業の動向を見逃さずに、投資のヒントにしていきたいですね! --- 会社四季報 2025年3集・夏号 [雑誌]
2025年06月27日
コメント(0)
-

サイボウズが業績予想を上方修正!今後の株価見通しをAIに聞いてみた!
サイボウズ(ティッカー 4776)、業績予想の上方修正が発表され、株価が大きく反応しています!📈 --- 🔥 1. 業績予想の上方修正、具体データ 2025年6月25日に発表された、通期(25年12月期)の修正内容は以下の通りです: 売上高:3,600.4億円 → 3,720.2億円(+3.3%) 営業利益:844億円 → 905億円(+7.3%) 経常利益:849億円 → 903億円(+6.3%) 純利益:590億円 → 628億円(+6.4%) 背景には、クラウド関連事業の予想以上の好調ぶりと、投資・販促費用や人的投資の見直しが挙げられています 。 --- 🚀 2. 株価も急上昇!どれくらい? 6月25日PTS(夜間取引)では、前日終値の約3,470円から一時3,800円(+9.5%)まで上昇しました 。 翌6月26日には前日比+270円の3,740円で取引を終え、上場来高値(約4年ぶり)を更新しました 。 --- 🧩 3. アナリスト評価&目標株価 アナリストの平均目標株価は「3,700円」と非常に強気です 。 株価はすでに3,740円(6/26終値)なので、目標まであと微増。 必要以上に割高ではなく、「理論株価」(PER・PBRベース)も妥当圏だと判断されています 。 --- 📊 4. 今後の見通しは? ポイント コメント 成長トレンド継続 売上・利益ともに3期連続の増収・増益予想で、今後も成長路線に期待 。クラウド事業に注目 kintoneなどが牽引し、売上貢献が継続中。安定成長期待!新施策の余波 地域スポーツ(愛媛オレンジバイキングス)の子会社化で、新たな収益&認知拡大も視野に。バリュエーション PER約27倍、PBR約14倍。高めだが、成長に見合った水準との声。 --- 📝 まとめ > 昨日発表されたサイボウズの業績予想、コレはなかなかのサプライズ! 売上・利益ともに予想以上。クラウドが好調だし、経費の見直しもうまく効いてる模様。その結果、株価はPTSで一時+9.5%。きょうの終値3,740円は4年ぶり高値更新で市場の注目度も急上昇だ。 > アナリストの目標価格は3,700円。今すでに越えてるけど、PER/PBR的に「妥当圏」との声も多く、引き続き「上値余地あり」との見方。何より、3期連続の増収・増益が示す成長基調が最大の魅力! > ただし、ここから先はやや「出尽くし」の懸念も。それでも、クラウドの息は長く、地域スポーツ参画などユニークな取り組みも。中長期で見れば引き続き注目の銘柄に違いなし! --- ✅ 投資家向け「今後のポイント」 1. クラウド部門の実力:kintoneなどの成長鈍化がないか注視。 2. スポーツ子会社の成果:愛媛オレンジバイキングスの収益やブランド効果は? 3. 株価バリュー評価:PER・PBRと他社比較で過熱感はないか。 4. 外部環境の変化:為替や競合動向、中小企業向け市場の景気変化にも目を。 --- 全体として、今回の業績上方修正によって「成長トレンドはまだ健在!」と市場が改めて評価した格好です。引き続きクラウド需要に支えられ、着実に企業価値を積み上げていく注目株ですね。 チームのことだけ、考えた。 サイボウズはどのようにして「100人100通り」の [ 青野慶久 ]会社四季報 2025年3集・夏号 [雑誌]
2025年06月26日
コメント(0)
-

中東情勢の懸念後退!レザーテックの株価が急上昇!今後の株価見通しをAIに聞いてみた!
--- 🧭 中東情勢の懸念後退 → リスクオン相場でレーザーテックが急上昇! 今日は「中東リスク後退」のニュースを受けて、東京市場が大きくリバウンド。その波に乗って、半導体関連の レーザーテック(6920.T) がぶっ飛びました📈 日経平均は終値で+436円超! レーザーテックの株価は +13.3%上昇 し、最新で¥18,355に急上昇 。 ⭐ なぜ今、レーザーテックに「火」がついたの? 1. 地政学の不安が沈静化 イラン核施設への攻撃リスクなどが後退し、投資家が「やれやれ」と一息。リスク選好に傾きました 。 2. 半導体株が一斉高! 半導体関連銘柄が一斉に買われる中、精密検査装置を手掛けるレーザーテックが特に恩恵を受けています。 --- 🧩 今後の株価見通し(ブログ調で簡潔に) ✔ 短期:上昇トレンドに乗って加速中! テクニカルでは 5日間連続上昇中、MACDも強気を示唆中 。 サポートラインは¥18,600あたりで安定。調整時もここが下値の支えになる可能性あり 。 > 「一気にグイッと来た!」って感じの動きだけど、一段落すると利確の波が来るかも。だから、押し目で買う作戦はありです。 ✔ 中期〜長期:需給とAI関連の追い風アリ! レーザーテックはEUVマスクの精密検査装置で世界シェア高く、AI・半導体拡大の流れに乗る企業 。 アナリストの12か月目標株価は約¥18,500〜¥17,500前後と、今の水準より+6〜13%余地あり 。 > 売る理由が乏しいんだよね、成長テーマに乗ってる以上は。 --- 🎯 投資スタンス別まとめ スタイル 今後のシナリオ 🏃♂️ 短期トレード 急騰後の「調整押し目狙い」が妙味。利確と再エントリーの繰り返しで利益をとる戦略。🧘♂️ 中長期ホールド レーザーテックの“AI・半導体の流れ”に乗るなら、今のエントリーは十分アリ。4Q決算や受注動向に注目! --- 🔍 特に注目すべきこれからの材料 半導体受注情報や製造プラン(次期決算発表付近に波があるかも) 中東情勢:再び緊迫するとリスクオン相場が巻き戻される恐れあり 国内外のマクロ&株式相場の流れ(米利下げ期待の継続をチェック) --- ✍️ まとめ > 中東の地政学リスクが後退 → 市場は一斉「リスクオン」→ 半導体関連が大噴火 → レーザーテックは**+13%超ショートラリー**。ただ、「急騰後の調整」も当然あるから、 短期なら利確&入り直し、中長期なら押し目でホールド が現実的な戦略。アナリスト予想には、1年で+6〜13%の上げ余地あり。材料(受注・決算・地政学)をしっかりウォッチしながら、うまく乗りこなすのがカギです🏄♀️ ---半導体物理学 [ 中山 正敏 ] 会社四季報 2025年3集・夏号 [雑誌]
2025年06月24日
コメント(0)
-

イラン・イスラエルが停戦合意!INEPEXの株価が大幅下落?今後の株価見通しをAIに聞いてみた!
こちらがイラン・イスラエル停戦合意による INPEX(ティッカー:1605.T/IPXHY)の株価動向です: --- 🌍 グローバル環境:停戦で市場はリスクオンに 6月24日、トランプ前大統領という特殊な立ち位置から「イラン・イスラエルの完全停戦」が発表されました。これを受けて: 原油価格が急落:ブレントで一時9〜10%超安、WTIも3%程度下落 世界株式が全面高:日本の日経平均も+1 %超上昇 為替市場ではドル安/円高傾向 つまり、一夜にして「安心&原油安 → 投資マインド改善 → 金融資産上昇」というシナリオが鮮明に。 --- ⛽ INPEX(1605.T / IPXHY)はどう反応? 1. エネルギー株セクターの苦戦 停戦により原油高リスクが遠ざかり、「原油価格の地合い低下」がエネルギー銘柄を直撃。 際立って、 INPEX株は前日比で約5%の急落 し、日経内でもエネルギーセクターの下落を引っ張った銘柄となりました 。 2. 投稿タイミングの関係 日本市場では停戦のニュースが伝わると同時に、WTI・ブレントが続落したため、INPEX株価も連動して調整が加速しました。 --- 🔍 今後の見通し ✅ 短期:原油安の“しっぺ返し”に注意 短期的には「原油売り → INPEX下落」が続く可能性あり。テクニカル指標でも、上値の重さが意識される場面です。 ✅ 中期〜長期:環境次第でリバウンド材料あり エネルギー需給バランスの変化(OPECの減産や世界景気回復など)は再び原油価格を押し上げ、INPEXも上昇に転じる可能性アリ。 企業自体のファンダメンタルズも堅調:2024年の売上は2.27兆円(+4.7%)、営業利益も約32.8%伸長 。配当も増配傾向で、2024年の年間配当は¥45、予想配当利回りおよそ4 %程度 。 🎯 目線別まとめ 投資スタンス シナリオ 短期トレード 原油安は一服しやすく、INPEXは調整継続の可能性。テクニカルに反発ポイントで利確を。中期ホールド 世界経済&需給改善の兆しがあれば原油高→INPEX押し目買いのチャンス。業績&配当も支え。 --- ✍️ 結論 > 今日は原油も地合いも一斉に「停戦安心買い」に舵を切った日。逆風の中、INPEXは-5%で目が回るような下げ。でもね、それって 「原油が元気じゃないから」 のお話で、INPEXの“中身”(売上・利益・配当)はむしろ健全そのもの。 > 🔄 だからこそ、チャートが落ち着いたタイミングで「また上がりそう」と読んで仕掛けるのが、ビジネス直感に勝るギャンブル。停戦と景気・オイル需給の組み合わせ次第で、INPEXは下げ止まって、ふたたび上昇トレンドに戻る可能性も全然ある! --- 🗓️ 補足:今後の注目材料 OPEC+会合(7〜8月):増産 or 減産?原油価格の鍵。 世界経済指標と日本GDP:景気回復ならオイル需要も強まる。 INPEX自身の決算(次回は8月8日予定):EPS・配当見通しに注目。 --- 要するに: > 「今は一時的にシンプルに下がっただけ。停戦して安心したら、また元気を取り戻す…かも?」そんな目線で、“調整をチャンス”としてINPEXを見つめ直すのが吉! 【ふるさと納税】【トヨトミ】対流形石油ストーブ「KS-67H」17~24畳
2025年06月24日
コメント(0)
-

日経平均株価の構成銘柄が決定!今後が熱いローム株の今後の見通しをAIに聞いてみた!
ロームが **2025年7月4日(金)**の取引開始から、日経平均株価の構成銘柄として新たに加わることが正式に決まりました📈これは、日本経済新聞社が6月20日に発表した最新の銘柄入れ替えで、TOBを経て上場廃止される見込みのNTTデータグループに代わり、ローム(銘柄コード:6963)が選出された形です 。---📅 主要なポイントまとめ1. 入れ替えの背景NTT(9432)がNTTデータグループ(9613)に対する公開買付け (TOB) を6月中旬に完了。NTTデータは上場廃止の可能性が高まり、日経平均からの除外が決定された 。代わりに、半導体・電子部品分野で高い成長性を持つロームが採用される運びとなりました。2. 効果(需給インパクト)大和証券による試算では、「約6.66日分の買い需要」相当がロームに集中する見込みとの試算があります 。日経平均に連動するETFやパッシブ運用ファンドへの組み入れにより、投資マネーが流入しやすくなると予想されています 。3. 市場の反応発表直後、ローム株は年初来高値を更新し、急騰。5営業日連続の続伸で、投資家心理も堅調です 。PTS取引(夜間取引)でも買い優勢で、日中以外でも強い関心が続いています 。---📝 今後の見通しは?✅ 短期観点:需給主導でしばらく上昇余地あり7月3日終値ベースで正式に日経平均に組み込まれるため、ETF組み入れやインデックス連動ファンドによる買いが集中するのは確実。これにより、入れ替え直前~直後まで強い上昇トレンドが期待できます。まさに「買い盛り」のタイミングですね。🔍 中長期観点:業績や半導体・電子部品市場が鍵ロームはパワー半導体やセンサー分野で欧州・米国の自動車・産業機器向けに強みを持っています。世界的な電動化シフトや生産装置の高度化に伴い、業績の追い風が継続する可能性大。ただし、半導体市況にはサイクルが存在。景気の鈍化や在庫調整による一時的な逆風には注意が必要です。🧭 注意点:需給と業績の二軸で判断を需給材料:7月初~中旬の上昇はほぼ確実。直後に一旦の調整が入る可能性も視野に。ファンダメンタルズ:ロームは自己資本比率も高く、安定経営に強みあり。中長期で見れば、高い成長軌道を維持する余地あり。📊 今後のシナリオ別株価見通し(ざっくり)シナリオ 短期(~7月中旬) 中長期(年末まで)強気 +10~15%の上昇 +20~30%の上昇調整あり +5~8%で一旦調整 横ばい~+10%の浮沈あり---📝 ワンポイントまとめ✅ 7月4日組み入れ直前の需給が最強バイオ:狙い目!⚠️ 中期的にも材料あり。ただし市況悪化には注意!💡 長期投資なら業績期待込みで保有も選択肢に!---ロームに注目が集まっている今、それぞれの投資スタイルに合った戦略を練っていくといいですね📌「半導体」のことが一冊でまるごとわかる [ 井上 伸雄 ]
2025年06月23日
コメント(0)
-

自己株式大幅消却!皆が愛用してるBUFFALOの株価の行く末をAIに聞いてみた!
以下、「バッファロー(証券コード6676)の自己株式消却と今後の株価見通し」についてまとめました👇 --- ✒️ 1. 自己株消却の中身をざっくり 2025年2月12日の取締役会で、自己株式取得の上限として普通株式2,800,000株・金額7,000百万円を承認。 実際には2025年5月8日〜13日の期間でToSTNeT‑3立会外買付を通じて、2,500,000株・総額約5,202.5百万円を取得。取得日は5月9日でした 。 取得理由は「株主還元の強化・資本効率の改善」に加え、外国投資家比率を引き下げ、外国為替・外国貿易法の規制を回避しやすくする狙いもあるとのこと 。 取得後、主な大株主である「ECMマスターファンド」の保有株が1,567,900株→1,207,900株(議決権比率10.33%→9.52%)へ目減りしたことも公表されています 。 --- 🌱 2. 自己株消却が株価に与える影響 株主還元強化:消却によって発行済株式が減り、1株当たり利益(EPS)や資本効率(ROE)が高まります。投資家の評価が上がれば株価上昇につながることも。 外国規制回避:外国投資家比率を下げる狙いが功を奏すれば、事業における柔軟性確保や将来M&A余地が評価される可能性アリ。 需給改善期待:大量買付により一時的に買い手が増え、需給面での好材料となり、結果的に下支え要因に。 --- 📊 3. 現在の株価水準とアナリストの声 株価水準:2025年6月19日時点、2,298円前後で推移 。 アナリスト平均目標:2,500円(上昇余地+9~10%)で中立判断 。 理論株価:PBR基準では約2,210円、上値目途2,534円。PERベースでは約2,468円、上値目途4,509円と算出 。 テクニカル:オシレーターは中立、トレンド系は上昇傾向で「押し目買い」圏 。 --- 🔮 4. 今後の株価見通し(ブログ風に) 起:消却実行で地ならし完了 消却による需給改善&EPS/ROEの押し上げ効果は見込めるため、短中期的には好材料。実際に株価は2,200〜2,400円のレンジで推移中。 承:業績動向がカギ 最新決算(2025年3月期)は、売上約1,431億円・純利益60.1億円、次期は売上1,060億円・純利益32億円と減益見通し 。業績回復が不可欠。 転:材料出尽くし後の行方 — 好材料出尽くし感が出れば、一時的な調整局面あり。 — 目先は2,200〜2,300円で反発基調を維持しつつ、中長期業績の改善が確認できれば2,500円を目指す展開にも。 結:まとめ 項目 内容 今の水準 2,200〜2,400円のレンジ安定中期目標 アナリスト&理論株価を基に2,500円程度が目安リスク 業績減速・消却効果の限界・世界景気鈍化注目ポイント 7月頃予定の四半期決算/業績見通し・外国投資家動向 --- ✅ 最終結論 自己株式消却は、EPS改善と需給引き締めによる株価下支え要素。 業績動向・中期見通しが不透明な面もあり、慎重ながらも期待感あり。 「2,200円台で拾える」「2,500円を超えるなら上昇トレンド再開」といったシナリオ別に戦略を構えるのが賢明です。 --- 引き続き業績発表・消却の進捗・外国投資家比率の変化など注視していくのがベストな投資スタンスですね。 【ふるさと納税】BUFFALO/バッファロー【高速モデル】リンクステーション LS720D ネットワークHDD 2ベイ 16TB/LS720D1602
2025年06月20日
コメント(0)
-
ついに!買収成立!日鉄の買収報道と今後の株価動向をAIに聞いてみた!
こちらが 日鉄(Nippon Steel、ティッカー: 5401.T) と USスチール(U.S. Steel、ティッカー: X.N) の最新ニュースと株価展望のまとめです。 --- 📌 M&A結果(2025年6月18日完了) 取得金額と条件日鉄はUSスチールを1株55ドル(約14.9〜15億ドル)で全株買収し、完全子会社化 。 ゴールデンシェア条項米政府が「ゴールデンシェア」を保持し、工場閉鎖や本社移転、重要買収などの戦略的判断に対する拒否権を保持 。 投資約束2028年までに米国内に約110億ドルを追加で投資することで合意 。 米国内の反応労組や一部政治家は懸念を表明。一方で関係者は技術移転や地域活性化に肯定的 。 統合後の規模日鉄は生産能力を約63から86百万トンへ引き上げ、世界第2位のスチールメーカーに躍進 。 --- 📈 株価の直近反応 日鉄(5401.T):M&A承認後に約2.5〜3%株価上昇。国内外の市場でポジティブ材料に反応 。 USスチール(X.N):プレマーケットで急騰、その後の終値も買収価格に近い水準で推移 。 --- 🧭 今後の株価展望 日鉄(5401.T) ポジティブ材料 米国市場へのアクセス拡大と保護される環境 → 収益基盤の強化 生産能力増強に伴うスケールメリット 長期投資によるキャッシュフロー改善 リスク材料 ゴールデンシェアによる経営判断の制限 増大する財務負担や資金調達コスト 米内の政治・労組との摩擦など、不確実性要素 🔍 短期見通し:当面はポジティブな心理が支え、下支え期待。📈 中長期見通し:投資回収が進めば、株価は緩やかに上昇する可能性大。ただし、ゴールデンシェアによる制約がリスクとなり得る。 USスチール(X.N) 買収による支援で株価は買収価格水準を中心に安定化。 デリスティングにより公開株式市場での取引は終了予定。一般投資家はEXIT済み。 --- ✅ まとめ 日鉄はM&Aを完了し、ゴールデンシェア契約や110億ドル投資を通じて米国展開を力強く推進。 株価は短期的に反応済みだが、中期以降は投資リターン次第でさらなる評価と成長が期待される。 ただし、政府権限による不透明性と財務負担の増加は継続リスク。 --- 会社四季報ワイド版 2025年3集・夏号 [雑誌]会社四季報 2025年3集・夏号 [雑誌]
2025年06月19日
コメント(0)
-
株価急騰!セガサミーHDの上昇理由と株価動向をAIに聞いてみた!
以下に、セガサミーホールディングス(6460.T)のマネジメントミーティング最新内容と今後の株価展望についてまとめました。 --- 📌 マネジメントミーティング報告(機関投資家向け・2025年6月18日開催) 本ミーティングでは以下の点が強調され、SMBC日興証券などから高く評価されています: 株価バリュエーション改善への取り組み:株主還元や指標向上に積極的な姿勢が示されたことで買いが優勢に 。 エンタメ事業の収益強化:トランスメディア戦略によるIP価値の拡大や、ライセンス収入、F2Pゲームといった多層的収益モデルの構築が進展 。 遊技機事業の復調見込み:新作許可の遅延はあるものの、強力なタイトルが控えており、みずほ証券は「下期から来期にかけて強含む可能性高い」との見方を示し、目標株価を3,700円から3,900円へ引き上げ 。 --- 📈 現在の株価トレンド(2025年6月19日終値:約3,665円) 6営業日連続上昇し、年初来高値を更新。2006年以来の高水準圏で推移 。 オシレーター系では「買われ過ぎ」、トレンド指標は上昇継続中。テクニカル的には調整を挟む可能性も示唆 。 --- 🔍 アナリスト評価と目標株価 アナリストのコンセンサスは「買い」(強気×7、買い×1、中立×1、売り×1)、平均目標株価は約3,755円(最大は4,151円)で、約+2–15%の上昇余地があると見られています 。 日系大手複数も強気継続、目標株価引き上げは3,900円前後 。 --- 🧭 今後の展望 項目 内容 短期(数週間〜半年) テクニカル的には調整入りの兆しがある一方、業績期待やアナリスト評価支援で3,500〜3,900円レンジでの値動きの可能性。中長期(〜1年先) 遊技機事業の本格回復とエンタメIP強化が進めば、目標株価(3,900〜4,150円)超えも視野に。 --- ✅ 結論 マネジメントミーティングでは成長・収益性、株主価値を重視した姿勢が明確に示され、大手証券・機関投資家からポジティブ評価。 株価は短期的には調整的な局面もあるが、中長期的にはアナリスト目標(3,900〜4,150円)に向けて上昇余地あり。 投資指標(PER約20倍、PBR約2倍、配当利回り1.5%)もバランス良く、資産として検討に値。 --- 投資は自己判断で!☺️私は一旦売りました😋みんなはどうした? 会社四季報ワイド版 2025年3集・夏号 [雑誌]会社四季報 2025年3集・夏号 [雑誌]
2025年06月19日
コメント(0)
-
25.9万台の車両リコール発生!関税含めてあの企業の株価動向をAIに聞いてみた!
ホンダ(Honda/ティッカー:HMC)の現在株価は約29.36ドルで、今日わずかに下落しています。 --- 🛠 リコール情報:ホンダ車への影響 1. 米国で25.9万台の車両リコール ホンダ(Acura TLX/MDX、Honda Pilot等)のブレーキペダルに不具合が見つかり、米国で259,033台のリコールが発表されました。ブレーキ機能低下の恐れがあり、安全性への懸念が短期的に株価にマイナスの影響を与える可能性があります。 2. オートバイ(モーターサイクル)関連リコール Motor Sports NewsWireによると、2024年XL750や2025年CMX1100、CRF1100など1,016台にオイル漏れでリコール対応が行われる予定です。規模は比較的小さく、株価への影響は限定的かもしれません。 --- 📉 トランプ氏の関税政策とその周辺 自動車関税の引き上げが示唆 トランプ元大統領は、自動車の輸入関税(現在25%)引き上げの可能性を再度示唆し、これが「米国内の生産投資を促す」と述べています。 消費者の“駆け込み購入”の反動 2025年5月に米国の小売売上が前年最安記録を更新、車販売も3.5%低下。先回り購入の反動が自動車産業に響いています。 業界での懸念とリスク評価 バンクが自動車セクターに対してネガティブ見通しを示し、関税によるマージン圧迫や消費減速が見込まれているとの分析もあります。 --- 株価の展望とリスク要因 短期的影響 リコールニュース:安全問題が浮上するたび、投資家心理が悪化し、一時的な株価下落要因。 消費者動向:関税に対する懸念の反動で自動車販売が鈍化すれば、業績見通しに否定的影響。 中長期的展望 トランプ関税継続 or 引き上げ:実行されれば、ホンダの米国製造比率が低いため、コスト上昇や価格転嫁の難しさで収益性低下の恐れ。 国内生産の拡充圧力:需要カバーとコスト調整のため米国内に製造拠点を強化する可能性も。その際は一定の評価につながる可能性もあります。 グローバル貿易摩擦状況:米中や日米の関係悪化が続くと、輸出依存度の高いホンダへのリスクは継続。 アナリストの見解 一部では関税の段階的導入や過度な強硬姿勢が業界の利益を圧迫する一方、GMやFord等米国企業はコスト転嫁力で耐えうるとの見方も。 Morgan Stanleyなどは“中古車市場やアフター部品市場への移行が起こる”と推測し、マージン圧迫の懸念を指摘中。 --- 🧭 投資家へのアドバイス シナリオ 影響と期待 関税強化(+輸入車関税の引き上げ) コスト増 → 利益面の圧迫、株価にネガティブ米国生産シフト強化 初期投資コスト増 → 中長期では利益性の安定にもつながる可能性関税の一部緩和 or 予想以上の対応 政策リスク後退 → 投資家心理回復・株価反転期待 今後の注目MR 政府の関税実施時期、シナリオ詳細 ホンダの米国内生産計画(新工場やライン投資) 四半期決算やガイダンス、特に米国売上・コスト要因の動き --- ✍️ ご参考までに 短期的に:リコールによる混乱や販売鈍化→株価ネガティブ圧力 中長期的に:関税リスクが織り込まれるか、供給チェーン改革と生産戦略次第で回復の可能性あり 注目点:今後の関税動向、ホンダの生産体制改革、業績ガイダンス ---会社四季報ワイド版 2025年3集・夏号 [雑誌]
2025年06月18日
コメント(0)
-
「DX」ならこの企業!テモナの株価動向AIに聞いてみた!
テモナの子会社である サブスクソリューションズ株式会社 がこのたびリリースした「なんでも受発注DX」は、BtoB企業向けに設計されたクラウド型の受発注効率化&販促機能付き注文管理プラットフォームです 。---🛠 「なんでも受発注DX」の主な特徴1. **受発注〜請求入金までの業務を“一元化&自動化”**手作業や複数システムによる煩雑な業務を統合し、ペーパーレス化やヒューマンエラー削減を実現 。2. 販促機能搭載で既存顧客のLTV最大化&新規リード獲得支援受注と並列で販促機能を搭載することで、販売チャネル強化を支援 。3. 柔軟な商材・サービス形式に対応無形サービス、SaaS、物販、消耗品など“どんな商材でもOK”。販売形態も月額/従量課金/分割/通常販売まで網羅 。4. 多チャネル・多拠点・多倉庫・多ブランドに対応マルチテナント型のマーケットプレイス運用から本部・支店間発注まで複雑な業務フローに幅広く対応 。5. サブスククレジット(分割決済)機能の標準搭載サービスの導入時に分割・サブスク型クレジット決済が可能 。このように、BtoB事業者が抱える受注/請求/決済/販促などの重複業務を簡素化しつつ、売上・LTV強化を意図した包括的DXプラットフォームといえます。---📈 テモナの株価見通し現状(2025年6月中旬時点)株価は約239〜249円付近で推移 。足元のトレンドは「上昇基調」。5日・25日・75日・200日移動平均線いずれも上向きで、日本株全体と比較しても強気トレンド 。アナリストやテクニカル指標による評価みんかぶAI診断:395円で「買い」(6/16時点) 。以前は365円評価でしたが、直近で上方修正され強気評価強まる。株予報Pro(PBR手法):理論株価:208円上値目途:233円下値目途:184円 。 → 現状株価(239円)は上値目途をやや超過しており、理論水準を上回っている模様。テクニカル分析(Asset-alive/IFIS等):オシレーターでは“過熱圏”との警戒あり。トレンド指標は明確な上昇トレンド継続中。トレンドフォローでの押し目買いは可能 。市場センチメント・投資家反応掲示板では「今期黒字転換予想」「400円目標を期待」といった声が散見され、エモーショナルな上昇期待も確認 。---🔍 総合まとめ(株価見通し)ポジティブ要因 ネガティブ要因・注意点✅ 子会社主導でDX商材をリリースし、売上寄与の可能性大 ⚠️ 理論株価やオシレーターでは“過熱”の兆し✅ AI診断や投資家センチメントでは「買い」評価が継続 ⚠️ 株価が既に上値圏にある点の警戒必要✅ 上昇トレンドにのっており、短中期での更なるリターンも期待 ⚠️ 市場環境(円安、金利等)の影響も留意必要短中期においては引き続き上値トレンドを期待できますが、理論水準超過に起因するテクニカル上の“利食い”圧力や、業績進捗と市場環境が重視される局面では調整局面が入る可能性もあります。---✅ 今後注目すべきポイント1. 「なんでも受発注DX」の契約数/導入実績2. 5月決算(黒字転換)の四半期進捗およびガイダンス3. 国内外経済環境(金利・為替・株式相場)による影響これらが揃えば、株価は300〜400円台を視野に入り、逆に進捗が停滞すれば200円台前半への調整も考えられます。---💡 結論子会社製品のリリース→業績寄与期待が高まる中、投資家評価は強め。ただし、テクニカル面ではやや過熱感があり、業績バックが取れるかが今後の焦点。中長期的には「DX展開資産」を抱えるテモナ自体の企業価値向上に寄与する可能性あり、きちんと業績フォローしながら、押し目を拾う戦略が有効と考えられます。---投資は自己判断で!☺️会社四季報 2025年3集・夏号 [雑誌]
2025年06月17日
コメント(0)
-
私の推し株が株式分割!ジモティーの今後の株価についてAIに聞いてみた!
ジモティー(証券コード 7082)は、2025年6月30日を基準日として、1株→2株の株式分割を実施します(効力発生日:7月1日) 。これは、株価が現在約2,300円台ですので、投資単位(100株)当たり約23万円から、約11–12万円へと引き下がることになり、より多くの個人投資家にとって“買いやすく”なることが期待されています 。 --- 🔍 株式分割に込められた狙い 流動性の向上:株価が割安に見えることで、売買が活発化する可能性があります。 投資層の拡大:10万円台前半で10万円単位で購入可能になるため、少額投資希望の層への訴求効果が見込まれます 。 --- 📈 分割発表後の株価反応 2025年6月16日時点で、発表を受けて株価は年初来高値を更新し、+8〜9%程度上昇しています(約2,366円→2,390円) 。 --- 📊 今後の株価見通し 観点 内容 アナリスト評価 現在は「中立」、平均目標株価は 1,400円 前後で、今の株価から-40 %ほど下落余地ありと見られています(目安値:約1,400円) 。理論株価(PER・PBR基準) 理論値はPER基準で約1,623円、PBR基準で1,698円、上値目途は2,241〜2,258円と試算されています。業績予想 2025年12月期の売上予想:約2,000百万円、EPS:約93.9円と好調で、PERは約25倍、水準としてはやや高評価とも考えられます。 --- 🧭 今後の展開:注目ポイント 1. 効果の持続性:分割効果は短期的に株価を押し上げますが、長期では企業の業績や成長戦略が株価を左右します。 2. 業績の推移:売上高・利益ともに堅調に推移しており、安定成長が継続すれば市場評価の改善も期待できます。 3. PER・PBR評価:現在株価は理論株価より全般的に高いため、将来的な成長加速がなければ、値動きは上値が重くなる可能性があります。 4. 外部環境の影響:日本株全体の地合いや金利・為替・新興市場の流動性なども影響します。 --- ✅ 総括 今回の株式分割は、流動性向上と個人投資家の参入障壁を下げるという意味でポジティブ材料ですが、その後の中長期的な株価の伸びには、やはり企業の業績成長と市場からの評価改善(PERやPBRの適正化)が不可欠です。 短期的には分割材料による押し目買い余地がありますが、目安株価は1,600〜2,200円の間と理論値で推定されます。一方で、アナリストは1,400円と見ており、現在の株価にはリスクも伴っています。 📌今後のシナリオ: 強気の場合:業績がさらに伸び、業界内での存在感が高まり、PERが落ち着いてくれば、2,200〜2,500円まで目指す展開も。 慎重な見方:業績横ばいや外部環境悪化が続けば、アナリスト予想の1,400円台まで調整の可能性あり。 --- 🔜 次にウォッチすべきタイミング 分割後の市場反応(7月以降):出来高、信用残、高値圏での動きを見て反応を判断。 四半期決算(2025年Q2~Q3):業績動向が出そろい始める時期。 外部環境:金利、為替、日経平均などマクロ環境の変化。 --- 株は自己判断で!☺️会社四季報ワイド版 2025年3集・夏号 [雑誌]
2025年06月16日
コメント(0)
-
まだ間に会う?みんな大好きあの企業が株式分割!
こちらが現在のイオン(8267.T)の株価情報です:---📌 株式分割の内容(6月12日発表)基準日:2025年8月31日分割比率:1株を3株へ(1:3) 期末配当予想:分割前20円 → 分割後7円に修正(分割換算では21円。年間40円→41円でやや増配) 株主優待の変更:分割前は100株以上で優待カード(3%キャッシュバック)、500株以上で4%、1,000株以上で5%など。分割後は最低保有単位が100株→分割後100株(実質1/3の投資額で取得可能) 300株未満向けの還元枠が新設、3年以上保有した長期株主への基準株数も変更➡️ 実質的に、投資のハードルは3分の1に引き下げられ、株主優待の取りやすさが向上しています。---📈 今後の株価見通しアナリストのコンセンサス中立評価が中心(中立4人、売り3人)12ヶ月目標株価は 約3,493円、現在株価(約4,449円)から約21%の下落余地ありと見られています 理論株価(水準)PBR基準理論株価:約4,202円(下値目途)~4,492円(上値目途) PER基準理論株価:約4,695円が中間値、上値は5,301円、下値目途4,095円 ➡️ 現在の株価は理論的にも割高~やや割高圏。---🔍 強み・リスク・展望強み流動性向上と個人投資家層の拡大を見込んだ分割発表により、短期的には株価に追い風デジタルシフトやアジア展開の推進、2026年度業績は最高益が視野にあるとされている株主優待制度が投資しやすく改善され、配当と優待の魅力が増す懸念点現在の株価は割高水準で、目標株価には既に価格が織り込まれている可能性あり原材料価格の高騰や収益圧迫のリスク、PERも高水準---💡 投資家視点での考察投資スタンス 判断ポイント短期トレード 分割発表による需給改善で一時的な上昇期待あり。ただし、アナリストの目標値を意識するとリスクも高い。**中長期保有(配当・優待目的)** 低投資額で優待権利が取れるチャンス。業績成長期待もふまえ、長期投資向き。ただし割高圏で買うタイミングには慎重さが必要。慎重派 分割後の調整や割高修正を見越して、一旦下げを待ってから参入するのも有効。3,800円台~4,200円台を目安に検討されては。---📝 まとめイオンは 2025年8月末を基準に 1:3の株式分割 を実施し、配当も若干増配へ。株主優待の取得ハードルが大幅に下がる 。アナリスト評価は「中立」。12ヶ月先の株価目標は約3,493円、理論株価も割高示唆。ただし分割効果で需給改善のポテンシャルあり。短期と長期で見方が異なる:短期トレードではチャンス、長期保有では優待・配当目的で有望。ただし割高圏であることと市況変動リスクを踏まえ、価格がこなれるのを待つのも賢明。---▶️ 次に取るべき行動すぐに保有を考える場合:300株以内の分割後優待枠も検討。配当+優待+成長を狙うスタンスに向いています。慎重派の場合:3,800円~4,200円台までの調整を待ってから買い増す戦略が有効です。🔍 情報収集を継続:**7月の第1四半期決算(7/11発表予定)**を次の重要な材料として注目しましょう 。---特定銘柄への投資は自己判断でお願いします 😊会社四季報 2025年3集・夏号 [雑誌]
2025年06月15日
コメント(0)
-
株価が急進!!エス・サイエンス(5721)の今後をAIに聞いてみた!
🌟エス・サイエンスは何をやってる会社?会社四季報 2025年3集・夏号 [雑誌]エス・サイエンス(英語名:S Science Company, Ltd.、東証スタンダード:5721)は、以下の3本柱を中心に展開する日本の多角的な事業会社です。---🧭 主な事業内容1. ニッケル製品(非鉄金属)ニッケル地金や硫酸ニッケル、塩化ニッケルなどを製造・販売。埼玉・川口の工場を拠点に、メッキ用途や化学用途向けに供給する老舗の金属メーカーです 。2. 不動産関連不動産の売買、仲介、賃貸管理などを手がける。保有物件の売却益で収益を得ており、小規模ながら不動産業も収益の一部を担います。3. 教育事業(学習塾)「WIN」や「FELIX」などの中学受験向け塾を関西圏で展開。子会社吸収やフランチャイズ展開を通じて展開規模を調整中です。---🔀 新規展開・戦略クリプトアセット(暗号資産)事業部を新設し、ビットコインの長期保有やNFT/DeFi関連の技術開発、企業向けブロックチェーン導入支援などに参入。財務安定化を狙う戦略です 。DXソリューション(Smart DX)事業部:小売店向けに電子棚札、監視カメラ、AI・IoTを活用した業務効率化サービスを提供しています 。---📊 直近業績の概況2025年3月期の連結売上高は約6.34億円(前年度比−11.7%)。ニッケル価格下落等の影響により、営業損失約2.9億円、純損失約0.96億円という厳しい状況でしたが、子会社売却による特別利益も計上しています 。---🧩 まとめエス・サイエンスは、**「金属」+「不動産」+「教育」**という伝統的な柱に、暗号資産・DXという未来型のビジネスを加えた多角経営を進めています。一方で主力のニッケル事業に収益が依存しており、暗号資産やDXはいままさに立ち上げ期。今後の成果と収益化が大きな注目ポイントです。🌟今後の成長性は?会社四季報 2025年3集・夏号 [雑誌]エス・サイエンスの今後の成長性について、期待されるポイントとリスク・懸念点の両面から整理します。---✅ 成長性に期待できるポイント1. 暗号資産・ブロックチェーン事業の立ち上げ2024年度に「クリプトアセット事業部」を新設。NFT、DeFi、DAO、Web3など先端技術分野への参入を表明しており、成功すれば新たな収益源となりうる。長期的なビットコイン保有も表明しており、資産価値の上昇があれば評価益が期待されます。> 💡特に中小企業でブロックチェーン支援を行える企業は少なく、BtoBサービスが確立すれば差別化要因になります。---2. DXソリューション事業(Smart DX)小売業向けに電子棚札、AI監視カメラ、IoTなどを提供。日本の小売業のDXはまだ発展途上であり、今後需要が高まる領域。省人化・省力化の波に乗れば拡大余地あり。---3. 教育(学習塾)事業の拡大可能性関西圏の中学受験ニーズは根強く、個別指導塾・小規模塾は市場として安定。少子化でも「教育投資の単価上昇」が期待されるため、収益性の維持が可能。---4. 不動産再評価・資産運用による収益化過去に取得した不動産の含み益をうまく使えば、短期的な資金確保や利益計上が可能。すでに一部子会社の売却で特別利益を得ている実績あり。---⚠️ リスク・懸念点1. 主力のニッケル事業の収益低下市況に大きく依存(2024〜2025年は価格下落で赤字)。収益の柱としてはすでに成長性が乏しく、将来性には疑問あり。2. 新規事業がまだ立ち上がったばかり暗号資産・DX・Web3事業はいずれも「準備段階~初期フェーズ」。収益化まで時間がかかり、競合も多いため不確実性が高い。体力のある大手との競争に耐えうるかが鍵。3. 業績の不安定さと財務リスク2025年3月期は営業赤字(約2.9億円)、継続的な赤字が続けば財務体力の問題も。投資資金の確保方法(増資・借入)によっては既存株主への影響あり。---📈 成長性の総合評価(現時点)項目 評価新規事業の将来性 ⭐⭐⭐⭐☆(暗号資産・DX分野のポテンシャルは大)既存事業の成長性 ⭐⭐☆☆☆(ニッケル・不動産は低成長)財務体力・安定性 ⭐⭐☆☆☆(赤字体質を脱却できるかが課題)全体の期待度(長期) ⭐⭐⭐☆☆(可能性はあるがリスクも大きい)---🧠 投資・注目のポイント**「Web3やDXへの先行投資が収益に結びつくか」**が最大の注目点。投資対象として見るなら、**テーマ株的な視点(短中期で材料が出れば値動きあり)**で見るのが現実的です。逆に、長期の安定収益を狙う銘柄ではないと考えた方がよいです。---🌟株価が急進!今後の株価はどうなる?会社四季報 2025年3集・夏号 [雑誌]以下はエス・サイエンス(5721)の直近株価情報です:---📊 現状分析前日比 +19%と急騰:6月13日に262円と急上昇。短期的に注目株化しており、掲示板などでも賑わっています 。テクニカル指標が過熱水準:RSIやストキャスが買われ過ぎの「過熱圏」。トレンド系では上昇継続中だが、「利益確定ゾーン」にも入ってきています 。チャートでは強い買いシグナル:TradingViewでも「本日買い」「1ヶ月・1週間強い買い」と評価されています 。---🔮 今後の株価展開ポイント1. 調整局面の可能性が高いオシレーター指標が過熱を示しており、短期的には一時的な利食い売りや調整下落が起きやすい局面です。2. 材料次第で更なる上昇へ暗号資産部門の新情報(例:ビットコイン追加投資や提携発表など)。DX・教育関連での提携・受注などポジティブ要因が出ると再度株価が跳ねる可能性があります。3. トレンド崩れのリスクチェック25日移動平均を下回るような調整が入ると、短期トレンド崩壊が懸念されます。出来高や信用残の動向にも注視(短期リバウンド後の本格下落に繋がる可能性あり)。4. 中長期では業績改善が不可欠現時点はテーマ性・テクニカル評価が主導。暗号資産・DX・教育の収益化が進まなければ、上値余地は限定的になる可能性も。---✅ 総合判断観点 短期 中長期テクニカル 過熱・調整圧力強い トレンド上昇継続中も揺らぎありファンダメンタル 短期材料次第で変動 新規事業の収益化が鍵リスク 利益確定売り・調整 中期業績未達で下落も結論直近の急騰はテクニカル主導で、材料なしでは調整リスクが高いです。中長期的には新規事業の進展と収益化が株価を支えるポイントになるでしょう。---🧭 投資に向けた戦略提案短期トレード派向け:テクニカル指標が示す調整局面を狙った利益確定逆張りや、押し目買いを検討。中長期投資派向け:事業進捗、IR発表、決算に注目し、収益化が見込まれる動きが出次第、ポジション構築。---
2025年06月14日
コメント(0)
-
今が熱い!gumi(3903)の株価についてAIに聞いてみた!
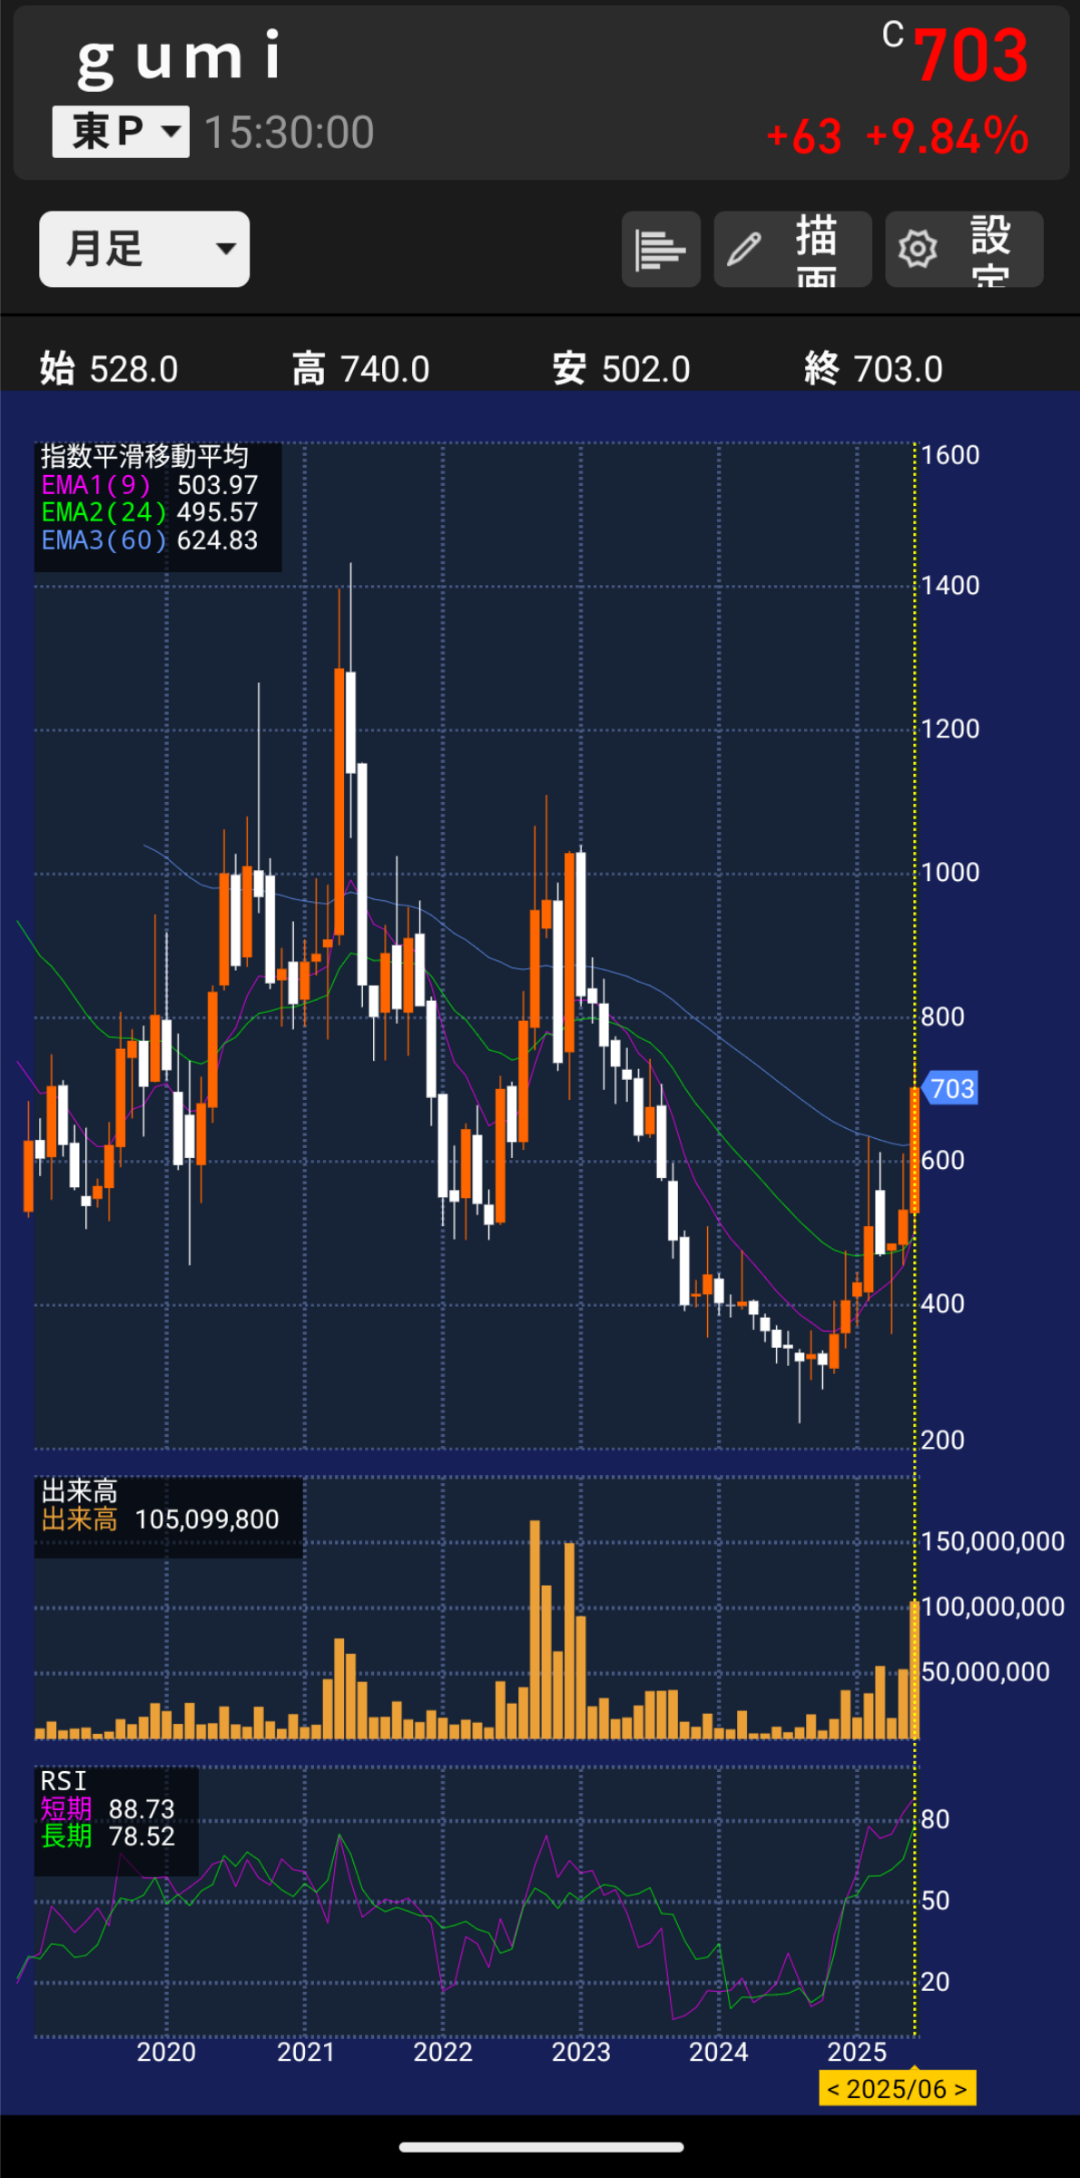
🌟gumiは何をやってる会社?株式会社gumi(証券コード:3903)は、主に2つの事業領域を中心に展開している日本のデジタルエンタテインメント企業です。---🎮 モバイルオンラインゲーム事業自社開発のタイトル(例:「ファントム オブ キル」「誰ガ為のアルケミスト」)を企画・開発・運用。他社有力IPを活用したゲームの開発にも力を入れています。国内で成功したタイトルの多言語化・ローカライズを経て、海外配信も推進中 。---🔗 ブロックチェーン・XR(VR/AR/MR)事業ブロックチェーンゲームやNFTの開発・運用、ノード(検証者)運営、有力ブロックチェーン企業への投資・提携を実施 。XR技術(VR/AR/MR)領域への投資および、映像・Webなどデジタルコンテンツの制作も手掛けており、社会課題解決のための技術を活かしたサービスも展開中 。---🌍 会社の規模・拠点2007年設立。従業員は約800~860名(連結)程度 。本社は東京都新宿、福岡支社、海外ではシンガポール・台湾・米国(サンフランシスコ)などに拠点を持つ国際的な展開 。---💡 最近の動き(2025年)ビットコイン約10億円分を取得し、ノード運営の強化やWeb3領域への本格参入を進める姿勢を示しています 。---📝 まとめ事業領域 内容モバイルオンラインゲーム 自社・他社IPを使ったヒット作の開発と長期運用、海外展開ブロックチェーン・XR技術 ゲームやNFT、ノード運営、XR投資・開発拠点・規模 国内外に展開する大手グローバル企業つまり、ゲームを作る会社としてスタートし、現在はブロックチェーンやXRなどの次世代技術にも注力する総合デジタルエンタメ企業、と言えます。🌟競合他社はどこになる?gumiの競合他社は、gumiの**事業領域(モバイルゲーム × ブロックチェーン・XR)**に応じて大きく2タイプに分けられます:---🎮 1. モバイルゲーム事業の競合これらはスマホ向けゲーム(特にRPGなど)を企画・開発・運営する企業で、gumiと近いビジネスモデルです。企業名 主な特徴スクウェア・エニックス 有力IP(FF、DQ)を持ち、自社運用タイトルも多数。gumiと共同開発した実績あり。コロプラ スマホ向けアクション・RPGで成功。「白猫プロジェクト」など。グリー(Wright Flyer Studios) 自社開発に加えてVTuber事業などにも進出。アカツキ ソーシャルゲーム開発&IP事業を展開。「ドラゴンボールZ ドッカンバトル」など。ミクシィ 「モンスターストライク」などが有名。エンタメ全般に展開。---🔗 2. ブロックチェーン・XR事業の競合gumiが力を入れているWeb3(NFT・ブロックチェーンゲーム)やXR(VR/AR/MR)領域において、同様に積極投資・開発している企業群です。企業名 主な特徴double jump.tokyo 国内最大級のブロックチェーンゲーム開発企業。「My Crypto Heroes」など。gumiも出資。CryptoGames株式会社 NFT×カードゲームなどを展開。「CryptoSpells」開発。Thirdverse VRゲームとブロックチェーンゲームを開発・提供。gumi出資先。MetaTokyo(メタトーキョー) メタバース×NFTコンテンツで展開。gumiが出資。MyDearest VRゲーム開発。gumiの投資先でもあり、VR系の競合兼パートナー。---📌 まとめ:gumiの競合の特徴領域 主な競合 ポイントゲーム(スマホ) スクエニ、コロプラ、アカツキ等 IPやヒット作を持ち、開発力・運営力がカギブロックチェーン/Web3 double jump.tokyo、CryptoGames NFT/トークンを活用した新時代のゲーム市場XR/VR MyDearest、Thirdverse ハード・技術の進化に依存。新規市場の開拓中---🌟今日株を買ったら来年はどうなる?---gumiの株を「今日買ったら来年どうなるか?」という問いについては、正確な未来予測は不可能ですが、2025年時点の情報から読み取れる将来の可能性とリスクを整理することはできます。✅ 【ポジティブ材料】1. Web3・ブロックチェーンへの本格参入ビットコイン保有やノード運営、ブロックチェーンゲームの開発などWeb3領域への投資を加速中。トレンドに乗れば市場の評価は一気に高まる可能性あり。2. 自社ゲームIPの安定運用と海外展開「誰ガ為のアルケミスト」など長寿タイトルを多数保有。国内で作ったゲームをローカライズして海外展開中で、成功すれば大幅な増収も。3. 戦略的な投資活動将来性ある企業への出資(ThirdverseやMyDearestなど)を積極的に実施。投資先が上場や成長すれば、含み益や業績に反映される。⚠️ 【リスク・懸念材料】1. ゲーム業界全体の競争激化新作のヒット率は年々下がっており、開発費だけが膨らむリスクあり。サービス終了による減収のリスクも常にある。2. Web3市場の不安定さ仮想通貨の価格変動が業績や投資評価に直結。規制やセキュリティ問題で市場縮小の可能性も。3. 財務的にはややリスクあり売上は安定しているが、営業利益率は年によってブレがある。投資先頼みの面もあり、本業の収益力強化が課題。📊 株価の動向(※2025年6月時点での参考)2023~2025年にかけてはおおむね横ばい〜下落傾向で、100円台〜300円台の間を推移。時価総額は小さく、いわゆる「小型株」。ボラティリティ(値動きの大きさ)が高く、短期的には上昇・下落の波が激しい。📌 結論:「来年上がるか」は予測困難。ただし…視点内容長期視点Web3・VRへの布石が花開けば株価は大きく上昇する可能性あり。将来性に期待。短期視点仮想通貨市況・新作ゲームの成否次第で乱高下。リスクも大きい。投資スタイル別✔ 長期ホルダー(数年視野)には「仕込み時」と見る投資家も。✘ 短期トレーダーには値動きが荒く、ややハイリスク。会社四季報ワイド版 2025年3集・夏号 [雑誌]
2025年06月13日
コメント(0)
-
NTT(9432)の株価の動向をAIに例えてもらったら…
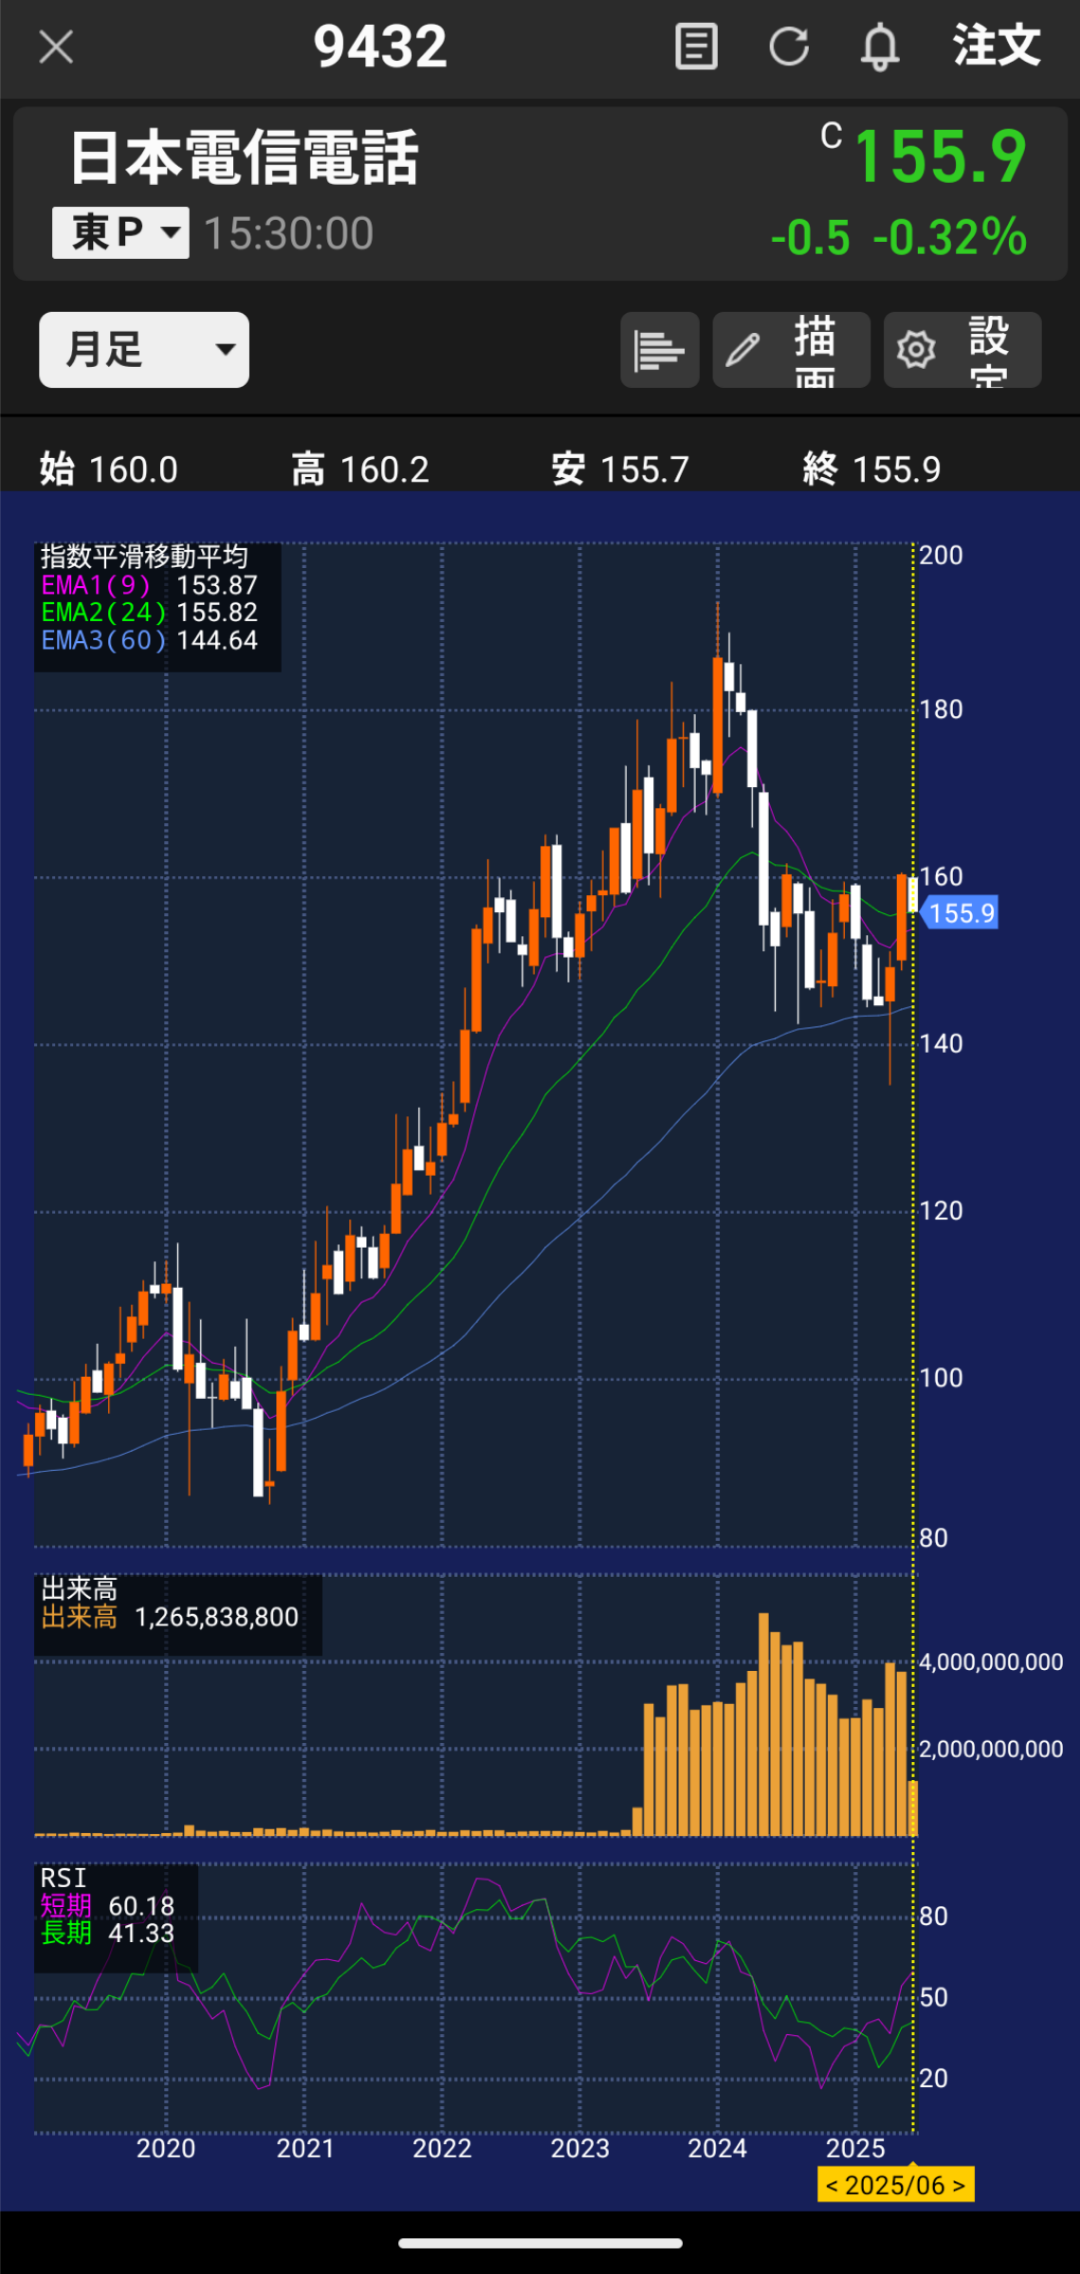
🏯 「堅実な城の石垣」NTTの株価は、長年にわたり大きな暴騰や暴落を見せることが少なく、比較的安定して推移してきました。そのため、> 「急に跳ね上がることはないが、じわじわと着実に積み上がる石垣のような動き」と例えることができます。---🌟NTTってどんな会社?NTT(日本電信電話株式会社)は、日本を代表する情報通信の巨大企業で、元は国営の電話会社です。以下にわかりやすくまとめます。---📌【基本情報】正式名称:日本電信電話株式会社(Nippon Telegraph and Telephone Corporation)設立:1985年(民営化)本社:東京都千代田区上場:東証プライム市場(証券コード:9432)---🏢【NTTってどんな会社?一言で言うと】> 「日本の通信インフラを支える、超巨大な“通信の土台”」---📡【主な事業内容】NTTグループは多くの子会社を持ち、さまざまな分野で事業を展開しています:子会社 主な事業内容 例えNTTドコモ 携帯電話・スマホ通信 「みんなが使うスマホの道」NTT東日本・西日本 固定電話・光回線(フレッツ光) 「家や会社をつなぐ高速道路」NTTデータ ITシステム・DX支援 「企業のデジタル化を支えるエンジニア軍団」NTTコミュニケーションズ 法人向けネットワーク 「企業間を結ぶ専用通信網」---🌍【特徴】通信インフラの要:地震・災害時にも重要な役割を果たす。研究開発にも強い:「NTT研究所」では先端技術(AI、光通信、量子技術など)を開発。国内外に展開:NTTデータなどは海外売上も拡大中。---💬【イメージで例えるなら?】> 「日本全国に道・橋・トンネルを作ってきた土木会社のような存在。ただし、その道は“通信の道”。」---🌟最近買収に活発?こちらが最近のNTTに関する買収・資本提携の主なニュースになります:---🔍 最近の主要な買収・出資動向1. NTTがSBIホールディングスに約1,100億円を出資し、約8.91%の株式取得へNTTはデジタル技術と金融サービスの連携を目指し、約1,100億円(約7.55億ドル)を投資してSBIホールディングス株の8.91%を取得するキャピタルアライアンスを発表しました 。SBIは新株を約2,700万株発行し、資本提携の一環としています。2. NTTドコモ、SBI住信ネット銀行を約5.1 Bドル(約5,000億円)で買収検討NTTドコモ(NTTグループの携帯子会社)は、オンライン銀行「SBI住信ネット銀行」の約66%の株式を取得し、同銀行を非上場化する大規模TOB(株式公開買付)を実施中です 。買付価格は1株4,900円、TOB期間は2025年5月30日〜7月10日、NTTドコモによる初期出資額は約2,336億円となっています。3. NTT、子会社NTTデータにおいて残り株式の約42%(時価約2.37兆円)を取得へNTT本体が旗下NTTデータ株(現在存22.3%保有)に対し、全残株を株式公開買付により取得する大型TOBを発表。取得総額は約2.37兆円(約164億ドル)、買付価格は1株あたり4,000円、TOB期間は2025年5月9日〜6月19日です 。この取引は、AIやデータセンター強化を背景にグローバル展開を加速させる狙いがあります。---💡 まとめと背景NTTは 通信にとどまらず、「金融」と「デジタルサービス」領域へ戦略的な拡大を強めています。特に、金融分野での存在感強化(SBIホールディングス出資+NTTドコモによるオンライン銀行買収)が鮮明です。また、デジタル・ITサービスの中核企業であるNTTデータを完全に子会社化し、意思決定の迅速化とシナジー創出を目指しています。これらはいずれも、AI導入やDX推進、データ利活用といった時代の要請に基づいており、NTTの「通信インフラ」から「通信+プラットフォーム+金融」の総合企業への進化を示唆しています。---🌟NTTの株を今日買ったら来年どうなる?NTTの株を今日買ったら、来年どうなりそうか?──これは確実には誰にも言えませんが、**「今の状況・将来の見通し・リスク要因」**をもとに、できるだけわかりやすく見通しをお伝えします。---✅【結論:大きな急騰は期待しにくいが、安定配当+中長期成長の土台あり】> 「定期預金よりはリスクあるが、長期で見れば土台のしっかりした“配当付き通信銘柄”」---📊【NTT株の現状(2025年6月時点)】株価水準:2023年の株式25分割後は低位(100円台前後)で推移配当利回り:おおよそ2.5〜3.5%台(時期により変動)業績:通信インフラは安定収益、NTTデータの統合・SBIとの提携などで成長余地も---🔮【1年後の見通し(2026年6月ごろ)】観点 ポジティブ要素 リスク要素株価 ・NTTデータ完全子会社化で効率化 <br>・SBIとの提携で金融DX強化 <br>・AI投資・量子通信など期待 ・成長鈍化(国内通信市場は飽和)<br>・金利上昇でディフェンシブ株の魅力低下<br>・政策による通信料金引き下げ圧力配当 ・連続増配方針を掲げており、来年も増配の可能性あり ・収益悪化すれば減配もゼロではない(ただし確率は低め)株主還元 ・自社株買いの余地あり <br>・長期保有優遇制度あり(株主優待はないが、長期で利回りが高まる傾向) ・短期のキャピタルゲイン(値上がり益)には期待しにくい---📘【こんな人に向いている】毎年安定した配当を得ながらじっくり資産を増やしたい人銀行預金よりは少しリスクを取っても元本が大きく減りにくい投資をしたい人通信・ITインフラに将来性を感じる人---⚠️【注意点】短期で2倍・3倍の株価上昇はまず期待できません「防御力は高いが、攻撃力は控えめ」な銘柄です株主優待はなく、値動きも地味なことが多いので、退屈に感じる人もいるかも---💬 たとえるなら…> 「丈夫な橋の下でゆっくり魚釣りしてるような投資」→ 急流には乗れないけど、**大雨にも耐える安心感と小さな収穫(配当)**はある---会社四季報ワイド版 2025年3集・夏号 [雑誌]
2025年06月12日
コメント(0)
-
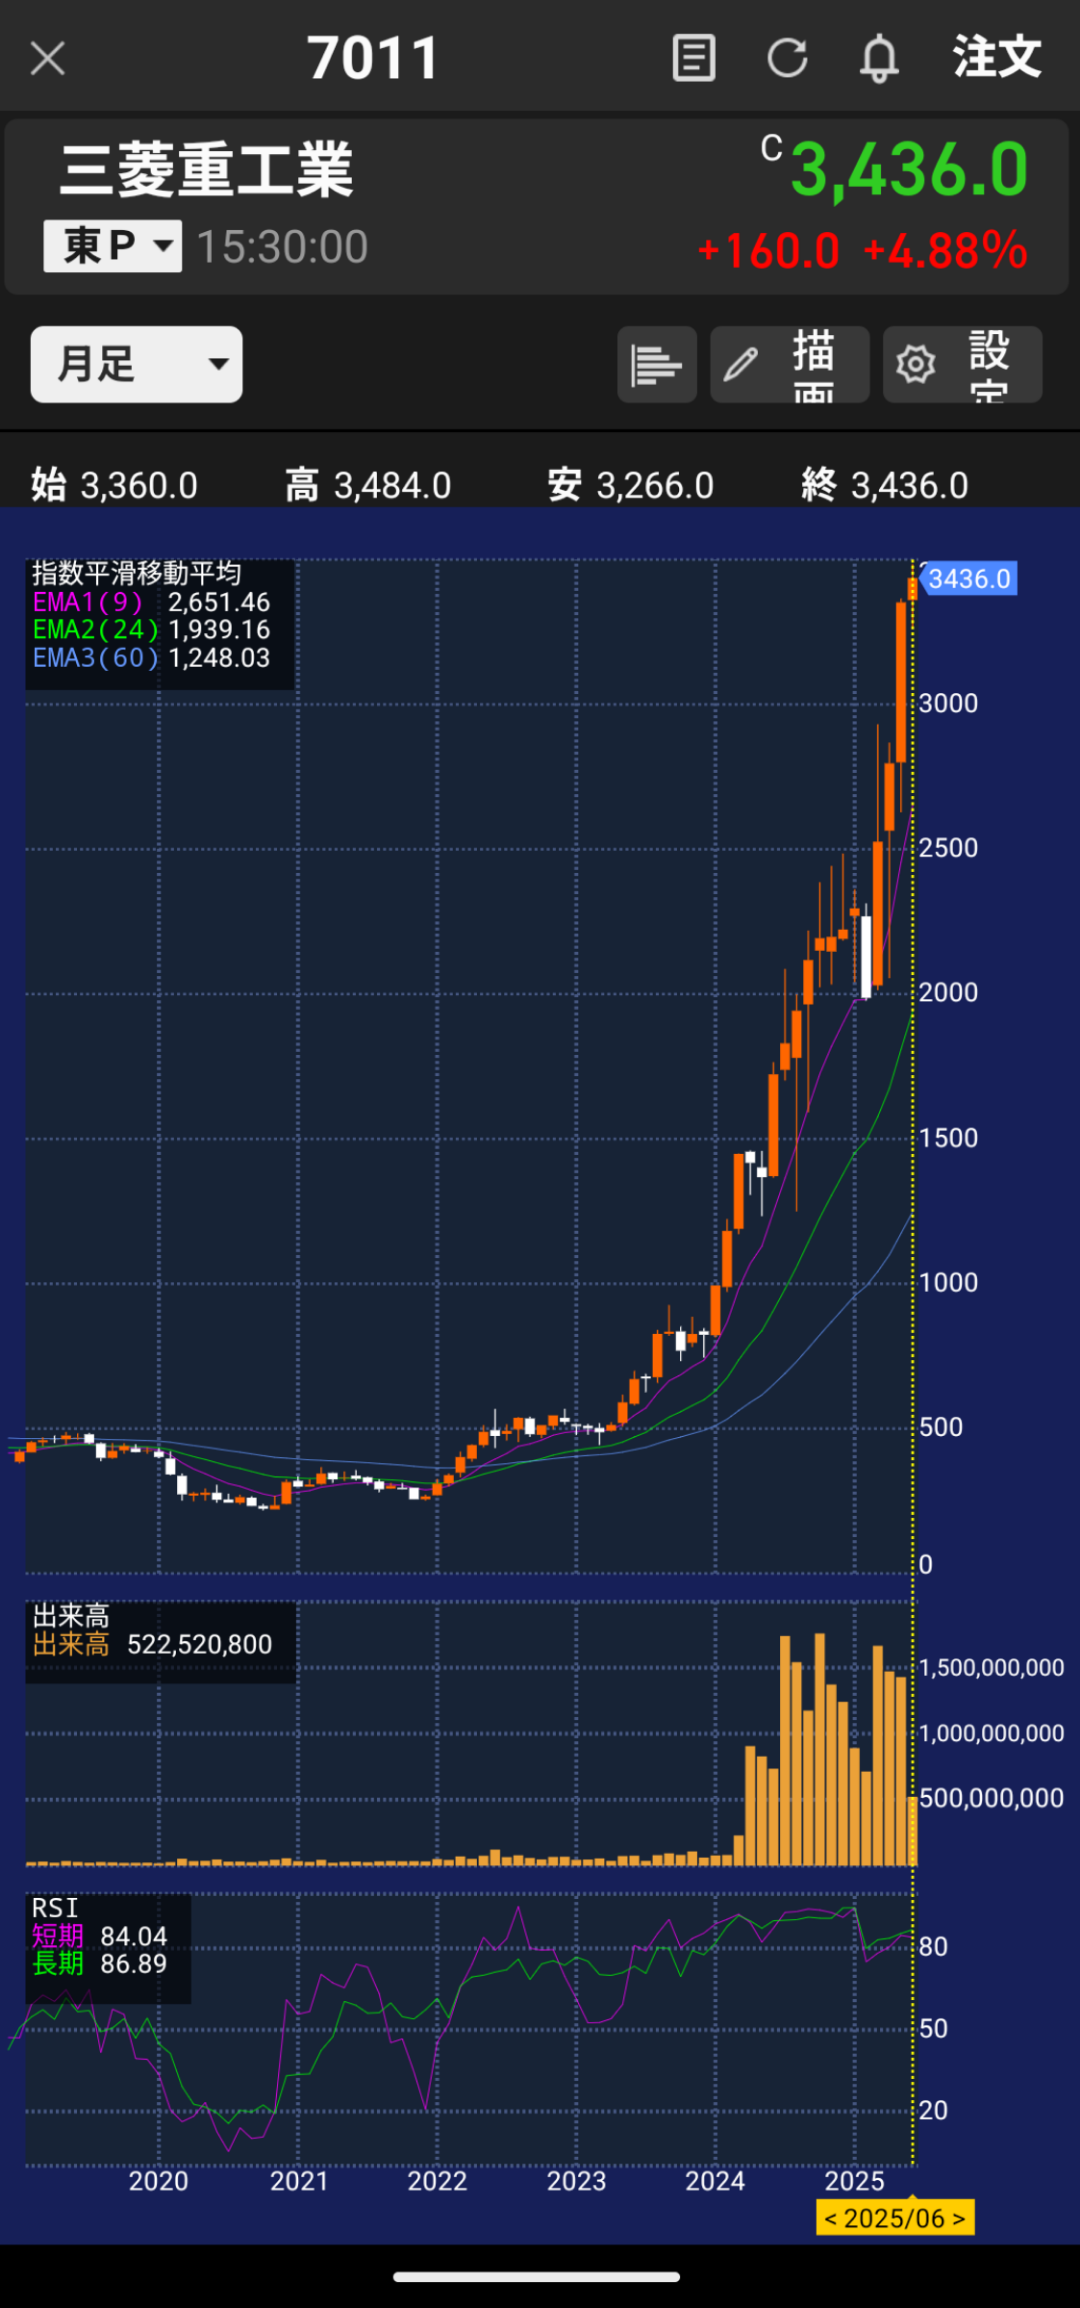
三菱重工業(7011)の株を今日買ったら来年どうなるかAIに聞いてみた!
🌟三菱重工業は何をやってる会社?三菱重工業(MHI)は、日本を代表する総合重工メーカーで、1884年創業の130年以上の歴史を持ち、グローバルに幅広い事業を展開しています 。主な事業領域は次の通りです:---🔋 エネルギーシステム(Energy Systems)ガス/蒸気タービン、火力発電プラント、原子力発電設備CO₂回収(CCUS)、水素・風力発電など脱炭素技術や次世代エネルギーにも注力 自社で設計から製造、試運転、保守まで一貫提供可能な国内唯一の力を持つ 🏗️ プラント・インフラ(Plants & Infrastructure Systems)商船、鉄鋼・環境プラント、産業機械などを設計・建設自動車関連・物流・冷熱設備(エアコンやターボ冷凍機)も展開 🚐 物流・冷熱・ドライブシステムフォークリフトや物流装置(Mitsubishi Logisnext)、自動車用ターボチャージャー建物や工場向けの大型空調システムなど ✈️ 航空・防衛・宇宙(Aircraft, Defense & Space)民間航空機の主翼・胴体など構造部品の製造、アフターサービス戦闘機、防衛装備(ミサイル、艦艇、潜水艦、装甲車など)を防衛省向けに開発・製造 ロケット「H-IIA」「H3」の製造・打ち上げ運用をJAXAと連携して一括で担う数少ない企業 ---🌍 その他の領域ICT/AI/IoTを駆使したスマートインフラ構築(例えばプラント遠隔制御など) 世界257社のグループ会社と連携し、グローバルに事業を展開 ---📊 最新動向(2025年5月時点)防衛/宇宙など航空・防衛分野の需要増で、今期営業利益は約10%増見込み(4200億円規模) エネルギー部門も17%増収を予想、防衛の強化とエネルギーインフラの投資がけん引---✅ まとめ三菱重工業は、「陸・海・空・宇宙」すべての領域を網羅する、日本最大級の総合重工グループです。発電所から飛行機の部品、防衛装備、さらにはロケットまで、社会インフラの根幹を支える技術力とスケールが持ち味。脱炭素や社会課題の解決に向けても、AI・スマート化領域で積極的に取り組んでいます。🌟今は防衛費が熱い?はい、防衛費は世界的にも日本国内でも今「熱い」テーマとなっています。最新の動向を2つの視点から整理します。---🇯🇵 日本国内の状況2025年度の防衛予算は、8.7兆円で過去最高。これは4年連続の増加で、2022年から始まった5年計画の三年目にあたります 。GDP比では約1.4%とまだ2%目標には届いていませんが、政府は2027年度には2%に達することを目指しており、さらなる増額も検討中です 。長距離ミサイル(スタンドオフ兵器)、無人機、衛星システムなどへの重点投資が目立ちます 。➡ 日本でも防衛体制の強化が加速し、防衛費が「熱い」議論の中心にあることは明らかです。---🌍 世界的な傾向北米・欧州ではロシアのウクライナ侵攻や安全保障環境の緊迫化を背景に、防衛予算の急増が相次いでいます。NATO加盟国では、2% GDPに加え、**3.5~5%**というさらに高い防衛投資目標を打ち出す国も出てきています 。EU側では、防衛産業への融資枠を150億ユーロから300億ユーロに大幅増額するなど、体制強化が進んでいます 。デンマークはすでにGDP比3%、エストニア4%、ベルギー2%など、防衛費の高水準化が広がる動きもあります 。➡ 国際的にも防衛費増額は明確なトレンドであり、日本はこの流れにしっかり連動しています。---✅ 結論日本では、防衛費が歴史的高水準にあり、今後さらに拡大する見通し世界中で防衛費の増加が加速し、特にNATO諸国やEUではGDP比3%以上の大規模投資も浮上中こうした背景から、防衛関連産業(武器システム、ドローン、AI、衛星技術など)への注目度や予算規模は、かなり「熱い」状態です。---🌟三菱重工業の強みは?三菱重工業の強みは、「総合力」と「技術の深さ」にあります。以下にわかりやすく整理します。---🔧 1. 技術力の深さと広さ(陸・海・空・宇宙すべてに対応)戦闘機・ミサイルから原子力発電・ロケットまで、重工業のすべての領域を自社で手がけられる国内唯一の企業。ガスタービンやロケットエンジンなど、「高温・高圧・高精度」な分野で世界トップレベル。冷熱機器(ターボ冷凍機や大型空調)も世界シェア上位。➡ **他社には真似できない「ものづくり総合力」**が最大の武器。---🔬 2. R&D(研究開発)への長期投資毎年2000億円以上を技術開発に投資。宇宙・防衛・水素・CO₂回収技術など、10年・20年先を見据えた基盤研究に力を入れている。➡ 「儲かるかどうかより、未来の日本に必要かどうか」で技術を育てる姿勢。---🏢 3. 大規模プロジェクトを完遂する組織力・信頼大型インフラやエネルギーシステム、プラント建設などで、設計・調達・製造・建設・運用支援まで一貫提供可能。世界中の政府・大企業・国際機関と直接契約するほどの信頼と実績。➡ プロジェクト管理能力(PM力)が極めて高い。---🛡️ 4. 防衛・宇宙分野での存在感防衛装備の開発・製造で日本政府と深く連携(潜水艦、イージス艦、ミサイル、戦闘機の一部)。ロケット「H3」はJAXAと共同で開発。日本の宇宙輸送インフラを支えている。➡ 政府予算が強く流れ込む国家戦略分野に食い込んでいるのが強み。---♻️ 5. 脱炭素・水素・CCUSといった次世代技術に先行投資水素ガスタービン、CO₂回収装置、核融合炉部品など、カーボンニュートラル社会に必要な中核技術を保有。欧米のエネルギー企業とも多数提携。➡ 世界が必要とするグリーン技術を既に持っている点で優位。---✅ 結論> 三菱重工の強みは、「圧倒的な総合力・技術資産・国家的な信頼」。だからこそ、防衛・宇宙・脱炭素といった国の命運を握る分野で外せない存在となっています。---🌟今日株を買ったら来年どうなる?「今日三菱重工の株を買ったら、来年どうなるか?」という質問はとても重要ですが、答えは確実な予測はできないものの、以下の観点から冷静に考察することが可能です。---📈 三菱重工の今後の株価に影響を与えるポイント(2025〜2026年)✅ プラス材料(上昇要因)1. 防衛・宇宙事業の追い風世界的に防衛費が増大。三菱重工のミサイル、潜水艦、レーダーなどが今後さらに注目される可能性。日本の防衛予算は2027年まで拡大計画中 → 中長期での売上・利益の成長が見込まれる2. エネルギーシフト対応ガスタービン、水素、CO₂回収といった脱炭素関連技術の需要は今後増加。米欧の企業と提携を進めており、グローバル成長の可能性あり。3. 財務健全性と配当の安定性営業利益は過去最高を更新中(2025年は4200億円予想)自社株買いや配当拡大の可能性あり---⚠️ マイナス材料(下落リスク)1. 日本円の急激な変動輸出入・設備調達に為替リスクがある(特に原材料コスト)2. 開発遅延リスク宇宙・防衛関連(H3ロケットなど)は納期やコスト超過の影響を受けやすい3. 政治・安全保障リスク防衛依存が高くなりすぎると、政権交代・外交方針の変更による影響を受けやすい---📊 市場の見方(アナリスト評価)多くの証券会社は**「中立〜やや強気」**の評価。特に防衛・宇宙・グリーン成長戦略を評価。ただし、急激な株価上昇を期待する銘柄というよりは、中長期で安定成長を狙うタイプ。---✅ 結論:どんな人に向いている?投資スタンス 向いてる? 理由短期トレード ❌ 微妙 値動きはやや鈍く、テーマ株ではない中長期保有 ✅ 向いている 安定した事業基盤と国家事業との連携で、時間と共にリターンを見込める---例えるなら…「成長エンジン付きの大型船」。今すぐ加速はしないけど、長く安定して航行するタイプの株です。---会社四季報ワイド版 2025年3集・夏号 [雑誌]
2025年06月12日
コメント(0)
-

日産自動車(7201)の株価が上がるかAIに聞いてみた!
🌟日産自動車はどんな会社?日産自動車株式会社(Nissan Motor Co., Ltd.)は、日本を代表する大手自動車メーカーの一つで、以下のような特徴を持つ企業です。---■ 基本情報設立:1933年(前身の会社を含めると1930年代初頭)本社:神奈川県横浜市従業員数:数万人規模(グローバルベース)ブランド名:NISSAN(日産)、高級車ブランド「INFINITI(インフィニティ)」---■ 主な事業内容自動車の製造・販売乗用車(セダン、SUV、軽自動車など)商用車(トラック、バンなど)電気自動車(EV)世界的に有名なEV「日産リーフ」を販売しており、EV分野の先駆者のひとつ自動運転や先進安全技術の開発「プロパイロット」などの運転支援システムを開発グローバル展開アメリカ、ヨーロッパ、中国、中東など世界中で生産・販売を展開---■ 特徴・強みグローバルアライアンスフランスのルノー、日本の三菱自動車と「ルノー・日産・三菱アライアンス」を結成し、技術や開発・調達を協力して行っている。EV分野のパイオニア2010年発売の「リーフ」は世界的にヒットし、長年EV販売台数でトップクラスの実績。コスト削減と技術力のバランス実用性とコストパフォーマンスを重視した車作りが得意。---■ 最近の動向(2024年〜2025年頃)EVへのシフトを強化中欧米・中国市場を中心に、EVやハイブリッド車のラインアップを拡大業績は回復傾向かつての「カルロス・ゴーン事件」以降、経営再建を進めており、利益回復を目指している円安の影響輸出企業として円安は追い風となり、グローバルでの収益改善につながる面も---■ 日産の代表的な車種日産リーフ(LEAF):EV日産ノート(NOTE):e-POWER技術を搭載した人気のコンパクトカーエクストレイル(X-TRAIL):SUVセレナ(SERENA):ファミリー向けミニバン---🌟人員削減、工場閉鎖しているみたいだけど、再建できそう?ご質問ありがとうございます。日産自動車が再建できるかについては、**「再建の可能性は十分あるが、課題も多い」**というのが現時点での現実的な見方です。以下に、最新の状況や再建の見通しについて詳しくまとめます。---🔻【背景】なぜ人員削減や工場閉鎖が起きているのか?● 過去の過剰拡大とゴーン体制の歪みカルロス・ゴーン氏の経営体制下で「販売台数拡大」を最優先した結果、各国での販社支援や工場投資が重なり、収益が悪化。特に北米での過度なディスカウント販売に依存し、ブランド力も低下。● コロナ禍と半導体不足の影響2020年以降、パンデミックと部品供給難により大幅な減産を強いられた。世界的にEV化が加速する中で、既存の工場の効率が課題になった。● グローバル構造改革の一環「固定費削減」を目指し、スペイン、インドネシアなどの一部工場を閉鎖。全世界で1万人以上の人員削減を発表(2020年頃から段階的に実施)。---🔼【現在】再建に向けた取り組み✔ 経営戦略「Nissan NEXT」の実行中日産は「Nissan NEXT」という中期経営計画を掲げ、以下のような改革を進めています:固定費を大幅削減(2023年時点で目標達成済)車種ラインアップを絞って収益性重視へ転換EV・電動化に注力グローバルアライアンス(ルノー・三菱)との連携を再強化✔ 電動化戦略の強化新世代のEVとe-POWER車を複数投入予定。欧州・中国でのEV販売強化、日本国内でも新型車の投入が続く。固定費を削って電動化投資に集中している点は、他社と同じ流れ。---⚖️【再建のカギ】成功の可能性は?◯ 再建の可能性はある理由1. ブランド力と技術力日本国内では日産ファンが多く、e-POWERやリーフなど技術面では評価が高い。2. グローバル販売網の維持北米や中国、東南アジアなど依然として販売拠点を持っている。3. EV化への順応トヨタより早くEVを投入した実績あり。今後も強化の方針。△ 課題や不安材料1. EV競争の激化中国やテスラなど強力な競合が多数。価格競争や技術開発で不利な面も。2. 円安の影響が一時的為替頼みの利益は持続性に乏しい。根本的な商品力・収益力が問われる。3. ルノーとの関係資本関係を見直したが、依存構造は残っており、独自性確立には時間がかかる。---✅ 結論:再建の方向には向かっているが、持続的な成長にはもう一歩必要日産はすでに「赤字から黒字への転換」はある程度達成しつつあり、工場閉鎖や人員削減も「痛みを伴う再建の一環」として評価できます。ただし今後は、商品力・ブランド力の再構築と、EV戦略での確かな成果が出せるかどうかが、再建成功のカギになります。🌟今後株価はどうなる?上がる?とても良い質問です。日産自動車の株価が今後上がるかどうかについては、「回復の兆しはあるが、上昇には条件がある」というのが冷静な見方です。---✅【結論】短期はボラティリティあり、長期は「選択と集中」が成功すれば上昇余地あり---📈【株価動向のポイント】2024〜2025年の注目材料🔹 ポジティブ要因(株価を押し上げる材料)1. EV・e-POWER戦略の本格始動2025年以降に向けて、日産は新型EVを複数投入予定。ヨーロッパや中国では「EVシフト」が国策のため、追い風となる。2. 利益回復・財務の健全化2023〜2024年は営業利益が大きく改善。自己資本比率やキャッシュフローも改善傾向。固定費削減によって収益構造が軽くなった。3. 株主還元の姿勢減配していた配当を増配方向に戻しつつある。自社株買いなど株価対策を打ち出す可能性も。4. 円安の恩恵日産は輸出比率が高く、円安が続けば業績に追い風。---🔻 ネガティブ要因(株価の重しになるリスク)1. EV競争の激化テスラ、中国BYD、そしてトヨタとの競争は激しい。差別化ができないと価格競争で利益が削られる。2. ルノーとの微妙な関係資本関係の見直しで自由度は増したが、開発面での連携が弱まる可能性。3. 業績が好調でも市場が無関心なリスク投資家の関心は新興EV企業や生成AI関連株に向きがちで、自動車株は地味と見られやすい。---📊【アナリスト予想】(2024年後半〜2025年にかけて)※2025年6月時点の情報をもとにした概算(変動あり)目標株価 内容700円〜850円台 多くの国内証券会社がこのあたりを中期目標に設定(2024年終値500円台前後からの上昇余地あり)上値の壁:900円〜 EV戦略が世界で成功した場合、長期的にここまで上昇余地あり---💡 投資家へのアドバイス(参考)中長期で見るなら「持ち直し局面」ただし、すぐに爆発的に上がるというより、回復型のディフェンシブ銘柄に近い。「配当利回り」狙いの投資にも適している業績回復に応じて再び安定的な配当株になりつつある。AIや新興EV株とのポートフォリオ分散先として検討価値あり---
2025年06月11日
コメント(0)
-
出前館(2484)の株価が上がるかAIに聞いてみた
●出前館は何をやっている会社?出前館(でまえかん)は、日本国内で広く利用されているオンラインフードデリバリーサービスを提供する企業です。 主に、ユーザーがスマートフォンやウェブサイトを通じて飲食店の料理を注文し、自宅や指定した場所で受け取ることができるサービスを展開しています。 主なサービス内容飲食店のオンライン注文プラットフォーム:ユーザーは出前館のアプリやウェブサイトを通じて、近隣の飲食店のメニューを閲覧し、直接注文することができます。多様なジャンルの料理:和食、洋食、中華、ファーストフード、カフェなど、さまざまなジャンルの飲食店が登録されており、ユーザーは幅広い選択肢から注文できます。配達サービスの提供:出前館は、提携する配達パートナーを通じて、注文された料理を指定された場所まで届けるサービスも提供しています。 企業の特徴と課題急成長と投資拡大:出前館は、特に新型コロナウイルスの影響で需要が急増した時期に、売上高が大幅に増加しました。しかし、その一方で、積極的な投資拡大により、2020年8月期には約41億円の純損失を計上しました 。システム障害の発生:過去には大規模なシステム障害が発生し、ユーザーからの信頼性に関する懸念が示されました 。出前館は、ユーザーにとって便利なオンラインフードデリバリーサービスを提供する一方で、事業運営においては収益性の確保やシステムの安定性など、さまざまな課題に直面しています。 ●収益性の課題はどのように解決しようとしてる?出前館は今、収益性改善に向けて多角的なアプローチを取っています。以下が主な取り組み内容です👇---1. 「広告費・人件費の最適化」コロナ後の利用減に対応し、マーケティング費用を大幅に圧縮。2024年3Qでは販売管理費が約46億円削減される成果が出ていますが、成長スピードとのバランスも慎重に見極めています 。2. 配達効率とユニットエコノミクスの改善シェアリングデリバリーの拡大や配達員確保と効率化により、1回あたりの配達コストを低く抑える戦略です 。配達員と注文マッチングのロジック改善、自動キャンセルなど業務の自動化・システム化で配送品質とコスト効率を両立しています 。3. 手数料体系の見直しと収益構造改革飲食店への手数料を注文数・提供価格連動型へ変更。高単価・高利益率の注文が増えるほど出前館の売上も連動して上がるモデルを採用中です 。4. データドリブン&クーポン運用最適化グロースアナリティクス部を中心に、データ分析を活用したクーポンのターゲティング最適化と配達品質のランキング機能を導入。無駄なコストを削減しながら、ユーザー体験向上につなげています 。5. 多角化による新市場の創出Yahoo!クイックマートなど、日用品や生活用品を扱うクイックコマースへ参入。飲食以外にも配送ニーズを広げ、GMVの拡大と収益基盤強化を図っています 。LINE・ヤフーとの連携による顧客基盤シナジーを活かし、新プロダクトで収益の多角化を目指しています 。6. 組織・ガバナンス体制の強化財務面でのM&Aや業務提携による非連続な成長を計画し、組織体制も強化。ESG経営も意識し、配達品質や環境負荷、労働環境の改善が長期的に収益性向上につながる戦略と位置づけられています 。---🔍 結果はどうか?2024年8月期の連結最終損益は赤字幅が前年121億円→37億円へと大幅縮小。2025年8月期に営業損益黒字化を目指しており、各戦略が収益改善に向けて一定の効果を出しつつあります 。---まとめ: 出前館は「コスト最適化 × 配送効率改善 × データ駆動 × 新市場進出 × パートナー連携」を5本柱に、ユニットエコノミクスを改善しつつ事業を成長させることで、収益性向上を具体的に目指しています。もし、特定の施策(例:手数料構造やクイックマートなど)について、もっと踏み込んだ情報が欲しければ教えてください!●ぶっちゃけ株価は上がりそう?出前館(ティッカー:2484)は今後「株価が上昇しそうか?」というご質問ですね。現時点での情報を整理してお伝えします📈---🔍 直近の株価の状況現在の株価はおおよそ 240~250円前後での推移。年初来高値は262円(2025年1月15日)、年初来安値は200円(2025年4月7日)です 。---🧠 アナリスト・目標株価の予想平均的なアナリスト目標株価は 600円。これは現在から約140%の上昇余地を示唆しています 。ただし、これは過去12ヶ月以内のレポートの平均。実際には米系証券会社(BofAなど)が予想を引き下げた経緯も含まれています 。---📊 市場参加者の見方(みんかぶ・AI診断)一部では 307円を目標とした買い推奨も見られ、現状は「割安」との評価も存在します 。技術分析的には、直近のテクニカルでは「買い」シグナルが出つつある場面もありますが、1か月スパンでは弱気傾向との声もあります 。---📉 リスク要因と節目目先は 200円台後半〜300円台前半を推移しやすく、500〜600円台を超えるには業績の“本格的な黒字化”や、新市場(クイックコマース等)での成果が求められます 。一方で業績改善の進展によっては「目標株価600円」は十分射程圏と見なす推計も存在します 。---📝 まとめ:ぶっちゃけどっち?観点 ポジティブ材料 ネガティブ材料目標値 アナリスト平均:600円 → 現在の約2.4倍 続く赤字と業績未達リスクテクニカル 「割安」判断、多くの買い推奨あり 1ヶ月スパンでは弱気局面もファンダメンタルズ 赤字縮小、黒字化見通しあり、自己株買いあり 成長持続性や投資回収に不透明感---✅ 結論:出前館株は「将来的に上がる可能性は十分ある」局面です。特に、黒字化の達成や新事業の成果が本格化すれば、600円近くまでは期待できるとの見方が多数。ただし、2025年夏〜秋までの業績進捗やマーケット全体の動きに左右されやすく、即効性のある急騰はやや楽観的です。
2025年06月11日
コメント(0)
全22件 (22件中 1-22件目)
1


-
-

- ●購入物品お披露目~~●
- ポチしていた大人カジュアルにピッタ…
- (2026-09-25 16:29:40)
-
-
-

- ミキハウスにはまりました
- \2026新作/【ミキハウス公式ショッ…
- (2026-09-23 22:04:04)
-
-
-
- 中学生ママの日記
- よい環境に身を置くことの大切さを実…
- (2026-09-25 10:24:33)
-


