


PR
y0800
80のブログへようこそ
Calendar
Comments
Keyword Search

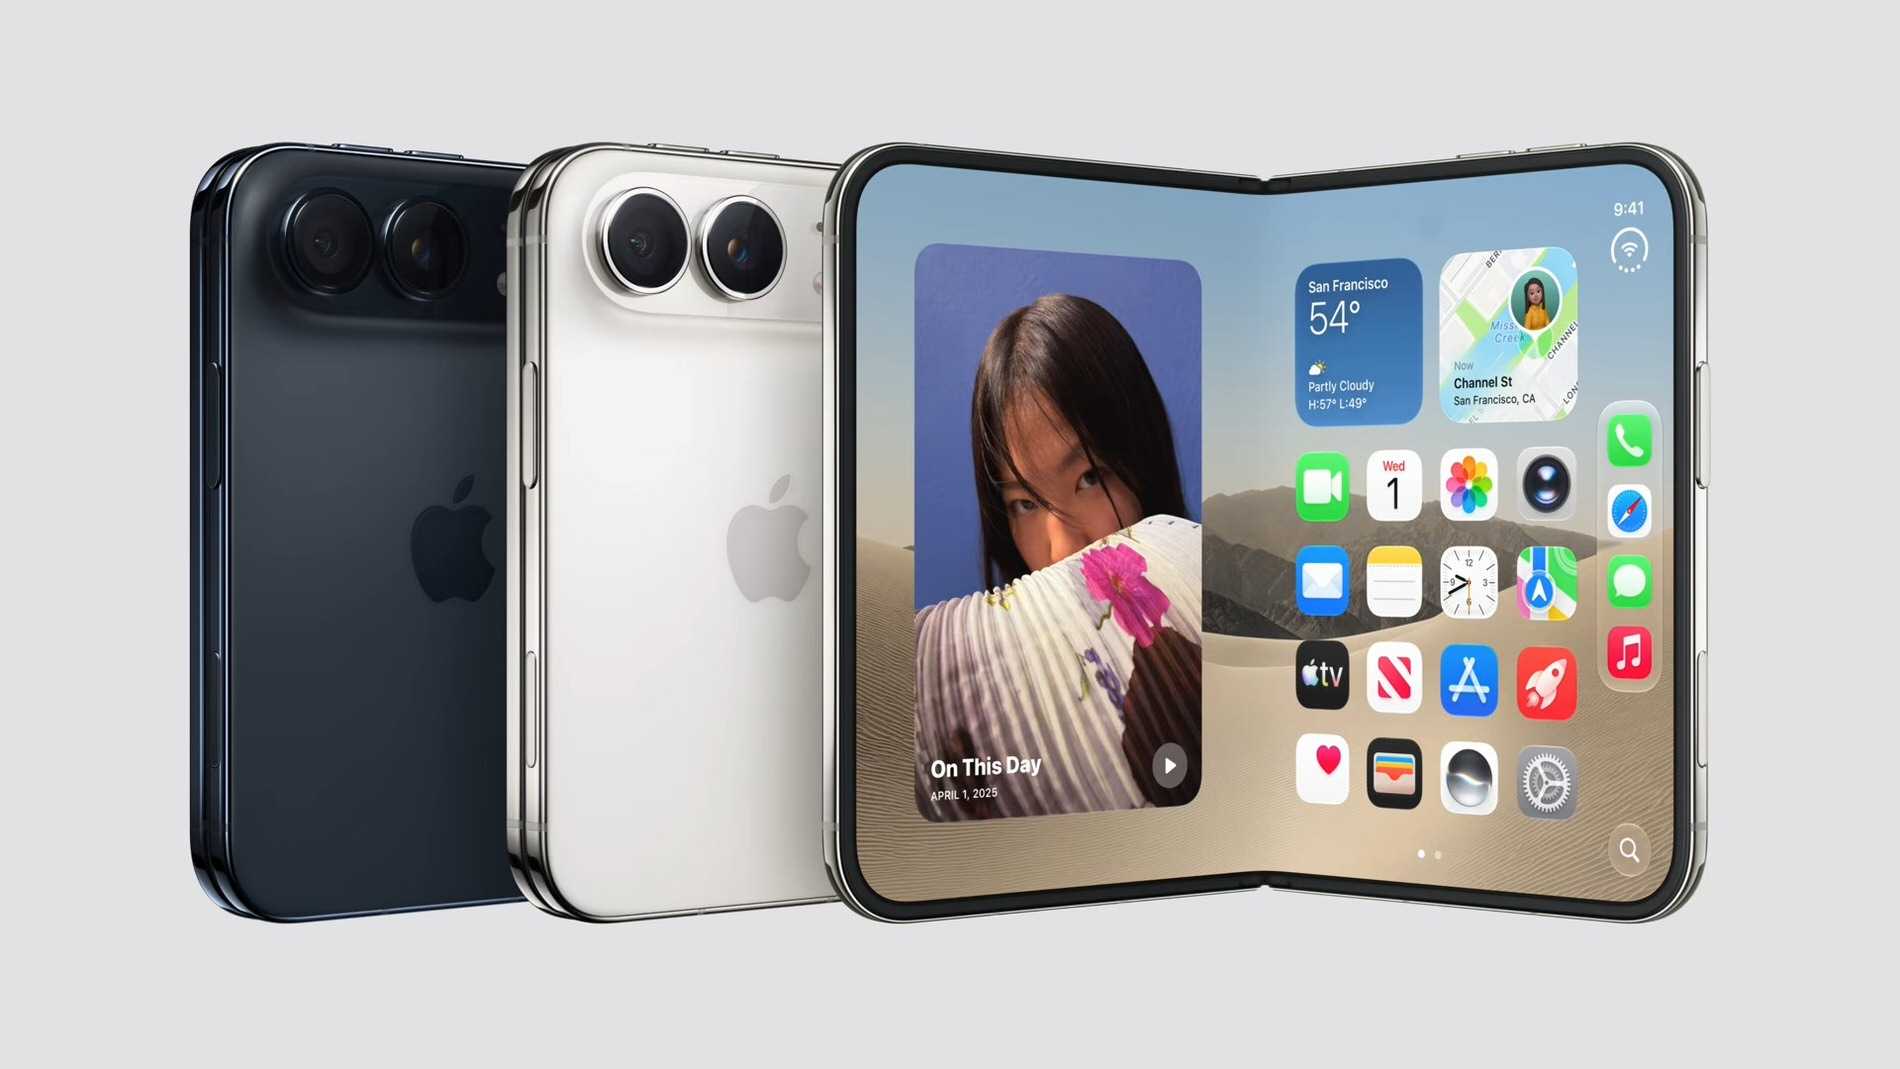
米アップルが発表した初の折りたたみモデル「iPhone Duo」は、10月23日に発売予定です。価格は36万4800円からで、最上位の2TBモデルは57万4800円です。高額な端末ですが、SNSでは512GBモデルの「39万9800円」という価格が、税制との関係で注目を集めています。
話題の背景にあるのは、2026年4月に拡充された「少額減価償却資産の特例」です。対象となる資産の取得価額が30万円未満から40万円未満に引き上げられたことで、39万9800円の端末も、一括で経費にできる可能性があるためです。
SNSでは、税制を意識した価格設定ではないかという推測や、購入費用を全額経費にできることへの期待が広がっています。ただし、アップルが価格を設定した意図は、こうした投稿からは分かりません。また、一部に見られる「実質無料」という受け止め方にも注意が必要です。
事業用のスマートフォンとして購入を検討するなら、価格だけでなく、特例の対象者や業務で使う割合、経費に計上できる時期を押さえておきたいところです。制度の仕組みと、利用する際に確認したい3つの注意点を整理します。
減価償却と即時償却の違い
仕事で使う建物や機械、車などは、使用や時間の経過によって少しずつ価値が下がっていきます。このような資産を「減価償却資産」と呼びます。
減価償却資産を購入した場合、原則として、支払った金額を購入した年にまとめて経費にするわけではありません。資産を使用できる期間として定められた「耐用年数」に応じて、購入費用を複数年に分けて経費に計上します。これが「減価償却」です。
一方、一定の条件を満たす場合に、対象となる取得価額を一度に経費として計上する仕組みが「即時償却」です。少額減価償却資産の特例は、この即時償却を可能にする制度の一つです。
両者の違いは、費用を経費にするタイミングにあります。即時償却を利用すると、通常は複数年に分けて計上する費用を、業務で使い始めた年・事業年度にまとめて計上できます。ただし、購入しただけで自動的に適用されるわけではありません。

39万9800円が注目される理由
少額減価償却資産の特例では、これまで対象となる資産の取得価額が30万円未満とされていました。物価上昇などを踏まえ、2026年4月1日以降に取得した資産については、この基準が40万円未満に引き上げられました。
iPhone Duoの512GBモデルは39万9800円で、40万円を200円下回ります。この金額が特例の基準に収まることから、条件を満たせば購入費用を一括で経費にできるのではないかと注目されているのです。
ただし、基準は「40万円未満」であり、「40万円以下」ではありません。また、取得価額が基準内に収まっていても、購入者や使い方などの条件を満たさなければ、この特例は利用できません。
「39万9800円だから全額経費にできる」と価格だけで判断せず、自分の事業で適用できるかを確認する必要があります。
特例の利用には青色申告などの条件
この特例の対象となるのは、一定の要件を満たす中小企業や個人事業主です。いずれも青色申告をしていることが必要です。
また、中小企業については、常時使用する従業員数が400人以下であることなどが要件となります。中小企業や個人事業主であれば、無条件で利用できる制度ではありません。
そのため、端末を購入する前に、まず自分が特例の適用対象に当てはまるかを確認することが大切です。全額を一括で経費にできる可能性があるのは、対象者や資産、業務利用などの条件を満たした場合です。
全額経費にできても「実質無料」にはならない
SNS上の「実質無料」という表現は、そのまま受け止めないようにしたいところです。経費として計上することで減らせるのは、税金を計算するもとになる「所得」です。購入費用と同じ金額だけ、税額が減るわけではありません。
たとえば、39万9800円を全額経費に計上できたとしても、39万9800円がそのまま戻ってくる制度ではありません。端末の購入代金は支払う必要があり、税負担がどの程度軽くなるかは、所得や適用される税率などによって異なります。
同じ金額を経費にする場合でも、適用される税率が高い個人事業主ほど、税負担の軽減額は大きくなります。ただし、経費にできる金額と節税できる金額は、それぞれ分けて考える必要があります。
即時償却には、費用をまとめて計上することで、その年の税負担を抑え、資金繰りを支える効果が期待できます。一方で、購入による支出そのものは発生します。将来の利益や支出の予定も踏まえ、事業に必要な買い物かどうかを判断することが大切です。
仕事と私用の兼用では「家事按分」が必要
スマートフォンを仕事とプライベートの両方で使う場合、経費にできるのは業務に使用した割合に相当する金額です。事業用と私用の費用を分けることを「家事按分(かじあんぶん)」といいます。
たとえば、35万円の端末を購入し、業務に使う割合が80%だった場合、経費として計上する金額は「35万円×80%=28万円」です。残りの20%に当たる私用分は、事業の経費には含めません。
即時償却の特例を利用する場合も、この考え方は同じです。一括で経費にできる仕組みであっても、プライベートで使う部分まで事業用として扱えるわけではありません。
個人名義で契約した端末の月額料金についても、私用分を含めて全額を経費にすると、税務調査で指摘され、経費として認められない可能性があります。端末代も通信料金も、実際の利用状況に応じて申告する必要があります。
注意点1:特例の利用限度は年間合計300万円
少額減価償却資産の特例には、年間合計300万円という利用限度があります。1台ごとの取得価額が40万円未満でも、台数を増やして無制限に適用できるわけではありません。
たとえば、39万9800円の端末を8台購入した場合、合計額は319万8400円になります。年間合計300万円を超えるため、8台すべてにこの特例を適用し、一括で経費にすることはできません。
複数の端末を購入するときは、1台あたりの価格と、特例を利用する資産全体の合計額を確認する必要があります。ほかにもこの特例を使う資産がある場合は、それらを含めて考えることが大切です。
注意点2:取得日によって金額の基準が異なる
40万円未満という新しい基準が適用されるのは、2026年4月1日以降に取得した資産です。同年3月31日までに取得した資産については、30万円未満という従来の基準で判断します。
同じ2026年中の購入でも、取得日によって適用される金額の基準が異なります。「2026年に買ったものだから、すべて40万円未満まで対象になる」という理解は適切ではありません。
新たに購入する端末だけでなく、すでに取得した資産について経費処理を検討する場合も、取得日と取得価額を組み合わせて確認する必要があります。
注意点3:購入だけでなく業務での使用開始が必要
特例を利用するには、資産を取得するだけでは足りません。購入した端末を、実際に業務で使い始めることが必要です。
経費に計上する時期は、端末を業務で使い始めた日の属する年・事業年度です。購入した時期だけを見て、経費にするタイミングを決めないようにしましょう。
特に、購入してから使用開始まで間が空く場合は注意が必要です。「いつ取得したか」は金額の基準に関わり、「いつ業務で使い始めたか」は経費に計上する時期に関わります。この2つの日付を分けて押さえておくと、制度を理解しやすくなります。
39万9800円のiPhone Duoは、条件を満たせば購入費用を一括で経費にできる可能性があります。ただし、その判断には、特例の適用対象であることに加え、業務で使う割合、年間の利用限度、取得日、業務での使用開始時期の確認が欠かせません。
購入を検討する際は、経費にできる金額と、実際に軽くなる税負担を区別して考えることが大切です。事業で必要とする使い方と購入費用を照らし合わせ、特例を利用できる条件まで確認したうえで判断しましょう。


-
みずほ楽天カードが還元率2%へ 乗り換え… 2026/09/25
-
【速報】ANA機が那覇空港に緊急着陸 右エ… 2026/09/24
-
猪俣周杜 ✕ 木村拓哉 2026/09/23


