2008年01月の記事
全11件 (11件中 1-11件目)
1
-
サッポロホールディングスとスティール・パートナーズ その5
2/2 修正します。その4 → その5 の誤りです。 サッポロHDとノーリツに対する書簡が話題となっている。このうち、サッポロについては拙ブログでこれまでの経緯を述べていますのでさらにしつこくやりますサッポロホールディングスとスティール・パートナーズ その3サッポロホールディングスとスティール・パートナーズ その4(ノーリツについては落ち着いてからまた詳しく分析いたします)その34の経緯の後、リヒテンシュタイン代表がサッポロ首脳陣と面会したこと(主旨:SPは取締役会と交渉がしたい、株価に不満があるのなら、値上げも考慮するが、外部情報では限界があるので内部の追加情報がほしいという問いかけに、サッポロ側は特別委員会で諮問中のため、同委員会の勧告前はいかなる交渉にも応じるつもりはないと回答)特別委員会が回答案をまとめあげようとしていること 1月30日読売などが報じられています。この読売の記事が本当なら、ひっくり返ってしまい、特別委員会は 「やらせ」 じゃないのか? という投資家の潜在的な疑心暗鬼を顕在化させてしまいかねない。原文抜粋米系投資ファンドのスティール・パートナーズ・ジャパンから買収提案を受けているサッポロホールディングスの特別委員会は29日、提案はサッポロの企業価値向上に懸念があるとする勧告をまとめる方向で調整に入った。特別委は2月初めまでにサッポロ経営陣に勧告する見通しで、サッポロは買収提案への賛否を3月5日までに判断する。特別委が提案に懸念を示す方向になったことで、買収防衛策を発動する環境が整うことになる。 特別委は、スティールが示した買収後の事業計画案を精査した結果、サッポロの現経営陣が経営にあたる場合よりも、企業価値の向上に懸念があると判断したとみられる。 特別委はまた、スティールが企業価値を損なう「乱用的買収者」に当たるかどうかは、判断しない方向で調整に入った模様だ。抜粋終わりひっくり返る理由価値向上の懸念があるとの表現が、価値を破壊するかのような捉え方をしている。読売さん、あおらないでね。そもそも大株主であるSPが、他人の運用資産で大金をはたいた(現在時価総額3400億円であれば、その約20%であり、680億円の価値に相当する)株式の価値向上を否定する提案をしたということになること。そんな他人のお金を無駄遣いする提案するのか?SPの価値向上策は前回の「その3」でも述べたとおり、赤字事業を縮小(又は撤退)し、得意事業に特化することを進言しているが、これって、元企業再生コンサルの私が読む限り、セオリー通りのターンアラウンドです。そうなんです、産業再生機構が行っていたことと同程度の内容です。なぜ価値の向上に懸念があるのでしょう?(価値の破壊には絶対にならない)拙ブログで海外の買収事例を再三ご紹介していますが、どのケースでも 「Undervalue」 と被買収者側は言い返します。つまり、「自分たちのほうがもっとうまく経営できる」 といい、ポジティブキャンペーンを実施しています。リヒテンシュタインは、条件次第で値上げに応じる、といっていますが、拙ブログをお読みいただいている方は、欧米のルールにのっとって、彼は普通にアプローチしているに過ぎないことがよくわかるでしょう(日本のこういうルールってないので彼も困っているのでは?)。ライツプランとは、発動を前提とするものではなく、自社の株式価値を引き上げるための道具ですが(これは誤解なきよう申し上げます)、サッポロ側は株価を引き上げる目的で交渉しておらず(相手が引き上げに応じるといっているのに「委員会の勧告待ち」といって避けている)、特別委員会も1月23日に一回あったきりで、本当に十分な交渉をしたのだろうか? 互いの主張を言い合っただけで、特別委のかたは、SP提案の真意や意図を汲み取れたのでしょうか? 680億円の投資をしている人の提案をたった数時間の面会で「ダメ」と決め付けるのでしょうか???個人的な意見としては、やはり、「この提案はフェアバリューではない」 という意見を述べるのが答えだと思うな。SPの案が価値向上しないと考えるのはおかしい。自分たちのほうがより価値を見出せる、という 「議論を具体的に展開してほしい」 ものです。特別委の方々、「株主のための勧告」 を期待いたします。まっ、ナベツネさんの息がかかっているのかな? ちなみにこの記事について「買収防衛策を発動する環境が整った」とありますが、発動したら、必ず差止め請求をかけられ、結局は裁判所が適否を判断しますので、結果的に裁判で勝てるような前提を確認したほうがいいのではないですか?(今の状態だと、「価値の向上に懸念」という表現がやや抽象的ですが、「価値を破壊する」とまで踏み込んでいないような感じですし、個人的には 「裁判で勝てる」 確信がないと思われます。乱用的か否か不透明なんでしょ。世論を煽らないでね。「買収者側が投資ファンドである」 という前提ですから、 「あいつはだめだ」 みたいなロジックが今の世論では通っていますが、提案内容を読む限りでは、それなりにまともなことを提言しています。もっともSPは、最近米国のテキサス州の油田発掘をする会社(ドリルの製造も行っている)に突然株主提案による役員推薦を行った(目的は不採算なドリル製造事業の売却にある)。米国では今でも突然の提案をしているようですが、日本ではソフト戦術に出ています。仮に、今後、特別委員会(あえて固有名詞を出さないが、著名な方がメンバーに名を連ねる)が当該記事のような提案をして、発動の「免罪符」を与えた、という印象を世間が思った場合、これからライツプランを入れようと考えているかたがたには、機関投資家あたりは、特別委員会のあり方について相当厳しいチェックが入ることも予想されます。今までは、外国人投資家を除いては、なんだかんだ言っても、その基準はゆるいと思われました(例えば有識者のみで、社外取締役がメンバーでない場合でもOKする投資家もいた。そういった特別委員会は株主が選出した者ではなく -取締役の投票権は株主に直接帰属する- 勝手委員会のようなものですので、こんなやらせ的なものがまかり通ると、委員会の構成についてもっと突っ込んだ議論を仕掛けてくることも予想されます)が、「同じ轍は踏まない」 と考えるでしょうね。我々の企業年金や投資信託の運用者たちですから。
2008/01/31
コメント(0)
-
エーザイ、MGIファーマTOB成立
1/23日エーザイが米ナスダック上場のMGIファーマのTOBに成功した。1株41ドル、総額約4300億円相当。(誤解なきよう、友好的M&Aだそうです)MGIの06年度の業績は売上高が約380億円で、最終利益が43億円程度の赤字。業務内容はバイオ製薬会社で、がん・救急治療分野に強みがあり、主要製剤に「Aloxi」(がん化学治療時に吐き気などを抑える)、「Dacogen」(骨髄異型成症候群治療薬)がある。こういった鎮静剤のほか、既存製薬剤の新効能や新規剤形も進めるらしい。(Fujisankei Business I 07/12/11から記載していますが、要するに鎮静剤が得意なんですね)ちなみに同社のAnnual Reportを見て、業績はこんな感じです。 単位:百万ドル20022003200420052006売上高(A)2540192274337R&D(B)32506371100当期純利益-36-62-86-132-40(B)/(A) %128122332630 うーん、コメントの仕様がない。文科系出身の私としては、こういった売上高より研究開発費のほうが多いという企業は初めてだ。03年に発売した新薬がヒットして売上は何とか軌道に乗っています。 研究開発比率が30%といえばものすごく聞こえがよい?が、確か協和発酵やキリンファーマでも10%程度でしたね。キリンホールディングス、協和発酵のM&Aについて個人的感想 10/24 (これ出張中に成立したそうですね。協和発酵の株価はTOBの直前直後だけ1500円で推移していて、あれ?って思いますが・・・) ちなみに「親」会社のエーザイの基礎情報です。07/3期概算売上高 6700億円当期純利益 700億円総資産 7900億純資産 5600億円 自己資本比率69%うち利益剰余金 4700億円配当性向 48% 配当金額÷純利益 (日本企業の平均値は27%程度、米国企業でも30%台)時価総額 約1兆2800億円 (1/30現在)売上高研究開発比率 16% (同業他社はもっと少ないと思う)のれん代推定 4000億円(日経金融新聞) 薬事ニュース12/21によると、以下抜粋エーザイ内藤社長は「MGIファーマの買収によって(中期計画で掲げている)11年度に米国で4400億円、全体で1兆円の売上高達成に強い自信を持っている」と述べた。MGIファーマは、今後5年間に平均35%以上の成長を見込んでいるという。エーザイの主力、アルツハイマー型認知症治療薬「アリセプト」は、10年に米国で特許満了を迎える。同社にとって、ポストアリセプトは大きな課題だったが、内藤社長は今回の買収でアリセプトの特許切れによる売上高の落ち込みは、「ほぼ穴埋めできる」との認識を示した。このほか、今回の買収では、MGIのMRを活用することでエーザイが米国で新たにMRを雇用する必要がなくなるなど、08年度に5000万ドル以上、10年度では1億ドル以上のシナジーが見込めるという。以上抜粋終わりエーザイの07/3期売上は6,741億円となっている。あと4年で3000億円以上の売上成長ですか。年平均9%の売上高成長が必要です。エーザイは現在世界21位、国内8位の医薬企業。10年の特許切れにより、成長エンジンが現状不透明なこと、業界再編では買収される側の対象にもなりかねないことなど、当社の努力はすさまじいものを感じます。エーザイIR資料エーザイMGIファーマ買収資料DOE8%を中長期的に明確に目標指標とする企業はそう多くありません。業界内では従来より小野薬品工業がブランデスから増配要求を受けたこと、武田等トップ企業も配当に注力している(確かフリーキャッシュフローはすべて自社株買いと配当に充当するとか言っていました)ことより、かなりのがんばりようです。DOEとは、ざっくり言えば、配当金額/自己資本(帳簿価格ベース)の比率です。本気業の平均値は2.2%で米国企業は5%ですからその数字は突出している。株式価値向上に向けた取り組みについて (生命保険協会) 以下は12/18日経金融新聞の記事出から抜粋です。以下抜粋「エーザイのMGI買収 大勝負、期待より不安先行」「まるで米大リーグのようだな」。ライバルのアステラス製薬首脳は、日本企業による海外企業の買収額として今年最大となった今回の案件をこう評する。期待の新薬候補を抱えるとはいえ、〇六年度の売上高が三百八十億円超で最終赤字の企業に大枚をはたくのは、高額年俸が飛び交う大リーグさながらというわけだ。 さしずめ「高卒ルーキーに四千三百億円超の契約金を払ったうえ、今後二十年間は二百億円近い年俸(のれん償却費用=日経推定)が発生する」とでも言えよう。しかもMGIが報酬通り活躍するかどうかはこれからの新薬開発次第であり未知数だ。抜粋終了同紙によるとのれん代が20年償却でも年200億円近く計上が必要とのことで(会計基準が変わるとのれん代は不要となるが、その後もこれまでどおり赤字続きだと一括減損の不安がよぎる)、現状の収益力では吸収可能であるが、新薬が期待通りに活躍しても数年先で、目先は金利負担、のれん償却、借入金返済の目先の財務事情が頭をよぎる、といった主旨が書かれている。一応、会社側の説明どおり、3年後のコストシナジー100百万ドルが達成できれば、たぶんMGIは黒字化するのでしょう。しかし、研究開発費も連結ベース売上高比20%を標榜している(金額ベースだと現在のエーザイとMGIの合計額の倍ぐらいになる)ので、新薬が期待通りに活躍するかが大きな課題となっています。 08年上半期にも抗がん剤が2つほど申請される見通しで、もう少し様子を見ないといけない。アナリストによれば、エーザイの従来の事業戦略には沿っているため、理にはかなっていると一定の評価もある。私見ではあるが、M&A経験が少ないのではないか?これは非常に気になる。M&Aも「習うより慣れろ」の要素が強い戦術なので。英断と評価される日が来るか、バクチで片付けられる日が来るか、専門家が専門的な評価を下したということで数年後の業績に期待するしかない。エーザイの投資判断については、これだけのリスクを犯しているわけですが、これに引き換えた経営陣の取り組みはアクティビストや敵対的買収におびえる 「だけ」 の日本企業は少し見習うべきであろう(個人的にはそのための施策としてM&Aだけが良いといいたいわけでもない。エーザイ経営陣の不退転の決意を評価したい)。07年3月末の連結自己資本額が5600億円の企業が4000億円以上の投資というと、その決断振りは注目に値する。自己資本を溜め込んで、増配要求を受けた、あるいは受けそうな企業に少しは参考になるだろう。かつ、今回の買収資金には多額の借入金が活用される見通しである。約36百万ドル($=107円だと3800億円)を借り入れ調達するなど、従来の日本人企業になかった発想である。つまり、資本コストを引き下げる効果があるのと同時に、これだけの借金をしても、配当はきちっとする(DOE 8%)、と社長自らコミットメントしているのも意気込みが伝わる。いつも増配要求されて、設備投資がいるとか言っている企業には、「エーザイのように借入金で投資してもいいではないか」と株主が詰め寄ってくる可能性も出てきます。もっとも配当原資は株主資本からで、借入金の返済はキャッシュフローからであり、そもそも配当を資金繰りのなかから支払うという発想が経理的で投資家発想とは違うという点を混同してはいけない。意気込みはすごいものを感じる。ぜひ成功してほしい。(注:筆者は医薬品についての評価はわかりませんのであしからず)
2008/01/30
コメント(0)
-
ドイツポストと民営化
ドイツポストは買収した米DHL部門(国際宅急便)の黒字転換が難しいとして、07年度決算で約6億ユーロ(ざっくり1000億円)の評価損を計上すると発表した。これまでにドイツポストは、DHL部門の将来見通しについて言及せず、FTドイツ版に売却可能性も示唆している。さらに11月のロイター記事になるが、傘下のドイツポストバンクの売却可能性があり、ドイツ銀行が買収に極めて興味を示していると報じられている。ドイツでは2008年に郵便事業の完全自由化が実現されれば、いかなる可能性をも否定しないと報じられている。ドイツポストが民営化されて10年以上立ちますが、いろんな意味で似たもの同士だった日独ですが、ドイツの構造改革のほうが断然進んでいるように感じますね。日本で言えば、ヤマト運輸に国際部門を売却し、ゆうちょ銀行を東京三菱UFJあたりに売却するかも、という記事になるでしょうか。ドイツポストバンクが低収益性でもないのに、思い切ったことを考えていますね。ゆうちょ銀行はその資産運用をどうするのかわかりませんね。圧倒的な資金調達能力があるのですが、運用は国債とブラックホールの財政投融資。一部に中小企業金融公庫合併説(可能性は薄くなった)や政策投資銀行あたりがささやかれていましたが、政策投資銀行は日本航空向け債権が大きすぎて、ちょっと個人的には反対ですね。しかし調達過多な前時代的な銀行で、資金運用対策に住宅ローン業務参入なんて気の遠くなるような話が先行していますが、抜本的にバランスシートがバランスされるとは思えませんね。小泉さん、ドイツポストがここまで「民営化」されると想像されてたのかな?
2008/01/27
コメント(0)
-
英スコティッシュ&ニューカッスル、カールスバーグ・ハイネケンの買収提案を受け入れる
これまでの経緯は 拙ブログカールスバーグ、ハイネケンと連合で敵対的買収に!10/25カールスバーグ&ハイネケン、英国S&Nの「友好的な」買収が成立か? 1/22をご参照くださいついにS&Nはカールスバーグ連合の買収提案を1株800ペンスで承諾した、と一斉に報じられました。買収総額約1.67兆円です(株式ベース)。ほぼキリンホールディングスと同じ時価総額です。 簡単な経緯をおさらいしますと、10月17日にカールスバーグ・ハイネケン連合側から「買収提案をするかもしれない」というコメントがあり、その後S&Nは「Unwelcome、Unsolicited」(歓迎しないし頼んでもいない)とコメントしたことにより、この時点では敵対的でした。連合側は、「S&N取締役会の承諾、限定的なデューデリジェンス、S&N英国年金基金への追加支出がないことの確認」を前提にS&N取締役会に提案を承諾するようにしつこく迫りました。そして、取締役会の承認、株主への推薦・デューデリジェンスの後に「友好的にTOB」をする算段です。10月25日、連合側は720ペンスでファーストアプローチ。S&Nは、「話にならないほどの低い金額だ」と返答。11月15日、同じく750ペンスに引き上げ。S&Nは「過小評価されている」と即日回答。1月10日、今度は780ペンスに再引き上げ。S&Nは「まだ安い。800ペンスでなければ交渉しない」。1月17日、800ペンスに再々引き上げを条件に、3社は「テーブルに着いた」と報道される。1月25日、ついに3社合意が成立。今回はS&Nの買収防衛戦術と、連合側の買収戦術を中心に分析。 S&Nの買収防衛戦術について。S&Nがとった防衛策は以下の3つに集約されます。ホワイトナイトパックマンディフェンス焦土化戦術1はビール業界世界2位のサブミラー(南ア)と同3位のアンバイザー・ブッシュ(米)に秘かに打診したと報道されましたが、不発のような気配です。本件は、当ディールのクラウン・ジュエルでもある、BBH(バルティック・ビバレッジ・ホールディングス;旧ソ連圏のビール会社の持ち株会社。S&Nとカールスバーグが50対50で出資し、共同経営している)をS&Nとカールスバーグで奪い合う構図というのが理由のようです。たとえS&Nの全株式を取得しても、BBHの50%しか支配できなければ意味がありません。(注:ロンドンタイムズ紙は、TOB段階で、カウンタービットの可能性も少なからずあると言及、ただし、かなり高いと言及)2、3はS&Nは 「法の力」 に訴えます。すなわち、カールスバーグはBBHの株主間協定に違反していると。したがって調停に持ち込み、より良い値段を出した方にBBHを支配できる権利を勝ち取れるような手順を踏むというものです。ちなみに、S&Nが訴えた「違反事項」は、A:守秘義務の悪用、乱用(misuse)B:忠実義務、契約条項違反C:合意を自動解約できるような出し抜いた違反。A,Bにより関係者に与えた損害A:BBHは08年~10年の中期事業計画を策定。これはJVの経営のためのものであって、S&Nの許可なく当該情報をM&Aの価格算定に活用し、かつ、オファー金額は、この計画のもたらす価値を正確に反映せず、BBHを過小評価している。これはBBHの50%を保有するS&N株主に損害を与えるものである。さらに、JV2社間の守秘情報を間接的にハイネケンにも伝えたことになり、守秘義務違反である(これが権利の乱用・濫用ならば、日本では「濫用的買収者」となるのだろうか???)B:は今回のような出し抜いた買収劇は明らかにBBHおよびそのステークホルダーに損害を与えるものである。ブランドイメージに損害を与え、仕入先、従業員、顧客その他契約者にも影響を与える。C:2050年まで、相手側の了解なしに50%株式の処分を独善的な決定が出来ない、と協定を結んでいるにもかかわらず、これは自動解約条項に抵触する。したがって、S&Nにもカールスバーグ持分50%を「フェア・バリュー」で買う権利がある。専門家によると、調停の決着がつくには、1年程度かかる見通しであること、仮に勝訴した場合には、S&Nがカールスバーグ持分の50%の全株を買収する、または25%を買収ファンドなどに買ってもらうなどの策があるといわれていました。→ これはパックマンディフェンスに相当仮に勝訴の後、カールスバーグがよりよい「フェア・バリュー」を提示した場合、S&Nは自分の50%をオークションに掛けるだろう、といわれていました。→ これは、焦土化戦術に該当 このうち、当然ながら後者はS&N株主の評判が悪く、S&Nが取りうる選択肢はパックマンディフェンスのみといっても良かったでしょう。ただし、この場合においてもアナリスト等はS&Nに50%を保有できる資金調達力がない、と見ていたことと、買収ファンドも昨今の株式市場では、手を挙げるのが難しいだろう、という意見が支配的でした(恨めしや、サブプライム)。S&N株主の反応は、12月中旬ごろまでは「800ペンス未満ではダメ、自力でBBHを100%支配できても株価が現状以上にならない」という意見が圧倒的でしたが、1月に入り、市場の大暴落を受け、「いい加減に交渉テーブルに着いたらどうだ」 とS&N取締役会にプレッシャーをかけました。したがってS&Nも「800ペンスだったら交渉してもいい」というコメントを渋々出さざるを得ない状況となりました。ちなみに被買収者側が価格を提示することは稀だそうです。一種の賭けに出ました。合意が決まると大株主(機関投資家が大半)は「よくやった」と取締役会を称えたそうです。仮にS&Nが拒否をし続けると、連合側が「Walk Away;提案撤回」するというリスクが生じ、S&Nの株価暴落が予想されました。現在の株価は買収期待がこめられた価格形成であるからです。「Put Up Or Shut Up」(正式な提案する気がないのなら、出て行け)という英国のルールにのっとり、1月24日正午がその期限でした。24日に、一時カールスバーグが買収資金の調達が出来ないため、ディールが流れる、という観測が株式市場で流れました。そのとたん、株価は暴落し、24日の締め切り30分前になり、「期限を24時間延長する」と発表され、S&Nの株価は元通りとなりました。以下をご参照ください。 これは1月24日のロンドン市場におけるS&Nの株価推移です。株価が一時600ペンス付近まで暴落しています。やや戦術的な気がしますが。 カールスバーグ(デンマーク)の買収戦術買収サイドは、安く買収し、かつ、自社の将来株価を考えなければなりません。カールスバーグはBBHの将来情報を出したがりませんでした。S&Nからは、過小評価だといわれ続け、その原因がBBHの将来見通しを知っているくせに、その価値を反映しないからだ、と大きく非難され続けていました。11月の07年3Qの決算発表時点で、カールスバーグは、BBHは今期、売上・利益とも絶好調だ、と発表しましたが、来期以降はマイルドな成長にとどまり、原油高などもあり、利益率もコンサバな見通しを口にしました。アナリストは当然詳細な情報開示を求めましたが、会社側は逃げ腰でした。(これは、利益相反?でしょうね。日本におけるMBO時の取締役のコンフリ論争に近いですね。 S&Nはその情報(BBHの将来計画)をすべて知っているので、余計に複雑ですね)最後にはS&Nと2社で開示しました(ただし、市場では予想より低い計画値との評価です)。また、調達資金を増資と借入金で賄う予定だったので、昨今の株価暴落は借入金比率の増加という頭の痛い問題を生じさせました。アナリストあたりは「800ペンスは高すぎる」というコメントもあります。ただし、なぜ「取締役会の推薦」(つまり友好的買収)にこだわったか、というと以下の理由がありました。主にハイネケン側のリクエストとして、デューデリジェンスの必要性があったからです。1:英国事業の年金基金の状況の確認2:インドのJV事業(インド企業とS&Nが共同出資するビール会社があり、業界では「第二のBBH」の可能性があると将来嘱望されるビジネス)の財務状況の確認3:フランス事業と英国事業には利益が一部、英→仏に付け替えているものがあるといううわさがあった4:私見ながら、上記3つに加え、カールスバーグ側でも調停にもつれ込んで長引かせたり、予想外の事態を避けたかった(追記)これらの確認の必要性があったとFT紙では記載されています。しかし、私見ながらもう一つ見逃してはならないのは、既述の「Put Up Or Shut Up」期限の存在です。連合側は再三再四、「S&N取締役会の推薦」 が必要だ、と述べていました。この期限までに「友好的に」買収合意が出来ない場合、連合は買収提案を引っ込める、と言っているため、S&Nとしては、限りなく敵対的に近い提案を仕方なく友好的に受け入れざるをえなくなってしまっています(そうでなければ上記株価推移のような暴落間違いなし)。したがって、非買収者側が「思わせぶりな提案なら、いい加減にしてよ」という主旨で設定されるはずの、「Put Up Or Shut Up」期限が実は、非買収者側にも足かせになってしまったのです。 これでFTSE100(ロンドンの日経平均のような株式指標)銘柄の最後のスコットランド企業だったS&Nも消滅します。その約270年の歴史に幕を閉じようとしています。英国シェア27%の国産リーダーを失った英ビール業界は、中堅企業の再編がうわさされています。英国では15年以上にわたる好景気のなか、ポンド高となり売却される製造業が目立っています(日本板硝子-ピルキンストン、JT-ガラハー等の日本勢もいますね)。こういった「製造業のウィンブルドン現象」化について、国内では「株主の国籍なんて関係ない。海外からの投資が増え、優秀な経営者の参入は経済活性化をもたらす」という意見と、これでは英国の製造業がなくなってしまう、という意見があるようです。また英国は金融市場がかなりフェアなルールで運営されていますが、日本、フランスまたは米国ですら英国よりは規制が存在し、自国より規制のある国の企業が規制のない英国企業を買収することが「アンフェア」だ、という意見も出ているようです(かつての日米貿易摩擦と同じロジックですね)。買収される英国企業(英国大使館)をご参照。
2008/01/26
コメント(1)
-

U2ボノ氏、ゴアと共演、ダボス会議にて
今日は簡単に NHKBSニュースでダボス国際会議の模様が報じられていた。その中で、元アメリカ副大統領のアル・ゴア氏とU2のボノ氏が共演するという組み合わせがあった(ボノ、老けちゃったな)。個人的にはU2の大ファンであり、興味深く見ていた。ゴア氏といえば、映画「不都合な真実」およびその講演活動等で地球温暖化現象を中心とした環境問題対策に貢献があり、ノーベル平和賞受賞した。(注:英国の高等裁判所では、映画の内容の科学的真実性に疑問符が投げかけられたため、当初学校教材として取り扱いを考えていた政府側が敗訴するという事件があった。例えば北極の氷は減っているが南極の氷は増加しているなど、裁判では人的被害による温暖化よりも地球のサイクルとして温暖化が進んでいると見るのが現時点では妥当と結論付けていることに留意のこと)ボノ氏といえば、今やはっきり言ってローリングストーンズを超えて世界最大のロックバンドといっていいアイルランド出身であるU2のリードボーカリストである。私はデビューアルバム「ボーイ」から最新アルバムまですべてCDで持っていて、車でも一番良く聴くバンドである。ついでにDVDの数枚持っているしコンサートにも1度行ったことがある。 彼もすでに地位を確立していた90年代後半ごろから政治的発言が目立つようになり、数年前からアフリカの飢餓問題に取り組んでいた。また記憶ベース2,3回ほどノーベル平和賞候補にも挙がっている。The One(90年代初頭のヒット曲)キャンペーンを実施している。 彼は環境問題で実は一番影響を受けるのは開発途上国の人々であり、アフリカの人々が一番被害を受ける、と説いた。ゴアとボノは同じ世界に住んでいるものとして今取り組めばまだ間に合う。真剣に考えるべきだ、と締めた。かつでボノと一緒に何か政治的発言を考えようとした政治家は多数いたが、「人気取り」という批判を恐れてやや敬遠されていたが、ボノの発言内容が堂に入っていて、飢餓撲滅活動に取り組む姿勢が評価されるにつれ、「共演」を望む政治家が増加しているという。この地球温暖化問題と化石化燃料に変わる代替エネルギー問題(ビジネス)が勃興しようとしているが、なぜか原油高になれば代替エネルギーとなる。顧客に聞くと、原油1バレル約80ドル以上なら、ソーラエネルギーでも風力発電でも採算が取れるという。要するに技術がまだ途上段階にあることと、普及がまだまだなので導入コストが高いということだ。したがって、化石化燃料とと代替エネルギーは共存共栄ということになる。とくればテキサス出身のブッシュ大統領が突然環境問題に目覚めたかのような発言も 「ふーん」 と思ってしまう?さらに普及が進み代替エネルギーのコストが下がれば、原油も値下がるまで、後どれぐらいの期間を要するのだろう。資源高となり、資源輸出国であるアフリカ諸国(その数は少ないものの)は潤ったのだろうか?中東オイルマネーは良く聴くが、ナイジェリアや南アフリカのアフリカマネーはいまだ聞こえない。次のU2のアルバムはいつ発表になるのだろう。やはりこっちのほうが興味がある。
2008/01/24
コメント(0)
-
カールスバーグ&ハイネケン、英国S&Nの「友好的な」買収が成立か?
ロシアを制するものは欧州を制する? フィナンシャルタイムズ紙1月17日によると、S&N(英ビール会社:スコティッシュ&ニューカッスル)は、カールスバーグ&ハイネケン(以下;「カールスバーグ連合」という)によるかねてからの「S&Nの取締役会の同意条件付の」共同買収提案に対し、1株8ポンドを目処に「テーブルに着く」と報じられた。このディールは10月21日付け 拙ブログ、カールスバーグ、ハイネケンと連合で敵対的買収に! にて、買収経緯、買収メリット、買収の争点・特徴などを第一報が報じられた際に記載していますので、ご参考ください。といいつつ、ざっくりと概要を申し上げますと、1:カールスバーグ連合がS&Nを地域分割による買収の提案をしていること、2:さらにカールスバーグが以前よりS&Nと50%同士のJVで、両社の稼ぎ頭である、ロシアのビール持ち株会社を100%カールスバーグにする、という点が日本的常識からすると、サプライズな提案です。従前は信頼できるパートナーだったのが、ある日突然狼になっています。当然、S&N取締役会は強い嫌悪感を抱いています(つまり「敵対的」ですね)。伝えられている地域分割は以下のとおりです。FT紙は、08年初頭のロンドン市場のM&Aの目玉商品として、当ディールとBHP VS Rioを挙げていましたが、最初の一つが早くも動き出しました。10月17日以降の経緯は以下の模様です(ハイネケン、S&NのHPより、カールスバーグ・ハイネケン連合側を緑字で示す)S&N株価の推移 3月下旬に買収観測が流れる。10月25日に「インフォーマル」な720ペンスの提案あり。その後は高止まりしていて、いかにM&A観測が株価を高騰させるかの例です。このサブプライム問題の中、しっかり踏みとどまっています。10月25日720ペンスで買収を提案。価格根拠は、現金買収を前提に以下のとおり。2006年3月時点のEV/EBITDA倍率が13.2倍同じく2007年3月28日終値581ペンスの36%プレミアム(4月ごろから買収観測が流れたため)この価格はS&NのStandalone価格(シナジーのない価格)と比較してS&Nの株主に絶対有利である。S&N取締役会が交渉につくことを強く期待する。買収は、カールスバーグ連合の買収専門会社(ビットカンパニー)が買収完了まで共同出資の元に管理する。そこから、カールスバーグはロシア(BBH:バルチック・ビバレジ・ホールディングス))、フランス、ギリシャ、中国を手に入れ、地元英国・インド等を含め他国はハイネケンが買収する。 10月31日S&NはJVであるBBHのJV条項の仲裁を申し立てる。すなわち、カールスバーグは株主間協定を破って一方的に(許可なく)BBHの株を買収しようとしている。その場合はS&NにもBBHの株式買収の権利があるはずだ(パックマンディフェンスですね)。 11月15日カールスバーグ連合は買収価格を750ペンスに引き上げ。前回提案と同じ前提とすれば、EBITDA倍率は13.6倍に、プレミアムは41%になった。ハイネケンのCEOのお言葉は以下のとおり。「価格アップの提案はS&N単独の株主価値より、さらに魅力的な機会をS&N株主にもたらすでしょう。このディールに関し、ハイネケンは(現金買収なので)財務的にもきちっと処理いたします:要旨」ただし、S&Nの取締役会の推薦(つまり「友好的」)があって最終確認的なデューデリジェンスを行うという点が残っている、という留保条件をつけています。さらに、買収後にカールスバーグがフランスビジネスの売却を示唆しています。11月15日S&Nは上記提案を即日拒否、「Full デューデリジェンス」の条件に、Undervalueされていること、その証拠にBBHの価値に関する開示が不十分で株主が正確なS&Nの価値を見出せないと主張。11月16日カールスバーグ連合は、条件付提案で、S&N取締役会が株主への「ご推薦」と、2社間で隣接するマーケットの資産に関する区分を明確にするための確認的なデューデリジェンスをさせていただくのみで、手荒なことをするつもりはない、という主旨の声明を発表。11月20日S&N、3Q決算発表時に、「750ペンスでは評価が低すぎる。この価格だと、BBHは約32億ユーロの評価となっており、BBHの評価を反映していない。S&Nの株主の方は、さらによく情報を収集する必要性があります。」という主旨の声明文を発表。12月10日カールスバーグ連合:750ペンスを引き上げるつもりはない。12月17日カールスバーグ連合は、ロンドンTakeovwe panelの「put up or shut up deadline」の勧告に対し、歓迎の意を表明。この勧告は直訳すると、「行動で示すか、出来ないのなら出て行け」ということになりますが、正式な提案(TOB)を08年1月24日までにしなければ、今の非正式提案を撤回せよ、今後6ヶ月間は本件の正式買収提案が出来なくなる、という勧告という解釈がなされています。S&Nも同日、歓迎の意を表明。S&Nの株主がこれで、正式提案を待つのか、提案が撤回されるのかという不安定な状態が解消されるだろう、とコメント。さらに再度「750ペンスでは低すぎる、BBHを過小評価している」とカールスバーグを非難した。特にBBHについては、カールスバーグはBBHの中期計画にフルアクセスできているにもかかわらず、S&Nの株主に正確なBBHの成長性を示していない、と指摘し、08年~10年のビール消費量の成長予想予想マーケットシェア売価動向営業利益動向予想設備投資動向を示すように、強く警告したさらに、法廷での仲介を示唆した。すなわち、カールスバーグは株主間協定を破っている。S&Nにもカールスバーグ保有のBBH株式分を買収できるチャンスがあるはずであり、法廷にその上程を08年にもする予定である。BBHを100%保有することは、完全なシナジーが生まれ、企業価値を高める、と。 BBHストラクチャー ハイネケンも西欧ビジネスを過小評価している。英国ナンバーワンシェアであること、インドにおいてもシェア1位であること、ポルトガルでもビールと水でよい業績を上げていること、サイダーでも世界的シェアを誇ること、などがある。株主はこれらのS&Nの保有する潜在的な価値を今一度思い起こしてほしい。我々取締役会は株主に株主価値の最大化とカールスバーグ連合の提案以上の価値をもたらすことをコミットする、とS&NのCEOは株主に呼びかけた。1月10日カールスバーグ連合は一株あたり買収価格を、780ペンスに2度目の引き上げ、S&Nに英国Takeover Panelへの上記締め切りへの対応をお願い。BBHのS&Nの持分50%の価値を42億ポンドと算定。根拠は07年ベースでEV/EBITDA倍率16.6倍、06年ベースで21.1倍、BBHの08-10年の見通しをカールスバーグより別途提示。あとは、取締役会の合意と既述のとおりの限定的デューデリジェンスは従来同様。カールスバーグはBBHの情報開示にさらに協力することを約する、と発表。 1月17日さらに価格を引き上げ、800ペンスを引っさげ、S&N取締役会と交渉に入る、と発表。 このサブプライムで揺れる株式市場の中、S&Nの株主はそろそろ決着つけないと、という危機感があるようで、それがS&Nを「テーブルに着く」プレッシャーとなっているようです。カールスバーグが「買うのを止めた」といったとたん、大暴落が予想されているからです。ロシアを制するものが欧州を制するのか? ナポレオンもヒトラーも失敗したロシア征服。カールスバーグは限りなく近くなっている。 この事例は出来るだけ深く突っ込んでいこうと思っていますので、以後継続的に紹介・分析したいと思います(そろそろ1月24日の締切日なので注目しておいてください)S&Nの対応策(S&N従業員の声とかないかな)や「なぜ買収されたのか」(当然株価が安かったからですが)、といったあたりに収集できた情報を元に紹介できればと思います。
2008/01/22
コメント(0)
-
Jパワーは拒否回答、TCI は買い増しへ
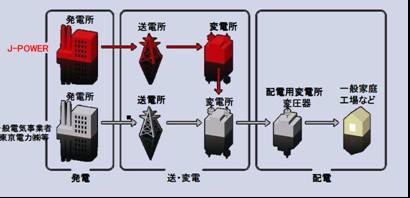
12月24日に (TCI、Jパワーにプレッシャー) を書きましたが、Jパワーは今年の1月7日にTCI(The Chirdrens' Investment Fund)の社外取締役派遣要求を拒否しました。当社株主からの提案に対する当社取締役会としての回答についての回答主旨これによりますと(「理解」というのは私個人の理解です)1. これまで10回以上もTCIとミーティングを重ね、当社業績や運営に対する批判が一度もなかったにもかかわらず、いきなり業績低下懸念というのは「戸惑いを感じる」。(要するに株主説明責任を果たしているはずだという主張と理解)2. 当社の業績の特長に対する認識不足(規制産業、海外投資の収益サイクル等)3. KPIの相互理解不足(JパワーのROEやROAは同業他社比較そん色ない)といった内容になっており、したがって、「業績に対する疑問・批判自体が適切でないと判断しているため、貴ファンドのご提案(社外取締役の就任要請)に応じる必要性がない」、と結論付けています。業績懸念を指摘するTCI対 目標達成を主張するJパワーという構図です。 2. 業績に対する認識不足について卸電気事業 (Jパワー個人投資家向けIR資料より)料金体系について(アニュアルレポートより)TCIの「一方的値下げ」という主張に対し、Jパワー側は、A:そもそも卸電力事業であり、電気小売価格が値下がりすれば、ある程度電力会社の要望を受け入れなければ、買ってもらえなくなる。B:報酬料率(事業報酬等)は電力会社各社、Jパワーも含め同率であり、「お客さん」である電力会社から卸し料金原価が一目瞭然である(これは日経金融新聞の記事)。したがって、減価償却が進んだりすれば、反論が難しい、C:公共事業者として需要家還元(つまり一般国民)に寄与することは、当然期待されている、この3点より値下げに応じることが長期的な経営という観点では合理的な判断だ、という点を挙げています。また、海外投資についても、投資直後は実入りまで時間がかかることと、社内投資採算基準と方針が存在することを主張しています。さらに、持ち合いについては、民営化直後に民間の知恵を借りるため、という主旨の反論になっています(ただし、TCIの指摘する評価損の可能性については現状言及せず)。さらに、投資と回収のサイクルを繰り返す業績特性を理解してほしいと主張しています。確かにアップダウンを繰り返しながらアップしていきますね。投資して実入りが入るまでの期間とそれ以前に投資したものの償却が済んで、値下げに応じることの繰り返しですが、これを連結で評価するのか、単体(薄い色)で評価するのかで意見が分かれそうです。 3. KPIの相互理解不足についてTCIのROE低下批判については、業界他社比較そん色ない水準との意見。確かにそん色ない水準(2位ですね)ですが、右の表はTCIの表とY軸の出発点(TCIは6%、Jパワーは0%)が違っており、下がり方の勾配の見栄えが違ってきます。客観性を見るのなら、0%のほうが望ましいかもしれません。しかし、事実12%台から7%台へと4%以上下落していることは否めません。さらに利益水準に営業利益がもっともなご意見であるが、Jパワーのような装置産業または投資会社(海外電力への投資持分への収益)では、金利や投資収益を勘案した経常利益を目標とするのが望ましいとの反論です。海外投資について。JパワーのBSのうち海外投資勘定は有価証券報告書をざっと読んだ感じではよくわかりません。したがって投資と利益のリスクリターンの把握が難しくなっています。いくら権益に対する収入がもたらされているかという分子が掲載されているが、分母はわかりません。仮に2桁IRRの投資案件ばかりなら長期的なROEの低下は説明が必要になります。役員報酬については日本の報酬レベルは米国などに比べると大リーグの選手とプロ野球のふつうの1軍レギュラークラスの差がある金額なので(米国CEOの平均は確か3億円程度のはず)、「株主価値」の観点から見れば、ほとんど批判に値しないと思います。むしろ儲かったら、もっともらっていいんだぞ、といってくれているのに、ご遠慮されているように感じます。 一方のTCI。経産省に買い増しのための届出をしました。06年9月7日の拙ブログの「外為法がわが社を守る」というのをご参考いただければ幸いです。少しピンボケになっていますが、火力や原子力は対象になっています。TCIは買い増しをするに当たり、どういう投資が外為法に抵触するのか定義の確認を求めたところ、経産省は具体的な定義の提示を拒否したそうです。そこでTCIは国の国家安全に脅威を与える基準が不明確である、経営支配する気は毛頭ない、海外の基準から見てアンフェアーだ、と経産省に「モノ」を言っています。そして、経営支配に脅威を与えない、20%以下の投資に限定するとして、買い増しを請うています。http://www.tcifund.jp/pdf/news_jp11.pdf これに対し経産省は、「ファンドが公益事業・電気事業の経営のあり方を歪めるような影響力を行使するということであれば、経産省は監督官庁としてしかるべき対応をとる」と発言。この発言が今回のTCIの審査に与える影響については「これから審査を始めるので、いろいろなことにつながる発言は控える」とだけ語った。(ロイター) 最後に過去の業績に対する誤解は今回の説明で一応決着がついたと思いますが、肝心なのは将来は株主の意見を取り入れた経営も反映するのかという点でしょう。この観点からすれば、Jパワーは08年3月で終了する3カ年計画の次の計画(まもなく発表されるようですが)が当面の課題でしょうか。要するにこれまでの業績はこれまでの計画に沿って進めてきて、これに納得して投資しているのだから、いまさら文句言うな、とうご意見は筋が通っていると思います(私の前回のブログも理解不足な面があり、Jパワーの関係者の方にはお詫びいたします)。しかし、これからどうするのか、という点については、例えば、なぜ自己資本比率の改善が結果的に株主価値の改善になるのか、もう少し説明がほしいところです(金利が料金体系や最終利益に与えるインパクトが大きいことを示せれば納得するんじゃないでしょうか。利益剰余金が少なく、バッファーが小さいという反論は卸電力事業という安定収益源のある会社には矛盾して説得力に欠ける)。Jパワーとしては正論でTCIではなく、一般株主を説得するのでしょうから、かれらの疑問を払拭しなければなりません。結果的にTCIの質問に回答する計画が必要になるでしょう。また、自己資本の充実(かなり進んだと思いますが)とROE等の改善の両方を成し遂げる経営方針というのを必然的に取り入れる必要性がでてきました(要するに投資効率をもっと高める)。これが相反するものだ、と回答してしまうと(その気持ちは理解しますが)、「思うツボ」にはまるのでかなり難しい課題だと察します。したがって、海外投資案件がかなり投資効率の良いものだ、ということを理解させる必要性があるのではないでしょうか? また、持ち合い株式の利益貢献度合いについても説得力ある回答が必要になります。このままでは評価損間違いなしでしょうし。ただし、社外取締役は入閣が必須と感じられるようになります。入れるのか入れないのか、誰にするのかなど今ご協議されているのでしょう。これはまた、株主提案で総会マターになることが十分ありえます。これが現時点での最大の弱点となっています。ガバナンス上の弱点を解消するのが真っ先に打つ手ですから(全米IR協議会 アクティビストと企業 その2 対策偏ご参照)ただし、株価パフォーマンスはもっと誇ってもいいのではないでしょうか。上場した04年程度からの約150週間の株価パフォーマンスは日経平均や同業他社よりアウトパフォームしています。これはTCIのおかげでもありますが、れっきとした事実で、アクティビストはよく他社比較で株価が下落していることに苦言を呈しますから。9513Jパワー、9501(東電)、9502(中部電力)、9503(関西電力)それと日経平均一方のTCI。日本企業の特性か、かなり高いポーションの株を買わないと影響力が発揮できないと感じたのか、買い増しに出てきました。もっと一貫性のある正論(要求が配当から社外取締役に変化。最終的に取締役となって配当を狙うのか、株価の向上だけを狙うのか)を要求しておれば、今の比率でも十分だと思います。いくら投資するかは原則自由なのですが、目的と手段の整合性がやや疑問です。すでに筆頭株主ですから。それでも買い増しに来るところの真の狙いがわかりませんね。最後に経産省。「頭が痛い」と日経金融あたりの見出しはでていますが、これだけ日本の閉鎖性のゆえんに株式相場が振るわないといわれていて、「経営支配目的ではありません」と言い切っているTCIの投資を認めないとなると広く株式市場全体に問題が出てきそうです。したがって、持ち合いや海外投資効率への課題、およびさらにレベルの高い次期中計という課題が残ったJパワー、手段と目的が不透明なTCI、海外からの投資を歓迎しながら、「頭が痛い」経産省、という図式になってきました。
2008/01/19
コメント(0)
-
業界の秩序のもたらすもの? 古紙配合率偽装問題
日経新聞他各紙で、製紙会社の古紙配合率偽装問題が取り上げられました。日本製紙グループが「年賀再生紙はがき」に対する古紙配合率が偽装であったことが発覚し、そのことを発表したのが始まりでしたが、年賀はがきに限らず、コピー用紙やノートも含めて古紙配合率を偽装していたことが明らかになりました。そして再生紙のおおよそ6割がその配合率に偽装があったとの調査結果を発表しました。そして年賀はがきについては日本製紙の中村社長が工場長時代の96年ごろからおこなわれていたようで、引責辞任を発表されました。さらに年賀はがきにおいては他の納入者である王子、大王、北越、三菱各製紙会社も同様に配合率を偽装していたとの内容であり、「赤信号、みんなでわたれば怖くない」の模様を呈しています。恥ずかしながら、この話題はすでに1月8日に発表されています。TBSと読売から、日本郵政が日本製紙から、再生紙年賀はがきの古紙配合率が基準の40%を大きく未達成の5%以下であり、引き下げを一方的に報告してきたことから明らかになったという。これは、「グリーン購入法」という環境配慮を義務付けた対象商品に関する規定に反することと、これだけ騒がれている環境問題に対するネガティブインパクトとして、経済産業省や環境省も問題視していた。違反理由として、古紙配合率を多くすると、紙の色の白さがなくなるなり、はがきに刷り込まれている郵便番号やバーコード等の読み取りが難しくなるため、品質配慮 > 環境配慮 の結果だという。業界の雄、王子製紙も「再生紙の白さやチリの少なさを競った結果であり、業界内ではみんな知っていたと思う」とコメントしており、業界の秩序、であったという感がします。環境省は公取委に通報し、不当表示に該当するかの調査依頼をし、日本郵政は損害賠償を考えている模様です。王子製紙も年賀はがき以外での配合偽装が「あった」(過去完了形)といっており、さらに日本製紙側は「コンプライアンスより品質を優先した」という発言は問題が根深い印象を与えます。これで株主責任を果たしていたというのでしょうか?結局、富士ゼロックスをはじめ古紙配合製品の取引停止処分を食らってしまい、大きく信用を下げる結果となりました。そのグリーン購入法が、「ザル法」、つまり強制力のない法律であったことにも起因しますが、環境配慮のための紳士協定の感もあり残念であるとしか言いようがないですね。古紙配合率を引き下げようかと議論していた矢先らしいです。仮に、年賀はがきだけがこういった「被害」にあっていたのなら、業界横並びで偽装していたというのはなんだか腑に落ちません。日本製紙王子製紙北越製紙三菱製紙大王製紙うーん呉越同舟というか、例の買収合戦を思い出してしまいますね。当時は王子製紙のTOBに対する買収提案に「業界秩序維持のため」というわけのわからない大義名分が通ってしまい、TOBが失敗に追いやられました。そのときの思わぬ「業界秩序維持」の急先鋒が、関が原の小早川軍なみのインパクトのあった日本製紙の北越製紙に対する謎の株式購入行為でした。その後王子の社長も業界団体の会長を「業界秩序を乱した」という理由で辞任されています。消費者や株主の良識よりも、優先される業界秩序?(業界の人は古紙配合率偽装のことを皆知っているのでしょ、王子さん?)その後各社の株価はぱっとせず、「品質」の改善に取り組むまでもなく、ぬるま湯経営が継続されていた、といわれても仕方ない。こういう事件でマスコミ各社の社会部の記者が張り付くと、いろいろな事実が明るみに出てきそうですね。何のためのコンプライアンス経営か考えましょう。上記株価推移図では、「業界秩序」や「品質優先」という独善的な発想が何をもたらしているかを説明しています。3893:日本製紙(赤)、3865:北越製紙(青)、3861:王子製紙(緑)、N225:日経平均(黒)の推移です。皆N225をアンダーパフォームしており、中でも日本製紙は06/5月から-40%近い下落!例の買収合戦(06/8月)からでも-20%以上の下落(この間N225は-10%程度でしょうか。すなわち、06/05以降、90週間後の08/1/17現在、日経平均との差が一番大きいのが日本製紙で、その差もやはり-20%となっています(注:ただし皮肉にも北越製紙が一番値幅の狭いことも事実ですが・・・)。 本当はJパワーとTCIの続きをエントリーしようと考えていましたが、次回にいたします。
2008/01/17
コメント(2)
-
ソブリン・ウエルス・ファンドとインベストメント・バンク
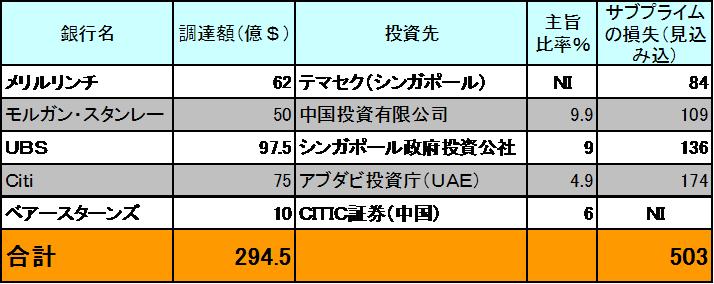
ちょっと古い記事ですが、やっと検索できたので。12月25日のロイターの記事、26日の読売の概要を元に以下を作成。サブプライムローンで数年分ぐらいの儲けを吹っ飛ばした欧米投資銀行は、即、自己資本を調達し、なんとか「元のサヤ」に今のところ収まった。 サブプライムローンの概要はサブプライムローンの損失額に関する個人的・素人的分析に記載してありますが、合計約1.2兆ドル!(140兆円)。いろんなところでいろんな方が損にあったが上記5行で503億ドルとたったの(?不謹慎か)4%程度です(やっぱり回を重ねごとに増えますね)。そして、マーケットでは05,06年に発行されたサブプライムローン証券が「本丸」といわれ、今後デフォルトが本格化するのでは?とささやかれています。ピムコ社の延滞率推移を再掲しておきます。 そこに、「公的資金」が・・・。儲けている投資銀行もグローバルに活躍していますが、投資先の政府系投資ファンドも「公的資金」を惜しみなく突っ込んでいますね。日本が金融危機に陥った数年前に、誰が声を掛けてくれたのでしょうか? 取引先に声をかけた支店長さん、お疲れ様。読売新聞によると、こうした政府系ファンドは「金は出すが口は出さない」らしく(その代わり利回りが高い優先出資証券のような形が多い)、日本の金融機関とかだと「金融技術が盗まれる」からいやらしい。金融技術ぐらい外資系社員をヘッドしたほうが手っ取り早くないのかな(そういう気概が日本の金融業界には乏しいが)。中国にも同じことが言えないかな。中国人のほうが知財の概念まったくないではないか?いずれにせよ、困ったときに助けてもらえず、チャンスにも介入できず、孤独感漂います・・・。逆に「サブプライム基金」という受け皿機関への出資を邦銀は断ったようですね。私なら、ファンドを組成して、米国で値がつかなくなったサブプライム証券を買いあさって、適正価格でサービサーに転売して「ハゲタカ返し」を思いついちゃいますね。今がチャンスですよ。ソブリンウエルスファンドについては、個人的には政府系資金というのはオイルマネーだったり税金だったりするので、こういう「国富」を何をしでかすかわからない欧米投資銀行に投資して国民は黙っているのかな?最近などはヘッジファンドを自前で経営するようになっていますし。シンガポールの知人に聞くと、税金を取りすぎると還元されたり、ファンドの利回りも税金還付の対象になるそうです。さらに読売新聞によると、現在の政府系ファンドの資産規模は以下のとおりです。 日本も高速道路とか地域活性化の資金とかさらには霞ヶ関の政府所有資産の売却先とかに積極的に活用すればいいのに、3年ほど前に北九州にハブ港を作るのにテマセクだったかに30億円ぐらい政府が必死に頼んでつれてきたのに、地元や港湾業者が「業界秩序のため」にぜんぜん協力しなかったというのがあった。こういうインフラ整備のための資金だとなんとなく合いそうですね。もっとも北九州のシンガポールの投資会社は撤退しちゃいました。「外資系投資ファンドは敵」だそうです。日本も税金をアクティブ運用すべきだという気運があるようです。これには、山崎元さんは反対されておられます。「どうせ外人の口のうまいファンドマネージャーに手数料もっていかれるだけだ」と。確かに「ウオール街のランダムウォーカー」の著者バートン・マギール氏も「ウオール街の投資のプロも猿も運用成績は同じだ」と述べています。マギール氏は過去100年近く米国の株式市場の運用を分析し、20~30年の超長期投資を前提にすれば、ノーロード型のインデックスファンドに投資するのが一番儲かるし、数年間連続して市場運用利回りを超えた投資信託ほとんどない、と分析結果を出されています。税金は賢く運用してほしいですね。
2008/01/09
コメント(0)
-
「NHKスペシャル取材班 新日鉄 VS ミタル」(ダイヤモンド社)を読んで
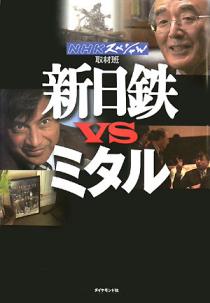
本の内容これは、NHKスペシャルにて07年5月7日に放送した「敵対的買収を防げ」と、7月1日放送のBSドキュメンタリー「鉄鋼王ミタル」の製作取材班が書き上げた本であり、番組の内容を引用している。取材班は新日鉄、旧ミタル、旧アルセロールの各経営陣、新日鉄個人株主、旧ミタル・アルセロール株主等広範囲に取材し、それぞれの意見を吸い上げている(といっても新日鉄の意見がもっとも多いのはやむをえないが)。ミタルがアルセロールを敵対的買収に成功した06年6月以降、約1年間NHKが取材したものである。取材の当面の目的は、新日鉄が旧アルセロールと交わした技術提携について、ミタルとの統合後もこの提携をアルセロール・ミタルと継続するのか、というテーマに対する新日鉄の対応を追いかけたものとなっている。提携内容の概要は、欧州に進出している日系自動車メーカーに対し、新日鉄が国内で供給しているのと同じ技術内容の自動車鋼板を旧アルセロールの欧州工場を通じて供給するという内容である。要するに新日鉄の鋼板技術をアルセロールに対し、日系自動車メーカー等に対してのみ利用を許可するというもの。ただし、この提携には「チェンジ・オブ・コントロール」条項が入っていた。つまり、どちらかの経営陣が買収やなんらかの影響により、入れ替わった場合は、当事者の相手方の企業から提携打ち切りのオプションを付していることになる。つまり、新日鉄は今回の買収劇でこの提携を打ち切ることが契約上可能となっている、というもの。ただし、新日鉄は提携を打ち切ると、自らの主要顧客である自動車メーカーに迷惑がかかる話でもあるので、対応には慎重さが伴う。一方、ミタルは生産量こそ世界一だが技術的には新日鉄に見劣りするため、この技術を世界中で活用できれば名実とも世界の鉄鋼王になれるとの読みがあった。新旧鉄鋼王の駆け引きなどがとても興味深く描かれている。結果的に、新日鉄側の「旧アルセロールの欧州工場を通じてのみの活用ならば契約継続を認める」という主張にミタルが折れたような結論が書かれている。ただし、そのとき、「互いに買収はしない」という条項はミタルが拒否したと伝えられているが・・・。新日鉄側:「鉄は国家なり」という近代産業時代からの伝統的鉄鋼業概念および「ものづくり、技術立国ニッポン」といういわば「産業資本」(新日鉄三村社長)を象徴する存在として見立てている。(八幡製鉄所の高炉)アルセロール・ミタル(ほとんどミタルに対して):「ボーダレス・グローバルエコノミー」という現代的な資本主義の勝ち組要素を含んでおり、「株主、投資家の資金を預かる経営者は彼らの期待にこたえて経営成果を出さなければならない」という「金融資本」を象徴する存在、さらに、業界秩序にとらわれない発展途上国の暴れん坊、という存在に見立てている。 (アルセロール・ミタルの製鉄所) もちろん、新日鉄側にも株主に対し、自らの経営理念や方針を理解する努力を惜しまない場面や、ミタルに対しても鉄鋼業というものについての造詣や業界に対する将来感など鉄鋼経営者としての高い評価も下しており、NHKらしくバランス感覚が取れている。ただし、最後の個人株主の、「株を買って20年になりますが、やはり海外の会社に負けてもらいたくないですね。応援したいと思っています」という言葉が、私見を含めた、全体的な締めの印象を醸し出します。 新日鉄側の対策(新日鉄三村社長、ミタル氏と互角以上に渡り合い、提携継続交渉をまとめた)新日鉄は事前警告型のライツプラン(発動には株主投票によるとする変則型)を打ち出している。また、神戸製鋼、住友金属とも相互に買収時の相互支援(もっとも不況時点の2社に対する新日鉄の経営支援の延長線の意味合いもある<新日鉄住金ステンレス等があった>である)、や韓国ポスコ社との鉄鉱石の共同仕入れ等に対する資本提携(要するに持ち合い)や上海宝鋼との持ち合いなどを進めている。新日鉄は「ソフトアライアンス戦略」という互いにメリットさえ見出せれば競合先とでも、その局面にのみ提携を結んでいくという戦略を進めており、はじめは浅い提携でも信頼関係が深まれば提携範囲も広がり相互メリットを拡大していくという方針を採っている。新日鉄は海外に対したくさんの技術支援を過去におこなっており、そこから信頼関係の芽生えている各社とは非常に良好な関係を築いている。また、他の製造業と違い、高炉を伴う鉄鋼所の建設には下手すると兆単位の莫大な設備投資が必要であり、過去の需要は横ばい程度だったこと、さらに日本の鉄鋼ユーザー(自動車・造船・電気など)の技術志向が高まったこともあって、増産の投資にはかなり慎重にならざるを得ない事情があった。世界各地に新日鉄の「応援団」を築くことにより、投資額を抑制し、アルセロールのような信頼関係を結ぶことにより、製品の現地生産より「ノウハウの輸出」で業績を伸ばせる目論見があった、という「鉄冷え」時代の教訓が大きかった。そうした背景があったため、新日鉄では(他の日本の高炉メーカーも同じだが)従来より、「量より質、つまり技術志向」が強まっていった。ミタルの登場一方、ミタル氏は80年代前半にインドで鉄鋼業を拡大しようとしたが、政府の規制に阻まれ、インドを後にした。その後インドネシアで電炉会社を買収して建て直し、以後各地の政府系高炉製鉄所を次々と買収。買収先の製鉄所は東欧・中央アジアを中心とした旧共産時代のお荷物製鉄所であった。こういった製鉄所を安値で買って、生産を立て直す、いわば「ターンアラウンドマネージャー」として生産量を拡大。買収後の製鉄所を短期間で黒字転換に成功させる。この間、買収案件は決して敵対的ではなく、相手側政府等から依頼されての、「友好的買収」であったという。つまり、「鉄は国家なり」の理念で建設された過去の「遺物」を「ボーダレス」の概念で次々と買収したミタル氏という格好になっている。そして04年、米国の投資家ウィルバー・ロス氏(大阪の幸福銀行を買収し、関西さわやか銀行として三井住友銀行に転売した投資家でロスチャイルド系)と出会い、氏が投資していた鉄鋼グループISGを買収。これで世界1位の生産量に達する。彼の支援も受けて、ミタルはアルセロール買収に走る。ただし、ミタル氏は完全に金融資本のみで動く存在としてではなく、「今でも電炉の操作方法を覚えている」とか、旧アルセロール経営陣からも「彼の鉄に対する理解は我々と同じものがある」、「誠実で、聞く耳を持っている」と経営者としての評価も非常に高い。また、息子のアデュティア・ミタルCFO(弱冠31歳)も非常に評価が高く、アルセロール買収のシナリオ・戦略、アルセロール経営陣との買収交渉実務や現在の統合をリードし、金融経済と事業実務の双方を習得するミタル一族の実務リーダーとして期待されている。 彼も父親同様 「聞く耳を持っている」 との評価で、アルセロール経営陣が、彼と買収交渉をしていて、「ミタルとなら何かできる」と思ったというほどであるからたいしたものだ。最後にベールに包まれていたミタルの概要がわかり、彼らも買収済みの製鉄所の近代化を進めなければならないなどの課題が山積している事実も露呈した。一方の、先進国マーケットばかりに目を向けていても競争環境が激しく、利が少ない。一方、ミタルのように発展途上国マーケットでも莫大な利益を稼ぐことが出来、そのマーケットの将来性も魅力的であることがわかった。ただし、こういったマーケットで資本を蓄積し、発展途上国の経営者およびその予備軍は欧米のマネジメント手法を学び、また、身につけているため、英米的な経営思想はさらに進化する可能性を秘めている。産油国の政府系ファンドの台頭著しいなどが代表例だろうか。しかし、日本人が言うような企業が取引先との提携・切磋琢磨・信頼関係などで築き上げた技術や企業価値を否定する気持ちはないし、誇らしいことであり、そうあって欲しいと思うばかりであるが、日本の論理だけでは通じない 「外部環境の変化」 となってしまった。もちろん今後も日本が生き残る道は技術に立脚したグローバル展開ができる企業の繁栄であることには違いない。ただ、「成長を狙える非常に優れた会社でも経営陣の考え方をきちっと理解してくれる安定株主をもたない限り、企業としては安定した成長が出来ない。自分たちの企業価値はこういうことだと、機関投資家、政府、個人株主などに発信する努力を不断にやらない企業は生き残れない」(新日鉄三村社長)、「グローバル化を生き抜く道は「世界の経済情勢の変化を日々分析して理解し、明確な成長戦略を描く能力、その戦略を株主に明快に説明できる表現力、相手企業や投資ファンドのトップとハードネゴシエーションが出来る交渉力と人間的魅力。グローバル化時代の勝者となる経営者には、こうした資質が求められている。社内抗争にうつつをぬかし、業界での現状の地位に安住し、単に自らの保身に走るような経営陣は、株主から瞬く間に駆逐されるだろう。」(NHK報道局経済部長)ということはとても印象に残りました。 (自宅近くの公園から東京湾、アクアラインを経て、新日鉄君津製鉄所を望む)
2008/01/05
コメント(2)
-
TBS、認定放送持ち株会社へ移行
あけましておめでとうございます。本年もよろしくお願いいたします。正月から軽くしようと思っていましたが、気になる記事があったのでいきなりトップギアとなりそうです。TBSは31日、放送法の改正で設立できるようになる「認定放送持ち株会社」に移行する方針を固めた(1・1読売新聞)。認定持ち株会社とは、以下抜粋『持株会社の一形態で、放送免許を持つ放送局を傘下に持つ純粋持株会社である。これまで放送局においては、同一企業による複数の放送局の支配を防ぐため、総務省が「マスメディア集中排除原則」を定めている。しかし、地上デジタル放送の開始に伴い、多額な設備投資が迫られており、特に地方局では資金調達に苦しんでいる状態である。こうした経営基盤強化のために、集中排除原則を緩和し、放送事業者にも資金調達能力の高い持株会社制度を認めるというものである。具体的には純粋持株会社の下に傘下となる放送局がぶら下がる形となり、キー局及び同一ネットワーク系列局が傘下企業となる見通しである。また、放送局という公共的にも影響を持つメディア企業であることから、特定の株主からの影響をできる限り排除し、言論の多様性を確保するために、株主の株式保有比率を20%未満に制限することが検討されている。これにより、単独の企業や投資家により経営支配や言論の制限を排除できるのみならず、放送局の外部からの買収をも阻止できることになる。しかし、こうした資本の集中によってキー局主導での効率的な経営ができるようになる反面、傘下となる地方局では、番組制作や編成においてそれぞれの地方での独自色が薄まるという懸念が出ており、またキー局の肥大化によって、番組制作会社を始めとする各種関連業界へのキー局の支配力強化に繋がるのでは、と不安視されている。』(以上ウイキペディアより抜粋)。したがって、TBSにおいても『地方局の意向に配慮する必要があるため、当初は系列局の子会社化など、大規模なグループ再編は行わず、将来的な課題とする。』(読売新聞)となっており、買収防衛先行の動きではないかと勘ぐられやすい論調となっている。(認定持ち株会社の導入は改正放送法が4月1日に施行される予定ですので、施行をまって取締役会決議の後、6月の定時総会で諮られることになりそう)また、マスメディア集中排除原則とは、『「放送をすることができる機会をできるだけ多くの者に対し確保することにより、放送による表現の自由ができるだけ多くの者によつて享有されるようにする」為に設けられた放送局の開設の根本的基準』(ウイキペディア)とのことである。特定株主の持分比率を20%未満とすることが出来る持ち株会社って…。TBSは現在楽天が19.87%(あれっ?20%をちょい超えるはずではなかったのか?)の筆頭株主となっていますが、事実上買収が法的に遮断されてしまうのでしょうか?もともと放送局は放送法の規制により外国資本が20%を超えてはならないという決まりがあり、外資による買収はできない構造となっている。そこに今回、こういった規制が出来る見通しである。規制賛成派からは、言論統制の可能性が考えられる。米国でもダウ・ジョーンズが豪州ルパードマードック率いるニューズコーポレーションに買収されたが、同様のことを指摘されていた。ここでは経営権と編集権を分離するという策がとられているらしいが、ダウ側の幹部の離脱などで揺れている。(ニューズ側はゴシップ、タブロイド系のマスメディアが主力で、格調高いダウ、特にウォール・ストリート・ジャーナル、の編集内容が堕落するのではないかと言われていた。マードックは一切関与しないと言ったものの、ジャーナル紙の有力編集役員が退社したりして話題となった)規制反対派からは、そもそも株式上場の意味が何なんだ、ということだろうか?株を自由に売買できない、買収が自由に出来ないのなら非公開化すればどうだ。また、米国ではGEが米国三大ネットワークの1局である、NBCを所有しているが、言われている様に一企業が放送に影響を及ぼしている論調はないではないか、などではないだろうか。個人的には、かりに、TBSが買収防衛対策に「認定放送持ち株会社」に移行するのなら、それは残念な事だ。そもそも地方局の持ち株会社参加があいまいなうちに移行する意味がよくわからないし、視聴者としては楽天との緊張感(社外取締役の派遣の認否など)があったほうが放送倫理など改善できないかとも感じる(ここ2年ほどの亀田問題や昨年の不二家などはひどかった)。(「認定放送持ち株会社」の趣旨(地方局を持ち株会社に集約)が成り行き任せで、制度だけ移行させると、20%資本規制のところが浮いてしまい、「李下に冠を正さず」のようなイメージで見てしまう)また、こういった「防衛ありき」で移行するようなマスコミに買収関連の中立な報道が出来るのかという点も見逃してはならない。最近では、防衛側に有利な報道は大きめの見出しで出て、不利な記事は小さめの見出しだったりする傾向を感じてしまう(TBSに限らないが)。また、ヤマダ電機が8%程度しかベスト電器の株を保有していないのに「ヤマダ電機、防衛策発動か」(サンケイ)など、先走った論調が目立つ。フジテックの株がオーチス系に売却されたのなんて、すごいニュースだと個人的には感じ、もっと警笛の意味で記事の扱いが大きくてもいいような気がする。株主がどうであれ、本来報道すべき内容を中立に、「倫理観をもって」(特にTBSには望む)報道してほしいな。
2008/01/01
コメント(4)
全11件 (11件中 1-11件目)
1