


PR
偏屈たぬき
人の行く裏に道あり花の山 株式を中心とする投資にまつわるブログです。よろしくです。
Comments
2024~26PF概況198位…
New!
みきまるファンドさん
youtube建築の歴史入… New! ミカオ建築館さん
ハマキョウレックス(… 征野三朗さん
結果
Night0878さん
8月末運用成績&PF mk4274さん
8月投資実績 スーパーコシヒカリさん
すずめの株式投資備… すずめ17さん
会津在住のコンサル… yasuho consultingさん
自由なれど孤独に かつらぎ准尉さん
OSSANPOWERのバリュ… ossanpowerさん
youtube建築の歴史入… New! ミカオ建築館さん
ハマキョウレックス(…
征野三朗さん結果
Night0878さん8月末運用成績&PF mk4274さん
8月投資実績 スーパーコシヒカリさん
すずめの株式投資備… すずめ17さん
会津在住のコンサル… yasuho consultingさん
自由なれど孤独に かつらぎ准尉さん
OSSANPOWERのバリュ… ossanpowerさん
Free Space


Calendar
Sep , 2026
Aug , 2026
Jul , 2026
Jun , 2026
May , 2026
Aug , 2026
Jul , 2026
Jun , 2026
May , 2026
Apr , 2026
Mar , 2026
Feb , 2026
Jan , 2026
Dec , 2025
Mar , 2026
Feb , 2026
Jan , 2026
Dec , 2025
Keyword Search
▼キーワード検索
Jan 26, 2014

カテゴリ: 需給の乱れ
今回は、7212 エフテックについて。
ついさっき、週末恒例の保有全銘柄のチェックが終わり、ちょっと一息ついたところ。
で、先々週と比較すると、優待でクオカードを出してるところが結構強く、どうやら先週前半にクオカード優待株のプチ相場があった模様(;^_^。 (さすがに、週の後半には収束してるようだが)。
さて、エフテック。ここも、株主優待でクオカードを出しているのだけど、増資で需給バランスが崩れているので、クオカード相場とは無縁の弱い動きが続いている。
ちょっと、その前に、アルゼンチンショックが襲っているのだけど、一過性のものと考えている。逆説的だけど、新興国通貨危機を許容するほど、欧米経済に体力が無いのが理由。危機にならないようにコントロールするだろう。
以前のアジア通貨危機のときは、IMFはじめ原理主義的な対応をして危機を深めたのだけど、当時は危機を欧米企業の収益機会と捉えていた節もあるように思う。
ということで、良い銘柄を仕込むチャンスぐらいに、気楽に考えている。まあ、正常化バイアスに毒されているだけかもしれないのだけど。
1.エフテックの業績
エフテックは、サスペンションなどを作っている自動車部品メーカー。ホンダ向けが約8割で、ホンダの持分法適用会社(今回の増資で持分法適用会社からはずれる見込み)。
近年、売上げはだいたい右肩上がりなのだけど利益面は一進一退。
前期は、連結売上 約1441億円 経常利益 約46億円。 海外事業展開をにらんだ事業構造改善のための減損処理等で大きな特別損失を計上し、最終赤字約31億円。
今期の会社発表の業績見通しは、連結売上 1685億円 経常利益 65.5億円 最終利益 32億円。
今回の増資後の株数1539万株で計算すると、株価1485円に対して、
EPSは208円で PER約7倍 PBRは約1.0倍
なお、業績見通しは、11月1日の第2四半期決算公表時のもの。第2四半期時点で経常ベースの進捗率は約50%。その後も円安傾向が続いているし、主要顧客のホンダの自動車生産は堅調で、エフテックが部品を作っているフィットも快走しているので、上方修正の余地が結構あると思っている。
ということで、バリュー投資的には割安と見ている。
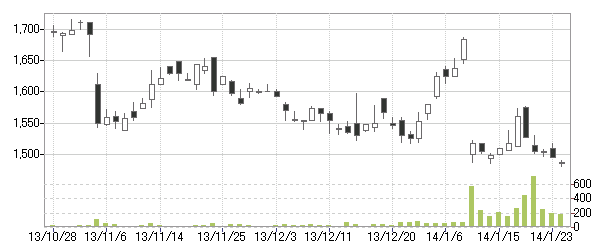
大きく窓を開けて下落しているのが2箇所。
1つ目は、第2四半期決算公表直後。
第2四半期そのものも若干ものたりなかったのだけど、通期の見通しの上方修正が小幅にとどまったのが主因。
会社が業績見通しを慎重に考えているというのと、株価の評価は別でも良いと思うのだが、素直に反応。(「粗茶ですが」というのに対して、「俺に粗末なものを出すな!」と怒るが如し。)
で、その後、株価がようやく持ち直して来たところに第2弾、公募増資。
2つ目の窓は、公募増資(あわせて売出しも)によるもの。
既発行株式1239万株に対し、300万株の新規発行と、多め。
新機種の立上げのための設備増強等に充当との説明。
もともと、第2四半期末の自己資本比率が18.8%と、かなり自己資本が薄めだったので、増資もありうべし、という感じなのだが。
さて、スケジュール。
1月20~22日に発行(売出し)価格決定。ということだっが、最近の通例にならい、初日の20日に決定。
発行価格は、20日の終値1528円から3.01%ディスカウントした1482円。
申込期間が21~22日、払込期日が27日(月)。
で、新株が市場に出てくるのが28日(火)。
4.需給バランスの乱れ
公募増資があると、発表直後から株価が下がることが多い。
理由は3つで、
1つ目の理由は、株数が増えることで、1株利益が減ることを嫌うもの。
本来、資本強化で会社の業績が向上する面もあるので、希薄化との見合いで評価するものだと思うが、希薄化を嫌うのが一般的。
2つ目の理由は、新株発行が時価よりディスカウントされた価格で行われるため、「現物売り、新株買い」の裁定が働くこと。
3つ目の理由は、新株を入手した投資家による、新株発行後の売り。ディスカウント率に勝機を見出して応募した投資家は、直後に売ってくる。
1つ目の影響は永続的なものだが、2つ目・3つ目の影響は一時的。
4.方針と反省
少しあせって買い戻したので、利益は出ず。今後、戦術見直しが必要か。
・地合が軟調なので、今週は公募価格割れで推移する展開も想定される。テクニカル的には公募価格が上値抵抗線?
・短期の需給の乱れによる下げは絶好の買い場には違いないので、さらに下がれば、買い増しも。(アルゼンチンのことは過度には気にしない。)
※ 投資は、損しても得しても自己責任で!
お気に入りの記事を「いいね!」で応援しよう

[需給の乱れ] カテゴリの最新記事
-
新生JFLAは買えるか? Aug 10, 2018
-
ニチリンの株式分割を買ってみた Dec 24, 2017
-
バーゲンハンティング Jan 19, 2016


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
