


-
1
第十六回 株式投資の入門書を2冊推薦します (1)
2005年10月7日■投資本の楽しみと評価の仕方 最近、ちょっとした事情があって、投資関連の本をたくさん読んでいる。相場環境がよいせいもあって、株式投資の本が多数出ているが、これは、何はともあれ喜ばしい。 投資本の読書には、楽しみが二つあると思っている。先ずは、その投資本の語る方法論の世界に感情移入して「これは儲かるにちがいない」、「これはよいことに気がついた」という気分とその延長線上にある一種の「全能感」を味わう段階だ。運用は簡単ではないけれども、この方法を知っていれば、かなり上手くやれそうだ、という軽い興奮を感じる本は面白い。 古典でいえば、ピーター・リンチの「株で勝つ」(三原淳雄/土屋安衛訳、ダイヤモンド社)のような本は、アマチュアでも身の回りにあるビジネス(たとえばファストフード屋)を評価していいと思えばその株を買うことで、プロのファンドマネジャーを十分に出し抜くことができるというような例がリアルに出てきて、希望が湧いてくる。もっとも、これを真に受けすぎて、近所の食べ物屋ばかり集めた、一見しただけで胸焼けのするようなポートフォリオを作ってしまう人もいるらしい。これではよい分散投資にならないから、興奮しすぎないことが大切だ。なお、ピーター・リンチのこの本は、実は、初版の原書が面白い。巻末に、彼が運用していたファンド(有名なフィデリティー・マゼラン・ファンド)の保有明細が載っていて、たとえば長期低落期のIBMの株式をたっぷり持っていたことなどが分かり、「ああ、ピーター・リンチも人の子であり、普通のファンドマネジャーなんだ」ということが分かる人には分かるようになっている。 投資本の読書の、第二の楽しみは、著者が述べる方法論の欠点を探すことだ。どんなによくできた投資戦略でも、それを実行すると考えたときの状態をリアルに思い浮かべることができると、何らかの欠点がある。実際にその戦略が有効であるという根拠が取るに足らないものであったり(著者が数年で資金を何倍かにしたという程度の話)、ポートフォリオの作り方が合理的でなかったり、といったすぐに分かる程度のものもあれば、これも古典的な名著バートン・マルキールの「ウォール街のランダムウォーカー」(井出正介訳、日本経済新聞社)のようになかなか隙が見つからない本もある。しかし、米国株式市場の歴史と投資理論(ちょっと古いけど)のエッセンスを巧みに説いた名著にも、著者の半ば同業者である運用業界に甘いという難点があって、なぜプロ仲間の評判のいいジョン・ネフのようなファンドマネジャーのファンドならよいのか、的確な根拠が説明できていない。 さて、投資本には二つの楽しみがある、ということを述べたが、肝心なことは、これら二つは、具体的な投資の方法がはっきりとイメージできるように書かれていないと全く楽しめないということだ。 「やさしい」とか「はじめての」と銘打った一見読みやすそうな本が具体的にどう銘柄を評価して、どんな状況でなら投資するのか、いくら読んでもイメージできないように書かれていることもある。また、「○年間で×億円・・・」のような極めてキャッチーで具体的な書名の本は数多いが、その過程が曖昧なものが殆どだし、ポートフォリオの作り方まで具体的に分かるように書いたものはめったにない。 さて、それでは、最近出た本の中から、まずまず楽しめて、投資の具体的な参考になるのではないかという本を二冊ご紹介してみたい。何れも、銘柄の評価方法が具体的に書かれているファンダメンタルズ投資系の本だ。 なお、筆者は、「テクニカル分析」や「株主優待」といった一部の(といってもかなり多数の)投資家には人気のあるテーマを全く評価しない(むしろ、好ましくないと思っている)ので、この種の内容にご興味のある方は、別の本を読んでいただきたい(たぶん初心者向けのマネー誌にブックガイドが載っているでしょう)。■推薦図書1 「現役大学教授がこっそり教える 株式投資『必勝ゼミ』」 榊原正幸(著) PHP出版社 (2005年4月刊) 正直に言って、本の外観はかなり胡散臭い。帯のコピーには「25歳でフェラーリを手に入れた8年間無敗の現役会計学教授が、『一生生活に困らない』資産を得る方法を教える」とある。素人が何年間無敗であるとか、年率何パーセントで運用した、というような話は、別段珍しくもないし、方法の裏付けになるものではないのだが、編集者側はこのようなうたい文句を入れたがるのは困ったものだ。仕事で読む必要がなければ、筆者は見過ごしていた本かも知れないのだが、読んでみると、なかなか具体的で読みでがあった。 読み出してみると、細かい点だが、「昨今流行の『デイトレ』には手を出すな」、「株式投資信託はオススメできない」などと筆者が大いに賛成する意見が述べられていて、これはよい本なのかも知れないと思った。また、“金持ち父さん”シリーズについて、「・・・、その肝心の『ファイナンシャル教育』の具体的な中身については、シリーズ全巻を通して、明確な示唆をしていません」とチクリと痛いところを突いているところなども、的確だ。 だが、もちろん、本書のよさは、投資する銘柄の条件が具体的に書いてあるところにある。基本的には「財務的に優良会社は潰れないので、株価が下がったときに買えば、ほぼ必ず儲けられる」という思想の投資手法が書かれているとお見受けした。 この種の本については、どの程度まで中身を書くとネタバラシになるのか加減が難しいが、(1)どのような銘柄を買うか、(2)いつ買うか、(3)買った銘柄をどんな基準で売るか、という手順に分けて、条件を箇条書きで明確に述べていて、それぞれの条件の採用理由が書かれている。 簡単にいうと、BPS(一株株主資本)が一定以上で自己資本比率が一定以上の東証一部上場株を財務超優良株としており(本にはBPS、自己資本比率共に基準となる数字が具体的に書いてある)、これらに該当する銘柄が、PBR0.5倍以下(この決め方と修正の方法も書いてある)で13週移動平均の変化がプラスになったら買おう、というのが基本的な投資戦略だ。さらに、買った後の処置としては、ナンピン買いの基準となるPBRが定められており、また利食いその他の売りの条件として、最低で25%利益を確保するとか、高値から何パーセント下げたら売るとか、最高何パーセント上昇したら売るとか、最長でどれくらい保有するか、というような条件が具体的に書かれている。 紹介文としては、数字を全て具体的には書けないのが辛いところだが、書籍の代金はたったの1500円(税別)だから(株式投資に使う金額から見ると小さい!)、興味を持たれた読者は、是非、本を買って読んで欲しい。 榊原氏が紹介した方法を批判的に読むとすると、(1)BPSの単純な大きさは「優良」の指標としてやや不正確ではないか、(2)13週移動平均を使う根拠は何か(たぶん投資期間を短くして効率を挙げたいのだろうが、これが有効だという根拠は何か)、(3)著者が定義した超優良会社のPBRで見た株価の相対的な(東証一部の平均に対する)過去の下限を買うべきPBRの根拠としているがデータは十分か、(4)今後は超優良でも倒産する会社だってあるのではないか、(5)自分の買値をベースとした売値の基準は工夫不足ではないか、(6)単独の銘柄に投資するようだが分散投資した方がいいのではないか、といった疑問点が少なくとも複数出てくる。しかし、このように具体的に疑問点を持つことができるように、明快に書かれているということ自体が貴重なのであって、疑問点の存在は決して投資本の価値を貶めるものではない(疑問や批判を持つ価値さえ無い本が多いのだから!)。 榊原氏は、本書の方法をバフェットの方法と比べて論じているが、十分なオリジナリティーがあるし、方法としてはバフェットに比肩しうると言っていいと筆者は思う。 なお、著者は会計学者なので、一点専門的なツッコミを入れておこう。「株価=BPS+ΣEPSの割引現在価値」と説明しており、これは初学者向けに概念を示すのに分かりやすいが、本来は「株価=BPS+Σ剰余利益の割引現在価値」(剰余利益とは株主資本に対する要求利益を上回る利益のこと)と説明する必要があると思う。そうしないと、たとえばずっと黒字なのに、PBR1倍割れの株価の企業などが説明できない。「株主資本に対する要求利益」という概念は、昨今の株式絡みの社会現象を理解する上でも非常に重要だ。
2006年01月07日
閲覧総数 945
-
2
第156回 読書のすすめ「となりのバフェットがやっている凄い投資」
脱初級者を目指す投資家に 投資、特に株式投資が好きで、自分の投資の腕前を上げたいと願っている投資家に新刊書籍を一冊お勧めしよう。マシュー・シフリン「となりのバフェットがやっている凄い投資」(小野一郎訳、ダイヤモンド社。以下「となりのバフェット」と略記する)がなかなか面白い。 この本では、フォーブス・メディア副社長で投資編集者のキャリアが長い著者が、あらかたのプロを上回る投資パフォーマンスを上げたアマチュア投資家を10人取り上げて、彼らの投資手法とライフスタイルを紹介している。 登場するアマチュア投資家の中にはトラックの運転手もいれば、引退した元ビジネスマンもいるし、投資の実績を買われてファンドを運用し始めた今やプ ロと呼ぶべき投資家もいる。彼らが、どのような手法を使って、プロも羨むようなハイ・パフォーマンスをあげたのか、がこの本の最大の読みどころだ。 初級者・上級者といった分類は他人が勝手にするものであって、投資家本人はどうでもいいことだが、脱初級者を目指す投資家に、筆者は、しばしば、有 名ファンドマネジャーへの伝記的インタビューのような本を薦める。たとえば、ジョン・トレイン「マネーマスターズ」(座古義之、臼杵元春訳。日本経済新聞 社)のような本だ。 この種の書籍で上質なものは、「投資のアイデア」とはどんなものかということを、これを考え、実践する楽しみと苦労とともに教えてくれるので、読者 である投資家は、知識を増やすと共に、投資技術向上へのモチベーションを高めることができるのがいい点だ。大雑把には、野球少年が、優れた野球選手・監督 の伝記を読むようなものだと思えばいい。 但し、あらかじめ申し上げて置くが、この本は、ある程度個別株の投資に経験があって、複数の投資銘柄を保有した経験がある程度の投資家が読むのでなければ無駄だろう。 内外のインデックス・ファンドで積立投資をしていて、これに満足している、という投資家は、それはそれで十分立派な投資家なのだが、彼らがこの本を読んでも得るものは少ないだろう。 「投資家記録本」の読み方 成功した投資家の伝記は、投資家にとって貴重な読み物だが(なぜなら、読む価値のある投資本は数少ないから)、読み方には、幾つか注意がある。 一つは、商業的宣伝の本や単なる自慢話に付き合わないことだ。 これは、その書籍を通じて著者がファンドなりセミナーなり他の商売をしようとしているか、また、投資手法について語るときに曖昧さを残そうとしてい るか、という態度を見分けることによって多くが判別可能だ。実績らしき数字をくどいくらいに強調する一方で、本文を読んでもどのようにポートフォリオを 作ったのかが分からないような本は「商売」か「自慢話」だ。 「となりのバフェット」は、このレベルの本ではないので大丈夫だ。 次に、投資家の記録を読む際に最も重要なポイントだが、そこに書かれていることは「ある時期に上手く行った事例に過ぎない」という事実を絶えず念頭に置いて読むことだ。 ウォーレン・バフェットもピーター・リンチも、運用していた時代がちがうと、優れたパフォーマンスをあげられたかどうかは、よく分からない。まし て、そのノウハウを真似しようという投資家が、別の時代に彼らの方法(とその投資家が思った方法)を使って上手く行く保証は全くない。 そもそも投資家について語った文章で取り上げられる人たちは、過去の成功者であって、たまたま運が良かった人である可能性が無視できない。たまたま儲かった人を後から探して讃えているだけかも知れない、という「健全な疑いの心」が読者の側では常に必要だ。 また、本に登場する投資ノウハウの有効性をそのまま信じてはいけないことはもちろんだし、さらに、積極的に、「その方法に嘘や弱点はないか?」という疑いの心を持って読むことが必要だ(たいていは、ある)。 たとえば、「となりのバフェット」に一番目に登場するバリュー投資家リーズ氏は、「10以上の銘柄をきちんとフォローできるはずがない」と言って、投資銘柄を絞り込むことを提唱するが、敢えていえば、これは正しいアドバイスではない。 実のところ、一銘柄でも絶対に大丈夫というレベルで「きちんとフォロー」などできないから、分散投資をするのであり、「同様に有望な銘柄、10銘柄 のポートフォリオ」よりも、「同様に有望な銘柄、50銘柄のポートフォリオ」の方が、期待リターンが同じ(=同様に有望)で、リスクが小さい筈(業種分散 その他にもよるが、傾向として)だから、ポートフォリオの構築方法としての優劣は明らかだ。「経験」にはリアリティがあるが、リアリティよりも論理を優先 させる方が利口だ。 参考になるのは誰だ? 紹介されている10人の投資手法を詳しく書くと、映画評などで言うところの「ネタバラシ」になってしまうので、具体的な投資手法については、是非、本を入手して読んでみて欲しい。中級以上の株式投資家なら面白いと思う部分が幾つかあるはずだ。 その前に、「となりのバフェット」を読むコツを一つお伝えしよう。 それは、投資家を紹介した本文を読む前に、「投資に役立つサイト」と題された末尾にある第11章を先に読むことだ。 紹介されているアマチュア投資家の投資パフォーマンスの多くは、投資サイトに記録された模擬ポートフォリオの運用成績だ。また、紹介された投資家 は、有名投資サイトの中で評判の高い人の中から選ばれているし、彼らの多くは、各種の投資サイトを情報の収集と発表の両方に使っているヘビーユーザーだ。 米国の投資家がどんなサイトを使っているのかが分からないと、背景の理解に苦労する。 著者によると、大手のファイナンス系サイトの掲示板などは、勧誘と、デマと、何よりもノイズ(意味のない情報)に満ちているという。 本書で紹介されているサイトの中には、「ヴァリュー・フォーラム」のように、年会費が250ドル必要だが、会員相互の意識が高く(現在、会員数は約 1,200人だという)、ノイズが殆ど無くて、会員がお互いを助け合うサイトもあれば、「バリュー・インベスターズ・クラブ」のように、匿名ではあって も、本会員が年間2本以上の本格的なレポート書きと20本以上のレポートの評価を行う義務がある、本格的な内容のサイトもある。長年思っていることだが、 アカディミック、アマチュア、プロフェッショナルいずれにあっても米国の投資研究の層の厚さは羨ましい。 さて、本書に登場する投資家の投資方法はバラエティに富んでいるが、彼らの多くが、何らかの意味でバリュー投資家(割安株投資家)だ。はじめに紹介 される、リーズ氏、クレブス氏、コーザ氏、ペタイネン氏は何れもなにがしかバリュー系の投資哲学だ。順に、バフェットに近いスタイル、バリュー投資にオプ ションの売りを組み合わせるやり方、バリュー株が更に下落する「バリュー投資の罠」を避ける工夫をしているリカバリー投資が得意な投資家、バリュー投資の 方向性を重視したクオンツ(数量分析投資家)、といったところだ。 筆者は、本書全体の中で、二番目に出てくるクレブス氏、三番目のコーザ氏、四番目のペタイネン氏の三人が、特に一般個人投資家の参考になると思った。 詳しくは本を読んで欲しいが、オプションではロング(買い)の投資家が儲かっていないことから、ゼロサム・ゲームなのだからショート(売り)が儲かるはずだと考えて、オプションのショートを投資に組み込んだクレブス氏の方法は、日本の一般投資家にも応用が利く。 たとえば、ある株(インデックス・ファンドでもいい)を買おうとする場合、先ずその銘柄のプットをショートして実質的に現値よりも安く買い始めて、 現物の保有に乗り換えて、株価が値上がりしたらカバード・コールを使ってプレミアムを取りつつ利食いに入るといったパターンは、「基本パターン」の一つと して、覚えておくといい。 また、コーザ氏の株式の「内在価値」に関する考え方と、これに結びつけた売買のルールの作り方などは、日本の投資家にも参考になるはずだ。 ペタイネン氏は、ミシガン大のコンピューターセンターに勤務していて、専門の運用会社並みのデータとシステムを使える恵まれた立場を生かして、多くの仮説を試して有効と思われるもの(現在11のルールがある)を自分の投資に組み入れている。 経験的に有効と思える複数のルール間の矛盾に悩む箇所などは、やや微笑ましいが、こうしたことに悩む以前のレベルのプロフェッショナルなファンドマネジャーを何人も知っているので、彼を笑うわけにはいかない。 また、本文を読んでいると、デビット・ドレマン(バリュー投資のプロ)やジム・クレイマー(有名な投資コメンテーター)などが、近年の相場の下落で かなり痛い目に遭ったらしいことなども分かって興味深い。株式投資自体が低調で人気の無いゲームになってしまったかのような日本と違って(もちろん、その 中でも熱意を持ち、儲けている投資家もいるわけだが)、米国の株式投資家はまだまだコミュニティー全体が熱い。 5番目のヒル氏は、ネットから情報を取って投資するタイプ、6番目のウェイランド氏はバイオ株に特化、7番目のマクダフ氏は「バフェット1にテンプ ルトン2の割合のカクテル」と紹介されるグローバルなマクロ経済分析を重視視する(再び)バリュー投資家、8番目のスワン氏は金鉱株の専門家といった具合 に、紹介される投資家は多岐にわたっている。 ここまでご紹介すると、投資好きの方なら、是非読んでみたいと思われるのではなかろうか。 もう一度繰り返すが、それぞれの投資家のアイデアの参考になる部分を吸収するとともに、投資手法の穴や弱点を探しながら、一人一人について検討しながら読んで欲しい。投資家にとっては「いい栄養」になるはずだ。
2011年09月02日
閲覧総数 1850
-
3
クオンツ運用の弱点と原因
(1)よく指摘される弱点(2)「基準化」で失われる情報(3)ファンド選択の系統的間違い クオンツ運用とは数量的な分析に基づく運用のことで、運用業界の慣用的な表現だ。通常、コンピューターで大量のデータを処理し、あらかじめ決められたプログラムに基づいてポートフォリオを動かすような運用を指す。俗に「システム運用」などと呼ばれることがある。データ処理が「数量的」であることと、運用が「プログラムされている」こととは、本質的には別々の性質だが、統計的に抽出した何らかの性質をそのまま運用に生かそうとするアプローチの性質上、両者が一致していることが多い。 同時に統計的な性質をポートフォリオに反映させようとするアプローチの性質上、株式運用の場合、数十銘柄から数百銘柄に及ぶ銘柄数を保有することが多く、アプローチとしては機関投資家向け(年金運用、投資信託からヘッジファンドまで幅広く)の運用手法ということになるが、運用方法の長所・短所を考える上では、個人の運用の参考にもなるだろう。 (1)よく指摘される弱点 クオンツ運用の弱点としてよく指摘されるのは、(1)過去のデータに基づくので市場環境の変化に弱い、(2)運用ルールが硬直的、(3)真似されやすい、といった点だ。 これらのうち、最も本質的な批判は(2)だろう。(1)と(2)は深く関連しているが、より本質的なのは(2)の方だと思う。過去のデータに基づいて運用に関する判断を行うとしても(残念ながら、未来のデータに基づくことは不可能だ)、たとえば2008年の4月時点では2008年3月までのデータを使って運用方法を考えればいいが、2008年の10月になる時点でも2008年4月に考えた運用方法を使っているとすると、2008年の4月から9月までの情報が運用に反映していないことになる。理屈上は、運用の方法全体も含めて、各時点時点で判断を行えばよく、過去の方法を将来にそのまま当てはめるのは怠慢だ。 一方、面白いことに、運用業界の人も含めて、世間の人がクオンツ運用を褒めるポイントもここにあることが多く、「システム運用は、その時々の人間の相場観に影響されない点がよい」と讃えられることがしばしばある。確かに、その時々のムードに影響されて投資家が判断を誤ることはよくあるから、こう言いたくなる気分は分からなくもないが、本当は賢くない。プログラム化された運用は、いわば最初の時点で「こういう時には、こうするのがいい」という頑固な相場観が注入されているのであって、システム運用に相場観がないというのは誤りだ。 真似されやすい、という点については確かにそういう側面もある。ただ、似たような観点で似たような銘柄が買われるという現象は、ファンダメンタルズに基づく運用でも普通にあることで、この場合は、アナリストやファンドマネジャーなど人間が判断に介在するので、真似に気づきにくいだけだ。クオンツ運用の場合、ポートフォリオをコントロールするプログラムを完全にコピーされると似た運用ができやすいだけに、真似の可能性が強調されることが多く、商売上は、何らかの有り難みのある「ブラックボックス」の存在を主張することが多い。 ただ、料理で言えば、レシピを完全に公開しても作り手によって味の差があるように、ポートフォリオの運用も実際上の細かな手順まではプログラムに書き尽くせない場合が多く、運用者の立場から見ると、完全に同じ運用というのは、案外少ない筈だと思う。 余談だが、年金運用のコンサルタントの運用会社に対するヒアリングなどに立ち会い、半可通のコンサルタントが運用の仕組みを根掘り葉掘り聞いた後で「この方法は他社にも真似できるのではないか。御社の独自性はどの部分にあるのか」などと質問するのを聞いて、「ろくに分かっていないくせに、質問だけは面倒だな」などと可笑しく思ったことがあったが、こういう相手にももっともらしく受け答えしなければならないのが年金運用の商売だ。手続きに納得すれば、どこかの運用機関を選んで推薦してくれるのだから、丁重に扱うに限る。 (2)「基準化」で失われる情報 さて、前記の(1)、(2)に関連して、クオンツ運用のよくあるアプローチに系統的な弱点が一つあるように思うので、以下に書いておく。 端的に言って、データを加工する際の手順で重要な情報が失われているのではないかということだ。 例としてバリュー運用を考えてみよう。最もシンプルに低PERのポートフォリオについて検証しようとすると、クオンツ運用の運用者は、典型的には以下のような手順を取る。 1. 過去のそれぞれの時点に関して銘柄毎のPERのデータを集める。 2. PERのデータを偏差値に基準化する(大まかに言うと、生データと母集団の平均の差を取ってこれをデータの標準偏差で割った数字に変換する)。 3. 偏差値に比例したアクティブ・リターンを個々の銘柄に与える。 4. アクティブ・リターンとアクティブ・リスクを最適化させるように(通常はオプティマイザーと呼ばれるプログラムを使って)ポートフォリオの最適化計算を各時点に対して行う。 5. 各時点の情報を使って最適化されたポートフォリオをつなげた場合の運用パフォーマンスを測定して、結果が よければ、「よし!」とつぶやく。 6. 実は、ここから後のいわば「チューニング」が現実的には重要なのだが、説明に関係ないので以下のプロセスは省略する。 基準化とは、大まかにどんなイメージかというと、たとえばPER20倍が平均で、銘柄ごとのPERのバラツキの標準偏差が5 (倍)であった場合、PER15倍の銘柄については「+1.0(標準偏差)」のスコアを与えるのが基準化の作業だ。相対的に高くも安くもない銘柄のスコアは0.0になる。このように、データを標準偏差単位に基準化しておいて、1標準偏差= 2%といった調子でこれに比例したアクティブ・リターン(市場平均を上回るリターン)の期待値を与えてポートフォリオを作り、そのポートフォリオのパフォーマンスをテストするのだ。基準化の際に、データは「絶対値」と「バラツキの大きさ」を情報として失うのだ。 これはちょうど、模擬試験の点数を偏差値に変換することによって、その年の受験生の絶対的レベルの情報が失われたり、点数のバラツキの大きさが調整されてやはり情報としては捨象されたりすることと似ている。模擬試験の場合は、その集団が本番の試験に臨んで、相対的な点数で勝負するので、偏差値をベースとした情報処理で受験戦略を考えても大きな問題がなさそうだが、ポートフォリオの運用ではどうなのか。 (3)ファンド選択の系統的間違い ここで、運用会社が自社の運用の考え方を説明するときによく使う言い回しを思い出すと、彼らは、「価格の歪みが修整されるプロセスを利用して超過リターンを獲得する」というような言い方をする。これを、PERを基にしたバリュー運用に当てはめると、相対的にPERが低い銘柄のミス・プライシング(価格形成の誤り)が修整されるプロセスを利用してアクティブ・リターンを獲得することを目指す運用だ、ということになる。 ただ、ここで、過去のデータのテストと今後の運用パフォーマンスの関係について考えると、過去にこの戦略の成績が よかったということは、たとえばPERの絶対的なバラツキが観測期間にあって縮小した結果だと考えることができる。 データを基準化してしまうと、たとえばPERの平均が同じ20倍だった場合でも、一標準偏差が8(倍)だったのか4(倍)だったのかといったデータの性質が消えてしまう。仮に、一標準偏差が8倍から4倍に縮小するような変化が起こった場合、利益に大きな変動がなければ、運用者の考えの通りに「価格の歪みが縮小した」ことになるが、問題はこの価格修整が今後も継続しうるかどうかということだ。このケースの場合、PERの相対的格差が縮小しすぎたか、縮小しすぎになっていないまでも今後の修整のポテンシャルをあらかた使い尽くしてしまった状況である可能性が大きい。 また、平均値についても、たとえば市場の平均PERが40倍の時の低PER効果と、17倍の時の低PER効果では、効果が異なる可能性が大いに考え得る。 こうした問題が繰り返し頻繁に起こっていると思われるのは、ヘッジファンドの選択だ。ヘッジファンドを選択する場合、「トラックレコード」と称する、直近過去の運用成績を見て、これが優れているものを採用する傾向が強いが、こうしたファンド選択を行うことで、「ポテンシャルを使い尽くした残り滓」のようなファンドを選んでいる可能性が大きい。 運用の舞台裏を考えると、トラックレコードが「運用の腕」を表しているのだと素朴に信じてはいけない場合が多い筈だ。そもそも成功報酬の条件(特にヘッジファンドの場合、運用者側が有利だ)で資金をヘッジファンドに預けること自体がファイナンス的意思決定としてはあまり利口でない場合が多いのだが、ファンドの選択でも自分勝手な解釈で間違いを犯すことが多いようだ。こうした間違いは、大なり小なりレバレッジが掛かっていない通常の投資信託の評価にも当てはまることがあるので、個人投資家も注意が要る。 クオンツ運用の話に戻ると、基準化したデータで過去を調べることと共に、生データの平均と標準偏差自体の変化を調べることが重要だろうということだ。典型的なクオンツ運用のプロセスや株式ポートフォリオをコントロールするマルチ・ファクター・モデルと呼ばれるソフトウェアなどのデータ処理から見て、この点が盲点になっている可能性は小さくないと思う。 もちろん、この現象はコンピューターによる数量分析に頼らない場合にも重要だから、個人投資家も、たとえば割安・割高ということを考える場合に、注目した尺度の絶対値やそのバラツキにも注目するといいだろう。
2008年09月05日
閲覧総数 1051
-
4

第十回 投資家の立場から見る株式価値の基礎
2005年7月1日■株価の理論式 最初に数式を一本ご紹介します。株式の価値を表す一般的な式です。 一見、複雑そうに感じるかも知れませんが、内容は簡単です。読み方をご説明しましょう。 左辺のPtはt時点での株価を意味します。右辺の第一項Bpstは同じくt時点の一株当たりの株主資本(一株純資産)で、シグマが付いた第二項は「将来の一株利益(Eps)が前期のBpsに対する要求利益率(リスクフリーレートrfとリスクプレミアムrpの合計)を上回った部分の、要求利益率による割引現在価値の総合計」だということです。 意味を簡単に言い換えると、株価は「一株当たり株主資本」と、「投資家の要求利益を上回る将来利益の現在価値の合計だ」ということになります。 利益が"余る"という感覚がピンとこないので、少々違和感の残る語感ですが、後者の利益(右辺第二項の分子部分)のことを「剰余利益」(英語ではResidual Earnings)と呼びます。 右辺の第二項は、将来の各期ごとに、EpsをBpsとROE(株主資本利益率)の掛け算として表すと、ROEが投資家の要求利益率であると同時にこの株式への期待リターンでもある(rf+rp)を上回る場合に株価に対してプラスに効いてきますが、ROEが投資家の要求利回りを下回る場合にはマイナスに効きます。 従って、たとえば投資家の要求リターンが6%の会社があって、仮にこの会社のROEが長期的に4%であると投資家に評価された場合、この会社の株価はBpsを下回って、株価はPBR1倍を割れることになります。 補足すると、まず、この式の導出の際には、「一期先のBps」=「現在のBps」+「今期のEps」-「今期の配当」というクリーン・サープラスの仮定と言われる仮定が置かれています。 また、この式では、将来の利益は個別に予想できることになっているので、よくある利益成長率一定の仮定は緩和されて一般的なものになっていますが、将来の余剰利益を割り引く割引率は近い将来も遠い将来も一定の率という簡単化が導入されています。 何れも、仮定としてはそう大きな問題になるものではないでしょう。 なお、式の中のrpは銘柄によって異なります。通常は、何らかの意味でのリスクに対して投資家が要求するリターンという解釈になります。いわゆるポートフォリオ理論は、このrpを説明することによって、資産価格(たとえば株価)を説明する理論という意味で、「何々価格理論(又はモデル)」と呼ばれます。たとえば、CAPM(Capital Asset Pricing Model)では、ベータ(β)値に比例してこのrpが決まると説明されます。 余談ですが、CAPMはファイナンスの理論(つまり現実の資本市場を説明する理論)としては、全く機能していないといっていいと思います。株式価値を計算する際に、まだベータ値を使って割引率を求める実務家がいるようですが、こうした手続きは信用しない方がいいでしょう。 ■経営者の採点 先の式の最も直接的な応用は、これを株式市場による経営者の採点として用いるものです。端的に言って、PBRが1倍を割れている株価は、投資家が、この企業の経営によって得られる将来の利益は、株主資本から見て、投資リスクを補うに十分なものではないと評価しているということです (だから株価がBps以下に下がり、そのことによって現在の株価に対しては要求リターンが満たされるだろうという評価がされている、という解釈です)。 PBRが1倍を割れている上場企業はまだ多数ありますが、こうした会社の経営者は、株主から十分に評価されていないといっていいでしょう。端的にいって、経営者の落第点です。 こうした会社でも(ある意味ではこうした会社だからこそでしょうが)、買収防衛策を導入する向きがありますが、こうした会社に必要なのは、買収防衛策ではなくて、経営者に対する買収される可能性(もちろんその際多くの場合、経営者はクビになるでしょう)も含めた経営者へのプレッシャーではないでしょうか。 こうした会社では、仮に、将来の余剰利益が十分プラスで見込めるということなら、経営者の先ずなすべきことは、IR活動などを通じて、投資家に対して適切に情報を提供することでしょう。もっとも、実質が伴わなくても、IRを上手くやれば(広い意味で成長イメージを演出できれば)株価は上昇するということも、先の式から分かります。 投資家が正しい情報と解釈に基づいて株価を評価していると考える限り(かつ会計情報が価値を正しく反映していると考える限り)、株主から見て、PBR1倍割れの経営落第企業は「買収防衛策を導入する意味がない」し(1倍を割れていなくても株主が不満を持ったり、もっと効率的に経営できると考える買収者がいたりする可能性はあります)、逆に、PBRが1倍よりも十分に高く効率的に経営されている企業は、買収者が経営してもこれ以上に儲けることが難しいという意味で「買収防衛策を導入する必要がない」でしょう。 それでも、株主資本を有効に使ってくれるだろうと株主に信用されない場合には、配当や自社株買いで、株主資本の相当部分を株主に返して、株主資本当たりの利益率を高める方策が考えられます。この場合、株主資本を相当額株主に返した後で、時価総額がそれと同じだけ小さくならずに、株主がトータルでは儲かる可能性がありますが、これはいわゆる企業買収ファンドの投資の上での狙い目の一つです。 ■投資する立場で考えること 先のような一般的なフレームワークは、投資を考える上でどのように役に立つでしょうか。 直接的な応用としては、株価を評価する際に、これと同様の考え方を使うことでしょう。但し、この場合、将来の利益を理論上は無限に先まで予想することが必要になるので、何らかの簡単化が必要です。 一つのアプローチは、アナリストなどの利益予想がある期についてはこれを使い、それ以降は一定成長率とする方法、あるいは、予想がある期から将来の一定成長率になる時点まで段階的に成長率が変化すると仮定する方法などが考えられます。 簡単な分析法としては、利益成長率に売り上げ高の予想成長率を用い(利益そのものの成長率よりも安定している。但し、合併などによる売り上げ予想の水膨れに要注意)、一株純資産に将来何年分の利益を足したら、現在の株価になるかを見る方法があります。割引率の要素がすっかり抜けていること等、理論的には乱暴な方法ですが、PBRとPERに成長率をほどほどに混ぜた株価評価になることがよくあります。 目処として、現状の株価では、割安な銘柄の場合で5~6年、普通で8年くらい、割高な銘柄では10年くらい先までの利益を足し込むと現在の株価が説明できることが多いようです。「会社四季報」や「日経会社情報」あるいは会社自身の予想などを使って簡単に計算できるので、試してみてください。 また、先ほど、特にPBRで見た株価が投資家から見た経営者への採点と解釈できると申し上げましたが、これは、この観点で経営が優れている企業が「投資対象として」適当であることを意味しないのが面白いところです。投資して儲かるか否かは、投資対象企業に対するイメージ(ここでいう「採点」を含む)の変化がプラスであるか否かなので、経営優等生企業が将来にわたって同一の評価であるよりも、経営劣等生企業が少しマシに変化するところを捉えた方が株式投資としては儲かるといえます。 「株式投資は美人投票だ」とはよく言われることですが、そういう意味では、もう改善の余地が小さいピークの美人に投票するよりも、改善の可能性を多く残した不美人に投票する方が儲かる可能性が大きいのではないかとも思われ、事実、内外で報告されている、低PBR銘柄のリターンの優越性は「株式投資は不美人投票である」(=不美人的銘柄に投票する方が儲かる)ということをよく示していると思います。 以上
2006年01月05日
閲覧総数 464
-
5
第五十八回 投資に役立つ? 10大理論(1)-1
投資の世界は、数字のデータが豊富であり、何よりも、そこで成功することが、大きな経済価値につながることもあって、昔から、理論的な研究が盛んに行われている。過去から、今までの間に、数多くの投資の理論が生まれて、あるものは残り、あるものは廃れてきた。 そこで、主に株式投資に関係するものを中心に、過去から今までの投資の理論から、10個を選び出して、これらのポイントを説明し、それが役に立つか否か、また、関連して、これからの投資に役立つヒントはないか、と考えてみたい。 なお、以下の文章は、楽天証券八周年記念講演会で「個人投資家のためのホンネの投資理論」と題して、私がお話しさせて頂いた内容を叩き台にしているが、講演会では話しきれなかった内容で、是非、お伝えしておきたいことが多数あるので、講演会にお見えになった方のご参考にもなると思う。3、4回に分けて、書く予定だ。■その1.「成長株理論」 株式投資に関する「考え方」で、時間の順序から見て一番で、且つ、画期的に重要なのは、「成長株理論」と名付けるのがいいかどうか自信はないが、「債券よりも、配当利回りが低くても、将来に成長性があればいい」ということと、「将来の成長性が確からしいなら、現在の株価が高くてもいい」ということを、理解するようになったことだろう。 これが歴史的にいつ頃、どこで、確立した考え方なのか詳しくは知らないが、大恐慌の前にはブームが必要で、ブームのためには、こうした考え方が必要だから、20世紀の割合早い時期には、確立されていたはずだ。 インカムゲイン(株式の場合配当)とキャピタルゲイン(値上がり益)とを、合わせて価値判断を行う、というのは、経済常識としては、当然のことだと思うが、近年の日本での分配金だけを強調した毎月分配型ファンドの隆盛を思うと、必ずしも常識とはいえないのではないかと、こちらの常識が揺らぎそうになる。しかし、両者を併せて考えることは、損得の上では、当然のことだから、自分で意思決定する投資家は、かくありたいものだ。 とはいえ、「配当」というものに対する、投資家の執着の重要性も無視はできない。相変わらず、配当があってはじめて株主に報いているというような書き方をするメディアは多いし、株式の場合に配当を、投信の場合に分配金を特別視して、過大評価する投資家は少なくない。これらは、最近のファイナンス研究の文脈で言うと、金銭的な収入は、脳にとって「報酬」と判断されることと、時点として近くにある将来価値が遠くにある将来価値よりも過大評価される傾向(現在価値のグラフが双曲線的になるので「双曲割引」という)で説明できる現象だが、あたかも野生動物のようにインカムゲイン(特に頻繁なインカムゲイン)を喜んでだけいないで、キャピタルゲインとインカムゲインを統合して損得を考えられる程度には脳を鍛えて、経済的損失や単純な錯覚に陥らずに現代社会に適応したいものだ。 ただし、本来、マーケットでは、こうした誤解ないしバイアス(偏り)を持っている参加者は、その行動パターンを利用して、別の誰か(たとえば、今、拙文を読んでいられる読者の、あなた!)に、いわゆる「カモ」にされてしまってもおかしくない。しかし、簡単にそういった戦略(たとえば高配当銘柄を空売りするような戦略)が成功しないところが、ファクターが多様で、不安定な、株式市場というフィールドの面白さだろう。とはいえ、多数の人間がこれに従う結果、金融商品を供給する側は、トータル・リターンを改善しなくても、分配金で顧客を釣ることが出来るので、このバイアスは、広い意味でのマーケットでは、立派に収益獲得に役立てられている(顧客側から見ると、純粋経済的には損をしており、「カモにされている」といって良い)。 ところで、配当に関連して、一つ言っておきたいことがある。「株主優待は、子供だまし程度のものだ」というのが、それだ。株主優待ファンには、心外かも知れないし、他方、株主優待ごときで喜ぶ者の例にされては、賢い子供にとっては、かなり迷惑かもしれないが、筆者は、基本的に、株主優待という制度そのものに反対だ。 実は、株主優待は、機関投資家や外国人投資家にとっては、迷惑なのだ。近年の、機関投資家の場合、株主の権利によって手に入れた「優待」は、換金して、ファンドに入れねばならない。わざわざ「近年の」という理由は、かつては、投信会社が、たとえば、ファンドのお金で航空会社の株を買って、株主優待券を、社員の出張の際に使っていた、というような、一種、牧歌的な時代があったのだが、近年、こんなことは許されない。 あえて考えるとすると、株主優待は、株主という特定の集団を有望な潜在市場と見た、たぶん、それなりに有望な、宣伝行為であるといえなくもないが、株主と会社の関係を考えると、株主優待にコストを使うことよりも、株主のために少しでも多くの利益を稼ぐこと(配当をすることではなくて、利益を稼ぐことが、経営者の第一の義務だ)が、必要だ。投資家の側も、「株価では儲かっていないけれども、優待があるから、まあ、いいや」的な退嬰的な自己満足に陥らずに、株式でリターンを稼いで、欲しいものは、買えばよい、と割り切るのが賢い態度だろう。 株主間の立場によって、損得の差がつく、というような制度は、なるべくない方がいいと思うし、株式投資の判断材料は、なるべくシンプルである方が、正しい価格が実現しやすくていいのではないかというのが、筆者の意見だ。 株主優待品のコレクション、といった特別な理由がある場合は、好きにすればいいが、株主優待で投資を考えることに対して、筆者は、反対だ。いわゆるマネー誌も、年に一度くらいは、株主優待の特集号を出すが、ある程度投資に詳しい編集部のメンバーが、誌面的には賑やかでも、内容的には意味があるとは思えない「株主優待特集号」を、毎回満足して作っているのか、いつも、いぶかしく思う。 成長株投資という点に関して、是非言っておきたいのは、結果的に何年間も優れた成長を続ける企業があるとしても、数年先を見越して投資する、ということは、概ね有効ではない、ということだ。 業績をある程度の具体性をもって予測できるのは、せいぜい2年先くらいまでのことだろう。3年以上先の、業績は、「予測する」というよりは、「想像する」ものだ、という方が実態に近い。そして、市場の参加者は、直近の過去の業績と、ごく近い将来の業績予想と、将来のイメージを、主な情報セットとして判断して、株価を形成する。そして、時間の経過(たとえば、半年経った、と考えてみて欲しい)と共に変化する条件で、多くの参加者に共通の影響を与えるのは、近い将来の業績予想の変化だ。 結果的に成長株であっても、途中の株価は、市場を常にアウトパフォームしているのではない。アウトパフォームは、収益予想の上方修正が連続するような時に起こり易く、結果的には、こうした一連の上方修正の初期にこの銘柄に乗ることが出来た投資家が、大儲けできる。 これだけではない、とは思うが、思い切って言い切ってしまうと、上手く行った成長株投資の正体は、アノマリー効果で言えば「収益予想のトレンド効果」(trend in earnings estimates revision;トレンド・イン・アーニングス・エスティメイツ・リビション)である。従って、成長株投資で、本気で情報上の優位を求めるなら、5年先の業容の予測ではなくて、主に、1、2年先の収益予想に影響する情報を、他人よりも先に掴まえることが重要だ。また、仮に、「5年後に花開く好材料」が予測できたとしても、それが市場参加者に知れ渡るのに3年も4年も掛かると、それまでの間に、別の重要要素が登場することがよくある。 成長株投資の目線の置き所は1、2年先だ、と言うと、ロマン派(?)の投資家は、現実の世知辛さに、がっかりされるかも知れないが、株式投資をゲームとして、シビアに競うなら、この理解が正解だと申し上げておく。 その2.「配当割引モデル」へ >>
2007年07月06日
閲覧総数 1163
-
6

第二回 報告、私の株式投資 (2)
(2)バリュー株(割安株)投資 例)帝国繊維(3302) もともと、のんびり分散投資して「気がついたら儲かっていた」という状態を目指していたわけでした。先の、ツムラは情報の解釈と投資が上手く噛み合った例でしたが、投資する時点ではツムラに全額を投資してもいいというほどの自信があったわけではありませんし、ツムラと同程度に有望だと思えるような銘柄を他に何個も同時に見つけていたわけではありません(言い訳すると、仕事もちょっと忙しくなっていました)。分散投資した状態を作るためには、どうしても「そこそこに、いい」という程度の銘柄も探さなければなりません。 例に挙げる帝国繊維は、主に麻の繊維で消防用のホースなどを作っている、敢えて言えば防災関連にウェイトのある会社ですが、率直に言って、私はどんな会社なのか今でも詳しくは知りません。 この会社の株を買ったのは、2003年の夏だったと思いますが、当時の株価350円前後に対して予想一株利益が40円台前半で(1)PERが8倍程度と割安、(2)一応来期は増益見通し、(3)有利子負債が総資産の十数パーセントと財務的にも安定している、出来高が乏しく(4)少なくとも当時市場では注目されていない、といった望ましい属性を備えていました。地味で割安で時価総額の小さな株といった条件で、インフォシークで検索して出てきた何十銘柄かを、会社四季報のCD-ROMとインターネットの情報を見ながら選んでいたら、何となく引っ掛かってきて、素晴らしいとも思えないのだけれども、そこがまた好もしい、といった理由で我がポートフォリオに入れることになりました。 結局、つい先日、全銘柄を現金化するまでポートフォリオの中に放って置いたのですが、図6を見るとお分かり頂けるように、最高値では売れませんでしたが、495円で売ることができました。達成感はあまりありませんが、投資としては成功でした。 これらの条件の中で、割安株投資を行う上で私が重視しているのは、主に(1)と(4)です。 活発に取引されていて、多数のアナリストがフォローしているような銘柄にあっては、情報に対する注目度が高く、情報と株価の関係の解釈で他の投資家に対する優位を作るのは骨が折れるように思います。マーケットの注目やトレンドの「逆に張る」というのはかなりのガッツがいりますが、少なくとも「スポットライトを避ける」という感覚、いわば「裏に張る」という感覚が有効なことが多いと思います。 割安株投資は、比較的ゆったりと投資できるので、資産形成のために株式投資を行いたいアマチュア投資家に向いています。株価の評価の仕方や、銘柄の見つけ方については、いろいろな方法があるので、何れ、このホームページででもご紹介しましょう。(3) イベント投資 例)三菱商事(8058) 最後にご紹介するのは、割合最近の事例です。 名実共に「火の車」というべき三菱自動車の事件はとんでもない話で、三菱商事OBでもある私としては、 三菱グループは、このような会社をなぜ支援するつもりなのかと、大いに腹を立てていました。 しかし、グループの結束が堅い(ネガティブな堅さだと思いますが)と見えて、三菱自動車への三菱グループ御三家(三菱重工、三菱東京FG、三菱商事)を巻き込んだ支援策が決まりました。 すると案の定、この支援策は、これらの会社の業績の足を引っ張るだろうとして、株価は大幅に下落しました。 当時、私個人としては、予想どおりという気分に近かったのですが、商品相場が高かったこともあって商社株が気になっており、かつて勤めていた三菱商事の株価を見るうちに、もしかするとこの株価は下げすぎではないか、ということに気が付きました。 1200円を越えて堅調(「堅調」。漢字で書くともっともらしいのですが、怪しいものをもっともらしく表現する危険な単語です)に推移していた三菱商事の株価は、200円以上下落して、最悪時には1000円を割り込む局面もありました。 この間にも、三菱自動車は、新たに虚偽の事実を糊塗していることが判明したり、車が火を噴いたというニュースが流れたり、散々な状況であったことはまだ記憶に新しいところでしょう。 ところが、当時の会社四季報を見ると、三菱商事は三菱自動車の約5.1%の株主であり、一連の三菱自動車の株価が大幅に下落する前の時価総額約6000億円に対して評価しても300億円に過ぎません。 たとえば、これがゼロになって、支援した100億円が更にゼロになっても、1000円台前半の三菱商事の時価総額1兆6000億円に対しては、2.5%程度の損害でしかありません。 もちろん、本当に三菱自動車が倒産するようなことになれば、取引に伴う損失や、それまでに更に支援が行われる可能性などもあるのですが、その時点ではそこまで将来を織り込むのはさすがに早過ぎると思いました。 「時価総額の2.5%程度」ということは、当時の1000円台前半の株価に対しては27円くらい、その他の要因を厚めに見積もっても30円くらいのインパクトしかないわけで、200円以上の下げは下げ過ぎです。 しかも、その間、三菱商事の業績に影響しそうなファクターでネガティブなものは無かったので、「これはチャンスかも知れない」と思って、1029円で1000株買ってみることにしました。 その後の株価の推移は図8の通りで、結局、12月に入ってから1300円と少々で売却したわけですが、上手く行きました。 この例は、イベント投資としてはやや例外的かも知れませんが、合併、分割、大損、大儲け、その他「それ以外のファクターが概ね不変な時に、短期的に変化したイベントの効果を評価する」ことによって、市場のミスプライスを見つけることができることがあります。 企業関連のニュースは「まず時価総額、次に株価に換算して評価するとどうなるか?」という視点で見ると投資のヒントになることがあります。 ■ おわりに後半は、少し具体的な話をしましたが、いかがだったでしょうか。ここで、念のために一言注意を申し上げておきます。まず、ここに取り上げた事例は「過去に良いと思って投資したら、結果的にも良かった」という話を、投資の方法を説明するために紹介したものであって、ツムラ、帝国繊維、三菱商事(もちろん三菱自動車も)などの名前を挙げた個別銘柄について「これからでも買うといいよ」という推奨をしているわけではありません。 この点はくれぐれも誤解の無いようによろしくお願い致します。 それでは、「今なら何を買えばいいのか?」という話については、私はお答えする積もりはありません。一つには、そこまで教えるに足る報酬を頂いていないということもありますが、もう一つは、現在の日本の株式投資に関する社会的文脈は、まだ個別銘柄の良し悪しを単なる意見として面白くやり取りするところまで成熟していないと思うからです。将来方針を変える事があるかも知れませんが、当面は、我慢して下さい。 今回ご紹介したテクニックは、何れも基本的なものですが、応用が利く方法なので、是非ご参考にしてみて下さい。
2006年01月01日
閲覧総数 581
-
7
第五十二回 モンキー・ポートフォリオが手強い理由について
■モンキー・ポートフォリオとは アメリカで古くからよく言われる話に、猿にダーツを持たせて、ウォールストリートジャーナルの株価欄にこれを投げさせ、何十銘柄かでポートフォリオを作ったものの投資パフォーマンスは、人間のプロのファンドマネジャーが運用するミューチュアル・ファンド(米国の投資信託)に負けない(或いは「勝つ」)はずだ、という話がある。有名な話なので、運用業界では、「モンキー・ポートフォリオ」と言うと、無作為抽出で作ったポートフォリオのことだと、話が通じる。「知らない人は、もぐりだ」といってもいいぐらいだろう。 モンキー・ポートフォリオは、投信に「勝つ」のだろうか、それとも「負けない」のだろうか、或いは、言い伝えに反して「負ける」のだろうか。 筆者は、長期的には、モンキー・ポートフォリオが「勝つ」が正解ではないかと考えるが、その理由は、二つある。 一つには、投信は、手数料を取るので、平均的には、信託報酬分くらいは、負けていくのではないかと予想できることで、これは強力な理由だ。内外共に、投資信託のパフォーマンスを調べた実証研究では、「アクティブ・ファンドのパフォーマンスは、ベンチマークに及ばず、その差は、ほぼ運用手数料程度だ」という結果が出ることが多い。 もう一つは、より積極的な理由だが、一つ前提条件が要る。モンキー・ポートフォリオの銘柄毎の投資ウェイトを、できれば等金額ウェイト(100銘柄なら、1銘柄がポートフォリオの1%)、そうでなければ等株数ウェイト、と考えることだ。この場合、TOPIXやS&P500、MSCIのような代表的なベンチマークは、大きな企業ほど株式時価総額に比例してポートフォリオ内のウェイトが大きくなる時価総額ウェイトなので、ポートフォリオに占める大型株のウェイトが大きくなりやすい。 しかし、古くから「小型株効果」という言葉があるくらいで、長期的には、小型株の方が、パフォーマンスが良い傾向がある。従って、等金額ウェイト(時価総額の小さな銘柄のウェイトがベンチマークと比較して相対的に大きくなる)や等株数ウェイト(単純な株価の高さがウェイトを決めるが、やはりベンチマークよりは、小型株の比率が大きくなりがちのはずだ)のモンキー・ポートフォリオは、時価総額比例ウェイトのインデックスにやや勝ちやすいはずだし、投信がインデックスに負けがちなのだから、投信に対しては、優勢のはずだと推測できる。 ところで、猿は、本当に、ダーツを投げることができるのだろうか。また、どの程度上手く投げるのだろう。ダーツを投げることが出来ても、妙に上手くて、同じような場所にばかり投げているとすると、ポートフォリオの業種ウェイトに偏りが出来て、かえって効率の悪いポートフォリオが出来てしまうかも知れない。もちろん、ここでの議論も含めて「モンキー・ポートフォリオ」と言う場合には、ランダムに銘柄を選んだポートフォリオというのが前提条件だ。■小型株効果はあるか? 時価総額の小さい企業の方が、投資対象としてパフォーマンスが良い傾向があるという現象は、古くから「小型株効果」として知られている。いわゆる株式市場のアノマリーの中でも、古くから研究されており、有名なものの一つだ。 これまでにも、2、3年の単位では、日米問わず、時価総額の小さい銘柄が、相対的に、良いときも悪いときもあるが、長期間のデータを採ると良いことが多い。 小型株効果が存在する理由については、今までに、いろいろな推測や説明がなされているが、一つの説明として有力なのは、小型株は大型株ほど経営が安定していないので、それだけ投資する際にリスクが大きく、投資家が大きなリスク・プレミアムを織り込んで株価形成するので、小型株の方が、パフォーマンスがいいというものだ。 また、大まかにいって、たとえば巨大企業の成長には、物理的な限界や、製品マーケットの限界、或いは経営能力の限界といった、何らかの成長の限界が考えられるので、企業の規模が、今後短期間の間に更に何十倍にもなるような事態は想像しがたいが、小型株の場合なら、そうしたこともあり得る、というような違いもある。 そういえば、ざっと20年くらい前に、筆者が始めて投信の運用をするときに、米国株を少々買う気になったのだが、ニューヨーク・ダウの30銘柄から、当時、世界一の時価総額だった、IBMだけを除いた29銘柄を買ったことがあり、IBMが相対的な長期低落傾向に入りかけていたときだったので、ダウに楽勝だった覚えがある。この場合に、IBMの相対パフォーマンスが良くなる可能性もあったわけだが、それは「株価が何倍にもなる」というような形では訪れないだろうから、負ける場合でも、そう怖くない、という意味はある。■日本株の場合 もっとも、ここのところの日本株の運用で、小型株効果に期待できるかと考えると、これは、かなりリスキーに感じられる。 読者もよくご存じのように、現在の日本株市場では、外国人投資家の影響が大きく、外国人投資家は、売るにせよ、買うにせよ、時価総額の大きな株をまとめてトレードするので、大型株がまとめて上下するような、ある種、無機質な株価形成がなされている。 こういう状況では、企業の規模で勝負することは、小型株効果以前の問題として、市場の上げ下げそのものを当てに行っているような感じになる。 とはいえ、長い目で見ると、大型株と、小型株の間にある程度のバランス調整が働くことを前提に考えると、やはり、小型株の相対ウェイトを高くして運用することが、長期的には有利なようにも思える。たとえば、2004年、2005年のマーケットのように、新興市場銘柄を中心に小型の株のパフォーマンスが良い場合の相対的な値上がり率は大きいので、長いこと持っていれば、大型株が大きく上がった後でも、小型株が追いついてさらに上を行くことがあるような気もする。 もちろん、投信の場合、信託報酬は、ファンドマネジャーにとって、競争上大きな重荷だし、日本株を運用するファンドマネジャーから見ると、ニホンザルと日経新聞によるモンキー・ポートフォリオも、たぶん、勝ちにくく、手強いライバルだろうと推測される。
2007年04月06日
閲覧総数 3514
-
8

第七十回 ETFを使った個人資産運用~簡便法~
■運用手段としてのETFの登場 必ずしも資産運用に詳しくない個人であっても、ETF(上場型投資信託)を使うと、比較的簡単且つ安価に、専門的な運用と大きく変わらない内容の運用を行うことができる。 特に、外国株式に投資するETFが利用しやすくなったことの効果は大きい。これまで、外国資産に関する運用は、国際分散投資を行うこと自体はリターンとリスクの関係を改善するに当たって明らかに有効(実証以前に、論理的に有効だといえる)だと言えるものの、外国株式や外国債券に投資するリテール向けの投資信託は手数料が高すぎて、投資の具体的な手段を探すことが難しいという問題があった。だが、近年、海外の株価指数に連動する運用を、ごく安価な信託報酬で利用することができるETFに投資できるようになって、個人の資産運用は大きく改善できるようになった。 ETFの最大の特長は信託報酬の低さだ。たとえば、TOPIX連動型のETFの信託報酬は年間約0.1%~0.2%程度だが、日本では、個人向けに売られている投資信託だと、インデックス運用を行うファンドでも0.5%以上の信託報酬を取るし、アクティブファンドの多くは1.5%前後の信託報酬のものが多い。 アクティブ運用に関しては、(1)アクティブファンドの平均は市場平均を下回ることと、(2)過去の成績等を参考にしても将来相対的な運用成績がいいアクティブファンドを事前に選ぶ方法はないことの二点が知られている。運用会社にとっては都合の悪いことだが、これら二点を論理的に突き詰めると、投資家が手数料の高いアクティブファンドを買う合理的な理由は存在しなくなる。 他方、ETFの短所は何だろうか。一つには、株式のようにある程度まとめた単位で取引されるため、月々幾らといった積立投資に適さないという問題がある。また、これは投資家の注意によって回避可能だが、取引する金額や頻度によっては、売買手数料がかさむ場合がある。 だが、長所と短所を総合的に考えると、運用手段としてのETFは長所の方が短所よりも圧倒的に大きい。特に、個々の銘柄の情報や取引へのアクセスが必ずしも簡単ではない外国株式に個人が投資する場合、外国株に連動するETFの利便性と有利性は顕著だ。 ■投資のリスクとETFの配分 ETFへの投資で、最も大きな問題は、ETFの選択以前の資産配分の決定だろう。 普通の個人投資家にあって、無難な手順は次のようなものだ。先ず、家計の状態を把握して幾らまでリスク資産に投資するかを決定する。この場合、金融資産の運用で取ることができるリスクを、たとえば「一年間に幾ら損しても大丈夫か」といった具体的な条件として把握して、これに対応する金額の範囲内でリスク資産への投資を考えることが大切だ。 リスクの上限の範囲内でリスク資産に対する投資金額を決めたら、次に、リスク資産の中での投資配分を決める必要がある。個人投資家の資産運用の場合、リスク資産の中身は、国内株式と外国株式の組み合わせが適当だろう。年金基金など、機関投資家の運用計画では、外国債券に対する投資配分がある程度行われる場合があるが、個人の場合、個別の外国債券を買うとしても、投資信託で投資するとしても、為替の手数料や債券価格に含まれる手数料、或いは信託報酬などのコストが大きく、分散投資の拡大によるメリット以上のデメリットが生じる場合が多い。また、機関投資家の運用計画にあっても、近年は、外国株式への配分の方が、外国債券への配分よりも大きい場合が多い。 ■二つのETFで行うプロ並みの資産運用? 年金基金など、大きな金額を運用する運用機関の内外の株式運用は、国内株式がTOPIX、外国株式がMSCI-KOKUSAI(日本を除いた先進国の株式で構成される株価指数)をベンチマークとして、外部の運用会社を使って行われることが多い。 ところが、外部の運用会社を使った実際の運用成績は、ベンチマークに対して「勝ったり、負けたり」であるようだ。関係者の話を聞くと、特に近年の傾向として、外国株の運用にあってベンチマークに勝つことが難しいらしい。 そう考えると、個人の資産運用でも、TOPIXとMSCI-KOKUSAIに投資するといいのではないかという手段を思いつく。 具体的な商品としては、「上場ファンドTOPIX」(コード番号は1308)と「iShares MSCI-KOKUSAI」(ティッカー・コードはTOK)は、信託報酬がそれぞれ0.0924%、0.25%とリーズナブルである。 後の問題は、両者の投資配分だ。 ■資産運用の簡便法 投資配分の決定は、理屈に忠実に行うなら、リスクとリターンの関係を勘案して決まる。リスクについては、大本に帰ると、リスク資産への配分額の決定に当たっても重要なので、具体的なデータに当たってみることにしよう。 リスクの推計方法については、「これが正しい」と一意的に言える方法があるわけではない。そもそも、将来は過去の単純な延長ではないし、過去のデータを使うとしても、何年のデータを使うのがいいのかは、分析者の判断によるとしか言いようがない。長期間のデータを使うと統計で言う「サンプル数」は大きくなるが、遠い過去と現在では株式市場や企業の様子が異なっているから、古いデータの影響を受けたリスク推計値を使うことのマイナス効果も心配だ。 ここでは、運用金額的には今や世界最大の機関投資家であるGPIF(年金積立金管理運用独立行政法人)のリスク・データを借りてみよう。GPIFは資産配分の目標となる基本ポートフォリオを策定しており、毎年、その前提となるデータについて検証している。以下の表1は、2007年に行われた検証の際のデータによって計算したGPIFの基本ポートフォリオのリスク値その他だ。<表1> GPIFの基本ポートフォリオは、巨額の公的年金の運用ということもあって、かなり保守的な(リスクの小さい)ものとなっているが、このデータを拝借しよう。 ちなみに、2007年度の検証に使われた、GPIFのリスク・データは、2006年度までの過去34年分のデータから計算されたものだ。これだけ長い期間から求められたデータが、今の時点から見た将来についてベストなのか、という点については多少の疑問があるが、大まかなリスクの大きさを把握して、投資配分を考える上ではおおむね大丈夫なのではないかと思われる。 問題の国内株式と外国株式のリスク値を見ると、過去に為替レートの少なからぬ変動があったにも関わらず外国株式の方がリスク値は小さい。これは、MSCI-KOKUSAIが多くの国の株式を含むベンチマークなので、分散投資効果を享受していることによるのだろう。 表2は、国内株式と外国株式に同じ期待リターン(1月8日の長期金利にリスクプレミアムとして6%を足した7.465%を使った)を与えてリスクとリターンとのバランスが最適になるように計算した最適解を示したものだ。<表2> この計算によると、大まかには、国内株に4割、外国株に6割、それぞれ先ほど挙げたETFを通じて投資すればいい。それで、機関投資家(運営コストは小さくないはずだ!)とほぼ同等の運用を行うことができるということだ。(注:実質的には、リスクとリターンの効率性が改善している分、機関投資家以上と言えるかも知れない。GPIFのような機関投資家の場合、しばしば、「国内株>外国株」という無用な制約を課することが多く、効率が下がる) なお、この配分比率は、実用上それほどデリケートに守らなければならないものではない。たとえば、国内株式と外国株式を半々に組み合わせた投資配分のリスクを同じデータを基に計算すると、約16.8%であって、42:58の配分とそう大きな違いはない。 ■結論 簡単すぎて拍子抜けするかも知れないが、TOPIX連動のETFとMSCI-KOKUSAIに連動するETFに、4:6或いは5:5程度に投資すると、簡便法としてはそれなりに合理的なポートフォリオができる。プロといえども、常にこれをはっきり上回る運用を行うことは簡単ではないはずだ(理屈上は、同じ配分で、ETFよりも手数料が低い運用に委託する以外に明確な必勝法はあり得ない)。 リスクの大きさは時によって変化するが、計算されたリスク値の2倍(統計的には「2標準偏差」)の大きさを一年後の最大限の損失と見て計算しておくと、リスクの見当のつけ方としては、まあまあ大丈夫だろう。 もちろん、「こんな運用では退屈だ!」という人もいるだろうから、個別株への投資も含めて、いろいろと工夫することは悪くないが、いざ勝とうと思うと、この簡便法はなかなか手強い相手のはずだ。
2008年01月18日
閲覧総数 1800
-
9
第百二回 10年単位で投資を考えることの功罪
■就職に関するよくある質問 筆者の場合、投資関係よりも就職・転職関係の取材でよく訊かれる質問に「10年後に元気な会社の見分け方を教えて下さい」というものがある(決して自慢にはならないが、筆者はこれまでに12回転職した)。 この質問に直接答えるとすると、「10年後の高収益企業など分からない」というのが正解だ。投資の成功話として、あるいは一つの運用スタイルとして、成長株への長期投資が挙げられるが、この種の話の多くは「後付け」であって、投資を開始するとき、あるいは投資している最中に、投資対象企業の将来の具体的な成長像が描ける訳ではない。 企業の将来像を具体的な数字を伴って想定できるのは、筆者の実感としては、情報が豊富だとしてもせいぜい2年先、将来の曖昧さをたくましい想像力で補うとしても3年先くらいが限界だろう。5年先、10年先の企業のイメージは夢物語の領域にしかない。 結果的に成長株になる銘柄の株価が長期的に何倍にもなり、これに投資し続けたことの成功物語は少なからずあるが、成長株の値上がりも、よく見ると、その時その時の収益予想の上方修正の累積によって結果的にもたらされたものだ。投資行動として、一つの銘柄を保有し続けることがあるとしても、それは、短期的な期待の積み重ねと幸運の結果としての長期保有に過ぎない。 元の質問に戻ると、就職に関しては、10年後の会社像はあてにならないものなので、その会社に就職した場合、就職して数年で自分に何が身につくか、また、それは自分の好きな仕事でなのか、ということを考えるしかない。自分の価値観は自分で分かるし、数年単位の自分像ならある程度は具体的に考えることができる。投資の場合は、無理に自分が描いた企業の10年後の像に、こだわってしまうことが心配になる。 ■「長期投資」の実像 結局、市場の参加者は、現在のデータ(たとえば収益予想)を元に将来を(10年先も含まれる将来の全体イメージを)想定し、次のデータによってその想定を改訂するゲームを戦っている。視点が遠い将来にないわけではないが、将来像に影響を与えるのは、刻々と更新される現在のデータであり、これをベースに自分も含めた投資家が株価を形成していると考えるべきだ。一人だけ超然と「現実離れ」することに積極的なメリットはない。 しかし、特に初心者に近いアマチュア投資家の場合、株価の日々の変化が気になって仕方がない場合がある。こうした投資家の場合、「自分はこの企業の10年先に賭けているのだ」と思い込むことは、頻繁で過剰な売買を避けるうえでの、心理的な方便になることがあるだろう。結果的にそれがいい可能性もある。 筆者の好みを言うと、初心者であっても、現実を直視すべきだと思うが、あくまでも一つの方便として、10年先を見て投資するという立場はあり得る(お勧めはしないが)。 一方、プロの運用者の場合は、自分は「企業の10年後に注目して投資している」と称することで、投資の短期的な失敗に関して、結論を少々将来に先延ばしする「言い訳」、あるいは「開き直り」として、「10年後」が使える場合が(たまには)ある。古くから運用業界では「長期投資(だから、短期の結果には、こだわらないで下さい)」が顧客向けの言い訳の定番だ。 ■それでも将来を考えると ところで、原則論としては以上のようなことを答えるとしても、インタビュアーがそれで許してくれるとは限らない。「なるほど、よく分かりました。それはそれとして、10年後にはどんな産業が栄えているでしょうか」というくらいの質問を続けるくらいの「鈍感力」がないと、インタビュアーは勤まらない(他人の話を「それはそれとして」と一括りにするのは、何とも乱暴ではある)。 未来の産業を予測する上手い手順があるわけではないが、製造業からサービス業へのウェイトの変化、モノの製造業における競争の激化と途上国の優位性、人口が増えない日本国内の需要成長の乏しさなどを考えて敢えて、上記のようなインタビューアーの質問に答えるとすれば、現時点での筆者の答えは、「グローバルな需要が獲得できる、サービス業的なビジネス」が将来の日本の成長産業になるような気がする。たとえば、中国人を中心とする外国人向けの観光関連産業などは、案外大きな成長性がありそうだ。日本の観光資源は豊かだし、日本人の「もてなし」の誠意と細やかさには世界的な競争力があると思う。エンタテインメントやソフト、アートなども有望だが、英語、中国語などでどれだけ発信できるかという言語の壁がありそうだ。 他方、貿易で厳しい国際競争に晒される「モノ作り」は苦しいのではないかと思える。10年でそうなるかどうかは分からないが、たとえば、日本の自動車メーカーが、将来は、現在のアメリカのGMやクライスラーのような状況になっていないとも限らない。先般与党が発表した経済対策で自動車や電機メーカーが「エコ」推進を名目に政府からサポートを受ける様子を見ると、日本の自動車や電機業種の将来は暗いのではないかという気がしてしまう。 ■少し理論的な補足 ポートフォリオ運用の理屈から考えると、「10年先の企業像」から得られる期待リターンに仮に有意な情報が含まれているとしても、その時々の短期の情報(ノイズ的なものも含めて)が持つ期待リターンへの影響にほとんどかき消されてしまうだろう。 また、ポートフォリオは、取引コストがゼロなら、日々刻々の情報を反映して、常に理想的なものが保有されているべきだが、現実には、取引コストの影響がある。取引コストが非常に大きい場合(企業の持ち合い株などは「現実的には」そうかも知れない)には、長期でゆったり変わる情報があるとした場合、短期で変化する情報よりもこれを優先すべき理由があるが、現状のマーケットではほとんどの投資家にとって、取引コストはそういった投資行動の変化を要求するほど大きくないだろう。 目先の情報で頻繁に売り買いすることを推奨する訳では決してないが、長期投資にこだわるのではなく、銘柄の入れ替えに値する情報があれば、ポートフォリオの調節は柔軟であるべきだ。
2009年05月15日
閲覧総数 1083
-
10
第八十回 インデックス・ファンドの評価方法<その1>
(1)トラッキング・エラー実績だけでいいか?(2)バイアス・リターンの評価 インデックス・ファンドにも運用成績評価の必要性が存在する。アクティブ・ファンドの運用と較べるとベンチマークに対する勝ち負けは小さいが、全く ないわけではないし、それが安定的なものも、そうでないものもある。 通常の投資信託を選ぶ場合も、ETFを選ぶ場合も、過去の運用評価を、ファンド選択に反映させる必要があるだろう。ところが、インデックス・ファンドの運用評価をどうしたらいいのかについては、投資の教科書や解説書にもはっきりした記載がないことが多いし、筆者の知る限り、満足の行く「定説」がない。 今回から何度かに分けて、投資家のファンド選択を意識しつつ、インデックス・ファンドの運用評価を中心とした、評価の方法を考えてみたい。 (1)トラッキング・エラー実績だけでいいか? インデックス・ファンドの評価について「インデックス・ファンドの場合は、ベンチマークとの連動性だけ評価すればいいのだから、運用評価は簡単だ」という意見を聞くことがある。 ファンドとの連動性を評価するということなら、評価尺度として分かりやすいものは、「実績トラッキング・エラー」だろう。算術的には、ファンドのリターンとベンチマークのリターンの差の標準偏差だ。サンプルの大きさを考えると、最低3年くらいのデータが欲しいところだが、たとえば、過去2年のデータが全く無意味ということは ないので、この辺は柔軟に考えたい。 トラッキング・エラーは、ベンチマークに対するファンドのリターンの相対的ブレの大きさを「(年率)0.5%」といった調子で、リターンと同じ単位で比較しているので、直観的に分かりやすい。インデックス・ファンドの運用を評価する際には、何はともあれ見てみたい数字の一つではある。 ただし、例えば、トラッキング・エラーが1%のファンドAと2%のファンドBがあった場合、この点に関する評価の順位はファンドAがファンドBに勝るという理解でいいが、「ファンドBはファンドAの2倍ダメなのか?」といった尺度にまで踏み込むと、例えば、典型的な効用関数(U=r-λσ^2)を考えると、ファンドBのトラッキング・エラーはファンドAの「4倍悪い」という評価をする方が妥当だろう。 もっと大きな問題は、インデックス・ファンドのリターンに傾向性(残念ながら、多くの場合はマイナスの)があることだ。ファンドのベンチマークに対する相対的なリターンがゼロだということなら、先の意見のように、インデックス・ファンドはトラッキング・エラーで連動性だけを評価すればいいが、現実の投資を考えると、ファンドのリターン(特にベンチマークに対する相対リターン)を評価に加味する必要があるだろう。 (2)バイアス・リターンの評価 たとえば、筆者の手元にある、S&P500に連動するあるETFのデータの場合、過去1年間のリターンは対ベンチマークで+0.02%だが、過去3年間の累積では-0.34%負けており、過去5年間では-1.45%になる。さらに期間を長くとると、マイナス幅は拡大する傾向がある。実績のトラッキング・エラーは1.1%(標準偏差、年率)程度だ。 インデックス・ファンドといえども、資金の出入りに伴って売買にコストは掛かるし、配当再投資のコストもある。また、運用方法がベンチマークの全銘柄を同ウェイトで組み込む完全法ではない場合に、ベンチマークからのズレがある程度出来るのは致し方ないし、傾向としてこれがマイナスになりやすいのも仕方がない。 インデックス・ファンドの場合、ベンチマークとのリターンの差を指す用語は、通常は「アクティブ・リターン」なのだろうが、アクティブ運用を目指していないインデックス・ファンドの場合、この用語はもう一つピンと来ない。今後、もっといいネーミングを思いついたら変更するつもりだが、ベンチマークに対するバイアス(歪みの傾向性)をリターンで表したものなので、ここでは「バイアス・リターン」と呼ぶことにする。 なお、指標化は簡単ではないだろうが、バイアス・リターンの正負が一定の傾向で出ているのか、ランダムに出ているのかといったことも、インデックス・ファンドの運用を評価する場合には見ておきたい。 バイアス・リターンはマイナスのことが多いが、どの程度の大きさのマイナスなのか、マイナスの出方は安定しているのか、マイナスの原因が何なのかという点を検討しなければならない。 また、バイアス・リターンがプラスの場合にこれを肯定的に評価していいのか、という問題もある。バイアス・リターンをマイナスにしていないのは立派だといえるが、意図的に獲得したプラスのリターンではないので、これをプラス評価に加味するというのは、抵抗感があるし、たぶん適切ではないだろう。 アクティブ運用を評価する際に使われる代表的な指標はインフォメーション・レシオだ。これは、アクティブ・リターンをアクティブ・リスク(実績トラッキング・エラーを使うことが多い)で割り算して求めるもので、アクティブ・リスク1単位あたり幾らのアクティブ・リターンを稼いだかを求めるものだ。考え方は、シャープ・レシオに近く、シャープ・レシオはベンチマークをリスク・フリー資産とした時のインフォメーション・レシオだと考えておくと分かりやすい。 ところが、インデックス・ファンドのバイアス・リターンは殆どの場合マイナスになるので、マイナス・リターンの場合のシャープ・レシオの欠点と同様の欠点を抱えることになる。具体的には、同じだけのマイナスのリターンの場合、リスクが大きい方が、インフォメーション・レシオは小さなマイナスになる。直観的には、リターンがマイナスで、さらにリスクが大きい方がよりダメな運用の筈だから、使えない。 ただし、シャープ・レシオの考案者であるウィリアム・シャープは、リターンがマイナスの場合でも、そのままシャープ・レシオを評価に使っていいと言っている。確かに、リスクの水準を投資家が選べるなら、マイナスのシャープ・レシオの絶対値が小さい運用の方が好ましいと言えそうだが、少なくともインデックス・ファンドの場合、投資家がリスクの水準を意図的に選ぶことは難しい。 インフォメーション・レシオが使えないとすると、バイアス・リターンを含めた上で運用を評価する尺度として有望なのは、効用関数型の評価尺度だろう。 具体的には、U=r-λσ^2の形になる。rの部分にバイアス・リターン(幾何平均から計算されるリターンでいいだろう)、σの部分に実績トラッキング・エラーを代入する。運用者には厳しいかも知れないが、rがプラスの場合は、ゼロとして評価するのが適当だろう。 λ(ラムダ)の値が問題だが、この決め方には幾つかの方法がある。次回は、この決め方を検討してみたい。また、ファンドを評価する場合に、rの中に信託報酬をそのまま含めていいのか、別に扱うべきなのかという点でもポイントがありそうだ。
2008年06月23日
閲覧総数 305
-
11
第139回 「市場の効率性」を考える5つの質問
今回は「市場の効率性」について、質問を発しながら段階的に考えてみたい。市場が効率的であることを、どのように確かめることができるのかをはっきりさせておきたい。 暫定的に市場の効率性の定義を与えておこう。市場が効率的であるとは、 (1)情報が効率的に伝わり、 (2)市場参加者が正しく解釈するので、 (3)正しい価格が実現している状態のことだとする。 つまり、株式市場でいえば、正しい株価が常に形成されているということだと考えよう。この定義は、正しい資産価格の下に資金・資源が配分されるので、 (4)資産市場は、経済の資源配分の効率性にも貢献している、 という含意を持っている。 では、質問その1。 質問 1 市場が効率的なら、プロが運用するアクティブ・ファンドも市場平均に勝てない、というのは確からしいか? これの答えは、「Yes」でいいだろう。常に株価が正しく形成されているということは、他人よりも有利な投資を行うチャンスがないということだから、前記の意味で市場が効率的なら、アクティブ・ファンドは市場平均を上回るチャンスがない。ここは、問題がなさそうだ。 次の質問を考えてみて欲しい。 質問 2 アクティブ運用が市場平均に勝てないとするとき、市場が効率的でないことがあり得るか? あり得るとすれば、それはどんな場合か? 市場が効率的ならばアクティブ運用が市場平均に勝てないということはいいとしよう。だが、論理的には、逆は必ずしも真ではない。たとえば、「事態」の集合を考えるとして、アクティブ運用が市場平均に勝てない事態の集合の要素で、正しくない株価が形成されている事態の集合に入らない要素が存在するか、ということだ。 この要素(事態)は、現実に存在し得るのではないか。その要素を考えるための質問が、質問3だ。 質問 3 市場に参加する素人も、プロも、たいして変わらない程度の(貧弱な)情報力・解釈力しか持っていない場合に、アクティブ運用は市場平均とどのような関係になるか? このケースでは、株価が正しくない場合でも、プロが素人よりも上手に正しい株価を知ることができるわけではないから、プロが市場平均に勝てないという事態が起こり得る。市場参加者は、いわば「ドングリの背比べ」のように、甲乙つけがたいレベル差でひしめいていて、且つ常に正しい株価を形成できるほど有能ではないという状況だ。この状況を「ドングリの背比べ仮説」と呼んでおこう。 つまり、この段階で、アクティブ運用が市場平均に勝てるか否かで市場の効率性を検証しようとする試みは、論理的に正しくないのではないかという疑念が湧く。 それでは、「ドングリの背比べ仮説」が現実に成立しているかもしれないという「現実」はあるだろうか。この仮説は、アクティブ運用が市場平均に勝てない状況で、且つ株価が誤って形成されているという状況であれば成立している。 内外いずれの市場にあっても、平均的にみてアクティブ運用が市場平均に勝っていないという状況はほぼ現実に近い。前半の必要条件は満たされている。では、次の質問の状況をどう考えるか。 質問 4 たとえば、以下の現象は市場が非効率的であること(誤った株価が形成されること)をサポートする事実といえるか? ・「バブル」の発生 ・市場参加者のポートフォリオの相違 ・各種のアノマリー現象 端的にいって、大規模なバブルが比較的頻繁に起こっていることは、市場が株価を正しく形成していないことの有力な証拠ではないか。たとえば、アメリ カで大規模に起こった「ネット・バブル」のような株価形成を、「その時点では正しい情報を正しく解釈していた株価形成だった」と考えることには無理がある と思われる。1980年代後半に発生した、日本の株式バブルも、もちろん同様だ。 また、市場の情報伝達と参加者による解釈が正しければ、CAPM(資本資産価格モデル)が考えるように、投資家が持つリスク資産のポートフォリオ (マーケット・ポートフォリオ)が同様なものになる事態が考えられるが、現実には、多くの経済主体が異なるポートフォリオを保有している。 ただし、この点に関しては、情報は共通で判断力はあっても、将来の消費や収入のパターンが異なる投資家が、将来のリスクとの関連で現在異なるポート フォリオを持つという可能性はある。しかし、それでも、現在さまざまな投資家がこれだけお互いにかけ離れたポートフォリオを持つ事態が、将来のリスクの ヘッジで説明できるとは考えにくい。 小型株効果や、割安株効果などのアノマリー効果の実証研究に対応する過去の株式リターンのパターンも、過去において、まとまった株価形成のミスがあったことの傍証として考えることができるのではないか。 また、率直にいって、ファンドマネジャーは、個々の株式の絶対的な適正価格を自分で自信を持って計算した上で投資しているわけではない。将来の利益 の予想も、将来利益を現在価値に割り引く適当な割引率も、どちらについても、自分にとって難しくて分からないけれども、ライバルたちも同様だろうと思いな がらゲームを戦っているのが実情だ。 では、市場平均はなぜアクティブ・ファンドの平均に勝つのかを、質問5で考えてみたい。 質問 5 市場参加者は、11人のファンドマネジャーだけだとする。11人のうちの1人が、他の10人のポートフォリオの「平均」(時価総額で加重する)を取って運用すると何が起こるか? ただし、10人は「アクティブ・マネージャー」なので運用手数料が高い。 この場合、市場の効率性には全く関係なく、10人のアクティブ・マネージャーの平均に対して、彼らの平均と同じポートフォリオを持つインデックス・マネージャーの運用成績が勝つことが容易に想像できる。 顧客にとっての両者のパフォーマンスの違いは、運用報酬(投資信託なら信託報酬)の違いと共に、10人のアクティブ・マネージャーが売買の度に払う 手数料の差も反映される。また、1人のインデックス・マネージャーは、毎期毎期の運用成績でも、通算の運用成績でも相対的に突出して劣後することはないだ ろう。 質問5の状況を考えると、インデックス・ファンドの優位性は、市場が効率的であるか否か(=株価が正しいか否か)には関係なく成立することがお分かり頂けるだろう。 市場の効率性は、アクティブ運用の可否と結びつけて論じられることが多い。文献によっては、市場の効率性の判断基準を「結局、アクティブ運用は市場平均に勝てるのか?」という問題に置いているものがある。しかし、この基準は、意味がないのだ。 それでは現実の市場はどうなのかというと、株価の正しさはごく大まかで頼りないものであり、市場の参加者はプロアマを問わず「正確な、あるべき株価」を知らないで運用に参加している、という状況だろう。つまり、「ドングリの背比べ」仮説の状況だ。
2010年12月03日
閲覧総数 311
-
12

第七十二回 ETFを使った個人資産運用 ~補足~
前回、内外の代表的な株価指数を構成する株式に投資する二つのETFを使って、リスク資産部分を運用すれば、プロの機関投資並みの資産運用が簡単且つ安価に(ここが肝心!)できると紹介した。 別のETFを使ったり、個別銘柄への投資を使ったりしても、上記のポートフォリオに勝る運用成績が得られるとは限らないのだが、「二種類のETFにだけ投資するのでは退屈だ」という方もいらっしゃるかもしれない。 そこで、今回は、幾つかの主に海外株式に投資するETFを、特に外国株運用部分に使うとどんなリスク特性になるかについて基礎的なデータをご紹介する。 ■個々のETFのリスク 前回と異なり、今回は、過去3年のデータでリスクのデータ(標準偏差と相関係数)を推定してみることにした。運用の論理では、あくまでも「将来のリスク」が得られたとして資産選択を行う。この「将来のリスク」の推定に使うデータを、いつの期間のものを利用して推定すべきかについては個々の投資家に委ねられており、何年がいいとか、長い方がいいといった、決定的なセオリーはない。要は、分析者が何年を適切と思うかにかかっている。 大まかに言うと、時間が経っても市場の構造・環境が変わらないと考えるなら長い期間のデータを採る方がサンプル数が増えるのでより正確な推定ができると期待できるし、市場の構造・環境が変わっているので遠い過去のデータは役に立たないと考えるなら、最近のデータを重視すべきだ。どちらがいいとも言えないが、実務的には、10年を超えるようなデータからリスクを推計するのは疑問な場合が多いと、個人的に思っているが、場合による。 今回は、楽天証券が扱っているETFで、過去3年以上の運用レコードがあるものから、主なものを選んで、リスクを計算してみた。その結果が、<表1>だ。 海外に上場されているETFについては、米ドルなり、香港ドルなりの、当時の対円の為替レートをかけて基準価額を円換算して、円から投資すると考えたリスクを計算した。2005年1月~2007年12月の3年間の収益率のデータを作って、ここから年率の標準偏差を推計した。 なお、個々のETFの内容については弊社のホームページ「投信スーパーステーション」などをご参照いただきたい。<表1> 昨年前半までは先進国の株式市場の値動きが比較的小さかったので、特にアメリカだがS&P500 も中小型株が多く含まれるRussell2000もあまり大きな値動きがなかった事が分かるし、日本のTOPIXのリスクも小さく出ている。 過去34年のデータから推計した前回のリスクとはかなり異なるリスクの数値になっていて、推計に使うデータの期間による差が実感できる。 これに対して、ブラジル、南アフリカ、中国の株式に投資するファンドの値動きは、相対的にかなり大きい。発展途上国の株価の変動の大きさは、先進国と較べて1日単位で見ても大きいと実感している投資家が多いだろうが、個々のリスクはかなり大きいと覚悟しなければならないことが分かっていただけると思う。 ■ファンド間の相関係数 ファンドの組み合わせを考える上で重要な相関係数を計算してみた。<表2> 欄外にはドル/円の為替レートとの相関係数も載せてみた。 日本株との組み合わせでいうと、中国株に投資する二ファンドを除くと、相関係数が0.5以上あって、かなり「同方向に動いている」ことが分かる。また、この期間に関しては、ドル/円の為替レートとの相関も大きく「円安→日本株高」という相関が見られる。 また、共にアメリカに投資するSPYとIWMの相関係数が約0.91と高い。個人が分散投資を考える上ではどちらか一方でいいだろう。 ■組み合わせ例 ポートフォリオを二通り作ってみたので、そのリスク値をご紹介する。<表3>は、日本株を40%、外国株を60%として、外国株を5ファンド各12%の投資ウェイトとして、リスク値を計算してみた。なお、表の中に期待リターンとして7.465%という数字がいずれのファンドにも入っているが、これは計算時の長期金利(1.465%)にリスクプレミアムを6%乗せたもので、「どの国の株式市場についても円ベースでは同程度の期待リターン」を考えているという意味であって、作業上の仮定だ(筆者の予想というわけではない)。 <表3> 組み合わせたポートフォリオのリスク推計値は、日本株と米国株のリスク値が小さいことが功を奏して約14.5%とかなり抑えられたものになっている。 次の<表4>は、全てのファンドに均等の期待リターンを与えて、ポートフォリオのリスクが最小になるようなウェイトを求めてみたものだ(マイクロソフト・エクセルのソルバー機能を使って最適化計算ができる)。 <表4> 大まかな数字でいうと、日本株40%、アメリカ株(S&P500)53%、中国株7%という結果になった。この組み合わせでの投資を推奨するものでは更々ないが、日本株の最適ウェイトはどうも40%近辺にあるらしいという印象を持った。 個々の国の株式市場に投資するETFは、現在、かなりの数が利用可能だ。率直に言って、各国の株式の期待リターンについて意味のある意見(予想)を持つことは容易ではないが、自分の意思で投資対象国を選んでみることが面白いという投資家もすくなからずいることだろう。 その場合にも、一般論として分散投資が重要であることと、自分の投資している組み合わせのリスクを把握しておくことが大切だ、ということは強調しておきたい。
2008年02月15日
閲覧総数 204
-
13

第二回 報告、私の株式投資(1)
2005年2月21日 今回は、私が個人投資家として実際に行った株式投資について書いてみましょう。 私は、長いこと仕事でファンドマネジャーや証券会社の社員など、「他人のお金を扱う仕事」、端的にいって個人の資産を株式で運用することがまずい仕事をしてきました。しかし、近年、直接他人のお金を扱う仕事から離れると共に、個人の資産運用に関する研究や執筆などの機会が増えてきました。そこで、2年半ほど前に(正確には、2002年5月です。ちなみに運用開始当時のTOPIXは1124でした)、個人の投資環境を知ることを主目的に、損をしても諦めがつくくらいの金額で、かつ、それによって自分の意見が左右されない程度の金額ということで、正直に言うと500万円ほどの金額で、株式投資をしてみることにしました。 雑誌の原稿を書いたりテレビに出たりすることもあり、厳密に言うと、仕事との関係が完全に無いわけではなかったのでしょうが、自分の株式投資があるがゆえに意見を変えたというようなことはなかったと自分では思っています。 投資銘柄数は6銘柄から10銘柄くらい、売買回転率は正確には計算していませんが、たぶん年間1回転をかなり下回る、のんびりしたポートフォリオ投資でした。 楽天証券に入社が決まったので、昨年の12月27日に持ち株を全部売ったのですが、この時点での運用残高は718万円と少々になっていました。 比率で計算するほどのこともありませんが、43%強の増加です。 ちなみに、この日のTOPIXの終値は1140でした。 これは、運用開始時点から見るとたったの+1.4%です。 昨今、運用額が短期間に1億円になるかのような本が流行っていることを考えると、これで満足してはいけないのかも知れませんが、ベンチマークには勝っているので、元ファンドマネジャーとしてはまあまあ満足です。■株式投資の三つの基本技 もちろん、中には損で終わった銘柄もあるのですが、全体が増えたということは、幾つかは儲けた銘柄があるということです。 分散投資を意識して何となく買った銘柄がたまたま儲かったというケースもあるのですが、意図的に儲けを狙ってうまく行った銘柄への投資を分類すると三つのパターンがありました。 テクニックに名前をつけるとすれば、 (1)アーニング・サプライズ投資、 (2)バリュー株投資(割安株投資)、 (3)イベント投資、といった感じになります。何れも、株式投資のテクニックとしては基本的なものなので、具体的にご紹介してみましょう。 (1)アーニング・サプライズ投資: 例)ツムラ(4540)株式投資の基本動作は何と言っても、利益予想の変化と株価の動きを比較しながら見続けることです。 株価はあくまでも予想に対して形成されるものですし、通常の場合、株主にとってもっとも重要なのは利益ですから、株式投資というゲームは、利益予想の変化に伴ってどこかにチャンスが生じないかという投資家同士の駆け引きだといえるでしょう。 この利益予想で最も質の良いデータは、多くの場合、アナリストの予測ではなくて、会社の発表です。また、同時に会社発表のデータは、多くの投資家が共通に見るデータでもあるので、株価に対する影響という意味でも見逃せません。 さて、久しぶりに株式投資をしようと思っていた2002年の5月でしたが、私は5月22日の日経新聞の企業決算面を見ていて、以下の図2のような数字を発見しました。 「ツムラの2003年3月の数字が良さそうだな」と思ったのです。 「良さそう」が本当に「良い」のかどうかは、これまでの予想と較べても良いのかどうかで判断しなければなりません。 そこで「会社四季報」を見てみたのですが、その時点の最新号(春号)の数字は以下の通りでした。 その時の「当期」である2003年3月期の経常利益予想は旧予想の77億円から88億円に上昇していました。これは一応「ポジティブな・インパクト」と捉えるに足る数字だと思いました。尚、細かい話は省略しますが、利益予想の変化を評価する時には、経常利益で見るのがいいことが多いように思います。 ツムラの株価の動きは、大まかには図4の通りですが、もっと細かく見ると図5の表のような感じでした。 5月22日の時点までに株価はいくぶん上昇傾向でしたが、この日を含んで3日間くらいの間であれば、600円以下の株価で買うことが十分可能な状況でした。 次に、ツムラの上方修正に対する投資家の反応が遅れるもっともらしい理由があるかどうかが問題になるのですが、 当時、ツムラは大赤字からの経営再建中で、機関投資家はやや手を出しにくい銘柄になっていました。 「反応が遅れている」つまり、「株価があとから上昇する」可能性が十分にある、とその時に私は判断しました。 この辺の判断の仕方には多少のコツがありますが、出来高もそんなに増えていなかったし、総合的に見て、まだ情報が100%織り込まれていない「可能性が大きい」と思いました。 ちなみに、あくまでも「傾向として」ということではありますが、はじめて大幅な上方修正があった銘柄は、そこそこ以上の確率で、引き続きその後も上方修正される傾向があります。 (「利益予想改訂のトレンド効果」と呼ばれる現象です) 図5に会社四季報ベースでのツムラの利益予想の変化をまとめてみましたが、最終的には経常利益は決算発表前までには101億円にまで上方修正されています。 (実績値は109億円になりました) また、投資家は、トレンドからの乖離(最初の大きな上方修正)を軽視する一方、三回、四回と同じ変化が続くと、これを実際の確率的信頼性以上に「トレンドだ」と過大評価する傾向があります。 そういう意味では、利益予想の修正は、単独で評価するのではなくて、過去からの流れを踏まえて評価するべきだといえます。 以上のようなことを考えて、確か、新聞を見た翌日に平均595円位で2000株買って、7月の末ごろに910円位で売ることが出来ました。 売る時には、相当に出来高も膨らみ、大手証券が買い推奨のレポートを出すようなこともあったので、「情報はだいたい株価に織り込まれたのではないか」と判断して売ることにしました。 何となく、みみっちい自慢話をしているようで気が引けるのですが、株式投資の基本動作の説明を含んでいるので、敢えて少々詳しく解説してみた次第です。
2006年01月01日
閲覧総数 869
-
14
第九十三回 インデックス投資に関連して思うこと
(Q1)あなたにとってインデックス投資とは何か? (Q2)現在イチオシの投資法は何か? (Q3)投資の初心者は最初に何をすればよいか? (Q4)投資にあって「これだけは、やってはいけない」ということは何か? 今月某日、筆者は、あるインデックス投資の愛好家が主催するイベントの、パネルディスカッションに出演することになった。主催者と打ち合わせたところ、パネルディスカッションで取り上げる質問をあらかじめ4つほど提示していただいた。今回は、これらの4つの質問に答えてみよう。質問は以下の4つだ。(Q1)あなたにとってインデックス投資とは何か?(Q2)現在イチオシの投資法は何か?(Q3)投資の初心者は最初に何をすればよいか?(Q4)投資にあって「これだけは、やってはいけない」ということは何か? 特に、Q1については、時間の関係で、私は、件のイベントでは、長時間話すことができないようなので、少し詳しく答えよう。 (Q1)あなたにとってインデックス投資とは何か? 私にとって、インデックス投資とは、株式投資にあって「ローコストな分散投資の手段」ということに尽きる。インデックス・ファンドはアクティブ・ファンドよりも、運用報酬と(投資信託の場合、信託報酬)売買手数料が安いことが多く、この点がインデックス・ファンドの最大の魅力だ。これは、投資する主体が個人であっても年金基金のような機関投資家であっても変わらない(注:筆者は、国家公務員共済組合連合会の運用委員会の委員を務めている)。 インデックス・ファンドに運用結果が勝るアクティブ・ファンドを「事前に」選ぶことができず、インデックス・ファンドの方がローコストである以上、論理的には、アクティブ・ファンドを買う理由は、非合理的な好き嫌い以外にない。 インデックス・ファンドがリテール金融機関で売られている投資信託なのか変額保険なのか、ETF(上場投資信託)なのかということについては、本質的な違いがあるとは思っていない。リテールの投資信託は小口で売買できることが便利だが、今のところETFよりも傾向として信託報酬が高いのが難点だ。 一方、ETFは、純資産と売買価格との乖離、出来高が小さい場合の売買の流動性の乏しさや上場廃止リスクといった、ファンドによっては難点になりやすい要素を持っているが、残高・売買が十分大きくなったファンドにおいてはこうした問題が実質的にほとんどないので、これを資産形成のための投資手段として有効に使うことができる。 ETFの場合、信託報酬が安いことが圧倒的な魅力であり、現在、インデックス・ファンドに投資する場合の、第一の選択肢だろう。ただし、ETFが、個別の上場株式のように、信用買いや空売りができることについては、インデックスに関して先物やオプションがあるので興味がない。 また、リテールの投資信託も、手数料コスト(特に信託報酬)が下がれば、ETFに勝る投資対象になる可能性がある。 対象とするインデックスのポートフォリオとしての内容には優劣があると考えている。たとえば、ポートフォリオとしての日経平均は、値嵩株のウェイトが過剰に大きく、いわゆるハイテク株の比率も高いため、投資するポートフォリオとして、バランスが取れていない。このため、日本株に投資するのであれば、 TOPIX(東証株価指数)の方が「いいポートフォリオ」だと考えている。米国株のインデックス・ファンドを考える場合も、いわゆるニューヨーク・ダウよりもS&P500の方が「いいポートフォリオ」だろう。 ただし、TOPIXやS&P500のような時価総額ウェイトのインデックスが「特別にいいポートフォリオ」だとは考えてはいない。古い投資の教科書では、これらを、CAPM(資本資産市場モデル)の「マーケット・ポートフォリオ」であるかのように扱うことがあるが、CAPMのマーケット・ポートフォリオは、全てのリスク資産を時価総額ウェイトで保有するポートフォリオなので、特定の一国の上場銘柄だけのポートフォリオとは別物だ。また、CAPMは、前提条件が現実に成立していない。 従って、投資対象は、有名な株価指数以外のインデックスやアクティブな株式ポートフォリオであっても構わないと思っている。要は、ポートフォリオとして好ましい性質(十分な分散投資など)を持っていて、ローコストであればいいのだ。投資の目的によっては、TOPIXやS&P500以外の選択肢もあり得るし、カスタマイズされたベンチマークを使う運用の可能性も有望だ。 (Q2)現在イチオシの投資法は何か? 第一の選択肢としては、拙著「超簡単 お金の運用術」(朝日新書)や当連載の七十回目で書いたように、リスク資産部分を日本株4割、外国株(MSCI-KOKUSAIで代表している)6割の比率で投資するのがいいと思っている。その実現手段として、目下最もローコストなのは、ETFだろう。 リスクを取りたくない運用金額に関しては、個人向け国債(変動金利型10年満期)かMRF(マネー・リザーブ・ファンド)をお勧めする。 しかし、もう少し運用を楽しんでみたい人には、個人的に日本株については、株価が大きく下がった株(東証一部で、株価100円以下の銘柄)を数十銘柄まとめて買うのがいいと思っている。大きく下げたものの中には、倒産するものもあるかも知れないが、残った銘柄の景気が回復したときのリバウンドで、十分以上に相殺されるだろう。 (Q3)投資の初心者は最初になにをすればいいか? どのような投資家になりたいかで、やるべきことは少々異なる。スポーツや将棋・囲碁のようなゲームでも、どのレベルを目指すかによってやるべきことには、違いがある。 初心者の場合、(1)基礎的な知識をインプットすること(できるだけ良質の解説書を読んで欲しい)、(2)自分の家計がどのくらいの大きさのリスクを取ることができるか見極める作業をすること、(3)インデックス・ファンドを買ってポートフォリオを作ること、だろうか。 自分で銘柄を選び投資ウェイトを決めて株式のポートフォリオを作るような投資家(あるいは運用のプロ)を目指す人の場合は、基本的な知識のインプットを別とすると、「情報(=刺激)」と「反応」の組み合わせをたくさん見るべきだと思う。 典型的には、企業の業績予想の発表と直近迄の情報とを比べてその「差」(情報上のインパクト)と株価の変化を多数見ることが重要だ。たとえば、万一、筆者が株式のファンドマネジャーを一から育成することになったら、マン・ツー・マンでこのトレーニングをするだろう。 (Q4)投資にあって「これだけは、やってはいけない」ということは何か? いくつかのレベルがあるが、第一に、自分が理解し納得できない商品に投資してはいけない。他人にも説明できるくらいに自分で理解したもの以外に対して、お金(あるいはリスク)を動かしてはいけない。 第二の注意をあえていうと、「自分がアドバイスを求める専門家から運用商品を買ってはいけない」ということだ。 銀行員に運用を相談してその銀行から運用商品を買う、という形だと、この銀行員は、忠実で正直なアドバイザーとして機能し得ない。証券マンでも同様だし、金融仲介業を営むファイナンシャル・プランナー(FP)も同様だ。
2009年01月09日
閲覧総数 425
-
15
第125回 投資の定番テキストを紹介します
大学生に投資の授業をしなければならないという理由で、筆者は久しぶりに大型書店の金融書籍コーナーを訪ねてみた。バブルの後期頃からの投資理論ブーム(80年代末)や、「ブラック・ショールズ式」が流行った金融工学ブーム(90年代後半)のころには、投資理論の書籍が毎月のように出版されていたが、今は、内容的に落ち着いたのか、投資そのものへの関心が一頃よりも低調なのか、これはという新しい本の発見は意外なほど少なかった。そんな中で見つけた、見落としていた大物が、投資の定番テキストの最新版である『インベストメント 上・下』(ツヴィ・ボディ、アレックス・ケイン、アラン・J・マーカス著、平木多賀人、伊藤彰敏、竹澤直哉、山崎亮、辻本臣哉訳。マグロウヒル・エデュケーション発行、日本経済新聞社発売)だった。原著の第8版の翻訳で、今年の3月に発売された二冊組だ。原著は、1989年、つまり20年前に初版が出ており、最新版が発行されたのは昨年のようだ。この種の本は、時間と共に使用するデータが古くなるので、この新しさは魅力的だ。もっとも、長期の投資リターンについて説明した第5章(今回の改訂版の読み所の一つだ)は2005年までのデータで書かれているので、残念ながら2008年に発生した世界的な金融危機を反映したテキストにはなっていない。本のレベルは、帯に「MBA、学部上級クラスの授業で長年採用されてきた、インベストメントのロングセラーテキスト」とある通りだが、例題として CFA(米国の証券アナリスト資格)試験の問題が多数採用されているように、証券アナリスト資格試験向けの副読本的なテキストでもある。我が国の証券アナリスト資格(「CMA」と略されるようだ)試験向けのテキストで、こちらも最近改訂された『新証券投資論 I』(小林孝雄、芹田敏夫著、日本証券アナリスト協会編)、『新証券投資論 II』(浅野幸弘、榊原茂樹、伊藤敬介、荻島誠治、諏訪部貴嗣著、日本証券アナリスト協会編)と比較すると、『インベストメント 上・下』の方が記述に活気があって、実例や投資に関するトピックが多いので、投資家の読書対象としてはこちらをお勧めする。一般論としていえることだが、大学生・大学院生用のテキストは米国の著者によるものがサービス精神にあふれていて読みやすい場合が多い。独習用には英語であっても、こちら、と思うことがしばしばある。一方、日本人の著者によるものは、文体が教科書的で硬いと感じることが多い。ただし、日本人の著者が書いたテキストは各種の理論がコンパクトにまとまっていて、復習用・参照用には便利な場合が多い。選択のコツは、参照文献リストと索引が丁寧なものを選ぶことだ。『新証券投資論 I・II』は以前の『証券投資論』(浅野幸広他著、東洋経済新報社)よりも記述が易しく丁寧になっているが、投資の具体的な説明は『インベストメント 上・下』の方が豊富だ。この点は、後者の具体例が主に米国のデータであり、ファイナンス研究の成果の大部分が米国発のものであることが大いに関係しているように思う。テキストとしてのレベルは『インベストメント』の方がやや高いし、取り上げている題材の幅もこちらの方が広い。ただ、ざっと見た印象だが、『新証券投資論 I、II』は国際投資に関する記述が詳しく、投資のベース通貨が円である日本の投資家としては、こちらを読んでおきたい面もある。ファイナンシャル・プランナーのようにお金の運用に関して他人にアドバイスをするような仕事に関わる方は、両方持っていて、適宜参照しながら活用すべきだろう。翻訳版の『インベストメント 上・下』は、現在最新の原書と版が同じだし、価格が上下各5000円と、原書(ハードカバーだが都内の大型書店で2万 5千円以上した)を買うよりも随分安いので、これはなかなかお得な感じだ。一般投資家には、何はともあれ、この上下二冊をお勧めする。定番テキストを読む効用一般投資家が学生用のテキストを読むことの効用はいくつかあるが、何といっても最大のものは、正確な投資知識が得られることだ。これまでにも何度か書いたが、たとえば『ウォール街のランダムウォーカー』(バートン・マルキール著、井手正介訳。日本経済新聞社)のような有名な本でも、「これは間違いだ!」という記述がある場合がある。特に、投資理論のバックグラウンドのないファイナンシャル・プランナーやマネー・ライターが書いた初心者向けの本には、著者の素人直感や金融業界がビジネスの為に伝えようとしている誤解を、著者がそれと意識せずに書いているので、誤解や勘違いに気付くための基礎知識としても一通りの理論に触れておくことが役に立つ。特に、投資の理論をはじめとするファイナンス研究の世界は、実務と研究の距離が近い時代が長かったので、アカデミックな研究を学ぶことがそのまま実務的なノウハウに直結している場合が多い。たとえば、マルキールの前掲書は全体としていい本だが、「長期投資でリスクが縮小する」という嘘がかなり念入りに書かれていて、これは、同様の話が運用の入門書だけでなく、運用ビジネス関係の各所で繰り返されているが、『インベストメント』の第5章「歴史から、リスクとリターンを学ぶ」を読むと「リスク・ポートフォリオへの投資は、長期ではより安全になるということにはならない。逆に、リスク投資の保有期間が長くなればなるほど、リスクは大きくなる」(p207、第5章のサマリーの5.7番より)と書いてある。この章は、以前出ていた同書の翻訳にはなかった章で、米国を中心に過去のアセット・クラス別のリターンデータがまとめられているので、有益だ。もっとも、長期投資とリスクの関係については、過去の版(第4版)の翻訳である『証券投資 上・下』(堀内昭義監訳、東洋経済新報社。2004年2月刊)の第7章の付論C「時間分散の誤り」の方が直截に書いてあって、間違いの意味がスッキリ分かるメリットがあった。新しい理論の取り込み翻訳ベースではあるが、旧版『証券投資 上・下』と新版『インベストメント 上・下』の構成を較べ、面白そうな所を拾って比べ読みするとなかなか面白い。新版になる『インベストメント 上・下』は、行動ファイナンスやファマ・フレンチの3ファクター・モデルのような新しいファイナンス研究を明確に取り入れている。新しいといっても、それぞれ10年と少々前くらいまでの話だが、この点でも『インベストメント 上・下』はいい。『新証券投資論 I・ II』は、理論編にあたる上で、十数行行動ファイナンスに触れて、直ぐに「そうした研究の解説は行動ファイナンスの書籍に譲って」(p12)と行動ファイナンスを理論編の中に取り込まないことを宣言している。この点は、現代の投資のテキストとしては、少し物足りない。『インベストメント 上・下』は、第12章に「行動ファイナンスとテクニカル分析」という章を置いて、行動ファイナンスについても一通り解説している。裁定の不完全性と、人間の判断のバイアスのモデル化という行動ファイナンスの理論構成の二本柱を押さえた説明にはなっているが、著者達は行動ファイナンスの重要性或いは有効性に関して今一つ懐疑的であるような印象だ。このテキストは、もともと伝統的なファイナンス研究を紹介する目的で長く書き継がれてきたものだし、また、テクニカル分析と一緒くたに扱った章の構成から見ても、著者達は行動ファイナンスに対してあまり共感的ではない雰囲気を汲み取ることができる。もっとも、こうしたオーソドックスなテキストでも無視することができないくらい、行動ファイナンスの研究の重要性が認識されつつあるということでもあるように思える。この本の行動ファイナンスに関する説明については、別の機会に一度取り上げて検討してみたい。私見では「いいところまで来ているが、あと一歩で急所を一箇所逃している」ように思える。旧版の魅力今回、新版の『インベストメント 上・下』と共に旧版の『証券投資 上・下』を見て気が付いたのだが、先ほどの時間分散に関する説明の他にも、旧版にあって、新版にない記述で、興味深いものが幾つかある。特に、第27章「顧客のポートフォリオの運用」、第28章「退職資産及び年金基金の運用」、第29章「投資会社の運営」といった運用ビジネスに関わるパートが、新版ではごっそり抜けているのは惜しい。ファンドマネジャーなど投資のプロには、旧版の『証券投資 上・下』も是非入手して手もとに置いておくことをお勧めする。一般投資家には、何はともあれ、『インベストメント 上・下』を入手して興味の持てる章からお読みになってみることをお勧めする。投資の愛好者が集まって、読書会のような形で読むのもいいだろう。読み物的な本を幾ら読んでも手に入らない正確な知識を身につけるためには有効な「投資」だと思う。
2010年05月07日
閲覧総数 828
-
16

第六回 最初の3銘柄をどのように買うか
2005年5月6日 前回、投資信託の信託報酬が高すぎる(購入時の手数料も高いが)問題を取り上げ、「現在の投資信託はお勧めできない」と申し上げました。 それでは、株式は自分で運用しようということになりますが、この場合に投資信託との比較で気になるのは、個人で分散投資を行って、十分にリスクを低下させて運用が出来るのかということです。今回は、個人投資家の少額の運用額で分散投資をスタートする方法について考えてみます。 (1)最初は業種の異なる3銘柄から 資産形成のための比較的ゆったりした株式投資についてアドバイスする場合、筆者は、「できれば最初から、異なる業種の3銘柄をまとめて買って下さい」と言うことにしています。個人投資家用の入門書(「お金がふえるシンプルな考え方」ダイヤモンド社)にもそのように書きました。 「最初は3銘柄」というアドバイスには3つの意図があります。 まず、3銘柄であっても、分散投資されていれば、運用額の振れ幅で見たリスクは目に見えて低下します。 この効果を活用しないのは、もったいない。 次に、3銘柄持っていると、1銘柄の調子が悪いときでも、別の銘柄がまあまあである、というようなことがよく起こるので、気が紛れて精神衛生にいいということです。1銘柄だけに集中投資していると、株価の上げ下げにかなり気を取られることになり、特に「あの値段で売っておけば良かった・・・」といった種類の後悔を抱えつつ、しばしば株価を見る、というようなストレスの多い状態に陥りがちです。もちろん、3銘柄でも一喜一憂はあるのですが、「これは下がってしまったけど、こっちが上がっているから、まあいいか」といった気分で余裕を持って運用できる可能性が拡大します。このちがいには、精神衛生だけでなく、余計な売買を抑制することによる、現実的なプラス面もあります。 「じっと持って運用する」ことが、1銘柄にだけ投資する場合よりも、ぐっと容易です。 そして、最初から3銘柄の合計金額に注目すると、ポートフォリオで分散投資した状態を管理すればいいのだという感覚が早く養成されるからです。銘柄数がもっと増えて分散投資が拡大すると、運用パフォーマンスにとって重要なのは、個々の銘柄選択よりも、むしろポートフォリオ全体のバランス(具体的には銘柄の保有ウェイトです)をコントロールすることなのです。個人投資家の運用にあっても、銘柄選択よりももっと、投資ウェイトのバランスに注意を払うべきだと思います。 なお、まとまった金額で株式などを買う場合に、資金を分割して買うタイミングを分散する方がいい、というようなアドバイスをする人がいますが、これには気休め以外の意味はありませんし、平均的にはチャンスを逃すはずですから、合理的に割り切って、一気に買ってしまって構いません。 (2) 3銘柄ポートフォリオの例 では、どのように銘柄を組み合わせるのか、そうするとどんな感じの運用になるのか、ということについて、具体例を検討してみましょう。 一例として、「日立製作所(6501)を2000株、味の素(2802)を1000株、中部電力(9502)を500株」という3銘柄ポートフォリオを作ってみました。 何れもここしばらくの値動きの印象が地味な銘柄を選びましたが、ハイテク(古くさい言葉ですが)・輸出関連で円安がプラスになる日立と、円高がメリットになる中部電力、そして、消費一般にリンクしていて業績が割合安定している食品業種から味の素、という選択です。3銘柄が大まかに等ウェイトになるように株数を決めましたが、4月22日の終値で計算すると、約372万円で投資できます。ネット証券なら手数料は数千円です。 なお、念のため申し上げておきますが、日立、味の素、中部電力の何れについても、「現在、魅力的だから投資をお勧めします」という意味合いで挙げたものではなくて、筆者が無難な銘柄という印象(具体的な分析によるものではなく)を持っているというだけで選んだものです。 さて、このような組み合わせで持つと、どれくらいのリスクになるのでしょうか。株式ポートフォリオのリスクを推定するソフトウェアで、日立製作所が作ったリスクスコープ(Riskscope)というツールを使って推定してみた要約が図1の結果です。この結果には、筆者自身が幾らか驚いているのですが、この3銘柄ポートフォリオの「トータルリスク」つまり、ポートフォリオ全体の金額の変動で見たリスクの推定値は、TOPIXが10.78%(単位は年率・標準偏差です)に対して10.58%と、こちらの方が小さいという結果になっています(注:あくまでもソフトウェアの推定値であって、現実に値下がりが必ずTOPIXよりも小さいといったことが保証できるわけではありません)。 それぞれが地味な銘柄を選んだから、ということもあるのですが、多数の銘柄に分散投資しなくとも、投信並みにリスクを低下させた運用が十分に可能だということです。「投資信託なんていらない!」という気持ちをますます強化する数値です。 但し、それでは、プロのファンドマネージャーがこのポートフォリオを持てるかというと、答えは「NO」でしょう。もちろん、1銘柄で30%以上という投資比率は投資制限に引っ掛かるでしょうが、それ以外にも、ベンチマークに対する相対的なリスクが8.76%もあるからです。つまり、ベンチマーク、或いはライバル・ファンドのパフォーマンスに対して勝ち負けが大き過ぎて身が持たない(?)でしょう。 では、個人投資家の場合はどうかというと、欲しいのはリスクの低下であり、ライバルとの勝ち負けは意識する必要はないので、この種のポートフォリオを持つことに、大きな不具合はありません。ただ、ベンチマークが数パーセント上昇したのに、自分の運用金額はサッパリ増えないといったこと(ほぼ同等の確率でその逆もあり得ます)がある、という点について納得できていればいいだけです。 もちろん、全体の値動きが地味だとはいっても、たった3銘柄のポートフォリオだと、選んだ銘柄が全て不調ということもあるでしょうから、資金を追加するときには、何れの銘柄とも異なる業種の銘柄を追加していって、徐々に銘柄数を増やすことをお勧めします。 また、少数銘柄のポートフォリオの場合、たとえばライブドア(4753)のような値動きの激しい銘柄を加えると、それだけで大幅に推定リスク値が上がることに注意して下さい。ゲームとしてトレーディングを楽しむためには、値動きの激しい銘柄が面白いのですが、資産形成のための長期運用には適しません。 ともかく、少数の銘柄でも、上手に組み合わせると、リスクは大幅に減らせるということを覚えておいて下さい。 以上
2006年01月02日
閲覧総数 1104
-
17
第二十六回 ドンキホーテの選択と「勝者の呪い」について
■オリジン東秀争奪戦の構造 お弁当・総菜屋さんのオリジン東秀の株式を巡る、ドンキホーテとオリジン東秀経営陣、また、後からいわゆる「ホワイトナイト」として登場したイオンとの関係はなかなか興味深い構造になっていた。 かいつまんで経緯をまとめる。 物事の発端は、オリジン東秀の創業者の一族がドンキホーテに大量のオリジン東秀株式を売却したところから始まるが、ドンキホーテとオリジン東秀の業務提携がなかなか進まず、ドンキホーテはオリジン東秀の株式取得を目指してTOB(株式公開買い付け)を掛けた。このTOBはドンキホーテが33.4%以上の株式取得を目指すもので、価格は2800円、期限は2月9日であった。これに対して、オリジン東秀の経営陣は、ドンキホーテの傘下入りを選択せず、他の株主としてイオンと交渉し、イオンは、オリジン東秀の労働組合などの支持も得たうえで、発行株式の過半数を成立条件に、株価3100円、期限3月1日のTOBを実施した。 TOB価格には大きな差があって、ドンキホーテのTOBはごく僅かの応募しかなく、失敗に終わったが、ここから数日後に、本件はハイライトを迎える。ドンキホーテは自身のTOB失敗後に、市場でオリジン東秀の株式を買い集め、オリジン東秀の発行株式の46%台の大株主となったことを、2月15日の引け後に発表したのだ。(注:このプロセスが適法であったかどうかについては、特にオリジン東秀側から異議が出ており、法律的な判断がはっきりしている訳ではないが、本稿では、法律問題を議論しないし、どの当事者に味方する立場に立つわけでもない) 株価はぜひ時系列を見てみて欲しいが、2月15日の終値で3090円だったオリジン東秀の株価は、翌日急落して、安値は2590円、終値は前日比310円安の2780円となった。これは、発行株数の半数近くを持ったドンキホーテが、この後もオリジン東秀の経営権取得を目指して、イオンのTOBには応じないとすると、イオンのTOB(過半数取得が成立条件)が成立すると3100円で売れると思っていた投資家が、TOB不成立の可能性を心配して持ち株を売ってきたからだろうと考えられる。 ここで、オリジン東秀の一般株主はいささか困った事態になった。ドンキホーテがイオンのTOBに応じない場合、株価はかなり下がるかも知れないから、リスク回避のためには持ち株を売りたいし、しかし、そうすると、イオンのTOBが成立する場合に2千円台半ばで持ち株を売ったことは勿体ないし、ドンキホーテがさらにTOB価格を上げてくる可能性もあって、この場合にはさらに後悔することになるかもしれない・・・、という難しい判断に直面した。 当然、ドンキホーテの次の一手が注目されることとなった。 ■ドンキホーテの選択 ドンキホーテには、明らかに二つ選択肢があった。 選択肢その一は、引き続きオリジン東秀の株式を買い集めて、過半数を握り、オリジン東秀の経営権を握ることを目指す選択だ。 過半数取得までは目前に迫っていたから、実現性は十分あった。しかし、過半数を握った後に、オリジン東秀の経営陣・従業員組合等が、第三者割り当て増資によるドンキホーテの持ち株比率引き下げや(裁判所が認めるかどうか疑問だが)、有力な役員・従業員などの退職、事業や資産の売却(いずれも、あまり筋のいい抵抗ではないが、可能性はある)など、経営権を掌握するまでには何らかの「抵抗」を受ける可能性があった。さらに、仮に、経営権を掌握したとしても、心理的にはかなりの抵抗感を持っていると見られたオリジン東秀の社員のマネジメントなども含めて、ドンキホーテがオリジン東秀を上手く経営できるか、ということのリスクがあった。 もう一つの選択肢は、オリジン東秀の株式をすべて、イオンのTOBに応募して売却してしまうことだ。純粋に意思決定論の問題としては、取得価格よりも、意思決定時点に売却可能な株価を基準に考える必要があるのだが、平均取得価格は3100円よりも相当に安いし、売却代金は200億円以上になるので、多額のキャッシュが転がり込む。しかし、オリジン東秀をパートナーとする次世代コンビニの構築というこれまでの経営方針は挫折することになる。 どちらがいいだろうか? 筆者は個人的に、前者の選択肢はリスクが大きく比較の観点で損ではないかと思ったが、一方、経営者が意地を張って「退却」には至らないのではないかという可能性も否定できなかった。■「勝者の呪い」 結論が出たのは、2月24日であった。ドンキホーテの安田会長とイオンの岡田社長が会談し、ドンキホーテが所有するオリジン東秀の全株式(発行株式の約48%)をイオンのTOBに応募して、売却する、というものだった。オリジン東秀を傘下に入れた場合にどれだけの利益が得られたものか、計測のしようがないので、確実な事は言えないが、筆者から見ると、数十億円(ドンキホーテ高橋専務の発表では57億円)の売却利益と、200億円を超えるキャッシュを得るのだから、大きなリスクのある選択肢その一よりもドンキホーテにとっては良い選択だったのではないかと思える。 ところで、仮に、ドンキホーテが正攻法的にイオンよりもさらに高い価格でTOBを掛けたとするとどうなっただろうか。もちろん、イオンやオリジン東秀の出方にもよるが、最終的にオリジン東秀を買った買い手がかなり「高い買い物」をすることは間違いない。 実は、このようなオークション(せり)状態での勝者は、その後に儲かりにくいという現象が経済学の世界では指摘されている。たとえば、天然資源の採掘権のオークションなどで、勝者がその後儲けることがなかなか難しいといったケースがしばしば観察されているのだ。勝者は、誰よりも高い価格を払い、他人が買ってくれる価格よりも高い価格で買っている、という意味で、買った(同時に「勝った」)瞬間には、いくばくかの不利を抱えているから、ということがその理由だ。この現象は、「勝者の呪い」と名付けられている。 もちろん、買収の後に、買収した事業が上手く行くことはあるが、誰でも買える物を他人より高く買うケースや、まさにオークションのような状況になったケースでの買収のその後については、いささか厳しい見方をするくらいで丁度良いことが多いようだ。 この観点からは、ドンキホーテは「勝者の呪い」のエスカレートを避けたという意味で賢い判断だったように見える。もちろん、イオンは、もともと過半数以上全株を買ってもいいという条件でTOBを掛けたので、こちらも予定が狂った訳ではない。 ■企業買収のルールに関する問題 今回の件で一つ気になるのは、ドンキホーテがイオンのTOBの成否に関するキャスティング・ボートをほぼ握った時に、ドンキホーテ自身は自分が決める訳だから問題ないが、オリジン東秀の株式を持っている一般投資家はこの点について不確実性に直面する、という状況が生じたことだ。現実に、ドンキホーテがオリジン東秀株の46%超を取得したと発表してから、数日の間、2千数百円の株価でオリジン東秀の株式を売却した投資家がいた。この点は、企業買収を巡る今後のルール作りの議論に影響する可能性があると思う。 興味深いケースであったし、また、TOBの状況での投資に関わる教訓もあるケースなので、記憶しておきたい。
2006年03月03日
閲覧総数 1525
-
18
第七十九回 ブックガイド『市場リスク 暴落は必然か』
■懐かしい名前 ■金融手段の複雑化が暴落を生む ■トレーディング手法の有効性の半減期は3~4年 ■懐かしい名前 今回は、マーケットとトレーディングに興味のある方にとって興味深いと思われる書籍を一冊ご紹介したい。タイトルは『市場リスク 暴落は必然か』、著者はリチャード・ブックステーバー、訳者は遠藤真美、出版社は日経BP社で、今年の5月の新刊だ。帯には「われわれがサブプライム問題の犯人です」とあるが、原著は、昨年、サブプライム問題が本格的に表面化する少し前に出たようだ。 「ブックステーバー」というのは、オールド・クオンツ(「クオンツ」とは数量分析の専門家を指す業界用語)には懐かしい名前だ。1980年代の後半に、ブラック・ショールズ式などのオプション価格理論が流行した時に、オプション価格理論のテキストを書いていた人だ。当時の定番のテキストの中の一冊である。彼は、学界の人でもあるのだが、当時よくあったように、ウォール街に身を転じることになる。モルガン・スタンレーやソロモン・ブラザーズでトレーディングのリサーチとリスク管理、さらに大手ヘッジファンドだったムーア・キャピタルにも在籍し、現在はヘッジファンドのフロント・ポイント・パートナーズでマーケットニュートラル型の株式ヘッジファンドを運用しているという。 ブックステーバー氏は、不動産の証券化商品について、プライシングは研究したであろうが、商品を組成・販売した当事者ではない。「われわれがサブプライム問題の犯人です」というメッセージの意味は、金融技術を使って金融を複雑にして、そこを稼ぎの場にした者が、サブプライム問題のような金融的な混乱の犯人なのだ、ということだろう。 金融市場のバブルや混乱がどのように起こるのかという分析と、過去約20年間の投資銀行やヘッジファンドの舞台裏、さらに、株式市場に興味を持つ身としては、彼らのトレーディングのアイデアなどが興味深い。 ■金融手段の複雑化が暴落を生む 経済危機につながりかねない金融危機は、実体経済のショックから起こっているのではなく、金融そのものが作り出しているのではないか、というのが、本書の著者の問題意識だ。 たとえば、アメリカではGDPの変化率は明確な縮小傾向にあり、対前年比の変化率で見ると、50年前の約半分で、同じことが個人の可処分所得にもあてまるという。景気後退は今も起こるが、以前よりも浅くなっている。しかし、たとえばS&P500の過去20年間の平均標準偏差は、50年前よりも高くなっている。どうやら、金融自体が株価を含めた金融市場の変動を大きくしているのではないかとブックステーバーは考える。 本書の記述は、基本的に、ブックステーバー氏自身のキャリアの変遷に沿って進んでいる。詳しくは是非本書を読んでみていただきたいが、最初のテーマであるブラックマンデーの際には彼はモルガン・スタンレーでポートフォリオ・インシュランスのプログラムを顧客に提供していたし、後のLTCM危機の前にはLTCMの中核メンバーが在籍していたソロモン・ブラザーズでトレーディングのリスク管理に携わっていた。それぞれの危機を観察するには申し分ない立ち位置だ。 翻訳で400ページを超す大著全体を費やしたブックステーバーの金融危機分析の結論を要約するのは簡単ではないが、新しい金融手段の登場によって、緊密に結合していて、且つ流動性が大きな金融システムの中に複雑性が持ち込まれて、これが日常的にも起こり得るようなきっかけを通じて「事故」(原子力発電所の事故のような事故)につながる、というのがブックステーバーの基本的な金融市場観だ。 彼の分析で興味深いのは、金融システムに規制を追加することが、必ずしも危機回避の対策にならないばかりか、危機及びその連鎖を誘発してしまう恐れがあるとする点だ。たとえば、銀行の自己資本に関連する融資リスクの規制は、この規制が存在することによって、はじめに生じた損失が融資の縮小を生み、これがさらに次の損失につながって行く、といった形で危機をもたらしてしまう。自己トレーディングに関するポジションの規制のようなものも、損失がポジションの整理を生んで、これがさらに次の損失につながるといった連鎖を起こしうる。また、あたかも物理学の不確定性原理の話のように、「観測」自体が観測対象の振る舞いに影響を与えることも指摘されており、たとえば、証券会社にせよヘッジファンドにせよ、トレーダーは自分のポジションや行動が公開され観察されて いる場合には、そうでない場合と行動が異なる筈だという。「情報開示」も万能ではなく、危機につながり得るということだ。 結局、本書の末尾に述べられている著者の結論は「金融商品を単純化し、レバレッジを減らせば、より堅牢で生存能力の高い市場が創り出されるのである」という素朴なものだ。しかし、著者自身が、金融商品の複雑化を飯の種にしてきた人だし、その動きの推進者の一人でもあったのだから、これは、皮肉な結論だ。 だが、金融商品を複雑化することに対して経済的なインセンティブが働く限り、少なくとも、金融商品の単純化は簡単には起こりそうにない。たとえば、サブプライム問題にあっても、複雑な金融商品を作り、これを販売し、初期にあってはこれに投資することが儲かったから、新たな金融商品の複雑性がシステムに追加されることになったのだ。 ある意味では、金融危機の原因として最も根源的な「金融商品」は、個々の金融マンが保有する成功報酬あるいは成果主義型の報酬システムという、「(一時の)稼ぎを原資産としたコールオプション」だろう。金融マンは、自分でコールオプションを持っていて、且つ、たとえばレバレッジを使って、自分のオプションの原資産のボラティリティーを自分で拡大することができる。そして、このボラティリティーの拡大作業を見えにくくするために、新しい金融商品やヘッジの仕組みなどを作って、システムに複雑性を持ち込もうとする強力なインセンティブが働く。 投資銀行やヘッジファンドなど、成功報酬が当然と思われている世界に長く身を置いたせいか、こうした仕組みのもたらす影響が、あまりに当たり前すぎて、著者の目には入らなかったのだろうか。報酬の仕組みが個々の人間に与えるインセンティブと、これがもたらす影響に関する分析にまで目が届いていない感じがするのが、本書の分析で唯一物足りない部分だった。 ■トレーディング手法の有効性の半減期は3~4年 投資銀行やヘッジファンドで長らくリスクを管理する立場にあった著者が見てきた、トレーディングに関わるエピソードの数々は、本書の読み所の一つだ。 トレーダーや投資銀行の経営者達の、ここで紹介するのが憚られるような、赤裸々な描写が何カ所も実名入りで出てくるし、実在の金融機関の経営に対して批判的な記述も出てくる。金融界にご興味のある方(たとえば、外資系の金融機関に就職・転職しようと思っている方)は、是非、直接この本を読んでみて欲しい。特に、登場する金融機関の「社内政治」のありようが、参考になるはずだ。それにしても、投資銀行のトレーディング部門は、感心するくらい、実に頻繁に損をするものだ。 さて、株式投資に興味を持つ向きには、本書の株式トレーディングに関する具体的な記述も読み所になるだろう。 たとえば、同様な動きをする銘柄の組み合わせを多数見つけて、値上がりしたものを空売りして、値上がりが遅れているものを買う「ペア・トレード」が、モルガン・スタンレーで生まれた経緯と、その後の、進化形の話が出てくる。 ペア・トレードは、モルガン・スタンレーのトレーディング関係のシステムの担当者が試みに始めて、この担当者は当初成功を収めるが、社内でプログラムを横取りされて、モルガン・スタンレーからこの担当者は消えてゆくことになる。 ペア・トレードに関する記述で面白いと思ったのは、その後の進化形に関する説明だった。動きの早さで銘柄群を「先行群」と「遅行群」に分けた場合、業種など共通で一定の属性を持つ先行群銘柄が複数上昇(下降でもいいのだが)する場合に、この属性を持つグループに対する何らかの情報に基づいた取引(「情報トレード」)が行われているらしいと判断し、遅行群が先行群を追うと考えて、遅行群の銘柄を買い持ちし、先行群でこれをヘッジ(空売り)するというような情報トレードの判断方法が説明されていた。複数の銘柄が同時に同方向に動いた場合には、確かに、何らかのファンダメンタルな情報が背後にある確率が大きいと言えるだろう。 このアイデアに基づく取引は、数年間にわたってモルガン・スタンレーにかなり大きな利益をもたらしたようだが、ある時から利益が消え始める。 著者によると、新しい複雑性(多くは新種の証券)に基づく取引手法の有効性は、その半減期が3~4年といった程度のものであるらしい。一つのトレーディング・ノウハウがいつまでも有効であることはない、という教訓でもあるし、ヘッジファンドの選択にあたって、過去2,3年のトラック・レコードを基準とする巷の方法がいかに不適切か(ほとんど「間抜け」と言っていいくらいのものだろう)がよく分かる。
2008年06月06日
閲覧総数 235
-
19
第143回 投資の発想を鍛える問題集
今回は、勉強熱心な読者のために、推薦図書を一冊ご紹介する。 アメリカの投資のテキストして有名なツヴィ・ボディー、アレックス・ケイン、アラン・J・マーカスの『インベストメント<第8版> 上・下』(平木多賀人、伊藤彰敏、竹澤直哉、山崎亮、辻本臣哉訳、マグロウヒル・エデュケーション発行、日本経済新聞社発売)の別巻の『問題回答編』(訳者、出版社は同じ)が面白い。 『インベストメント』は上下で合計1万円の大部のテキストだが、この問題回答編はコンパクトで価格も2,600円と安い。 基本的に『インベストメント』の章立てに対応した著者による問題とCFA(米国証券アナリスト)資格試験の問題と回答が載っている。28章あって、 各章にほぼ十数個の問題があるので、相当に楽しめる。前半に28章分まとめて問題編、後半にまとめて解答編という構成だ。一つだけ注意点を申し上げると、 大量の文章を一冊に詰め込んでいるので、文字が小さいから、高齢者には少し厳しいかもしれない。しかし、中身は掛け値なしに面白い。 解答に納得できない場合や、基礎知識を確認したい場合を考えると、テキストも揃えておくといいのだが、問題と解答を交互に見ながらあれこれ考えると、クイズ性のある読み物として通読できるので、問題集だけを買ってもいいだろう。「投資頭」を鍛える、良質な暇つぶしになる。 資産運用に関するコラムを書いている立場からすると、材料に使えそうな「ネタ」がたくさんある本なので、紹介してしまうのは少し惜しい気がしないでもないのだが、「考える投資家」が増える方が楽しいので、もったいぶらずにご紹介する次第だ。 問題集の効用 筆者の場合、大学受験の受験勉強ははるか昔(30年以上前)の話になるが、どの科目も分厚い定番の参考書を読み切った記憶がない。恥ずかしながら、参考書は何冊も買ったのだが、つまみ食いをするように一部だけ読んで、そのままになることが多かった。 受験勉強をやっていて、多少は面白いと思ったのは、結局問題集を解くときと、模擬試験を受けている時だったように思う。何らかの具体的な問題があると、これを解決しようとして頭にスイッチが入るので、結局、問題を通して知識を吸収することが多かった。 投資に関する理論も、これを実感を持って理解するためには、具体的な問題とセットで勉強するのがいいのではないか。「効率的市場仮説」といった概念 を学ぶ際にも、どのような事例がこれに当てはまるのかが確認できる方がいいし、期待リターンやリスク、あるいはβ値といった基本的な数字は具体的に計算し てみてはじめてよく分かる。 筆者は、大学の授業では、概念から話して余裕があれば具体例に触れる講演調の講義をすることが多いが、こうして問題集を読んでみると、抽象概念を説明する前に、具体的な問題を提示する方がいいのではないか、といった反省も生まれてくる。 問題の例 問題と解答を いくつかご紹介しよう。 なお、以下の例では、文字数の関係で、筆者が適宜縮めた文章で内容をご紹介するので、正確な内容については書籍に直接当たって欲しい。 第5章「歴史から、リターンとリスクを学ぶ」の第 2問は以下のような問題だ。 「あなたは、1880年までの米国株式の実績リターンを計算できるデータセットを偶然発見した。次年の米国株式の期待リターンを予想するのに、これらのデータを使用する長所と短所を挙げなさい」(p59)。 何を手がかりに答えていいものか、少し考え込んでしまう問題だが、解答編には、リターンの分布が安定的なら、より長い標本期間のデータを使うことが 予想の精度を上げるのに役立つが、リターンの分布の平均が変化しているなら、期待リターンは過去の中でより最近の期間で推定されなければならない、とあ る。 解答は、続けて、「ここで、1880年までのすべてのデータを用いることは適切とは思われない」ともう一歩踏み込んで述べている。 投資の実務家も、より長期間のデータを使う方が推定精度が改善すると素朴に信じる傾向があるが、市場や経済の構造や投資家のリスクに対する態度が変化した場合には、古いデータの混入はかえって推定の妨げになる。 現実の例として、公的年金の運用計画の策定では、過去30数年のリターンのデータが使われているが、これは いささか長すぎるように思う。特に、国内債券のリスク値は最近と過去では大幅に異なり、長期間のデータから推定された債券の大きなリスク値を前提に「全体 として債券並みのリスクの資産配分だ」と言われても釈然としない。 ところで、問題の解答をありがたがるばかりでは、問題集を100%楽しんでいるとはいえない。解答にツッコミを入れる余地はないかと考えてみることで、「投資頭」がもう一段活性化するはずだ。有名なテキストだからといって、丸ごと信じるようでは、投資家として物足りない。 この問題の場合、サンプルの分布の平均が変化した場合に予測に使うデータに配慮が必要なことはその通りだが、過去のリターンから将来のリターンを推 定してもいいのか、という点が問題になる。投資の世界では、将来が過去の単純な延長線上にないことが多い。特に前提条件が変わった場合には、過去のリター ンから将来のリターンを推定すること自体が不適当だろう。現実的には、「前提条件」として、経済の生産性の変化や、企業金融構造の変化、投資家のリスク拒 否度の変化などを考慮しなければならないし、現に、機関投資家が不十分ではあってもやろうとしているのは、そういうことだ。 積み立て投資を実践している投資家が好きなドルコスト平均法の問題もある。第11章の18問目だ(p95)。「ドルコスト平均法とは、毎月500ド ルのように、どの期にも株式を同じ額だけ買い続ける投資手法のことをいう。この戦略の考えに従うと、株価が低迷している月には定額の購入からより多くの株 式を、株価が高いとき、より少ない株式を購入する。長期で平均で見ると、この戦略を取る投資家は、価格が低いときより多くの株式を買い、価格が高いときよ り少ない株式を買うことになる。したがって、ドルコスト平均法投資は、結果的に市場タイミングをよくとらえることになる。この戦略をどのように評価する か」。 解答は、次のようなものだ。「投資戦略としてのドル平均法の背後にある考え方は、株価が『標準的』水準で上下動するということである。もしそうでな いなら、『株価が高いとき』という表現には何の意味も見いだされえない。たとえば、今日25ドルの株価が今から6カ月後にその時の株価と較べて高いかある いは低いと見なされるようになることを、あなたはどうして知り得るのであろうか」(p270)。 筆者もドルコスト平均法が「有利な投資方法である」との考え方には批判的だが、この解答は、今まで気づかなかった理由をシニカルに指摘していて面白い( いくらか不親切なようにも思うが)。 投資の問題を解くコツ 第11章の15番の問題は応用範囲が広い。 「Tビルの月次リターンが1%で市場はこの月1.5%上昇した。株式β値が2であるA社は、この月、予想に反して、同社に100万ドルの支払いをもたらすべく裁判に勝利した。 (a) もしA社の月初の株式時価総額が1億ドルであるなら、この月の同社の株式リターンはいくらになるか(b) もし市場がA社の勝訴と200万ドルの支払いを期待していたなら、(a)に対するあなたの答えはどう変わるか」 半ば問題の中に答えがあるようなものだが、答えは、(a)が3%、(b)が1%だ。予想外のことが何もなければA社のリターンは2%のはず で、(a)の場合はプラス1%の、(b)の場合はマイナス1%の「ノンシステマティックリターン」があったはずだと解釈されている。後者では「100万ド ル失望」があった、という理解だ。 問題集を眺めると、多くの問題で、事前の予想と新しい情報のギャップをどう解するべきかが、問題のポイントになっている。 この点は、「イベント投資」の根幹をなす問題であり、実際の投資に当たっても常に念頭に置かなければならないポイントだ。 読者には、問題集を楽しんで、投資にも強くなって頂きたい。
2011年02月04日
閲覧総数 380
-
20
第七十五回 インデックス・ファンドと銘柄数
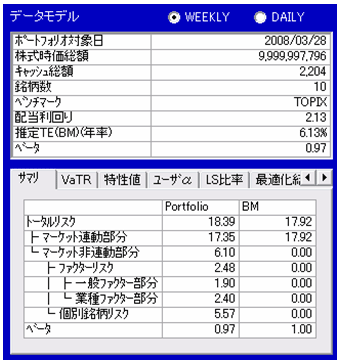
■10銘柄インデックス・ファンド ■20銘柄インデックス・ファンド ■30銘柄インデックス・ファンド ■50銘柄、100銘柄、200銘柄の場合 今回は、株式ポートフォリオのデータをたくさん見ていただこう。 TOPIX(東証株価指数)をベンチマークとするインデックス・ファンドを、銘柄数を変えて何通りか作ってみた。現在の推定リスク・データで、どの程度の銘柄数があれば、どのくらいの精度のポートフォリオを作ることができるか、という点を大まかに見ていただければいい。 ポートフォリオの作成条件は、あらまし以下の通りだ。まず、銘柄数の上限に関しては、10、20、30、50、100の5通りを作ってみた。全てに共通の条件として、組み入れ候補銘柄は東証一部上場銘柄全部、ファンドの金額は100億円(株価の関係で出来上がりポートフォリオには若干の凸凹がある)、一銘柄の投資ウェイトには制限なし、あとはTOPIXに対する推定トラッキング・エラー(年率標準偏差)をできるだけ小さくするように最適化計算を行う。計算に使用したソフトウェアは「日立Riskscope」(日立製作所の製品)で、推定リスクのデータは3月28日を終端とする週次データを元に推定したものを利用した。 直近の週次データによるTOPIXの推定トータル・リスクは17.92%だった。一年前は10%そこそこ程度だったので、サブプライム問題発生以降の株式市場のボラティリティー上昇が反映している。ちなみに、最近のデータにもっとも影響を受けやすい日次のリターンからリスクを推定したデータセットで計算すると、TOPIXの推定トータル・リスクは28.13%にもなる。日々、トレーディングに励んでおられる方には、こちらの数字の方がリアリティーがあるかも知れないが、安定的なポートフォリオ運用を考える上では、週次のデータの方が良さそうだと考えて、今回は、週次データを使った。 ■10銘柄インデックス・ファンド はじめに10銘柄でインデックス・ファンドを作ってみた。推定トラッキングエラーは、6.13%と小さくない。投資信託などの、平均的なアクティブ・ファンドのアクティブ・リスクの水準よりもたぶん大きいだろうと思われる。 ただし、個人が自分の資金の運用でポートフォリオを持つ分には、アクティブ・リスクがプラスに働くかマイナスに働くかはおおむね半々なので、ファンドのトータル・リスクが18.39%とほぼTOPIX並みでもあり、このような雰囲気のポートフォリオを持っていても構わないだろう。推定トラッキングエラーをもたらしている要因の主なものは、「企業規模」といった一般的性質を表すファクター値や業種配分の差などのファクター・リスクよりも、個別の銘柄リスクであり、これが5.57%もある。(表1)10銘柄インデックス・ファンドの推定リスク 計算されたファンドの具体的な銘柄と投資ウェイトも見て頂こう(表2)。時価総額の大きな銘柄のいくつかと、四国コカ・コーラボトリングのような地味な銘柄が組み合わせられている。表の右の三つの欄は、いずれも日立Riskscopeが推定した個々の銘柄のリスク・データで、「ベータ」とあるのはβ 値(TOPIXへの感応度)、「トータルリスク」は個々の銘柄のリスク推定値、「個別銘柄リスク」とはファクター(一般ファクターと業種ファクターを含む)では説明できない個々の銘柄のリスクの大きさだ。四国コカ・コーラボトリングは、個別銘柄リスクが小さい点でポートフォリオ全体のリスク低減に貢献している。(表2)10銘柄インデックス・ファンドの銘柄と構成比 ■20銘柄インデックス・ファンド 同じ要領で、20銘柄のインデックス・ファンドのデータを見て頂こう(表3、表4)。推定トラッキングエラーは縮小はしたものの4.26%とまだ大きい。20銘柄では、個別銘柄リスクを十分に低下させることができない。(表3)20銘柄インデックス・ファンドの推定リスク 最適化計算でピックアップされた銘柄は、基本的に10銘柄インデックス・ファンドとよく似ている。(表4)20銘柄インデックス・ファンドの銘柄と構成比 ■30銘柄インデックス・ファンド 30銘柄にすると、こんな感じだ(表5、表6)。やはり個別銘柄リスクが主な要因となって、推定トラッキングエラーは十分に低下していない。 投資顧問などのアクティブ・ファンドの運用者で、30銘柄程度の銘柄数で運用する人が時々いるが、30銘柄では、「こうありたい」と意図したリスク内容からのブレが大きすぎて、プロの運用プロダクト(運用の意図と結果を一貫して顧客に説明できなければならない)としては、銘柄数が不十分であることが分かる。(表5)30銘柄インデックス・ファンドの推定リスク 銘柄は以下のような感じだ。退屈と言えば退屈なポートフォリオだが、かなり現実のポートフォリオらしい雰囲気になった。(表6)30銘柄インデックス・ファンドの銘柄と構成比 ■50銘柄、100銘柄、200銘柄の場合 もっと銘柄数を増やすとどうなるかを見るために、50銘柄、100銘柄、200銘柄のインデックス・ファンドを作ってみた(表7、表8、表9。銘柄と構成比は割愛する)。推定トラッキングエラーはそれぞれ2.32%、1.33%、0.70%だ。運用商品としてのインデックス・ファンドであれば、1%未満には収めたいところであり、200銘柄程度は必要だということが分かる。 冒頭にも述べたように、個人投資家は、このレベルで推定トラッキングエラー(つまりアクティブ・リスク)にこだわる必要はないが、銘柄数とリスクの減り具合の参考データとして見て欲しい。(表7)50銘柄インデックス・ファンドの推定リスク(表8)100銘柄インデックス・ファンドの推定リスク(表9)200銘柄インデックス・ファンドの推定リスク
2008年04月04日
閲覧総数 756
-
21

第128回 インデックス運用とCAPM
インデックス運用は「理論的」か インデックス運用、特に、TOPIX(東証株価指数)、MSCI、S&P500といった時価総額ウェイトの株価指数に対するトラッキングを目指す運 用を、CAPM(Capital Asset Pricing Model:資本資産価格モデル)に基づく理論的な運用ないしは、理論の応用だと主張する向きがある。 これらの株価指数は、時価総額加重のポートフォリオである点で、CAPMでいう「マーケット・ポートフォリオ」と似ている。確かに、それぞれをマー ケット・ポートフォリオだと考えると、「インデックス運用は、CAPM理論の直接的な応用だ」と言いたい気持ちになるのも分かる。 また、実務家が、たとえば個別銘柄や株式ポートフォリオについて、日本株であればTOPIXに対する感応度を「β値」(推計方法は何通りかある)と して期待リターンを求めることもあれば、さらにこれを、企業価値を求める際の割引率に使う場合もある。 加えて、アカデミックな世界でも、30年くらい前までは、S&P500をマーケット・ポートフォリオと仮定して、CAPMに関する実証研究を行った 論文が多数会った。 これだけ材料が揃うと、日本株の場合、「TOPIX=マーケット・ポートフォリオ」として、TOPIXに対するインデックス運用に投資することが、 CAPM理論の応用だと理解する人がいるのも無理はない。 しかし、CAPMで言う「マーケット・ポートフォリオ」とは、投資可能な「全てのリスク資産」を時価総額ウェイトで保有するポートフォリオのことな ので、一国だけの株式市場の株価指数がこれに該当しないのはもちろんだし、不動産やリスクを持った債券、場合によっては商品なども含まれていなければなら ない。 理論としてのCAPMの実証的な検証自体が、「マーケット・ポートフォリオ」が特定できないために暗礁に乗り上げたことからも分かるように、「マー ケッ・ポートフォリオ」を具体的に特定することは難しい。 それに、投資家でもある我々自身がマーケット・ポートフォリオを特定できていないわけだから、考えてみると、理論としてのCAPMが成立しているこ と自体が疑わしい。現実に多くの投資家が、業種も銘柄もウェイトも大いに偏ったポートフォリオを持っている。理論としてのCAPMが想定するような、どの 投資家もリスク資産については共通のポートフォリオを持っているという世界は近似的にすら実現していない。 つまり、インデックス運用は、CAPMを現実の運用に応用したものだという主張は、誤解以外に基づいて主張することが困難だ。加えて、β値がほとん ど何の役にも立たないことも当然だ。 CAPM理論の前半と後半 CAPMの結論は、証券アナリスト協会の副教材でもあり、代表的証券投資のテキストである「新証券投資論 I.理論編」(小林孝 雄、芹田敏夫著。東洋経済新報社)によると、「マーケット・ポートフォリオが最も効率的なポートフォリオであること」と「個々の資産の期待超過リターンは β値に比例する」ということに要約されるが、CAPMの導出の過程をもう少し順を追って眺めてみよう。 例えば、以下のような感じだ。 (1) 投資家はリスク資産をポートフォリオとして保有する。(2) 仮定により投資家は共通の情報を持っているので投資家が直面する有効フロンティア(リスク当たりの期 待超過リターンが最も効率的なリスク資産の組み合わせの集合)は全て同じだ。(3) 投資家は有効フロンティア上の点のいずれかと、仮定により同一のリスクフリー・レートで可能なリスクフリー資産での運用又は借り入れによる有効フロンティ ア上の点(M)に対応するポートフォリオの信用買いを行う。(4) この際、投資家は、リスクに対して消極的であっても積極的であっても、(3)のような運用を行い、投資割合の多寡はあっても、リスク資産の組み合わせは同 じもの(M)に投資しているはずだ。(5) ここでリスク資産のマーケットの需給は均衡しているはずだと仮定されるが、するとM は全てのリスク資産を時価額のウェイトで保有した「マーケット・ポートフォリオ」であるはずだ。(6) マーケット・ポートフォリオが最適ポートフォリオであるとの条件から方程式を解くと、個々の資産の超過リターンのマーケット・ポーフォリオの超過リターン に対する相関係数(=β値)に比例した超過リターンを持つ。(7) マーケット・ポートフォリオに連動するリスクは超過リターンで補償されるが、個々のリスク資産のマーケット・ポートフォリオに連動しないリスクは分散投資 によりゼロに近づいているので補償されない。 この導出過程の中で現実に対する妥当性が疑われるのは、まず(2)の共通情報と全投資家に共通の有効フロンティア、次に、(5)のリスク資産に関す る需給の均衡と、これと共に導き出されるMがマーケット・ポートフォリオだという結論及び、(5)が正しいことから導かれる(6)、(7)だ。 ここで、個人にとっての運用上の妥当性を考えると、(2)、(3)、(4)のプロセスは、自分にとっての有効フロンティアとリスクフリー資産の組み 合わせで代替すれば問題ない。 つまり、個人にとっての運用プロセスとして考えると、CAPMの前半(4)までのプロセスは、(1)の分散投資を前提に運用を考えるべきだというこ とも含めて、妥当であり、概ね合理的だといえるだろう。 しかし、共通の情報に加えて市場の均衡を要求して結果を導き出す(5)以下の後半のプロセスは大いに疑わしい。 拙著「超簡単お金の運用術」の種明かし たとえば、先の図のMに相当するポートフォリオが、幾つかのリスク資産の組み合わせとして分かった場合、個人の資産運用は、そのリスク資産の組み合 わせとリスクフリー資産を持てばよい。リスクに対して積極的であっても消極的であっても、リスク資産の内容は同じでいい。 筆者はかつて「超簡単お 金の運用術」(朝日新書)という本で運用の簡便法を説明したことがあるが、あえて種明かしをすると、その際の簡便法のベースになってい るのは、上記で述べた考え方だ。CAPMの結論とはかけ離れているが、CAPMを考える上で使えると思える部分を有効活用した。 拙著では、内外のインデックス・ファンドを国内株4割対外国株(MSCI-KOKUSAI)6割で組み合わせたら、おおむね「M」に相当するポート フォリオとして問題ないのではないかと考えた。これは、現状でもそう大きく変わっていないが、その後、このホンネの投資教室では、「国内株:海外 株=5:5」又は「国内株50%、先進国株35%、新興国株15%」という組み合わせを「M」として使えばいいのではないか、とご説明してきた。 これにさらに、リスクの水準に関して大雑把に割り切ると、先の拙著で述べた最も簡単な バージョンの運用方法に辿り着くことになる。
2010年06月18日
閲覧総数 1073
-
22
第140回 「素人の株式投資」が陥りやすい10の難点その1
あるライターの方(マネー運用がご専門ではない)と話をしていたら、架空のケースなのだが、次のようなケースについてどう考えるべきか、教えて欲しいと質問された。 Q.ライターさんの質問 ある投資家が10銘柄の株式に投資している。10銘柄のうち、4銘柄の値動きが悪いので、彼は、これらを売却して、その資金を、残りの6銘柄のうち、値動きのいい銘柄2つに追加投資しようとしている。彼の判断は正しいか? 答えを考えてみるうちに、彼の質問の中には、素人投資家が陥りやすい誤りが満載されていることに気づいた。 一般論として、素人は下手で、プロは上手いと、運用成績面で言えるわけではない。しかし、素人投資家の一定割合には、「いかにも素人的」で明らかに不合理、又は、非合理的である可能性が大きな、共通の投資の癖があるように思われる。 なお、後述のように、プロ投資家もしばしば共通の欠点を持つことがある。決して、プロとの対比で素人投資家を批判したいという意図からこの文章を書こうとするものではない。 答えを考えるためには、質問の状況をもう少し具体的に想定する必要がある。 まず、当初の10銘柄への投資は大まかに等金額で行われたことにしておこう。投資対象はすべて国内株だとしておく。加えて、「値動きが悪い」とは買値よりも値下がりしていること、「値動きがいい」とは相対的な値上がり率が高いことだとしておこう。 このケースとぴったり同じ投資家はいないかも知れないが、似た投資家は何人もイメージできるのではないだろうか。 「それは、拙いかも知れないよ」という可能性まで含めて、この質問のような投資家がいた場合にどんな指摘とアドバイスができるだろうか。いくつのツッコミ所があるか、考えてみて欲しい。 1)素人の難点1:分散投資効果を分かっていない 普通の個人投資家が個別株への株式投資を行う場合、最大の制約は、資金が小さいので十分な分散投資ができないことだ。質問のケースの場合、せっかく 10銘柄に分散されていたポートフォリオを、6銘柄への分散投資に後退させている。これは、ひどくもったいないことだ、と認識しておくべきだ。 もっとも、投資信託の運用のようなプロの運用の場合も、「銘柄を絞り込んだ方がいい」と考えている人がいる場合もある。筆者の知る限りでも、「筋肉 質のポートフォリオを目指せ」などと言って、部下に投資銘柄数の絞り込みを強要した運用会社の役員もいたし、せっかく分散投資ができる投資信託なのに、 「厳選された30銘柄に投資する」などと銘柄数を絞り込んでいることを売り物にする幼稚なファンドマネジャーもいた。 2)素人の難点2:投資ウェイトに無頓着である 質問のケースで心配なのは、銘柄数の減少もさることながら、投資ウェイトの偏りだ。売却された4銘柄の資金が、値上がり率が高かった2銘柄への投資 に向けられているので、これらの2銘柄には合わせてざっと6割くらいの資金が投じられることになっている。これでは、実質的に3~4銘柄程度の分散投資に しかならない。 実は、同様の難点を持っているファンドマネジャーはプロの世界にもいる。銘柄選択にばかり熱心で、投資ウェイトが、大まかに等金額あるいは時価総額 比を山勘で「てきとう」に変えただけ、というようなファンドマネジャーが案外少なくない。しかし、プロの運用スキルで差が付くポイントの一つは投資ウェイ トの調整であり、きめ細かなリスクのコントロール能力だ(複数の質的リスクを量的に把握しつつ調整する)。 3)素人の難点3:狭い範囲で考える 質問のケースは、4銘柄の売却を不問に付すとしても、売却した資金を、すでに持っている銘柄に対して再投資しようとするところが良くない。世の中に は数多くの投資可能な銘柄があるのだから、自分の手持ち銘柄以外の銘柄に投資対象を求めた方がいいことが多い。リターンの追求可能性の点でもそうだし、リ スク分散の点でもいえることだ。 この点に関しても、共通の難点を持つプロはいる。たとえば、アナリストが調査対象としている銘柄群のみを「投資ユニバース」として、この中の銘柄にしか投資しないと決めて自らを制約している運用会社などは、会社丸ごとで不合理な罠に嵌っている。 4)素人の難点4:売りを「全部売却」で考える 個人投資家の場合、投資金額が小さいので仕方がない場合も多いが、質問のケースでは、4銘柄を根こそぎ売ることを前提としており、これも問題だ。 もちろん、「売った方がいい」という根拠(株価が明確且つ極端に割高だ、等)がはっきりしている場合はまとめて売ってもいいが、もともと買っている 銘柄なのだから、こうしたケースは稀だ。個人投資家の場合、分散投資が不十分になる可能性があることが大きな制約なのだから、たとえば当初の段階で2千株 投資していた銘柄であれば、まず1千株売って、今まで持っていない銘柄を買う、といった行動が適当な場合が多い。 プロの場合でも、保有銘柄を根こそぎ売ってしまうのは、ポートフォリオが安定しない下手なファンドマネジャーである場合が多い。 5)素人の難点5:銘柄の傾向(業種など)の偏りを気にしない 質問のケースでは、10銘柄中値上がり率の高い2銘柄を買い増しする訳だが、これらの2銘柄は同時期により大きく値上がりしているのだから、属する 業種が共通であるなど、値動きの傾向が近い(リターンの相関が高い)公算が大きい。値動きの共通性によらない場合であっても、素人投資家は、同じ業種の 株、大型有名企業の株、輸出株、内需株、ベンチャー企業の株など、自分の好みの属性を持った銘柄に投資ウェイトが大きく偏る場合がある。 プロの場合、しばしば顧客や上司に、業種比率などをチェックされるので、素人ほどのびのびと自分の好みに偏ることはできないことが多いが、それでも、「僕はエレキ(電気)が好き」とか「私は金融が嫌い」など、投資判断以前に好みの要素が入ってくることはある。 6)素人の難点6:値下がりした銘柄を今後も「ダメな銘柄」だと思う 7)素人の難点7:値上がりした銘柄を今後も「いい銘柄」だと思う 注目した銘柄が、値上がりすると好きになり、値下がりすると嫌いになりやすい傾向は、おそらく、大多数の人間に共通のものだろう。そして好き嫌いが 評価に影響するのも人の常だ。特に、独善的な素人は「自分の好き嫌い」と投資銘柄の先行きに関係があるように「感じる」せいか、「(直近の過去)値上がり している」=「(今後も)値動きが好ましい」と判断しやすい(この逆も、然り)。 しかし、たとえば、値下がりした銘柄の業績見通しや投資環境に何ら悪材料がない場合、投資判断としては、「同じ業績見通しに対して、以前よりも株価 が下がっているのだから、以前よりも一層魅力的になった」と考えるのが、投資の基本的としては正しい。他の条件を一定とすれば、「価格が安い(高い)」= 「期待リターンが高い(低い)」と考えるのが大原則だ。 プロの場合、多少はひねているので、この程度の原則は理解しているような口を利くことが多いが、それでも、値上がりに遅れて買う、あるいは、大きく値下がりしてから売るといった行動を取ることがある。 それは、ライバルに遅れないために買うとか、値下がりした銘柄を持っていると顧客に対して格好が悪いから売る、といった、ビジネス上の要因によるも のだ。「ビジネス上の」というと高級に聞こえるかも知れないが、要は他人に影響されて別の他人(顧客!)の資産を明らかに客観的な投資判断以外の要因で売 り買いするのだから、これは、投資行動としては、素人の場合よりもたちが悪いと言えるかも知れない。
2010年12月17日
閲覧総数 656
-
23
第十四回 パッシブファンドの見えにくいコストについて (2)
2005年9月2日■理由2 「引値ギャランティー」的発注構造 ターゲットとする指数の内容変更で、パッシブファンドが損をしやすいもう一つの理由に、パッシブファンド自身の発注方法の問題があります。 たとえば、指数の内容が○月×日の終値を基準として入れ替わる場合には、指数に入ってくる銘柄をこの終値で買い、除外される銘柄があればやはりこれをこの終値で売り、または指数から除外される銘柄が無くても新しい銘柄が入る場合にこれを買うための購入資金を作るために残りの全銘柄を少しずつ売る必要がありますが、この売りの銘柄も、この○月×日の終値で売ることができると、理論上(もちろん現実にも)パッシブファンドのパフォーマンスは指数とピッタリに推移することになります。 そのために、パッシブファンドの運用者がどうするかというと、○月×日の大引けよりも前の時間に証券会社に対して、自分のファンドが必要とする売り買いを、「引値(の成り行き)で」注文することになり、注文を受けた証券会社にとっては、この売買注文は相当程度確実に収益を生む非常に収益性の高いものになります。 この点を理解するためには、俗に「引値ギャランティー(引値保証)」取引と言われる取引について知っておくと良いでしょう。これは、ある銘柄について当日の引け値で売り買いすることを証券会社が投資家(主に機関投資家)に対して保証するような形で、投資家が証券会社に注文を任せる取引です(取引の受け渡しは、市場外取引で行われることが多いようです)。 仮に、「Aという銘柄を引け値ギャランティーで20万株買いたい」という注文を昼過ぎに機関投資家が証券会社に出した場合、証券会社は後場の取引時間中にA銘柄をたとえば10万株自己勘定で買っておいて、大引けにかけて残りの10万株を買うと、A銘柄の引け値は高く付きやすく、そうなるとあらかじめ買っておいた10万株分が儲けになる(発注した機関投資家に対しては20万株を「引け値で」渡せばいいので)という形で、絶対ではありませんが、かなりの程度確実に儲けることができます。 この種の発注は、投資家にとっては損なのですが、指数のパフォーマンスを追えばいいだけのパッシブファンドの運用者にとっては大いに便利であり(かつ、リスクが無くて気楽でもあります)、また、証券会社は、あらかじめこの種の売買のニーズがあることを知っているので、系列の投信会社をはじめとして、パッシブ運用の運用機関に対して、入れ替え日の引け値ベースでの取引を持ちかけます。損をするのはパッシブファンドの投資家であって、証券会社もファンドマネジャーも困りません。 コバンザメ投資とこのような取引の複合的な効果で、これまでに、日経平均の銘柄入れ替えなどの際に、殆どの場合、パッシブファンドの投資家が、毎回数十ベイシス(1ベイシスは1%の100分の1)以上の損をすることが起こってきました。パッシブファンドにとっての、こうした損失は、売り買いの時点と株数が他の市場参加者にとって予測可能で丸見えだというパッシブファンドの構造的な弱点に起因するもので、この弱点はパッシブファンドの運用金額が大きくなるほど強く表れます。 ■TOPIXもあぶない これまで、TOPIXは銘柄入れ替えのインパクトが小さいこともあり、大きな影響を受けずにきましたが、この秋以降にTOPIXを計算する際の銘柄のウェイトをこれまでの時価総額ウェイトから浮動株ウェイト(大株主の保有株によるウェイトを除外して実際取引されている株数と推定される株数で計算したウェイトで計算し直す)に移行することが予定されており(詳しくは東京証券取引所のホームページをご覧下さい)、この移行の際にここで説明したような現象が起こってTOPIX連動のパッシブファンドの投資家が損をする可能性が大きいといえます。 また「浮動株ウェイト」に計算方法が変わると、株主構成の変化によって、指数の内容が毎年入れ替わる(証券会社やコバンザメ投資家にチャンスを与える)ことになるので、今後継続的にTOPIX連動ファンドの投資家が何らかのコスト(たとえば年間数十ベイシスから場合によっては1%を超える)を、指数自体が下押しする形で実質的に負担することになる可能性もあります(指数との比較だけを見ていると把握できませんが)。 これは、ETFも含めて、パッシブファンドのコスト上の有利性をすっかり吹き飛ばしかねない、パッシブファンドの投資家にとって、警戒すべき事態です。 なお、この現象はベンチマークとされることの多い指数自体のパフォーマンスを低下させます。そのため、アクティブファンドを評価する際の比較の対象が過小評価されて、アクティブファンドのパフォーマンスが過大評価されるかも知れないといった影響が生じることも考えられます。これも、ファンドマネジャーにとって好都合な要素ですから、投資家としては癪に障るところです。 ■当面パッシブファンドを避けるべき 結論としては、これまでにも、銘柄入れ替えの影響が大きいために、日経平均やMSCIなどの指数に対するパッシブファンドは投資家に勧めにくい面がありましたが、これからはTOPIX連動型のファンドについても警戒を要するということです。 これは、指数連動ファンドである以上、ETF(上場型投資信託)にもあてはまるので、信託報酬が低廉であることから、個人投資家の資産運用にとって有力な選択肢と言えたTOPIX連動型のETFについても、今後は、実質的なコストがアクティブファンドと較べてどちらが高いとも言いにくくなります。 個別株を自分でポートフォリオ運用する方法の優位性がますます高まってくるということですが、運用が面倒である投資家の場合や、少額の投資資金で広く分散投資を行いたい投資家の場合には、良い選択肢が無くて困った状況です。 低廉なコスト(特に信託報酬)で真面目な内容のアクティブファンドの登場に期待したいところです。以上
2006年01月06日
閲覧総数 1486
-
24
第十六回 株式投資の入門書を2冊推薦します (2)
2005年10月7日■推薦図書2 「なぜか日本人が知らなかった 新しい株の本」 山口揚平(著) ランダムハウス講談社 (2005年7月刊) こちらは、過去に会計系のコンサルティング会社に勤めて、現在M&Aコンサルティングの会社に勤める著者が、仕事で使う企業評価のノウハウを個人向けに簡単にして説明してくれた本で、確かに、今までにないタイプの「新しい」株式投資の本だ。 この本の中核をなす部分は、企業価値を評価して、これから負債を差し引いて、株主価値を求めて、これと株式時価総額を比べて(もちろん両方を一株当たりで評価してもいい)、割安なものを買おうという方法を明快に解説していることだ。 方法を概説すると、先ず、営業利益の数字に一定の倍率を掛けて「事業価値」を求める。「一定の倍率」に関しては、ざっくりと割り切ってあるが、数字の根拠が述べられているので、期待リターンが違うケースや、従ってリスクに対する評価によって事業価値の評価に差をつけたい場合などに、修正が効くようになっている点がいい。フローの利益をストックとして評価する際の考え方の基礎として、割引現在価値の考え方からきちんと説明されている点も評価できる。 次に、企業の財産価値を求めるのだが、これも「流動資産」と「流動負債」の数字を簡単に加工して流動部分の資産価値を求めて、これと固定資産の中の「投資その他の資産」の項目を足し合わせて、企業の「財産価値」を求める方法を示している。 さらに、「企業価値=事業価値+財産価値」として、両者を足し合わせて、「企業価値」を求め、ここから借金を引いて「株主価値」が求められる。用語を並べると面倒に感じるかも知れないが、具体的な作業は案外簡単だ。 経済学の企業金融の理論では、企業価値と株主価値を(当然だが)分けて論じるわけだが、たとえばライブドア問題の報道などを見ると、両者が混同して論じられていることが多くて、気持ちの悪い思いをしたものだが、本書のような基礎知識が共有されていると、このような混乱はなくなるのだろう。教育的にもよい本だ。 この本の「財産価値」と「事業価値」の分け方と合計の仕方についても、先の本に対するような細かな批判的疑問を提示することができるのだが、計算の仕組みを明快に書いているので、「剰余利益」だの「リスク・プレミアム」だのといった概念が気になるようになったら、自分で修正すればいい(先の本にも言えることだ)。本書のように、具体的な方法を包み隠さず、理由と共に書いている本は、読者が自分の成長に合わせて読み直すことができる。 こうして求めた、株主価値を発行株数で割った値(「真のBPS」と言える)と現実の株価の差が大きい(もちろん株価が低い方がいい!)銘柄を、「セーフティー・マージン」の大きい銘柄と考えて投資対象としてプラスに評価するのが本書の基本的な考え方だ。 この骨組みを頭に入れるだけでも十分役に立つのだが、この他に、ビジネスそのものを評価する観点が簡潔に「価値の『源泉』を見抜くには?」(第4章)という章の中で述べられていて、この部分のできのよさもなかなかだ。 また、著者は、たぶん投資というゲームをクールに捉えている合理的な人なのだろう。長期投資よりも短期に利益が実現する方がいいということを、多くの著者が陥りがちな「長期投資のドグマ」にハマらずに書いている(価値と価格の差が解消される期間は短い方がいいとはっきり書いている。ただ、「浪人生より現役生」というたとえは少しキツイかもしれない)。「増配」や「株主優待」は注目されるきっかけにはなり得るが、本来は株主のためになっていないという説明も的確だ。また「『後悔』と『プライド』が損を招く」などと、行動ファイナンスのスパイスも効いている。この本も1500円(税別)なのだが、これは、是非買って読むべき本だ。近刊という縛りを外して、全ての投資本の中でも良著として上位にランクされるだろう。 しかし、株式投資の参考書としては大きな欠点ではないが、この優れた著者にして、「リスクと期待利回り」の説明で、外貨預金の期待リターンを外国通貨建ての利率と勘違いして、ハイリスク・ハイリターンの関係の中に並べて解説している。運用とはなかなか難しいものだ。 ■二冊の共通点 最後に、二冊の共通点について触れておこう。それは、どちらの著者も、会計の知識を踏まえて株式投資について書いていることだ。会計的な見方ができるようになると、会社や株価を冷静に見られるようになるし、自分の投資に関しても見通しがよくなる。筆者は、大学時代に経済学部にいて、「会計」とか「統計」といった科目は、当時地味に感じられて、興味を覚えなかったのだが、社会に出てみると、これらの“実用科目”が実は本当に役に立つ知識なのだった、ということを知った(ちょっと後悔もした)。 学生の読者がいらっしゃったら、是非、会計はきちんと勉強しておくように、と申し上げておこう。 ところで、株式投資ということで考えると、両著作とも、ポートフォリオの作り方が出ていないのが少し物足りないところだし、読者が投資を実践する場合には、工夫のいるところだろう。適切にポートフォリオを作ることができれば、両著作のアイデアが効率よく生かされることになる。 また、二冊とも投資のスタイルとしては、バリュー投資系の本だが、2000年のネットバブル崩壊以来、バリュー投資が復活から優勢の流れが長く続いており、バリュー系の投資手法が「上手く行った」という類のデータは、少し割り引いて評価する必要があることも付記しておこう。もちろん、両著作の価値には関係ないが、その他の本で、「実際にこんなに儲かったのだからよい方法だ!」ということを根拠にしている本があれば、少々注意して評価する方がいい。 以上
2006年01月07日
閲覧総数 507
-
25
第四十七回 株式のレバレッジ効果について
■住友不動産の株価 ある日、某マネーポータルサイトでその日の日経平均の終値を見たついでに、幾つかの銘柄のコード番号を叩いてみたが、指が動いたその先に、住友不動産(8830)の株価があった。3年くらい前に、株式投資したいという知人に教えた数銘柄(業種をばらした無難なミニ・ポートフォリオ)の中に、この銘柄が入っていたので、時たま思い出すのだ。 同社の最近の株価をご存じない読者には、是非、マネーポータルサイトではなくマーケットスピードで(!)見て欲しいが、筆者が見た時点では、株価は4000円の少し下の水準だった。この銘柄は、ほんの3年ほど前は1000円に満たない株価だったのだが、昨今の不動産市況の回復(特に首都圏のオフィス物件の価格、家賃)を背景に、急上昇した。知人のポートフォリオには多少の貢献ができたわけだが、自慢になるかというと、そうでもない。正確な株価は忘れたが、株価2000円の手前で、どうしたらいいかと訊かれたときに、「もう降りた方がいいのではないか」と言ったことを覚えている。だから、今の株価に対する気分は、いくらかほろ苦い。 ちなみに、同じ大手不動産会社では、三井不動産、三菱地所が共に3千円前後の株価で推移しているが、筆者の、これら三銘柄の株価に関する過去のイメージでは、三井不動産、三菱地所の方が、住友不動産よりも株価の高い会社ということだし、一株純資産を見ても、三井・三菱の方が大きいのだが、住友不動産の方が勢いよく上昇した。 筆者は、不動産アナリストではないので、ここで業績の分析はしないが、「会社四季報」の最新号の住友不動産の項を見ると、「都心立地の新鋭ビル多い」とある。最近の不動産市況の傾向が大いに追い風になったことが想像できる。 この株価を見ながら、二つのことが頭に浮かんだ。 ■鉱山会社の株価形成 一つは、株式というもののレバレッジ効果についてだ。どういうレバレッジかというと、ある種の純粋な(専業という意味で)鉱山会社の利益の構造を考えていただくと分かりやすい。 何らかの鉱物を産出する山を持った会社があり、1年間に採掘可能な量は一定だとしよう。ここで、産出物1単位当たりの市場価格が100万円で、同じく1単位当たりの産出コスト(平均コスト)が95万円だとしよう。この鉱山会社の粗利益は、5万円掛ける産出量になる。 ここで、この鉱物の市場価格が、ほんの5%上昇すると、この会社の粗利益は、以前の100%増、つまり2倍となる。鉱物の産出価格の上昇が、1割なら、上昇率は200%、粗利益は3倍、2割なら、上昇率は400%で、粗利益は当初の5倍にもなっている。これに正確に比例するとは限らないが、株価も相当に上昇するだろう。 つまり、鉱山会社の株価は、この会社が産出する鉱物価格の変化に対して大きなレバレッジ効果を持っている、ということなのだ。 これは、金価格の上昇が話題になる場合に、金の現物を買うよりも、金鉱会社の株を買う方が、投下資本に対して、金価格の上昇メリットを大きく受けやすいことがある、というような文脈でよく語られる話で、株式投資にあっては初歩的な常識の一つだ。 それでは、仮に、金に投資する場合、現物で金を買うのと、商品先物で金を買うのと、金鉱会社の株を買うのとでは、どれが有利なのだろうか。 金の現物、というのは、実際に金を所有する満足感を味わうことができるとしても、投機として考えるなら、あまり効率は良くない。金塊自体は、所有している間に、何も価値を生まないから、単に、ある種の価格リスクを供給してくれるに過ぎない。 商品先物の場合には、株式の信用取引が子供に見えるくらいの大きなレバレッジ効果があるが、その分、値下がりした場合の損失拡大も大きい。当初の証拠金だけでは損が済まないこともあるだろうし、この参加者がもてあますほど大きなレバレッジ効果は、多くの悲劇の原因にもなってきた。 一方、金鉱山の株は、商品先物ほどではないとしても、レバレッジ効果が大きいが、このレバレッジ効果は、もちろん、逆方向にも働く。これは、たとえば、先の例で、産出物の価格が110から100に落ちる場合に、利益が3分の1になってしまうようなケースを考えると、ご理解いただけるだろう。ただし、株式投資のいいところは「有限責任」だ。つまり、金の価格が大きく下がっても、金鉱会社株への投資は、最悪ゼロになるだけで、投資額以上の損失はもたらさない。 また、金鉱会社の経営者に対して好意的に解釈すると、金価格が限界的な産出コストを下回るようになると、金の産出を減らしたり、中止したりして、コストをカットするだろうし、理屈の上では、金価格に回復の見込みなし、ということになれば、会社を解散して、残余財産を配分してくれるかも知れない。 もちろん、産金会社が無駄の多い経営を行って、株主の資本を余計に喰ってしまう、というような事態も可能性として想像できるが、金の価格上昇に参加するという意味では、産金会社の株を買うという方法には、検討に値する魅力があると思う。 なお、このケースを考えたついでに触れておくが、先の鉱山会社で、たとえば鉱物の価格が10万円ずつ上昇していくケースを考えると、徐々に増益の「率」は低下することがお分かり頂けるだろう。この過程では、レバレッジの効果が落ちるし、また、同じ増益率を維持しようとすると、産出物の価格はより一層大きく上がらなければならない、ということが分かる。 日本企業は、連続増益を続ける傍らで、徐々に増益率が低下してきたように見えるが、その背景には、これに似た(純粋な鉱山よりももう少し複雑だが)算術的事情がある。 また、全体の業績が嵩上げされるような好景気にあっては、もともと損益分岐点の低い(利益率の大きい)優良会社よりも、損益分岐点の高い、相対的に劣る経営内容の会社の利益の方が「率」で見ると大きく伸びるはずであり、これは、株式投資を考える上で、重要なポイントの一つだ。■ヘッジとしての株式投資 住友不動産の株価を見て、鉱山会社の株価の話を思いついた理由は、実は、金鉱会社の株が金価格上昇のヘッジに使えるように、不動産会社の株は、不動産価格のヘッジに使えるのではないか、と思い至ったからだ。考えてみると、当然のことだが、これは検討してみる価値があるかも知れないとふと思ったのだ。 多くの日本人が、かなり背伸びをして、重い住宅ローンを組んでまで、マイホームを買う。こうした人たちの中には、ファイナンシャル・プランニング的には、相当に大きな無理をして買う方が多いのだが、ある程度の財産的基盤ができる前に、無理をしてでも家を取得したいという理由の中に、将来、不動産価格が上昇してしまうのではないかという不安が含まれているとすれば、例えば、金融資産の運用額の一部で、不動産会社の株式を買う、という選択肢があり得る。 この場合、たとえば3000万円見当の不動産の価格上昇リスクをヘッジするために、3000万円相当の不動産会社の株式を買う必要はない。どのような銘柄かにもよるし、もとより、完全なヘッジになるわけではないが、1割か2割程度で十分な場合もあるのではないかと思う。また、不動産会社の株でなくても、実質的に不動産価格に連動したリスクを持った株はある。たとえば、不良債権問題に苦しんでいた頃の、銀行株がそうだった。 なお、比較的少額でできるヘッジとしてレバレッジ効果に期待するなら、現在、既に大きく収益が改善した優良不動産会社よりも、もっと限界的な会社の方がいい理屈になる。気分としては、一流会社を買いたくなることが多いが、一流会社も、そうでない会社も、「それなり」の有利不利のない(分からない、と言った方が正確かも知れないが)株価を付けているとするなら、一流でない不動産会社の株を買うのは大いに考えられる選択肢だ。 運用一般の問題として、今から不動産価格の上昇に対するヘッジをお勧めするわけではないが、「株式を使ったヘッジ」というものに関する一つのパターンとして、覚えておきたい。
2007年01月19日
閲覧総数 615
-
26
第二十九回 株価がフェアであることの本当の実態
■株なんてどれを買っても同じ 「今、どの株が買いですか?」という質問は、初心者、ベテラン投資家の両方が発する、大変ポピュラーな質問(同時に、難問でもある)だが、ベテラン投資家に対しては、何回かに一度は「株なんて、どれを買っても一緒ですよ」と答えてみたい。 これに対して、「そんなことは、ないでしょう。やはり業績のいい会社の株は上がるし、ダメな会社の株価はダメだし・・・」というような反応が返ってくるとすれば、この人は、たぶん真面目な人にちがいないが、統計の世界でいうところの、「事前」と「事後」の区別がついていない初心者だ。この人の言い分を現実の株式市場に即して言い直すと、「株を買った後で、以前の予想よりも業績の伸びた会社の株価はよく上がることが多い、・・・」というようなことになるだろう。現在の予想よりも、業績が伸びる会社を、「現時点で」見つけることは難しいという現実にいずれ気づくことになるにちがいない。なお、「ダメな会社の株」も既にダメななりの株価が付いていることが多いはずだし、それが行き過ぎになっていることもあれば、事後的に、思っていたほどダメではない、という事態が現れることもあって(企業というのは、案外頑張るものだし)、十分上昇する可能性を秘めている。 別の意味で初心者的な答えは、「専門家は、いい株が分かるのではないか」(だからこそ、専門家なのではないか!)という種類の答えだ。このように考えている人は、ある種の投資顧問業者にとっては絶好の顧客だから、業者の立場では、「タダでは教えられない」とか「まあ、それはそうなのですが」などと言いながら取り込むといいにちがいない。 現実は、専門家であっても、「いい株」(厳密には、リスクを考慮しても他の銘柄よりも有利な期待リターンを持った銘柄とでも定義できるだろう)を事前に見分ける能力などない。もう一歩踏み込んでいえば、そんな能力や情報があれば、合理的な人間は、これを他人のためではなく、自分のために使うはずだから、他人にアドバイスしたり、他人のお金を運用したりする「専門家」などにやすやすと納まっていないはずなのだ。 それでは、期待する反応はというと、以下のようなものだ。「そうですね。いやしくも市場で値が付いているのだから、どれがいいかなんて、簡単には分かりませんね」といった答えである。 株式市場では、ときに例外はあるが、どの銘柄に関しても、真剣な売り手と買い手が、「もっと高く売れないか」、「もっと安く買えないか」とチャンスを探しながら取引を続けており、「いい会社」の株も、「ダメな会社」の株も、それなりの株価で取引きされている。従って、原則として、市場で取引きされている株価で買う限り、どの銘柄を買ったとしても、他の銘柄よりも、有利か不利かということは言えない。また、上場株式の場合は、取引されている価格がはっきりしており、加えて、手数料もはっきりしているから、投資家は、自分がフェアに取引きされている市場価格からどれぐらい離れた価格で取引きされているかが明白に分かる(しかも、近年、委託売買手数料は安い)。 実は、こうした性質があるから、株式投資は初心者に勧めやすい。債券投資の場合、国内債・外債を問わず、手数料が取引価格に含まれるので、投資家は、フェアな条件からどれくらい離れているのかが把握できない。まして、外貨建て資産の場合は、為替レートの取引で一体いくら抜かれているものか、分かっていない投資家が多い。もちろん、株式の値動きは分散投資したとしても、為替レートや債券価格よりも大きい場合が多いのだが、この点は、投資金額でコントロールできるのだから、「株式投資は初心者向けではない」というのは誤ったイメージだと思う。 ■「効率的」ではなく「ドングリの背比べ」 どの株を買っても同じだ、という意見を聞くと思い出されるのは、市場の効率性と呼ばれる考え方ではないだろうか。 これは、株式市場や為替市場のような資本市場では、プロの参加者が多数いて、情報が瞬時に伝わって解釈され、しかも、取引コストが小さいので、情報がただちに取引価格(株価や為替レートなど)に織り込まれる、とする考え方だ。このアイデアの延長線上には、そのようにして形成される価格は正しい資本の配分、ひいては経済全体の資源配分の効率性につながる、といったイメージがある。経済学者にとっては、シンプルで美しい世界だ。 この市場の効率性の実証研究は、たとえば、特定の投資方法なりファンドマネジャーなりが、市場平均を統計的に有意に上回る結果を挙げることができるかどうか、という形で大量に行われた(例によって、主にアメリカでだが)。そして、その種のリサーチ結果の多くが、たとえば、「専門家である投資信託(米国では「ミューチュアル・ファンド」)のファンドマネジャーの運用成果の平均は、市場平均と同じかやや劣ることが多い」といった形で、「市場の効率性」を支持するものだった。 個々の投資家はそれほど賢くないかも知れないが、市場価格には多くの投資家の持つ情報と判断が反映するから、「市場は、もの凄く賢いのだ」、という訳だ。 ところが、最近の身近な経験でも、80年代後半の日本のバブルや、2000年初頭にかけてのアメリカのネット株バブルなど、市場全体なり、業種全体なりといった集合的なデータを見ても、市場価格が正しいファンダメンタル・バリューから大幅に乖離していたらしい事例が見つかる。市場は本当に、「市場の効率性」仮説が言うほど賢いのだろうか。 実は、先の市場の効率性のテストには大きな穴があるのだ。たとえば、投資家や学者などが、個々には差があるように見えても、持っている情報力・判断力が、正しい株価を判断できるというほどのレベルから見ると全く不足していて、大差のない状況であれば、ファンドマネジャーなり、特定の投資戦略なりが、市場の平均(大まかに言うと、要は投資家の平均ということでもある)を上回ることが出来ないという状況は現出しうる。つまり、投資家の能力は「ドングリの背比べ」なのであり、ドングリがはっきりとドングリの平均を上回ることは難しい、という情けない状況を見て、ファイナンス学者たち(ちょっと昔のだが)は、「これは、市場の効率性のなせる業だ」と勘違いしたのではないか、という可能性がある。そして、思い切って言ってしまえば、これは、単なる可能性ではなくて、現実に起きていることなのだ。 筆者は、20年位前の、ファンドマネジャーとして駆け出しの頃に、この可能性に気づき、自分でもファンドマネジャーをやっていた訳だから、多少複雑な気分もあったのだが、胸に手を当ててよく考えると、「ドングリの背比べ」仮説は限りなく真実に近いように思い、その確信が年々深まってきた。たとえば、ソフトバンクでもソニーでもいいが、具体的な銘柄の「正しい株価」を根拠と自信を持って計算できる情報と判断力は筆者にはないし、たぶん、他のファンドマネジャーやアナリストにもないだろう。 なお、ソニーについては、数年前にアナリスト(主に外資系証券のスターアナリスト)のレポートを複数調べて結果を雑誌に書いたことがあるが、アナリスト達は、ソニーを賛美するレトリックを競うばかりで(当時、ソニーはファイナンス、M&Aなどで証券会社の良い顧客になりそうな会社だった)、株価については、幾つかの基準(PCFRなど)を使って、景気のいい目標を掲げるだけだった。彼らが、ソニーに限らず、株価の絶対値を評価する方法論・判断力を持っていないことは、ほぼ明らかに思えた。 このような頼りない「ドングリの背比べ」に支えられていることも株式市場の実態であるが、これも、「多少の専門性が決定的な差になったりはしない」という意味で、参加者にとって平等な環境であることの証だ。やはり、株式市場は、リスクのコントロールができている限り、初心者が参加することを恐れるようなマーケットではないということだ。
2006年04月21日
閲覧総数 188
-
27
第四十八回 「成長株」の真実
■株式投資の華、成長株投資 株式投資を始めようとする方から受ける質問で多いのは、「成長性のある会社を教えて下さい」というものだ。雑誌の記者や編集者から、「株式投資をするような視点で、10年先、20年先に成長している企業を選んで、これから就職する大学生に勧めて下さい」などという、大層なご質問をいただくこともある。質問者は、株式投資をする人は、企業の成長を見通すことができる(或いは、「できなければならない」)と思っているらしいのだが、これは、買い被りを伴った誤解だと思う。 はっきりいうと、企業の5年先など分かるものではない。ある程度の数字を具体的に考えることができるのは、2年先くらいがせいぜいではないだろうか。株式投資を考える上では、3年先も「遠い将来」であり、難しいし、意味がない。 しかし、株式投資が、「将来の、ソニー、ホンダを見つけよう」というようなキャッチ・フレーズで語られることは多い。やはり、成長株への長期投資こそ、株式投資の華ではないのか。 ■超過収益が実現するのはいつか 成長株投資について思い浮かぶ事実には、次のようなものがある。以下、「パフォーマンス」という言葉は、投資収益率のことを指しており、意識の中では、市場平均と比較していることをお断りしておく。 (1)上手く行った成長株投資は、何年かの間に、株価が何倍にもなり、大儲けできる。 (2)しかし、「過去の成長率が高かった銘柄」に投資して平均以上のパフォーマンスを挙げることは難しい。 (3)利益成長率が高そうな株のPER(株価収益率)は高い。 (4)しかし、他人よりも上手に将来の利益成長率を予測することは難しい。 (5)収益予想の上方修正があった時には高いパフォーマンスが実現する。 (6)収益予想の改訂には、時系列的にプラスの自己相関の傾向がある(上方修正の後には、上方修正が続きやすい)。 (7)上方修正が続いた後に、失望するような収益予想が出ると、株価は大きく急落する。 これらの経験的な傾向を総合して考えると、結局、次のような状況が現実なのではなかろうか。 まず、成長株が高いパフォーマンスを実現するのは、これまで予想されていた利益よりも、高い利益予想が出たとき、つまり、収益予想の上方改訂があった時だ。ただし、この上方改訂は、市場の参加者の平均的な予想に対して、上方に修正されているのでなければならない。成長株の対市場平均での超過収益が実現しているのは、主に、収益予想が上方改訂されている時であり、それ自体は短期間である場合が多い。 収益予想が上方改訂された後は、さらに次の収益予想が上方修正になるケースが傾向としては多く、上方修正が二、三度続く過程では、株価は大幅に上昇する。しかし、上方修正が続いてあった銘柄に、後から投資しようとすると、次に現れた情報によって、株価が急落する憂き目を見るという大きなリスクがある。 それでは、成功したあかつきの成長株とはどのようなものかと言えば、上方修正が続いてあり、まだ酷い目に遭っていない、幸運な会社かつ株価の、銘柄ということになる。そして、結局のところ、利益成長を他人よりも上手く予想することは難しいのだから、「持っていたら、結果論として、上手く行った銘柄が成長株投資だ」というのが現実だ。 ライバルと競うファンドマネジャーの場合、収益予想の上方修正を他人よりも何とか少しでも早く正確に予想し、これを他の市場参加者の期待値と較べることによって評価して、「良い」と思う銘柄に投資して、何とか当面のピークからの急落を避けようとして、良いタイミングで売ろうとする、といった努力を重ねることが一般的だ。 彼らの収益予想の目線の置き方は、せいぜい一年くらい先の数字であることが多い。なぜなら、狙った銘柄について買い持ちのポジションを作るためには、他人よりも先にその銘柄を買う時間的な余裕が欲しいが、いったんポジションを作ってしまうと、次の有効な情報が早く広まって株価に上昇して欲しいからだ。 自分が投資の根拠にしている情報があまりに先に現れるものだとすると、正しい情報だとしても、それが現れるまでに、別の要因が入って来かねない(別の事業分野で失敗するとか、経済的な環境が変わるとか)。実は、遠い将来のことを予想しても、運用ゲームを戦う上では、あまり意味がないのが現実なのだ。(冒頭で、「3年先の予測は意味がない」といったのは、こういう理由だ) もちろん、上手なファンドマネジャーは、値上がりした銘柄を売るとしても、保有株を全部一気に売るようなことはしないから、ある銘柄の保有比率は時間とともに上下することになるが、結果的に長いこと持っていて、大きく値上がりした銘柄について、利益成長の要因を後から整理して、これを予測していたかのように話すことによって、成長株が生まれ、「グロース・マネジャー」(成長株投資を売り物にするファンドマネジャー)が誕生する。 成長株とかグロース・マネジャーというものは、だいたいそのようなものであり、将来そうなる銘柄を見つけようとか、自分自身がそうなろうとかいった具合に、目指して上手く行くものではない(一定数の幸運の持ち主は常にいるが、「運」は意図的には捕まえられない)。 では、実際には、成長株だと思っても、値下がりしないうちに適当なところで利喰ったり、チャンスを見てまた買い増しをすれば良いのか、というと、これも少々違う。結局、いつが売り・買いの丁度良いタイミングなのか、ということは、分からないことがほとんどなのだから、成長株の成果を確保するためには、じっと持っているしかない。上手く行かないことが(しばしば)ある、一銘柄としてはリスクが大きい、ということを考えると、こうした成長株を長期間抱えておくためには、分散投資で一銘柄当たりのリスクを下げておくことができると良い、ということになり、教科書的な運用常識に収斂する(「教科書的」、とはいっても、ここでは、インデックス運用を勧めているわけではありません)。 ■バリュー(割安株)投資との関係 ところで、先ほどの、経験的傾向のリストの「(7)上方修正が続いた後に、失望するような収益予想が出ると、株価は大きく急落する」を考えると、結局、失望された成長株は悲惨なパフォーマンスになるので、これを含む市場平均の足も引っ張り、また「(3)利益成長率が高そうな株のPER(株価収益率)は高い」ということであるから、結局、PERが低い銘柄の相対パフォーマンスが良いとすると(いつも、という訳ではないが)それは、計測上は、市場の誰かの失敗した成長株投資のおかげだ、ということが言える。 株式運用は、皮肉な構造にできたゲームである。
2007年02月02日
閲覧総数 377
-
28
第157回 ケインズを読もう!(その1)
推薦図書の責任を取る 筆者は、先般ある単行本書籍の取材を受けた時に、「投資家に一読を勧める文献を三冊挙げてください」と言われて、投資のスタンダードなテキストとチャールズ・エリス『敗者のゲーム』(鹿毛雄二訳、日本経済新聞社)に加えて、ジョン・メイナード・ケインズの『雇用、利子および貨幣の一般理論』(間宮洋介訳、岩波文庫)を挙げた(※ 書籍はネット証券四社による投資信託の「資産倍増プロジェクト」をテーマとしたもので、ダイヤモンド社から刊行予定です。楽しみにされて下さい)。 実 は、投資のテキストを挙げた理由は「長期投資でリスクが縮小する(だから、より大きなリスクを取ることができる)」といった世間によくある誤解に うんざりしていたからで、エリスの本を挙げたのは「そもそも運用を投信に任せる投資家が、『良いアクティブファンド』を事前に選ぶことができると思うばか ばかしさに早く気づいて欲しい」という理由からだった。こう本音を書くと、「ケインズは、読者への意地悪のつもりで挙げたのではないか」と思う方がいても おかしくないが、こちらは、「本当に面白いから」挙げたものである。 ケインズの通称「一般理論」は、掛け値なしに有名な経済学の名著 だが、難解で読み辛いことでも有名な本だ。推薦の弁には、「長期期待について述べた 第12章を中心に読んでみてほしい」と付け加えたが、それだけでは少し不親切な気がするので、推薦の責任を取って、その「ケインズの第12章」の読み所を ご紹介する。 「一般理論」の第12章だけを読んで下さい 何はともあれ、「一般理論」の第12章を読んでみて欲しい。翻訳の岩波文庫版では202ページから228ページまでの26ページほどの分量だ(最後のページは1行だけなので、計算から除いた)。 ここで、経済学部の学生を除く一般の投資家読者の方々には(経済学部の卒業生も含めて)、くれぐれも「第12章から読む」ことをお勧めする。 先にも述べたように、「一般理論」は読みにくい。特に、前半は、古典派経済学との比較や概念の定義などが議論の本筋のあちこちに挿入されていて、話の筋を追うのに苦労する。 「一般理論」は前半の比較的早い部分で、貯蓄=投資となるように生産・所得の水準がきまるとする有名な有効需要の原理が説明され、消費(特に人が所得の中からいくら消費するかという傾向である「消費性向」)を検討し、次に投資を検討する。 第 12章は、第11章で投資(実物投資)の規模が一方では投資の限界効率に依存して決まる(原書では「資本の限界効率」と書かれているが、「投資の 限界効率」と書くべきだ、と後に指摘されている。他方では利子率に依存する)と論じた後に、資産の期待収益を決定する諸要因を詳しく検討するとして、置か れている章だ。13章は、利子率の決定要因を扱う。 ここまで書くと、どうにも難しそうだが、第12章の場合、難しいのはここまでだ。 投資水準の決定が、現在分かっている割合確かに見える事実と、企業 家の将来にわたる予想と心理状態(これらを一括して「長期期待の状態」と呼ぶ)に依存するとして、後者について詳しく論じるのだが、続く記述は「本書の大 部分とは異なる抽象水準にある」として、ケインズは「市場と事業心理の実際の観察にもとづくものでなければならない」と述べる所説を自由に語り始める。以 下の記述には、「一般理論」特有の難渋さがないし、他の章の内容とほぼ独立して読むことができる。 なお、経済学者が使う「長期」という言葉は、ファンドマネージャーの言う「長期投資」と同じくらい怪しい概念であることが多いが、ケインズの場合は、資本装備が変化しない状況での議論が「短期」、資本が変化する状況を扱うのが「長期」だとはっきりしている。 事業家の心理と「アニマル・スピリット」 長期を前提に投資を考えるには、企業家がどのように投資の意思決定を行っているかを把握しなければならない。 ケインズは、期待収益を予測するにあたって依拠しなければならない知識の根拠は「極度にあやふや」だと半ば驚きながら宣言する。 「数 年先の投資収益を左右する要因についてわれわれがもっている知識はふつうはごくわずかであり、たいていの場合、それは無視できるほどのものであ る」(P205、前掲書。以下同様)、ビルディングであっても、大西洋を渡る定期船であっても、10年後の収益を予想するための知識の基礎はごくわずか で、時には皆無であり、「10年先はおろか、5年先でさえ、そうなのである」とケインズは自分の観察を述べる。これはプロが行う投資分析の現実に照らして も、もっともな現実把握だ。 投資は決して期待利潤の綿密な計算に基づいて行われるものではなく、「血気盛んで、建設的衝動に駆られた 人間」の意欲によって行われるということに 加えて、投資の平均的成果は「たとえ進歩と繁栄の時期においてさえ、人々を投資に駆り立てた希望を挫くものであったと思われる、とも語っている。 つ まり、ケインズから見て、投資(事業における実物投資)とは純粋な計算から見ると間尺に合う代物ではないが、事業者の「血気」によって行われてい るものだ、ということになる。ケインズの体系にあっては投資の有効水準が生産水準、ひいては国民の所得も雇用も決めるのだから、この現実は由々しき事態だ といってもいいだろう。 この「血気」については、12章の後の方でも触れられていて(P223~P224)、「われわれの積極的活動 の大部分は、道徳的なものであれ、快楽 的なものであれ、あるいは経済的なものであれ、とにかく数学的期待値のごときに依存するよりも、むしろおのずと湧きあがる楽観に左右されるという事実に起 因する不安定性がある」(P223)、「その決意のおそらく大部分は、ひとえに血気(アニマル・スピリッツ。訳書ではルビ)と呼ばれる、不活動よりは活動 に駆り立てる人間本来の衝動の結果として行われる」(P223~P224)と述べられている。 ケインズは行動ファイナンスでいうところの人間の「オーバー・コンフィデンス」の傾向について、そのいい加減さの影響と共に、重要性も同時に認識していた。 「もし血気が衰え、人間本来の楽観が萎えしぼんで、数学的期待値に頼るほかわれわれに途がないとしたら、企業活動は色あせ、やがて死滅してしまうだろう」(P224)と彼はいう。 続いて「とはいえ、往事の利潤への[過度の]期待がいわれのないものであったと同様に、損失への[過度の]怖れも合理的な根拠を欠いているのであるが」と、この「血気(アニマル・スピリッツ)」の振れ幅の大きさも指摘している。 この辺りの人間理解のリアリティはケインズの大きな魅力の一つだ。
2011年09月16日
閲覧総数 3219
-
29

第162回 経済循環と運用を時計で考える(下)
前回は、景気と資産価格を引き連れてバブルとボトムを行ったり来たりする経済の循環パターンを時計の針の回転に譬えてご説明した。 資産運用を考える場合、この循環に対しては、それぞれの時間帯(=経済循環の段階)でベストな「お金の置き場所」、つまり資産運用対象が存在する。 もちろん、お金を増やすことができる時期とそうでない時期の差はあるのだが、「相対的に何がいいか」という比較は常に可能なので、それぞれの時間帯にあって、第一選択肢と第二選択肢をあげてみた。 表にまとめてみたので、早速見てみて欲しい。 (図) 山崎式バブルとボトムの経済時計 時間帯 第一選択肢 第二選択肢 12時~2時 現金 国債 2時~4時 国債 現金 4時~5時 現金 国債 5時~6時 国債 現金 6時~7時 株式 ハイイールド債 7時~8時 ハイイールド債 株式 8時~11時 株式 不動産 11時~12時 不動産 株式 12時~2時(バブル崩壊初期) バブル崩壊の初期は、第一選択肢が「現金」、第二選択肢は「国債」とした。 この場合、国債とは、基本的に長期国債を指すが、信用リスクが不安視されるような国の国債ではなく、日本国債、米国債、独国債のような信用度が高く て流動性が大きな国債だ。自国以外の国債を買う場合は、為替ヘッジの必要性を判断して欲しい(通常はヘッジして買う方がいい)。 「現金」と「国債」の選択は迷うところだが、一つにはバブル崩壊の初期は本当にバブルが崩壊しているのかが定か出ないことがあるし、バブルの熱が残っていて、インフレ率が高く金融引き締め中であることが多い。この場合、長期債の金利低下に賭けるのは危険な面がある。 バブル崩壊が本格化して加速度が付く段階(2時に近づく時間帯)では、流動性・換金性が重要だ。運用の世界には「キャッシュ・イズ・キング」という 言葉があるが、株式や不動産などは「高値であることが最大の悪材料だ」という状況になるので、現金(ファンドマネジャーの場合は短期性資金)が安心だ。 信用度の高い国債や通貨には「質への逃避」が起こる公算が大きい。流動性が十分確保できる範囲であれば、長期国債に投資して値上がり益を狙うのは十分成立する狙いだ。 2時~4時(不良債権累積期) バブルが崩壊して資産価格が下落すると、金融機関の債権が劣化する。具体的には、不動産など担保となっている物の価値が下落してローン価値の毀損が起こる。一方、株価や不動産価格の下落は「逆資産効果」をもたらし、実物経済の消費や投資を縮小させる。 この時期の資産運用の王様は長期国債だ。金利が下落し、価格が上昇する。現金から長期国債に上手く切り替えるタイミングを掴むことが出来れば、大きなキャピタルゲインを得ることが出来るだろう。 4時~5時(流動性危機) 不良債権が累積すると、金融機関のバランスシートに対する相互不信が生まれ、金融取引が滞る状態が起こる。たとえば、日本のバブル崩壊の後は日本の 銀行が、現在の欧州情勢にあっては欧州の銀行が調達金利の上乗せを求められる事態が発生したが、この時期の主な関心事は流動性になる。また、財政状況に よっては国債が売られる懸念が生じる場合があるので、この状態では「現金」を第一選択肢とした。大手金融機関の倒産が起これば、経済がショック状態に陥る 場合もあろう。 もちろん、流動性と信用度に問題のない国債も有力な運用資産候補だ。 5時~6時(信用収縮期) 流動性危機を中央銀行の金融緩和で凌いでも、貸手・借手双方のバランスシート、特に金融機関のバランスシートが修復されて、資本が十分に手当てされないと、信用(=与信、貸出)は拡大に向かわない。「貸し渋り」による不況が続く。 流動性に緊急の問題はなく、民間に資金需要が乏しいので、資金は安全資産としての国債に向かいやすい。長期金利は意外な低金利が定着する可能性がある。この時期は「国債」、「現金」の順だろう。 6時~7時(リバウンド期) 景気が後退し、信用が収縮する過程では、資産が過剰に売られやすくなる。たとえば、株価は既に割安になっていても、ファンドの解約請求があればファンドマネージャーは、株価の判断に関係なく株式を売却しなければならない。 ボトムからの回復の第一歩は、金融緩和を背景に、売られすぎた資産価格がリバウンド的に底離れすることから始まる。 この時期、流動性があって反応が早くリバウンドを大きく取りやすいのは「株式」だろう。加えて長期国債の金利低下は一巡しているはずだが、危機から 時間的な距離が出来ることで、信用リスクのある債券は倒産リスクが遠のくので、スプレッドに注目されて買われる場合がある。「ハイイールド債」は、信用リ スクにより利回りにプレミアムのある債券のことだと解釈して欲しい。 7時~8時(自律回復初期) 前記のような理由で、信用リスクの分だけ利回りにプレミアムが乗った債券は投資妙味がある。リバウンドの初期の足の速さでは株式に一歩譲るが、景気 の回復に伴って信用リスクが縮小する時期は、スプレッドが縮小するので、リスクも加味すると「ハイイールド債」に相対的な妙味があるように思う。 リバウンドの後が続いてブームまで至るかどうかは、経済環境と、金融政策(金融緩和の程度と継続性)に依るが、常識的には「株式」も悪くないはずだ。 8時~11時(好況からブームへ) 「景気回復」から「ブーム(好況)」に至る時期なので、「株式」「不動産」といった収益資産がリターンを稼いでくれる時期だ。この種の物への投資はこの時期のためにやっていると考えてもいいくらいだ。 株式がいいか不動産がいいかは微妙だが、流動性・換金性に優れる点で株式を第一選択とした。 11時~12時(ブームからバブルへ) 現在の金融ビジネスの構造を考えると、ブームがバブルに至らずに継続することは難しい。どこまで続くか、いつまで続くかは渦中にあって判断しにくい が、ブームの末期は、広範な信用の拡大が起こるので不動産価格が高騰しやすい。過去にあって、多くの場合、ブームの末期には、信用拡大に後押しされた不動 産ブームが起こっており、これが将来の不良債権の種にもなることが多いのだが、バブルの終盤は「不動産」、「株式」としておこう。ただし、特に不動産は流 動性が乏しくなった時に売れなくなるので、逃げ時が大事あることは肝に銘じておこう。 不動産も株式も、バブルは末期の値上がりが大きいので、早く「降りる」と寂しい思いをすることがあるが、逃げ遅れて酷い目に遭うこともあるのだが、パターン化が難しい。この段階から参加する投資については、「ご幸運を祈る!」としか言いようがない。 尚、上記のパターンは、経験と論理を加味すると多くの場合こんな感じだろう、という筆者 の個人的な判断に過ぎない。そもそも、経済がどの時間帯に居るのか、どこに向かうのか(逆回転が起こりやすいのは、金融緩和の不足で9時を前に失速した 2000年代の日本のような場合だ)に関する判断自体が確実に出来るものではないし、どの資産がいいかという判断も些細に見える条件のちがいによっても変 化する。本稿で述べたパターンは、あくまでも投資のヒントに過ぎないことを申し添えておく。(2011年12月2日)
2012年03月01日
閲覧総数 7257
-
30
第五十三回 株価の適正水準に関する雑考
■株価=合理的プライス+ゲタ? 主に株式市場全体の株価水準について考える。 10年以上前に「ファンドマネジメント」という本を書いたときに(正確には1994年です)、株価というものは合理的なプライスとして説明できる部分が、その時の投資家の意識を反映した「ゲタ」(漢字で書くと「下駄」である)の上に乗っているようなものだとイメージするといい、というような事を書いた。 現実の株価が全て理屈でピッタリと説明できる訳ではないが、利益(成長率)、金利、リスク・プレミアムなど、理論上株価を説明する要素(たとえば本連載、第十回「投資家の立場から見る株式価値の基礎」をご参照下さい)の変化を敏感に反映するので、その時の株価の「水準」は必ずしも理屈通りに説明できるとは限らないが、株価の「動き」は割合理屈で説明出来るものだ、というようなことが言いたかった。80年代後半のバブルを見てきたこともあったし、当時、まだ日本の株価は理屈で説明するには高いという意識があったこともあって、この部分の説明には苦労した。理論株価と現実の株価の短期間では修正されないズレを棚上げするための方便が「ゲタ」であった。このいわば粘着的なプライス・エラーとしてのゲタは、もちろん、プラスでも、マイナスでもあり得ると書いたが、この当時は、主にプラスのゲタの存在を意識していた。 自分で書いた本だが、読み返してみると、 「(1)『相場が間違っている』と思っても無理な賭けをしないこと」、「(2)相場がフェア・バリューから大幅に乖離しているように思っても、ファンダメンタルズの変化を軽視しないこと」などということが書かれている。バブルの時期とバブル崩壊の時期にファンドマネジャーをしていて、(1)で失敗した人と、(2)で失敗した人を両方見てきたので、このようなことを書いたのだろう。基本的な意見としては、今でも大きな修正点はない。■現在の株価水準とリスク・プレミアム ただ、現在の株価について考えると、このゲタの部分の存在をあまり意識しなくても、株価水準が説明できるようになったように思う。 適性株価の一番簡単な考え方は、 株価=一株利益/(金利+リスク・プレミアム-利益成長率)、だ。 期待リターン(金利+リスク・プレミアム)と益利回り(一株利益/株価)の式に直すと、 株式の期待リターン=益利回り+利益成長率、ということになる。 ただし、利益成長率は「均一な永続的な利益成長率」として想定される、ある種想像上の成長率で、期待リターンを上回らない数字だ。 たとえば、この想像上の長期利益成長率である「利益成長率」の代理変数として、名目GDPの成長率を使うことにして、これを2%(安倍政権はもっと大きな数字を目指しているようだが、控え目に見た)として、仮に、PERを20倍、つまり益利回りを5%とすると、株式の期待リターンは7%になる。これは、長期国債の利回りを1.7%として、リスク・プレミアムが5.3%あるということだ。 問題は、このリスク・プレミアムの適正な大きさがいくらくらいかということになる。リスク・プレミアムの大きさには、諸説あって、まだ議論が決着したとは言い難いのだが、たとえば、企業年金基金連合会の基本ポートフォリオの国内株式の期待リターンが7%、債券の期待リターンが2%という具合に、5%くらいの数値が機関投資家が想定するリスク・プレミアムの数値である。また、かつて、プロがポートフォリオ分析に使う代表的なマルチファクターモデルであったBARRAモデルの中で、デフォルトのリスク拒否度を計算する際に使ったマーケット・ポートフォリオのリスク・プレミアムは6%であった。 筆者は、現在、リスク・プレミアム5%~7%を「普通の株価水準の範囲」と考えている。敢えて、原則化すると、リスク・プレミアムが6%なら「株価は全く普通」、5%なら「株価は高めの普通」、7%なら「株価は安めの普通」と考えるという感じだ。 長期金利と名目GDPの成長率が同一(理論的には落ち着きのいい水準だ)だとすると、市場平均のPERで見て、益利回り5%が20倍(高めの普通)、益利回り6%がPER16.7倍(全く普通)、益利回り7%がPER14.3倍だから、たとえば、米国株の場合、長期の文脈で、S&P500のPERが20倍を超えるとやや高いと言われ出すことなどと一致する。■人間にとっての理論株価 数字を当てはめて計算してみると分かるように、理論株価の算式が変わらないとしても、リスク・プレミアムや、成長率といった、直接には観測できないものの数字を少し動かすと、理論株価は大きく変わる。 ちなみに、余談だが、個別株に関しては、平均株価以上にこれらの数字の想定がぶれやすい。上下で3倍くらい違う理論株価を“理論的に”(たとえば「ディスカウント・キャッシュフロー・モデル」に基づくと言いながら)算出することができるので、M&Aの仲介が儲かる商売になるのだろうし、仲介者にけしかけられて、M&Aが盛んになっている面が相当にあるように思う。 市場全体の理論株価に戻ると、「理論」が今後も不変であるかさえも定かでない。かつて、バブル期の日本の株価を正当化するために「Qレシオ」(株価と時価評価した一株純資産の比。再取得価値との比を取る「トービンのq」とは似て非なるものだった)のようなものが登場したように、怪しい理論がまた生まれてくる可能性もあるし、一時期、その理論の当てはまりが良ければ、それが、相当期間、社会に受容される理論になる可能性もある。 人間の認識力、判断力には限界があるし、同時に、人間には、その時の自分に都合のいい仮説を信じてしまいがちな弱さがある。 運用というゲームを戦う上では、他人に関してこの弱さを見つけて利用することも必要だし、実は自分こそが弱いのではないかという反省が絶えず必要だが、両者は、甲乙つけがたいくらい難しい。もっとも、難しいからこそ、面白いとも言えるのだとも思う。
2007年04月20日
閲覧総数 821


