


-
1
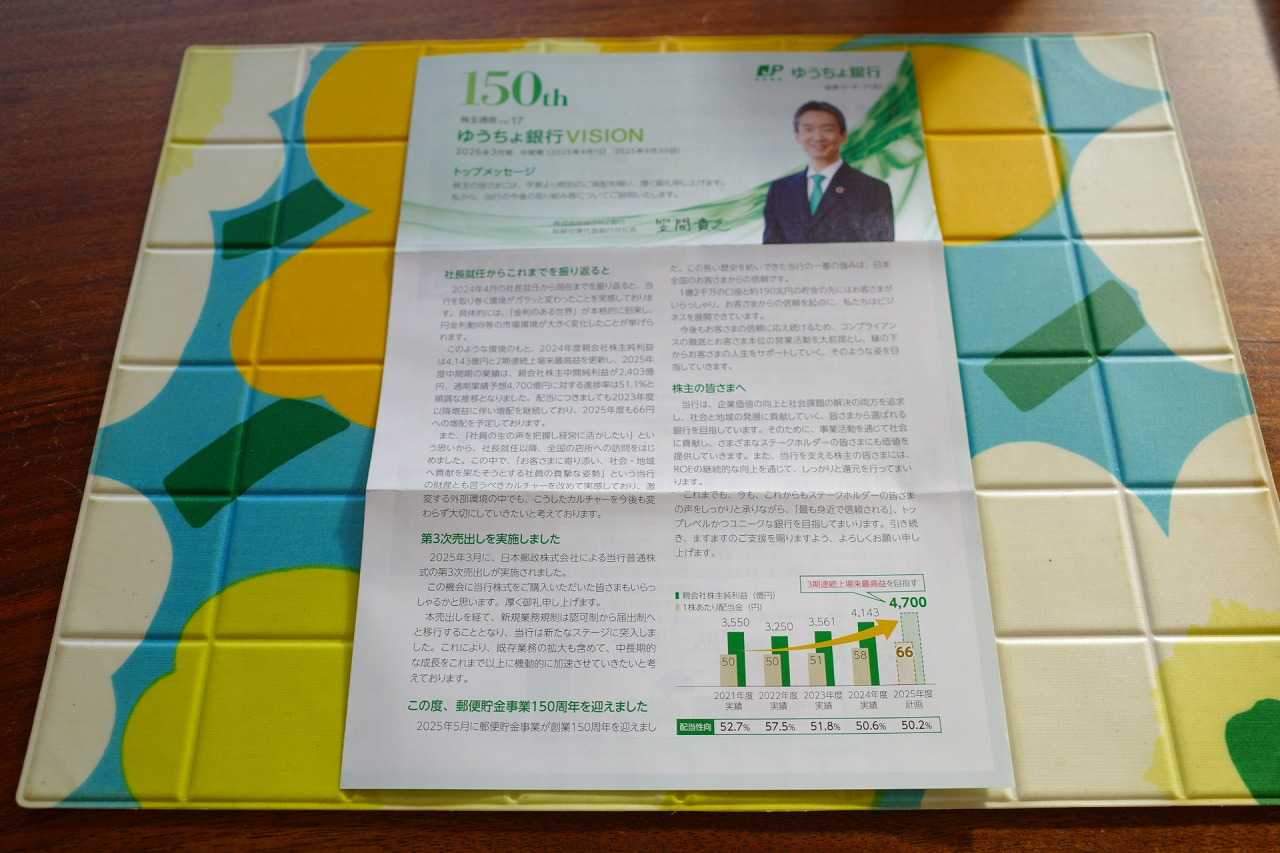
2024~26PF概況195位、ゆうちょ銀行。
さて今日は2024~26PF概況シリーズです。195位 7182 ゆうちょ銀行 (東P、3月優待) ○ PF195位は、預貯金額で国内最大クラスのゆうちょ銀行です。 現在の株価は3328円、時価総額119005億円、PBR1.29、自己資本比率は4.2%(国内15.15%)、今期予想PER15.83、配当利回り2.8%(93円)、総合利回り3.0%(93+6=99円)で、優待は500株保有で3000円相当のオリジナルカタログギフトです。 過去の選択例を2つご覧いただきましょう。 1つ目は天津甘栗です。 小っちゃい時から食べてる気がするけど、大人になって食べても変わらず美味しいな。 2つ目は北海道スイートポテト3本です。 やっぱりお芋は美味しいねえ。 いい断面だ。 さてゆうちょ銀行は指標的な割高感もありませんし、業績も好調ですし、ポートフォリオ中上位としては全く問題ない銘柄と思っています。
Sep 24, 2026
閲覧総数 494
-
2
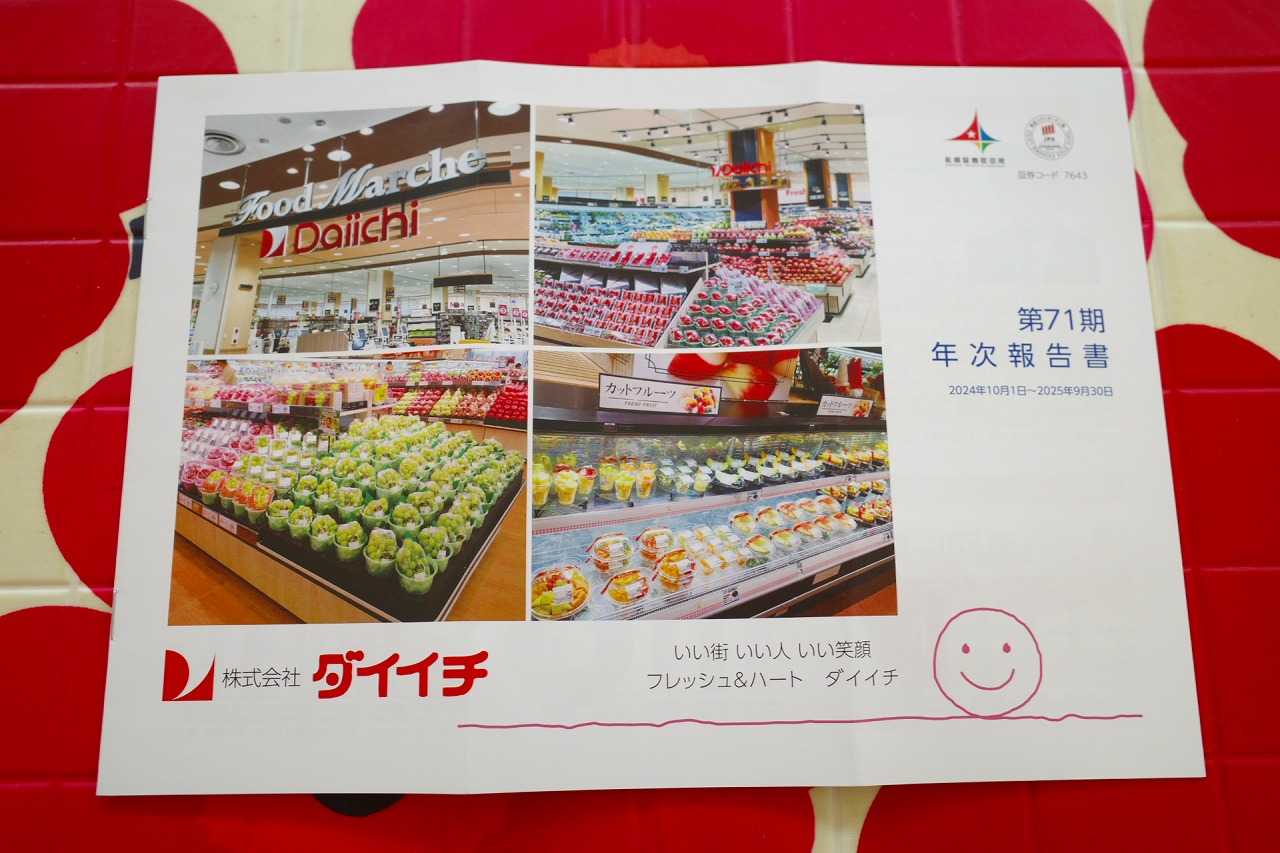
2024~26PF概況194位、ダイイチ。
さて今日は、2024~26PF概況シリーズです。 194位 7643 ダイイチ (東S、9月優待) ○ PF時価総額194位は、北海道・帯広地盤の食品スーパーのダイイチです。2018シーズン68位、2019シーズン50位、2020シーズン58位、2021シーズン63位と相対上位で戦ってきましたが、株価上昇によって「ダイイチ、まあまあ仕上がったな。」と感じ優待MAXとなる1000株を残して売却したため、最近はこのあたりの順位をうろついていらっしゃいます。 現在の株価は1720円、時価総額197億円、PBR1.09、自己資本比率は62.6%で有利子負債は0、今期予想PER16.10、配当利回り2.3%(40円)、総合利回り3.5%(40+20=60円)で、優待は100株保有で2000円相当のVJAギフトカード、1000株保有で8000円相当の自社商品券またはVJAギフトカードまたは北海道特産品などです。 1000株優待品としては私は大体毎年北海道産のグリーンアスパラを選択しています。何故かというと、瑞々しくてとても美味しいからです。 生命力を感じる。↓ ちなみに1000株優待品には、六花亭のおやつセットももれなくサービスで(?)付いてきます。 お菓子って大地の恵みなのか、知らなかった。↓ すげー沢山入ってる。 ! さてダイイチは地味な小規模地方スーパーで、市場からはほとんど完全に忘れ去れらたような存在です。ただ地味ながら着実に成長していますし、過去25年一度も赤字もなくしっかりと利益を上げ続けていますし、財務状態もどんどん良くなってめちゃ筋肉質になってきていますし、指標的にもまずまず割安ですし、私は魅力的な優待バリュー株であると相変わらず高く評価しています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用)
Sep 23, 2026
閲覧総数 767
-
3
6. 頑健か脆弱か?
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第6弾です。 プラトン以来、西欧思想と知識の理論は、真か偽かを知ることにばかり焦点を当ててきた。それはそれで立派なことだけれど、もう、話を頑健か脆弱かに移していいころだ。そして、カモかカモでないかというもっと深刻な問題を扱う社会認識論を検討していいころだ。 頑健であるなら、黒い白鳥現象で恩恵を受けられる。脆弱であるなら、黒い白鳥現象でひどい打撃を受ける。 自分のポートフォリオの上位銘柄が「ブラック・スワンに対して頑健なのかそれとも脆弱なのか?」という切り口で評価してみるというのは極めて意義のあることです。 私の例で言うと、例えば 1605INPEX は頑健と思います。何故なら日本唯一の「黄金株発行企業」であり、それは日本政府が「日本で一番大切な会社」であると暗黙に認めているということなので、会社がピンチになった場合には国が全力で救済に動いてくれる可能性が高いと考えるからです。 逆に 2418ツカダグローバルHD は脆弱と思います。新型コロナの様なパンデミックや近隣での戦争などの突発的アクシデントが発生すると、ブライダル関連や高級ホテル運営などは真っ先にダメージを受けるからです。 タレブの言葉の凄さと言うのは、「それが本当の意味で人生に役立つ」所にあるんですね。(続く)
Sep 22, 2026
閲覧総数 1050
-
4
2026~27主力株概況31位、サックスバーホールディングス。
さて今日は、当ブログの「看板記事」である2026~27主力株概況シリーズです。 31位 9990 サックスバーホールディングス (東P、3月優待) ◎◎ PF時価総額31位の上位銘柄は、日本最大のバックリテールカンパニーのサックスバーホールディングス(旧東京デリカ)です。 木山社長は創業家出身&早稲田大学商学部卒の2代目ですが、派手なカリスマ型というより、家業を守りつつ現実的な改革を積み重ねる手堅い経営者という印象で私はとても好感を持っています。 現在の株価は759円、時価総額227億円、PBR0.71、自己資本比率は74.6%と良好、今期予想PER10.53、配当利回り4.6%(35円)、総合利回り5.3%(35+5=40円、1000株優待品のメルカリ平均価格は額面の40~100%、ここでは50%で換算)で、優待は100株保有で10000円以上の買い物で利用できる2000円相当の優待券1枚(メルカリ平均価格は300円)、1000株保有で10000円相当の自社オリジナル商品です。 今日は過去の1000株優待品を3つ見ておきましょう。いずれも品質がしっかりとしていますね。 、、、、さてそれでは次に、私が考える2026年現在のサックスバーHDの魅力を箇条書きで見ていきましょう。0. 前提として「ものさし」としての非常に高い価値があること。サックスバーのお店と言うのは全国津々浦々のショッピングモールやファッションビルにほぼほぼ入居している。 例えば店舗面積の広いS級・超A級のイオンだとサックスバーのお店は上層階の動線の悪い位置に追いやられていてモブキャラ扱いだが、地方都市の人口数万人くらいのおんぼろC級イオンだと1階の一等地にメインキャラとしてデデーンと大きな面積でお店を構えている場合が多い。 つまり、サックスバーのお店の立ち位置を見ることによって、そのショッピングモールの実力がわかる。そしてそういう「ものさし」になるサックスバーHDの株をしっかりと沢山持つ。 そうすることによって全国各地のイオンに潜入捜査に出かけ、かつサックスバーのお店をチラリと見ることによってたくさんの情報が瞬時に手に入るようになる。これがデカい。1. バッグ業界でガリバー的な立ち位置にいる、ニッチマーケットの巨人であること。これは下記の鞄・袋物小売業界ランキングを見れば一目瞭然です。サックスバーHDは2位以下に大きな差をつけてダントツの1位ですね。(上記データは2026会社説明会資料P4より引用) そして実際、イオンを筆頭とする巨大ショッピングセンターの現状を見ても、サックスバーの強力なライバルは依然として登場していません。「バック屋さんがいくつかあるなあ。」と思っても、よく見ると実はどれもサックスバーがマルチブランド展開しているだけのことがほとんどです。 また最近はサックスバーよりも価格レンジの低い「中華系(?)」のバック屋さんがポツポツと入り始めていますが、今の段階ではまだ大きな脅威にはなっていないと個人的には見ています。 2. コロナ禍をきっかけに、この5年ほど戦略的に不採算店舗を閉鎖しており、より筋肉質で利益の出やすい体質に変貌していること。(上記データは2026会社説明会資料P5より引用) 更に「増床改装」も増やしており、店舗戦闘力が人知れず静かにじわじわと上がっていること。 ちなみに皆様が全国のイオンなどで実際のサックスバーのお店を見ると「いつもガラガラで活気がないなあ。この店、大丈夫なんかな?」と感じられると思うのですが、これはバッグや財布は高頻度の衝動買い商品ではなく買いたい人しかお店に入らないからです。 「暇だから洋服でも見るかー。」と言う人は良くいますが、「暇だから、カバンでも眺めるかー。」という奇特な変人はいないということです。他のアパレルのお店に較べて客数が少なく見えるのは「カバン業界の特性」でもあるんですね。3. PB(プライベートブランド)・NPB(その店舗にしかないより付加価値の高いPB)比率が上昇しており、今後の更なる利益改善が期待できること。(上記データは2026会社説明会資料P11より引用)4. 「バッグ業界での天下人」としての地位をしっかりと利用し、積極的なM&Aを通じて着実に成長を続けていること。最近だと2022年10月にギアーズジャムの全株式を取得して子会社化している。(上記データは2024会社説明会資料P33より引用) ギアーズジャム子会社化のニュースを聞き、私も早速車をぶっ飛ばして店舗の潜入調査に出かけました。 全体にストリート感に溢れていて、サックスバーとは明らかに異なる魅力を持ったお店でした。今後の相乗効果に期待が持てると感じました。 以上、サックスバーHDは総合的に考えてポートフォリオ上位の一角で戦えるだけの十分な戦闘力があると思っています。指標的に割安ですし、総合利回りも十分に出ているからです。なんていうかなあ、「うんうん、株ってこのくらいでいいんだよね。」と言う「隣の綺麗なお姉さん」感がある、地味だけど凄く良い銘柄なんですね。 2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Sep 19, 2026
閲覧総数 2530
-
5
2026~27ポートフォリオTOP30銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP30銘柄をまとめておきます。 1~10位 11~20位21位 7327 第四北越フィナンシャル・グループ こういう県内の1位と2位の銀行が「悪魔合体」したところは、「全体に強い」ので自分は大好物ですね。22位 1438 岐阜造園 造園緑化専業で唯一の上場会社ですし、積水ハウスが筆頭株主になってから業績の伸長が加速しているのもいいですね。23位 2681 ゲオホールディングス 「遠●ディスカウント」が懸念材料ですが、それを差し引いてもなおゲオにはポートフォリオ最上位の一角で戦えるだけの高いガチンコ力があると思っています。24位 8714 池田泉州ホールディングス 「関西地銀再編劇」に絡んで様々な思惑が交錯する面白い銘柄ですね。25位 8935 FJネクストホールディングス FJは中古マンション事業が絶好調なんですね。在庫を超高速回転させて大量の取引をこなすことによって利益を最大化しているのが凄くいいと思っています。26位 9890 マキヤ 地方スーパー24社を「グレアムのミックス係数(PBR×PER)」が低い順にランキングすると1位なのが何よりもいいです。こういう「分かりやすいディープバリュー株」が自分の好みですね。27位 8367 南都銀行 奈良県「唯一の地銀」にして、県内融資&預金シェア5割と地元では圧倒的なパワーを誇る「奈良県の帝王」ですね。28位 5830 いよぎんホールディングス シップファイナンスに強みを持ち、更に 自己資本比率と保有有価証券の含み益が地銀トップクラス であるのも魅力です。地銀界最強銘柄の1つですね。29位 1301 極洋 着実に成長しているのに指標的に安く、PBR、PERで見ると15年間で最低水準となっているのが実にいいですね。 30位 5832 ちゅうぎんフィナンシャルグループ ワイの優待地銀株バルクプロジェクトの重鎮銘柄ですね。 以上、2026~27ポートフォリオTOP30銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Sep 17, 2026
閲覧総数 2580
-
6
5. 自分を大切にする。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第5弾です。 誰かを物理的にぶちのめせば、運動になるしストレス発散になる。同じ人をインターネット上で言葉でぶちのめしても、自分が傷つくだけだ。 あー、これはいいですね。 ネット上で人の悪口を言わないことは、自分を大切にすることと同義語 だと私は思っています。ただタレブ自身はよくインターネット上で不特定多数と大喧嘩しているので、「どの口が言うてるんや。」と言う気もちょっとしますが。 更にもう少し追加で言うと、ネット上で特定の誰かについて言及する場合には「賞賛に限定する」ことも極めて大切であると考えています。
Sep 21, 2026
閲覧総数 1376
-
7
4. ポートフォリオで犬を飼う。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第4弾です。 人はときどき、自分を売り込むのを止めて、感心させてやらなくてもいい相手が日々の暮らしの中にいてほしくなる。人が犬を飼うのはそういうわけだ。 タレブの趣旨とは少し異なるかもしれませんが、私は自分のポートフォリオで「愛玩犬」を飼っています。「この銘柄は凄く地味で成長性もないからまず上がらないだろうけど、総合利回りが出ているし、事業内容も堅実だし、ほんとにいい会社なんだよな。」というところを大切な精神安定剤として保有しているのです。 具体的に言うと、アルミホイール主体の自動車部品・用品卸でトップクラスの 7551ウェッズ とか、 九州小倉地盤でタクシー事業を全国展開する 9035第一交通産業 とか、日本最大のバックリテールカンパニーの 9990サックスバーホールディングス あたりですね。 私にとって株式投資は人生そのもので切っても切り離せない存在です。つまり「日常そのもの」な訳です。そして毎日を楽しく穏やかに過ごしていくためには「ただ傍にいてくれる、伴侶となる忠実な犬」が何があってもどうしても必要、という訳ですね。(続く)
Sep 20, 2026
閲覧総数 1497
-
8
2026~27ポートフォリオTOP10銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP10銘柄をまとめておきます。1位 009544 韓国造船海洋 造船業界にはスーパーサイクルが到来しており、韓国造船海洋の業績も絶好調です。私の玄界灘での船旅はまだしばらく続きそうです。2位 6623 愛知電機 現時点での愛知電機には「破格の総合戦闘力」があると考えています。「ドル箱」に成長しつつあるプリント基板事業にフォーカスを当てると「隠れ半導体銘柄」という側面があるからです。3位 7130 ヤマエグループホールディングス ヤマエGHDは、指標的に割安で、同時に巧みなM&Aを駆使した成長力も兼ね備えており、極めて魅力的な優待バリュー株であると考えています。4位 ---- ここはちょっと秘密ですね。5位 2418 ツカダ・グローバルホールディング ホテル事業は急成長中&ブライダル事業はしっかりと回復中で、凄くいい銘柄と思いますね。6位 6823 リオン 「小銭はこちらへ投資法」ですね。7位 7228 デイトナ 最近はアジア拠点卸売事業がドル箱に成長しつつあるのがいいですね。8位 3539 JMホールディングス 激しいインフレと円安で「国民総貧困化」が進む今の日本で、とても必要とされている、求められている会社ですね。9位 5204 石塚硝子 事業の安定性が増している上に指標的に非常に割安ですし、更に優待内容も超強力なのがいいですね。10位 4275 カーリット テールリスクヘッジ(極端な市場下落に対する保護)に適した、ブラックスワン・プロテクション・プロトコルに適う極上の銘柄です。 現在の日本株市場で最高評価を与えられる最強銘柄の1つと考えています。 、、、こうしてみると、前回の 2024~26シーズンのTOP10銘柄 で、そのまま生き残れた子は、009544韓国造船海洋、6623愛知電機、7228デイトナ、3539JMホールディングスの4銘柄だけでした。 各銘柄の総合戦闘力はろうそくの炎のように激しく揺らいで変動する安定しなくて儚いものなんだな、結局未来とは分からないものなんだな、というリアルをしんみりと実感します。私達投資家はそういう砲弾行き交う過酷な戦場で戦っているということですね。 以上、2026~27ポートフォリオTOP10銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Jul 11, 2026
閲覧総数 9612
-
9
2026~27主力株概況30位、ちゅうぎんフィナンシャルグループ。
さて今日は 2026~27主力株概況シリーズ です。30位 5832 ちゅうぎんフィナンシャルグループ (東P、3月優待) ◎ PF時価総額30位の上位銘柄は、岡山県首位で地銀上位の中国銀行を中核に2022年10月に発足したちゅうぎんフィナンシャルグループです。 現在の株価は3611円、時価総額6672億円、PBR1.03、自己資本比率は5.9%(国内14.35%)、今期予想PER14.27、配当利回り2.8%(102円)、総合利回り3.1%(102+10=112円)で、優待は1年以上の継続保有を条件として、500株保有で5000円相当、5000株保有で10000円相当の、岡山県特産品またはTSUBASAアライアンス共同企画特産品です。 今日は私の過去の5000株優待品の選択例を1つだけ見ておきましょう。 岡山県産 桃 大玉 です。 ずっしり&つやつやで、本当に玉がデカい。 芯までジューシーで、凄くみずみずしくて美味しい。やっぱり本場岡山の桃は違うな。 さてここちゅうぎんFGは、ワイの優待地銀株バルクプロジェクトの重鎮銘柄です。業績も順調ですし、これからも優待MAX株をのんびりホールドしながら応援していく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 16, 2026
閲覧総数 1638
-
10
3. 人は、人間が好き。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第3弾です。 筋が通っているからではなく、筋が通っていないからこそ、人は魅力的になる。 私たちは不完全なものが好きだ。正しい類の不完全さを愛する。私たちは独創的な芸術作品や、誤植でいっぱいの初版本を好む。 タレブの言葉は本当に魅力的だなあといつも思いますが、この2つはずっと読んでから頭を離れないです。 私の理解では、これはイコール「人は、人間が好き」と言うことです。人間は矛盾に満ちていて未完成でたくさんのミスを犯す生き物です。でもだからこそ愛すべき存在なのです。 また私の観察では、凄腕投資家には「角みたいに尖った特異的な才能を持つ代償として、円滑な社会生活を送る上でのある種の致命的な欠陥」が宿命的に備わっていることがとても多いとも感じています。例えば他人の感情をまったく理解できないとかです。 そして「欠落したものがあるからこそ、逆に投資家としてとても強い」面があると考えてもいます。例えば大きな損失を出した時に全く感情的なダメージを受けずにスパッと損切りして、次のチャンスに100%のメンタルで平然と嬉々として立ち向かえるサイコパス的な強さなどがそうです。 自分はそんな「人間」と言うものが大好きですし、これからも命ある限り「人」をいっぱい愛していこうと思っています。(続く)
Sep 18, 2026
閲覧総数 1423
-
11
2024~26PF概況193位、コンドーテック。
さて今日は通常の2024~26PF概況シリーズです。 193位 7438 コンドーテック (東P、3月優待) ◎ PF193位は、足場吊りチェーン、結合金具等の産業資材大手のコンドーテックです。 現在の株価は1732円、時価総額456億円、PBR1.15、自己資本比率は55.7%、今期予想PER13.08、配当利回り3.4%(58円)、総合利回り3.6%(58+5=63円、優待は1ポイント=0.5円&利回り最良となる1000株保有時で換算)で、優待は1000株保有で株主優待10000ポイントなどです。 過去の選択品をいくつか。 カルビーのくつろぎポテト。アイスランド産プレミアム溶岩コースター。 武骨でかなりカッコいい。 以前お酒を飲んでいた頃は、キリンの本絞りレモン酎ハイを載せてちびちびと飲っていました。 コンドーテックは指標的にまずまず安いですし、地味ながら成長力もありますし、実に良い銘柄です。十分にPF上位で戦える銘柄と思いますね。
Sep 15, 2026
閲覧総数 1631
-
12
2026~27ポートフォリオTOP20銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP20銘柄をまとめておきます。 1~10位 11位 7485 岡谷鋼機 ワイが笑顔で岡谷家家臣から離脱できる日は果たして本当に来るのでせうか? 12位 3181 買取王国 切れ者の嶋本社長の下、様々なアイデアを駆使しながら成長を続けている極めて魅力的な銘柄ですね。 13位 3561 力の源ホールディングス 一風堂の看板ラーメンの白丸元味が抜群に美味しい&1年以上保有時の総合利回りが高く優待パワーがある、の2つの魅力を持つ銘柄ですね。 14位 8043 スターゼン ワイのポートフォリオ全体を俯瞰する総合司令塔となる、「7代目絶対基準優待バリュー株」に就任しました。自分の全ての保有銘柄は「スターゼンより上か下か」で厳しく判断されるということですね。 15位 8341 七十七銀行 私の「優待地銀株バルクプロジェクト」の中で最上位の一角を占めるとても大切な銘柄ですね。 16位 4365 松本油脂製薬 「バランスシートが現金&有価証券超合金の塊だし、有利子負債も0だし、確実に儲かるビジネスをしているし、見れば見る程考えれば考える程松本油脂は安いな。」と思いますね。 17位 272A グリーンクロスホールディングス ここは少なくとも2015年くらいからはずっとポートフォリオ上位に居座っていますね。 18位 3289 東急不動産ホールディングス この東急不動産HDクラスの銘柄をもっとたくさん集めてPF上位に集結させるのが、今の私の最大の目標ですね。 19位 5283 高見澤 グレアムのミックス係数1倍台の優待ディープバリュー株です。万年不人気ですがとてもいい銘柄と思いますね。 20位 8334 群馬銀行 、、、これが最後の紹介ですね。 以上、2026~27ポートフォリオTOP20銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Aug 8, 2026
閲覧総数 6151
-
13
2026~27主力株概況29位、極洋。
さて今日は2026~27主力株概況シリーズです。 29位 1301 極洋 (東P、3月優待) ◎◎ PF時価総額29位の上位銘柄は、すしネタに強い水産会社の極洋です。 優待お魚株バルクプロジェクト のエースがここで登場してきました。 現在の株価は4625円、時価総額559億円、PBR0.71、自己資本比率36.1%、今期予想PER7.65、配当利回り3.5%(160円)、総合利回り4.0%(160+25=185円)で、優待は100株保有で2500円相当、300株保有で6000円相当の自社缶詰詰合せです。 極洋の優待缶詰はクオリティが高くて素晴らしい内容です。具体的に見ておきましょう。 左が300株優待品、右が100株優待品の一例となります。 300株優待品の紅ズワイガニの缶詰は本当に激うま。 今日は実際の使用例を1つだけ御覧戴きましょう。 極洋優待さば味噌煮の和風パスタ とても美味しかったです。 この極洋の優待品が代表例ですが、私は以前から 「缶詰優待」というのはエクストリームに素晴らしい ものだと思っています。その理由ですが、 1. 優待で貰える缶詰と言うのは、スーパーであまり見かけないような高級な品物が多くて嬉しい。更に高級な缶詰と言うのはお店で買おうとすると意外なほどに高いので、戴く喜びも格別である。 2. 缶詰というのは何と言っても日持ちがするし緊急事態時に凄く役に立つし、投資家的な観点から見て食料品として「ローリスク・ハイリターン」でウエルバランスな素敵過ぎる存在である。 あたりです。尚これに関しては超人気記事となっている 缶詰優待株私的ランキングベスト4 2023年編 を是非この機会に一緒にご覧下さい。 次に私が極洋を買い増しした理由を箇条書きでまとめておきます。 1. 何と言っても指標的に安い。PBR、PERで見ると下記の通り過去15年間で最低水準となっている。 PBR推移 PER推移(上記データはIRバンクより引用) 2. スーパーで以前は1パック4~500円程度だった魚が最近は700円くらいになっている。また回転寿司に行っても特にスシローなんかは明らかに値上がりしている。つまりインフレでお魚の値段は間違いなく上がっている。それに伴って極洋の売上高と利益もこの5年くらいでグングンと伸びている。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) つまり、「パラダイムシフトによって日本に数十年ぶりに到来した高インフレ時代」の追い風をパンパンに受けて快走できる、時流に乗った銘柄である。 3. 2027年3月期のDOE(株主資本配当率)を3%以上に設定しており、今後の継続的な増配が期待できる。極洋は業績好調で1株純資産がぐんぐんと伸びていることを考慮すると、2027年3月期には180~200円程度まで配当が増加するかもしれない。なので、今、優待を楽しみに買って数年ポートフォリオの片隅にのんびりと転がしておくのに非常に適していると考える。 要は、我々の伝家の宝刀である 「優待バリュー株アナグマ投資法」 にとても適した銘柄である。 4.前述の通り優待パワーが圧倒的である。高級であり極めて高品質でもある。これは貰えばだれでも分かる。例えば300株優待に入っているズワイガニは、下記の通り身が肉厚すぎて缶詰から出しても形が崩れず直立起動のピンコ立ちをしている。 日本株市場でも最強クラスの内容であり、いわゆる「優待プレミアム」が株価に上乗せされて当然の銘柄と考えるが、現時点ではそうなっていない。 以上、極洋はバリュー投資家としての視点及び優待族的な観点からは明らかに過小評価されていると考えています。皆様の評価はいかがでしょうか?2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の自由過ぎるステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 13, 2026
閲覧総数 3166
-
14

2024~26PF概況190位、アクシーズ。
さて今日は2024~26PF概況シリーズです。190位 1381 アクシーズ(東S、6月優待) ◎ PF時価総額190位の上位銘柄は、鶏肉国内大手でケンタッキー(KFC)と食肉卸向けが柱、また同時に二毛作でケンタフラチンのフランチャイズも手掛けているアクシーズです。 現在の株価は3585円、時価総額201億円、PBR0.84、自己資本比率は80.4%と鉄壁、今期予想PER11.19、配当利回り3.4%(120円)、総合利回り3.6%(120+10=130円、優待品はみきまるコンピューターで総額5000円相当と判断)で、優待は500株保有で自社ブランド商品(鶏肉加工食品)です。 早速段ボールの中身を見てみましょう。色々とぎっしり入っています。 広げるとこんな感じ。 それでは実食して見ましょう。 アクシーズ優待のささみカツカレー アクシーズ優待の鶏レバー煮込み これ、凄く美味しい。 アクシーズ優待チキンナゲットのナシゴレン アクシーズ優待ソフトチキンの筋トレサラダ アクシーズ優待ソフトチキンの味噌煮込みうどん いやあ、アクシーズの優待は最高ですね。権利獲得に500株と言う高いハードルが課せられているのが少し残念です。 さて私がアクシーズをポートフォリオ相対上位で保有している理由は以下の通りです。1. 別の主力株の実店舗を偵察するためにずっと以前にかなり遠くのイオンまで遠征したことがあった。その時、ケンタッキーフライドチキン(KFC)に行列が出来ていて、「おっ、たまにはチキンでも食べるか。自分は筋力トレーニング中なので筋肉にもいいだろうし。」と思ってお店に入った。 実際に食べたのは数年ぶりだったのだが、「あれ?、ケンタフラチンってこんなに良かったっけ?」と思うくらいに美味しかったのと、チキンは脂たっぷりだったにもかかわらず食べた後に胃が全然もたれなかったので、「これはきっとチキンの品質が凄くいいんだろう。」と考えた。 そしてその後、「あっ、そういえばケンタのチキンの鶏肉は(おそらく)アクシーズが供給しているんだった。という事はケンタが美味しい=アクシーズのチキンの品質が抜群に良いという事になる。これはもっとポートフォリオ上位でイケるな。」と思い付いた。2. お家に戻って、アクシーズを徹底的に調べ直してみると、過去25年間1度も赤字が無いし、ジリジリと成長しているし、おまけに優待も強力だし、極めて高品質な銘柄であることが分かった。 と言うことで、私はアクシーズはポートフォリオ上位で戦うに足る銘柄であり続けていると考えています。
Sep 11, 2026
閲覧総数 2292
-
15
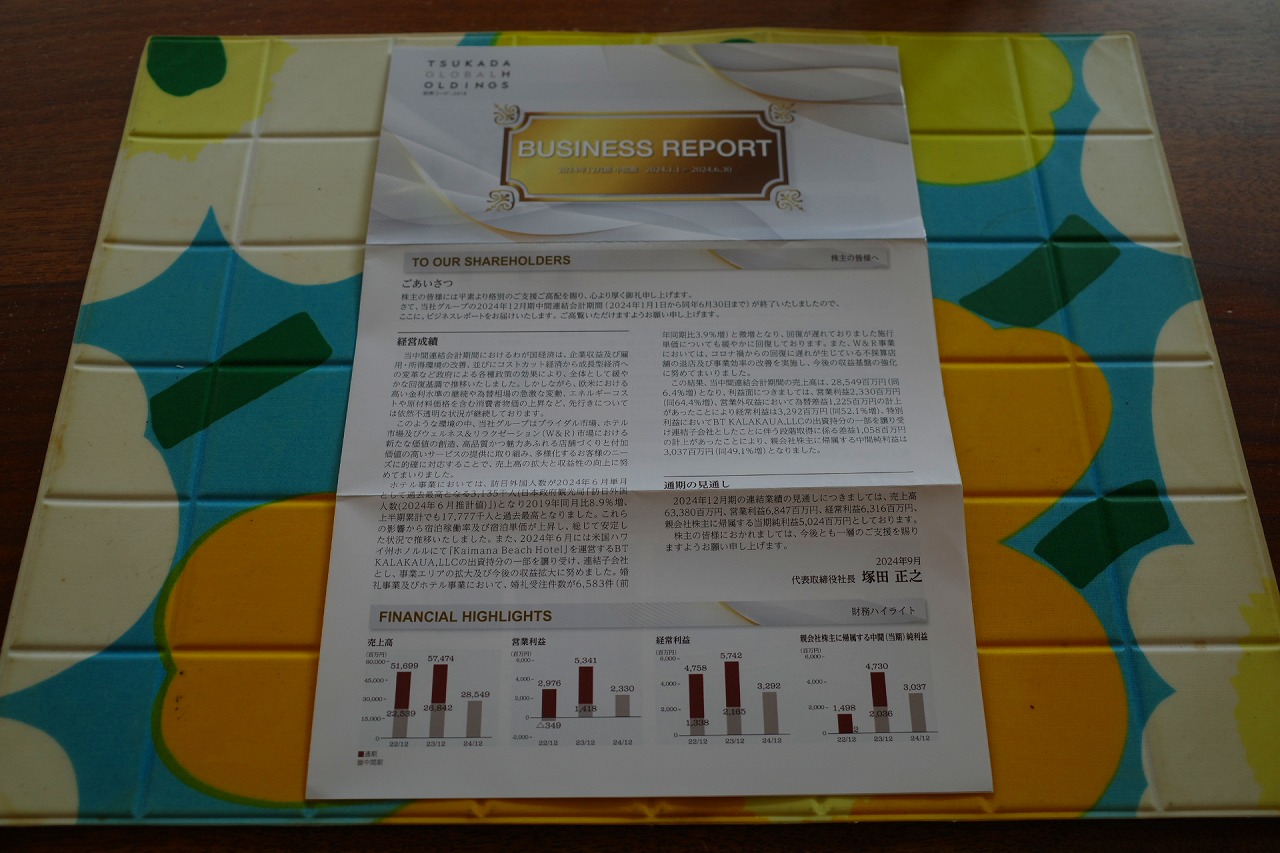
2026~27主力株概況5位、ツカダ・グローバルホールディング。
さて今日は当ブログ1番人気の 2026~27主力株概況シリーズ です。 5位 2418 ツカダ・グローバルホールディング (東P、6・12月優待) ◎◎◎ PF時価総額5位の主力株は、元々は欧米風邸宅での挙式・披露宴が主力でしたが、この数年でホテル運営部門が急成長しているツカダ・グローバルホールディング(旧:ベストブライダル)です。 ここは以前、旧社名のベストブライダルだった頃に主力の一角として激アツで戦ったことがあったのですが、久方ぶりにPF最上位の一角に返り咲いてきました。 現在の株価は565円、時価総額277億円、PBR0.71、自己資本比率は26.6%と今一歩、今期予想PER4.43、配当利回り2.5%(14円)、総合利回り3.5%(14+6=20円)です。 優待は年2回、100株保有で自社グループ運営施設飲食・宿泊割引券2枚ですが、これは残念ながらあまり価値がない(メルカリ平均価格は300円)です。 ただ2024年10月23日に優待改善があり、10000株保有で年2回(1)自社グループホテル優待券5000円分及び(2)自社グループホテル宿泊1泊招待券1枚が頂けるようになりました。 この宿泊1泊招待券は使えるホテルがホテルインターコンチネンタル東京ベイとストリングスホテル名古屋で両方共に良いホテルであり、10000株優待品のメルカリやヤフオクでの平均価格は30000円前後となっています。 この宿泊招待券を使って、東京の湾岸にひっそりと建つ、高級ホテルの インターコンチネンタル東京ベイ に泊まってきました。 ホテルは1995年開業で今年で30周年ということですが、一階には沢山のレストランや売店があって凄く活気がありますし、掃除が行き届いていてとても綺麗です。ホテルスタッフがたくさんいてみんなが目を光らせています。ちょっと困った風なお客さんがいるとサッと駆け寄って「何かお手伝いできることはないですか?」と声をかけています。 ツカダGHDはブライダルから始まった会社なので、スタッフ全員に「おもてなしの心」が注入されていると感じました。「ツカダGHDの従業員の教育レベルは極めて高い。これは安心してホールドしていけるな。」と強い感銘を受けました。 、、、ところで、全世界を曇天の雲のように覆っていたコロナ禍が完全に終了して自由に行動できる時代が戻ってきました。そして私も仕事やプライベートで東京や大阪などの大都会に頻繁に出かけるようになりました。 ところが円安に伴うインバウンド需要の増加や激しいインフレの影響でしょうか、この3年間くらいでホテル代がどんどんどんどん値上がりしています。最近だと週末にちょっといいホテルに泊まろうとすると平気で「1泊10万円」くらいするので、ちょっと閉口していました。 そういう「プチぼったくり気味なダイナミックプライス」の高額なホテル代をぶつぶつ文句を言いながらしぶしぶ払い続けているうちに、「ちょっと待てよ。こういう自分の消費者としてのピンチは、絶対に投資家としてのチャンスに変換できるはずだ。」とハタと思い付きました。 そして「必ずどこかに秘密の抜け穴があるはずだ」と決め打ちして、「あーでもない、こーでもない」と色々と考え続けているうちに、「そうだ、ブライダル事業で磨き上げた高いホスピタリティ能力をうまく生かして高級ホテルをたくさん運営していて、宿泊代高騰の追い風の恩恵をダイレクトに享受しているツカダグローバルに大きな投資チャンスがある。」と考えたのでした。 それでは「オメー、インバウンド需要&インフレのどさくさに乗じて高級ホテル事業でプチぼったして儲けてるんじゃないの?」という疑惑の目で、改めてツカダを皆様一緒に目をかっぽじって見てみましょう。 下記の通り、海外3つを含む8つのホテルを経営しています。(上記データは2025年12月期決算説明会資料より引用) ホテルセグメントはやっぱりしっかりと稼いでいます。(上記データは2025年12月期決算説明会資料より引用) 平均客室単価も46730円と大きく上昇していて、コロナ前を遥かに超える水準となっています。「都会のホテル代が高騰している」という一消費者としての実感にもぴったりと合うデータですね。(上記データは2025年12月期決算説明会資料より引用) そして私が一番惹かれた資料がこちら。 ホテル事業は2024年の1029室が2030年には11棟2254室へと増加する というのです。これがうまくいけば更に大きな利益成長を遂げられるかもしれないですね。(上記データは2025年12月期決算説明会資料より引用) また、「祖業」である婚礼セグメントも実は大きく回復しています。(上記データは2025年12月期決算説明会資料より引用) 以上をまとめると、 ホテル事業は急成長中、ブライダル事業はしっかりと回復中 ということですね。 そして、ここまで見てきたようにブライダルで培ってきたノウハウを応用できるホテル事業の伸長で、今後数年間で急成長できそうな今のツカダグローバルがPER僅か4倍ちょっとと言うのは非常に魅力的なんじゃないか?と自分は思っています。 2028~2030年までのここから2~5年くらいの中期目線で、「利益成長でEPS200円×許容PERが2倍に上昇で10倍」で、ダブルプレイで株価2000円くらいは目指せるんじゃないかな?と個人的には期待しています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) と言うのは、過去15年のPER推移を見ても「PER10倍」というのは特に無理がある目標とは思わないからです。↓(上記データはIRバンクより引用) 以上を総合的に考えると、ワイの目の前には「ちょっと分かりにくい、でも滅多に無い大チャンス」がチューリップ満開🌷のお花畑の様に広がっている気がしています。皆様の評価はいかがでしょうか?2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Jun 9, 2026
閲覧総数 5136
-
16
2024~26PF概況192位、平和。
さて今日は2024~26PF概況シリーズです。192位 6412 平和(東P、3・9月優待) ◎~◎◎ PF192位は、パチンコ、パチスロ機大手で、傘下にアコーディアとPGMを擁し世界最多!のゴルフ場を保有している平和です。 パチンコ大手と言うイメージを持っていたのですが、いつの間にかゴルフ事業が売上でも利益でも完全にメインになっているんですね。ちょっとびっくりしました。↓ 現在の株価は2218円、時価総額2214億円、PBR0.87、自己資本比率は23.1%、今期予想PER10.78、配当利回り3.6%(80円)、総合利回り4.5%(80+20=100円、優待はおまけも含めるとヤフオクで額面の100%以上で売れているようなのでここでは100%で換算)で、優待は年2回200株保有で1000円相当の株主優待券2枚などです。 平和は指標的にも安いですし、業績も好調ですし、総合利回りも出ていますし、PF中上位で戦うに足るかなり良い銘柄と考えています。
Sep 14, 2026
閲覧総数 1590
-
17
2026~27主力株概況26位、マキヤ。
さて今日は2026~27主力株概況シリーズです。26位 9890 マキヤ (東S、3・9月優待) ◎◎ PF時価総額26位の上位銘柄は、静岡地盤に総合ディスカウント店『エスポット』展開し、食品・業務スーパーを拡充しているマキヤです。 、、、私は元々観察用にここを優待ミニマムの100株持っていただけだったのですが、1年ちょっと前にバリュー投資家のsatoさんと雑談していた時に「マキヤ、実は滅茶苦茶いい銘柄ですよ。」と教えて貰ったのでした。 そしてお家に帰ってから自分でもじっくりと調べたら本当に抜群に良い銘柄だったので、すぐに優待MAX+αまで買ったのでした。ここは、知名度が低いというか正確にはほぼ0ですが、指標的に十分に割安で、地味ながら確かな成長力があり、更に割と総合利回りも出ているという3拍子が揃った銘柄です。 現在の株価は1375円、時価総額145億円、PBR0.43、自己資本比率は54.8%、今期予想PER6.50、配当利回り2.8%(38円)、総合利回り4.0%(38+17=55円、優待券は額面の70%換算、理由は後述。)で、優待は100株保有で年2回、1000円の買い物毎に1枚使える100円の買い物割引券を12枚などです。 食品スーパーの優待券で非常によくあるタイプのやつですね。なお、「近隣に店舗がない場合はホームページから連絡して優待券の額面の70%相当のカタログギフトと交換することが可能」です。なので、お家の近くにマキヤのお店がない投資家の方でも大安心して買うことが出来ますね。 、、、そんな超地味なマキヤなのですが、実は2021年3月期から急激に業績が改善しています。 (上記データはかぶたんプレミアム+エレフォロ拡張より引用) その理由ですが、中長期経営改革プロジェクト「MAP3」が奏功したことによるものです。(上記データは私の指示でGrok4が作成) さてマキヤは2026年5月に創業家(マキリ)の保有株である434万株を自己株式として取得し、その一部を神戸物産に第三者割当しました。(上記データは私の指示でGrok4が作成) ただこの時のTOB価格が1031円と1株純資産である2239円を大幅に下回った大ディスカウント価格だったため、「残存株主が割安な価格で創業家の持ち分を買い取った形」になって1株純資産が約2776円と大きく上昇し、結果としてPBRが低下することとなりました。 (上記データは私の指示でGrok4が作成) そのため私は、「マキヤは元々割安だったけど更に魅力的になった。筆頭株主に躍り出た神戸物産とのコラボ効果が見込めるし、これは将来がますます楽しみになったな。」とひっそりとニンマリしています。 ちなみに神戸物産との期待されるシナジーは以下の通りです。ポイントは「惣菜の強化」、「共同仕入れによるコストダウン」、「業務スーパーの出店加速」の3つです。特に、利益率が高い惣菜関連の取り組みが注目点ですね。(上記データは私の指示でGrok4が作成) ところで元々「地方スーパー」と言うのは指標的に割安な優待株の宝庫として知られています。今日はマキヤが同業他社に対してどういう立ち位置にいるのかも俯瞰して見ておきましょう。 具体的には、地方スーパー24社を、2026年9月1日現在のデータで「グレアムのミックス係数(PBR×PER)」が低い順にランキングしてみます。下記の通り9890マキヤは2.8で栄光の1位となっています。 私が以前にPF上位で戦ったことのある 8167リテパ(2017シーズン4位)、7520エコス(2020シーズン3位)、7475アルビス(2019シーズン58位)、9956バロー(2013シーズン33位) あたりもミックス係数が7~12程度で割安ですが、マキヤの安さは際立っていますね。(上記データは私の指示でGrok4が作成) ちなみに低PBR銘柄と言うのは、「資産の質」が低くて巨大減損爆弾が炸裂することがよくありますが、ここマキヤに関しては毎年真面目に減損損失を計上していますし、私が見たところ大丈夫そうです。(上記データは私の指示でGrok4が作成) 、、、ということで、私はマキヤを現在PF上位の一角に据えて戦っています。satoさん、良い情報を教えて頂き有難う御座いました。私もいつか違う銘柄で必ず恩返しをしたいと思っています。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 5, 2026
閲覧総数 3810
-
18
2. インデックスに継続して勝っているアクティブ投資家は本当に実在しないのか?
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第2弾です。 今日から数回に分けて、私がいいなと思った箴言とその理由を書いて行きたいと思います。それでは始めます。 見えないものを存在しないものと取り違えるのはごく最近の病気である。 これは非常に深い言葉だなあと思いました。そしてこのタレブの言葉を基に、今日は「ある人に見えていないものは本当にこの世に存在しないのか?」という問題を考えてみたいと思います。 、、、さて、 アクティブファンドはインデックスファンドに勝てない ということは我々株クラの間では既に常識となっています。その理由は毎年の高い信託報酬がパフォーマンスを蝕むこと、資金量が多過ぎて小型株に手を出せず逆に成熟して既に老いてしまった高PBRの割高低成長大型株しか買えないこと、意思決定が合議制でかつ非常に遅いこと、インデックスに負けることを常に恐れ&怯えているために良い投資アイデアを取り逃してしまったり市場で負ける最大の原因である「世間の一般常識や良識」に従った判断をしてしまうことなど、極めて複雑で多岐に渡ります。 ただそれらを無理やりにまとめると、アクティブファンドの主だった特徴である「インデックスに決して負けられないという強烈なプレッシャーに伴う短期的思考・集団的意思決定・継続的な高いコスト」が積み重なると、見事なくらいにレ・ミゼラブルな結果が待っているということです。 具体的なデータを出すと、名著 バリュー投資 達人への道(ゴータム・ベイド著、パンローリング、2021年) の中に決定的なデータがあります。 表11.1 2018年にベンチマークを下回ったアメリカの株式ファンドの割合(%) 上記の図表を見ればはっきりと分かる通り、15年の単位でみると全体では90%以上がインデックスに負けています。「最悪」としか言いようのない地獄のような結果ですし、インデックス投資が世界的に全盛時代を迎えている理由が実に良く分かりますね。 、、、ということで、アクティブファンドがインデックスファンドに負けるのは「証明された事実」ではあるのですが、一部のインデックス界隈やインデックス啓蒙本でこれを曲解して、「アクティブ投資はインデックス投資に勝てない」という主張が見られます。 「アクティブファンドはインデックスファンドに絶対に勝てない。また自分は勝っていると主張するアクティブ投資家は星の数ほど良くいるが、彼らは嘘をついているか、数字を盛っているか、頭が悪くてパフォーマンスの計算方法が間違っているかのどれかもしくは特盛の全部で、現実にはほとんど存在してはいない。少なくとも我々は間違いなくそう確信している。だからインデックス投資こそがベスト且つ最強の投資法である。」と言う様なロジックです。 ところで私は投資家歴25年ですが、周りにはその「存在しないはずのインデックスを圧倒的に上回り続けているアクティブ投資家」の知り合いがゴロゴロいます。インデックス投資だけを続けていたらパフォーマンス的に到達出来ていないはずの自由億越えもたくさんいます。 果たして「投資の真実」はどちらにあるのでしょうか? 、、、ちなみにほとんどのアクティブファンドがインデックスファンドに勝てない根本的な理由についてですが、頭の方でもチラッと触れましたが、 そもそも彼らはバリュー株をちーとも買っていない という目から鱗の根源的な理由が横たわっています。 以下は超名著である 謙虚なるコントラリアン投資家(ダニエル・ラスムッセン著、パンローリング、2025年) から引用したグラフです。 図4.3 BTM(PBRの逆数)を基準にした投資信託の保有銘柄とS&P500の構成銘柄の分布の比較(1980~2016年) 逆に、徹底的に超小型のディープバリュー株ばかりで長年勝負を続けたら一体どうなるのか?、もしも日本の隅っこにそういう奇特な集団が本当に存在したとしたら彼らの超長期的なパフォーマンスは果たしてどうなるのか?についても考えて見てほしいな、と個人的には感じています。「あなたに見えないものが本当に存在していないとは限らない」という事ですね。
Sep 8, 2026
閲覧総数 2042
-
19
2026~27主力株概況28位、いよぎんホールディングス。
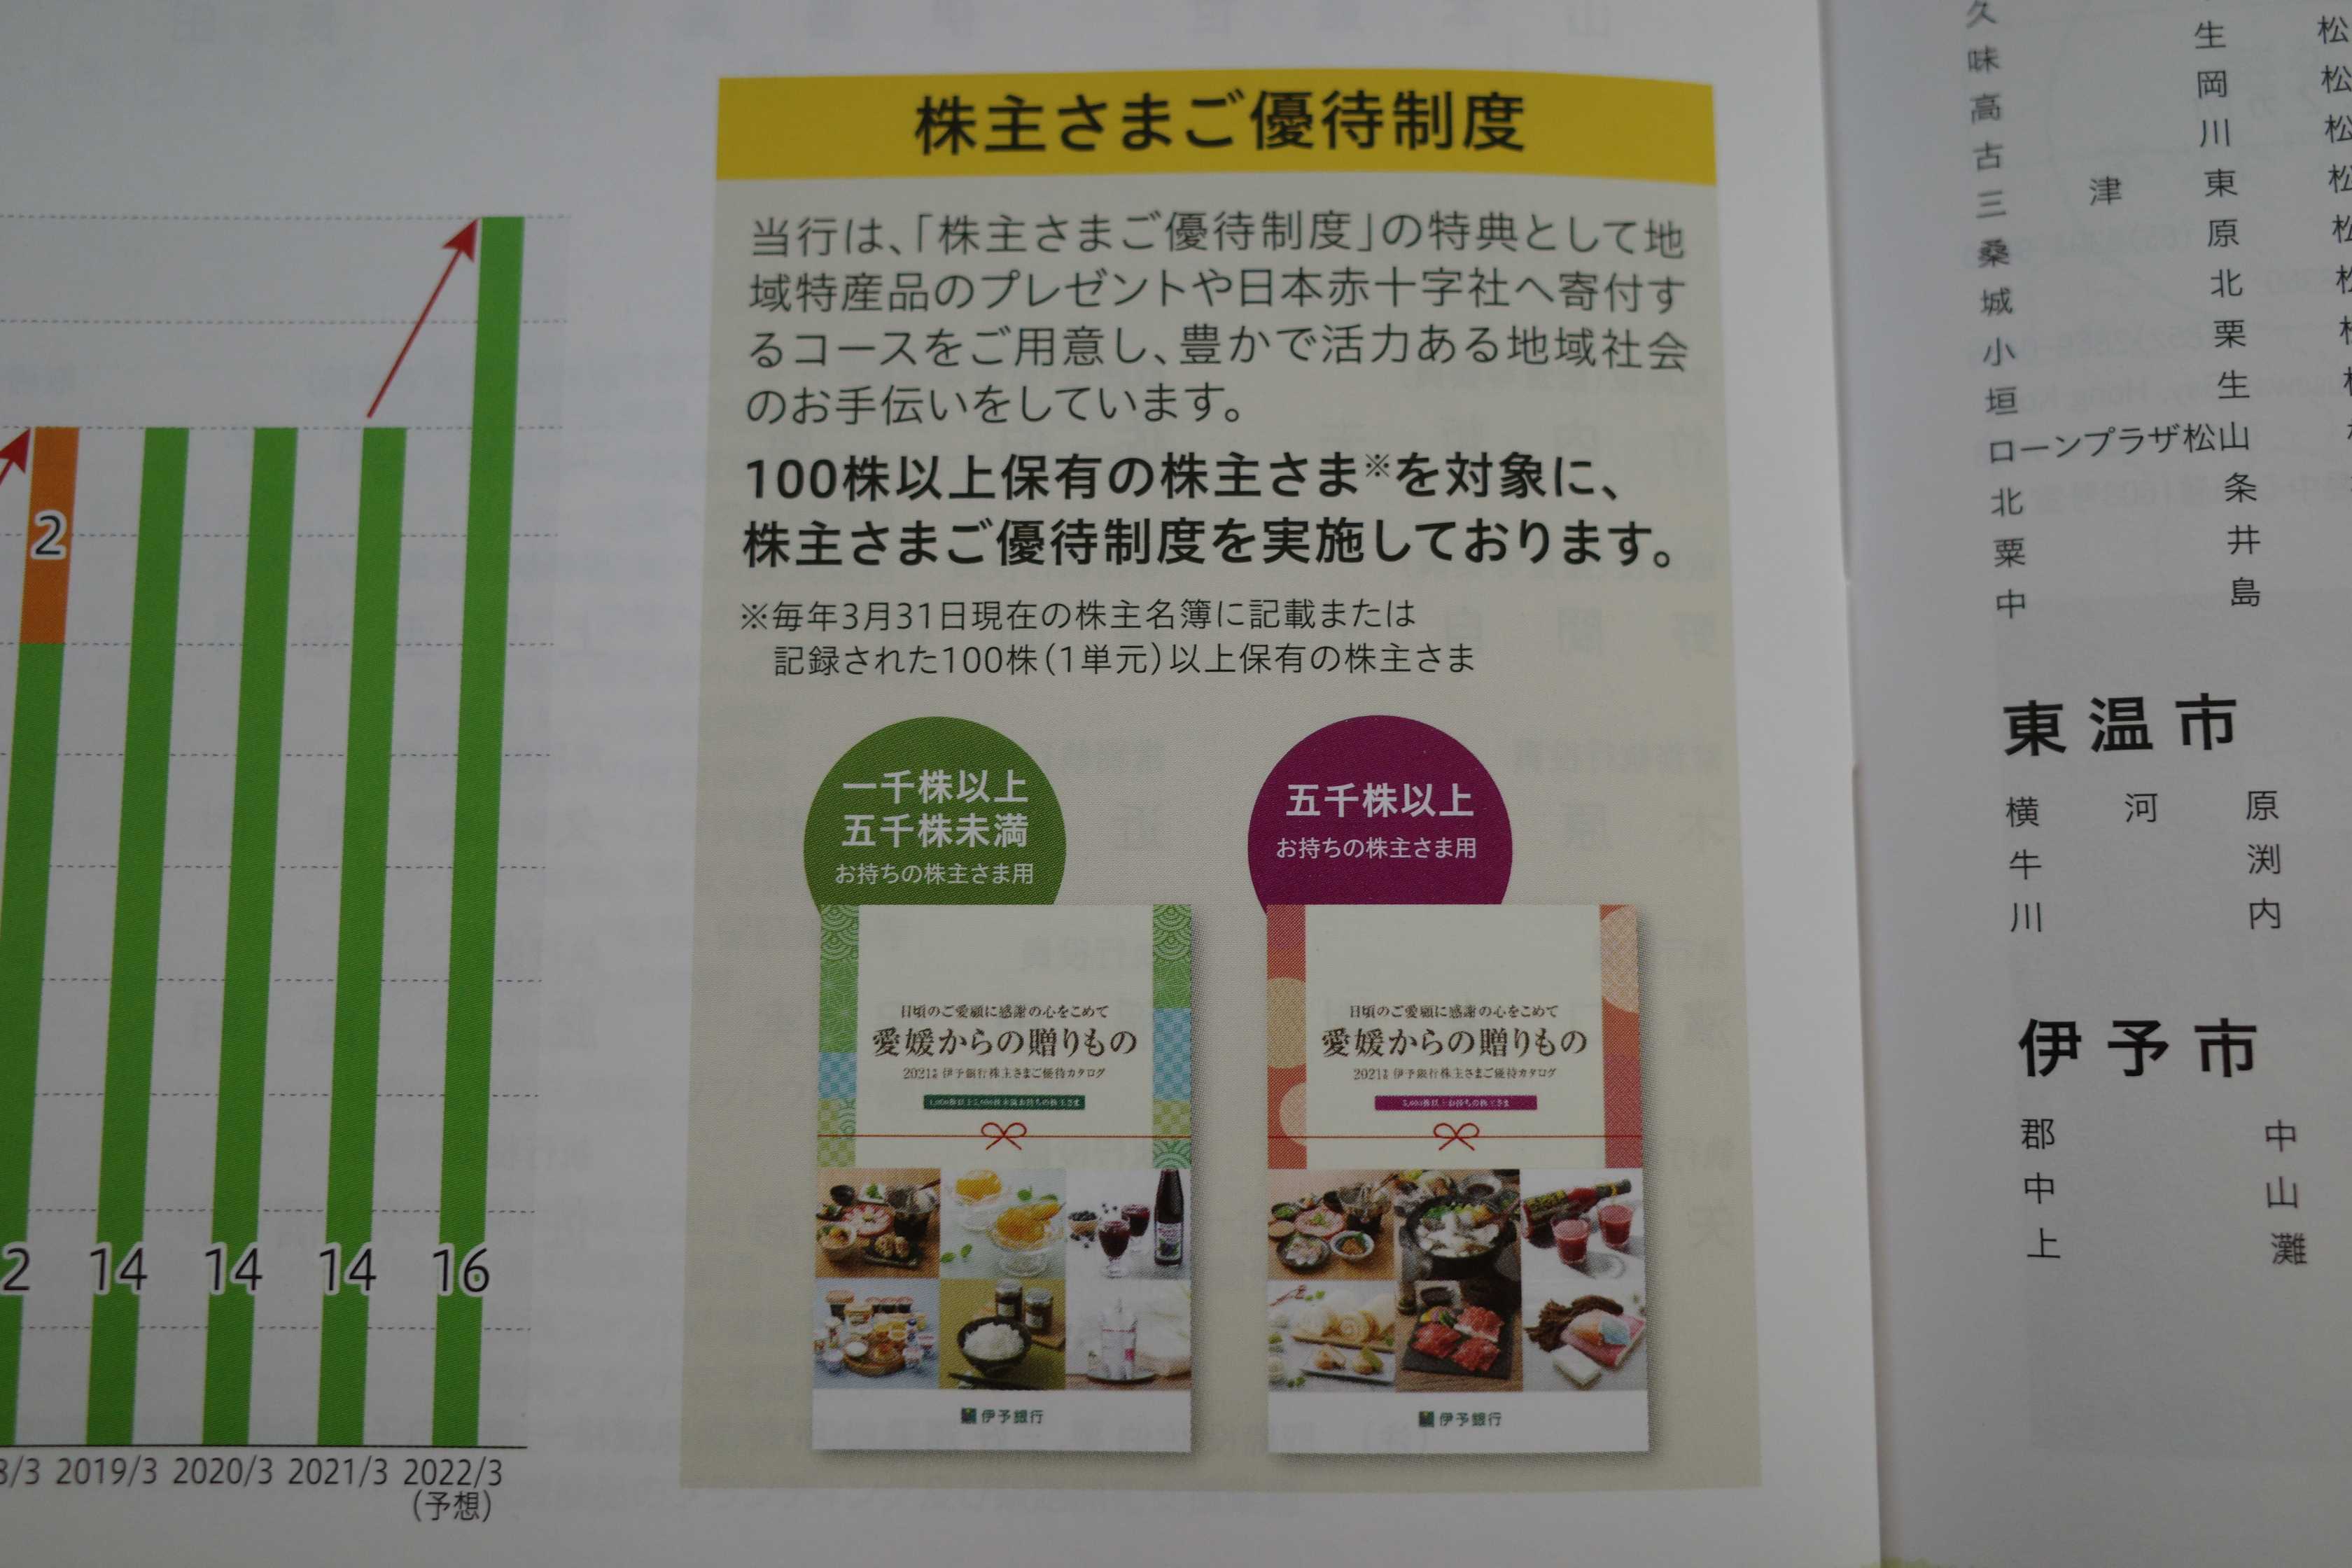
さて今日は、 2026~27主力株概況シリーズ です。28位 5830 いよぎんホールディングス (東P、3月優待) ◎ PF時価総額28位の上位銘柄は、愛媛から瀬戸内へ展開し、資金量四国1位のいよぎんホールディングスです。元々は2018年に163位で出ていたのですが、2021年11月に優待MAXとなる5000株まで買い増しをし、その後の地銀株再評価の流れに乗って株価が急騰したため、大きく順位を上げ今シーズンは早くもここで出てきました。 現在の株価は3830円、時価総額12007億円、PBR1.26、自己資本比率は9.2%(国内15.53%)と地銀トップクラス、今期予想PER14.21、配当利回り2.1%(80円)、総合利回り2.2%(80+5=85円)で、優待は「1年以上の継続保有を条件として」100株保有で今治タオル、1000株保有で5000円相当の愛媛県特産品(カタログより選択)などです。 ちなみに100株優待品は以下の通りです。 さて私はいつも言っていますが、 地方銀行の優待カタログと言うのは、その土地土地のオリジナルの名産品がぎっしりと詰め込まれていて、本当に素晴らしい所が多い んですね。そしてここいよぎんHDのものも間違いなく超一級品です。具体的に見てみましょう。 私は「ゼリーの様な食感」で有名なみかんである「紅まどんな」を選択することが多いです。何故なら滅茶苦茶に美味しいからです。 プルプルでうんめー。 後、こないだはマンゴーを選んだのですが、これまた旨かったです。 もう、この濃い色を見ただけで美味しそうだなって直感で思うよね。↓ 甘くてジューシーでみずみずしい。太陽そのままの味がする。 地方銀行株は、ここいよぎんHDが典型例ですが、独自性があって魅力的な優待株の宝庫です。 そのため私は現在、 優待地銀株バルクプロジェクト2026 を継続しているわけですが、ここはその大切な上位構成銘柄の1つとなっています。ちなみにいよぎんの魅力をここであらためてまとめておくと 自己資本比率と保有有価証券の含み益が地銀トップクラス であることです。 さてそんな地銀界最強の一角であるいよぎんHDですが、愛媛県内2位の 8541愛媛銀行 と2026年7月24日に経営統合で基本合意し、2027年4月1日を目処に統合する予定となりました。いよぎんHDを完全親会社、愛媛銀行を完全子会社とする株式交換方式で、愛媛銀行は上場廃止となります。統合後は「シングルプラットフォーム・マルチブランド」(2バンク体制)を採用し、伊予銀行と愛媛銀行の両ブランドを維持することとなります。 統合後の新会社は預金シェアと貸出金シェアで50%超、メインバンクシェア70%超と完全に「愛媛県を支配する大悪魔的な存在」となります。県内1位&2位の大合併なので、これで貸出金利競争もほぼなくなるでしょうし、これは滅茶苦茶儲かることになる予感がしています。 更に言うと、両行は元々シップファイナンス(海運事業者や船主が新しい船を造ったり、中古船を買ったりするために、銀行などの金融機関から多額の資金を借り入れる仕組みのこと)が最大の強みだったわけですが、伊予銀行は国内融資残高3位(世界10位前後)、愛媛銀行は12位(世界37位前後)でした。 今回の経営統合により合算で瀬戸内圏のほぼ全ての船主をカバーできる規模になり、リプレース・大型化需要(日本全体で年間1.5〜2兆円規模が20〜30年続くと見られる)に対応しやすくなります。今回の統合の「裏の目的」の1つがこれだったのかな?という感じも個人的にはしています。 このように「地銀界トップクラス」の総合戦闘力を誇り、かつ「未来もピカピカに超明るい」いよぎんHDを、これからも業績推移をしっかりと見ながらご機嫌でホールド継続の予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 10, 2026
閲覧総数 2045
-
20

速報、7代目絶対基準優待バリュー株にスターゼンが就任(2026~27主力株概況14位)。
さて今日は当ブログ一番人気の 2026~27主力株概況シリーズ です。14位 8043 スターゼン(東P、3月優待) ◎◎ PF時価総額14位の準主力株は、食肉卸首位で全国に販売網を持つスターゼンです。2017シーズンに50位でシリーズに初登場して以来ずっと上位に鎮座し続けている実力派銘柄ですが、後述する理由により今シーズンは大きく順位を上げて早くもここで出てきました。 現在の株価は1282円、時価総額751億円、PBR0.77、自己資本比率は47.4%、今期予想PER8.64、配当利回り3.9%(50円)、総合利回り4.3%(50+5=55円)で、優待は3月株主に200株保有で1000円相当のマックカード、600株保有で3000円相当、1000株保有で6000円相当、6000株保有で12000円相当の自社製品です。 今日は過去の6000株優待品の実例を2つ見ておきましょう。 1番目はさつまビーフ「サーロインステーキ」190グラム×3枚(冷凍)です。 私は毎回、グリルで脂を落として、ヘルシーに戴いています。 2番目は、さつまビーフ肩ロース すき焼き用600グラムです。 サシが綺麗だなあ。。。 さて前述したとおり、スターゼンは指標的にも割安ですし、中長期でみるとマイルドながら着実な成長力もありますし、総合利回りもまずまず出ていますし、万年不人気ではありますが非常に良い銘柄と思います。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 優待族&バリュー投資家の「2足の草鞋(わらじ)」を履く私の視点から見ると、「スターゼンはちょっと過小評価に過ぎるんじゃないかなあ?」というのが率直な感想です。 着実に成長している(クオリティ株)&指標的に分かりやすく安い(バリュー株)の2つのファクターを同時に高レベルで満たしているからです。過去の経験上、こういった銘柄では時間はかかっても勝てることが多いんですね。 また最近のスターゼンは、「DOE3%目標&自己株式取得」など株主還元姿勢を強めており、それによって株価が下がりにくくなっているのも凄くいいと思います。(上記データはスターゼン2026年3月期決算説明会資料より引用) ちなみにスターゼンの業績好調の理由ですが、下記の2つが大きいと個人的には考えています。1. ライフスタイルの変化で日本人が以前よりお肉をたくさん食べるようになったこと。具体例を1つ挙げると外食の王様である 2702日本マクドナルドホールディングス の既存店月次推移は2023年以降「概ねずっとプラス」となっている。 ちなみにスターゼンは、その日本マクドナルドのビーフパティ専用工場として 千葉工場 を持っているのですが、旧Xの生成AIであるGrokによると、ここが「国内最大のビーフパティ工場」だそうです。また「1971年の日本マクドナルド銀座 1 号店の オープンと同時にビーフパティの納品を開始し、 現在に至るまで継続」しているとのことで、スターゼンと日本マクドの深いつながりを感じます。2. この数年急速に進むインフレで食料品の価格が高騰しており、それがスターゼンにプラスに働いていること。 ま、いずれにせよ、今の株価位置のスターゼンには「旨味がたっぷり」あると思います。PF最上位の一角で戦って当然の総合戦闘力抜群の銘柄ですね。 、、、ということで、私は「今のスターゼンには、ワイの保有全785銘柄を俯瞰する上での総合司令塔を務めるだけの十分な力がある」と判断し、 7代目絶対基準優待バリュー株 に新たに任命しました。ちなみに、 絶対基準優待バリュー株の定義 に関しては上記のリンクからご覧下さい。 なお、6代目だった 6623愛知電機 は、あまりにも良い銘柄過ぎて超主力株に出世してしまったせいで、卒業&お役御免となったことを、遅くなりましたがここで報告しておきます。 今後PF上位進出を目指す全ての銘柄は、「スターゼンよりも優れた銘柄なのか?」を厳しく問われ、そこをクリアした子のみが準主力以上に昇進できるということになります。ポートフォリオの「新たな心臓部」に就任した司令塔のスターゼンを、これまで以上に愛でながら楽しくホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の宇宙ステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Jul 16, 2026
閲覧総数 4860
-
21
2024~26PF概況191位、高田機工。
さて今日は2024~26PF概況シリーズです。191位 5923 高田機工 (東S、3月優待) ◎ PF191位は、関西地盤の中堅橋梁・鉄骨メーカーの高田機工です。 現在の株価は1187円、時価総額80億円、PBR0.33、自己資本比率は72.5%と良好、今期予想PER49.67、配当利回り4.2%(50円)、総合利回り4.8%(50+6.7=56.7円)で、優待は300株保有で2000円相当、1000株保有で5000円相当のクオカードです。 盤面はマニアックですが、結構カッコいいです。 、、、さて少し昔のことになってしまいましたが、高田機工は2017年に株主数不足で旧東証1部陥落の危機に陥っており、ブログでは当時非公開としていましたが、実は株主数対策の優待新設狙いで大きく買って超主力株に据えて勝負に出ていました。 ただ会社側は結局は、「購入は1人100株限定という条件付きの40000株の立会外分売」という荒業で「みなし株主数」を増やしてこのピンチを辛うじて凌ぎ切り、旧東証1部の地位を何とか維持しました。 私は狙いが不発に終わったため、泣きながら負けを認め持ち株の3分の2以上を売却したのですが、その後「万年超不人気株」の宿命で単元株主数が1999人(2018年3月期)と再びボーダーラインの2000人を割り込んできたこと、また指標的に全市場を広く見渡してもトップレベルに割安な水準であったことから、持ち株の一部を残し勝負を継続としました。 そして株主優待制度の導入を死ぬほど嫌がっていた高田機工がついに「根負け」したように優待新設に踏み切ったことから、「色々あったけど、これで本当に終わりだな。」と考えて勝負を終えました。その後はウォッチ用に1500株のみを保有継続としています。 高田機工は、 資産バリュー株として見た場合の割安さは依然として日本市場トップクラス ですし、優待廃止がない限り、残りの株はこのまま楽しくホールドして応援していく予定です。
Sep 12, 2026
閲覧総数 1885
-
22
2024~26PF概況189位、興研。
さて今日は2024~26PF概況シリーズです。 189位 7963 興研 (東S、6月優待) ◎ PF時価総額189位は、防塵・防毒マスク2大メーカーの一つで防衛省向けを独占供給する興研です。 現在の株価は1802円、時価総額92億円、PBR0.63、自己資本比率63.4%、今期予想PER10.51、配当利回り1.9%(35円)、総合利回り2.4%(35+8=43円)で、優待は 1000株保有で自社製品(マスク)優先購入割引券(30%・100%割引、ただし1年以上継続して保有した株主のみ) などです。 私が過去に頂いたブツを見ておきましょう。 ガチの本格派のやつです。↓ さて興研は、戦争・自然災害・大きな伝染病等の想定外の出来事が起こった時に、全体株価が暴落しても逆に興研の株価は急騰するという VIX指数(恐怖指数) 的な値動きをする銘柄です。 ナシーム・ニコラス・タレブ の言う、「反脆さ(はんもろさ)」 を持っているのが大きな魅力 です。 実際過去の値動きを見ても、新型コロナウイルスの世界的な流行が初めて確認された2020年1月に株価が大暴騰したのは記憶に新しいですし、それ以外でも東日本大震災後や北朝鮮情勢がきな臭くなった時などにも大きく上昇しています。そのため、 ポートフォリオの一部に「興研的な銘柄」が入っていることはリスク管理上極めて重要 なことであると考えています。(上記データはSBI証券より引用) また現在の日本では「防衛力の大強化」が主要な国策となっており、防塵・防毒マスク2大メーカーの一つで防衛省向けを独占供給している興研には、「国防関連銘柄」としての側面があることも魅力の1つです。 このように多彩な「反脆さ」を持つ興研を、これからもポートフォリオ上位の一角として楽しくホールドしながら応援していく予定です。
Sep 9, 2026
閲覧総数 1737
-
23
2026~27主力株概況1位、韓国造船海洋。
さて本日より、当ブログの看板である 2026~27主力株概況シリーズ を始めます。 初めにお断りしておきますが、このシリーズは積極的な情報発信をすることを通して、継続的に学び続けながら、自分が投資家として少しでも 半歩でも成長することを目的として書いているだけのものです。人間はインプットだけ・溜め込むだけでは決してうまくいきません。適切なアウトプット・波動砲発射があって初めて1ミリでも1センチでも身長が伸びるものです。我々は「そういう風に出来ている」んですね。 そのため、読者の皆様方がこのシリーズを見て売買をし、儲かっても、そして損をしても私は一切の責任を負いません。投資は100.0%自己責任で行って下さるようお願い致します。誰にも投げていないし、ただひたすら自分との真剣勝負をしているだけです。 それではまず最初に必ず下記の免責事項を御読み下さい。そして納得できない方はここまでで立ち去り、今後当ブログ及び私のツイッターアカウントへの御訪問は一切、恒久的にお控えください。尚、この免責事項は2026~27主力株概況シリーズの全体に対して適用されます。御了承下さい。 2026~27主力株概況シリーズ 免責事項 当 2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての1つ上のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちてはいないか、「目の死んだ魚」になっていないか、などを多角的に検討する目的で書いているものです。 記事内容は一般的に入手可能な公開情報(ただし登場各社IRへの蛇の様にしつこくて執念深い、独自の突撃取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。 また市場と個別銘柄の未来がどうなるかは最終的には誰にも分からないため、記事内容の正確性は保証しません。私は「未来を見通せる魔法の水晶玉」を残念ながら持ち合わせてはおりません。 そのため当シリーズ内の情報に基づいて投資を行い、損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。 そしてここから先に広がる膨大な 2026~27主力株概況シリーズは 純度100%の私のポジショントーク大ワールド でもあります。私がポッケの小銭入れにしまってある100円玉で自分が買える限界までパンパンに買い込んだ銘柄達がただひたすらにずらっと並んだセットリストになっているのです。 そして私は割と文章力がある方のタイプです。なので、このシリーズを継続して摂取していると、無自覚の内に私の「ミラクル蟻地獄ワールド」に引き込まれ、影響を受け、最終的には同化してしまう危険性があります。当ブログの取り扱いには十二分に御注意ください。 いいですか、これが最後のチャンスです。読むのをやめるなら、引き返すならここまでです。 よろしいでしょうか? ちゃんと警告しましたよ。 それではここから先に続く日記へは、上記の免責事項に完全に120%ご納得頂けた方のみがお進み下さい。。。。。。 、、、お待たせいたしました。 それでは2年ぶりの新作となる 2026~27主力株概況シリーズ いよいよ新章スタートです。 1位 009544 韓国造船海洋(KOSPI、非優待) ◎◎◎ PF時価総額1位の幕内最高主力株は、HD現代の造船中間持株会社である韓国造船海洋(HD Korea Shipbuiding & Offshore Engineering)です。前回の2024~26シーズンに続き、幕内TOPの地位を悠然と維持して今回もここで出てきました。(上記データは会社ホームページより引用) 下記の通り、親であるHD現代の下に韓国造船海洋があり、その下に現代重工業、現代三湖(サムホ)重工業などがぶら下がっているという構造です。(上記データはGrok4と私が壁打ちしながら作成) その詳細は以下の通りです。稼ぎ頭は日本で言えば7011三菱重工業のような立ち位置にいる超大企業のHD現代重工業ですが、HD現代マリンエンジンもこのところ急速に稼ぐようになってきています。(上記データはGrok4と私が壁打ちしながら作成) 2026年5月17日現在の株価は416.000KRW(大韓民国ウォン)、時価総額31.0兆KRW、PBR2.32、自己資本比率は31.97%、今期予想PER9.08、予想配当利回り3.5%(15.304KRW)で、優待はもちろんありません。ここは優待天国の日本株市場ではなく海を渡ってお隣の韓国市場に上場している銘柄ですからね。(データはSBI証券の「銘柄サマリー」から引用) さて私が韓国造船海洋を超主力に立てて戦っている理由は以下の通りです。1. 現在造船業界は「スーパーサイクル(受注好調期)」に入ったと考えられていること。また以前のスーパーサイクルは2~3年程度の短期のものが多かったが、今回はそれが造船業界の「環境規制と新しい船種の出現」によって10年以上続く「メガ・スーパーサイクル」となる可能性があること。そして投資家としてこのビッグウェーブに絶対に乗りたい、ポッケを金貨でパンパンにしたいと考えたこと。 ちなみに「造船業界のスーパーサイクルの未来予想図」は以下となります。2024年から2035年くらいまで、今後10年くらいの大活況が予想されています。Golden Pineによる解説を見ると、 第一次世界大戦以来、造船サイクルは 20 ~ 30 年続き、通常は同じ長さの耐用年数を持つ船舶の更新サイクルによって推進されてきました。世界の船舶納入量の最後のピークは 2011 年に発生し、その結果、現在では退役年齢に近づいている船舶がますます増えています。現在、運航されている船舶の約 53% が艦齢 20 年以上です。 2030 年までに、この数字は 70% に達すると予想されます。この傾向は今後も車両更新の需要を促進すると考えられます。一方で、国際海事機関(IMO)の2030年の二酸化炭素排出削減目標により、古くてエネルギー効率の低い船舶の置き換えがさらに加速しています。大手海運会社は造船所の生産能力が逼迫していることを認識しており、2030年までの環境要件を満たすためにクリーンエネルギー船を先行発注し始めている。 ということです。要は 「環境規制と古い船の代替需要」の2つが同時に重なるので、それで巨大なスーパーサイクルが発生すると予測されている ということですね。(上記データはGolden Pineより引用) またこの点に関して、世界最大の造船会社であるHD現代重工業の主要外注製作会社である現代ヒムズ代表の崔志溶(チェ・ジヨン)さんも2024年1月9日の 「毎日経済」のインタビュー で以下の様に述べています。 「かつて造船業のスーパーサイクルが2~3年間船舶発注が集中するものだったとすれば、最近は好況水準の発注が10年以上続く可能性が高く、はるかに大きなスーパーサイクルが到来しました。」「市場調査業者クラークソンによれば2022年末基準で船齢20年を越えた船舶が貨物船は58%、タンカー34%、その他船舶47%に達し、早い時期に交替しなければならない船舶の需要が大きくなった」「さらに大きな好況の理由は既存船舶の環境にやさしい船舶転換時期が早まり、捕集された二酸化炭素を液化して貯蔵場所に運送する液化二酸化炭素(LCC2)運搬船の発注が持続的に増加するものと予想され中長期造船業の展望が明るい」 ちなみに日本造船工業会のプレゼンテーション資料を見ても同じような図表があります。(上記データは日本造船工業会のプレゼンテーション資料より引用)2. それでは造船業界のこれからの未来の10年がとても明るいと仮定して、じゃあ何で韓国造船海洋を選んだか?ですが、1番はここが韓国造船業界でシェア1位だからです。 また同時にサムスン重工業、ハンファオーシャンを含めた「韓国造船ビッグ3」の中で韓国造船海洋が一番指標的に割安であることも重視しました。自分は「原始的バリュー投資家」ですからね。要は「一番デカいのに一番割安なのはおかしい」という「永遠の3歳児投資家」としての極めてシンプルな判断です。 ちなみに造船業界世界トップは中国船舶集団(CSSC)ですが、中国は社会主義国であり投資家保護の観点から大きな不安があるので選びませんでした。(上記データはGrok4と私が壁打ちしながら作成)(上記データはGrok4と私が壁打ちしながら作成)3. 実際に2023年12月期以降の数年で韓国造船海洋の利益が急増していること。 以下はSBI証券の「財務詳細」からの引用ですが、2023年12月期に純利益221.711.002.000KRW(約244億円、1KRW=0.11円で換算)と長年の暗いトンネルを抜けて、ようやく黒字転換しました。そしてその後は「造船スーパーサイクル」の神風に乗ってどんどんと利益を伸ばしています。(上記データはSBI証券より引用) また5月7日に発表になった2026年1Qを見ても、絶好調が続いています。更に受注残高も過去最高水準であり船価の高止まりも考慮すると、引き続き2028~29年あたりまでの高収益もほぼ見えている状況です。4. 元々ここに投資することになった源流アイデアは 「日本から1年遅れで船価上昇後の受注船の建造が始まることによって、利益と株価があれよあれよという間に急伸していく」 というものでした。 その根拠となったのが実際に日本で2023年に起こった 7014名村造船所 の利益と株価の急騰でした。名村の爆騰がちょうど1年遅れで2024年の韓国造船海洋でも再現されるだろうと考えたのです。まるで 「タイムマシンに乗って、現代の日本から1年前の韓国に記憶を保持したまま降り立った、千載一遇の大チャンス」 と感じたんですね。 なので赤子の如く単純に考えると、 「名村造船の過去1年間の株価推移が、今後1年間の韓国造船海洋の株価推移の未来予想図として使える」 ということになります。 それでは最後に名村造船所の過去1年間の株価推移を見ておきましょう。造船銘柄の常で異常に値動きが荒いですが、約2000円から4000円超とほぼ2倍に上昇しています。おや、ということは、、、、?(上記データはSBI証券より引用) 以上、投資家としての未来を造船業界のメガ・スーパーサイクルの継続と韓国造船海洋の更なる飛躍に賭け、「みきまる史上最大の大航海決戦」が続いていきます。 、、、以下に参考となる関連記事をまとめておきます。 日本人投資家から見た、韓国市場と韓国社会 韓国株市場と韓国造船海洋の立ち位置 韓国造船海洋の株価推移はなぜ軟調なのだろうか?2026~27主力株概況シリーズ 免責事項当シリーズは、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
May 17, 2026
閲覧総数 6512
-
24

2026~27主力株概況6位、リオン。
さて今日は当ブログ1番人気の2026~27主力株概況シリーズです。フレッシュな銘柄がやって参りました。!!! 6位 6823 リオン (東P、3月優待) ◎◎◎ 保有全780銘柄中でPF時価総額6位の主力株は、補聴器は系列店が強く国内首位、そしていつの間にか 半導体向け液中微粒子計測器が世界2強にまで成長して稼ぎ頭 となっているリオンです。ランキング赤丸急上昇でTOP10内に一気に食い込んできました。 営業利益で見ると、微粒子計測器事業が2391百万円と既に祖業である医療機器事業の1236万円を軽く追い越していて文字通りの「大黒柱」となっています。「リオン=補聴器の会社」という先入観があったので、ちょっとびっくりしますね。↓(上記データは2026年3月期リオン決算説明会資料より引用) ちなみにリオンを大きく買った理由ですが、世間一般はもちろん株クラの中でも 「リオンは微粒子計測器事業が稼ぎ頭の隠れ半導体銘柄である。」 ということがまだ十分に株価に織り込まれていなくてそこにチャンスがあると考えたからです。 今のマーケットには「半導体関連でなければ株ではない」くらいの勢いがあります。でも自分はバリュー投資家なので指標的に既にエベレストよりも激高な所には全く手が出ません。でもリオンだったら「今の所 グレアムミックス係数が22.5以下 で、バリューの範疇」なので何とか買える。そういう思考でここに白羽の矢を立てたということです。そして何とか今の半導体狂乱相場のおこぼれをちょっとだけでも貰おうと思ったのです。名付けて、 小銭はこちらへ投資法 ですね。 さてそんな小粋なリオンの現在の株価は3535円、時価総額436億円、PBR1.25、自己資本比率は83.2%で有利子負債は0と鉄壁、今期予想PER12.63、配当利回り2.6%(90円)、総合利回り2.8%(90+5+5=100円)で、優待は100株保有で500円相当のジェフグルメカード+ 10%割引になる自社補聴器購入割引券(ヤフオク平均落札価格500円)などです。 リオンは前述の通り微粒子計測器事業が「稼ぎ頭&大きく成長」しており極めて魅力的に感じます。世界的なAI・データセンター需要が活発なのが主因で、液中微粒子計は薬液・超純水の清浄度管理に不可欠なので、少なくともここから数年は間違いなく伸びそうです。「半導体関連で着実に成長しそうなのに、その割に安い」のがいいですね。↓(上記データは2026年3月期リオン決算説明会資料より引用)(上記データは2026年3月期リオン決算説明会資料より引用) ちなみに「半導体向け液中微粒子計測器」の世界2強は日本のリオンとアメリカのPMSで、半導体の製造工程(超純水や各種薬液の管理など)に不可欠な最高峰のナノレベル計測技術を競い合うグローバルなライバル関係にあります。ただ住み分けが出来ているようで、リオンの優位性が急に揺らぐことはなさそうです。(上記データはGrok4と壁打ちしながら私が作成) また今回フォーカスした微粒子計測器事業だけでなく、祖業である医療機器事業も安定、このところ急伸中の環境機器事業も堅調であり、実は、 リオンは「3本柱すべてが好調」の「隠れ3冠王」状態 です。(上記データは2026年3月期リオン決算説明会資料より引用)(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 業績と株価推移によっては更にどかんと買い増ししたい気もしますね。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Jun 14, 2026
閲覧総数 6028
-
25

2026~27主力株概況10位、カーリット。
さて今日は2026~27主力株概況シリーズです。またもやフレッシュな銘柄が成層圏TOP10にロケットの様に飛び込んできました。! 10位 4275 カーリット (東P、3月優待) ◎◎◎~∞ PF時価総額10位の準主力株は、化薬、化学品など電気系化学を多角展開するカーリットです。今回史上初のポートフォリオTOP10入賞を果たしてきました。 現在の株価は2570円、時価総額590億円、PBR1.45、自己資本比率は69.0%と良好、今期予想PER18.90、配当利回り1.6%(42円)、総合利回り1.8%(42+5=47円)で、優待は100株保有で500円相当のジェフグルメカードなどです。以前はUCギフトカードでしたが変更になりました。 写真が間に合っていないので過去の優待を参考資料として貼っておきます。↓ さて日本は大きく変化する国際情勢の中で、近年防衛予算を一気に増やしてきています。2025年度にはGDP2%目標を前倒しで達成しました。これは同盟国である米国の強い要請や近隣に中国・北朝鮮と言う軍事大国があるという地理的特性などによるものです。かつてGDP1%突破で大騒ぎしていた時代もあった訳なので隔世の感がありますね。(上記データは私が指示してGrok4が作成) 私はそういう日本の防衛予算がどんどんと増強され続ける現状を横目で見ながら、「投資家として、この流れにしっかりと乗るチャンスがどこかにないだろうか?」とずっと考え続けてきました。 そして「あーでもない、こーでもない」と思索を巡らす中で、 防衛用のミサイルの固体推進薬原料となる過塩素酸アンモニウム(AP :Ammonium Perchlorate)を日本国内で唯一生産し、シェア100%を誇るカーリット に白羽の矢を立てました。国防にとっての「超重要物資」のため輸入品に頼るわけにはいかず、そのため利益率が高くて 「経済的な堀(economic moat)」 があるのが良いと考えたのです。(上記データは私が指示してGrok4が作成) ちなみに、過塩素酸アンモニウム(AP)は、ミサイルが「固体でシンプルに、でも強力に飛ぶ」ことを可能にする最も重要な原料の一つです。↓ ここを選んだ理由ですが、日本の平和と安全を守りしっかり防衛するには当然に高い応戦・反撃能力が必須であり、そのためには弾薬が要ります。そして弾薬にはカーリットの過塩素酸アンモニウムが必ず必要になるからです。美しい3段論法ですね。↓(上記データはカーリット2026年3月期決算説明資料より引用) そして実際、カーリットは今後急増が予想される需要を満たすために現在80億円をかけて2027年度完成予定の「防衛用固体推進薬製造設備」工場を作っています。年間の売上高が400億円弱のカーリットにとっては決して小さくない、いやむしろかなり大きな投資になります。いやあ、攻めてますね。。。(上記データはカーリット2026年3月期決算説明資料より引用) 、、、ところがですね。 このカーリットにとって大きな金額である80億円、なんといつの間にか2023年10月に施工されていた 「防衛生産基盤強化法」によって国が必要な経費を太っ腹に全部支払ってくれる というのです。!(上記データは私が指示してGrok4が作成)(上記データは私が指示してGrok4が作成) 「ほんとかよ、そんなに美味しい話が世の中にあるのかよ?」と疑わしく思いますよね。でもカーリットのIR資料の片隅にちゃんとコソっと書いてあるのです。具体的に見ていきましょう。 2026年3月期決算説明会資料の末尾の質疑応答コーナーに、 「現在進めている防衛用固体推進薬製造設備の工事費用は防衛省からの初度費(新生産ライン立ち上げ時の初期費用支援)によって充当される計画です。」 としっかり書いてあります。(上記データはカーリット2026年3月期決算説明資料より引用) 「初度費は2028年度に受け取る予定であり、会計上は2028年度に売上・利益計上される予定」とあります。ということは、これからカーリットを2年間くらいのんびりホールドしていれば報われる可能性が高そうに思いますね。(上記データはカーリット2026年3月期決算説明資料より引用) 更にその美味しい 初度費の「更なるお替りGET」の可能性 にも触れられています。 「国策に売り無し」の格言通りで、これはカーリットの未来はピカピカ✨に明るそう ですね。! (上記データはカーリット2026年3月期決算説明資料より引用) ちなみにこの80億円の初度費ですが、2025年度の防衛予算で計上されたようで、2025年12月に公的確認されています。(上記データは私が指示してGrok4が作成) 、、、ということで、私はカーリットを大きく買い増ししたのでした。日本の防衛力増強の追い風を全面的に享受できる銘柄であり、2~5年くらいの中長期視点で見た場合には抜群にいいんじゃないかな?と個人的には考えています。 ただ逆に言うと、APが業績に本格貢献してくるのは2028年以降であり、1~2年の短期視点で大きな株価上昇を求めるのは酷な銘柄であるとも思います。ワイの投資哲学の根幹である 迂回戦略 に沿った選択という事ですね。 ちなみに生成AIのGrok4と壁打ちしながらカーリットの将来の業績を予想してみたものが下記となります。2027年3月期の業績はボトリング設備更新の一時的影響で減益となる見込みで、その後にジワジワと良くなっていくというイメージになります。なのでワーストシナリオだと来年にかけてPER10倍として株価1200円くらいまでの下落はあり得るだろうと考えています。(上記データは私が指示してGrok4が作成) 、、、次に少し違う視点から言うと、今後の日本が実際に反撃能力を使わなくてはならない様な大規模紛争状態に陥った場合には、カーリットの工場はフル回転となり業績は上記の想定以上に大きく伸びることになると思います。つまり 日本の国家危機時に、逆に切なくも激しく輝く銘柄 であるということです。 なので、 ナシーム・ニコラス・タレブの言う「反脆さ」を持った銘柄 であるという言い方もできると思いますし、タレブの盟友の スピッツナーゲル流に言うと、テールリスクヘッジ(極端な市場下落に対する保護)に適したブラックスワン・プロテクション・プロトコルに適う銘柄 であるとも感じています。 総合的に考えると、ポートフォリオの最上位の一角にいて何ら不思議ではない、いやむしろ是非長期滞在して欲しい抜群に魅力的な銘柄と言う評価ですね。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Jul 5, 2026
閲覧総数 6724
-
26

優待地銀株バルクプロジェクト2026年お盆編。
さて、魅力的な優待のついた地方銀行株を全て買ってコレクションしようという、優待族ならではの遊び心といたずら心に満ちた 優待地銀株バルクプロジェクト ですが、本日はその1年半ぶりとなる2026年お盆最新版をお届けします。 尚、始めに説明しておくと、この企画は優待が「定期預金の金利優遇」のみのところは優待族的にはほぼ無価値と言うことで原則対象外となっています。あくまで地元特産品カタログやギフトカードなどの戦闘力のある優待制度があるところのみを狙ったプロジェクトとなります。 そして2020年3月、今から6年半前にこのプロジェクトを始めた理由は以下の通りでした。0. まず大前提として、長く続く国の超低金利政策により各銀行は収益基盤を削られている。更に悪いことに地方銀行は元々数が多かった上に各地域の人口減もあり将来の成長が全く見込めず、むしろ売上高も利益も右肩下がりの「限界集落」の様な過酷な状況に置かれている。1. そのため地銀株は今の株式市場では「最低最悪の不人気業種」となっており、名前を聞いただけで多くの投資家が眉をひそめるような状況である。 誰も話題にすることがない、誰からも関心を持たれない、誰も資金を投入しない、「3無」の状態に陥っており、0.1倍台、0.2倍台という極端な低PBR水準にまで売り込まれ打ち捨てられた銘柄群が、浜辺に打ち上げられたアザラシの如くにゴロゴロと転がっている。2. 歴史的に見て、低PBR銘柄群への投資は報われてきた。 この数年は「バリュー投資冬の時代」が続き全くパフォーマンスは冴えないが、マーケットでは「有効な手法と言うのは常に移ろっていく」ものである。 そしてその手法が馬鹿にされ嘲笑され、多くの投資家に見捨てられた時が「陰の極」だったということも良くあることである。そのため、今後バリュー投資手法が息を吹き返し、更に金利水準の上昇があった場合には、「ダブルスープの恩恵」が地銀株に降り注ぐ可能性がある。3. 地銀各行は、店舗統廃合や顧客に課す各手数料の大幅アップなどの「なりふり構わない」経営改善策を必死に続けており、その効果がついに出て業績が劇的に改善しているところが多い。 実は個人的にはそのせいで大変な迷惑を被っているのだが、逆に言うとそれは「各地銀が着実に利益構造を改善している」ことの裏返しでもある。4. 地銀株はどこも「各地方を代表する優良企業」であり、長年の企業活動により地元に深く食い込んでいる。そのため、各銀行の「地域特産品満載の優待カタログ」は内容にオリジナリティがあって同時に非常にクオリティが高いところが多く、優待族的には垂涎ものである。5. そうは言っても、「地銀株は全体として未来が明るくない」のは間違いない。なのでどこか1社を「決め打ち」して戦うのはリスキー過ぎる。そうではなく、魅力的な優待が付いた地銀株を総ざらいしてガボッと地引網で買い集め、全国各地の貴重な郷土品優待を楽しみながらそれらを「一つの塊」として戦うのがベストな投資アイデアである。 以上でした。 まずはプロジェクトスタート時の2020年3月の初代セットリストを見ておきましょう。全部で27銘柄で時価総額約1000万円での嵐の船出でした。当時はコロナショック真っただ中だったこともあり、ほとんどプラスになっている子がいない、赤字だらけの地獄のゲロゲロマイナススタートとなりました。 ちなみに当時、「みきまるは元々頭がおかしいとは思っていたけど、ついに完全に狂った。」と多くの方から厳しい評価も戴きました。(玉汗) 、、、プロジェクト開始後も地銀株は順調に暴落が続き、私はリスクコントロールに細心の注意を払いながらも全体としては資金投入をひたすら続けました。 もちろん銘柄の構成は常に脳みそを振り絞って考え、トヨタ式の「カイゼン、カイゼン」で、少しでも「力のある、意味のある塊」となるように努力を継続してきました。そして、自分の「優待地銀株箱庭」は静かに成長していきました。。。 次に、2023年1月の状況を見てみましょう。黒田日銀のまさかのサプライズ実質利上げ(0.25→0.5%)により、収益改善の期待から各地銀は「株価棒上げのお祭り状態」となりました。その結果、3年近くの苦闘を経て私のプロジェクトもようやくホッと一息つけるような状況となりました。当時の時価総額は7527万円で損益は+1707万円となっていました。「あー、ようやく日の目を見た。」と凄く嬉しかったのを覚えています。 またこの頃に新しく導入した概念である 「非優待株オブザーバー参加制度」 により、8306三菱UFJ、8316三井住友、8411みずほなどのメガバンクにも無理を言って新しく参加してもらう事にしました。これによって、各地銀株の相対的な株価的な立ち位置がより立体的に分かるようになりました。(上記データは四季報オンラインプレミアムより引用) それではいよいよ2026年8月現在の最新の状況を見てみましょう。 市場の見方が6年半前とは真逆に変わって銀行株が全体に高く評価されるようになったことで状況は劇的に好転しました。時価総額は35916万円で損益は+28268万円となっています。 また8341七十七銀、8334群馬銀、7327第四北越、8714池田泉州などの有力豪族地銀は時価総額で2千万円を突破しPFの上位に浮上してきました。(上記データは四季報オンラインプレミアムより引用) さて本プロジェクトの今後ですが、日本の金利水準はこれからもじりじりと上がっていくでしょうし、それは全体としてみると銀行株にプラスに働くと考えています。そのため現時点では資金を引き揚げることなくゲームを続行する予定です。 それにしても2020年には「地銀株に未来は一切ない。もう終わり。」と言うのがマーケットの大勢の意見でしたし、私自身もここまで親孝行のプロジェクトに育つとは夢にも思っていませんでした。市場で勝つために、1. マーケットでその時に支配的な意見に真っ向から対立するアイデアであること。2. そして同時にそのトリッキー&クレイジーな独自アイデアが結果として正しいこと。 の2つがどれほどパワフルであるか、いかに強い化学反応を起こすか、を改めて思い知る結果となりました。 そのため自分はこれからもエキセントリックで常軌を逸した投資アイデアを多用して楽しく戦っていく所存です。 以上、優待族としての出自と存亡を賭けた超大型企画に成長してきた、優待地銀株バルクプロジェクト 2026年お盆編 でした。🎵 バルクプロジェクトシリーズ 免責事項各バルクプロジェクトシリーズ は、私の投資家としての遊び心から「エンターテインメントとパフォーマンスの両立」を賭けて、また同時に「投資を極限まで楽しむことを通じてより良い投資家になる」ことを目指して全力で取り組んでいるものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私は「未来を見通せる魔法の水晶玉」を持ち合わせておりません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Aug 11, 2026
閲覧総数 13189
-
27
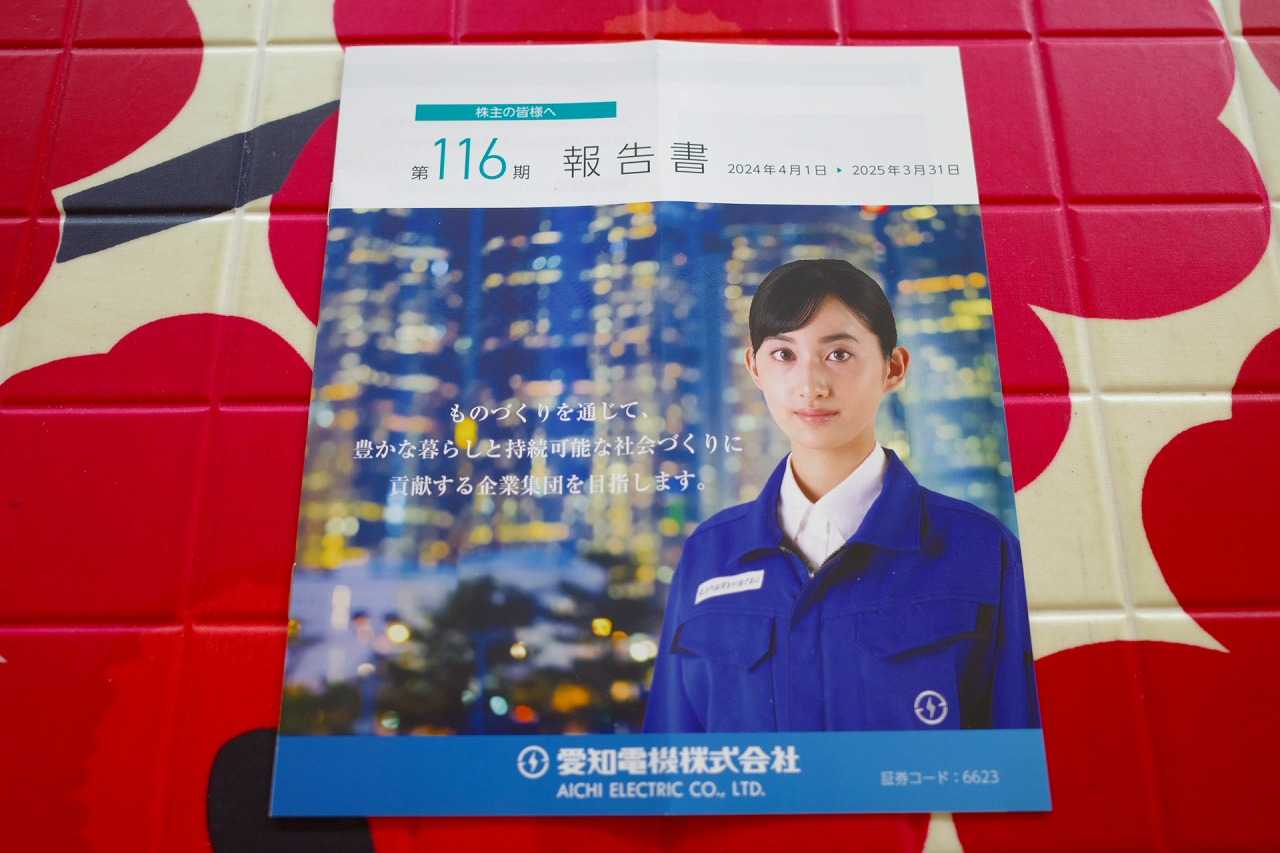
2026~27主力株概況2位、愛知電機。
さて今日は、 2026~27主力株概況シリーズ です。2位 6623 愛知電機 (名プレミア、3月優待) ◎◎◎ PF時価総額2位の超主力株は、中部電力系の変圧器メーカーの愛知電機です。前シーズンでは8位でしたが、「愛知電機は隠れ半導体銘柄であり、マーケットが気付いていないせいで株価が出遅れていることも含めて異次元の高い総合戦闘力がある」と判断して鬼買い増ししたため、大きく順位を上げ日本株TOPで登場してきました。 現在の株価は8400円、時価総額798億円、PBR0.90、自己資本比率は59.6%、今期予想PER11.28、配当利回り3.3%(280円)、総合利回り3.7%(280+30=310円)で、優待は100株以上&1年以上の継続保有を条件として3000円相当の選べるギフトです。 ちなみに過去の業績推移は下記の通りです。見ての通りの絶好調であり、2026年3月期は売上高、営業益、経常益、最終益の全てで過去最高を更新しています。↓(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 優待内容は下記の通りです。↓ 私は毎回いろいろな品物を選んでいますが、今日は過去の代表例として、スープストック東京のセットを見ておきましょう。 どれもとっても美味しかったです。実際の使用例も見ておきましょう。 なんて言うかな、「本能的に、健康に良い味」がするんだよね。 さて愛知電機は、祖業である電力機器事業、回転機事業、そして新たな柱として近年台頭してきたプリント基板事業の3本柱体制の会社なのですが、この数年、電力機器事業とプリント基板事業の絶好調が続いています。具体的に見ていきましょう。 電力機器事業は、国内のインフラ更新需要と脱炭素関連投資により好調。特に変圧器事業が良い。 回転機事業(モーター)は、業績ヨコヨコでイマイチだが全体の足を引っ張るほどではない。また愛知電機の小型モーターは高効率・省エネ性能で評価が高い。 プリント基板事業 は、生成AIブームによる半導体パッケージ基板需要が急拡大して極めて高い成長が続いている。また 新潟県新発田(しばた)の新工場が本格稼働 した効果も大きい。(上記データは愛知電機2025年度決算生命会資料より引用) ここが「愛知電機の肝」なので具体的に見ていく。愛知電機(正確には子会社の愛工機器製作所)がAIサーバーやデータセンター向けの超高性能パッケージ基板に必須となる 「コア材」 を製造・供給している。この部材は、ICチップとマザーボードを繋ぐ「パッケージ基板」の剛性を保つ重要な役割を果たしており、技術難度が高い分野とされている。 そして愛知電機が作る「コア材」は、高性能ICパッケージ基板の世界王者であり、AIサーバー向けでは世界トップシェアの5割超を誇る 4062イビデン などに(業界慣例で公表はされていないものの)納入されていると見られている。(上記データは生成AIのGrok4と私が壁打ちをしながら作成) そして生成AIの普及により、エヌビディアなどのGPU向けにパッケージ基板の需要が急増している。イビデンは2027年までにAI向け基板の生産量を約2.5倍に増やす計画であり、これに伴い、部材を供給する愛知電機の「パッケージ基板用コア」も需要が急速に拡大している。 以上をまとめると、 「愛知電機→(多分)イビデン→エヌビディアやインテル」という大きな「半導体ゴールデンサークル」の流れがあり、そこに「ちゃっかりと噛んでいる」 ということになる。ちなみに、 4062イビデンは2026年5月31日現在で株価23000円、PBR12倍&PER110倍に評価されているので、我らが愛知電機もPBR2倍くらいに評価される未来があっても別にいいのではないか? と個人的には考えている。心の声を言うと、「ワイらみたいなディープバリュー投資家にも、ちょっとは半導体狂乱相場のおこぼれを下さい。」ということですね。(玉汗) また 今期の愛知電機は増収減益の予想 ですが、ここは例年非常に保守的な業績予想を立てた上で最終的にはそれをほとんどアナウンスすることも無くひっそりと上回って着地することが多いので、難解な「愛知電機文学」を踏まえると「今期予想は実は悪くない」 という解釈が出来ると思います。とってもシャイな会社ですからね。(笑) 実際かぶたんプレミアムで過去の業績予想の修正履歴を見ると、愛知電機の奥ゆかしさは明白と思います。特に2024年3月期には 「保守的な期初予想を一旦更に下方修正したうえで、最終的には期初予想を大きく上回って着地する」 というウルトラCの離れ業を披露してくれました。痺れますね。↓(上記データはかぶたんプレミアムより引用) ま、いずれにせよ、現時点での愛知電機には「破格の総合戦闘力」があると考えています。「ドル箱」に成長しつつあるプリント基板事業にフォーカスを当てると「隠れ半導体銘柄」という側面があるからです。そしてマーケットがその魅力にはっきりと気づいた場合には前述の通りPBR2倍&PER20倍程度にまでは評価されても全く不思議ではないと考えています。(上記データは愛知電機決算説明会資料より引用) 今後の業績推移をしっかりと見ながら楽しく鬼ホールドして応援していく予定です。。。(本文終わり)、、、ここからはちょっと秘密で個人的なメモをおまけとして表ブログの片隅に残しておく。 ワイの伝家の宝刀である 「みきまるの7ファクターモデル」 で分析すると、現在の愛知電機には、モメンタムのファクターが強く点灯している。またバリューとクオリティ、更に優待のファクターも弱く点灯している。総合的に考えて、ポートフォリオの最上位の一角で戦うに足る戦闘力がある。 また同時に司令塔&虎の子である 「6代目絶対基準優待バリュー株」 を結局この位置まで引き上げざるを得なかったことに、ワイの優待バリュー投資家としての「今のマーケットに適応できていない」苦境がはっきりと表出されてもいる。今年の相場はとても苦労するし、疲れる。でも、持っている能力を総動員して何とか生き残っていきたい。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
May 31, 2026
閲覧総数 7244
-
28
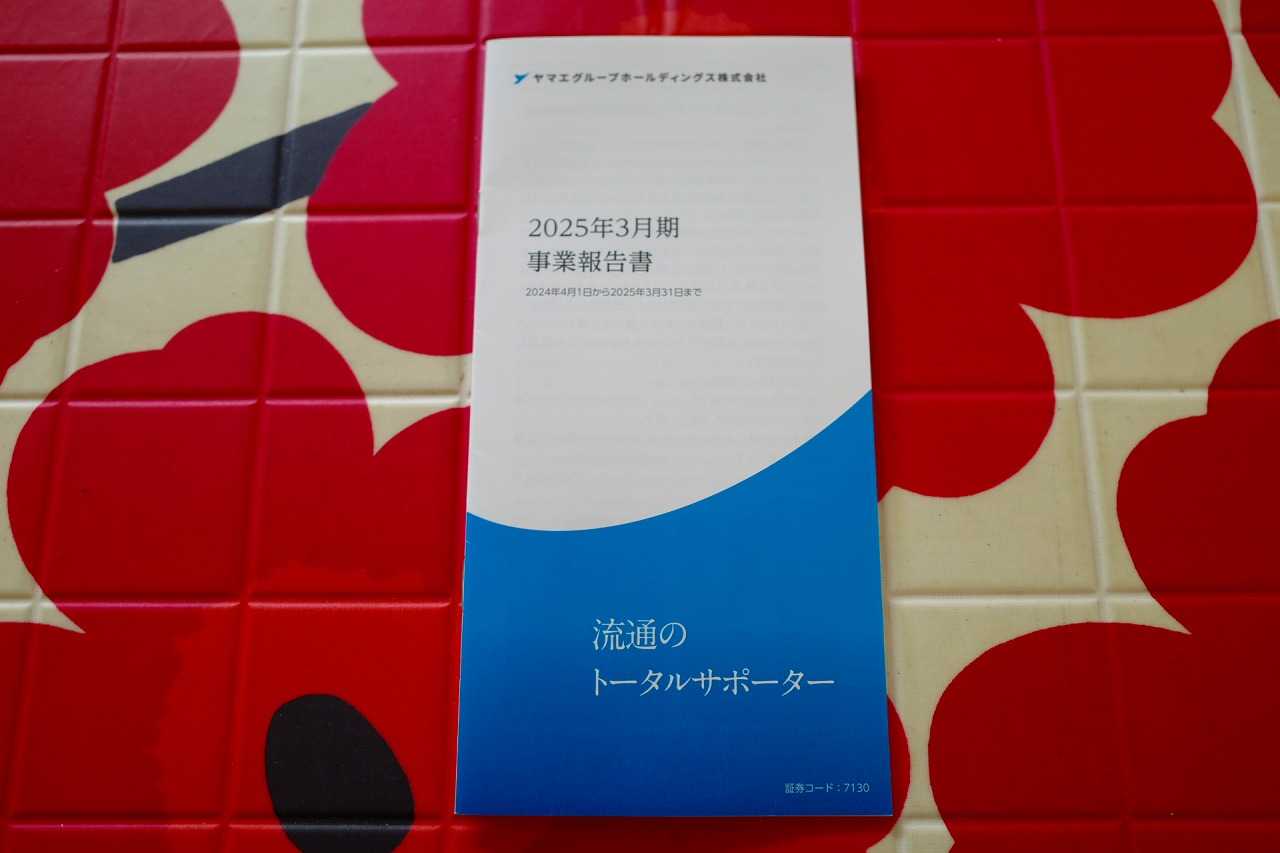
2026~27主力株概況3位、ヤマエグループホールディングス。
さて今日は2026~27主力株概況シリーズです。3位 7130 ヤマエグループホールディングス (東P、3月優待) ◎◎◎ PF時価総額3位の超主力株は、九州地盤の食品卸大手で、物流受託や住宅・建材等に多角化し、M&Aで事業拡大中のヤマエグループホールディングスです。 現在の株価は2837円、時価総額788億円、PBR0.73、自己資本比率は21.0%、今期予想PER6.30、配当利回り2.8%(80円)、総合利回り3.5%(80+18=98円、優待券はヤフオク平均価格の額面の60%で換算)で、優待は「1年以上継続保有を条件」として100株保有で「ピザハット」オンラインおよび店頭で利用出来るデジタルギフトカード3000円相当、300株保有で5000円相当です。 九州地盤のローカル食品卸のヤマエGHDの優待がどうして全国チェーンのメジャーなピザ屋さんなの?と疑問に思う方がいらっしゃるかもしれませんが、理由は2022年にヤマエが完全子会社にして傘下に収めているからです。ヤマエの面白い所はここで、 様々なジャンルの会社をむしゃむしゃ食べ続けながら貪欲に成長を続けている「M&Amonster」 なんですね。 ちなみにピザハットは日本国内全都道府県にお店があり、かつ店舗数も600以上なので優待券の利便性は抜群です。(上記データはヤマエGHD決算説明会資料より引用) ちなみに優待券の使い方が良く分からなかったのでお店に直接買いに行きました。優待券はオンライン専用なのですが、お店で店員さんに手取り足取り教えて頂きながらスマホで注文をしました。これでやり方が分かったので次からはちゃんとオンラインで自力で頼もうと思っています。親切に指導して頂いてとても感謝しています。 この時は(いつもなのかな?)なんと「2枚目無料」だったので、税込み3190円、つまり実質190円で下記の2枚のM寸のピザが買えました。私は薄いピザ生地が好きなのですが、それもちゃんと選択できましたし、ピザも十分美味しかったです。 ただ注意点としては焼き立てで食べると最高なんですが、「1分毎に10%ずつ減価」していく感じで、10分も経つと冷めてしまってイマイチになります。なので、「お店に直接買いに行ってお得に2枚目を無料でもらって、そのまま車でハフハフ言いながら食べる」のが最もバリューかな?と思いました。と言うか、次回はその作戦で行きます。 ヤマエGHDは、 指標的に割安で、同時に巧みなM&Aを駆使した成長力も兼ね備えており、極めて魅力的な優待バリュー株である と考えています。 下記の通り、売上高も利益も綺麗に伸び続けており、その割に指標的に非常に安く、おまけに優待内容にも独自性と力があるので、ある意味では、「そうそう、こういう銘柄を年がら年中目を皿にして探してたんよ。こんなとこにおったんか。」と感じる力のある銘柄 です。(上記データはヤマエGHD決算説明会資料より引用) 下記の通り、 過去5年間で売上高は約2倍、最終益は約5倍 となっています。素晴らしいですね。↓(上記データはかぶたんプレミアム+エレフォロ拡張より引用) またヤマエGHDは、「サプライチェーンの川上(一次産業)から川下(最終消費者)まで一気通貫したビジネスを展開」することを掲げているのですが、ここ数年でM&Aしてきた会社も無理なくシナジーを発揮できそうなところばかり(ロールアップ戦略)で、かつ買収価格もおおむね適正です。この 「M&Aが巧みで上手」なところがヤマエの大きな魅力 です。(上記データはヤマエGHD決算説明会資料より引用) その一方でヤマエGHDには株価が安値放置されている分かりやすい理由がたくさんあります。箇条書きでまとめておきます。1. 成熟産業である食品卸業界の銘柄で、薄利多売で利益率が低い ことから株式市場で評価されにくい。ちなみに下記は「ヤマエに売上高が近い食品卸会社」を2026年5月31に位置現在のデータでランキングしたものですが、全体に評価が低いことが分かります。 ちなみにこの表の中では自分は9869加藤産業、7130ヤマエGHD、7675セントラルフォレストG、8142トーホーの4銘柄を保有していますが、3038神戸物産は持っていません。バリュー投資家としては指標的に手が出しにくい水準だからです。(汗)でもいつかは欲しいなと思っていてずっと株価推移は追っています。(上記データは生成AIのGrok4に私が指示をし、何回かやり直しをさせて作成)2. 九州地盤の地方企業であり、投資家の注目が集まりにくくてなおさら割安に放置 されやすい。3. 2024年1月に公募増資と売り出しを実施して株価が急落 したことがあり、投資家から「またお代わりがあるんじゃないか?」と警戒されている。4. 攻撃的なM&Aでグループ内に様々な企業を抱え込んでいる。優待供給元のピザハットもそうだし、面白い所だと「トップ卵」という鶏卵会社なんかもある。そういったことで「ヤマエGHDってどんな会社なの?」ということが凄く分かりにくいために、コングロマリットディスカウントで株価が割引評価 となっている。 ま、私はコテコテの「渋チン系石橋を叩いて割るバリュー投資家」なので、こういうヤマエGHDの様な 「分かりやすい理由があって株価が安値放置されている」銘柄が大好物 です。市場の評価が好転する日が来ることを楽しみに、優待ピザをもぐもぐ食べながらのんびりと応援していく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Jun 3, 2026
閲覧総数 6116
-
29
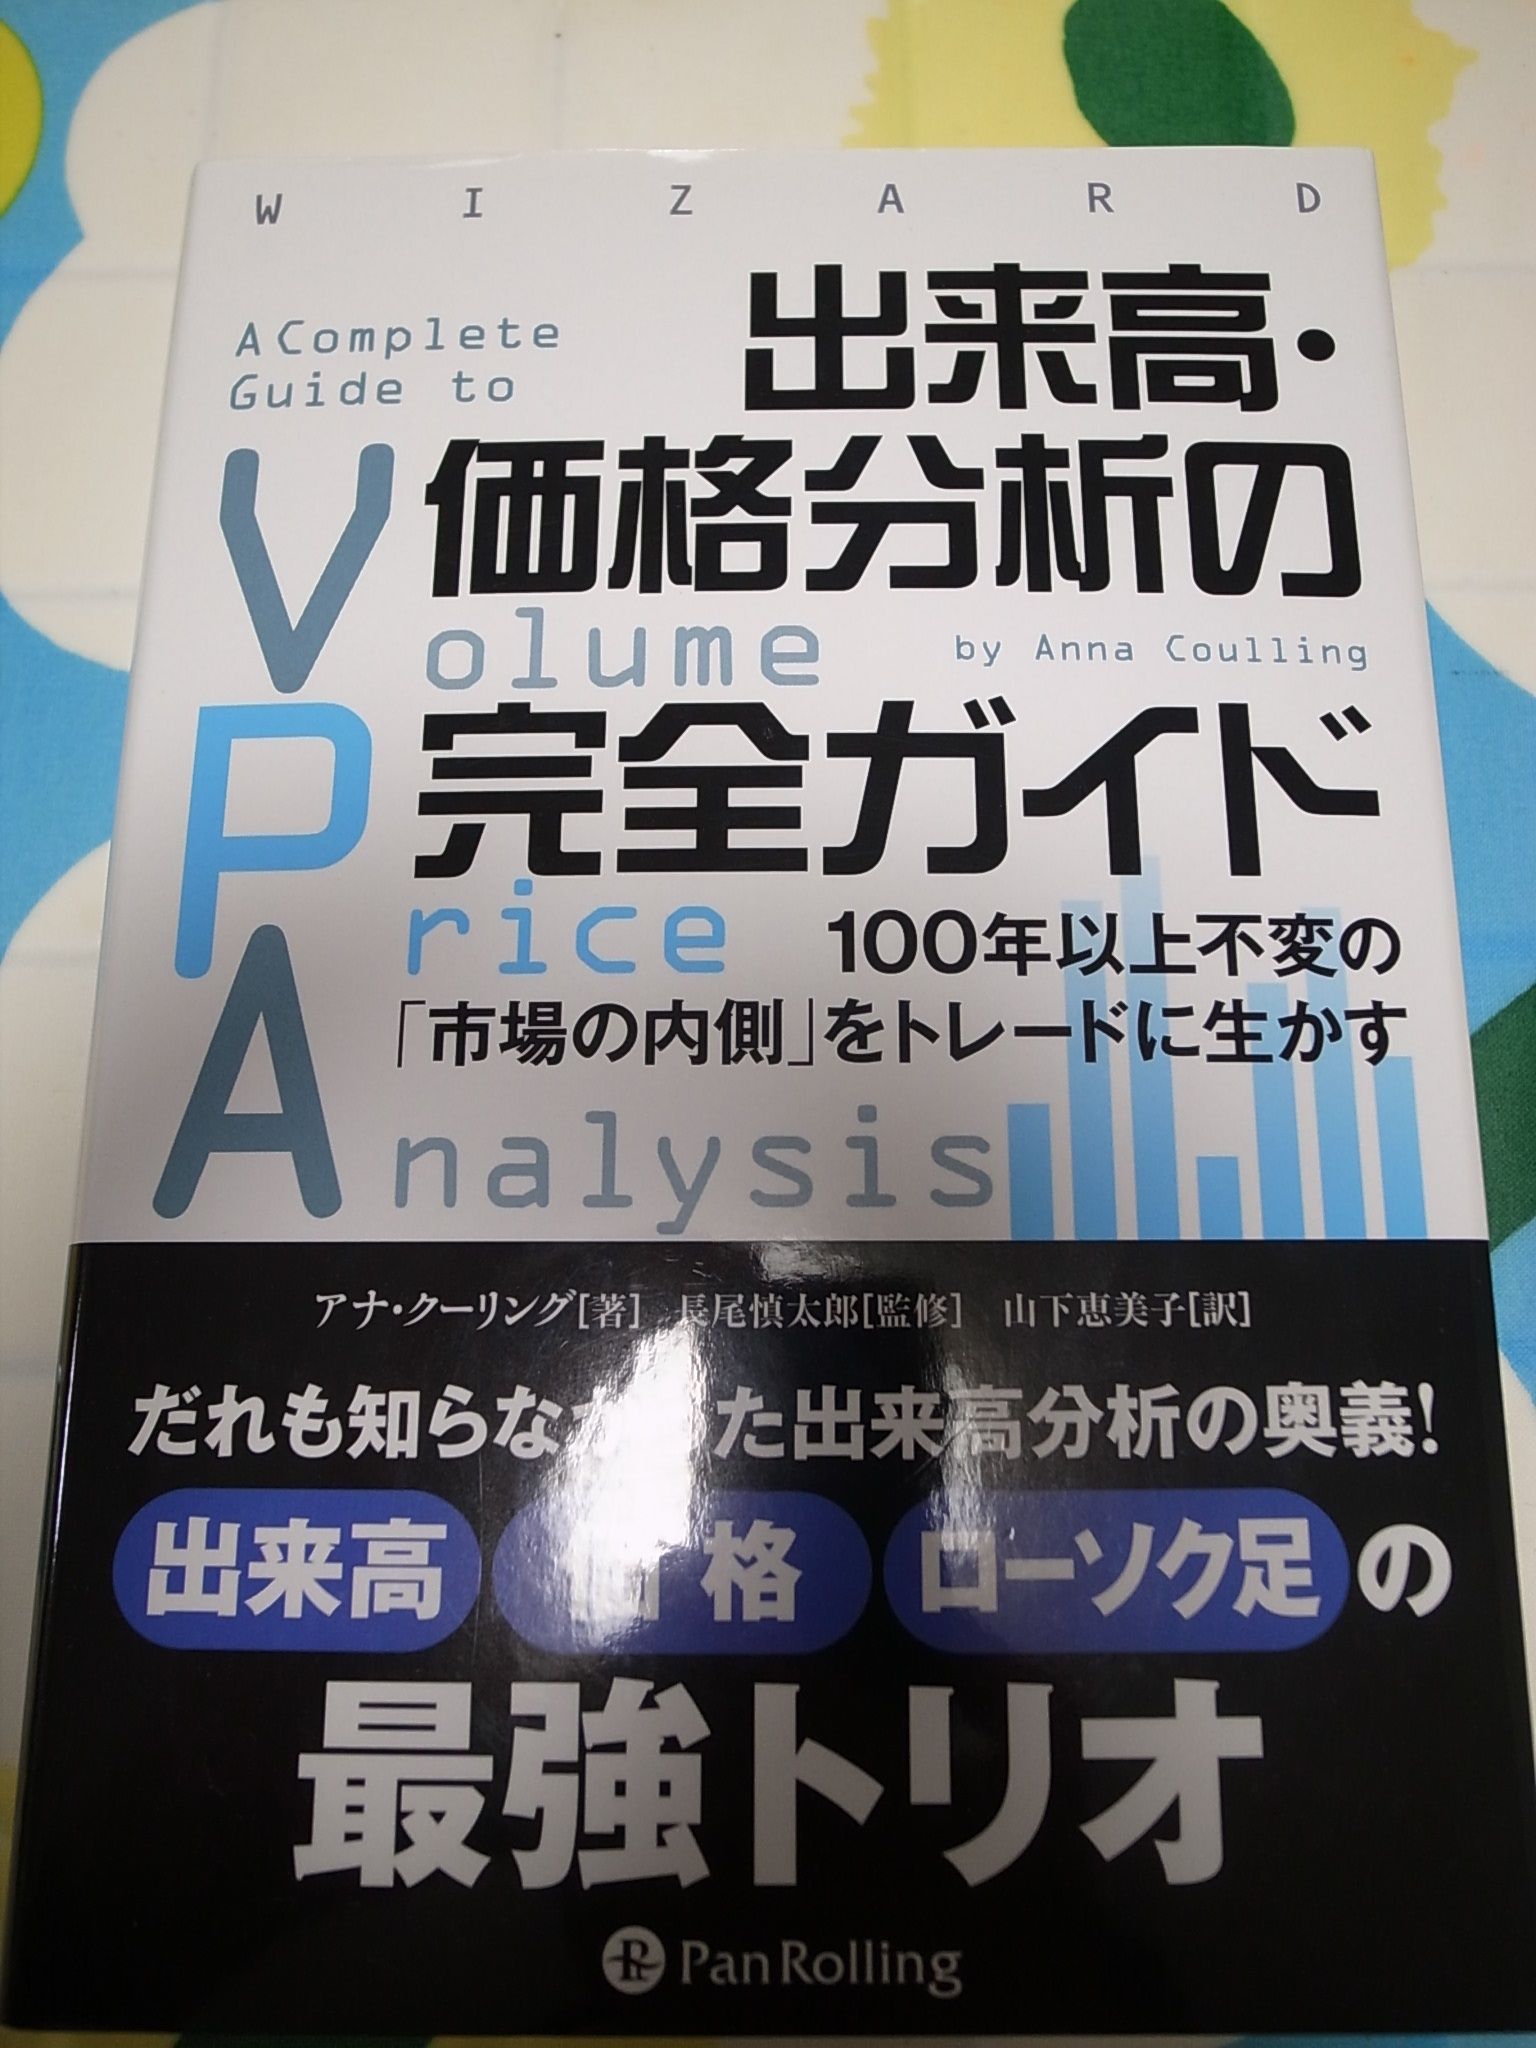
アキュミュレーションとディストリビューション(株式投資本オールタイムベスト56位、出来高・価格分析の完全ガイド2)。
さて今日は株式投資本オールタイムベスト、第56位、出来高・価格分析の完全ガイド (アナ・クーリング著、パンローリング社)の第2弾です。 さて著者の考え方によると、マーケットは常にインサイダー(マーケットメーカーや大口投資家)によって操作されており、具体的には、1. アキュミュレーション(買い集め)2. 買いのクライマックス3. 試し4. ディストリビューション (売り抜け)5. 試し6. 売りのクライマックス というサイクルを辿ります。そして インサイダー達はニュースの流れによって生み出される絶え間ない恐怖と貪欲を利用して市場を操作 しています。ただ そんな賢い彼らにもどうしても隠せないものがあります。それが、「出来高」 です。具体的には、 買いのクライマックスでは、出来高の増加と共に、「ハンマー」と呼ばれる実体が小さく下ヒゲが長いローソク足が出現する、としています。 よりシンプルに図解すると上記のようになります。 逆に売りのクライマックスでは、出来高の増加と共に「流れ星」と呼ばれる実態が小さく上ヒゲが長いローソク足が出現する、としています。 よりシンプルに図解すると上記のようになります。 出来高・価格分析は「アートの一種」なので、この「形」を頭に焼き付けて覚えておくことがとても大切 なんですね。 そして同時に確かに、 出来高は絶対に隠せない んですね。これは素晴らしい視点だと思います。 またもう1点、痛烈に印象的だったことは、 表面的にセリング・クライマックスに見えるところは実際にはインサイダー(大口投資家・マーケットメーカー)によるバイイング・クライマックスであり、逆にパッと見でバイイング・クライマックスに見えるところは、実際にはインサイダーによるセリング・クライマックスである という事でした。 まるで逆 なんですね。(続く)
Aug 21, 2017
閲覧総数 17223
-
30

2019PF概況317位、アメイズ。
さて今日は久々に通常の2019PF概況シリーズです。 317位 6076 アメイズ (福証、11月優待) ◎ PF317位は、九州地区を中心に「亀の井ホテル」、「HOTEL AZ」を展開するアメイズです。 現在の株価は1268円、時価総額192億円、PBR1.76、自己資本比率41.1%、今期予想PER8.76、配当利回り2.8%(35円)、総合利回り4.7%(35+25=60円、優待券のヤフオク平均落札価格は5枚で2500円。)で、優待は11月株主に100株保有で30%割引券5枚です。 アメイズはビジネスモデルが魅力的で成長力もあり、極めて良い銘柄と思っています。今後の業績推移によっては更なる買い増しを念頭に置きながら、じーっと見つめ続けています。
Nov 2, 2019
閲覧総数 5582
-
31
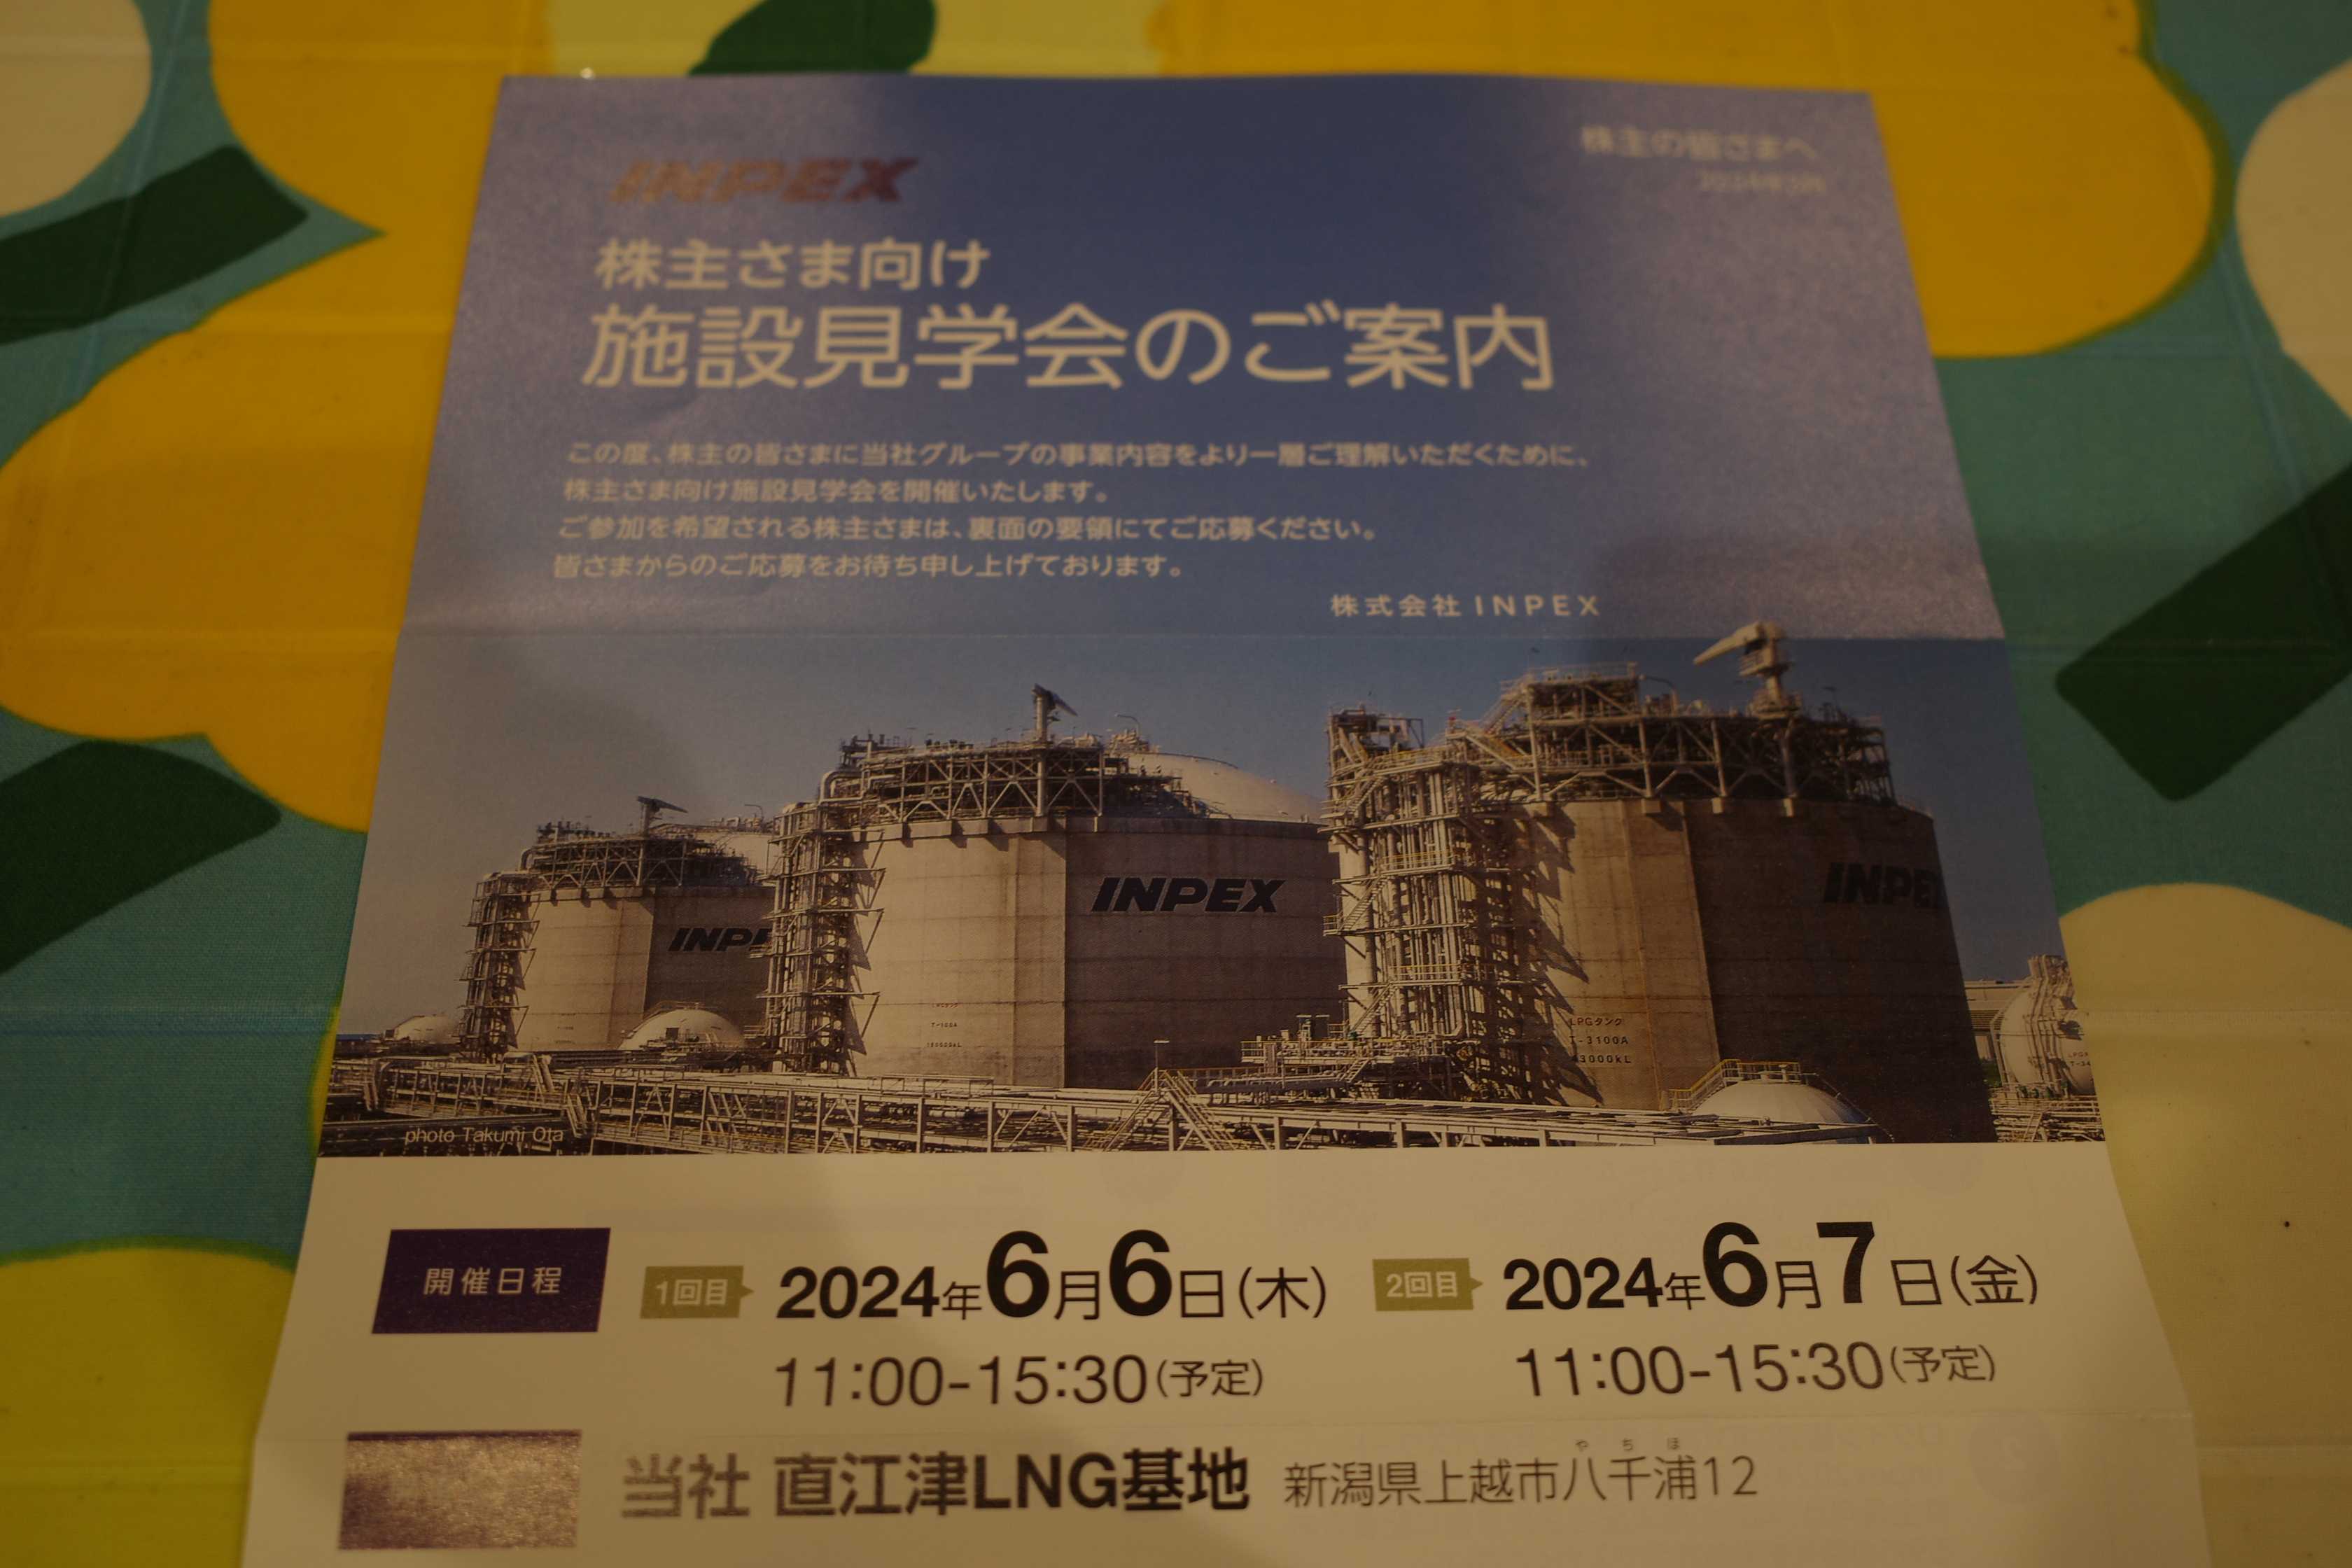
2024~25主力株概況17位、INPEX。
さて今日は2024~25主力株概況シリーズです。17位 1605 INPEX (旧 国際石油開発帝石) (東P、12月優待) ◎◎ PF時価総額17位の上位銘柄は、原油・ガス開発生産国内最大手で、政府が 「黄金株」 ✨✨✨(買収関連の株主総会決議事項について拒否権を行使できる株式のこと。現在ここINPEXのみが日本株市場で黄金株を発行している唯一の上場会社となっている。ちなみに黄金株を所有しているのは経済産業大臣) を保有している「THE 日の丸 国策企業」 のINPEX(旧 国際石油開発帝石)です。 さて上述した通りINPEXは日本株市場で唯一、掟破りの ✨✨✨黄金株✨✨✨ を発行している企業です。それはつまり、 資源に乏しい我が日本国にとって、ここINPEXが最も重要な企業 であると、国がはっきりと認めているという事でもあります。 事業内容がワールドワイドですし、また同時に日本国の命運を握っていて超カッコいいですね。私も一度働いてみたいです。 現在の株価は2163円、時価総額27235億円、PBR0.55、自己資本比率は62.5%と良好、今期予想PER7.44、配当利回り4.0%(86円)、総合利回り4.1%(86+2.5=88.5円)で、優待は「1年以上の継続保有を条件として」400株保有で1000円相当、800株保有で2000円相当のオリジナルクオカードなどです。 更に言うと、「国が✨黄金株✨を保有している最重要企業が株主優待を行っている。」という事実も、優待族的には極めて重いです。ククク。🎵🎵🎵 さて2億4千万の瞳エキゾチックジャパンの根幹を支えるINPEXは、2020年12月期には無念の赤字に沈みましたが、過去25年間を見るとそれ以外は黒字を維持しています。(上記データはかぶたんプレミアムより引用) また長引くロシア・ウクライナ戦争や最近のイスラエルとイランの激しい対立などの動乱が続く今の世の中は、1つ間違えば「第3次世界大戦」勃発の可能性もあります。そうなれば原油価格は高騰することになるでしょうし、そのヘッジとしてINPEXをポートフォリオ上位で保有している事には大きな意味と意義があると考えています。 ナシーム・ニコラス・タレブ の言う 「反脆弱(ぜいじゃく)性」 を持った素晴らしい銘柄ですね。 以上、たくさんの魅力に溢れたINPEXを、「日の丸バリュー投資家」として、引き続き楽しくホールドしながら全力で応援していく所存です。2024~25主力株概況シリーズ 免責事項2024~25主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の、1つ上の無重力のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上かつ頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、死んだ目の魚になっていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものではありません。また市場と個別銘柄の未来がどうなるかは誰にも決して分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉は残念ながら持ち合わせておりません。そのため当シリーズに基づいて投資を行い、損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.000%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Aug 28, 2024
閲覧総数 9008
-
32
ANAの20000株優待について考える。
私の最愛の優待株の1つで、国内線&国際線1位のレガシーキャリアである 9202ANAホールディングス は、 最近スーパーフライヤーズカード(SFC)の制度変更(多くの人の解釈では改悪)で悪い意味で大きな話題となりました。これまでは一度SFCを獲得すればその後は年会費のみでステータス維持できたのが、今後はANAカードでの年間300万円以上の決済が必要になったのです。(上記データは生成AIのGrok4に私が指示を出して作成) ちなみに私はもうかなり前のことですが、SFC(5万プレミアムポイント)を獲得しようとして必死に飛行機に乗り倒した年がありました。ただ年末の追い込みがハードスケジュール過ぎて体調を壊してしまい、結局ブロンズカード(3万プレミアムポイント)止まりで挫折しました。そしてこの年の挑戦が過酷でとてもしんどかったので、「SFC獲得は自分にはハードルが高すぎる。」と判断してその後はもう諦めてしまっていました。 後、自分は 羽田空港第2ターミナルの3階にある「新宿アカシア」 という洋食屋さんのロールキャベツとオムライスが大好物なのですが、ポイント狙いでプレミアムクラスに乗るとご飯が付いてきてしまってアカシアに行けなくなって本末転倒になるのでそれでSFC挑戦を止めてしまったという側面もありました。 ロールキャベツは殿堂入りの旨さ。 オムライスは作る人によってまちまち。当たりの日はとんでもなく美味しい。 実はカレーもかなりうまい。 更に 羽田空港には他にも第2ターミナルの5階の片隅に空港の絶景が楽しめる隠れ家HUBとかもありますし、要は「SFC修行のせいで行きたいご飯屋さんに行けなくなるのは意味がないよな。」と考えたのです。 でも心の底では「SFCが欲しいのは欲しいんだよな。山があったら上りたいのは人間の本能だし。何かいい作戦は無いかな。」とずっと思ってはいました。 、、、、さてこの「SFC改悪の衝撃」に隠れてほとんど話題になってはいないのですが、実は最近ANAの株主優待制度がひっそりと変更されました。「20000株&3年連続保有」でなんと「ダイヤモンドサービスメンバーの特典の一部」が体験できることになったのです。(上記データは生成AIのGrok4に私が指示を出して作成) 具体的な詳細内容はまだ明らかになっていないのですが、推測を含めると羽田空港の最上級ラウンジである「ANAスイートラウンジ」の利用権が得られることはまず間違いないようです。ただそれが権利者本人のみなのか、同伴者も入れるのかはまだ分からないようです。(上記データは生成AIのGrok4に私が指示を出して作成) 私はたまにプレミアムクラスで飛行機に乗るときに羽田空港で3階にある普通のプレーンなANAラウンジに入ることはあるのですが、その時に更に上の4階にまで続くエスカレーターを見て、「あぁ、ダイヤモンド会員になったらこの雲の上のスイートラウンジに入れるのか。いいなあ。一度は入ってみたいなあ。」とずっと思っていました。噂では美味しいカレーが食べられるらしいのです。 そして今、目の前に「今日の株価2840円として5680万円分のANAの株を買って、それを3年握っておけばスイートラウンジへのアクセス権が手に入る。」というチャンス(≒罠)がやってきたわけです。ANAファンとしてはこれは熟考に値する魅力的なアイデアです。 前提として、ANAを5600万円分買うことは「個人投資家26年生」の私には不可能ではありません。ただ「航空会社銘柄ではパフォーマンスを出せない」と言うのが我々投資家の常識であり、そこに極めて高いハードルがあります。5600万円の資金がずっとANAに拘束されて、そこが平均してTOPIXを下回り続ける成績を叩き出し続けてくれることは大きな足かせになるからです。 実際ANAの過去30年間の株価推移を見ても、「ホルダー全員、枕を並べて全員討ち死に」の惨状となっています。 もちろん「バックミラーだけを見て未来を語ることはできない」訳ですが、一般的に言って航空会社と言うのは、競争が厳しく、利益水準は慢性的に低く、永遠のラットレースの様に新しい機材を買わなくてはならず、更には戦争・テロや感染症や巨大地震・大災害等の世界情勢不安定化の影響を強く受けるなど、「悪材料が常にてんこ盛り」の状態です。 そのため航空会社というのは、バリュー投資家としての観点からはポートフォリオ上位でホールドするなど「言語道断&完全にクレイジー」な鬼畜の所業なのです。私の尊敬する ナシーム・ニコラス・タレブ 流に言うと、 航空会社は脆さの塊 で、「海辺に建つ砂の城」のような存在なんですね。改めてANAの30年チャートを見ておきましょう。 「ANAの20000株優待、買いたくて発作を起こしそうだけど、ま、ちょっと我慢しよう。いずれにしても今年の9月末が最初の権利獲得日になるから、12月位には詳細な優待内容が分かるだろう。同伴者1名もスイートラウンジに入れるようならリスクを冒してでも欲しいということになるし、権利者1名だけだったら見送りということでいいだろう。ゆっくり考えよう。」と思っています。
Jun 7, 2026
閲覧総数 5735
-
33
2026年9月の抱負。
いやあ秋の気配が近づく9月になりましたね。 さて9月と言うと、市場では「苦月」と評されるくらいで、投資パフォーマンスが優れない時期であることが知られています。 実際、マーケットでは昔から 9月は1年で最悪の月と言われていて、評判はかんばしくない。(出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P140) と言われています。 ただ、自分の経験では、「実りの秋」に向けてパフォーマンスがじりじりと向上していく「反転の1か月」になることも多く、個人的にはそんなに悪いイメージはないです。というか、むしろ「進撃開始の楽しい1か月」になることが多い印象です。ま、いずれにせよ、今月も楽しく頑張ります。皆様よろしくお願い致します。
Sep 2, 2026
閲覧総数 2058
-
34
2018主力株概況24位、グリーンクロス。
さて今日は当ブログ1番人気の 2018主力株概況シリーズ です。 24位 7533 グリーンクロス (福証、10月隠れ優待) ◎◎ PF時価総額24位の準主力株は、工事安全機材の販売、レンタルが主力で福岡が地盤のグリーンクロスです。前回2017年は17位でしたが、少し順位を落としての登場となりました。 現在の株価は1150円、時価総額104億円、PBR1.54、自己資本比率は56.1%、今期予想PER12.35、配当利回り2.1%(24円)、総合利回り2.1%(24+0=24円)で、優待は100株保有で10月株主に自社オリジナルカレンダーです。 グリーンクロスにはいわゆる 「優待都市伝説」 として、「株主やってたら、突然前触れもなく家に巨大な建設工事用のコーンが届いてたまげた。」というものがありました。以前ここの主力化にあたって会社IRに直接質問したところ、「コーン優待は10数年前頃に3、4年継続したことがある。ただもう今ではしていないし、今後もする予定は無い。」とのことでした。 グリーンクロスは地味な福証銘柄ですが、建設業関係(安全機材)と工事現場などの看板関係(サイン)の2本柱で確実に着実に利益を積み重ねてきています。その「堅さ」は、創業以来一度も赤字が無いと言う点に端的に現れていますし、 9期連続の最高益更新中(上記データは四季報オンラインプレミアムより引用) で成長力も十分にあります。 また東証2部昇格基準も満たしており、IRも「いずれ環境が整ったら。」と意欲十分です。 グリーンクロスはこれで隠れ優待でコーンが毎年貰えるのならば十分に主力上位で勝負できるポテンシャルのある素晴らしい銘柄です。ただIRによると、「今後は隠れ優待ではなく、ガチンコの配当で株主還元していく方針。」ということで、それだけが実に残念です。 ま、それはさておき、グリーンクロスは 指標的な割安さと成長力を兼ね備えた魅力的なニッチ銘柄 です。この業界は仙台市の仙台銘板、東京都のセフテックと福岡のグリーンクロスの3社による事実上の寡占状態ですが、その中でもグリーンクロスは関東・東北中心に新規に営業所を開設して精力的に果敢に攻め上がっています。 以上をまとめると、グリーンクロスは伝説のコーン優待を戴けなくなったのは非常に残念ですが、それを補って余りある魅力を持った最上級の銘柄です。ちなみに工事用コーン以外にもかなり優待向きの可愛いアイテムがあるようなので、 是非、優待再開ももう一度改めて検討して頂きたいです。(笑) ま、いずれにせよ、これからも業績推移をしっかりと見ながらPF上位の一角として楽しくホールドして応援していく予定です。2018主力株概況シリーズ 免責事項2018主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の、1つ上の無重力のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上かつ頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものではありません。また市場と個別銘柄の未来がどうなるかは誰にも決して分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉はとても残念な事に持ち合わせておりません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Nov 14, 2018
閲覧総数 9539
-
35
マーケットの魔術師シリーズの全てを見てみよう 2021年編。
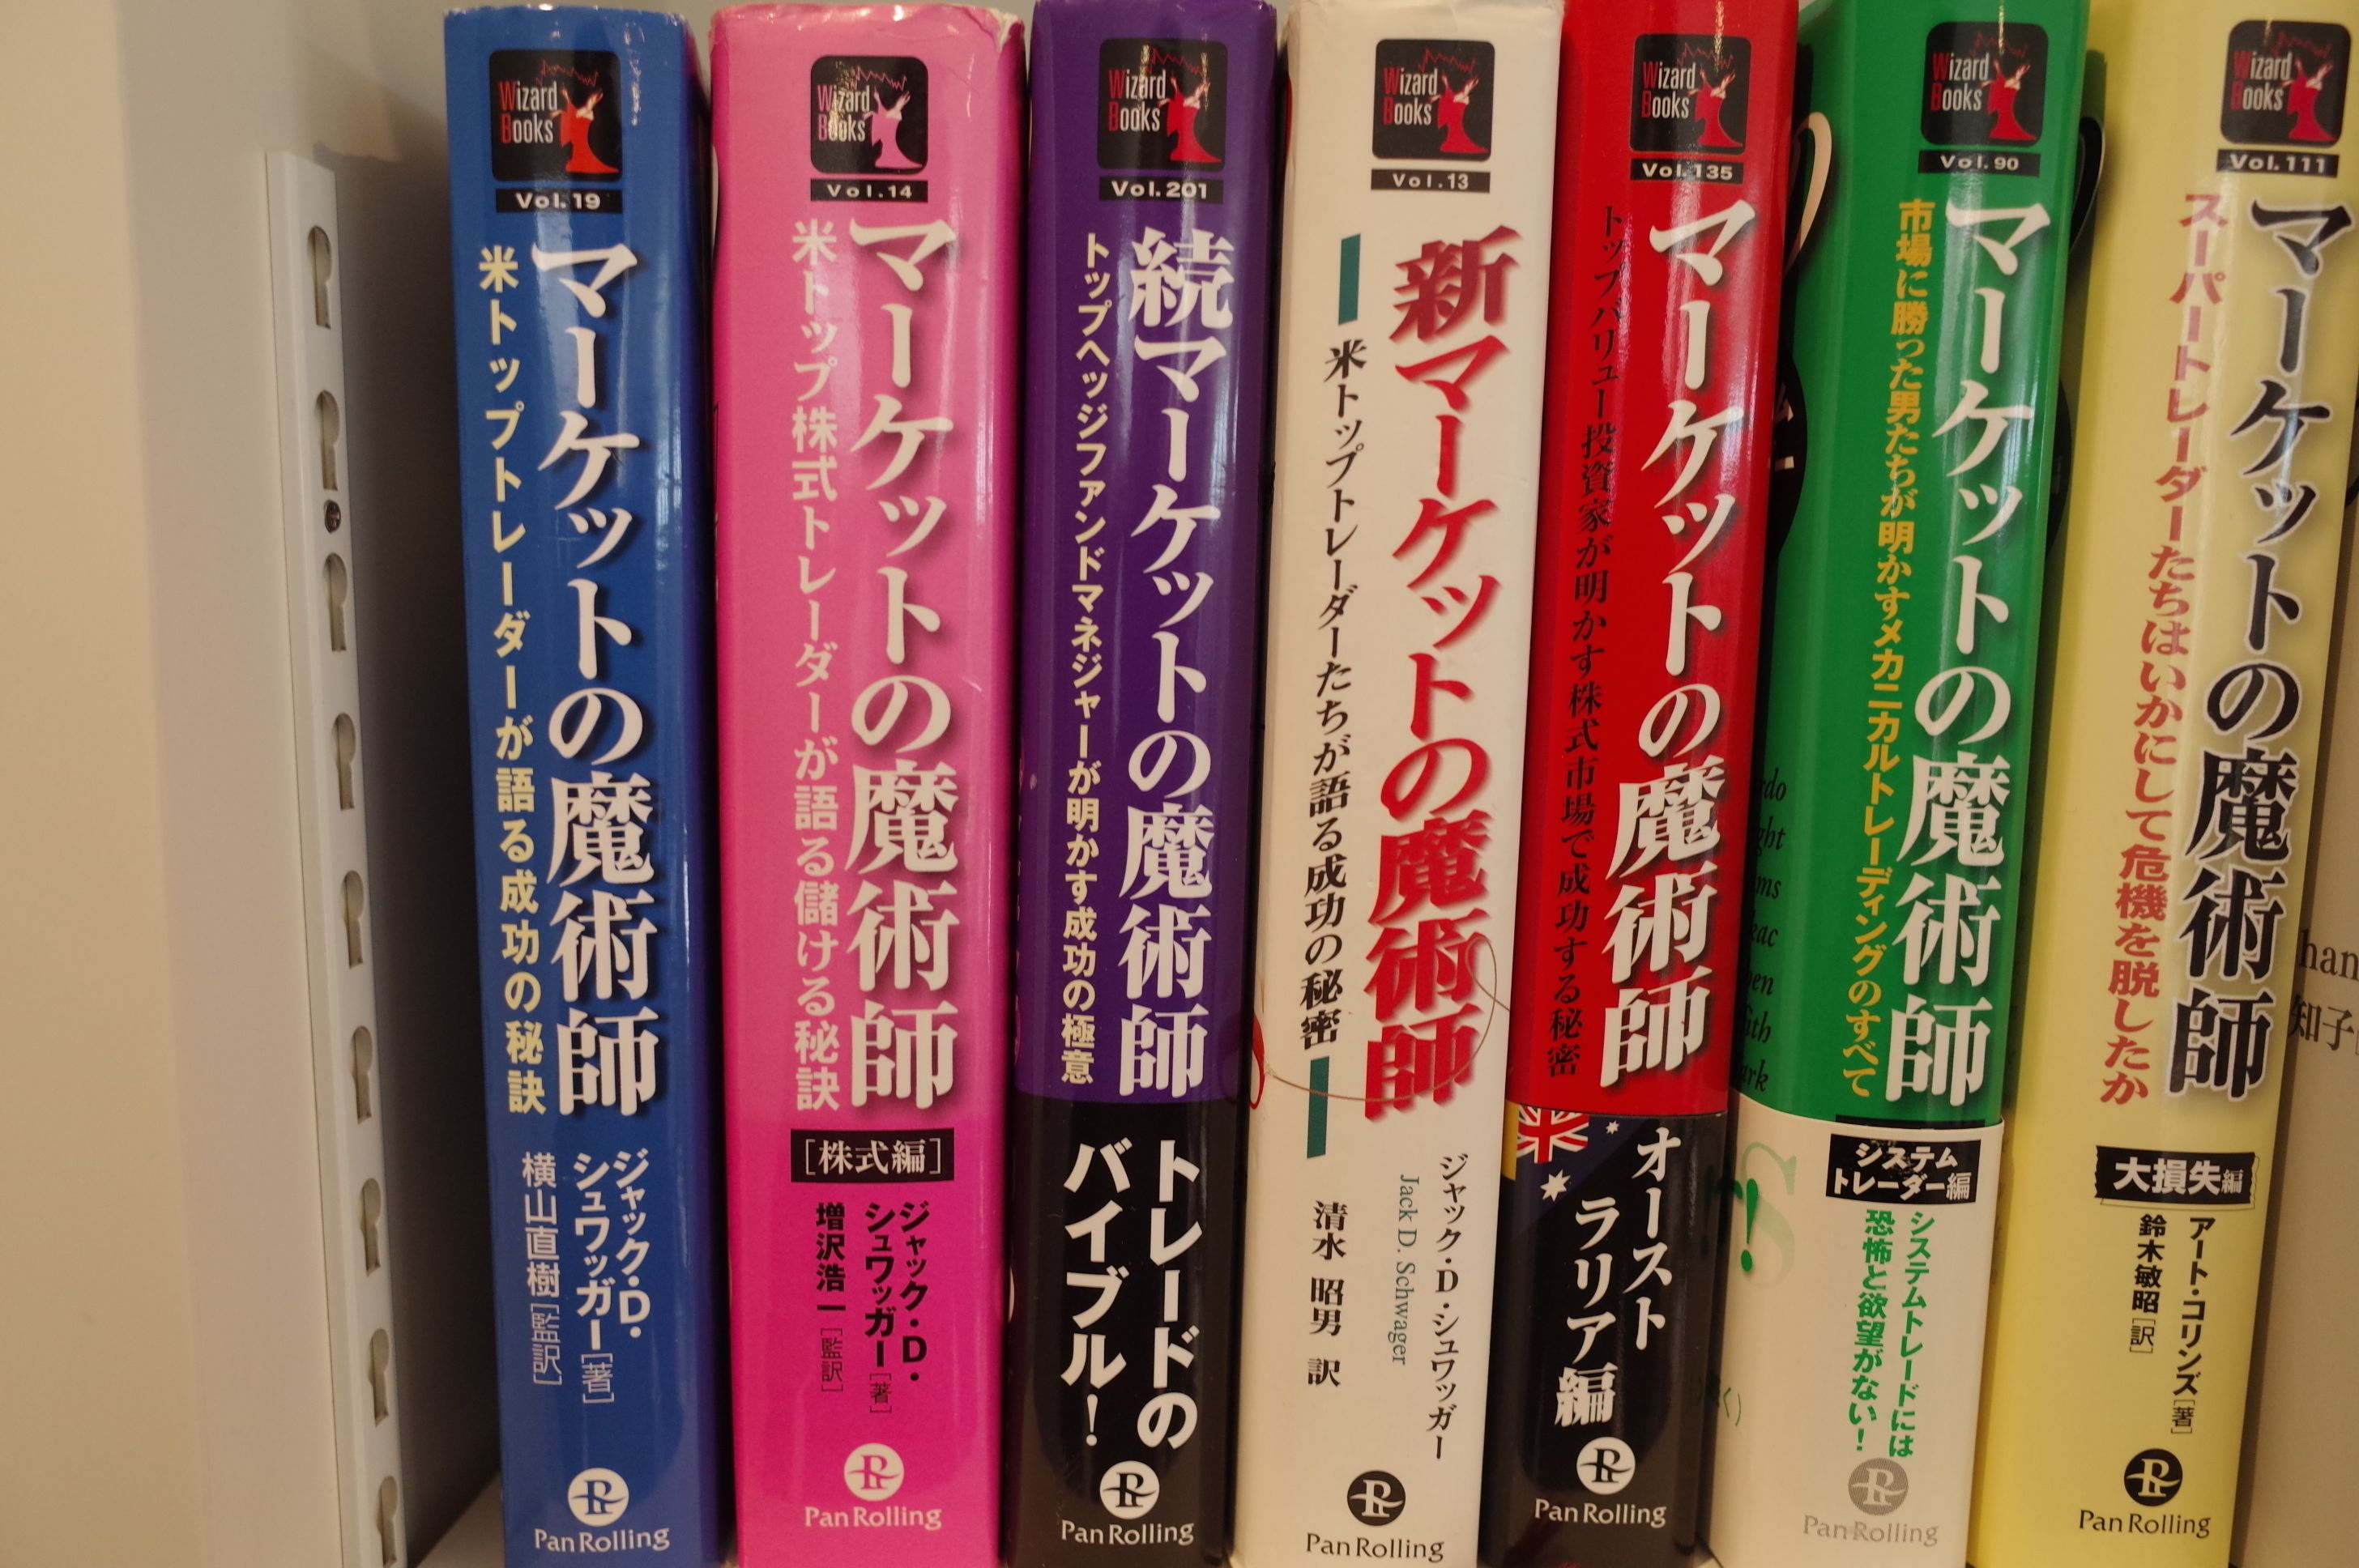
さておかげ様で超絶な大好評を戴いている「株式投資本オールタイムベストシリーズ」ですが、今日はそのスピンアウト企画として、永遠の名著である「マーケットの魔術師シリーズ」の全てをまとめておきます。尚、この記事は以前に書いた、 マーケットの魔術師シリーズをまとめて見てみよう 2018年編 の最新アップグレード版となります。 また、2018年にスピンアウトシリーズ第1弾として 凄腕モメンタム投資家を見てみよう 2018年編 第2弾として 凄腕バリュー投資家を見てみよう 2018年編 を既に以前にアップしていますので、こちらも合わせて是非この機会に御覧下さい。 さて「マーケットの魔術師シリーズ」はこれまでに下記の7冊が出ています。 この中で、本家であるジャック・D・シュワッガーの手によるのは青・白・桃・紫の「すべてが異次元の神本」の4冊であり、他の3冊は別著者によるものです。ただ赤・緑・黄の3冊もどれも素晴らしいクオリティを持っています。それでは参りましょう。4位 マーケットの魔術師 (ジャック・D・シュワッガー著、パンローリング社) 損切りの大切さをこれほど分かりやすく教えてくれる本はないです。 シリーズ最高傑作にして100年後にも名著間違いなし太鼓判 の時を超える名作ですね。1. 総論2. エド・スィコータの名言に酔いしれる3.ポール・チューダー・ジョーンズ4. マイケル・スタインハルト5. ラリー・ハイト7位 マーケットの魔術師 株式編 (ジャック・D・シュワッガー著、パンローリング社) 名著揃いのマーケットの魔術師シリーズですが、明日からの株式投資に直接的に「読む覚醒剤」のように役立つという意味においては、この3作目の桃本がシリーズ中で一番優れていると思います。パキパキにキマッている最高の一冊ですね。 1. 総論2. スティーブ・コーエン第11位 続マーケットの魔術師 (ジャック・D・シュワッガー著、パンローリング社) マーケットの魔術師シリーズはどれも超傑作ですが、 第4作となるこの最新作も間違いの無い出来 です。 最新のマーケットの進化をダイレクトに生き生きと反映した珠玉のインタビュー集 ですね。特に 第13章のエドワード・ソープのところは最高 です。ここだけでもこの本の定価以上の価値があります。前編 ・ 後編第20位 新 マーケットの魔術師 (ジャック・D・シュワッガー著、パンローリング社) 名作揃いのマーケットの魔術師シリーズの第2弾です。シリーズの中では一番出来が悪いですが、それでもトータルで見ると神レベルの一冊となっています。 マーケットの格言として知られている名言の中でこのシリーズが元ネタになっていることと言うのは物凄く多い ですし、 マーケットの魔術師シリーズ全4作の全てを読破していることは投資家としての「必須の教養」であると考えています。 1.総論2. スタンレー・ドラッケンミラー3. ビクター・スペランディオ4. ウィリアム・エックハート47位 マーケットの魔術師 オーストラリア編 (アンソニー・ヒューズ、ジェフ・ウィルソン、マシュー・キッドマン著、パンローリング社) このマーケットの魔術師オーストラリア編はジャック・D・シュワッガーによる本家とは異なり、3人の共著による「非シュワッガー本」なのですが、実に出来が良いです。1. 総論2. フィル・マシューズ3. ピーター・ガイ お勧め4. ジェフ・ウィルソン81位 マーケットの魔術師 大損失編 (アート・コリンズ著、パンローリング社) この黄本はその名の通り、世界を代表する凄腕トレーダー35人へのインタビュー集です。彼らが直面した大損失、受けた精神的・経済的なダメージがどのようなものであったのかが率直に語られた好著です。1. 総論2. ナンピンをしてはいけない3. 損をしたら、贅沢にふけることが大切 お勧め4. 投資を統計学的なビジネスとして捉えることが大切5. S級投資家のルール お勧め82位 マーケットの魔術師 システムトレーダー編 (アート・コリンズ著、パンローリング社) この緑本はその名の通り、世界を代表する凄腕システムトレーダー14人へのインタビュー集です。凄腕過ぎる「マーケットの魔術師本家」のジャック・D・シュワッガーに比べて、コリンズが総合的な投資家としての力量に欠け、またインタビューの構成力も著しく劣るのは事実ですが、それでも十分に素晴らしい内容であると思います。1. 総論2. 含み益に耐えることが大切 お勧め3. S級投資家は非人間的4. マネーマネジメントは感情のマネジメント5. ブレイクアウトシステムと二重移動平均システムが現在でも優れている6. 下げが急速な理由7. トレンドフォロー戦略は劣化しない8. 群集と一緒には動かない9. 有効な手法は突き詰めると、ファンダメンタルズか人間心理の弱点の2つ お勧め10. S級投資家はとても寡黙で冷静以上、マーケットの魔術師シリーズの全てを見てみよう 2021年編 でした。
May 30, 2021
閲覧総数 16185
-
36
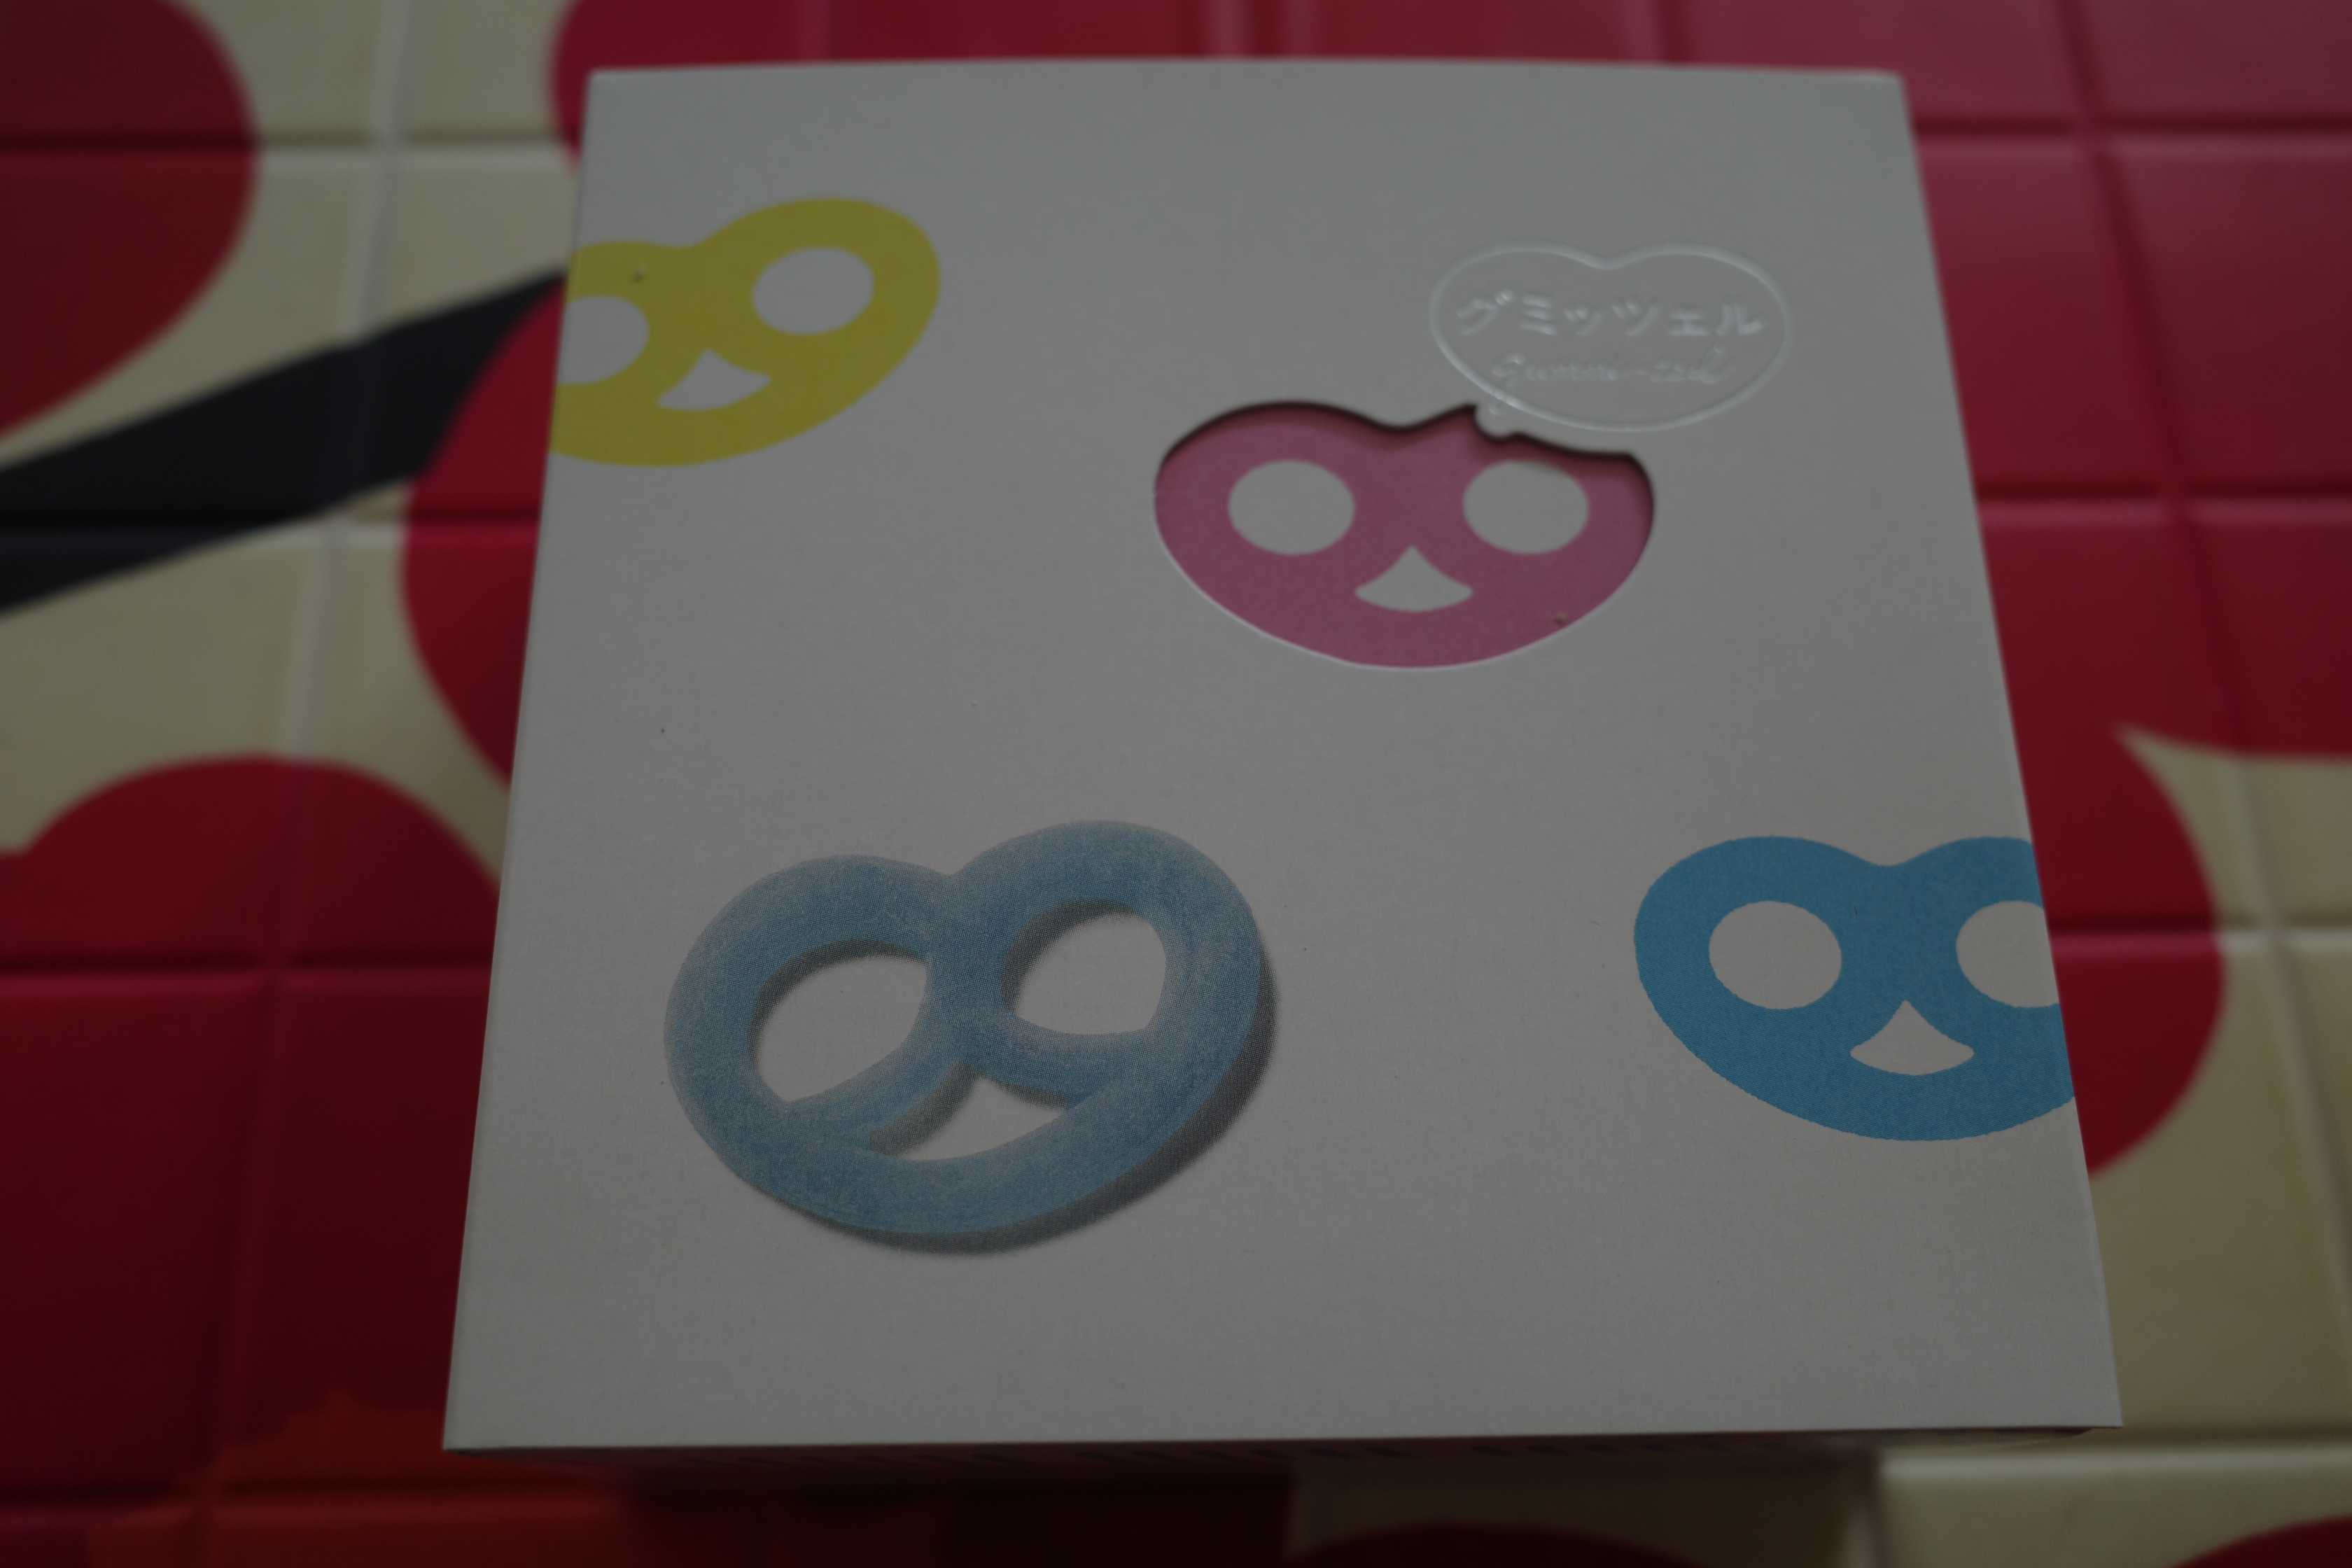
2021~24PF概況352位、カンロ。
さて今日は2021~24PF概況シリーズです。352位 2216 カンロ(東S、12月優待) ○ PF352位は、のどアメなどのキャンディが主力でグミが第2の柱に成長中のカンロです。 現在の株価は2412円、時価総額369億円、PBR2.31、自己資本比率は56.2%、今期予想PER13.40、配当利回り3.0%(72円)、総合利回り3.4%(72+10=82円)で、優待は100株保有で1000円相当の自社製品などです。 優待箱が可愛らしいですね。 開けてみます。 なんだこれ??? グミッツェルって言うらしい。外はカリカリ中はプニプニで不思議な食感。こんなの今まで食べた時なかった。 のど飴の缶も可愛くていい感じ。 カバンの中に忍ばせるのに良さそう。 カンロは指標的にはやや高いかな?と思いますが、業績好調ですし優待内容にも力がありますし、自分としてはこのままホールドでいいかな?と考えています。
Feb 9, 2024
閲覧総数 3766
-
37
2024~26PF概況184位、三井不動産。
さて今日は2024~26PF概況シリーズです。184位 8801 三井不動産 (東P、3月優待) ◎ PF184位は、三菱地所と並ぶ総合不動産の双璧である三井不動産です。 現在の株価は1520円、時価総額41335億円、PBR1.26、自己資本比率は32.4%、今期予想PER14.35、配当利回り2.4%(37円)、総合利回り3.1%(37+10=47円)で、優待は「1年以上の継続保有を条件として」100株保有で自社施設ポイント1000Pなどです。 三井不動産は指標的な割高感も特にありませんし、優待MAXの1200株を保有していくのには特に問題はないものと考えています。
Aug 26, 2026
閲覧総数 2564
-
38
2019PF概況309位、植木組。
さて今日は通常の2019PF概況シリーズです。 309位 1867 植木組 (東1、9月優待) ◎ PF309位は、新潟県地盤の中堅建設会社の植木組です。 現在の株価は2538円、時価総額87億円、PBR0.41、自己資本比率は47.0%、今期予想PER8.40、配当利回り3.2%(80円)、総合利回り3.5%(80+10=90円)で、優待は100株保有で1000円相当のクオカード、500株保有で2000円相当のクオカードです。尚、1年以上継続保有の場合クオカードは1000円増となります。 植木組は指標的に十分に安いですし、PF中位銘柄としては特に何も言うことはない良い銘柄ですね。
Oct 13, 2019
閲覧総数 4164
-
39
2021~23PF概況241位、日本乾溜工業。
さて今日は2021~23PF概況シリーズです。 241位 1771 日本乾溜工業 (福証、9月優待) ◎~◎◎ PF時価総額241位は、交通安全施設工事が主軸の日本乾溜工業です。 現在の株価は690円、時価総額35億円、PBR0.46、自己資本比率は54.1%、今期予想PER5.70、配当利回り2.0%(14円)、総合利回り2.5%(14+3=17円)で、優待は1000株保有で3000円相当の図書カードです。尚3年以上継続保有の場合は5000円相当に増額されます。 日本乾溜工業はこの数年業績はまずまず好調で、更に指標的にも激安です。率直に言って、ここは超マイナーな福証所属でなければ今の2割増しくらいに株価が評価されても全く不思議ではないと思います。 ま、福証には1999サイタホールディングス、6076アメイズ、7533グリーンクロス、7894丸東産業、8398筑邦銀行、9035第一交通産業、9407RKB毎日HDなど、他にもそんな銘柄ばっかりですが。 これからも「日本有数の割安銘柄の聖地」である福証所属の各銘柄を愛でながら、楽しく株式投資に励んで行きたいと考えています。
Jun 16, 2023
閲覧総数 3451
-
40
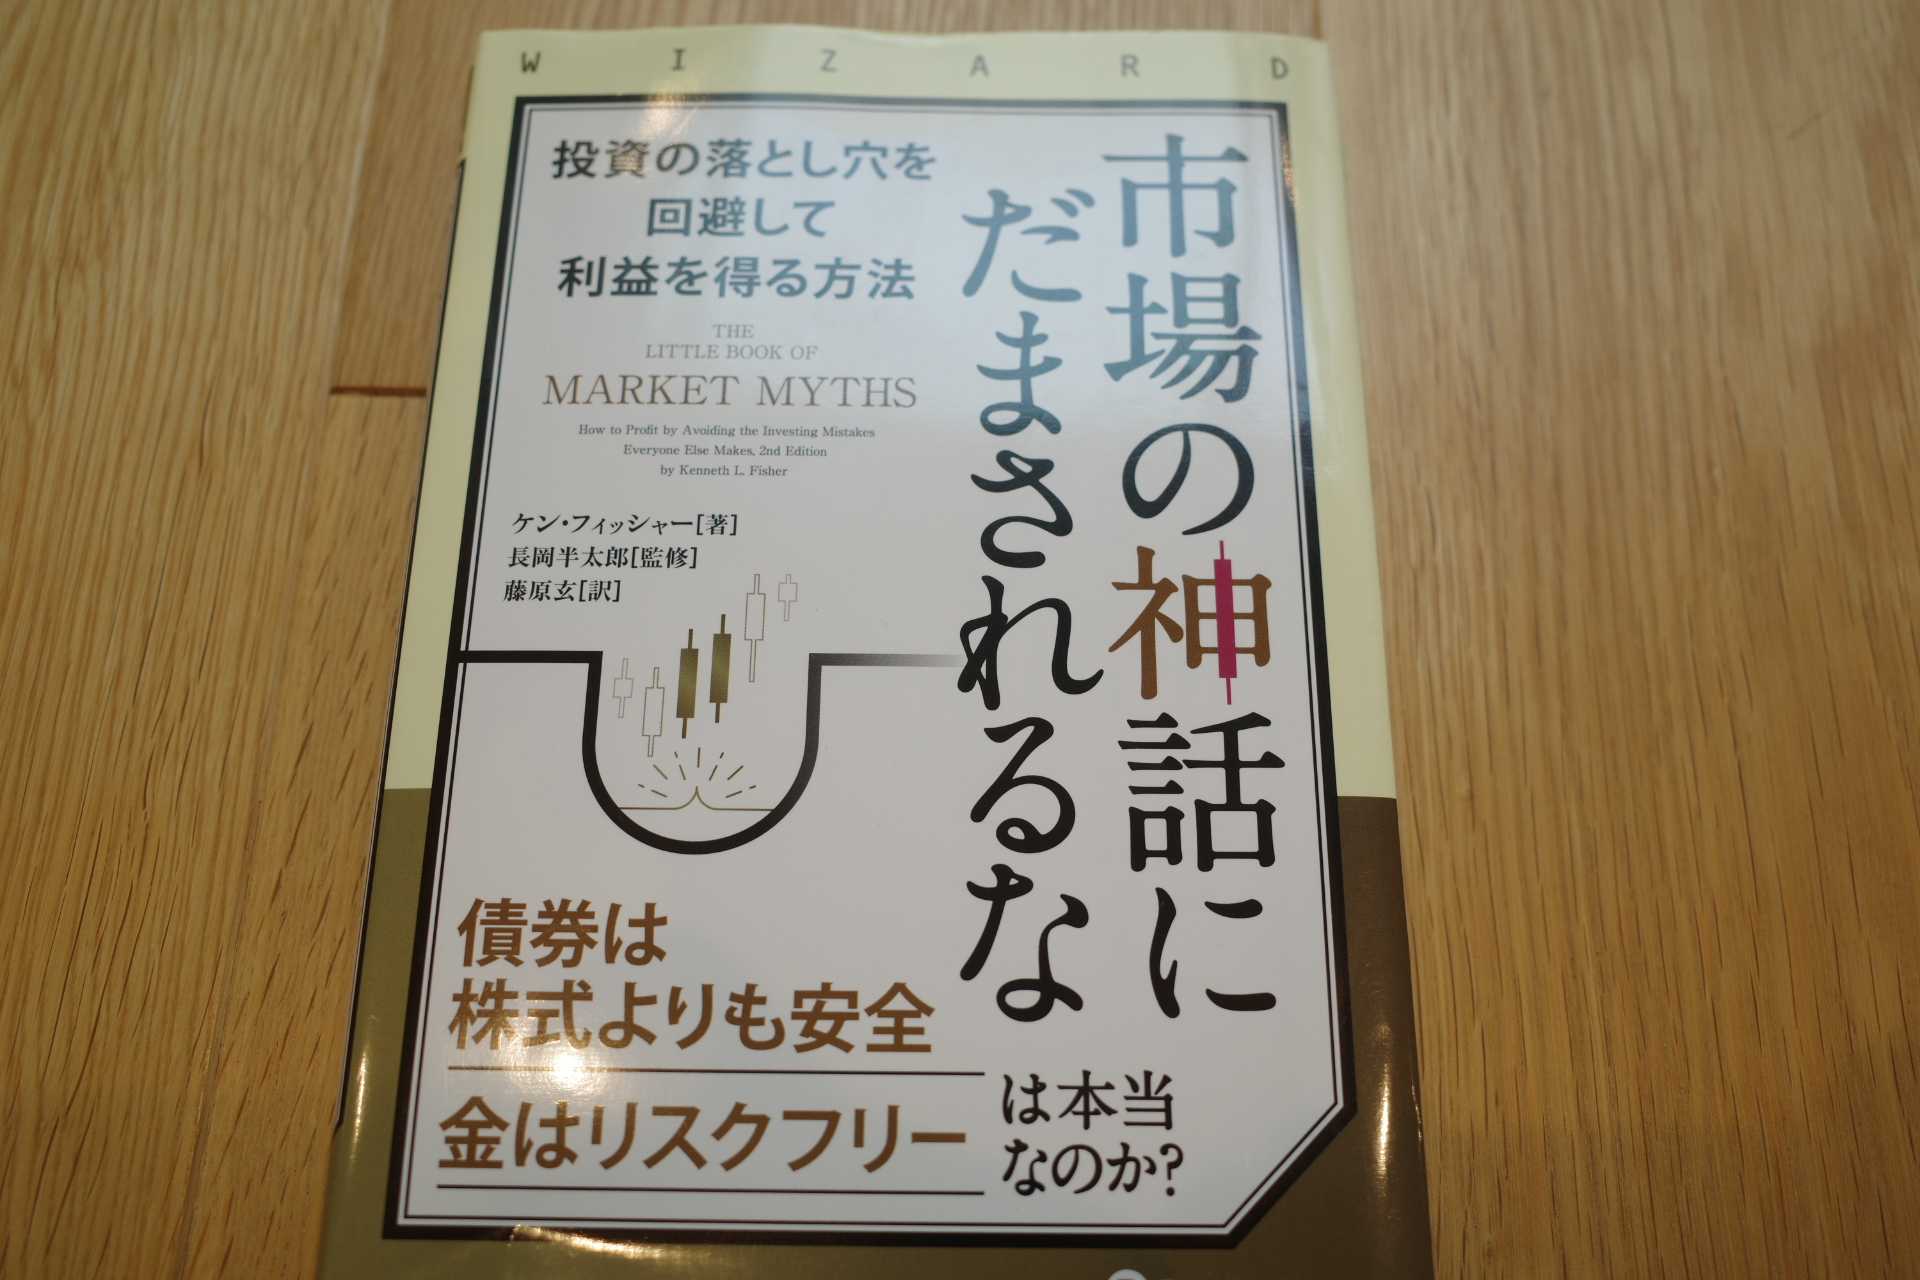
7. 小型株のほうが永遠に優れているわけではない。
さて今日は株式投資本オールタイムベスト153位 市場の神話にだまされるな(ケン・フィッシャー著、パンローリング、2025年) の第7弾です。 今日は、第9章 小型バリュー株の優位性は持続するー小型バリューはほかよりも優れている から。 いやあ「中小型の優待バリュー株」をメインに戦っている私には非常に耳の痛い話が多かったです。ほんとは書きたくなかったくらいですが、非常に良い指摘が多かったので頑張ってやります。。。 これはプロの投資家やハードコアなファンがだまされている神話である。小型バリュー株は本質的に優れており、長期的に、そして未来永劫優れたパフォーマンスを上げる傾向にあるというものである。アーメン。 過去数年にわたって小型バリュー株は苦戦することが多かったので、今日ではあまり耳にしないかもしれない。 だが、ビッグテックの成層圏に届きそうな上昇に支えられた異常ともいえる過去10年は、ひとたびAI(人工知能)の誇大広告が立ち消えになれば、間違いなく終焉すると考えている人々がたくさんいる。 ハイテクの流行が止まれば、小型バリュー株の軍団が舞い戻り、自分たちの主張を支持する最も長い長期的なデータに触れながら、それ見たことか、と語るだろう。だが、それは正しくない。もし正しいのであれば、だれもが小型バリュー株にだけ投資することは誰にでも分かる。 くーーーー、ケン・フィッシャー痛い所突くなあ。 まさにワイが過去数年の「小型バリュー株冬の時代」に心の中で思っていたことそのままです。 一応弁解しておくと、小型バリュー株の統計学的な優位性を示す証拠は世界中でここ日本を含めてたくさんあります。また多くの投資家が小型バリュー株を避けるのは、長期的な好成績の傾向が明白だとしても、同時に各銘柄の流動性や知名度が劣っているという大きな欠点があるからでもあります。彼への反論として今日は過去のワイの入魂の記事を1つだけ挙げておきます。 小型株効果についてのまとめ 永久保存版(2018年編) ま、ケン・フィッシャーは「孤高の天才」なのでたまに凄く変なことも言います。後、もう一点だけ指摘すると、彼は「資産約2兆円」の世界有数の大富豪なので、それでお金持ち過ぎ&図体が怪獣みたいに大き過ぎてワイたちみたいに好き勝手に小型株を貪り買えないので、それで「自分が小型株投資を武器に出来ない」腹立ち紛れでこんな難癖を付けている可能性もあると個人的には疑っています。(上記データは生成AIのGrok4と私が壁打ちをしながら作成) ま、ケン・フィッシャー大先生と言い争っても仕方がないので次に進みましょう。 永遠の愛か、流行を追うか 確かに特定の株式のカテゴリーが長くアウトパフォームすることはある。だからといって、それが永遠に優れているというわけではない。そのカテゴリーに対するセンチメントがとりわけ強いか、しばらくの間はファンダメンタルズがそのアウトパフォーマンスを正当化しているか、その2つの組み合わせか、というだけである。あるカテゴリーが長い間主導したからといって、それが今後も長期にわたって主導する訳ではない。 例を挙げよう。1925年以降、S&P500が年率10.2%のリターンを上げたのに対して、小型株は11.8%だった。小型株のほうが永遠に優れている証拠だろうか。そうは思わない。このアウトパフォーマンスは、1930年代や1940年代には一般的だった小型株の大きな売り気配値と買い気配値のスプレッドを無視している。当時、小型株を売買していたら、費用がリターンの大部分を食いつぶしてしまうこともあった。 株式投資の世界では、「すべての常識を疑う」ことが極めて大切なので、「小型バリュー株至上主義」に骨の髄まで犯されている私にとって、このケン・フィッシャーの警句は実はとてもありがたく感じました。 また実際問題として私が専門としている「中小型の優待バリュー株」が市場の物色から逸れて、全く振るわない鳴かず飛ばずの冴えない1年になることも良くある訳で、自分はもっともっとマーケットに対して謙虚でなければならないと改めて肝に銘じました。(続く)
Mar 14, 2026
閲覧総数 3202
-
41
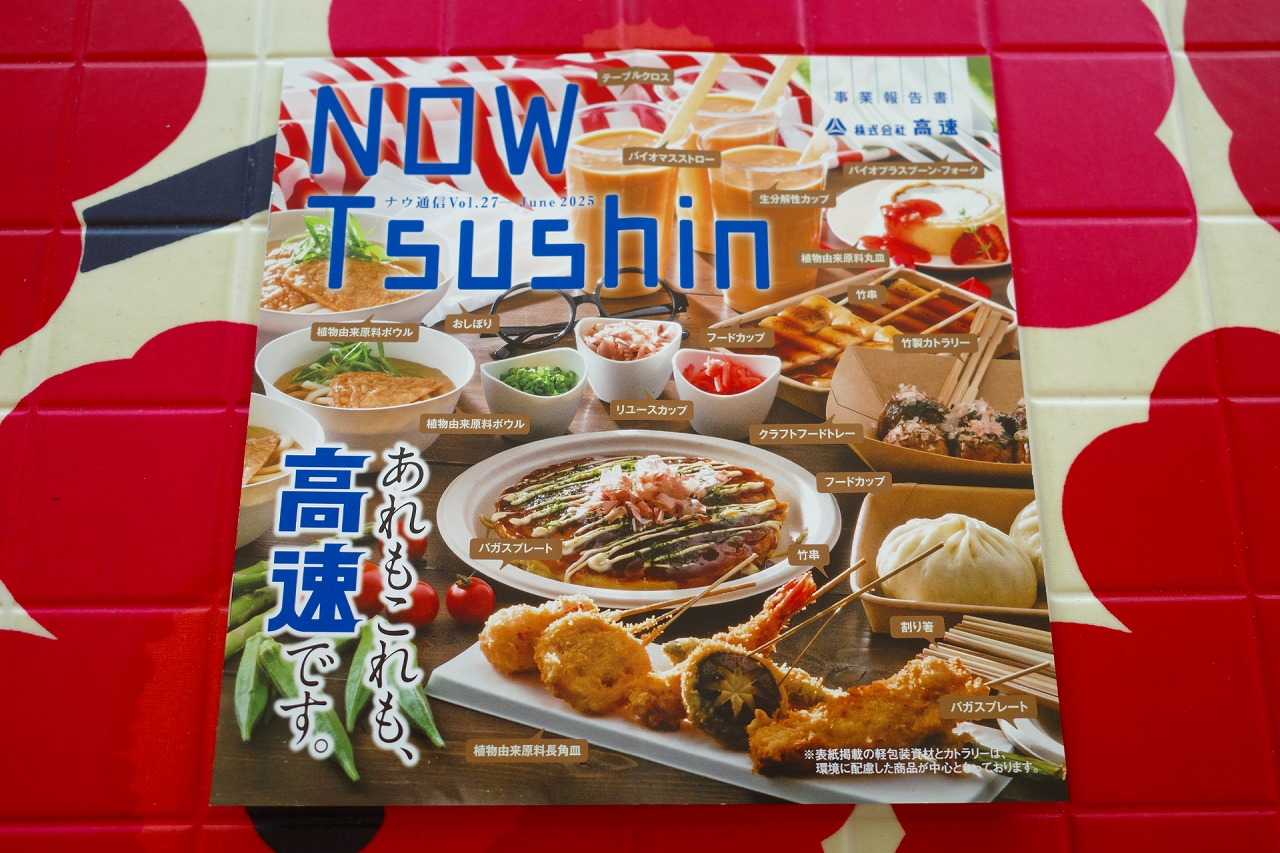
2024~26主力株概況128位、高速。
さて今日は2024~26主力株概況シリーズです。128位 7504 高速(東P、3月優待) ◎ PF時価総額128位の上位銘柄は、食品向け軽包装資材の専門商社の高速です。 現在の株価は3210円、時価総額674億円、PBR1.50、自己資本比率は60.2%で有利子負債は0、今期予想PER17.20、配当利回り3.6%(116円)、総合利回り3.9%(116+10=126円)で、優待は100株保有で500円相当のクオカード、300株保有で3000円相当、500株保有で5000円相当、1000株保有で10000円相当のカタログギフトです。 100株優待品。 1000株優待品。 一例としてビスクのセット。 味が深くて美味しかった。 さて高速は元々大株主にBBHフィデリティロープライスドストックFや光通信がいるくらいのコテコテの王道不人気バリュー株だったのですが、何をトチ狂ったのか2022年5月に突然に優待を新設しました。成長力も併せ持っている、「優待無しのガチンコで全然戦えそうな銘柄」だったので自分は正直ちょっと驚きました。 ただ、優待バリュー投資家としては、この高速の様な「優待が無くても余裕で買えるガチンコ系バリュー株にたまたま優待が付いている」というのが一番嬉しい訳で、私は優待新設後にすぐ優待MAXの1000株を買ったのでした。 と言うか、高速の様な、 いわゆる「A株」への投資こそが、私が提唱している「優待バリュー投資手法」の一番の王道 なんですね。 現行の優待制度が続く限り、これからものんびりとホールドして応援していく予定です。2024~26主力株概況シリーズ 免責事項2024~26主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Mar 18, 2026
閲覧総数 3824
-
42

2024~26PF概況147位、アグレ都市デザイン。
さて今日は2024~26PF概況シリーズです。147位 3467 アグレ都市デザイン(東S、3月優待) ◎ PF時価総額147位は、東京都下を地盤に、デザイン性を高めた中価格帯の戸建て分譲を展開し、製販一貫体制を持つアグレ都市デザインです。2018年10位、2021年19位と、一時期は最上位の一角に据えて戦った銘柄ですが、株価上昇で勝負を終え、今は優待MAXとなる1000株が眠るのみです。 現在の株価は2452円、時価総額141億円、PBR1.64、自己資本比率は22.3%と悪いのが最大の欠点、今期予想PER6.16、配当利回り5.7%(140円)、総合利回り6.1%(140+10=150円)で優待は100株保有で1000円相当、1000株保有で10000円相当のクオカードです。 アグレ都市デザインは創業者である大林竜一社長が8893新日本建物で働いていた時代の数人の仲間と2009年4月に設立した若い会社ですが、一気に成長し2016年3月には東証ジャスダックへ上場、その後東証2部を経て2018年7月にはついに待望の旧東証1部昇格を果たしました。(上記データは2019年3月期有価証券報告書P4より引用) ありふれた戸建て分譲という業種で、設立から僅か9年で旧東証1部にまで上り詰めるというのは並大抵のことではありません。 アグレには特別な何かがある。 と考えていて、それが私がここをポートフォリオ上位に据えて戦った理由でした。 それでは私がアグレを評価していたポイントを改めて復習としてまとめておきます。「大きく上昇する銘柄」の「構造」を学ぶことには意義がありますからね。1. 多分社長さんの能力が凄いこと。 ま、これは絶対そうでしょう。じゃないとこんなに一気に成長できるはずないからです。ちなみにIRによると、「いい意味で不動産屋の社長っぽくない。この業界ではちょっと珍しいくらいに人望があり、バランスの良い人である。」ということでした。不動産業界の社長さんには「戦国時代の武将そのもので、考えるより先に剣が出る。」様な凶暴な荒くれものが多いので、これは素晴らしい加点ポイントですね。(汗)2. 旧3228 三栄建築設計 が建てる家をより上質&高価格にしたような、「高級既製服(プレタポルテ)」的な住宅を供給しているアグレのビジネスモデルが非常に魅力的 であり、かつ 実際に建てている家も好調に売れ続けている のをホームページで確認していること。 IRの言う「他のパワービルダーよりちょっと高価格で、財閥系メーカー並みの品質とクオリティの家」を売るというアグレの戦略は実にクレバーでスマートだと考えています。また実際にホームページで見ても、 アグレの家というのは「センスが良くてとてもお洒落」で購買意欲が刺激される んですね。正直、私も1軒欲しいです。(笑)(上記データはアグレ都市デザインホームページより引用)3. 創業以来概ね確実な成長が続いていて、優待グロース株としての一定の魅力があること。(上記データはかぶたんプレミアムより引用) アグレ都市デザインは私のポートフォリオの成長に貢献してくれた銘柄でした。そして2026年現在の今でも一定の魅力を維持し続けています。本当に感謝しかないですね。
May 27, 2026
閲覧総数 2274
-
43

2026~27主力株概況8位、JMホールディングス。
さて今日は当ブログの看板メニュー&ダントツ一番人気の2026~27主力株概況シリーズです。8位 3539 JMホールディングス(東P、7月優待) ◎◎ PF時価総額8位の主力株は、茨城県中心に関東近郊でスーパーを展開し、業務用スーパー『肉のハナマサ』や焼き肉店など手がけるJMホールディングスです。前シーズンは7位でしたが、今回もTOP10の地位を維持してここで出てきました。 JMホールディングスは業績好調が続いていますが、お店に行けばその理由ははっきりと分かります。値段が非常に安くて戦闘力が高い店だからです。激しいインフレと円安で「国民総貧困化」が進む今の日本で、とても必要とされている、求められている会社ということですね。♪ ちなみにJMホールディングスの強さはその出店姿勢にはっきりと現れていると思います。関東地盤のJMは2024年10月に「肉のハナマサPLUS」ブランドで関西エリアへの侵攻を開始したのですが、いきなり「大阪中心部に多店舗構成で殴り込みをかける」という凶悪極まりない戦い方を見せています。 普通の地方ローカルスーパーチェーンが大都会に攻め入る場合は、まずは県境の隅っこの方にソロっと1店舗出して恐る恐る様子を伺うようなパターンが多いです。例えば富山地盤の 7475アルビス が中京圏への進出を果たした時なんかがそうですね。まずは岐阜県に1店舗、次に激戦区の愛知県に1店舗とかそんな感じです。 それに較べてJMの場合は「大阪中心部の激戦区にいきなり8店舗」ですからね。会社側が「ハナマサブランド」に絶対の自信を持っていることがはっきりと伺えます。(上記データはJMホールディングス決算説明資料より引用) さてそんな凶暴極まりないJMの現在の株価は1218円、時価総額621億円、PBR1.32、自己資本比率は58.0%、今期予想PER8.86、配当利回り2.0%(24円)、総合利回り2.8%(24+10=34円、優待品は超パワフルなので当然額面の100%で換算)で、優待は「1年以上の継続保有を条件として」100株保有で1000円相当のグループ商品券、200株保有で(1)2500円相当の精肉関連商品または(2)南魚沼産コシヒカリ2キロまたは(3)2500円相当の自社グループ商品券などです。 以前の優待は精肉関連商品の一択で、後述する通りそのボリュームが凶悪過ぎることから「届いたら大迷惑だから、ジャパンミートの株は買えないや。」と仰る投資家の方が一定数いたのですが、今は優待改善で「誰でも躊躇せずに貪り買える優待株」に進化したと思います。但し、優待のお得度で言うと依然として現物のお肉が圧倒的だとは感じています。 さてここの優待に関しては、「あまりにも凶暴な物量攻撃で完全に家庭用冷凍庫のキャパシティを超えている・社会人としての常識が著しく欠けている・こんなのが突然家に届いたら大迷惑だ」と、毎回大きな話題となります。昭和的なパワーに満ち溢れていて、個人的には優待株ワールドで最高評価を与えられると思います。 ちなみにここは最初に100株買ってその後1000株まで買い増ししたのですが、会社の沿革や社長さんのインタビューなどを調べている内に、「成長意欲が旺盛と言うか、いい意味で北関東のヤンキー魂に根差した獣性を感じる。ここは伸びそうだな。」と感じて、結局は優待MAXとなる20000株+α+αまで買って主力化したのでした。 過去の業績推移を見ても、この10年間でしっかりと成長しているのが分かりますね。↓(上記データはかぶたんプレミアム+エレファロ拡張より引用) それでは早速20000株優待品を見てみましょう。 大きな発泡スチロールの中に風呂敷包みされています。 毎回のことではありますが、これはなかなか。 出して並べてみます。 想定を超える凄い分量で、一体どうしたらよいものかと軽い眩暈がします。 カッチカチで、完全に凶器になりそう。。。 これ大きさがワイの枕くらいある。一体どうやってバラしたらいいんだろう。。。 気を取り直して、すぐにバラします。!!! ふー、解体終了(*_*) サーロインステーキは凄いボリューム。! ふー、これは聞きしに勝るガチの凶暴さでした。それでは実際の使用例をいくつか見て頂きましょう。 JM優待の角煮。 肉肉しく、かつトロトロでうまっ。食べると全身に力が漲る。! JM優待のサーロインステーキ。 食べるとそのまま筋肉になる感じ。うまい。! JM優待のロールキャベツ風ポトフ。 ソーセージがパリパリでうまい。 JM優待ベーコンの乗せパン。 これは誰もが一気に貪り食うやつ。 さてJMホールディングスは指標的な割安感は今一歩ですが、行けば誰もが実感できる確かな店舗戦闘力がありますし、優待パワーも日本株市場最凶クラスの激烈さですし、トータルで見て非常に良い銘柄と思います。また既存店月次推移もまずまず良好です。要は、「優待クオリティ株」 としてポートフォリオTOP10の地位を維持しているということです。(上記データはJMホールディングス決算説明資料より引用) ちなみに最近の私は以前より「バリューよりもクオリティ寄り」のいわゆる QARP(quality at a reasonable price)戦略 を多用してポートフォリオを組み上げています。 ま、いずれにせよ、これからも到着前に冷凍庫を空っぽにして、毎年優待品を待ち構えていこうと思っています。(笑) ステーキ肉を細切れにして、チンジャオロースーにするのもめちゃくちゃ美味い。! 2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。 生姜焼きもいいよー。
Jun 20, 2026
閲覧総数 5559
-
44

2026~27主力株概況13位、力の源ホールディングス。
さて今日は2026~27主力株概況シリーズをお送りします。13位 3561 力の源ホールディングス (東P、3・9月優待) バリュー投資家としての評価 △ 優待族としての評価 ◎◎ PF時価総額13位の準主力株は、博多ラーメン店『一風堂』がメインの力の源ホールディングスです。ちなみに私はここを買うまで「ちからのみなもと」と勝手に呼んでいたのですが、「ちからのもと」と読むんですね。勉強になりました。 一風堂大名本店はオーラが違うなといつも思います。↓ 現在の株価は1564円、時価総額474億円、PBR3.89、自己資本比率は60.3%、今期予想PER26.15、配当利回り1.5%(24円)、総合利回り4.1%(24+40=64円、一風堂は人気があるので優待券は額面の100%で換算)で、優待は100株保有で年2回2000円相当の電子マネーギフト(カードタイプ)などです。また1年以上の継続保有の場合は100株保有で年2回4000円相当の優待券にグレードアップするので、その場合の総合利回りは6.6%(24+80=104円)とかなり高くなります。 参考資料として電子化される以前の金券タイプの優待券を載せておきます。↓ 一風堂のラーメンの美味しさを考慮すると1年以上保有時の総合利回りが6.6%というのは優待族的には魅力的な水準と思います。 ちなみに私は、「原点の一杯」であるシンプルな白丸元味が何よりも好きです。実に美味しい。 替え玉がこれまたうまい。! 後、思い付いたので今ここで一風堂についての自分の全体的な印象をまとめておきます。1. 看板商品の「白丸元味」は完成された味で、とにかく抜群に美味しい。正直、メニューはこれだけでもいいと自分は思う。2. 赤丸新味はしつこさがあってあまり好きではなかったが、「野菜赤丸」にするとバランスが良くなって意外と美味しいことに最近気が付き、たまに頼んでいる。3. 「からか麺」みたいな最近新しく出てきたメニューとか、「味噌赤丸」みたいな期間限定メニューはどれも完成度が足りないと思う。味がぶれていてイマイチ。4. 厨房の面積が広い路面店は全体的にクオリティが高くてめちゃうまい。そのためいつも行列が出来ているところが多い。ちなみにしばらく前に大阪に行ったときに通りがかったお店も夜なのに大行列だった。↓5. その一方でショッピングセンターのフードコートに入っているお店はスープがぬるくてあんまり美味しくないことが多い。改善の余地がかなりある。 さて力の源HDは、国内・国外共に既存店月次推移はまずまずといったところです。 過去の業績推移の方もまずまずです。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) ただ私がここに大きく資金を入れている理由は、1. 一風堂の看板ラーメンの白丸元味が抜群に美味しい。2. 1年以上保有時の総合利回りが高く、優待パワーがある。 と言う極めてシンプルなものです。指標的に割高なのは重々承知ですが、純粋に優待族としての視点から選んでいます。上記の2つが崩れない限りは優待族的には今の株価位置は鉄板と考えています。私は自分の舌を、そして一風堂のラーメンを信頼しています。これからも優待ラーメンを食べながら楽しく応援していく所存です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の自由過ぎるステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Jul 14, 2026
閲覧総数 4190
-
45

2024~26PF概況168位、アークランズ。
さて今日も2024~26PF概況シリーズです。168位 9842 アークランズ (東P、2・8月優待) ◎ PF時価総額168位は、ホームセンター業界5位のアークランズです。 現在の株価は1908円、時価総額1235億円、PBR0.94、自己資本比率は36.9%、今期予想PER11.98、配当利回り2.1%(40円)、総合利回り3.2%(40+22=62円、優待券は大人気なので額面の100%で換算)で、優待は100株保有で年2回1100円分の優待券などです。 さてアークランズの優待券では、全国体制で展開している「かつや」でかつ丼を思う存分貪り食うことが出来ます。かつやのカツ丼は値段を考えると驚異的に美味しいので、これを優待券で食べられるというのは最高です。 なんか、衣がフワフワ&サクサクなんだよなあ。。。 かつやの豚汁がこれまた旨いんだよなあ。具沢山なのも実にいい。 後、どうでもいい事だけど、テーブルに置いてある大根漬けも実はかなり美味しいんだよなあ。。。 さてそんなホームセンター業界5位のアークランズですが、「業界の覇者」となることを目指して、同じく業界大手の3191ジョイフル本田と経営統合して2027年3月1日に共同持ち株会社を上場することが発表されました。 元々ホームセンター業界の覇権争いは「リアルキングダム状態」で苛烈を極めていましたが、その乱戦に殴り込みをかけるということになります。非上場のカインズ、3050DCMホールディングス、7516コーナン商事、そして新生アークランズ+ジョイフル本田連合。 文字通り「血で血を洗うホームセンター業界日本統一大合戦」の行方をこれからも全力で楽しんでいこうと思います。(まさかの続編へ続く)
Jul 20, 2026
閲覧総数 2314
-
46
2024~26PF概況185位、三菱UFJフィナンシャルグループ。
さて今日は2024~26ポートフォリオ概況シリーズです。 185位 8306 三菱UFJフィナンシャルグループ (東P、非優待株) ◎ PF時価総額185位は国内最大の民間金融グループの三菱UFJフィナンシャルグループです。 現在の株価は3675円、時価総額435426億円(額が大きくて一瞬ケタが分からない)、PBR1.86、自己資本比率5.2%(国内16.85%)、今期予想PER14.75、配当利回り2.6%(96円)で、優待はありません。 ただ以前は、優待でオリジナルグッズを頂けたこともありました。地銀株には魅力的な優待制度が付いているところが多いですし、お偉いメガバンクは絶対に優待を出したら駄目という法律も特にないですし、三菱UFJも是非優待復活して欲しいな、と個人的には思っています。 今日はここで在りし日の三菱UFJFG優待の内容を見ておきましょう。2017年くらいまでは貰えたのかな? 私は毎回楽しみにしていました。質実剛健な銀行株らしく、とても実用的でかなりいい内容でしたよ。 さて三菱UFJFGは業界トップということも加味すれば今の株価位置でも割安と思います。私はここを現在実行中の「優待地銀株バルクプロジェクト」で各地銀株の割安度判定のベンチマークとするために、 非優待株オブザーバー参加制度 を利用してちょっとだけ持っているのです。プロジェクト終了のその日まで、引き続きのんびりとホールド継続の予定です。
Aug 28, 2026
閲覧総数 2473
-
47

松風、優待到着。
歯科用材料・器具大手の松風(7979、大2)から、100株優待品の1650円相当の薬用歯磨きセットが届きました。 フッ素配合で薬効が高そうです♪。 こういう独自性のある自社製品優待は本当に嬉しいですね。早速今晩から使ってみます。 松風は現在の株価は705円、ZAI7月号理論株価889円、PBR0.61、株主持分比率79.3%、今期予想PER16.79、配当利回り2.6%、総合利回り4.9%といったところで、マイナー市場大証2部銘柄であることも考慮すれば妥当な水準と思います。ただ優待内容に独自性があるということもあり、私としてはこれからものんびりとホールドして応援していくつもりです。
May 26, 2009
閲覧総数 906
-
48

投資家としての運を良くする方法。(2020PF概況355位、ノジマ)
さて今日は2020PF概況シリーズの衣をまとってはいますが、その実態は、 投資家としての運を良くする方法 について考える記事です。それではどうぞ。 355位 7419 ノジマ (東1、3・9月優待) ◎ PF355位は、神奈川地盤の家電量販中堅のノジマです。 ここは2014年11月に発表された「小が大を飲む」ITXの子会社化が評価され株価が急騰したことがありました。私は運よくというか、正直に言うと「完全に偶然」に、イベント出現の前にその指標的な割安さを評価してノジマを多め に持っていました。 そして株価が大きく上がったことによってポートフォリオ内の順位が自然に上がり、2014~2016年にはここを準主力として戦いました。そして結果的にまずまず大きな利益になりました。下のチャートを見て頂ければ当時のノジマの急騰ぶりがまざまざと分かると思います。(上記データはSBI証券より引用)「運用」と言うのは、文字通り「運を用いる」もの なんだなあ、と改めてしみじみと感じさせられる出来事でした。今は激戦の形見の恩株がPFの片隅に1枚残るのみです。 現在の株価は2123円、PBR1.22、自己資本比率は29.9%、今期会社予想PER7.61、配当利回り1.8%(38~40円)、総合利回り2.7%(38+20=58円、優待品はヤフオク平均落札価格の1セット1000円で換算)で、優待は年2回100株保有で10%割引券5枚+株主来店ポイント券(500ポイント付与)2枚などです。 さてこのノジマの事例を改めて深く考えると、 私たち投資家は「運を良くする」ことにもっと意識を傾け、かつ努力しないといけない んだな、と痛切に思います。 「オメー、なに訳の分からないこと語り始めてるんだ。頭に虫でも湧いたのか?」と感じられた投資家の方がいらっしゃるかもしれないですが、実は2014年にノジマを当時としては多めに買ったのは、その頃ある「一般には完全に無名だけど、実はとてつもなく凄い投資家」の方がここを大量に買っているのを横目でじーっと見ていたからなのです。 そして、「うーん、〇〇さんがこんだけ入れ上げるくらいなら絶対潜在ポテンシャルはあるだろうなあ。」と思って自分でも調べ直したのです。ところがその結果は恥ずかしながらイマイチで、「むむむ、自分にはノジマの良さが全然分からない。まるで心に響いてこない。ま、でも、指標的にすごく安いのは事実だし、過去の〇〇さんの戦績とその精度は決して無視できない。よし、 パクリュー でちょっとだけ多めに買っておこう。」ということになったのです。そして結果としてはそれがホームラン級の大当たりになったのでした。 つまり、 私が「偶然に幸運を掴めた」のには、実はそれなりの理由があった ということなのです。 ちなみにこの「運を良くする方法」については、マックス・ギュンターの傑作 ツキの科学 が最高です。下に以前の書評のリンクを貼っておくので、未読の方は是非目をかっぽじってこの機会にご覧ください。 43位 ツキの科学 (マックス・ギュンター著、PHP研究所) 私が師と仰ぐスイス人投資家マックス・ギュンターは、ただ偉大であっただけでなく、「運」という不可思議なものの秘密の探求に努めた人でもありました。 彼は20年間、延べ1000人以上の人生を追いかけ、そして全体的に見て、運の良い人と悪い人の行動や態度にどういう違いがあるかをついに突き止めました。そしてその全てがここに書かれています。 率直に言って「とてつもなく凄い本」です。投資家だけでなく全国民必読と言っても良い名著ですね。1. 総論2. 運の良い人は社交性に富む3. 運の良い人は直観力が強い4. 運の良い人は勇気がある お勧め5. 運の良い人はラチェット(歯止め)効果をはたらかせる 超お勧め6. 運の良い人は悲観的推測に基づいて行動する 以上、投資家としての運を良くする方法 2020年編 でした。
Feb 24, 2020
閲覧総数 5498
-
49
2022~23主力株概況53位、SFOODS。
さて今日は2022~23主力株概況シリーズです。 53位 2292 SFOODS (東P、2・8月優待) ◎~◎◎ PF時価総額53位の上位銘柄は牛肉・内臓肉輸入のパイオニアで、「こてっちゃん」で有名なSFOODSです。前回は2021シーズンに116位で登場しておりました。 さて私は、しばらく前に「 バリューファクター と クオリティファクター の両方を高いレベルで満たした バフェットが買うような長所 を持ち、更に同時に魅力的な優待が付いているところで見逃しているところがどこか無いかな?」という「1粒で3倍美味しい、無理目のわがままボディ」を求めて、ポートフォリオ上位銘柄を隈なく執念深く探索していました。 その中で、「あれ?、そういえばSFOODSは指標的にまずまず安いし、着実に成長し続けているし、DOE2.5%方針で10期連続増配中だし、滅茶苦茶いい銘柄だな。」と再評価して買い増ししたため、久方ぶりにポートフォリオ上位に登場してくることとなったのでした。 現在の株価は2787円、時価総額899億円、PBR0.82、自己資本比率52.1%、今期予想PER8.56、配当利回り2.8%(78円)、総合利回り3.0%(78+6=84円)で、優待は2月株主に500株保有で3000円相当の自社商品、2000株保有で10000円相当の国産牛肉または国産豚肉です。(+2・8月の100株株主に自社グループオリジナル商品カタログ販売ですが、これは優待族的にはほぼ無価値なので0円換算です。) 今日は私が戴いた過去の優待品の実例をいくつか見ておきましょう。 2021年の500株優待品です。 ホワイトロースハムでした。 実際の使用例も2つ見ておきましょう。 SFOODS優待ハムのサラダボール SFOODS優待ハムのガパオライス どれもとても美味しかったです。 続いて、2017年の2000株優待品です。 国産黒毛和牛ロースすきしゃぶ肉でした。 美しいですね。。。 すき焼きだーーーーー。 わー、卵とのコラボが滅茶美味い。! 生卵、3つも行っちゃった。。。 さてSFOODSは食肉の製造・卸売りの本業自体の好調、2206江崎グリコのハム・ソーセージ製造子会社「グリコハム」の買収の効果、更には子会社で私のPF上位銘柄でもある、 7614オーエムツーネットワーク の好調もあり、長年着実な成長力を維持しています。 また前述の通り DOE 2.5%方針で今期で10期連続増配中なのも、「THEクオリティ株」という感じで実に印象が良いですね。♪(上記データはかぶたんプレミアムより引用) またこれは食肉卸大手で私のPF上位の一角である 8043スターゼン のIRの方が言っていた言葉なのですが、「日本人はライフスタイルと食生活の変化で、この10年間で魚介類の消費が減りその代わりに肉を以前よりもたくさん食べるようになった。そのため、少子高齢化による日本経済全体のシュリンクの悪影響を超えて、我々の業界は持続的で力強い成長が続いている。」という側面も間違いなくあると思います。 以上をまとめると、SFOODSは指標的に安いですし、更にその着実な成長性を加味すれば、今の株価位置にはたっぷりの魅力があるものと考えています。バリュー・クオリティ・優待パワーの「3つの濃厚な旨味」を持つ、最上級の銘柄ですね。2022~23主力株概況シリーズ 免責事項2022~23主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉は残念ながら持ち合わせておりません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Mar 19, 2023
閲覧総数 6619
-
50
2022~24主力株概況111位、トピー工業。
さて今日は2022~24主力株概況シリーズです。111位 7231 トピー工業 (東P、3・9月優待) ◎ PF時価総額111位の上位銘柄は、商用車ホイール、建機用履板で国内首位のトピー工業です。 現在の株価は2900円、時価総額698億円、PBR0.51、自己資本比率は41.7%、今期予想PER8.80、配当利回り3.7%(108円)、総合利回り4.1%(108+10=118円、1000株優待のカタログギフトは多分5000円相当)で、優待は年2回100株保有で交通傷害保険:死亡・後遺障害、入院特約、1000株保有でオリジナルカタログギフト(従来のフラワープレゼントも選択可能)などです。 私はここへは2022年3月30日にフラワープレゼント目当てで新規参戦しました。優待族的には「トピー工業=フラワープレゼント」であり、「いつかは絶対に買いたいな。」と思っていたからです。 それでは待望のトピー工業フラワー優待の実際をいくつかご覧いただきましょう。 トピー工業優待のテーブルヤシ トピー工業優待のプリンセチア キレイ✨✨✨ トピー工業を保有し続ければ私のお家はいつの日か「お花だらけのフラワーハウス」になるはずです。指標的にも十分に割安ですし、現行の優待制度が続く限りは当然このままホールド継続の予定です。2022~24主力株概況シリーズ 免責事項当シリーズは、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Feb 4, 2024
閲覧総数 4770


-
-
- 競馬予想
- 名牝の仔たちを応援しよう(20260926…
- (2026-09-26 08:35:37)
-
-
-
- ポケモンGO
- デンジュモク色違い続報(3日目) ~…
- (2026-09-25 15:15:30)
-
-
-

- GUNの世界
- COLT .380 AUTO ABS ガスブローバッ…
- (2026-09-24 12:14:56)
-


