全6809件 (6809件中 1-50件目)
-
2024~26PF概況195位、ゆうちょ銀行。
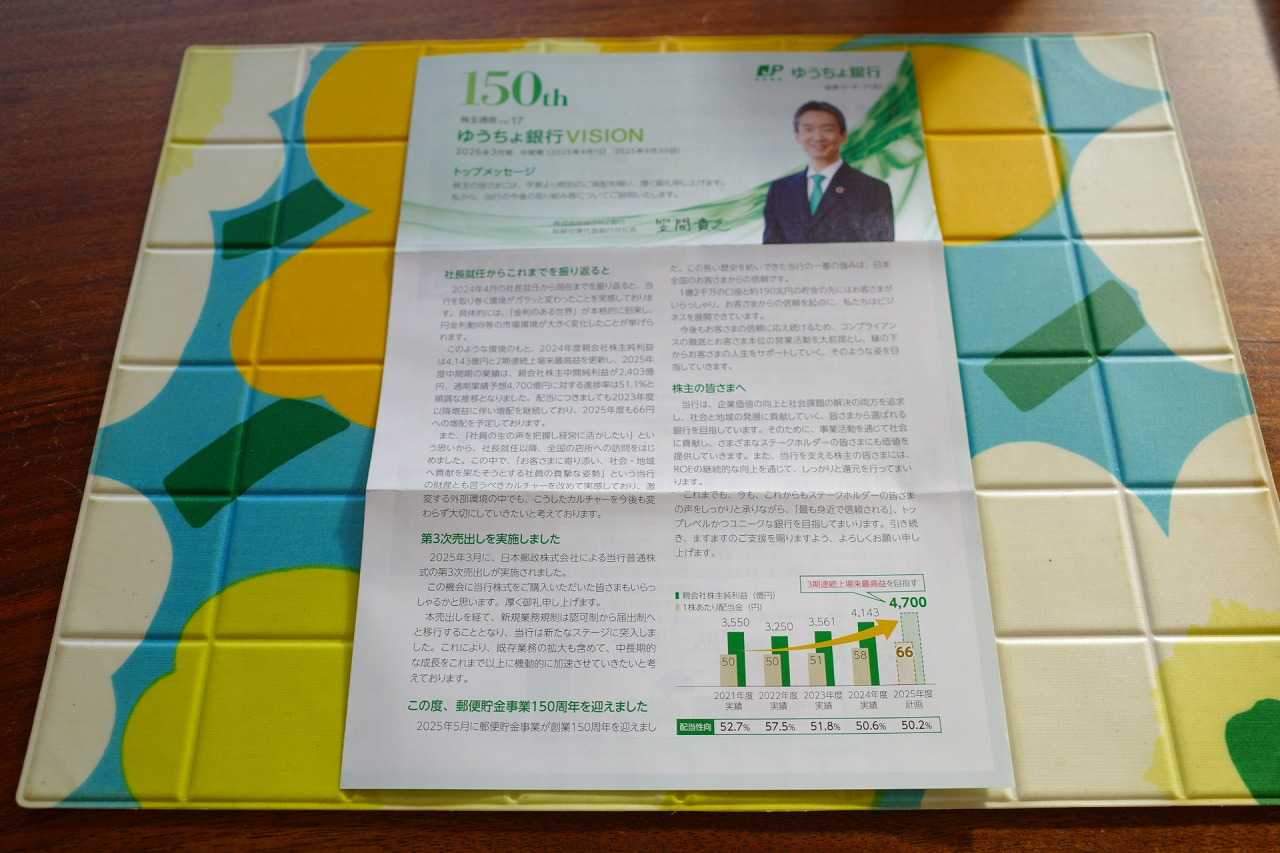
さて今日は2024~26PF概況シリーズです。195位 7182 ゆうちょ銀行 (東P、3月優待) ○ PF195位は、預貯金額で国内最大クラスのゆうちょ銀行です。 現在の株価は3328円、時価総額119005億円、PBR1.29、自己資本比率は4.2%(国内15.15%)、今期予想PER15.83、配当利回り2.8%(93円)、総合利回り3.0%(93+6=99円)で、優待は500株保有で3000円相当のオリジナルカタログギフトです。 過去の選択例を2つご覧いただきましょう。 1つ目は天津甘栗です。 小っちゃい時から食べてる気がするけど、大人になって食べても変わらず美味しいな。 2つ目は北海道スイートポテト3本です。 やっぱりお芋は美味しいねえ。 いい断面だ。 さてゆうちょ銀行は指標的な割高感もありませんし、業績も好調ですし、ポートフォリオ中上位としては全く問題ない銘柄と思っています。
Sep 24, 2026
-
2024~26PF概況194位、ダイイチ。
さて今日は、2024~26PF概況シリーズです。 194位 7643 ダイイチ (東S、9月優待) ○ PF時価総額194位は、北海道・帯広地盤の食品スーパーのダイイチです。2018シーズン68位、2019シーズン50位、2020シーズン58位、2021シーズン63位と相対上位で戦ってきましたが、株価上昇によって「ダイイチ、まあまあ仕上がったな。」と感じ優待MAXとなる1000株を残して売却したため、最近はこのあたりの順位をうろついていらっしゃいます。 現在の株価は1720円、時価総額197億円、PBR1.09、自己資本比率は62.6%で有利子負債は0、今期予想PER16.10、配当利回り2.3%(40円)、総合利回り3.5%(40+20=60円)で、優待は100株保有で2000円相当のVJAギフトカード、1000株保有で8000円相当の自社商品券またはVJAギフトカードまたは北海道特産品などです。 1000株優待品としては私は大体毎年北海道産のグリーンアスパラを選択しています。何故かというと、瑞々しくてとても美味しいからです。 生命力を感じる。↓ ちなみに1000株優待品には、六花亭のおやつセットももれなくサービスで(?)付いてきます。 お菓子って大地の恵みなのか、知らなかった。↓ すげー沢山入ってる。 ! さてダイイチは地味な小規模地方スーパーで、市場からはほとんど完全に忘れ去れらたような存在です。ただ地味ながら着実に成長していますし、過去25年一度も赤字もなくしっかりと利益を上げ続けていますし、財務状態もどんどん良くなってめちゃ筋肉質になってきていますし、指標的にもまずまず割安ですし、私は魅力的な優待バリュー株であると相変わらず高く評価しています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用)
Sep 23, 2026
-
6. 頑健か脆弱か?
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第6弾です。 プラトン以来、西欧思想と知識の理論は、真か偽かを知ることにばかり焦点を当ててきた。それはそれで立派なことだけれど、もう、話を頑健か脆弱かに移していいころだ。そして、カモかカモでないかというもっと深刻な問題を扱う社会認識論を検討していいころだ。 頑健であるなら、黒い白鳥現象で恩恵を受けられる。脆弱であるなら、黒い白鳥現象でひどい打撃を受ける。 自分のポートフォリオの上位銘柄が「ブラック・スワンに対して頑健なのかそれとも脆弱なのか?」という切り口で評価してみるというのは極めて意義のあることです。 私の例で言うと、例えば 1605INPEX は頑健と思います。何故なら日本唯一の「黄金株発行企業」であり、それは日本政府が「日本で一番大切な会社」であると暗黙に認めているということなので、会社がピンチになった場合には国が全力で救済に動いてくれる可能性が高いと考えるからです。 逆に 2418ツカダグローバルHD は脆弱と思います。新型コロナの様なパンデミックや近隣での戦争などの突発的アクシデントが発生すると、ブライダル関連や高級ホテル運営などは真っ先にダメージを受けるからです。 タレブの言葉の凄さと言うのは、「それが本当の意味で人生に役立つ」所にあるんですね。(続く)
Sep 22, 2026
-
5. 自分を大切にする。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第5弾です。 誰かを物理的にぶちのめせば、運動になるしストレス発散になる。同じ人をインターネット上で言葉でぶちのめしても、自分が傷つくだけだ。 あー、これはいいですね。 ネット上で人の悪口を言わないことは、自分を大切にすることと同義語 だと私は思っています。ただタレブ自身はよくインターネット上で不特定多数と大喧嘩しているので、「どの口が言うてるんや。」と言う気もちょっとしますが。 更にもう少し追加で言うと、ネット上で特定の誰かについて言及する場合には「賞賛に限定する」ことも極めて大切であると考えています。
Sep 21, 2026
-
4. ポートフォリオで犬を飼う。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第4弾です。 人はときどき、自分を売り込むのを止めて、感心させてやらなくてもいい相手が日々の暮らしの中にいてほしくなる。人が犬を飼うのはそういうわけだ。 タレブの趣旨とは少し異なるかもしれませんが、私は自分のポートフォリオで「愛玩犬」を飼っています。「この銘柄は凄く地味で成長性もないからまず上がらないだろうけど、総合利回りが出ているし、事業内容も堅実だし、ほんとにいい会社なんだよな。」というところを大切な精神安定剤として保有しているのです。 具体的に言うと、アルミホイール主体の自動車部品・用品卸でトップクラスの 7551ウェッズ とか、 九州小倉地盤でタクシー事業を全国展開する 9035第一交通産業 とか、日本最大のバックリテールカンパニーの 9990サックスバーホールディングス あたりですね。 私にとって株式投資は人生そのもので切っても切り離せない存在です。つまり「日常そのもの」な訳です。そして毎日を楽しく穏やかに過ごしていくためには「ただ傍にいてくれる、伴侶となる忠実な犬」が何があってもどうしても必要、という訳ですね。(続く)
Sep 20, 2026
-
2026~27主力株概況31位、サックスバーホールディングス。
さて今日は、当ブログの「看板記事」である2026~27主力株概況シリーズです。 31位 9990 サックスバーホールディングス (東P、3月優待) ◎◎ PF時価総額31位の上位銘柄は、日本最大のバックリテールカンパニーのサックスバーホールディングス(旧東京デリカ)です。 木山社長は創業家出身&早稲田大学商学部卒の2代目ですが、派手なカリスマ型というより、家業を守りつつ現実的な改革を積み重ねる手堅い経営者という印象で私はとても好感を持っています。 現在の株価は759円、時価総額227億円、PBR0.71、自己資本比率は74.6%と良好、今期予想PER10.53、配当利回り4.6%(35円)、総合利回り5.3%(35+5=40円、1000株優待品のメルカリ平均価格は額面の40~100%、ここでは50%で換算)で、優待は100株保有で10000円以上の買い物で利用できる2000円相当の優待券1枚(メルカリ平均価格は300円)、1000株保有で10000円相当の自社オリジナル商品です。 今日は過去の1000株優待品を3つ見ておきましょう。いずれも品質がしっかりとしていますね。 、、、、さてそれでは次に、私が考える2026年現在のサックスバーHDの魅力を箇条書きで見ていきましょう。0. 前提として「ものさし」としての非常に高い価値があること。サックスバーのお店と言うのは全国津々浦々のショッピングモールやファッションビルにほぼほぼ入居している。 例えば店舗面積の広いS級・超A級のイオンだとサックスバーのお店は上層階の動線の悪い位置に追いやられていてモブキャラ扱いだが、地方都市の人口数万人くらいのおんぼろC級イオンだと1階の一等地にメインキャラとしてデデーンと大きな面積でお店を構えている場合が多い。 つまり、サックスバーのお店の立ち位置を見ることによって、そのショッピングモールの実力がわかる。そしてそういう「ものさし」になるサックスバーHDの株をしっかりと沢山持つ。 そうすることによって全国各地のイオンに潜入捜査に出かけ、かつサックスバーのお店をチラリと見ることによってたくさんの情報が瞬時に手に入るようになる。これがデカい。1. バッグ業界でガリバー的な立ち位置にいる、ニッチマーケットの巨人であること。これは下記の鞄・袋物小売業界ランキングを見れば一目瞭然です。サックスバーHDは2位以下に大きな差をつけてダントツの1位ですね。(上記データは2026会社説明会資料P4より引用) そして実際、イオンを筆頭とする巨大ショッピングセンターの現状を見ても、サックスバーの強力なライバルは依然として登場していません。「バック屋さんがいくつかあるなあ。」と思っても、よく見ると実はどれもサックスバーがマルチブランド展開しているだけのことがほとんどです。 また最近はサックスバーよりも価格レンジの低い「中華系(?)」のバック屋さんがポツポツと入り始めていますが、今の段階ではまだ大きな脅威にはなっていないと個人的には見ています。 2. コロナ禍をきっかけに、この5年ほど戦略的に不採算店舗を閉鎖しており、より筋肉質で利益の出やすい体質に変貌していること。(上記データは2026会社説明会資料P5より引用) 更に「増床改装」も増やしており、店舗戦闘力が人知れず静かにじわじわと上がっていること。 ちなみに皆様が全国のイオンなどで実際のサックスバーのお店を見ると「いつもガラガラで活気がないなあ。この店、大丈夫なんかな?」と感じられると思うのですが、これはバッグや財布は高頻度の衝動買い商品ではなく買いたい人しかお店に入らないからです。 「暇だから洋服でも見るかー。」と言う人は良くいますが、「暇だから、カバンでも眺めるかー。」という奇特な変人はいないということです。他のアパレルのお店に較べて客数が少なく見えるのは「カバン業界の特性」でもあるんですね。3. PB(プライベートブランド)・NPB(その店舗にしかないより付加価値の高いPB)比率が上昇しており、今後の更なる利益改善が期待できること。(上記データは2026会社説明会資料P11より引用)4. 「バッグ業界での天下人」としての地位をしっかりと利用し、積極的なM&Aを通じて着実に成長を続けていること。最近だと2022年10月にギアーズジャムの全株式を取得して子会社化している。(上記データは2024会社説明会資料P33より引用) ギアーズジャム子会社化のニュースを聞き、私も早速車をぶっ飛ばして店舗の潜入調査に出かけました。 全体にストリート感に溢れていて、サックスバーとは明らかに異なる魅力を持ったお店でした。今後の相乗効果に期待が持てると感じました。 以上、サックスバーHDは総合的に考えてポートフォリオ上位の一角で戦えるだけの十分な戦闘力があると思っています。指標的に割安ですし、総合利回りも十分に出ているからです。なんていうかなあ、「うんうん、株ってこのくらいでいいんだよね。」と言う「隣の綺麗なお姉さん」感がある、地味だけど凄く良い銘柄なんですね。 2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Sep 19, 2026
-
3. 人は、人間が好き。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第3弾です。 筋が通っているからではなく、筋が通っていないからこそ、人は魅力的になる。 私たちは不完全なものが好きだ。正しい類の不完全さを愛する。私たちは独創的な芸術作品や、誤植でいっぱいの初版本を好む。 タレブの言葉は本当に魅力的だなあといつも思いますが、この2つはずっと読んでから頭を離れないです。 私の理解では、これはイコール「人は、人間が好き」と言うことです。人間は矛盾に満ちていて未完成でたくさんのミスを犯す生き物です。でもだからこそ愛すべき存在なのです。 また私の観察では、凄腕投資家には「角みたいに尖った特異的な才能を持つ代償として、円滑な社会生活を送る上でのある種の致命的な欠陥」が宿命的に備わっていることがとても多いとも感じています。例えば他人の感情をまったく理解できないとかです。 そして「欠落したものがあるからこそ、逆に投資家としてとても強い」面があると考えてもいます。例えば大きな損失を出した時に全く感情的なダメージを受けずにスパッと損切りして、次のチャンスに100%のメンタルで平然と嬉々として立ち向かえるサイコパス的な強さなどがそうです。 自分はそんな「人間」と言うものが大好きですし、これからも命ある限り「人」をいっぱい愛していこうと思っています。(続く)
Sep 18, 2026
-
2026~27ポートフォリオTOP30銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP30銘柄をまとめておきます。 1~10位 11~20位21位 7327 第四北越フィナンシャル・グループ こういう県内の1位と2位の銀行が「悪魔合体」したところは、「全体に強い」ので自分は大好物ですね。22位 1438 岐阜造園 造園緑化専業で唯一の上場会社ですし、積水ハウスが筆頭株主になってから業績の伸長が加速しているのもいいですね。23位 2681 ゲオホールディングス 「遠●ディスカウント」が懸念材料ですが、それを差し引いてもなおゲオにはポートフォリオ最上位の一角で戦えるだけの高いガチンコ力があると思っています。24位 8714 池田泉州ホールディングス 「関西地銀再編劇」に絡んで様々な思惑が交錯する面白い銘柄ですね。25位 8935 FJネクストホールディングス FJは中古マンション事業が絶好調なんですね。在庫を超高速回転させて大量の取引をこなすことによって利益を最大化しているのが凄くいいと思っています。26位 9890 マキヤ 地方スーパー24社を「グレアムのミックス係数(PBR×PER)」が低い順にランキングすると1位なのが何よりもいいです。こういう「分かりやすいディープバリュー株」が自分の好みですね。27位 8367 南都銀行 奈良県「唯一の地銀」にして、県内融資&預金シェア5割と地元では圧倒的なパワーを誇る「奈良県の帝王」ですね。28位 5830 いよぎんホールディングス シップファイナンスに強みを持ち、更に 自己資本比率と保有有価証券の含み益が地銀トップクラス であるのも魅力です。地銀界最強銘柄の1つですね。29位 1301 極洋 着実に成長しているのに指標的に安く、PBR、PERで見ると15年間で最低水準となっているのが実にいいですね。 30位 5832 ちゅうぎんフィナンシャルグループ ワイの優待地銀株バルクプロジェクトの重鎮銘柄ですね。 以上、2026~27ポートフォリオTOP30銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Sep 17, 2026
-
2026~27主力株概況30位、ちゅうぎんフィナンシャルグループ。
さて今日は 2026~27主力株概況シリーズ です。30位 5832 ちゅうぎんフィナンシャルグループ (東P、3月優待) ◎ PF時価総額30位の上位銘柄は、岡山県首位で地銀上位の中国銀行を中核に2022年10月に発足したちゅうぎんフィナンシャルグループです。 現在の株価は3611円、時価総額6672億円、PBR1.03、自己資本比率は5.9%(国内14.35%)、今期予想PER14.27、配当利回り2.8%(102円)、総合利回り3.1%(102+10=112円)で、優待は1年以上の継続保有を条件として、500株保有で5000円相当、5000株保有で10000円相当の、岡山県特産品またはTSUBASAアライアンス共同企画特産品です。 今日は私の過去の5000株優待品の選択例を1つだけ見ておきましょう。 岡山県産 桃 大玉 です。 ずっしり&つやつやで、本当に玉がデカい。 芯までジューシーで、凄くみずみずしくて美味しい。やっぱり本場岡山の桃は違うな。 さてここちゅうぎんFGは、ワイの優待地銀株バルクプロジェクトの重鎮銘柄です。業績も順調ですし、これからも優待MAX株をのんびりホールドしながら応援していく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 16, 2026
-
2024~26PF概況193位、コンドーテック。
さて今日は通常の2024~26PF概況シリーズです。 193位 7438 コンドーテック (東P、3月優待) ◎ PF193位は、足場吊りチェーン、結合金具等の産業資材大手のコンドーテックです。 現在の株価は1732円、時価総額456億円、PBR1.15、自己資本比率は55.7%、今期予想PER13.08、配当利回り3.4%(58円)、総合利回り3.6%(58+5=63円、優待は1ポイント=0.5円&利回り最良となる1000株保有時で換算)で、優待は1000株保有で株主優待10000ポイントなどです。 過去の選択品をいくつか。 カルビーのくつろぎポテト。アイスランド産プレミアム溶岩コースター。 武骨でかなりカッコいい。 以前お酒を飲んでいた頃は、キリンの本絞りレモン酎ハイを載せてちびちびと飲っていました。 コンドーテックは指標的にまずまず安いですし、地味ながら成長力もありますし、実に良い銘柄です。十分にPF上位で戦える銘柄と思いますね。
Sep 15, 2026
-
2024~26PF概況192位、平和。
さて今日は2024~26PF概況シリーズです。192位 6412 平和(東P、3・9月優待) ◎~◎◎ PF192位は、パチンコ、パチスロ機大手で、傘下にアコーディアとPGMを擁し世界最多!のゴルフ場を保有している平和です。 パチンコ大手と言うイメージを持っていたのですが、いつの間にかゴルフ事業が売上でも利益でも完全にメインになっているんですね。ちょっとびっくりしました。↓ 現在の株価は2218円、時価総額2214億円、PBR0.87、自己資本比率は23.1%、今期予想PER10.78、配当利回り3.6%(80円)、総合利回り4.5%(80+20=100円、優待はおまけも含めるとヤフオクで額面の100%以上で売れているようなのでここでは100%で換算)で、優待は年2回200株保有で1000円相当の株主優待券2枚などです。 平和は指標的にも安いですし、業績も好調ですし、総合利回りも出ていますし、PF中上位で戦うに足るかなり良い銘柄と考えています。
Sep 14, 2026
-
2026~27主力株概況29位、極洋。
さて今日は2026~27主力株概況シリーズです。 29位 1301 極洋 (東P、3月優待) ◎◎ PF時価総額29位の上位銘柄は、すしネタに強い水産会社の極洋です。 優待お魚株バルクプロジェクト のエースがここで登場してきました。 現在の株価は4625円、時価総額559億円、PBR0.71、自己資本比率36.1%、今期予想PER7.65、配当利回り3.5%(160円)、総合利回り4.0%(160+25=185円)で、優待は100株保有で2500円相当、300株保有で6000円相当の自社缶詰詰合せです。 極洋の優待缶詰はクオリティが高くて素晴らしい内容です。具体的に見ておきましょう。 左が300株優待品、右が100株優待品の一例となります。 300株優待品の紅ズワイガニの缶詰は本当に激うま。 今日は実際の使用例を1つだけ御覧戴きましょう。 極洋優待さば味噌煮の和風パスタ とても美味しかったです。 この極洋の優待品が代表例ですが、私は以前から 「缶詰優待」というのはエクストリームに素晴らしい ものだと思っています。その理由ですが、 1. 優待で貰える缶詰と言うのは、スーパーであまり見かけないような高級な品物が多くて嬉しい。更に高級な缶詰と言うのはお店で買おうとすると意外なほどに高いので、戴く喜びも格別である。 2. 缶詰というのは何と言っても日持ちがするし緊急事態時に凄く役に立つし、投資家的な観点から見て食料品として「ローリスク・ハイリターン」でウエルバランスな素敵過ぎる存在である。 あたりです。尚これに関しては超人気記事となっている 缶詰優待株私的ランキングベスト4 2023年編 を是非この機会に一緒にご覧下さい。 次に私が極洋を買い増しした理由を箇条書きでまとめておきます。 1. 何と言っても指標的に安い。PBR、PERで見ると下記の通り過去15年間で最低水準となっている。 PBR推移 PER推移(上記データはIRバンクより引用) 2. スーパーで以前は1パック4~500円程度だった魚が最近は700円くらいになっている。また回転寿司に行っても特にスシローなんかは明らかに値上がりしている。つまりインフレでお魚の値段は間違いなく上がっている。それに伴って極洋の売上高と利益もこの5年くらいでグングンと伸びている。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) つまり、「パラダイムシフトによって日本に数十年ぶりに到来した高インフレ時代」の追い風をパンパンに受けて快走できる、時流に乗った銘柄である。 3. 2027年3月期のDOE(株主資本配当率)を3%以上に設定しており、今後の継続的な増配が期待できる。極洋は業績好調で1株純資産がぐんぐんと伸びていることを考慮すると、2027年3月期には180~200円程度まで配当が増加するかもしれない。なので、今、優待を楽しみに買って数年ポートフォリオの片隅にのんびりと転がしておくのに非常に適していると考える。 要は、我々の伝家の宝刀である 「優待バリュー株アナグマ投資法」 にとても適した銘柄である。 4.前述の通り優待パワーが圧倒的である。高級であり極めて高品質でもある。これは貰えばだれでも分かる。例えば300株優待に入っているズワイガニは、下記の通り身が肉厚すぎて缶詰から出しても形が崩れず直立起動のピンコ立ちをしている。 日本株市場でも最強クラスの内容であり、いわゆる「優待プレミアム」が株価に上乗せされて当然の銘柄と考えるが、現時点ではそうなっていない。 以上、極洋はバリュー投資家としての視点及び優待族的な観点からは明らかに過小評価されていると考えています。皆様の評価はいかがでしょうか?2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の自由過ぎるステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 13, 2026
-
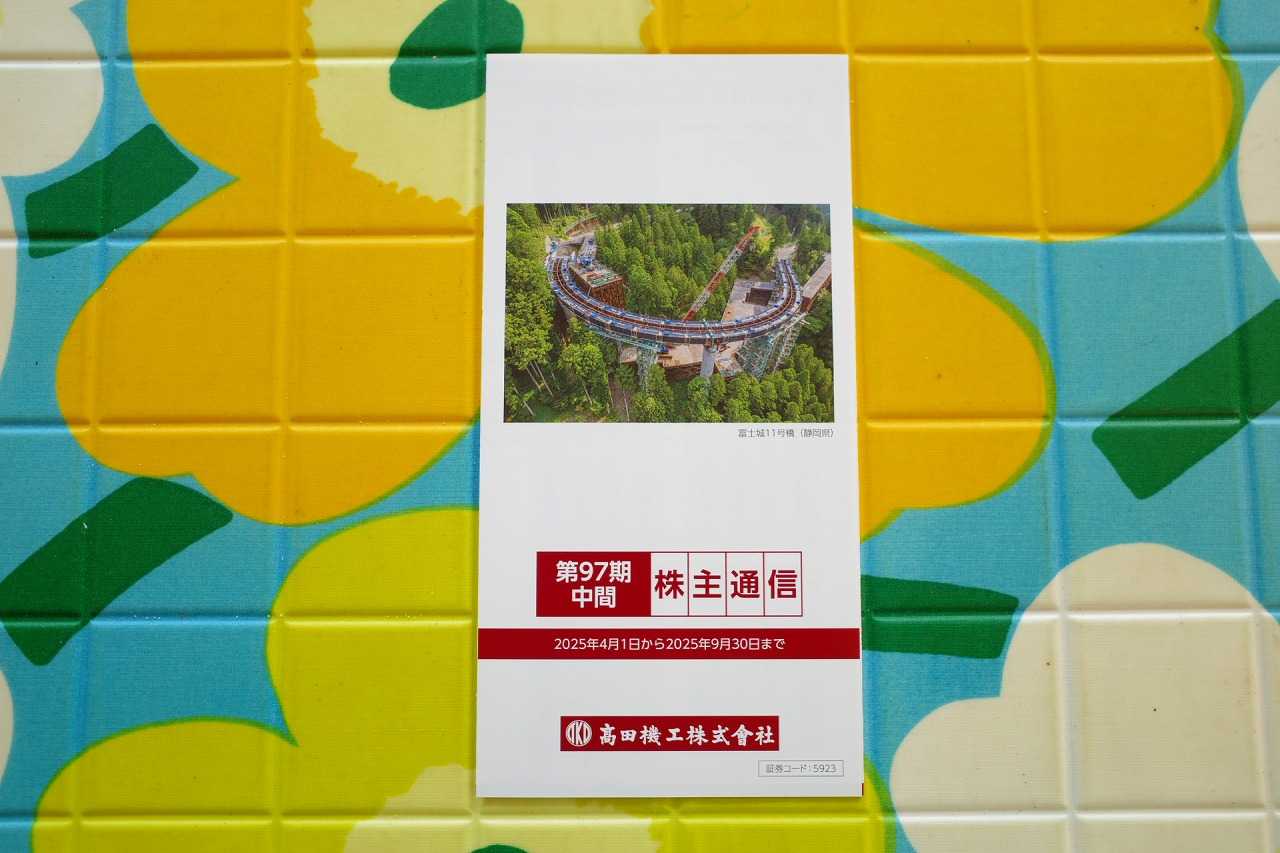
2024~26PF概況191位、高田機工。
さて今日は2024~26PF概況シリーズです。191位 5923 高田機工 (東S、3月優待) ◎ PF191位は、関西地盤の中堅橋梁・鉄骨メーカーの高田機工です。 現在の株価は1187円、時価総額80億円、PBR0.33、自己資本比率は72.5%と良好、今期予想PER49.67、配当利回り4.2%(50円)、総合利回り4.8%(50+6.7=56.7円)で、優待は300株保有で2000円相当、1000株保有で5000円相当のクオカードです。 盤面はマニアックですが、結構カッコいいです。 、、、さて少し昔のことになってしまいましたが、高田機工は2017年に株主数不足で旧東証1部陥落の危機に陥っており、ブログでは当時非公開としていましたが、実は株主数対策の優待新設狙いで大きく買って超主力株に据えて勝負に出ていました。 ただ会社側は結局は、「購入は1人100株限定という条件付きの40000株の立会外分売」という荒業で「みなし株主数」を増やしてこのピンチを辛うじて凌ぎ切り、旧東証1部の地位を何とか維持しました。 私は狙いが不発に終わったため、泣きながら負けを認め持ち株の3分の2以上を売却したのですが、その後「万年超不人気株」の宿命で単元株主数が1999人(2018年3月期)と再びボーダーラインの2000人を割り込んできたこと、また指標的に全市場を広く見渡してもトップレベルに割安な水準であったことから、持ち株の一部を残し勝負を継続としました。 そして株主優待制度の導入を死ぬほど嫌がっていた高田機工がついに「根負け」したように優待新設に踏み切ったことから、「色々あったけど、これで本当に終わりだな。」と考えて勝負を終えました。その後はウォッチ用に1500株のみを保有継続としています。 高田機工は、 資産バリュー株として見た場合の割安さは依然として日本市場トップクラス ですし、優待廃止がない限り、残りの株はこのまま楽しくホールドして応援していく予定です。
Sep 12, 2026
-

2024~26PF概況190位、アクシーズ。
さて今日は2024~26PF概況シリーズです。190位 1381 アクシーズ(東S、6月優待) ◎ PF時価総額190位の上位銘柄は、鶏肉国内大手でケンタッキー(KFC)と食肉卸向けが柱、また同時に二毛作でケンタフラチンのフランチャイズも手掛けているアクシーズです。 現在の株価は3585円、時価総額201億円、PBR0.84、自己資本比率は80.4%と鉄壁、今期予想PER11.19、配当利回り3.4%(120円)、総合利回り3.6%(120+10=130円、優待品はみきまるコンピューターで総額5000円相当と判断)で、優待は500株保有で自社ブランド商品(鶏肉加工食品)です。 早速段ボールの中身を見てみましょう。色々とぎっしり入っています。 広げるとこんな感じ。 それでは実食して見ましょう。 アクシーズ優待のささみカツカレー アクシーズ優待の鶏レバー煮込み これ、凄く美味しい。 アクシーズ優待チキンナゲットのナシゴレン アクシーズ優待ソフトチキンの筋トレサラダ アクシーズ優待ソフトチキンの味噌煮込みうどん いやあ、アクシーズの優待は最高ですね。権利獲得に500株と言う高いハードルが課せられているのが少し残念です。 さて私がアクシーズをポートフォリオ相対上位で保有している理由は以下の通りです。1. 別の主力株の実店舗を偵察するためにずっと以前にかなり遠くのイオンまで遠征したことがあった。その時、ケンタッキーフライドチキン(KFC)に行列が出来ていて、「おっ、たまにはチキンでも食べるか。自分は筋力トレーニング中なので筋肉にもいいだろうし。」と思ってお店に入った。 実際に食べたのは数年ぶりだったのだが、「あれ?、ケンタフラチンってこんなに良かったっけ?」と思うくらいに美味しかったのと、チキンは脂たっぷりだったにもかかわらず食べた後に胃が全然もたれなかったので、「これはきっとチキンの品質が凄くいいんだろう。」と考えた。 そしてその後、「あっ、そういえばケンタのチキンの鶏肉は(おそらく)アクシーズが供給しているんだった。という事はケンタが美味しい=アクシーズのチキンの品質が抜群に良いという事になる。これはもっとポートフォリオ上位でイケるな。」と思い付いた。2. お家に戻って、アクシーズを徹底的に調べ直してみると、過去25年間1度も赤字が無いし、ジリジリと成長しているし、おまけに優待も強力だし、極めて高品質な銘柄であることが分かった。 と言うことで、私はアクシーズはポートフォリオ上位で戦うに足る銘柄であり続けていると考えています。
Sep 11, 2026
-
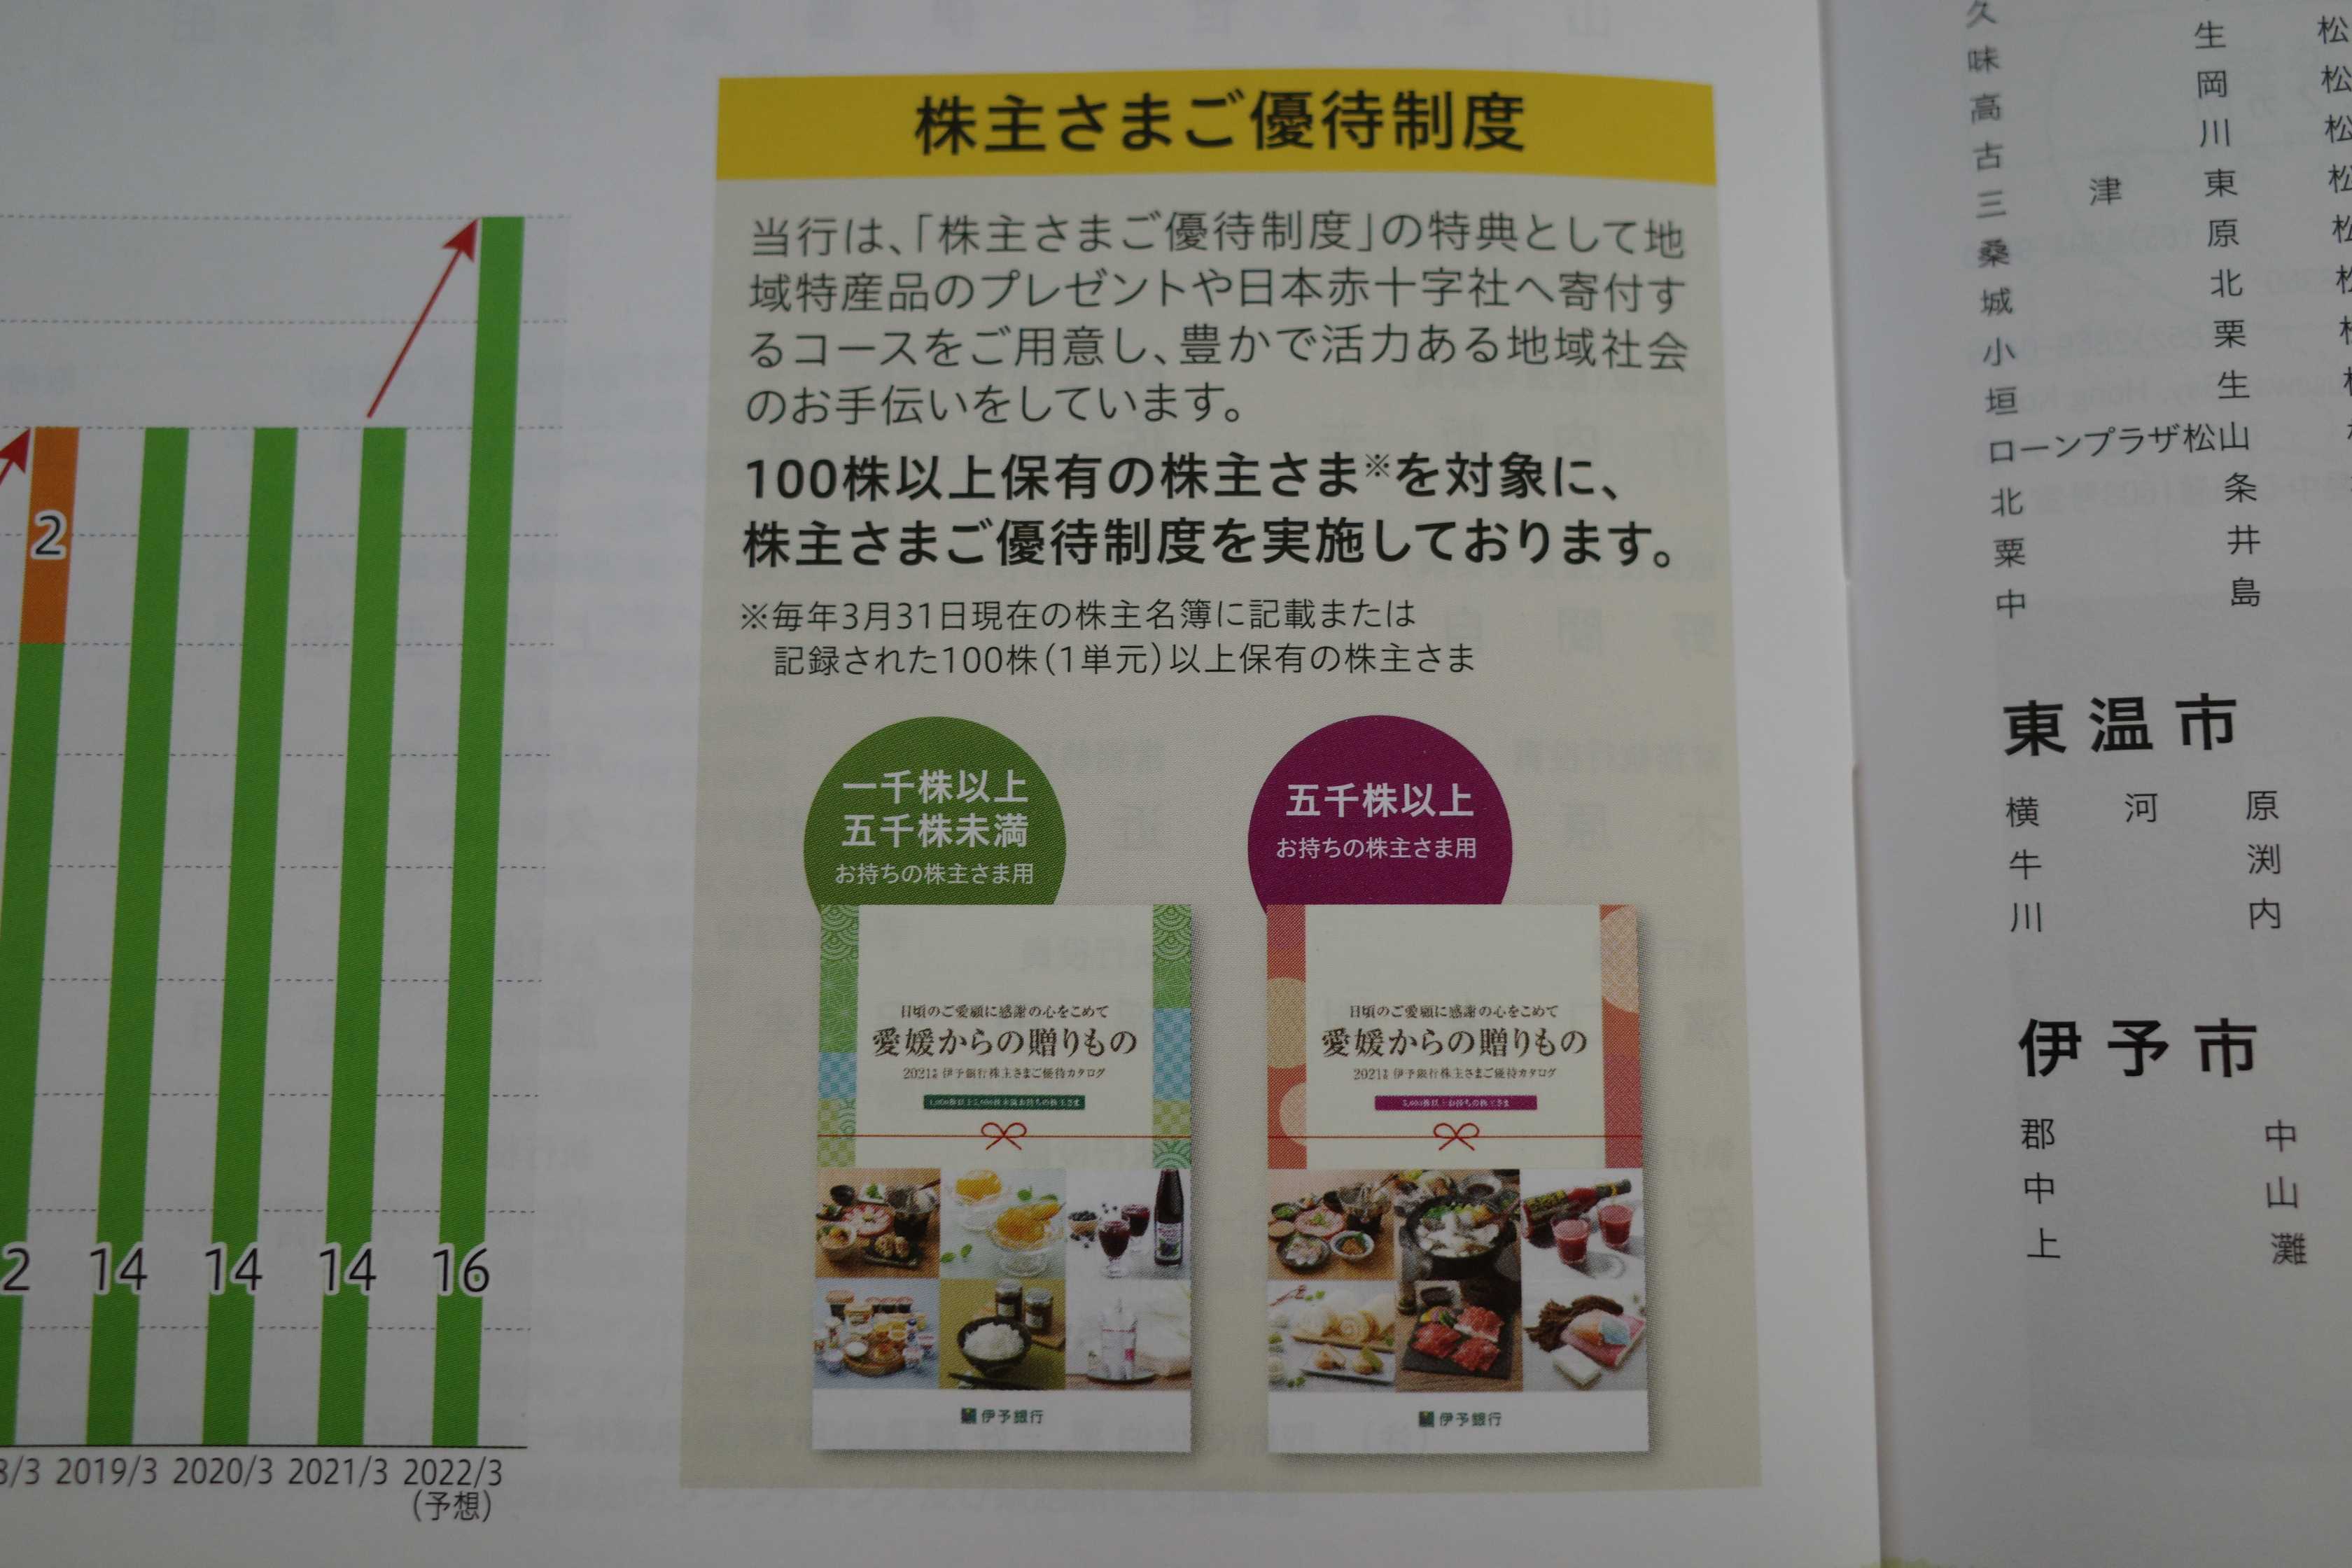
2026~27主力株概況28位、いよぎんホールディングス。
さて今日は、 2026~27主力株概況シリーズ です。28位 5830 いよぎんホールディングス (東P、3月優待) ◎ PF時価総額28位の上位銘柄は、愛媛から瀬戸内へ展開し、資金量四国1位のいよぎんホールディングスです。元々は2018年に163位で出ていたのですが、2021年11月に優待MAXとなる5000株まで買い増しをし、その後の地銀株再評価の流れに乗って株価が急騰したため、大きく順位を上げ今シーズンは早くもここで出てきました。 現在の株価は3830円、時価総額12007億円、PBR1.26、自己資本比率は9.2%(国内15.53%)と地銀トップクラス、今期予想PER14.21、配当利回り2.1%(80円)、総合利回り2.2%(80+5=85円)で、優待は「1年以上の継続保有を条件として」100株保有で今治タオル、1000株保有で5000円相当の愛媛県特産品(カタログより選択)などです。 ちなみに100株優待品は以下の通りです。 さて私はいつも言っていますが、 地方銀行の優待カタログと言うのは、その土地土地のオリジナルの名産品がぎっしりと詰め込まれていて、本当に素晴らしい所が多い んですね。そしてここいよぎんHDのものも間違いなく超一級品です。具体的に見てみましょう。 私は「ゼリーの様な食感」で有名なみかんである「紅まどんな」を選択することが多いです。何故なら滅茶苦茶に美味しいからです。 プルプルでうんめー。 後、こないだはマンゴーを選んだのですが、これまた旨かったです。 もう、この濃い色を見ただけで美味しそうだなって直感で思うよね。↓ 甘くてジューシーでみずみずしい。太陽そのままの味がする。 地方銀行株は、ここいよぎんHDが典型例ですが、独自性があって魅力的な優待株の宝庫です。 そのため私は現在、 優待地銀株バルクプロジェクト2026 を継続しているわけですが、ここはその大切な上位構成銘柄の1つとなっています。ちなみにいよぎんの魅力をここであらためてまとめておくと 自己資本比率と保有有価証券の含み益が地銀トップクラス であることです。 さてそんな地銀界最強の一角であるいよぎんHDですが、愛媛県内2位の 8541愛媛銀行 と2026年7月24日に経営統合で基本合意し、2027年4月1日を目処に統合する予定となりました。いよぎんHDを完全親会社、愛媛銀行を完全子会社とする株式交換方式で、愛媛銀行は上場廃止となります。統合後は「シングルプラットフォーム・マルチブランド」(2バンク体制)を採用し、伊予銀行と愛媛銀行の両ブランドを維持することとなります。 統合後の新会社は預金シェアと貸出金シェアで50%超、メインバンクシェア70%超と完全に「愛媛県を支配する大悪魔的な存在」となります。県内1位&2位の大合併なので、これで貸出金利競争もほぼなくなるでしょうし、これは滅茶苦茶儲かることになる予感がしています。 更に言うと、両行は元々シップファイナンス(海運事業者や船主が新しい船を造ったり、中古船を買ったりするために、銀行などの金融機関から多額の資金を借り入れる仕組みのこと)が最大の強みだったわけですが、伊予銀行は国内融資残高3位(世界10位前後)、愛媛銀行は12位(世界37位前後)でした。 今回の経営統合により合算で瀬戸内圏のほぼ全ての船主をカバーできる規模になり、リプレース・大型化需要(日本全体で年間1.5〜2兆円規模が20〜30年続くと見られる)に対応しやすくなります。今回の統合の「裏の目的」の1つがこれだったのかな?という感じも個人的にはしています。 このように「地銀界トップクラス」の総合戦闘力を誇り、かつ「未来もピカピカに超明るい」いよぎんHDを、これからも業績推移をしっかりと見ながらご機嫌でホールド継続の予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 10, 2026
-
2024~26PF概況189位、興研。
さて今日は2024~26PF概況シリーズです。 189位 7963 興研 (東S、6月優待) ◎ PF時価総額189位は、防塵・防毒マスク2大メーカーの一つで防衛省向けを独占供給する興研です。 現在の株価は1802円、時価総額92億円、PBR0.63、自己資本比率63.4%、今期予想PER10.51、配当利回り1.9%(35円)、総合利回り2.4%(35+8=43円)で、優待は 1000株保有で自社製品(マスク)優先購入割引券(30%・100%割引、ただし1年以上継続して保有した株主のみ) などです。 私が過去に頂いたブツを見ておきましょう。 ガチの本格派のやつです。↓ さて興研は、戦争・自然災害・大きな伝染病等の想定外の出来事が起こった時に、全体株価が暴落しても逆に興研の株価は急騰するという VIX指数(恐怖指数) 的な値動きをする銘柄です。 ナシーム・ニコラス・タレブ の言う、「反脆さ(はんもろさ)」 を持っているのが大きな魅力 です。 実際過去の値動きを見ても、新型コロナウイルスの世界的な流行が初めて確認された2020年1月に株価が大暴騰したのは記憶に新しいですし、それ以外でも東日本大震災後や北朝鮮情勢がきな臭くなった時などにも大きく上昇しています。そのため、 ポートフォリオの一部に「興研的な銘柄」が入っていることはリスク管理上極めて重要 なことであると考えています。(上記データはSBI証券より引用) また現在の日本では「防衛力の大強化」が主要な国策となっており、防塵・防毒マスク2大メーカーの一つで防衛省向けを独占供給している興研には、「国防関連銘柄」としての側面があることも魅力の1つです。 このように多彩な「反脆さ」を持つ興研を、これからもポートフォリオ上位の一角として楽しくホールドしながら応援していく予定です。
Sep 9, 2026
-
2. インデックスに継続して勝っているアクティブ投資家は本当に実在しないのか?
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第2弾です。 今日から数回に分けて、私がいいなと思った箴言とその理由を書いて行きたいと思います。それでは始めます。 見えないものを存在しないものと取り違えるのはごく最近の病気である。 これは非常に深い言葉だなあと思いました。そしてこのタレブの言葉を基に、今日は「ある人に見えていないものは本当にこの世に存在しないのか?」という問題を考えてみたいと思います。 、、、さて、 アクティブファンドはインデックスファンドに勝てない ということは我々株クラの間では既に常識となっています。その理由は毎年の高い信託報酬がパフォーマンスを蝕むこと、資金量が多過ぎて小型株に手を出せず逆に成熟して既に老いてしまった高PBRの割高低成長大型株しか買えないこと、意思決定が合議制でかつ非常に遅いこと、インデックスに負けることを常に恐れ&怯えているために良い投資アイデアを取り逃してしまったり市場で負ける最大の原因である「世間の一般常識や良識」に従った判断をしてしまうことなど、極めて複雑で多岐に渡ります。 ただそれらを無理やりにまとめると、アクティブファンドの主だった特徴である「インデックスに決して負けられないという強烈なプレッシャーに伴う短期的思考・集団的意思決定・継続的な高いコスト」が積み重なると、見事なくらいにレ・ミゼラブルな結果が待っているということです。 具体的なデータを出すと、名著 バリュー投資 達人への道(ゴータム・ベイド著、パンローリング、2021年) の中に決定的なデータがあります。 表11.1 2018年にベンチマークを下回ったアメリカの株式ファンドの割合(%) 上記の図表を見ればはっきりと分かる通り、15年の単位でみると全体では90%以上がインデックスに負けています。「最悪」としか言いようのない地獄のような結果ですし、インデックス投資が世界的に全盛時代を迎えている理由が実に良く分かりますね。 、、、ということで、アクティブファンドがインデックスファンドに負けるのは「証明された事実」ではあるのですが、一部のインデックス界隈やインデックス啓蒙本でこれを曲解して、「アクティブ投資はインデックス投資に勝てない」という主張が見られます。 「アクティブファンドはインデックスファンドに絶対に勝てない。また自分は勝っていると主張するアクティブ投資家は星の数ほど良くいるが、彼らは嘘をついているか、数字を盛っているか、頭が悪くてパフォーマンスの計算方法が間違っているかのどれかもしくは特盛の全部で、現実にはほとんど存在してはいない。少なくとも我々は間違いなくそう確信している。だからインデックス投資こそがベスト且つ最強の投資法である。」と言う様なロジックです。 ところで私は投資家歴25年ですが、周りにはその「存在しないはずのインデックスを圧倒的に上回り続けているアクティブ投資家」の知り合いがゴロゴロいます。インデックス投資だけを続けていたらパフォーマンス的に到達出来ていないはずの自由億越えもたくさんいます。 果たして「投資の真実」はどちらにあるのでしょうか? 、、、ちなみにほとんどのアクティブファンドがインデックスファンドに勝てない根本的な理由についてですが、頭の方でもチラッと触れましたが、 そもそも彼らはバリュー株をちーとも買っていない という目から鱗の根源的な理由が横たわっています。 以下は超名著である 謙虚なるコントラリアン投資家(ダニエル・ラスムッセン著、パンローリング、2025年) から引用したグラフです。 図4.3 BTM(PBRの逆数)を基準にした投資信託の保有銘柄とS&P500の構成銘柄の分布の比較(1980~2016年) 逆に、徹底的に超小型のディープバリュー株ばかりで長年勝負を続けたら一体どうなるのか?、もしも日本の隅っこにそういう奇特な集団が本当に存在したとしたら彼らの超長期的なパフォーマンスは果たしてどうなるのか?についても考えて見てほしいな、と個人的には感じています。「あなたに見えないものが本当に存在していないとは限らない」という事ですね。
Sep 8, 2026
-
2026~27主力株概況27位、南都銀行。
さて今日は2026~27主力株概況シリーズです。27位 8367 南都銀行(東P、3月優待) ◎ PF時価総額27位の上位銘柄は、奈良県「唯一の地銀」にして、県内融資&預金シェア5割と地元では圧倒的なパワーを誇る、「奈良県の帝王」こと南都銀行です。 頭取さん若いなあ。めっちゃ切れ者なんやろうか? 「奈良県では預金・貸出金とも圧倒的なシェアを誇っています。」と、帝王なのでちゃんと自分で書いています。(笑) 一応生成AIのグロックでも確認しましたが、帝王の言う通りの様です。(上記データは私が指示してグロック4が作成) 現在の株価は1960円、時価総額3237億円、PBR1.03、自己資本比率は4.5%(国内12.82%)、今期予想PER13.99、配当利回り2.9%(56円)、総合利回り3.0.%(56+2=58円)で、優待は1000株保有で2000円相当、2500株保有で3000円相当の奈良県産品などです。 頭取さんはアップで見ても、やっぱり若いなあ。 私の過去の選択品をご覧頂きましょう。 本物の味 奈良特産 大和肉鶏 です。 ナシゴレン。 唐揚げ。 さてそんな「奈良県の帝王」である南都銀行ですが、地銀界で合従連衡が続く中で未来は不透明なようです。キレ者っぽい頭取さんも「条件次第で統合も選択肢」と明言していますし、関西地銀界の激動はまだまだ続きそうですね。 ま、いずれにせよ、今後の業績推移をしっかりと見ながら引き続きホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 7, 2026
-
株式投資本オールタイムベスト156位、ブラック・スワンの箴言(しんげん)。
さて今日は株式投資本オールタイムベストシリーズです。 第156位は、ブラック・スワンの箴言(しんげん)(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)です。 この本は、下記のタレブの言葉通り「自分にはわからないことに私たちはどう対処するか、そしてどう対処するべきかにまつわる考えを短く述べたもの」です。 「タレブ哲学のことわざ集」的な立ち位置の小粋な一冊ですね。 ほんの1時間もあれば読み切れる短編小説位のボリュームですが、考えさせらる言葉が多く、私はたまに読み返しています。150位のブラックスワンでタレブの主だった著作の書評をコンプリートしたこともあり、今回は「番外編」的な扱いで、この小粋な一冊の書評をサラッと書いてみたいと思います(続く)
Sep 6, 2026
-
2026~27主力株概況26位、マキヤ。
さて今日は2026~27主力株概況シリーズです。26位 9890 マキヤ (東S、3・9月優待) ◎◎ PF時価総額26位の上位銘柄は、静岡地盤に総合ディスカウント店『エスポット』展開し、食品・業務スーパーを拡充しているマキヤです。 、、、私は元々観察用にここを優待ミニマムの100株持っていただけだったのですが、1年ちょっと前にバリュー投資家のsatoさんと雑談していた時に「マキヤ、実は滅茶苦茶いい銘柄ですよ。」と教えて貰ったのでした。 そしてお家に帰ってから自分でもじっくりと調べたら本当に抜群に良い銘柄だったので、すぐに優待MAX+αまで買ったのでした。ここは、知名度が低いというか正確にはほぼ0ですが、指標的に十分に割安で、地味ながら確かな成長力があり、更に割と総合利回りも出ているという3拍子が揃った銘柄です。 現在の株価は1375円、時価総額145億円、PBR0.43、自己資本比率は54.8%、今期予想PER6.50、配当利回り2.8%(38円)、総合利回り4.0%(38+17=55円、優待券は額面の70%換算、理由は後述。)で、優待は100株保有で年2回、1000円の買い物毎に1枚使える100円の買い物割引券を12枚などです。 食品スーパーの優待券で非常によくあるタイプのやつですね。なお、「近隣に店舗がない場合はホームページから連絡して優待券の額面の70%相当のカタログギフトと交換することが可能」です。なので、お家の近くにマキヤのお店がない投資家の方でも大安心して買うことが出来ますね。 、、、そんな超地味なマキヤなのですが、実は2021年3月期から急激に業績が改善しています。 (上記データはかぶたんプレミアム+エレフォロ拡張より引用) その理由ですが、中長期経営改革プロジェクト「MAP3」が奏功したことによるものです。(上記データは私の指示でGrok4が作成) さてマキヤは2026年5月に創業家(マキリ)の保有株である434万株を自己株式として取得し、その一部を神戸物産に第三者割当しました。(上記データは私の指示でGrok4が作成) ただこの時のTOB価格が1031円と1株純資産である2239円を大幅に下回った大ディスカウント価格だったため、「残存株主が割安な価格で創業家の持ち分を買い取った形」になって1株純資産が約2776円と大きく上昇し、結果としてPBRが低下することとなりました。 (上記データは私の指示でGrok4が作成) そのため私は、「マキヤは元々割安だったけど更に魅力的になった。筆頭株主に躍り出た神戸物産とのコラボ効果が見込めるし、これは将来がますます楽しみになったな。」とひっそりとニンマリしています。 ちなみに神戸物産との期待されるシナジーは以下の通りです。ポイントは「惣菜の強化」、「共同仕入れによるコストダウン」、「業務スーパーの出店加速」の3つです。特に、利益率が高い惣菜関連の取り組みが注目点ですね。(上記データは私の指示でGrok4が作成) ところで元々「地方スーパー」と言うのは指標的に割安な優待株の宝庫として知られています。今日はマキヤが同業他社に対してどういう立ち位置にいるのかも俯瞰して見ておきましょう。 具体的には、地方スーパー24社を、2026年9月1日現在のデータで「グレアムのミックス係数(PBR×PER)」が低い順にランキングしてみます。下記の通り9890マキヤは2.8で栄光の1位となっています。 私が以前にPF上位で戦ったことのある 8167リテパ(2017シーズン4位)、7520エコス(2020シーズン3位)、7475アルビス(2019シーズン58位)、9956バロー(2013シーズン33位) あたりもミックス係数が7~12程度で割安ですが、マキヤの安さは際立っていますね。(上記データは私の指示でGrok4が作成) ちなみに低PBR銘柄と言うのは、「資産の質」が低くて巨大減損爆弾が炸裂することがよくありますが、ここマキヤに関しては毎年真面目に減損損失を計上していますし、私が見たところ大丈夫そうです。(上記データは私の指示でGrok4が作成) 、、、ということで、私はマキヤを現在PF上位の一角に据えて戦っています。satoさん、良い情報を教えて頂き有難う御座いました。私もいつか違う銘柄で必ず恩返しをしたいと思っています。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 5, 2026
-
2024~26PF概況188位、カンダホールディングス。
さて今日は2024~26PF概況シリーズをお送りします。 188位 9059 カンダホールディングス (東S、3月優待) ◎~◎◎ PF188位は、東京・神田の運送全社統合で発祥したカンダHDです。 現在の株価は921円、時価総額215億円、PBR0.70、自己資本比率58.4%、今期予想PER7.71、配当利回り2.5%(26円)、総合利回り3.9%(26+10=36円)で、優待は100株保有で1000円相当の図書カードなどです。 カンダHDは業績も好調ですし、指標的にも十分に安いですし、PF中上位としては非常に良い銘柄であると考えています。これからも現行の優待制度が続く限りはのんびりとホールドして応援していく予定です。
Sep 4, 2026
-
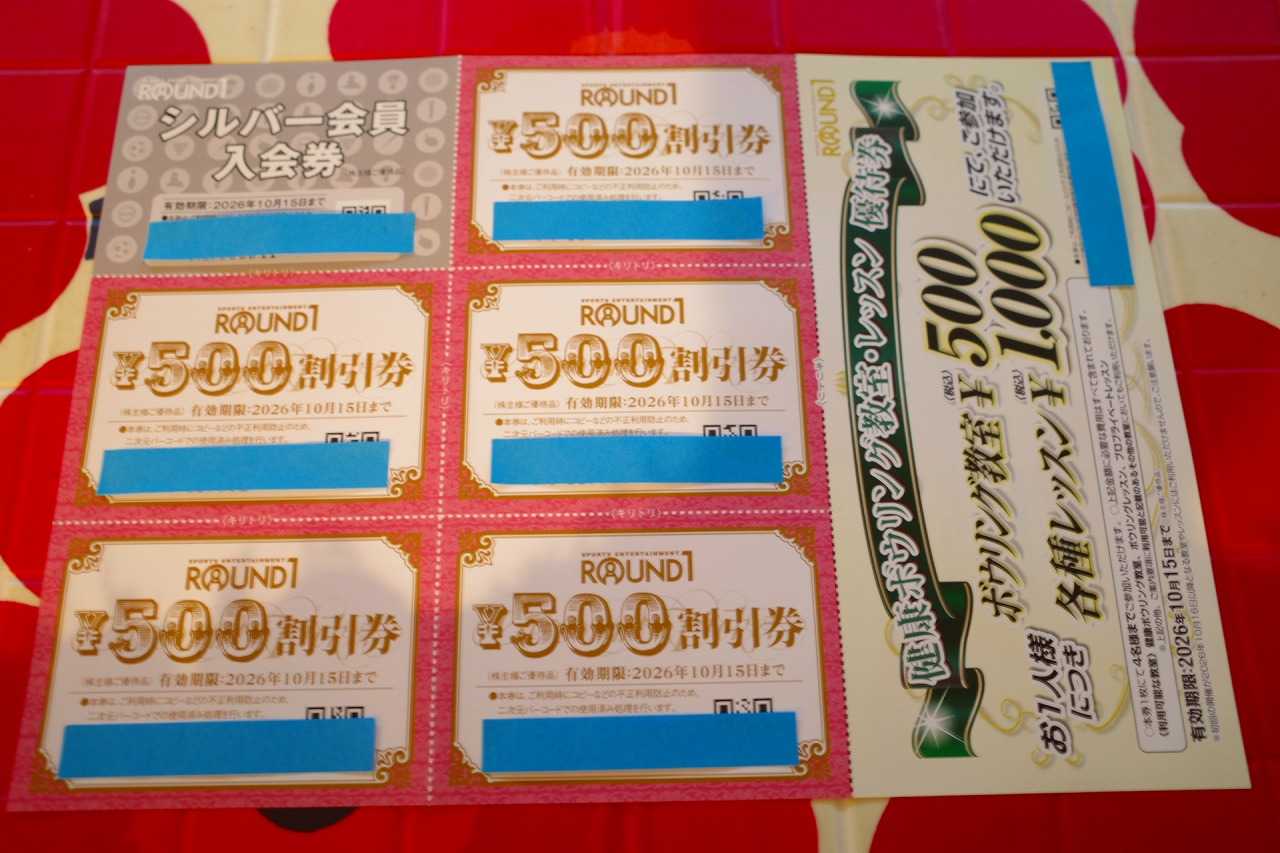
2024~26PF概況187位、ラウンドワン。
さて今日は通常の2024~26PF概況シリーズです。 187位 4680 ラウンドワン (東P、3・6・9・12月優待) △ PF187位は、複合レジャー大手のラウンドワンです。 現在の株価は1279円、時価総額3697億円、PBR4.09、自己資本比率は26.7%、今期予想PER17.43、配当利回り1.4%(18円)、総合利回り2.7%(18+16=34円、優待はメルカリ平均価格の額面の80%で換算)で、優待は100株保有で年4回500円分の優待券1枚(1000円以上の利用に付き1回1枚使用可)などです。 ラウンドワンはコロナ禍で苦しい業績に落ち込んでいましたが、いまはすっかりと回復しています。自分としては現行の優待制度が続く限りはホールド継続の予定です。
Sep 3, 2026
-
2026年9月の抱負。
いやあ秋の気配が近づく9月になりましたね。 さて9月と言うと、市場では「苦月」と評されるくらいで、投資パフォーマンスが優れない時期であることが知られています。 実際、マーケットでは昔から 9月は1年で最悪の月と言われていて、評判はかんばしくない。(出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P140) と言われています。 ただ、自分の経験では、「実りの秋」に向けてパフォーマンスがじりじりと向上していく「反転の1か月」になることも多く、個人的にはそんなに悪いイメージはないです。というか、むしろ「進撃開始の楽しい1か月」になることが多い印象です。ま、いずれにせよ、今月も楽しく頑張ります。皆様よろしくお願い致します。
Sep 2, 2026
-
2026~27主力株概況25位、FJネクストホールディングス。
さて今日は当ブログ一番人気の2026~27主力株概況シリーズです。 25位 8935 FJネクストホールディングス (東P、3月優待) ◎◎ PF時価総額25位の上位銘柄は、首都圏で『ガーラ』ブランドの投資用ワンルームマンション販売を手掛けるFJネクストHDです。 現在の株価は2057円、時価総額713億円、PBR0.89、自己資本比率は71.2%とマンデベとしては特異的に良好、今期予想PER6.42、配当利回り3.9%(80円)、総合利回り4.1%(80+5=85円)で、優待は1000株保有で自社子会社運営旅館優待利用券(10000円)1枚+3年以上の連続保有を条件として5000円相当のカタログギフトなどです。旅館優待利用券は電子ギフトのため0円換算としています。 カタログギフトでは、私は大体いつも季節のフルーツを選んでいます。 私は以前FJネクストの100株優待廃止があったときに、「優待廃止は残念だけど、代わりに増配もあるし、何しろここは業界最強クラスの武闘派営業陣が強烈で、何があってもオラオラで業績数字を作ってくるし、指標的にも非常に割安だし、マンデベではあり得ないくらいに財務状態が鉄壁だし、ここはむしろ買い増しで行く局面だろう。」と考えて少し乗せました。 そしてその後自分のポートフォリオの時価総額が同じくらいの順位の銘柄と徹底比較したところ、「いや、FJネクストはもう少し上の順位で戦えるだけの力があるな。」という結論になり、更に優待MAXとなる10000株まで買い増しをしたために、2021シーズンからはずっとポートフォリオ上位に滞在されています。改めて過去25年間の業績推移を見ても惚れ惚れとしますね。↓(上記データはかぶたんプレミアム+エレフォロ拡張より引用) さてFJネクストはマンション購入を勧める勧誘電話が「ちょっとだけやんちゃ」(笑) なことで有名ですが、待ちの営業ではなかなか売れる商品ではないでしょうし、これはやむを得ないだろうと思います。 それにしてもこういう「超イケイケ営業」系の銘柄には何故かとても良い株主優待制度を持つ、実に株主思いの会社が目立ちます。 あらゆる意味で、資本主義の原則にプリミティブに愚直に素直な企業が多い ということでしょうかね。(笑) 、、、ところで最近は金利高&建築費高騰でマンデベ業界の未来には暗雲が立ち込めています。ところがここFJネクストは「それなに?、どこ吹く風」状態で、業績の絶好調が続いている上に今期予想も良好です。ちょっと不思議ですよね。 種明かしをすると、 FJは中古マンション事業が絶好調 なんですね。私がここを一番評価しているポイントです。在庫を超高速回転させて大量の取引をこなすことによって利益を最大化しています。↓(上記データは私が指示してグロック4が作成) 後、今ふと思い付いたので追加で書くのですが、ここは低PBR&財務盤石であり、株主構成から考えるとMBOがあっても不思議ではないという感じが個人的にはちょっとしています。(上記データはかぶたんプレミアムより引用) ま、そういったことも含め今後ものんびりとホールド継続の予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の、1つ上の無重力のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上かつ頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、死んだ目の魚になっていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものではありません。また市場と個別銘柄の未来がどうなるかは誰にも決して分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉は残念ながら持ち合わせておりません。そのため当シリーズに基づいて投資を行い、損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.000%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 1, 2026
-

2026年8月のまとめ。
いやあ残暑が厳しいですね。体力的にも厳しいので早く秋になって欲しいなあと思っています。 さて8月はお盆休みがあったこともあり、自分はあまり取引せず非常にのんびりと過ごしました。ま、今月が特別な訳ではなくて私はいつもそんな感じではあるのですが。 それでは皆様、来月もよろしくお願い申し上げます。
Aug 31, 2026
-
2024~26PF概況186位、三重交通グループホールディングス。
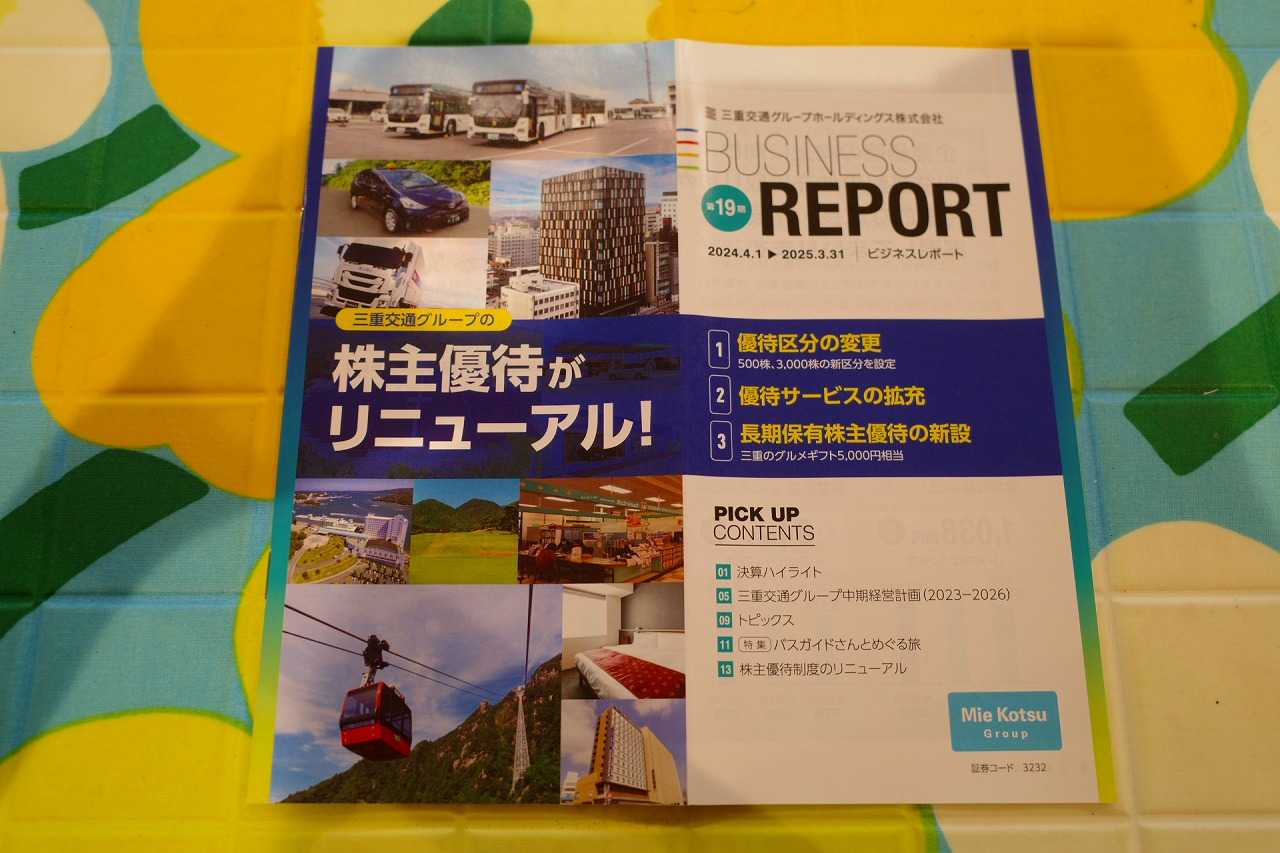
さて今日は2024~26PF概況シリーズ です。 186位 3232 三重交通グループホールディングス (東P、3・9月優待)◎ PF186位は、近鉄系で傘下にバスの三重交通と不動産デベロッパーの三交不動産を持つ三重交通グループホールディングスです。 現在の株価は619円、時価総額664億円、PBR0.89、自己資本比率は36.6%、今期予想PER10.40、配当利回り3.2%(20円)、総合利回り6.5%(20+20=40円、100株優待はメルカリ平均価格の1000円で計算)で、優待は年2回、下記の通り色々です。 、、、さてここ三重交通GHDですが、実はつい先日「2021~26PF概況709位」として紹介したばかりでした。 ただその時に、「三重交通Gは優待改善があり3000株&3年以上連続保有で5000円相当の三重県産グルメカタログギフトが貰えるようになった。元々指標的に安いし、更に高い総合利回りが出ている銘柄だし、優待族的には余裕で3000株まで買い増しできるな。」と考えてそこまで買ったので、今回は大きく順位を上げてここで登場してくることになったのでした。 何を選ぶか、迷うな~。
Aug 30, 2026
-

7. 純粋なトレンドフォロー/モメンタム戦略だけを持ってここ日本株市場で戦うのは至難の業。
さて今日は株式投資本オールタイムベスト155位 ゼロから学ぶモメンタム投資(アンドレアス・F・クレノー著、2022年、パンローリング) の最終回第7弾です。ここが最も大切な所ですね。 今日は、第13章 年ごとのパフォーマンス から。 それではクレノーの「モメンタムトレードルール」に従うとどうなるのか?の実際を見ていきましょう。 2000年 各リバランスではいくつかの銘柄がポートフォリオから去った。指数が移動平均線を下回っているので、新たに買うことはできず、したがって現金保有率は上昇していった。その年の終わりには、ポートフォリオはほとんどが現金になっていた。 あー、無理無理。無理オブ無理。 私は、 決してマーケットタイミングを計らず、いついかなる時もニコニコフルインベストメント を第一教義としている投資家なので、こんな戦略を強要されたら完全に発狂します。市場には常に魅力的な銘柄が溢れているのに、どうしてこんなクレイジーなゲームをしなくてはならないのでしょうか? 2006年 今回はモメンタム戦略は本当に苦しんだ。この年の後半は市場をアンダーパフォームした。市場にゆっくりと近づくも、市場との差は開くばかりだった。 まあ、こんなことは時折あるものだ。 「水曜日じゃなかったら買わない。」みたいな、「謎の水ダウ」的な腹の底からは信頼できないトレードルールでインデックスにボロ負けして、「まあ、こんなことは時折あるものだ。」では自分は全く納得できないです。本当にまぢで無理ですね。 2008年 結局、私たちはすべてを現金で持ち、買えというゴーサインが再び出るまで、マイナス8%のままなのである。一方、市場はそのときには±0%に戻っていた。私たちは市場におよそ10%の遅れをとり、すべてを現金で持っている。これは思いのほかストレスがたまるものだ。これは、遅れをとるのを恐れて、シグナルを無視して買い始めてしまいやすい状況だ。 おえーーーーー。読んでいるだけで胃液が込み上げてきます。もう、ほんとに無理。。。 2010年 この戦略に満足するために必要なのは、強気相場が長きにわたって続くことだ。横ばいでもそれほど大きな損失を出すわけではないが、利益も多くない。 これは非常に重要な指摘です。世界の勝ち組市場であるアメリカ市場ではモメンタム戦略は上手くいきやすいということです。でもそのほかの「世界中のほとんどすべてである、負け組市場」ではどうなんでしょうか? 、、、こうしてみてくると、 純粋なトレンドフォロー/モメンタム戦略だけを持ってここ日本株市場で戦うのは至難の業 であると、私には感じられました。 そして自分はこれからも自らが発明し、また専門としてもいる 優待バリュー株投資手法 に限りなく特化して引き続き戦い抜いて行こうとの思いを新たにしました。そして改めて投資家は「自らの能力と性格に良く合った手法」を持って市場に対峙しなくてはならないんだ、と思いました。 、、、最後に繰り返しになりますが、この本を読んだことによって私は「純粋なトレンドフォロー/モメンタム戦略だけを持ってここ日本株市場で戦うのは至難の業である。」ということを骨の髄から改めて再認識することが出来ました。そういう逆説的な意味で、自分にとってはこの本は超名著であった、常に本棚の超1軍に置いておかなくてはならない、と考えています。(これで終わり)
Aug 29, 2026
-
2024~26PF概況185位、三菱UFJフィナンシャルグループ。
さて今日は2024~26ポートフォリオ概況シリーズです。 185位 8306 三菱UFJフィナンシャルグループ (東P、非優待株) ◎ PF時価総額185位は国内最大の民間金融グループの三菱UFJフィナンシャルグループです。 現在の株価は3675円、時価総額435426億円(額が大きくて一瞬ケタが分からない)、PBR1.86、自己資本比率5.2%(国内16.85%)、今期予想PER14.75、配当利回り2.6%(96円)で、優待はありません。 ただ以前は、優待でオリジナルグッズを頂けたこともありました。地銀株には魅力的な優待制度が付いているところが多いですし、お偉いメガバンクは絶対に優待を出したら駄目という法律も特にないですし、三菱UFJも是非優待復活して欲しいな、と個人的には思っています。 今日はここで在りし日の三菱UFJFG優待の内容を見ておきましょう。2017年くらいまでは貰えたのかな? 私は毎回楽しみにしていました。質実剛健な銀行株らしく、とても実用的でかなりいい内容でしたよ。 さて三菱UFJFGは業界トップということも加味すれば今の株価位置でも割安と思います。私はここを現在実行中の「優待地銀株バルクプロジェクト」で各地銀株の割安度判定のベンチマークとするために、 非優待株オブザーバー参加制度 を利用してちょっとだけ持っているのです。プロジェクト終了のその日まで、引き続きのんびりとホールド継続の予定です。
Aug 28, 2026
-
2026~27主力株概況24位、池田泉州ホールディングス。
さて今日は2026~27主力株概況シリーズです。24位 8714 池田泉州ホールディングス (東P、3月優待) ◎ PF時価総額24位の上位銘柄は、大阪地盤の金融持株会社で京阪神地域に展開している池田泉州ホールディングスです。 現在の株価は1089円、時価総額3060億円、PBR1.21、自己資本比率は3.8%(国内10.48%)、今期予想PER15.87、配当利回り2.5%(27.5円)、総合利回り2.6%(27.5+1=28.5円)で、優待は2000株保有で2000円相当、6000株保有で3000円相当、10000株保有で5000円相当の株主優待カタログです。3年以上継続保有の場合には優待は更に増額されます。 今日は私の過去の優待品の選択例をいくつか見ておきましょう。 最近はお家を彩ってくれるお花を選ぶことが多いです。 、、、さて池田泉州HDは2026年4月に 8366滋賀銀行 と資本業務提携しました。地銀界では過去にも最初に資本業務提携した後で経営統合に至るケースがありましたし、この2行も非常に怪しいと思います。 また月刊誌FACTAによると、 5844京都フィナンシャルグループ がこの2行を統合して「関西初のメガ地銀」を目指しているのではないか?などという噂も業界内ではあるようです。 と言うのは、アクティビストのありあけキャピタルが8366滋賀銀行の6.4%、8714池田泉州HDの10.8%の株を既に抑えているので、これを株の含み益を1兆円以上持っていて地銀界有数の資金力を誇る京都FGに売り渡す形で大きな再編劇が起こる可能性があるというのです。いやあ、今後がどうなるのかが楽しみですね。(上記データは私がGrok4に指示して2026年4月に作成) このように様々な思惑が交錯する池田泉州HDをこれからものんびりとホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Aug 27, 2026
-
2024~26PF概況184位、三井不動産。
さて今日は2024~26PF概況シリーズです。184位 8801 三井不動産 (東P、3月優待) ◎ PF184位は、三菱地所と並ぶ総合不動産の双璧である三井不動産です。 現在の株価は1520円、時価総額41335億円、PBR1.26、自己資本比率は32.4%、今期予想PER14.35、配当利回り2.4%(37円)、総合利回り3.1%(37+10=47円)で、優待は「1年以上の継続保有を条件として」100株保有で自社施設ポイント1000Pなどです。 三井不動産は指標的な割高感も特にありませんし、優待MAXの1200株を保有していくのには特に問題はないものと考えています。
Aug 26, 2026
-
2024~26PF概況183位、はごろもフーズ。
さて今日は2024~26PF概況シリーズです。183位 2831 はごろもフーズ (東S、3・9月優待) ○ PF183位は、ツナ缶のトップブランド『シーチキン』で有名なはごろもフーズです。と言うか、よく考えると今の今まで「ツナ缶=シーチキン」と普通に素朴に思っていましたね。(汗) 現在の株価は3675円、時価総額379億円、PBR0.70、自己資本比率は61.8%、今期予想PER11.53、配当利回り1.9%(70円)、総合利回り2.2%(70+12=82円)で、優待は年2回100株保有で600円相当、500株保有で3000円相当の自社製品詰合せ(缶詰・パスタ等)などです。 500株優待品は、結構ぎっしり入っています。 はごろもフーズ優待のパスタ シーチキンタオルはレアだなあ。 さて私は、 優待お魚株バルクプロジェクト の一環で、ここに2025年7月に新規参戦しました。 はごろもフーズは成長力は無いですが、指標的にまずまず割安ですし、業績も安定的に推移していますし、優待内容もいいですし、PF中上位で戦うに足る、良い銘柄であると評価しています。
Aug 25, 2026
-
2026~27主力株概況23位、ゲオホールディングス。
さて今日は2026~27主力株概況シリーズです。 23位 2681 ゲオホールディングス (東P、非優待) ◎~◎◎ PF時価総額23位の上位銘柄は、ビデオ、ゲームソフトのレンタル・新品販売のゲオと総合リユースのセカンドストリートが2本柱で最近の出店はリユース中心となっているゲオホールディングスです。2024シーズンの4位からはやや順位を下げての登場となりました。 現在の株価は2346円、時価総額933億円、PBR0.95、自己資本比率は33.2%、今期予想PER15.56、配当利回り1.5%(34円)で、優待は2024年3月期を持って残念ながら廃止されました。 さてゲオHDは優待廃止があったのは優待族的には非常に痛かったのですが、私はPF上位銘柄としての勝負を続けるという決定を下しました。 その理由は、 「リユース市場が確実に成長しているから」 です。下のグラフを見て貰えば一目瞭然ですね。そして同時に、 大事な投資資金は可能な限り、「日の当たるところ」、「未来が明るく輝いているところ」に置いておきたいから です。(上記データはリユース経済新聞ホームページより引用) さて、ゲオHDでの勝負の行く末は全て今後の業績推移にかかっていると思います。現在「確変モード」に入っているセカンドストリートの絶好調がこれからも続くのであれば、1株当たり利益(EPS)の増加×許容されるPER水準の上昇の「ダブルプレイ」で株価位置はここから更に数段上のステージに駆け上がるでしょう。 何しろセカストはイケイケの攻撃的な進撃スタイルであり、店舗数が着実に増加し続けていますからね。当初2029年3月期を目標としていた「国内1000店舗」が2027年3月期に前倒しとなる程の加速ぶりです。お見事ですね。↓(上記データはゲオホームページより引用) また高い成長が予測されているワールドワイドなリユース市場において、セカストの海外展開が順調なのもとても魅力的と思っています。(上記データはゲオホームページより引用) ちなみにこの成長ドライバーのセカストに関してですが、「1つ凄く印象的なおんぼろ居抜き物件」がありました。 ゲオHDをPF上位で戦うにあたって、セカストは複数県にまたがって30店以上を回ったのですが、その中に「元ホームセンター(?)の居抜き店舗」があったのです。そこは駐車場からしてアスファルトがガタガタで穴ぼこだらけ、お店の入り口を入ると風除室からして床がめくれかえっていてそのまま放置されているという超おんぼろ店で、正直入る前から気が滅入っていたのですが、店内に入ると一転とんでもない凄い人混みだったのです。 そこは立地も凄く悪くて人が沢山入るような要素はゼロゼロワンダフルで皆無だったので、「これだけ悪条件が揃っている中で、この集客力は驚異的だな。」と思いました。 薄暗く裏寂れた田舎の旧国道沿いに佇む、居抜きで極限までコストを抑えた超ボロボロのお店の中に静かに多くの人が蠢いているのを見て、心を裂かれるような暗くて深い衝撃を受けました。 「日本の国力低下&国民総貧困化」の実態を見た思いがしたからです。でも同時に、「投資家としてはこれはビッグチャンスだ。この機会を必ず生かさなくてはならない。」とも強く感じました。 、、、さて最後になりますが、ゲオHDには投資家的には懸念せざるを得ない「大きなマイナスポイント」があります。それは、期初に非常に弱気な業績予想を出しておいて、その後に社長さんの資産管理会社である(株)城蔵屋が自社株を買うなどの「完全に合法だが、尊敬はできない動き」である、いわゆる、 「遠藤ディスカウント」 のせいで株価が長期低迷している可能性があることです。(上記データは私が指示してグロック4が作成) ま、そういう大きなマイナスポイントはあるにせよ、それを差し引いてもゲオにはポートフォリオ最上位の一角で戦えるだけの高いガチンコ力があるとは思います。 サッカー日本代表のポイチ監督のように、目をガンギマリに見開いてしっかりと業績推移を引き続きチェックしながら、パンパース完全装備で戦っていこうと考えています。 2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Aug 24, 2026
-
2024~26PF概況182位、北洋銀行。
さて今日は2024~26PF概況シリーズです。182位 8524 北洋銀行(東P、3月優待) ○ PF182位は、北海道地盤で、資金量は第二地銀で断トツの北洋銀行です。 現在の株価は1229円、時価総額4646億円、PBR1.19、自己資本比率は2.9%(国内13.18%)、今期予想PER15.64、配当利回り2.6%(32円)、総合利回り2.7%(32+1.3=33.3円)で、優待は「1年以上の継続保有を条件として」1500株保有で2000円相当の北海道特産品などです。 私はここに2025年11月に新規参戦しました。そのため優待品を戴けるのは来年になります。引き続きのんびりとホールドしながら到着を待ちたいと考えています。
Aug 23, 2026
-
2024~26PF概況181位、コーユーレンティア。
さて今日は2024~26PF概況シリーズです。181位 7081 コーユーレンティア (東S、6月優待) ○ PF181位は、建設現場事務所やイベント会場、オフィスへ備品・ICT商材をレンタルしているコーユーレンティアです。 現在の株価は1317円、時価総額148億円、PBR1.12、自己資本比率は62.6%で有利子負債は0、今期予想PER8.69、配当利回り2.8%(37円)、総合利回り3.1%(37+4=41円、優待ポイントは1P=0.5円で換算)で、優待は600株保有で株主優待ポイント5000Pなどです。 優待品の選択例を1つだけ見ておきましょう。 瀬戸内六穀豚の大きな焼売です。 これは耳寄りな情報ですが、ワイは焼売が大好物なのです。 デカくて、肉肉しくて、うまい。! 私はここへは2022年6月に参戦しました。業績推移も好調ですし特に不満のない良い銘柄であると考えています。
Aug 22, 2026
-
2026~27主力株概況22位、岐阜造園。
さて今日は2026~27主力株概況シリーズです。22位 1438 岐阜造園(東S、9月優待) ◎◎ PF時価総額22位の上位銘柄は、造園緑化専業で唯一の上場会社の岐阜造園です。前シーズンに続きランキング上位の地位を維持してここで登場してきました。(上記データは会社説明会資料より引用) 現在の株価は2322円、時価総額76億円、PBR1.68、自己資本比率は76.5%と良好、今期会社予想PER13.98、配当利回り1.7%(40円)、総合利回り1.9%(40+5=45円)で、優待は200株保有で1000円相当のクオカードです。 さて最近の大型開発では、同時にお洒落な大規模緑化が強く求められるようになっています。と言うよりは、「SDGsの浸透に伴う時代の変化によりもはや必須」と言っても良い状況です。 「Green&Wellness」がテーマの麻布台ヒルズなんかを思い起こしていただくと良く分かると思います。私も実際に探検に行きましたが、本当に緑が多い空間なんですね。(上記データは森ビルホームページより引用) ところが造園会社と言うのは非常に小さい所が多く、大きなプロジェクトを請け負う金銭的な体力と施工管理の能力に欠けたところが多いのが現状です。 そこで輝くのがここ岐阜造園です。何しろ造園緑化専業で唯一の上場会社ですし、積水ハウスが筆頭株主になってから業績の伸長が加速してもいます。(上記データは会社説明会資料より引用)(上記データは会社説明会資料より引用) また「計画から運営まで自社で一貫」して対応できるのも岐阜造園の強みです。(上記データは会社説明会資料より引用) そして実際に、「ザ・リッツカールトン福岡」の様な大規模プロジェクトを引き受けてもいます。(上記データは会社説明会資料より引用) そういう優位性もあり、実際に岐阜造園の業績は好調です。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) ちなみにしばらく前に、知り合いの売れっ子建築家の方にこの岐阜造園の魅力をプレゼンしたことがあったのですが、彼はこの会社のことを全く知りませんでした。 私が上記の内容を説明すると目の色を変えて、「そんな会社があったんですか。! それはこれからいくらでも成長するに決まってるでしょう。造園会社ってね、どこも独自の拘りがあって、今の時期にそれは植えられないとか、この場所にはその樹々は合わないとか、文句ばっかりでこっちの言うこと全然ちーとも聞いてくれないんですよ。おまけにエラそうな割に大切な納期も守れないところが多くて、私達建築家はいつも本当に困っているんです。そういうちゃんとした上場企業があるなら業界最強の積水ハウスが欲しがるのもよく分かりますし、私も今すぐに岐阜造園買います。」と大興奮していました。 私はそれを聞きながら、「業界の中の人がこれだけ食いついてくるんなら、岐阜造園の未来は明るそうだなあ。」と嬉しく思いました。業績と株価推移によっては更なる買い増しも視野に入れ、引き続き楽しくホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の、1つ上の無重力のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上かつ頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、死んだ目の魚になっていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものではありません。また市場と個別銘柄の未来がどうなるかは誰にも決して分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉は残念ながら持ち合わせておりません。そのため当シリーズに基づいて投資を行い、損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.000%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Aug 21, 2026
-
2024~26PF概況180位、共和コーポレーション。
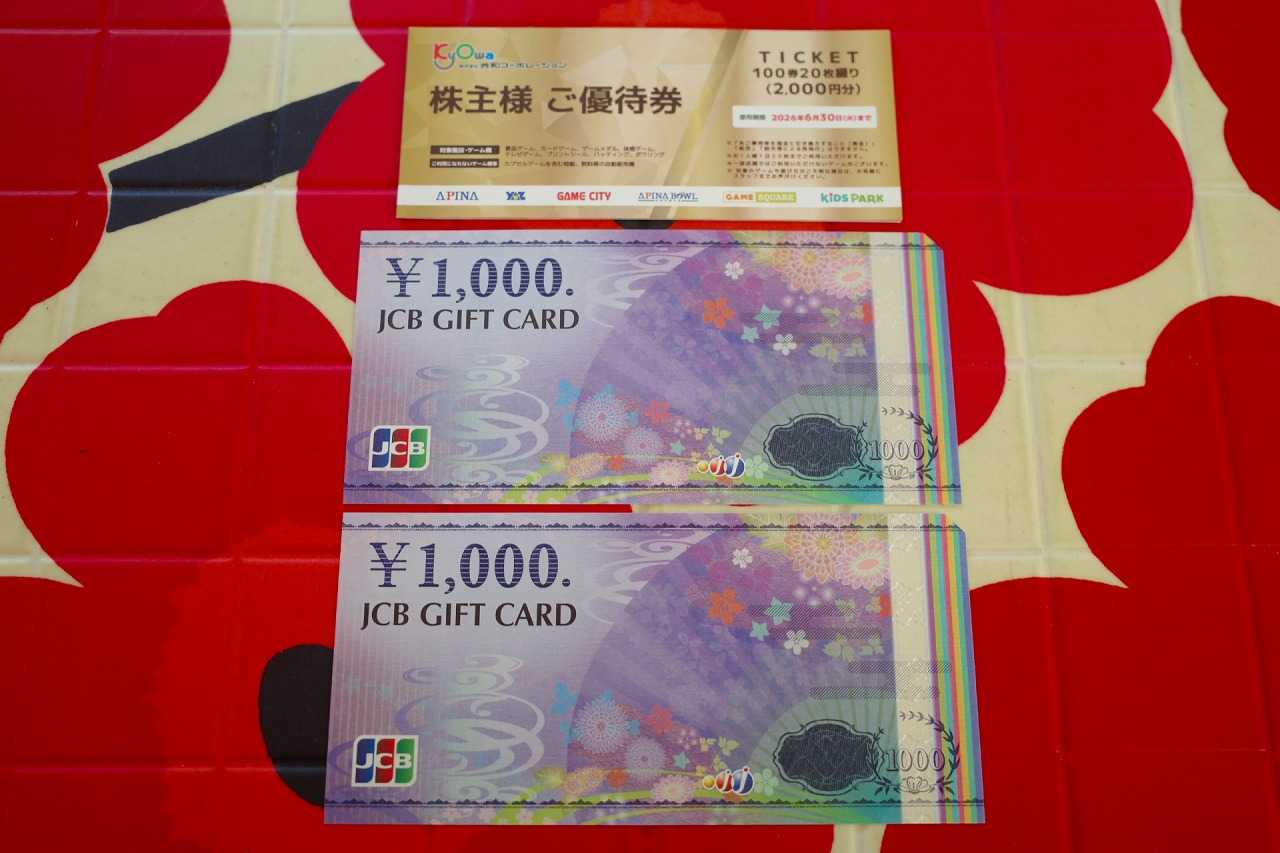
さて今日は2024~26PF概況シリーズを出します。180位 6570 共和コーポレーション (東S、3月優待) ○ PF180位は、アミューズメント施設の運営、機器販売が主体で、業界シェアはトップ級&長野や北陸で店舗展開している共和コーポレーションです。 現在の株価は3905円、時価総額237億円、PBR3.96、自己資本比率は31.7%、今期予想PER19.14、配当利回り1.0%(40円)、総合利回り1.5%(40+20=60円、優待券はメルカリ平均価格の額面の50%で換算)で、優待は100株保有で2000円相当の株主優待券+「1年以上の継続保有を条件として」1000円相当のJCBギフトカードなどです。 共和コーポレーションは知名度0で非常に地味な東証スタンダード銘柄ですが、静かにじりじりと成長を続けており実に悪くない銘柄と思ってはいました。 「何かのきっかけで暴落することがあれば多めに買って戦っても面白いそうな銘柄だな。」と考えていたのですが、チャンスがないまま業績飛躍により今では株価が急騰してしまいました。「ワイの目は完全に節穴だったな。」と深く反省しているところです。
Aug 20, 2026
-
6. うまくいくモメンタムモデル。
さて今日は株式投資本オールタイムベスト155位 ゼロから学ぶモメンタム投資(アンドレアス・F・クレノー著、2022年、パンローリング) の第6弾です。 今日は、第10章 完全モメンタムトレード戦略 から。 この章ではクレノーが「うまくいくモメンタムモデル」を提唱してくれています。 図10.1 トレードルールのフローチャート しかし、トレードルールの最初が「今日は水曜日か?」から始まっており、コテコテのバリュー投資家である私にはいきなりハードルが高いです。なにしろ「水曜日じゃなかったら、その日は何もしない」ですからね。 またその先も頻繁なポートフォリオのリバランスを要求される戦略であり、「これは自分には完全に無理だな。」と感じます。 次回は、このクレノーの戦略に従うと実際にはどうなるのか?を見ていきましょう。(続く)
Aug 19, 2026
-
2026~27主力株概況21位、第四北越フィナンシャル・グループ。
さて今日は2026~27主力株概況シリーズです。21位 7327 第四北越フィナンシャル・グループ (東P、3月優待) ◎ PF時価総額21位の上位銘柄は、新潟県首位の第四銀行と同2位の北越銀行が悪魔合体して誕生した第四北越(だいしほくえつ)フィナンシャル・グループです。 素人考えだと、県内の1位と2位の銀行が「悪魔合体」したら、もう顧客にほとんど選択の余地がないので厳しい金利競争をしなくていいし、足を引っ張っている支店は統廃合し放題だし、各種手数料は好き勝手に吹っ掛けて値上げしまくりだし、滅茶苦茶儲かりそうな気がします。実際、「金利高」という強力な追い風があるとはいえ、現在の第四北越はがっつりと儲けています。 そしてこういう「県内や何だったら地域1位&2位の極悪カルテル連合」は今後も更に増加していくでしょうし、だからこそ「優待地銀株バルクプロジェクト」には秘かな旨味があるだろう、と私は考えています。 ワイがこういう話を東京や大阪などの大都市に住まれている投資家の方々に「ニコニコ😊プレゼン」すると、皆様驚いた表情で一様に「えっ?、メガバンやネット銀でいいじゃん。」と言う反応をされます。 でも言うのがちょっと恥ずかしいのですが、日本の多くの人口急減中の限界地方都市にはそもそもメガバンなんかほとんど存在しないのです。もしもあっても県庁所在地に「ポツンと一軒家」くらいで実際にそこを頼ることなどとても出来ません。 また地縁・血縁・暗黙の了解で地域を牛耳る地方豪族の存在など、多くの「目には見えないガラスの縛り」が強固に張り巡らされた地方都市では、「ワイはネット銀使うからリアル銀行なんかいらないや。」ということではなかなかビジネスが成り立たないし立ちいかないということもあります。(滝汗) さて第四北越FGは、店舗統合により人員創出が続いています。営業ソルジャーと化した彼らが「鬼の形相」で「銀行側に確かなメリットのある」手数料の高い投資信託などの金融商品を地元の高齢者中心に全力で売り捌きそれで収益を上げる、というビジネスモデルですね。 現在の株価は2555円、時価総額7043億円、PBR1.18、自己資本比率は5.3%(国内12.07%)、今期予想PER12.69、配当利回り3.1%(80円)、総合利回り3.2%(80+3=83円)で、優待は「1年以上の継続保有を条件として」300株保有で1000円相当の新潟県産品、600株保有で2500円相当、6000株保有で6000円相当の新潟県特産品等またはTSUBASAアライアンス共同企画特産品等です。 私は以前から何度も力説していますが、地銀の優待カタログと言うのは魅力的な地域特産品が満載で最高に素敵なんですね。 私の過去の選択品をいくつか見ておきましょう。 ぷるぷる。 つやつや。 めちゃあま。 めろめろ。 さて第四北越FGは指標的に割安ですし、総合利回りも出ていますし、地銀上位で相対的な安心感も強いですし、新潟県を完全に制圧&天下統一している企業ですし、極めて魅力的な優待バリュー株です。(上記データはかぶたんプレミアムより引用) 、、、そんな第四北越FGですが、北関東の雄である 8334群馬銀行 と株式交換による経営統合で合意し、2027年3月30日上場廃止が決定しました。私は今の所両行をホールド継続の予定なので、次回は合併後の新銀行のレポートを書くのを今から楽しみにしています。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Aug 18, 2026
-
5. 伝統的なトレンドフォローは株式ではうまくいかない。
さて今日は株式投資本オールタイムベスト155位 ゼロから学ぶモメンタム投資(アンドレアス・F・クレノー著、2022年、パンローリング) の第5弾です。 今日は、 第4章 トレンドフォローは株式でうまく機能するか から。 トレンドフォローは元々は先物トレードのために開発されたものである。先物は株式市場とはまったく異なる世界である。正直言って、伝統的なトレンドフォローは株式ではうまくいかない。 標準的なトレンドフォローモデルを株式に適用すれば、失敗する可能性が高い。 最大の難題は相関である。株式は同質のものがグループとしてまとまったアセットだ。株式は内部相関が非常に高い。つまり、株式は多かれ少なかれ似たような動きをするということである。。。強気相場ではほとんどの株が上昇し、弱気相場ではほとんどの株が下落する。分散は大して役には立たない。 10銘柄を保有していようが、50銘柄を保有していようが、ほとんどの場合ベータをロングしていることになる。 株式が高い相関を持ち、ベータ値も高いことを考えると、あなたのリターンが指数に依存しないと考えるのは現実的ではない。。。あなたのリターンは全体的な市場環境に大きく依存するのである。 要するにトレンドフォローは株式ではうまくいかないのである。 ガーン。。。。 我々投資家の強力な武器の1つであったはずの「トレンドフォロー戦略」の有効性がクレノーによってボロカスに否定されています。 ただこれは自分もこの5年間くらいでずっと薄っすらと感じていたことです。要は「トレンドフォロー/モメンタム戦略に力があるのは事実だろうけど、それを実際に自分のパフォーマンスに結び付けるのには芸術的なセンスを要求される部分が多くてとても難しい。」ということです。 そのため私は、「バリュー株として元々保有していた銘柄が新高値ブレイクしてぐんぐんと上昇を始めた場合には、既に指標的に割高になっていたとしてもグッと我慢して、株価が完全に崩れるのを見届けるまではホールドを続けて利益を最大化することを目指す」という、 バリュー→モメンタム戦略 のみを利用して、このファクターを「半身で」利用するようにしています。(続く)
Aug 17, 2026
-
2024~26PF概況179位、And Do ホールディングス。
さて今日は2024~26PF概況シリーズです。179位 3457 And Doホールディングス (東P、6月優待) ◎ PF179位は、全国的FC網が基盤で、バッシングされたハウス・リースバック事業は縮小し、中古住宅再販、リバースモーゲージ保証を強化しているAnd Doホールディングスです。 現在の株価は922円、時価総額184億円、PBR1.04、自己資本比率は27.5%、今期予想PER11.87、配当利回り5.0%(46円)、総合利回り5.3%(46+3=49円、1P=0.5円で換算)で、優待は500株保有で3000優待ポイントなどです。 優待でアスパラガスを選びました。 あっという間になくなりました。 And Doホールディングスはハウスリースバック事業で急成長していましたが、そのビジネスモデルが週刊誌で袋叩きに合ったことで業績が伸び悩んでいます。 ただ個人的には、激しいインフレによって国民全体で見た場合の貧困化が急速に進行している今の日本ではここの中長期的な未来はとても明るいんじゃないかな?と考えています。And Doホールディングスのグループ会社が手掛けているリバースモーゲージ保証には大きな成長力があると感じるからです。(上記データはファイナンスドゥのHPより引用) そう言うこともあって、私はしばらく前に優待MAX株を買ったのでした。
Aug 16, 2026
-
2024~26PF概況178位、スクロール。
さて今日は通常の2024~26PF概況シリーズです。 178位 8005 スクロール (東P、非優待) ○ PF178位は、カタログ通販準大手でネット販売も積極展開のスクロール(旧ムトウ)です。 現在の株価は1850円、時価総額641億円、PBR1.66、自己資本比率は63.9%で有利子負債は0、今期予想PER13.98、配当利回り5.5%(102円)で、優待は廃止されたため現在はありません。 ただスクロールは、優待廃止の代わりに「配当はDOE8・5%・配当性向6割の高いほう基準」が導入されたため、現在かなりの高利回り株となっています。そのため自分としては「これだけ配当が貰えるなら別に売らなくてもいいや。」と考えており、のんびりとホールドを続けています。
Aug 15, 2026
-
優待写真出し、終了。
ワイは大体年中優待写真出しに追われているのですが、特に3月優待写真が溜まっている今の時期が一番地獄になります。お盆前から必死にフォルダ分けに邁進していたのですが、今日遂に終了しました。 そしてデータの全ては外部ハードディスク3台にコピーして、それぞれを別のお部屋に保存して業務完了となります。 ちなみに優待写真ファイルは、全部で234,157枚で406GBもあります。 これは自分の優待族25年間で積み上げてきた生き様そのものであり、優待バリュー投資家としての絶対の自信の根拠ともなっています。 これからもこの貴重なデータと共に生きていこうと思います。
Aug 14, 2026
-
2024~26PF概況177位、クラレ。
さて今日は2024~26PF概況シリーズです。 177位 3405 クラレ (東P、6・12月優待) ○ PF177位は、日本有数の化学企業のクラレです。 現在の株価は1881.5円、時価総額5685億円、PBR0.75、自己資本比率は56.2%、今期予想PER14.17、配当利回り3.4%(64円)、総合利回り3.6%(64+4=68円、優待カレンダーはメルカリ平均価格の400円で換算)で、優待は6月全株主に希望者に自社オリジナルカレンダー、12月株主に1000株保有で3000円相当のオリジナルカタログギフト(3年以上継続保有の場合10000円相当にグレードアップ)です。 自社オリジナルカレンダー 10000円相当のオリジナルカタログギフト(ゴールド) いいアイテムが多くて迷うな~。 これもいいなー。 昨年は洗剤セットを選びました。 ちなみに以前は、「クラレ通信」添付のアンケートに答えて戴ける楽しい隠れ優待があったのですが、今はそれはなくなりました。 クラレは非常に実力のある銘柄ですし、PF中上位でホールドしていくのに過不足のない、いやむしろいつまでもいて欲しい銘柄であると考えています。
Aug 13, 2026
-
2024~26PF概況176位、今仙電機製作所。
さて今日は2024~26PF概況シリーズです。176位 7266 今仙電機製作所(東S、3月優待) ◎ PF176位は、自動車部品メーカーでシートアジャスターが主力の今仙電機製作所です。 現在の株価は952円、時価総額217億円、PBR0.36、自己資本比率は68.7%、今期予想PER8.80、配当利回り3.4%(32円)、総合利回り3.6%(32+2.5=34.5円、優待は1ポイント=0.5円で換算)で、優待は300株保有でプレミアム優待クラブ1500ポイントなどです。 私はここに2025年8月に参戦しました。低PBR&好財務で好みのタイプの銘柄ですし、現行の優待制度が続く限りはのんびりとホールドしていく予定です。
Aug 12, 2026
-

優待地銀株バルクプロジェクト2026年お盆編。
さて、魅力的な優待のついた地方銀行株を全て買ってコレクションしようという、優待族ならではの遊び心といたずら心に満ちた 優待地銀株バルクプロジェクト ですが、本日はその1年半ぶりとなる2026年お盆最新版をお届けします。 尚、始めに説明しておくと、この企画は優待が「定期預金の金利優遇」のみのところは優待族的にはほぼ無価値と言うことで原則対象外となっています。あくまで地元特産品カタログやギフトカードなどの戦闘力のある優待制度があるところのみを狙ったプロジェクトとなります。 そして2020年3月、今から6年半前にこのプロジェクトを始めた理由は以下の通りでした。0. まず大前提として、長く続く国の超低金利政策により各銀行は収益基盤を削られている。更に悪いことに地方銀行は元々数が多かった上に各地域の人口減もあり将来の成長が全く見込めず、むしろ売上高も利益も右肩下がりの「限界集落」の様な過酷な状況に置かれている。1. そのため地銀株は今の株式市場では「最低最悪の不人気業種」となっており、名前を聞いただけで多くの投資家が眉をひそめるような状況である。 誰も話題にすることがない、誰からも関心を持たれない、誰も資金を投入しない、「3無」の状態に陥っており、0.1倍台、0.2倍台という極端な低PBR水準にまで売り込まれ打ち捨てられた銘柄群が、浜辺に打ち上げられたアザラシの如くにゴロゴロと転がっている。2. 歴史的に見て、低PBR銘柄群への投資は報われてきた。 この数年は「バリュー投資冬の時代」が続き全くパフォーマンスは冴えないが、マーケットでは「有効な手法と言うのは常に移ろっていく」ものである。 そしてその手法が馬鹿にされ嘲笑され、多くの投資家に見捨てられた時が「陰の極」だったということも良くあることである。そのため、今後バリュー投資手法が息を吹き返し、更に金利水準の上昇があった場合には、「ダブルスープの恩恵」が地銀株に降り注ぐ可能性がある。3. 地銀各行は、店舗統廃合や顧客に課す各手数料の大幅アップなどの「なりふり構わない」経営改善策を必死に続けており、その効果がついに出て業績が劇的に改善しているところが多い。 実は個人的にはそのせいで大変な迷惑を被っているのだが、逆に言うとそれは「各地銀が着実に利益構造を改善している」ことの裏返しでもある。4. 地銀株はどこも「各地方を代表する優良企業」であり、長年の企業活動により地元に深く食い込んでいる。そのため、各銀行の「地域特産品満載の優待カタログ」は内容にオリジナリティがあって同時に非常にクオリティが高いところが多く、優待族的には垂涎ものである。5. そうは言っても、「地銀株は全体として未来が明るくない」のは間違いない。なのでどこか1社を「決め打ち」して戦うのはリスキー過ぎる。そうではなく、魅力的な優待が付いた地銀株を総ざらいしてガボッと地引網で買い集め、全国各地の貴重な郷土品優待を楽しみながらそれらを「一つの塊」として戦うのがベストな投資アイデアである。 以上でした。 まずはプロジェクトスタート時の2020年3月の初代セットリストを見ておきましょう。全部で27銘柄で時価総額約1000万円での嵐の船出でした。当時はコロナショック真っただ中だったこともあり、ほとんどプラスになっている子がいない、赤字だらけの地獄のゲロゲロマイナススタートとなりました。 ちなみに当時、「みきまるは元々頭がおかしいとは思っていたけど、ついに完全に狂った。」と多くの方から厳しい評価も戴きました。(玉汗) 、、、プロジェクト開始後も地銀株は順調に暴落が続き、私はリスクコントロールに細心の注意を払いながらも全体としては資金投入をひたすら続けました。 もちろん銘柄の構成は常に脳みそを振り絞って考え、トヨタ式の「カイゼン、カイゼン」で、少しでも「力のある、意味のある塊」となるように努力を継続してきました。そして、自分の「優待地銀株箱庭」は静かに成長していきました。。。 次に、2023年1月の状況を見てみましょう。黒田日銀のまさかのサプライズ実質利上げ(0.25→0.5%)により、収益改善の期待から各地銀は「株価棒上げのお祭り状態」となりました。その結果、3年近くの苦闘を経て私のプロジェクトもようやくホッと一息つけるような状況となりました。当時の時価総額は7527万円で損益は+1707万円となっていました。「あー、ようやく日の目を見た。」と凄く嬉しかったのを覚えています。 またこの頃に新しく導入した概念である 「非優待株オブザーバー参加制度」 により、8306三菱UFJ、8316三井住友、8411みずほなどのメガバンクにも無理を言って新しく参加してもらう事にしました。これによって、各地銀株の相対的な株価的な立ち位置がより立体的に分かるようになりました。(上記データは四季報オンラインプレミアムより引用) それではいよいよ2026年8月現在の最新の状況を見てみましょう。 市場の見方が6年半前とは真逆に変わって銀行株が全体に高く評価されるようになったことで状況は劇的に好転しました。時価総額は35916万円で損益は+28268万円となっています。 また8341七十七銀、8334群馬銀、7327第四北越、8714池田泉州などの有力豪族地銀は時価総額で2千万円を突破しPFの上位に浮上してきました。(上記データは四季報オンラインプレミアムより引用) さて本プロジェクトの今後ですが、日本の金利水準はこれからもじりじりと上がっていくでしょうし、それは全体としてみると銀行株にプラスに働くと考えています。そのため現時点では資金を引き揚げることなくゲームを続行する予定です。 それにしても2020年には「地銀株に未来は一切ない。もう終わり。」と言うのがマーケットの大勢の意見でしたし、私自身もここまで親孝行のプロジェクトに育つとは夢にも思っていませんでした。市場で勝つために、1. マーケットでその時に支配的な意見に真っ向から対立するアイデアであること。2. そして同時にそのトリッキー&クレイジーな独自アイデアが結果として正しいこと。 の2つがどれほどパワフルであるか、いかに強い化学反応を起こすか、を改めて思い知る結果となりました。 そのため自分はこれからもエキセントリックで常軌を逸した投資アイデアを多用して楽しく戦っていく所存です。 以上、優待族としての出自と存亡を賭けた超大型企画に成長してきた、優待地銀株バルクプロジェクト 2026年お盆編 でした。🎵 バルクプロジェクトシリーズ 免責事項各バルクプロジェクトシリーズ は、私の投資家としての遊び心から「エンターテインメントとパフォーマンスの両立」を賭けて、また同時に「投資を極限まで楽しむことを通じてより良い投資家になる」ことを目指して全力で取り組んでいるものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私は「未来を見通せる魔法の水晶玉」を持ち合わせておりません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Aug 11, 2026
-
2024~26PF概況175位、特種東海製紙。
さて今日は2024~26PF概況シリーズです。 175位 3708 特種東海製紙 (東P、3月優待) ○ PF175位は、特種製紙と東海パルプが統合して誕生した独立系の特種東海製紙です。 現在の株価は2141円、時価総額835億円、PBR0.90、自己資本比率58.9%、今期予想PER15.84、配当利回り4.4%(94円)、総合利回り4.5%(94+3=97円)で、優待は300株保有で1000円相当の図書カード、900株保有で自社グループ製品です。また3年以上保有の場合は300株保有でも自社グループ製品優待となります。 具体的に内容を見てみましょう。 キッチンタオルのポップペーパーです。 すごい量なので、一回頼むと数年持ちます。 品質もいいです。 トイレットペーパーです。 特種東海製紙は指標的な割高感もありませんし、総合利回りも出ていますし、優待内容も実用的でかなり魅力的です。これからも優待を楽しみにのんびりとホールドして応援していく予定です。
Aug 10, 2026
-
2024~26PF概況174位、テーオーシー。
さて今日は2024~26PF概況シリーズです。174位 8841 テーオーシー (東S、3月優待) ◎ PF174位は、ホテルニューオータニ系で、TOCビルなど流通関連ビル賃貸首位のテーオーシーです。 現在の株価は972円、時価総額912億円、PBR0.82、自己資本比率は85.2%と鉄壁、今期予想PER27.69、配当利回り1.0%(10円)、総合利回り1.9%(10+8=18円、優待券はメルカリ平均価格の1枚1000円で換算)で、優待は500株保有で「浅草ROXまつり湯」招待券4枚などです。 テーオーシは賃貸等不動産にたっぷりの含み益を隠し持っていることで有名です。Grok4でサッと作らせただけでも以下の通り1000億円以上あります。(上記データは2026年4月19日に私がGrok4を使って作成) なので、ここは安心してのんびりまったりゆったりホールドでイケると考えています。
Aug 9, 2026
-
2026~27ポートフォリオTOP20銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP20銘柄をまとめておきます。 1~10位 11位 7485 岡谷鋼機 ワイが笑顔で岡谷家家臣から離脱できる日は果たして本当に来るのでせうか? 12位 3181 買取王国 切れ者の嶋本社長の下、様々なアイデアを駆使しながら成長を続けている極めて魅力的な銘柄ですね。 13位 3561 力の源ホールディングス 一風堂の看板ラーメンの白丸元味が抜群に美味しい&1年以上保有時の総合利回りが高く優待パワーがある、の2つの魅力を持つ銘柄ですね。 14位 8043 スターゼン ワイのポートフォリオ全体を俯瞰する総合司令塔となる、「7代目絶対基準優待バリュー株」に就任しました。自分の全ての保有銘柄は「スターゼンより上か下か」で厳しく判断されるということですね。 15位 8341 七十七銀行 私の「優待地銀株バルクプロジェクト」の中で最上位の一角を占めるとても大切な銘柄ですね。 16位 4365 松本油脂製薬 「バランスシートが現金&有価証券超合金の塊だし、有利子負債も0だし、確実に儲かるビジネスをしているし、見れば見る程考えれば考える程松本油脂は安いな。」と思いますね。 17位 272A グリーンクロスホールディングス ここは少なくとも2015年くらいからはずっとポートフォリオ上位に居座っていますね。 18位 3289 東急不動産ホールディングス この東急不動産HDクラスの銘柄をもっとたくさん集めてPF上位に集結させるのが、今の私の最大の目標ですね。 19位 5283 高見澤 グレアムのミックス係数1倍台の優待ディープバリュー株です。万年不人気ですがとてもいい銘柄と思いますね。 20位 8334 群馬銀行 、、、これが最後の紹介ですね。 以上、2026~27ポートフォリオTOP20銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Aug 8, 2026
-
4. S&P500はモメンタム指数。
さて今日は株式投資本オールタイムベスト155位 ゼロから学ぶモメンタム投資(アンドレアス・F・クレノー著、2022年、パンローリング) の第4弾です。 今日は、第3章 株式は最も難しいアセットクラス から。 サバイバルバイアス S&P500はモメンタム指数だ。ナスダック100、ダウ平均、ラッセルなど、そのほかの株価指数のほとんどもモメンタム指数だ。これから考えれば、株価指数は基本的にはモメンタム戦略であることが分かるはずだ。 もちろん、S&P500は時価総額加重指数であって、「モメンタム」はS&P500指数の構成銘柄を決めるときには使われない。 S&P500の構成銘柄になるには、その銘柄は流動性が高く、NYSE(ニューヨーク証券取引所)かナスダックに上場し、時価総額は53億ドル以上でなければならない。。。これの意味するものは明白だ。ある銘柄が指数に含まれるということは過去の値動きが大きかったことを意味する。ある銘柄が上場廃止になったということは、値動きが小さく、時価総額の条件を満たさなくなったからである。S&P500やそのほかのほとんどの指数がある程度はモメンタム戦略であるのはこういう理由からである。 こういった指数の長期チャートを見るとき、それはモメンタム戦略のチャートを見るのと同じである。株価が高い銘柄は指数に含まれ、株価が低い銘柄は指数から外される。銘柄はしばらくの間は株価が低くても指数に含まれるが、下落が長く続くと、指数からは外される。指数から外されたあと、その銘柄の株価が下落し続けても、指数は何らの影響も受けない。指数とはモメンタム株の銘柄選び戦略のようなものである。 つまり、指数とは株式市場を実際よりも良く見せるものなのである。 S&P500の銘柄を見ていると、10年前に買わなかったことが悔やまれる銘柄もあるはずだ。しかし、10年前にはその銘柄はS&P500に含まれていなかった。その銘柄は10年間で驚くべき株価の上昇を遂げたので、今は指数に含まれているだけだ。 この本で一番印象に残ったのは、「S&P500はモメンタム指数」という言葉でした。 なるほどなあ、言われてみるとその通りですし、名言だなあと感心しました。 インデックス投資が強いのもそれが「時価総額フィルターを使って、弱い株を弾き強い株を採用する緩やかなモメンタム投資」になっていて、同時に「モメンタムファクター」に強い優位性があるから なんだな、と改めて理解できました。 そして逆に言うと、 我々コテコテのアクティブ投資家の多くが強大なインデックスとの勝負に年がら年中ヒーヒー言い続けているのも、この強力なモメンタムファクターをうまく自らの投資に生かせていないという面も大きい のかもしれないな?とも感じました。(続く)
Aug 7, 2026
-
2026~27主力株概況20位、群馬銀行。
さて今日も 2026~27主力株概況シリーズ です。20位 8334 群馬銀行 (東P、3月優待) ◎ PF時価総額20位は、地銀上位で群馬県では断トツの群馬銀行です。 さて私はこの数年、「魅力的な優待が付いていて、かつ指標的に割安な地方銀行株を片っ端から買いまくってコレクションし、それらを一つの塊として運用しながら楽しく愛でる。」という、 優待地銀株バルクプロジェクト を企画実行しています。そしてここ群馬銀行は地銀上位であり、且つ様々な観点から見て地銀界の中では堅牢度が高いことを評価して買い増ししたために、2020シーズンからポートフォリオ上位で登場しています。 ちなみに下記は、しばらく前の週刊ダイヤモンドに載っていた、地銀「不良債権耐久力」ワーストランキングなのですが、101行中で91位にランクしています。つまり群馬銀行は地銀界の中では相対的に強いという事ですね。 また下記は過去25年間の業績推移ですが、地銀としては極めて良好と思います。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) そんな素敵な群馬銀行の現在の株価は2594円、時価総額10269億円、PBR1.59、自己資本比率は5.7%(国内15.13%)、今期予想PER15.11、配当利回り2.7%(70円)、総合利回り2.8%(70+3.3=73.3円)で、優待は300株保有で1000円相当の群馬県特産品、1000株保有で2500円相当の地元特産品(カタログより選択)などです。 私の過去の優待品の選択例を1つだけ見ておきましょう。 「群馬県産 赤城牛 ヒレステーキ」です。こういう各県に根付いた「ご当地優待」が手に入るのが地銀カタログギフトの魅力なんですね。♪ 見ただけで美味しそう。霜降りが適度に少なくていい赤身だなあ。。。 めっちゃ旨い。食べると全身に力が漲ってくる感じ。 、、、そんな「地銀界では相対的に強い銘柄」であった群馬銀行ですが、新潟県を完全支配している 7327第四北越FG と株式交換による経営統合で合意し、2027年3月30日上場廃止が決定しました。統合後は地銀界でも最強グループの一角にのし上がることになります。私は群馬銀行も第四北越FGもPF上位で保有している上に今の所売却予定もないことから、次の2027(?)シーズンでは更に順位を上げて準主力クラスで新銀行が登場してくることになりそうです。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Aug 6, 2026
全6809件 (6809件中 1-50件目)