


PR

makuragi6
DAIHATSU乗りの中途半端な靴の収集家の忘備録。昭和62年生まれ。京都の私立大学R卒業後、しがないサラリーマンを継続中。嫁1人と子供2人のATM。スペースXの株を買うチャレンジ中。最近総資産2000万円超えたとこ。
【SPCX】SPACEXの株を買っていくチャレンジ【現在26株】
【資産報告】2026年9月24日【現在金融資産2186万円|37万一気に戻った!?】
【映画レビュー】アベンジャーズ・エンドゲーム・アンコールを見てきたの巻【ネタバレ少なめ】
【UNIQLO】イタリアンレザーホールレスベルトを買った件【レビュー】
【資産形成メソッド】しがないサラリーマンの俺が30代で2000万円貯められた方法【その②】
【令和8年資産報告】2026年9月19日【現在金融資産2144万円|資産じわじわ戻るん!?】
【映画レビュー】オデュッセイアを見てきたの巻【ネタバレほぼなし】
【資産形成メソッド】しがないサラリーマンの俺が30代で2000万円貯められた方法【その①】
【令和8年資産報告】2026年9月8日【2120万円|円高で資産激減!?】
【収支報告】令和8年8月度収支報告【令和8年2月度からの資産350万円も増えた!】
【資産報告】2026年9月24日【現在金融資産2186万円|37万一気に戻った!?】
【映画レビュー】アベンジャーズ・エンドゲーム・アンコールを見てきたの巻【ネタバレ少なめ】
【UNIQLO】イタリアンレザーホールレスベルトを買った件【レビュー】
【資産形成メソッド】しがないサラリーマンの俺が30代で2000万円貯められた方法【その②】
【令和8年資産報告】2026年9月19日【現在金融資産2144万円|資産じわじわ戻るん!?】
【映画レビュー】オデュッセイアを見てきたの巻【ネタバレほぼなし】
【資産形成メソッド】しがないサラリーマンの俺が30代で2000万円貯められた方法【その①】
【令和8年資産報告】2026年9月8日【2120万円|円高で資産激減!?】
【収支報告】令和8年8月度収支報告【令和8年2月度からの資産350万円も増えた!】
キーワードサーチ
▼キーワード検索
カレンダー
コメント新着
コメントに書き込みはありません。
2026.09.11

テーマ: 株式投資日記(24432)
カテゴリ: 資産形成
どーも、マクラギです。
今回はしがないサラリーマンの俺が39歳にして金融資産2000万円を超えた方法をつらつらと書いていく。
結論から言うと、入金力を上げて節約してインデックスをひたすら積み立てていけっていうこと。
ただし、俺はスニーカーのコレクターである。加えて家も買ったし、車も(軽自動車ですけど)持ってる。
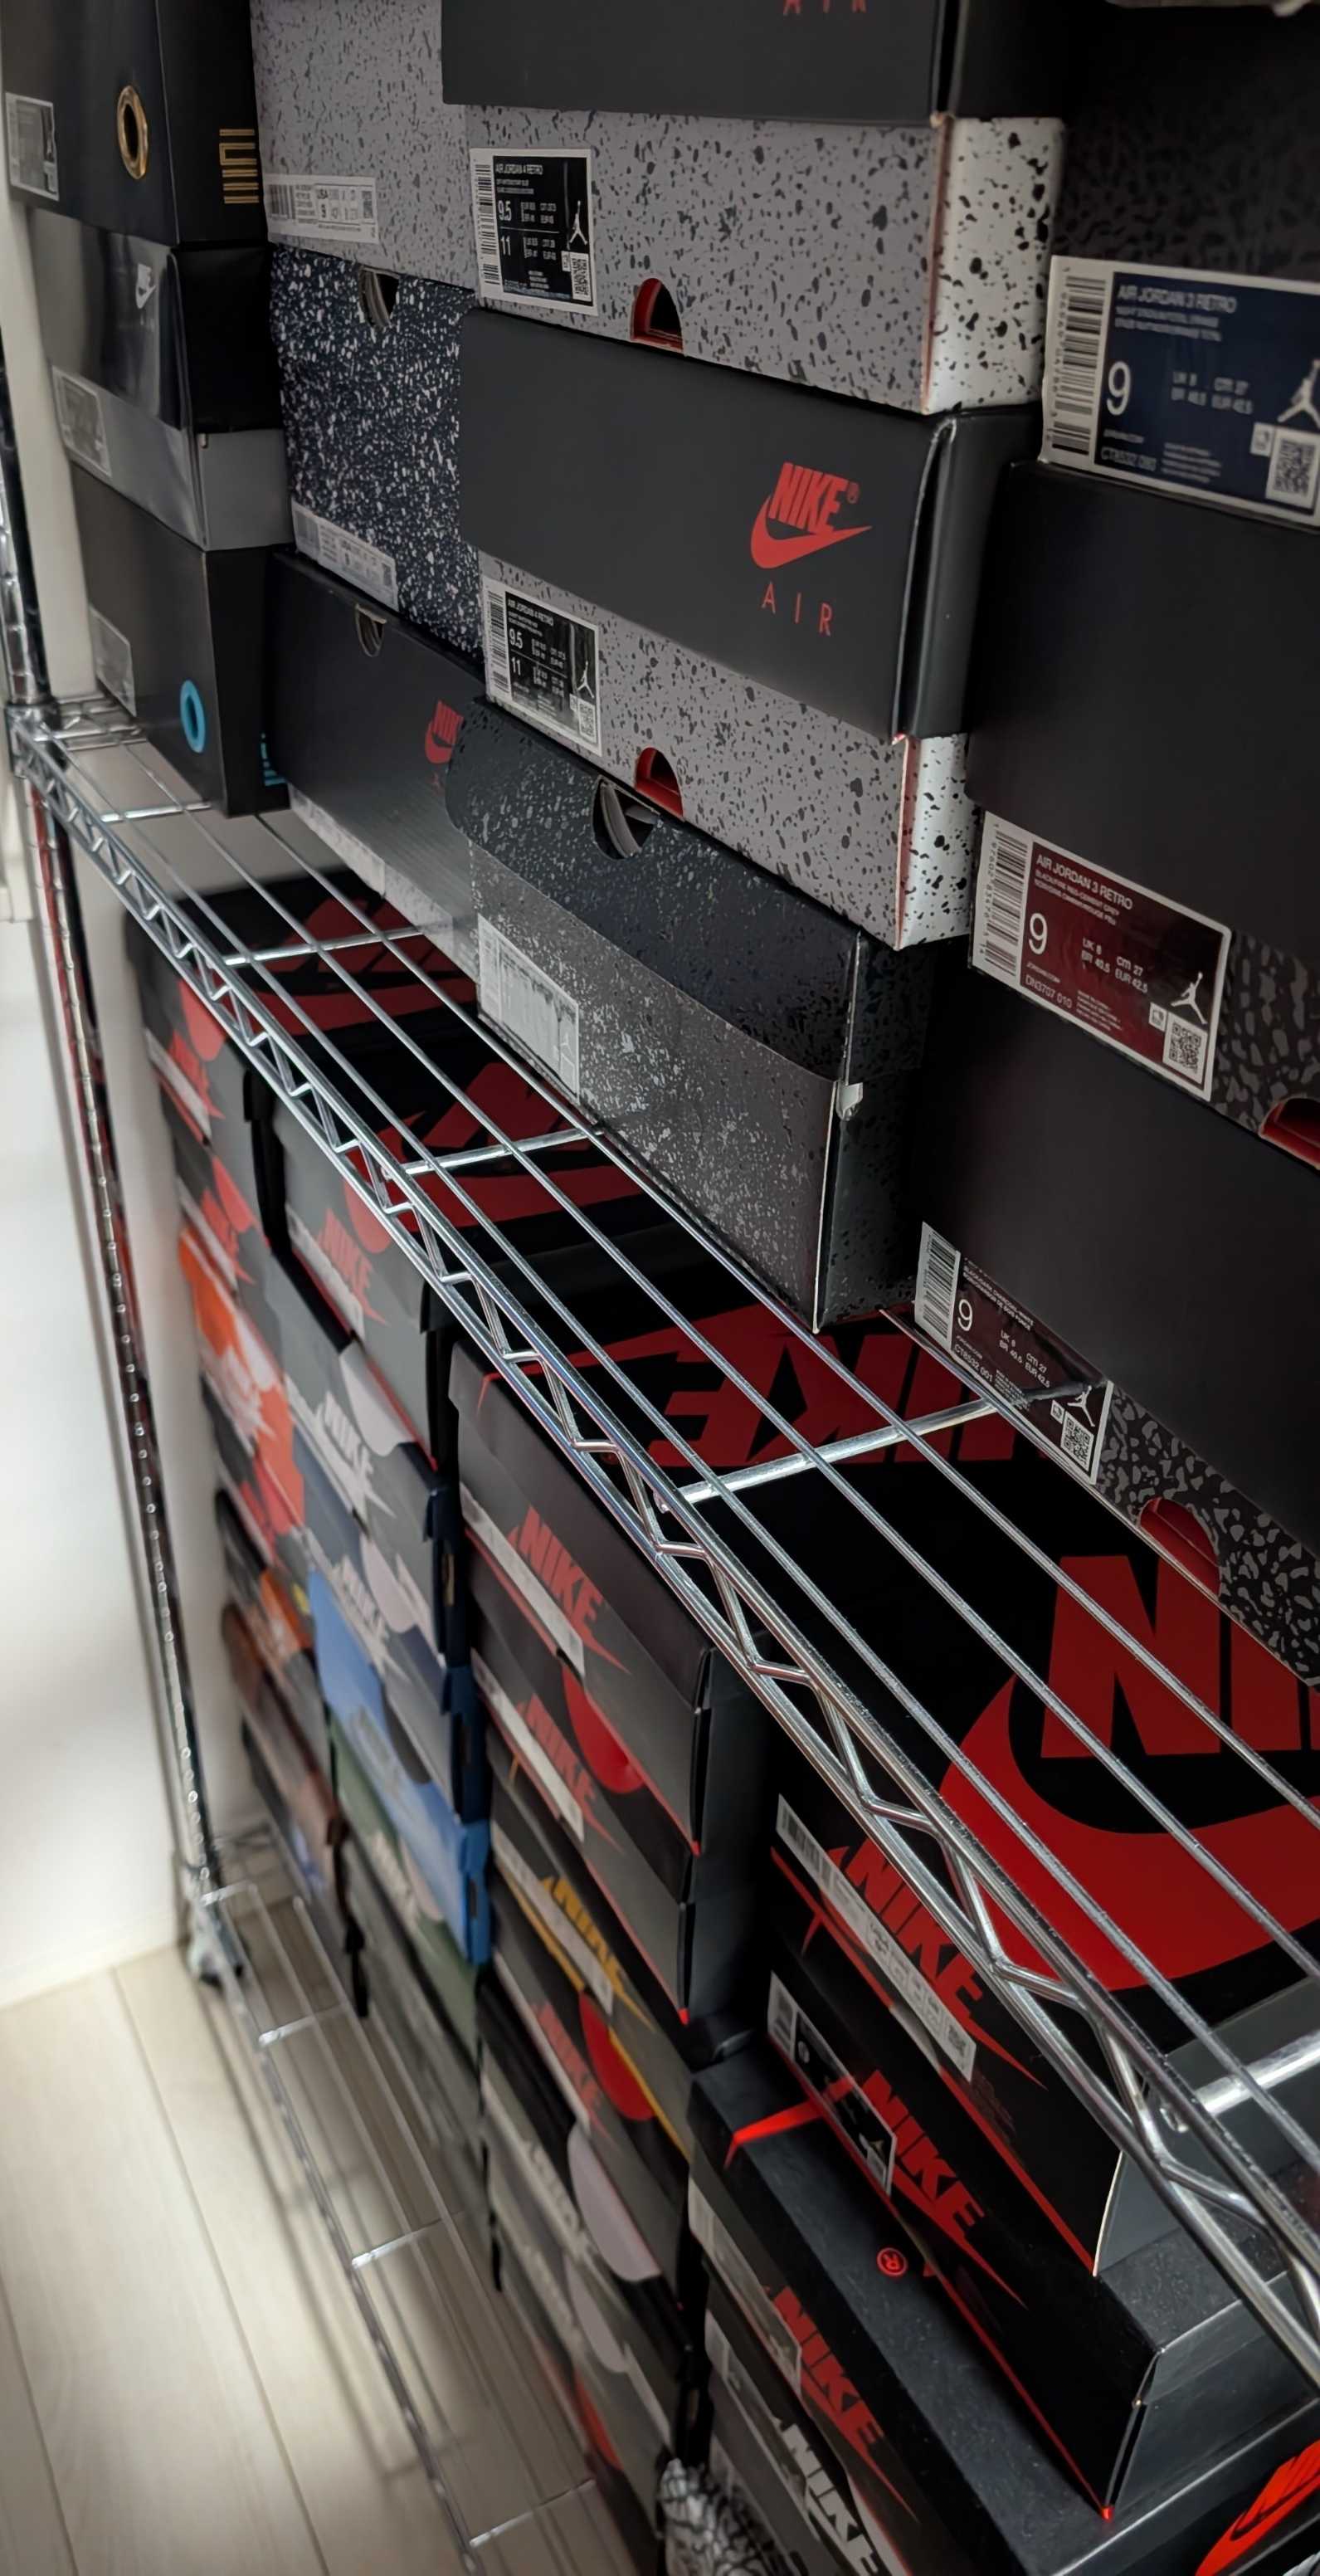
↑俺のスニーカー専用ラックである。ここにはAirJordanのナンバリングモデルしかない。
極端な節約は正直してない。外食だってめっちゃするし、ドンキホーテにもコンビニにもよく行く。
いわゆる節約系YouTuber界隈とは一線を画していると思う。(彼らを否定しているということではない)
彼らからしたら俺なんて随分な浪費をしているように見えるだろう。なんてたって靴のコレクションは百足を超えている。1足2万円だとすれば、たかが靴に2百万以上も費やしているのだ。
アパレルだって、それなり、のものを買ってしまう。ユニクロ・GUだけでええやん、という気持ちにはなれないのである。
その1.金銭感覚の合う「正社員」の奥様を選ぶべし。
いきなり難易度の高いことを書いてはいるが、やっぱりパートナー選びは重要。
金銭感覚が合うということは、パートナー選びに何よりも大事なことである。
そして奥様が「正社員」であるということは、さらに何よりも重要である。
もちろん、最初から正社員で、金銭感覚が合う人いないかなぁ、と奥様と出会ったわけではない。結果的に会社の飲み会で正社員の奥様に会って付き合うことになったら金銭感覚も合ったな、という具合ではあるけれど、今思えば奥様選びが資産形成にとっては最重要であることが明確である。
俺がふと節約系YouTuberに感化されて本格的に資産形成のことを考えて、NISAを始めたのは34歳。
結婚2年目、子供も出来て将来のことを考え始めた頃である。
この頃には貯金が1000万円到達するくらいあって、奥様も800万くらいは持っていた。
結婚した頃は互いに600万円くらい持っていたような気がする。最初からすでに世帯金融資産は1000万円超えていたのだ。
まず、投資に踏み込めたのはある程度奥様の方も貯金があったし、そのころは賃貸住みで家賃は11万円もしていたが、比較的余裕があったからだ。積み立てNISAでオルカンを月3.3万円くらいだったが、この頃からこつこつやれていたのは非常に大きかったと思う。
オルカンはこの頃から2倍以上になっている。新NISAが始まる前に気づけたっていうのは何気に大きいだろう。
持ち家は5000万円。
オープンハウスで5000万円の家を買った。頭金は1000万円。俺が500万円、奥様が500万円出した。1000万円すぐに入金してくれればってことで、200万円くらいは値引いてくれた。どういう理屈かはよく分からないが、5000万円ポッキリで家を買うことが出来た。ローンも月々10万円ちょっと。以前の家賃を考えるとたいしたことない。固定資産税もあるが、住宅ローン控除で12月に20万円近く返ってくるため、13年間はデバフがかかるイメージ。
住宅を買うタイミングは、現時点では、とてもよかったと思う。奥様が正社員であり、それなりの貯金があったから、それなりのお家が、それなりで手に入ったという話である。
基本的に食費は奥様が出している。
食費は奥様が払い、その他の家庭の出費(子供服やら何やら、家具とか電化製品とかの大きな買い物、旅行代とかも)は俺が出している。別に契約を交わしたわけではないけれど、それぞれの収入に応じて自然とそうなった。奥様の月収は時短勤務のため、月間18万円程度、俺が40万円程度。家計は全く別であるが、支出割合をから互いの金銭感覚が自然と導き出した答えである。そもそも月に58万円は非常に大きいだろう。そこに年2回、奥様のボーナスと、俺のボーナスが加わる。世帯年収は1000万円は超えるだろう。
奥様が専業主婦なら、そうはいかない。
現状、NISAは満額投資出来ている。
貯金は一応現金で150万程度残しているが、基本的には現金は株にしてリスクにさらしたい。奥様は現在貯金で500万円程度持っている。奥様の防衛資金はそれだけあるので、俺はいくらインデックスが暴落しようが売る必要がないのだ。生活防衛資金は奥様がしっかり握っているという安心感は大きい。
ちなみに奥様は毎月オルカンを1万円ずつ投資している。本当はもうちょっと入金して欲しい、というのが本音だが、うちの奥様は大きなリスクはとらないタイプである。
余談であるが、俺のNISAが満額になったら、とりあえず子供NISAを埋めつつ、スペースX、その他個別株に全力投資したいと思っている。
すっごい節約しているわけじゃない。
冷蔵庫の管理は致命的で消費期限チェックはゆるゆるである。けれど、高額の食材を買うこともない。
要するに必要以上に支出が増えない。奥様はそれなりの収入を稼いできてくれているし、自分のものは自分で買ってくれる。奥様は奥様で家計が自立出来ているのである。
互いが互いの支出を減らしているのも大きい。俺は夕飯に金がかからないし、奥様は家賃光熱費等出す必要はない。だからお互いに貯蓄が出来ている。
現在、俺の資産は(円安のせいで)2000万円程度、奥様が500万円程度。
世帯の金融資産は2500万円である。(住宅ローンはあと3600万くらい)
俺は毎年300万円程度貯蓄に回せているし、奥様もそれなりに貯蓄出来ているようだから、年間で世帯でそれなりに貯金できている。
だからって、我慢しているという感じはない。ディズニーランドとかもちゃんと行ってますよ?
スニーカーコレクターが資産形成をする方法その①、資産形成には奥様選びがとても重要、という話。
お気に入りの記事を「いいね!」で応援しよう

[資産形成] カテゴリの最新記事
-
【SPCX】SPACEXの株を買っていくチ… 2026.09.27
-
【資産報告】2026年9月24日【現在金融資産… 2026.09.24
-
【資産形成メソッド】しがないサラリーマ… 2026.09.20


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
