


PR
Calendar
t-cross
This is "t-cross Private Research Institute (tPRI)".
Category
カテゴリ未分類
(140)Book Review
(453)Dragon Quest
(362)Radio Actress
(50)Music
(27)Travel Journal
(13)Baseball
(21)Science
(173)IT
(79)My Law My Theory
(4)Booze-Up!
(21)Chinese Character
(32)English
(11)Girls' Analysis
(19)Twitter Novel's Method
(1)About Me
(2)2026.10
2026.09
2026.08
2026.09
2026.08
2026.07
2026.06
2026.06
2013.08.24

カテゴリ: Book Review
「経理以外のひとのための 日本一やさしくて使える会計の本」(久保憂希也、携書ディスカバー)を読む。
文字通りやさしい会計の本。私は会計はさっぱりダメで、売掛・買掛の概念をおぼろげに理解している程度だったのだが、この本を読んでだいぶイメージが掴めたし、それを実際のビジネスシーンでどう役に立てればいいかということも、少し判った気がする。特に、小説仕立ての実際のシーン(簡略化されてはいるが)をベースにして解説されているので、読みやすいと思う。ただ、やはりこの手の本は何度か読み返さないと知識の定着性という問題はある(それは本書というより読み手に問題があるのだが)。
あまりここに内容を書いてしまうと、これから読む人の気を殺いでしまうかもしれないが、勉強したことの復習のつもりで纏めておこう(もちろん判らなかったことはあるが、それも含めて)。
まずいきなり、「はじめに」で この本では貸方・借方という言葉は使いません と書かれている。えっと…私はそれがどれくらい大事なのかも判らないし、そこも解説して欲しいんだけど…と思いながら読み始めた。
会社は利益を最大化する使命があるから、本来考えるべきは売上高よりも利益 という話は本書のあちこちに出てくる。当たり前なのだが、営業担当者(私の会社に限らず、だと思う)はいつもいつも売上売上と汲汲している。私の事業部のIもそんなひとりで、「目標売上○○億」とか毎年息巻いては到達できない。それは会計の知識がないからだけではないのだが、本書を読んで正しい会計の知識を身につけてほしい。
その 売上 はどうやって求めるかというと、これは簡単で、
粗利(売上総利益)=売上高-売上原価
である。「粗利」という言葉自体、MBOやいろんな会議で今までずっと使われてきたが、ちゃんとした定義は初めて知った。それまでは「粗粗に計算した大体の利益」くらいにしか思ってなかった。
1.売上総利益(粗利)=売上高-売上原価
2.営業利益 =粗利-販売費及び一般管理費(いわゆる「販管費」)
3.経常利益 =営業利益+営業外収益-営業外費用
4.税引前当期純利益 =経常利益+特別利益ー特別損失
5.当期純利益 =税引前当期純利益-法人税等
これは判りやすい。ちなみに 「営業利益」が会社の本業での利益 のことである。と、ここで思った。よく聞くのは「経常利益」(いわゆる「ケイツネ」)なのだが、何故経常利益をそんなに重視するのだろう? ここが判らない箇所のひとつである。
閑話休題。費用についての話。これも非常にシンプル。費用を簡単に算出するする方法は以下の通り。
会社全体の「販売費及び一般管理費」を営業職(売上予算を持っている職種)の人数で割ってひとりあたりの費用を出す
ということをすればいいだけ。
次に会計の種類: 管理会計と制度会計(財務会計と税務会計)をごっちゃにしてはいけない! これについては追追書くことになるかな? 書かなかったらスイマセン。私の頭の中では一応理解しているので。
「輩出利益」 なんてのもある。これは 部下を育成することにより、責任者を「輩出」した場合には利益を計上する というものである。これがないと、部下の教育・育成なんてやっても利益貢献出来ない=育成はやり損ってことになるしなぁ。会計ってよく考えられているなぁと思った。
そしてそろそろ私の理解が怪しくなってくるのが、複式簿記・貸借対照表(B/S)、損益計算書(P/L)。まず、 すべての取引は「資産」「負債」「純資産(資本)」「費用」「収益」の5つの要素のうちのどれかで成り立っている。 ここまではよい。で、 複式簿記ではすべての取引を2つの側面からとらえて、この5つに分類する。「仕訳」とは、これら5つのうち2つを組み合わせて取引を記録することである。 ここもまぁいいが…私はずっと「仕訳」を「仕分け」だと思っていて、「事業で発生したお金を適当なジャンルに割り振るんだんぁ」くらいにしか理解していなかった。だから情報処理技術者試験で会計システムの問題が出た時に解けないんだよ。まぁ他にもいろいろちゃんと理解していない用語や概念はあるのだが…。
「資産=負債+純資産」 が成り立つ、というのはOK(下図参照)。
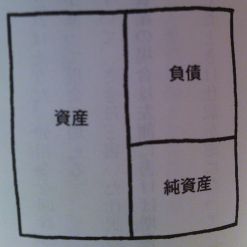
ところがこれがP/Lになった途端に成り立たなくなる(ような気がする)のである(下図参照)。下図の「利益」ってのが邪魔で 「資産≠負債+純資産」 になってるじゃん、というのが疑問。
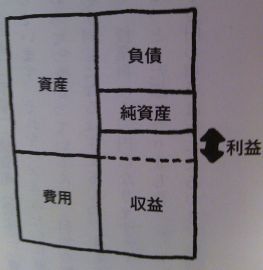
ここはさっぱり判らない。誰かもっと判り易く教えて。っていってもこの本「日本一やさしい」んだったな。この本で判らなければダメってことが。やはり(間を空けてでも)再読しないとなぁ…。因みにここには 貸借対照表の純資産の部の利益剰余金と、損益計算書の当期純利益は一致する と書いてあるのだが…やはり、私はちゃんと理解できないようで…。
接待交際費か会議費かで、支払う税金の額が変わってしまう。会議費を接待交際費としてしまったら、税金が増える とのことである。接待交際費と会議費との境目は、ひとりあたり5000円以上か以下かと決まっているそうで。ってことは、実際は接待交際なのに費用として5000円までしか使わなかった、あるいはそういう領収書を作らせた、なんてことをすれば税金は安くなるのだろうか? それともこれは脱税になるのか? まぁ今は公務員に対する接待供与は基本的に禁止なので、さほど考えるほどのことではないが。
あと、 特定の相手に贈答するのであれば接待交際費だが、不特定多数の人に対して配布するなら「広告宣伝費」になる というのもある。ここまでくると、費用もいろいろあって面倒くさいなぁという気がしてくる。因みにここには 接待交際費以外の科目を使うことで節税になる とあるので、上記の「脱税」のことは考えなくていいようだ。しかし、ここでまた判らない用語が登場。それは「科目」。これって多分「勘定科目」のことだと思うのだが、つまりは接待交際費とか会議費とか広告宣伝費とかが「科目」ってことでいいのだろうか?
ちょっと話を戻して「税務会計」と「財務会計」の違いについて。 税務会計では、費用のことを「損金」と呼ぶ。利益のことは「所得」と言うのだが、通常は利益より所得のほうが大きくなる。その所得に対して、税金がかかる とのこと。つまり、
所得=利益+???
なワケだが、???って一体何だってことになる。それについては、 財務会計では接待交際費は「費用」だが、それがそのまま税務会計の「損金」にはならない。大企業だったら全額、中小企業は損金不算入部分を利益に加える。この接待交際費の損金不算入部分が生じるので、ほとんどの場合、利益よりも課税所得のほうが大きくなる とのこと。何となくピンとくるようなこないような…。
あとは「増資」と「融資」の違い。増資=株主に株を発行し、その対価として会社にお金を入れてもらうこと。融資=借入のこと。その違いは、 融資は元本+利息の支払い期限が決まっているのに対して、増資は返済義務がないこと 。でもこれって、株主は配当しかもらえないってこと? 株主側が出資した元本って返ってこないの? それとも株は市場で取引して、会社と直接取引するわけじゃないからOKなのかな? この辺も判らない。
他にも、「キャッシュフロー」とか「貸倒損失(取引先が倒産した場合)」なども正直よく理解したとは言えないけど、この本を読む前と読んだ後では、会計についての知識と理解がだいぶ変わった。これで月次の予算・決算会議がお昼寝タイムになるのがちょっとは防げると思う。
最後に、本書で解説されていなかった「損益分岐点」について。これは情報処理技術者試験でもよく出題されるので、公式だけでも載せておこう。
損益分岐点=固定費/(1-変動費/売上高)
まぁこれは覚えておけばいいだけなのでよいね。
これで今年45冊目。

経理以外の人のための 日本一やさしくて使える会計の本/久保憂希也
文字通りやさしい会計の本。私は会計はさっぱりダメで、売掛・買掛の概念をおぼろげに理解している程度だったのだが、この本を読んでだいぶイメージが掴めたし、それを実際のビジネスシーンでどう役に立てればいいかということも、少し判った気がする。特に、小説仕立ての実際のシーン(簡略化されてはいるが)をベースにして解説されているので、読みやすいと思う。ただ、やはりこの手の本は何度か読み返さないと知識の定着性という問題はある(それは本書というより読み手に問題があるのだが)。
あまりここに内容を書いてしまうと、これから読む人の気を殺いでしまうかもしれないが、勉強したことの復習のつもりで纏めておこう(もちろん判らなかったことはあるが、それも含めて)。
まずいきなり、「はじめに」で この本では貸方・借方という言葉は使いません と書かれている。えっと…私はそれがどれくらい大事なのかも判らないし、そこも解説して欲しいんだけど…と思いながら読み始めた。
会社は利益を最大化する使命があるから、本来考えるべきは売上高よりも利益 という話は本書のあちこちに出てくる。当たり前なのだが、営業担当者(私の会社に限らず、だと思う)はいつもいつも売上売上と汲汲している。私の事業部のIもそんなひとりで、「目標売上○○億」とか毎年息巻いては到達できない。それは会計の知識がないからだけではないのだが、本書を読んで正しい会計の知識を身につけてほしい。
その 売上 はどうやって求めるかというと、これは簡単で、
粗利(売上総利益)=売上高-売上原価
である。「粗利」という言葉自体、MBOやいろんな会議で今までずっと使われてきたが、ちゃんとした定義は初めて知った。それまでは「粗粗に計算した大体の利益」くらいにしか思ってなかった。
1.売上総利益(粗利)=売上高-売上原価
2.営業利益 =粗利-販売費及び一般管理費(いわゆる「販管費」)
3.経常利益 =営業利益+営業外収益-営業外費用
4.税引前当期純利益 =経常利益+特別利益ー特別損失
5.当期純利益 =税引前当期純利益-法人税等
これは判りやすい。ちなみに 「営業利益」が会社の本業での利益 のことである。と、ここで思った。よく聞くのは「経常利益」(いわゆる「ケイツネ」)なのだが、何故経常利益をそんなに重視するのだろう? ここが判らない箇所のひとつである。
閑話休題。費用についての話。これも非常にシンプル。費用を簡単に算出するする方法は以下の通り。
会社全体の「販売費及び一般管理費」を営業職(売上予算を持っている職種)の人数で割ってひとりあたりの費用を出す
ということをすればいいだけ。
次に会計の種類: 管理会計と制度会計(財務会計と税務会計)をごっちゃにしてはいけない! これについては追追書くことになるかな? 書かなかったらスイマセン。私の頭の中では一応理解しているので。
「輩出利益」 なんてのもある。これは 部下を育成することにより、責任者を「輩出」した場合には利益を計上する というものである。これがないと、部下の教育・育成なんてやっても利益貢献出来ない=育成はやり損ってことになるしなぁ。会計ってよく考えられているなぁと思った。
そしてそろそろ私の理解が怪しくなってくるのが、複式簿記・貸借対照表(B/S)、損益計算書(P/L)。まず、 すべての取引は「資産」「負債」「純資産(資本)」「費用」「収益」の5つの要素のうちのどれかで成り立っている。 ここまではよい。で、 複式簿記ではすべての取引を2つの側面からとらえて、この5つに分類する。「仕訳」とは、これら5つのうち2つを組み合わせて取引を記録することである。 ここもまぁいいが…私はずっと「仕訳」を「仕分け」だと思っていて、「事業で発生したお金を適当なジャンルに割り振るんだんぁ」くらいにしか理解していなかった。だから情報処理技術者試験で会計システムの問題が出た時に解けないんだよ。まぁ他にもいろいろちゃんと理解していない用語や概念はあるのだが…。
「資産=負債+純資産」 が成り立つ、というのはOK(下図参照)。
ところがこれがP/Lになった途端に成り立たなくなる(ような気がする)のである(下図参照)。下図の「利益」ってのが邪魔で 「資産≠負債+純資産」 になってるじゃん、というのが疑問。
ここはさっぱり判らない。誰かもっと判り易く教えて。っていってもこの本「日本一やさしい」んだったな。この本で判らなければダメってことが。やはり(間を空けてでも)再読しないとなぁ…。因みにここには 貸借対照表の純資産の部の利益剰余金と、損益計算書の当期純利益は一致する と書いてあるのだが…やはり、私はちゃんと理解できないようで…。
接待交際費か会議費かで、支払う税金の額が変わってしまう。会議費を接待交際費としてしまったら、税金が増える とのことである。接待交際費と会議費との境目は、ひとりあたり5000円以上か以下かと決まっているそうで。ってことは、実際は接待交際なのに費用として5000円までしか使わなかった、あるいはそういう領収書を作らせた、なんてことをすれば税金は安くなるのだろうか? それともこれは脱税になるのか? まぁ今は公務員に対する接待供与は基本的に禁止なので、さほど考えるほどのことではないが。
あと、 特定の相手に贈答するのであれば接待交際費だが、不特定多数の人に対して配布するなら「広告宣伝費」になる というのもある。ここまでくると、費用もいろいろあって面倒くさいなぁという気がしてくる。因みにここには 接待交際費以外の科目を使うことで節税になる とあるので、上記の「脱税」のことは考えなくていいようだ。しかし、ここでまた判らない用語が登場。それは「科目」。これって多分「勘定科目」のことだと思うのだが、つまりは接待交際費とか会議費とか広告宣伝費とかが「科目」ってことでいいのだろうか?
ちょっと話を戻して「税務会計」と「財務会計」の違いについて。 税務会計では、費用のことを「損金」と呼ぶ。利益のことは「所得」と言うのだが、通常は利益より所得のほうが大きくなる。その所得に対して、税金がかかる とのこと。つまり、
所得=利益+???
なワケだが、???って一体何だってことになる。それについては、 財務会計では接待交際費は「費用」だが、それがそのまま税務会計の「損金」にはならない。大企業だったら全額、中小企業は損金不算入部分を利益に加える。この接待交際費の損金不算入部分が生じるので、ほとんどの場合、利益よりも課税所得のほうが大きくなる とのこと。何となくピンとくるようなこないような…。
あとは「増資」と「融資」の違い。増資=株主に株を発行し、その対価として会社にお金を入れてもらうこと。融資=借入のこと。その違いは、 融資は元本+利息の支払い期限が決まっているのに対して、増資は返済義務がないこと 。でもこれって、株主は配当しかもらえないってこと? 株主側が出資した元本って返ってこないの? それとも株は市場で取引して、会社と直接取引するわけじゃないからOKなのかな? この辺も判らない。
他にも、「キャッシュフロー」とか「貸倒損失(取引先が倒産した場合)」なども正直よく理解したとは言えないけど、この本を読む前と読んだ後では、会計についての知識と理解がだいぶ変わった。これで月次の予算・決算会議がお昼寝タイムになるのがちょっとは防げると思う。
最後に、本書で解説されていなかった「損益分岐点」について。これは情報処理技術者試験でもよく出題されるので、公式だけでも載せておこう。
損益分岐点=固定費/(1-変動費/売上高)
まぁこれは覚えておけばいいだけなのでよいね。
これで今年45冊目。
経理以外の人のための 日本一やさしくて使える会計の本/久保憂希也
お気に入りの記事を「いいね!」で応援しよう

Last updated
2013.08.24 09:22:30
[Book Review] カテゴリの最新記事
-
「世にも不思議で美しい相対性理論」 2022.05.16
-
「英語の新常識」 2022.05.04
-
「眠れる美女たち」 2021.11.22


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
