全6856件 (6856件中 1-50件目)
-
2026~27主力株概況42位、平和不動産。
さて今日は2026~27主力株概況シリーズです。42位 8803 平和不動産 (東P、3月優待+3月隠れ優待) ◎◎ PF時価総額42位の上位銘柄は、1947年に東京、大阪、名古屋、福岡の証券取引所を賃貸する会社として設立され、「兜町の大家さん」として知られる名門企業の平和不動産です。「優待株いけす」から見いだされ、今回平和不動産史上初のポートフォリオ上位進出を果たしてきました。 ちなみに私は出張の時は東京駅周辺のホテルに泊まることが多いのですが、しばらく前に寝る前にちょっと運動不足だなと思って、「よし、全然歩いたことがない方向へ、疲れきるまで適当に散歩に行こう。」と思って、ずんずん歩いていたら平和不動産が賃貸している東京証券取引所に偶然辿り着きました。 「あぁ、ワイが投資家になってからのこの26年間の取引のほとんどはここで処理されているのか。」と思うと少し感慨深いものがありました。 そしてその隣には、平和不動産の「看板ビル」として名高い、KABUTO ONE がありました。 夜遅い時間でしたが、近づくと自動ドアが開いて中に潜入することが出来ました。 中に入ると、日本の「資本主義の父」と言われ、一万円札の顔でもある渋沢栄一翁の銅像がありました。 一緒に写真を撮って、ワイがこれからも資本主義を象徴する戦場である株式市場で長生きできるように祈念しました。 渋沢翁が大切にし、毎日触ってパワーを得ていたとされる「佐渡の赤石」もあり、私もぺたぺた&なでなでしておきました。 さてそんな素敵な平和不動産の現在の株価は2321円、時価総額1648億円、PBR1.22、自己資本比率は27.7%、今期予想PER13.33、配当利回り4.4%(103円)、総合利回り5.3%(103+20=123円)で、優待は200株保有で4000円相当のWEBカタログギフトなどです。 過去の選択例をいくつかご覧いただきましょう。 プレスバターサンドとシャインマスカット。 良い組み合わせ。 会津地鶏 ワイは焼き鳥が好き。 後ですね、ここ平和不動産は議決権行使をすると「隠れ優待」も頂けます。これがまたかなり良い内容なので、過去に貰ったものを見ておきましょう。 このピーセンってやつ、食べ始めたら滅茶旨かったので一気に食べました。そしてその後出張で東京駅をウロウロしていたら「謎のピーセン販売所」があったので、そこでたまに買って帰る様になりました。素朴な味わいなんだけど、なんだか無性に美味いんだよな。 さて平和不動産の優待は以前はクオカードだったのですが、その盤面が凄く魅力的だったんですね。懐かしいのでこれまたいくつか最後に見ておきましょう。 、、、このように平和不動産は歴史のある名門企業であり、同時に賃貸不動産などにたんまりと含み益を隠し持っている実質PBRが低い銘柄です。また過剰なほどに内容が良い隠れ優待と極めて高い利益率にも「平和不動産の企業としての品格と余裕」が感じられ、そこが私が非常に惹かれるポイントです。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 下記の通りざっくりとした実質PBRは0.66~0.70程度であり、持っている不動産がどこもトップティア(例えば日本橋兜町と茅場町の街づくりエリア約10万㎡の内の約4割の土地や借地権を保有)であることを考えると、今の株価位置はよだれじゅるじゅるに魅力的と考えます。(上記データは私の指示の元、Grok4が作成)(上記データは平和不動産決算説明会資料より引用) また、「2027年度から2031年度の株主還元においては、2026年度の1株当たり年間配当金103円を起点に累進配当を実施する」ことを明言している点も、手厚い株主優待制度と合わせて株価に下方硬直性をもたらすという意味において非常に好ましいと考えています。(上記データは平和不動産決算説明会資料より引用) これからも「優待+隠れ優待+累進配当のトリプル果実」を楽しみに末永くホールドして応援していく予定です。2026~27主力株概況シリーズ 免責事項当シリーズは、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。 、、、、それにしても、平和不動産の隠れ優待は本当に内容がいいんだよなあ。。。 「隠れ」と言うレベルを超えている。。。 チョコッと摘まむのに実にいい。。。 平和不動産はいい銘柄だなあ。。。
Nov 10, 2026
-
2024~26PF概況212位、藤倉コンポジット。
さて今日は2024~26PF概況シリーズです。212位 5121 藤倉コンポジット(東P、3・9月優待) ○ PF212位は、ゴム引布、産業用資材大手でゴルフシャフトに定評がある藤倉コンポジットです。 現在の株価は2696円、時価総額541億円、PBR1.31、自己資本比率は76.9%、今期予想PER13.02、配当利回り3.2%(86円)、総合利回り3.6%(86+10=96円、優待はメルカリ平均価格の500円で換算)で、優待は100株保有で年2回 優待割引券(ゴルフクラブリシャフト40%割引)2枚などです。 また、「3年ごとに、24年3月以降起算して500株以上を3年以上継続保有した株主にはゴルフクラブリシャフト代1本または靴1足無料券」も戴けます。私は過去に1度だけ貰いました。 川の中も歩けるという滅茶ゴツイ靴でした。↓ 藤倉コンポジットは、指標的な割高感もありませんし、優待内容も面白いですし、PF中上位で戦うに足る銘柄であると評価しています。
Nov 9, 2026
-
2026~27ポートフォリオTOP40銘柄のまとめ。
さて今日は、2026~27主力株概況シリーズで紹介してきたポートフォリオTOP40銘柄をまとめておきます。 1~10位 11~20位 21~30位31位 9990 サックスバーホールディングス 優待バリュー投資の「ものさし」として、非常に高い価値がある銘柄です。また私のポートフォリオの司令塔となる 「5代目絶対基準優待バリュー株」 でもありました。今でもその地位に復帰できるだけの力があると思いますね。32位 8418 山口フィナンシャルグループ 地銀界では相対的に強い銘柄の1つですね。33位 7389 あいちフィナンシャルグループ 愛知県下の銀行サバイバルバトルは熾烈を極めていますし、今後も合従連衡がありそうですね。34位 7167 めぶきフィナンシャルグループ 嘘か本当か分かりませんが、「ファクタ・オンライン」によるとめぶきFGは千葉進出を目指して、千葉県2位の 8544京葉銀行 を狙っているとのことです。実現したら面白いですね。35位 3660 アイスタイル アットコスメのお店で、自分が実際に感じた熱気とお客さんの楽しそうな目の輝きは、 ピーターリンチ直系を自任する小売店専門投資家 としては絶対に見逃せないですね。36位 9057 遠州トラック とにかく優待メロンが美味しいですね。37位 9310 日本トランスシティ 実力のある「バリュー&クオリティ」銘柄ですね。38位 6076 アメイズ アメイズはビジネスモデルが魅力的で成長力もあり、抜群に良い銘柄と思っています。また2026年8月12日にはひっそりと中期経営計画を発表しており、野心的な成長目標を掲げています。39位 7614 オーエムツーネットワーク ここは、「食肉小売業」として見てもまずまず安いですが、「外食優待株」として捉えると破格に安いという言い方もできると思いますね。40位 7134 アップガレージグループ アップガレージGは既存店月次推移が直営&FC両方共に極めて良好なのがいいです。「結果的に大きく勝てる小売店銘柄」は、ほぼ「既存店月次推移が安定的に100%を超え続けている」と言うのが私の経験則ですが、ここはその条件を完全に満たしているんですね。 以上、2026~27ポートフォリオTOP40銘柄のまとめ でした。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Nov 8, 2026
-
2024~26PF概況211位、ダイショー。
さて今日は、2024~26ポートフォリオ概況シリーズです。 211位 2816 ダイショー (東S、3・9月優待) ○ 持ち株中時価総額211位の中堅銘柄は、塩コショウ・たれ大手で鍋スープトップのダイショーです。 現在の株価は1401円、時価総額138億円、PBR1.31、自己資本比率50.1%、今期予想PER32.21、配当利回り1.4%(20円)、総合利回り2.9%(20+20=40円)で、優待は100株保有で年に2回、3・9月株主に1000円相当、500株で2000円相当、1000株で3000円相当、5000株で6000円相当の自社製品詰め合わせです。 私は毎回、3000円相当の1000株優待品を戴いています。最近の優待内容をいくつか見ておきましょう。 いつものことですが、素晴らしい量と質です。優待族に生まれて良かった、と実感する瞬間ですね。 今日はこの中から代表例として、寒くなってきた今の季節にぴったりなキムチ鍋スープの使用例をご覧いただきましょう。 さてダイショーは、優待内容が実用的で使いやすくかつクオリティも極めて高いこと、100株購入時の株価が比較的手頃であること、年2回優待であることなどを総合的に考えると、優待族的には安心してホールドしていける銘柄です。利益率が低いのにもかかわらず優待パワー1本で株価4桁を維持しているのは伊達ではない、 鉄板優待バリュー株 であると高く評価しています。 優待スープで作ったもつ鍋も美味しかったなあ。。。
Nov 7, 2026
-
2024~26PF概況210位、川辺。
いやあ、今日の暴落はきつかったですね。私も過去最大級に資産が減りました。さてそんな中ですが、今日は2024~26PF概況シリーズです。 210位 8123 川辺 (東S、3月優待) ◎ PF210位は、ハンカチ、スカーフ、服飾雑貨等の専門商社の川辺です。 現在の株価は1360円、時価総額25億円、PBR0.33、自己資本比率は59.4%、今期予想PER10.79、配当利回り3.7%(50円)、総合利回り4.4%(50+10=60円、優待品は額面の50%で換算)で、優待は100株保有で2000円相当の自社製品などです。 過去に私が戴いた優待品をいくつか見ておきましょう。 川辺は知名度はほとんど0ですが、超低PBRですし、優待内容も実用的で使いやすいですし、個人的にはまずまず良い銘柄であると考えています。
Nov 6, 2026
-
2026~27主力株概況41位、マミーマート。
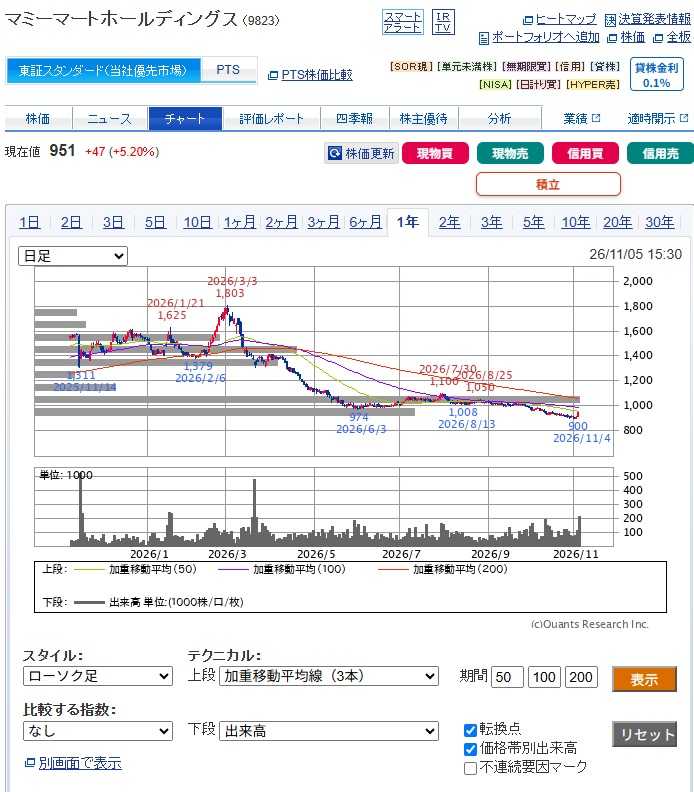
さて今日は2026~27主力株概況シリーズです。41位 9823 マミーマート(東S、3・9月優待) ◎◎ PF時価総額41位は、埼玉地盤の食品スーパーのマミーマートです。ずっと気にして見ていた銘柄なのですが、今年2026年はインフレに押され気味の地方スーパーが全体に超不人気で、その流れを受けて下記の通り順調に年初来安値を更新しています。そして自分としては「この位置ならちょっと多めに買ってもいいかな。」と言うことになり、初めての上位参戦となりました。(上記データはSBI証券より引用) 社長さんはめちゃキレ者らしいです。↓ 現在の株価は951円、時価総額513億円、PBR1.03、自己資本比率は46.5%、今期予想PER8.81、配当利回り2.2%(21.2円)、総合利回り3.9%(21.2+16=37.2円、優待券のメルカリ平均価格は額面の80~90%、ここでは厳しく80%で換算)で、優待は年2回、100株保有で(1)買物優待券(100円)10枚、5000株保有で、(1)買物優待券(100円)100枚または(2)自社商品詰合せ、または(3)生鮮ギフトなどです。 自社商品詰合せの一例↓ さてマミーマートはどんどんと売り上げを伸ばしていますし、指標的な割高感もありませんし、実力の高い良い銘柄と思っています。 ただ、最近の売上高の伸長はディスカウント業態の「生鮮市場TOP!」と「マミープラス」の旺盛な出店に支えられた、身を削ったややリスキーで脆さのあるものではあります。 そして高利益率の従来型のマミーマート業態を意図的に減らしていることで利益率はむしろ下がっていることがマーケットから凄く嫌気されており、株価推移は極めて軟調なものとなっています。(上記データはマミーマート決算説明会資料より引用) 下記の通り経常利益率は2028年9月期までダラダラと下がる予定であり、「今日明日にすぐに分かりやすく利益成長し、株価が手っ取り早く上昇する」銘柄だけを参加者全員が血眼になって探し続けている株式市場では、「最も嫌われるタイプ」です。「けっ、そんな悠長な話に付き合えるかよ。今すぐに利益を出せよ。寝言聞いてるうちにこっちが先に死んじまうよ。」ということですね。(笑)↓(上記データはマミーマート決算説明会資料より引用) ただ自分としては、「マミーマートは成長意欲が強くてトップラインの売上高がどんどん伸びているし、その割に指標的に安いのは極めて高く評価できる。利益率の低下はどこかで原価のミックスコントロールで対応できると考えて、目を瞑って買おう。」と考えて今回PF上位銘柄として戦うという決断を下しました。 それにしてもしみじみと思うのは、今の日本は円安とインフレが同時に進行し「国民全体の貧困化」が本当にどんどんと加速しているんだなあ、ということです。 ここマミーマートの低価格業態店が現在プチブレイクしているのも、多くの消費者の「生活防衛意識」が限りなく高まっていることによるものでしょう。 また他にも「肉のハナマサ」で進撃を続ける 3539JMホールディングス の業績好調なんかにも「日の国全体の窮乏化」が反映されているように思います。 そう考えると、スーパー業界に限らず、「日本国民総貧困化関連銘柄」には大きな投資チャンスがある ように強く感じています。2026~27主力株概況シリーズ 免責事項当シリーズは、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Nov 5, 2026
-
2024~26PF概況209位、マブチモーター。
さて今日は2024~26PF概況シリーズです。209位 6592 マブチモーター (東P、12月優待) ◎ PF209位は、車載用を軸に小型モーターで世界シェア5割以上のマブチモーターです。 現在の株価は1768.5円、時価総額4610億円、PBR1.24、自己資本比率は84.1%と超鉄壁、今期予想PER18.66、配当利回り4.0%(70円)、総合利回り4.1%(70+2.5=72.5円)で、優待は800株保有で2000円相当の優待品などです。 優待の選択例をいくつか見ておきましょう。 軽井沢ビールセットです。 かきたね詰合せです。 ちょっと食べるのに美味しい。 信田缶詰のさば・いわし詰合せです。 スパゲッティにしたり。 丼🍚にしたり。 さて、マブチモーターはとにかく財務が鉄壁ですし、優待内容にも魅力がありますし、ポートフォリオ中上位としてはとても良い銘柄と思っています。
Nov 4, 2026
-
2026~27主力株概況40位、アップガレージグループ。
さて今日は2026~27主力株概況シリーズです。40位 7134 アップガレージグループ (東S、3月優待) ◎~◎◎ PF時価総額40位は、タイヤなどカー用品のリユース店を直営、FCで展開しているアップガレージグループです。 現在の株価は1365円、時価総額108億円、PBR2.11、自己資本比率は70.1%と良好、今期予想PER11.90、配当利回り3.1%(42.5円)、総合利回り4.9%(42.5+24=66.5円、優待券はメルカリ平均価格の額面の80%で換算)で、優待は100株保有で3000円相当の自社商品券などです。 アップガレージGは、指標的にはやや割高と思いますが、着実に成長していますし、総合利回りも良好ですし、トータルで考えてポートフォリオ上位で戦えるだけの十分なポンテンシャルがあると判断しています。 その理由ですが、お店に偵察に行ったときに「売っている中古タイヤのクオリティがでこぼこで、凄くコンディションがいいのにめちゃ安かったり、逆に溝が減ってほとんどツルツルなのに平気で高値付けてたり、色々と粗削りだな。でもお客さんもひっきりなしに来てるし、店員さんも凄く忙しそうなのに元気に挨拶してくれるし、熱気とグルーブ感に溢れた凄くいいお店だ。これは伸びそうだな。」と感じたことです。 また実際に、アップガレージGは既存店月次推移が直営&FC両方共に極めて良好です。↓(上記データは私の指示の下でGrok4が作成) 「結果的に大きく勝てる小売店銘柄」は、ほぼ「既存店月次推移が安定的に100%を超え続けている」と言うのが私の経験則 ですが、ここはその条件を完全に満たしています。最近だと、他には 3181買取王国 とかもそうですね。 今後の業績推移をしっかりと見ながら引き続きにこにこホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Nov 3, 2026
-
2026年11月の抱負。
ちょっと遅くなりましたが、11月の抱負です。アノマリー的には最高の季節の始まりのはずですね。 さてマーケットでは昔から 11月は、1年で最高の数か月の到来を告げる。 11月は機関投資家の第4四半期の資金が市場に入ってきて、最高の3か月の初めとなるので、最もパフォーマンスが良い月のひとつに位置づけられる。 (出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P150) と言われています。また、 11月、12月、1月は最も良い3か月だ。株価が着実に上昇する可能性が高いだけでなく、上昇自体もほかの月に比べて圧倒的に大きくなることがある。(出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P149) こともあり、11月と言うのは、 「1年で最高の3か月」の始まりを告げる、祝砲轟く(とどろく)素敵な1か月 となります。 ということで、私は11月が大好きです。株が上がることが多いだけでなく、温暖化が進む現代では気候もちょうど良くてとても過ごしやすいですし、ご飯も美味しい季節ですから猶更ですね。(笑) それでは皆様、今月もよろしくお願い致します。
Nov 2, 2026
-
優待お魚株バルクプロジェクト2026。
さて私は、「その時々で最も不人気なセクターの銘柄、可能ならば出来る限り優待付きの子をまとめ買いして、それらの長期的なパフォーマンスを楽しく観察する。」というバルクプロジェクトを投資手法の根幹の1つに据えています。そして現在ではこのアイデアによる戦いはその概念が広く拡張されて、多くの戦いが同時進行で粛々と続いています。 またこの数年間を見ると、「優待地銀株バルクプロジェクト」と 「優待メディア株バルクプロジェクト」 の2つが大ヒット企画ともなりました。そういったこともあって、私はこのプロジェクトに自信を深めてもいます。 さてそれでは今日はその1つである、「優待お魚株バルクプロジェクト2026」の実態を見ておきましょう。水産業界には指標的に割安な銘柄が非常に多いんですね。 まず最初にどうして「お魚優待株」に目を付けたのかを説明しておきましょう。1. お魚優待株からは、名前通りで当たり前だが海産物やお魚の缶詰優待が貰える。そしてこれらには健康に有益な栄養素がたっぷり含まれている。 具体的に言うと、サバやイワシなどの青魚に含まれるDHA・EPAは血液をサラサラにし心臓病や脳卒中のリスクを低減してくれる。またセレンやビタミンEなどの抗酸化物質による老化防止作用もある。 実際、2026年10月26日に、1332ニッスイ から、メタアナリシスという信頼性の高い手法で解析した結果、お魚をたくさん食べる人はそうでない人に較べて「全死因の死亡リスクが6%低く、心血管疾患による死亡リスクが15%低かった」という素晴らしい報告もありました。(上記データはニッスイHPより引用) つまり、「お魚優待株をたくさん買うと、日々の食卓に優待魚が溢れることを通じてより健康で長寿になれる」可能性が高まる。要は、 「資産増加と健康増進を同時に狙える一石二鳥の素晴らしい投資アイデア」 である。2. ワイはくるくる寿司が大好きで特にスシローに良く行くのですが、この数年でお寿司の値段が明らかに高くなった。それでもお客さんの数は減っておらず、「お魚はインフレで間違いなく着実に値上がりしている。でもお客さんは渋々ながらも受け入れてそれに付いてきている。ということは 水産業界は価格転嫁がしっかりと出来ていて利益を上げやすくなっている。 これはチャンスだ。」と思ったこと。 以上です。 それでは早速2026年11月1日現在の最新のセットリストを見ていきましょう。全体では3800万円程度のサイズとなっています。私は持株を基本的に「含み損益順」で並べて管理しているので、まずはその形でご覧いただきましょう。↓ トップを飾るのは時価総額1730万円程度でワイの全体PFでもTOP30に入賞している 1301極洋 です。指標的な割安さ、お魚インフレの追い風を全面に受けて明白にギアチェンジしたこの数年の高い成長力、ハイクオリティ特別選抜で抜群に美味い缶詰優待の3拍子が揃っており、極めて高い総合戦闘力があります。正直全体PFでももう少し上の順位で戦えるんじゃないかな?と感じるくらいに良い株で、現在プロジェクトの絶対エースとなっています。 特に300株優待品の「紅ずわいがに」はマジで泣くほどにうまい。↓ 身が詰まり過ぎてて、カニがぴんこ勃ち! ↓ 準エースには時価総額500万円強で、大阪市中央卸売市場の水産物卸売りで国内最大規模を誇る 8041OUGホールディングス 。ここも指標的に激安で優待内容も良く、エースの極洋に次ぐ総合戦闘力を誇る。 海老がブリンブリンに肉厚で、うまい。! ↓ このTOP2銘柄以外はどこもやや小粒ですが、優待品が抜群なところをあと1つだけプレゼンさせてください。9955ヨンキュウ ですが、ここの自社子会社優待うなぎがとにかく美味しい。 なぜそんなに抜群なのかと言うと、ヨンキュウの優待鰻は最新の閉鎖循環システムを使って完全無投薬で大切に育てられているからです。 とても肉厚で、見た瞬間に直感で「あっ、これは絶対に美味しいやつや!」と分かります。我々人間にはこういう「格の違うもの」を瞬時に見分ける生来の能力が備わっています。大手スーパーで良く売ってる中国産のクスリ漬けのガリガリのやつとかは、根本的にすべてが異なります。 食べれば中がフワフワで生臭さが一切なく、正に異次元の美味しさです。株価にはやや割高感がありますが、ヨンキュウの株価はファンダメンタルズではなく、ウナギメンタルズで出来ていると理解して頂ければ幸いです。 以上を低PBR順に改めてまとめた「優待お魚株バルクプロジェクト2026」のセットリストがこちらです。全体にPBRが低い子が凄く多いのが分かると思います。こういう不人気な子達を束ねて戦うのが私の得意なやり方なのです。↓(上記データは四季報オンラインプレミアムより引用) 最後に皆様にお願いがあります。優待お魚株バルクプロジェクトはまだ始まったばかりで、私が見逃している銘柄も多分あると思います。「みきまる、この株もいいよー」と言うものがありましたら、是非Xのコメント欄で教えてください。バルクプロジェクトシリーズ 免責事項各バルクプロジェクトシリーズ は、私の投資家としての遊び心から「エンターテインメントとパフォーマンスの両立」を賭けて、また同時に「投資を極限まで楽しむことを通じてより良い投資家になる」ことを目指して全力で取り組んでいるものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私は「未来を見通せる魔法の水晶玉」を持ち合わせておりません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Nov 1, 2026
-
2024~26PF概況208位、ダスキン。
さて今日は通常の2024~26PF概況シリーズをお送りします。 208位 4665 ダスキン (東P、3・9月優待) ◎ PF208位は、清掃用具レンタルが主力ですが、全国に約1000店舗を展開しているミスタードーナツの方で知名度抜群のダスキンです。 現在の株価は4805円、時価総額2306億円、PBR1.43、自己資本比率は76.0%と良好、今期予想PER21.36、配当利回り2.8%(135円)、総合利回り3.2%(135+18=153円、優待券はヤフオク平均落札価格の額面の90%で換算)で、優待は2027年以降、「1年以上の継続保有を条件として」100株保有で年2回1000円分の株主優待券などです。 ダスキンは指標的な割安感はほとんどありませんが、優待族的にはどうしても手に入れたい「優待シード株」の一つです。お店で優待券を使うのが非常に楽しくて満足感が高いんですね。 ちなみに、私はドーナツならエンゼルフレンチが一番好きです。 こないだミスドに行ったら、「変わり種のエンゼルフレンチ」売ってた。食べてみたけど、ワイは普通のエンゼルフレンチの方が好き。 後、小腹が空いたときに軽食を取るのにもミスドは適していると思います。 これからも優待を楽しみに末永くホールドして応援していく予定です。
Oct 31, 2026
-
2026年10月のまとめ。
いやあ10月も終わりました。時の流れは速いですね。 さて10月は例年良い相場になることが多いのですが、ワイのPF最上位陣には株価推移がとんでもなくメタメタなところが多く、目を疑うほどの巨額の損失を出してしまいました。 「名探偵津田」的に言うと、自分がいるのが1の世界か2の世界なのかが一瞬分からなくなるほどの「時空の揺れ」を感じました。ま、今の自分の「投資家としての器」の限界を実際のリアルな数字で確認し、強烈な吐き気と共に五臓六腑で体感できたことは自分のこれからの投資家人生のために非常に良かったと思っています。また同時に相場で必要な謙虚さを改めて取り戻すことが出来たようにも感じています。 それでは皆様、来月もよろしくお願い申し上げます。
Oct 30, 2026
-
2026~27主力株概況39位、オーエムツーネットワーク。
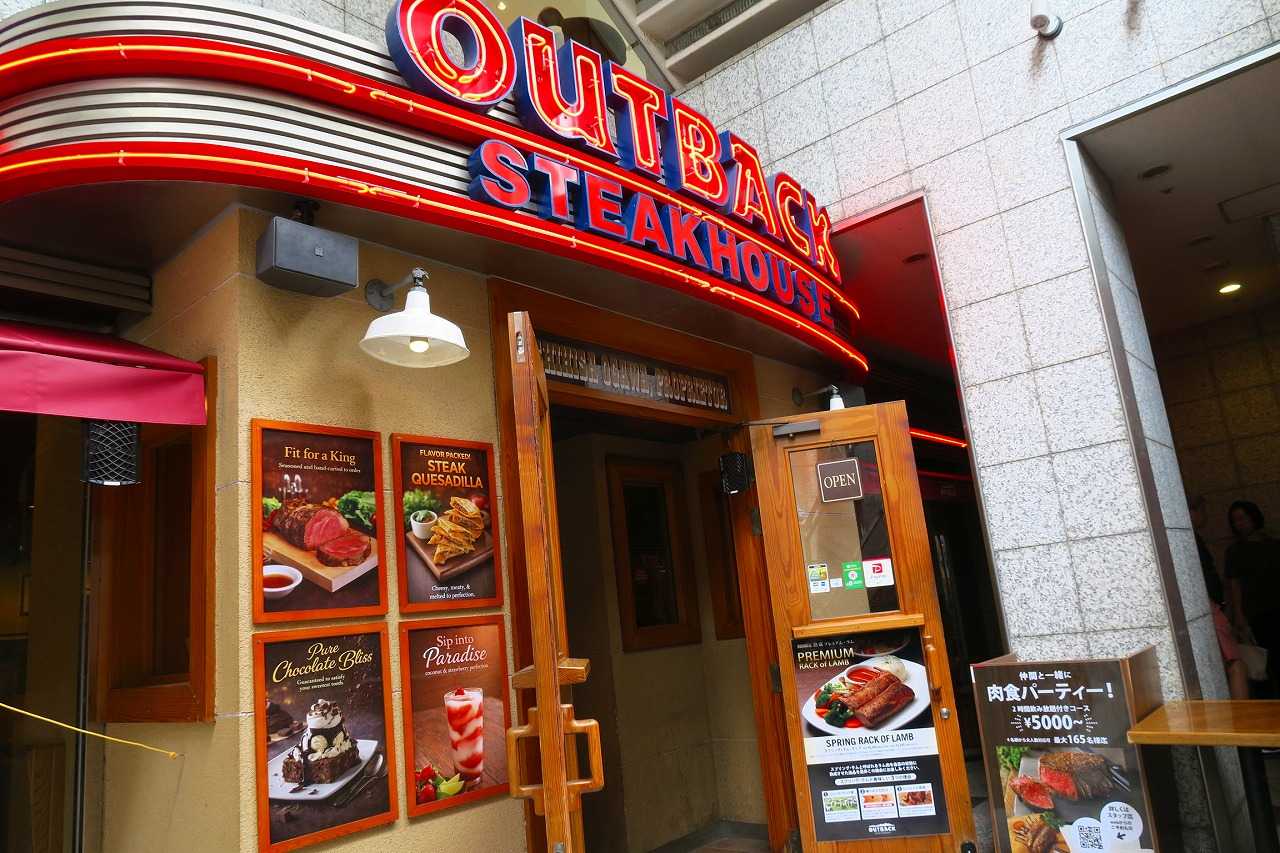
さて今日は大人気を誇る 2026~27主力株概況シリーズ です。 39位 7614 オーエムツーネットワーク (東S 1・7月優待) ◎~◎◎ PF時価総額39位の上位銘柄は、2292エスフーズ 傘下の食肉小売業で、アウトバックステーキハウスを手掛けているオーエムツーネットワークです。 現在の株価は1563円、時価総額115億円、PBR0.57、自己資本比率は77.9%と良好、今期予想PER10.42、配当利回り2.3%(36円)、総合利回り2.7%(36+6=42円)で、優待は年2回、1・7月に100株保有で自社オリジナルギフト商品の30%割引販売 プラス年1回7月に、500株保有で3000円相当、1000株保有で5000円相当の自社取扱商品(ハム・ソーセージ)もしくはアウトバックステーキハウスで使える食事券です。 私はこの数年は、アウトバックステーキハウスの食事券を戴いています。 それではアウトバックステーキハウスの実際を見ていきましょう。 私はこれまで色々と食べたのですが、今までのところではこのハンバーグ・ステーキが一番美味しいと思いました。結局、自分はとても「安く出来ている人間」です。やや貧しかった幼少時の食生活の影響でしょうか、ステーキよりもハンバーグの方が本当に美味しく感じるのです。(汗) 見て下さい、この断面図。 凄い「肉密度」でしょ。 ミッチミチです。♬ ちなみに、この食べ放題のパンがまた美味い。 後、ドリンクも480円でお替り自由なのも凄くいいです。しかもホットコーヒーやホットティーまで選べる気前の良さ。! ワイは大体最初にウーロン茶を1杯飲んで、その後に紅茶とホットコーヒーもお代わりします。お腹タプタプの幸せ。 さて今日はもう1つだけメニューを紹介しましょう。最近はシンプルなアウトバッカー・バーガーもお気に入りです。特にランチに行ったときにはボリューム的にもちょうどいいです。 野菜たっぷり&肉肉しくて、とても素朴な味わいで良かったです。うん、こういうのでいいんだよ。シンプルイズべスト。 ま、オーエムツーネットワークは現状指標的に十分に割安ですし、優待内容も上記の如く素晴らしいですし、PF上位銘柄として全く不足の無い極めて良い銘柄であると認識しています。 というかここは、「食肉小売業」として見てもまずまず安いですが、「外食優待株」として捉えると破格に安い という言い方もできると思います。 これからもアウトバックステーキ優待を楽しみに、ご機嫌でホールド継続の予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。 しかし、このパン、ちょっと固めなのが逆に良くてガチで無限に食える。素朴な美味しさって強いんだな。。。アウトバックステーキハウス、ほんとに良いお店だなあ。ドリンクもお替り自由だし。
Oct 29, 2026
-
8. 1900~2000年の日本の株式の実質リターン。
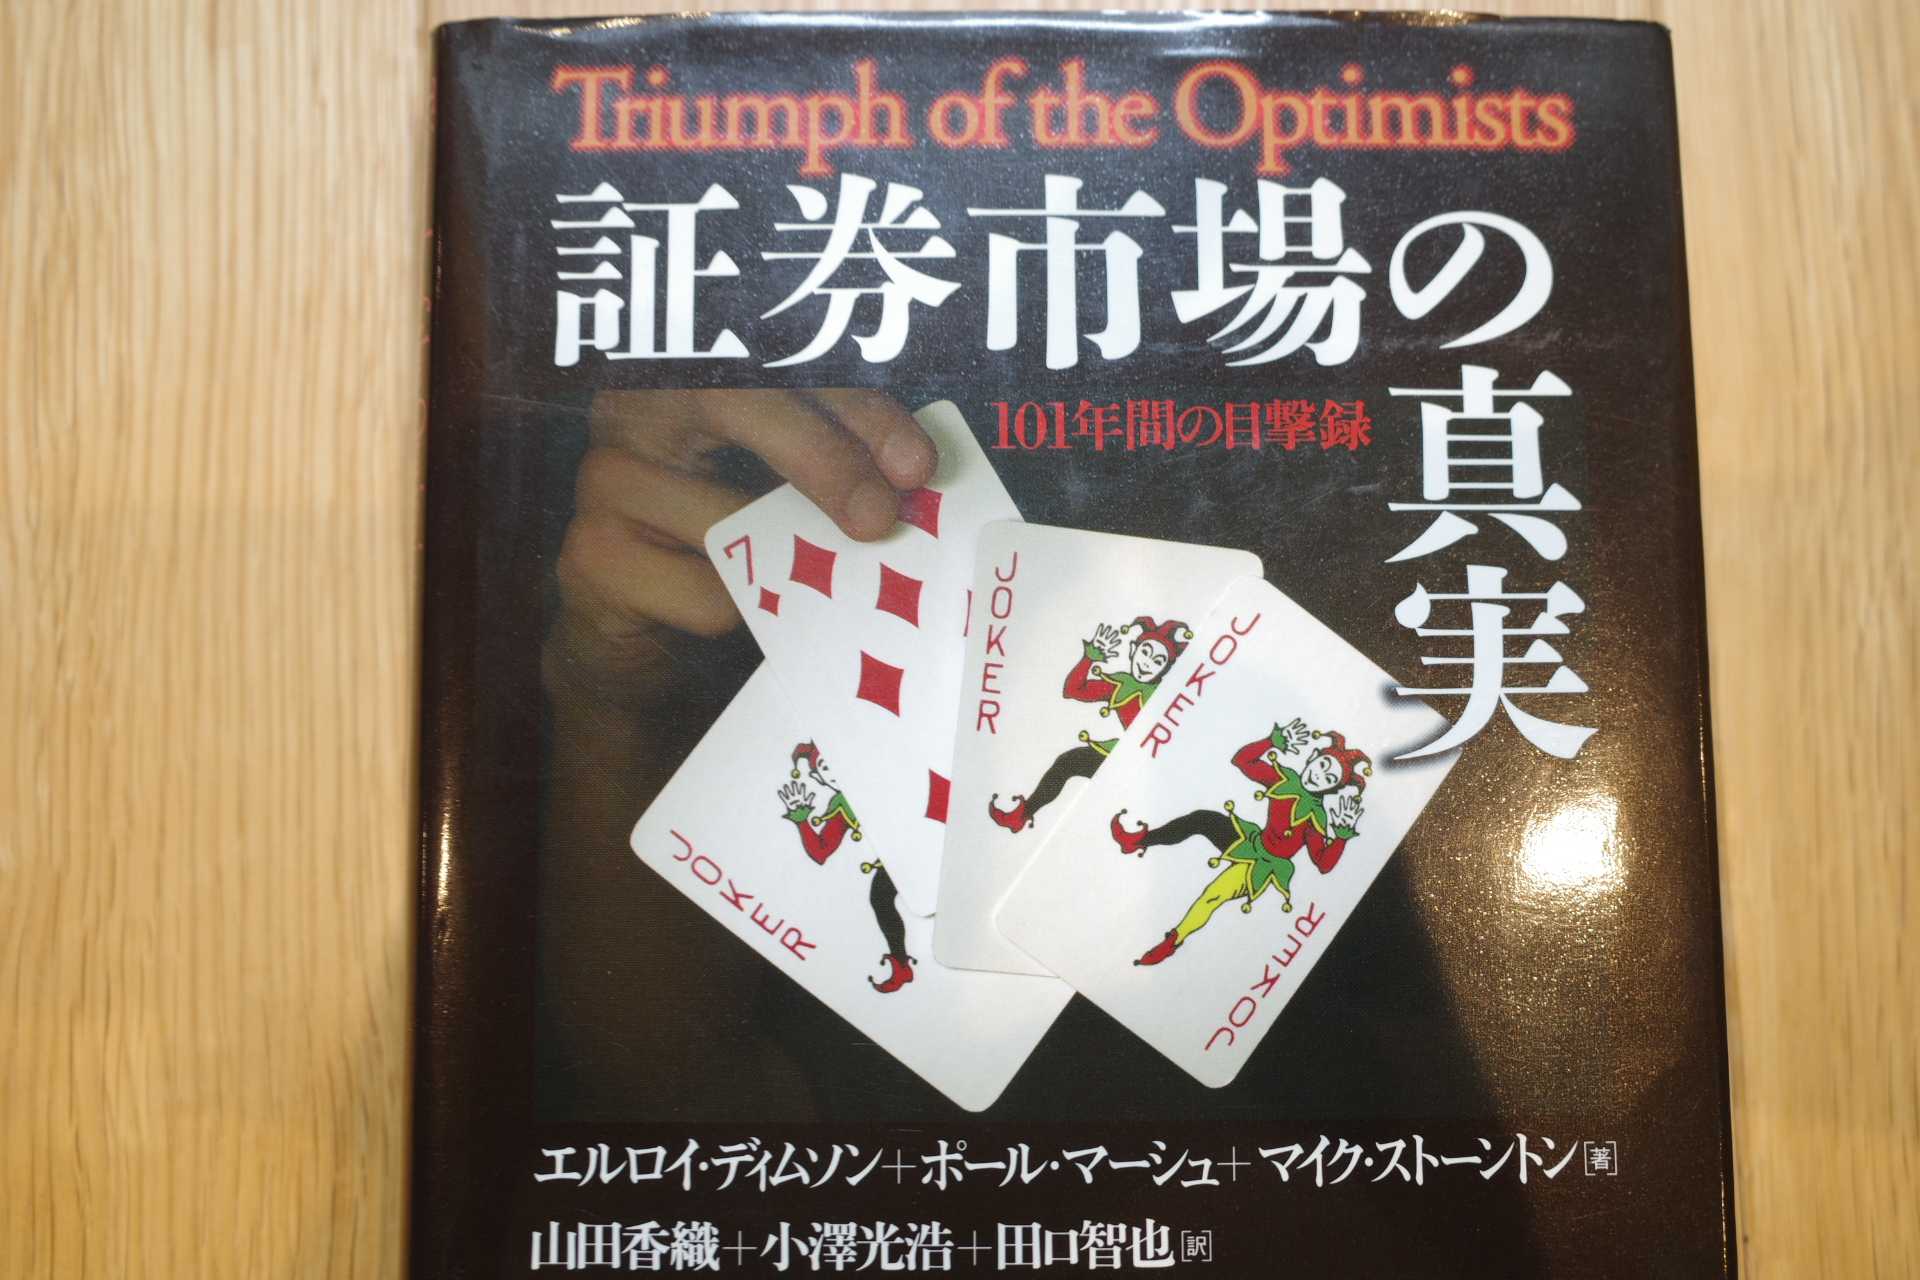
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の最終回第8弾です。 今日は、第26章 日本 から。 実質リターン 株式 4.5% (1900年~2000年) 図26-1 日本の各資産クラスの実質リターン(1900年~2000年) 、、、いやあ、何度見ても第2次世界大戦前後の落ち込みがとんでもないです。もしもこの戦争に負けていなかったなら、今、我々が住む日本はどんな国だったのかな?と私は良く夢想します。 恐らくですが、2026年現在の日本語文化圏は「日本+高度に日本語化した台湾+そこそこ日本語が通じる朝鮮を核とした、人口2億規模の東アジア言語文化圏」になっていたんじゃないかなと思いますし、我々の母国語である日本語は世界の主要言語の一つとして、アジアの共通語的な地位を占めていたでしょう。もちろん、その未来は実現しなかったわけですが。。。 さてこれでこの本の紹介は終わりです。 どうです? 貴方も本棚に置いておきたくなったでしょう。 未読の方は是非。(終わり)
Oct 28, 2026
-
7. 世界中の先進国で確認されている「小型株効果」。
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第7弾です。 今日も、第9章 株式リターンの規模効果と季節性 から。 Ibbotson Associates(2000)は「現代ファイナンスにおける最も大きな発見は、企業規模とリターンの関係である。概して、小型株は大型株よりもリターンが高い」と記している。 世界の規模効果 アメリカにおいて規模効果が発見され、またそれがイギリスでも確認されたことで、世界中の研究者たちは、その他の国においても同様のプレミアムが存在するかどうかの調査を開始した。彼らの研究によって、規模のプレミアムが他のほとんどの国においても存在することが確認され、それらはほとんど1980年代と1990年代前半に公表された。 小型株のリターンが良好なとき、最小銘柄は通常最もリターンが良い。 図9-5では実に明らかな傾向が描かれている。すなわち、規模効果はアメリカのみに限定されるものではなく、調査されたほとんどすべての国において存在するということである。唯一の例外はマイナスのプレミアムが報告されている韓国であるが、この調査には5年分のデータしか使われていない。 図9-5 世界の規模効果 これを見ると、アメリカだけでなく世界中の多くの先進国で同じように「小型株効果」が観察されていることが分かります。 そして、私はこういったデータを基にして、ここ日本株市場で小型の優待バリュー株を主戦場として戦っています。そして選ぶ銘柄の時価総額は小さければ小さいほど良いとも考えています。 その意味で、この本は私の「心の中のお守り」として極めて重要な地位を占めているんですね。(続く)
Oct 27, 2026
-
2024~26PF概況207位、ニップン。
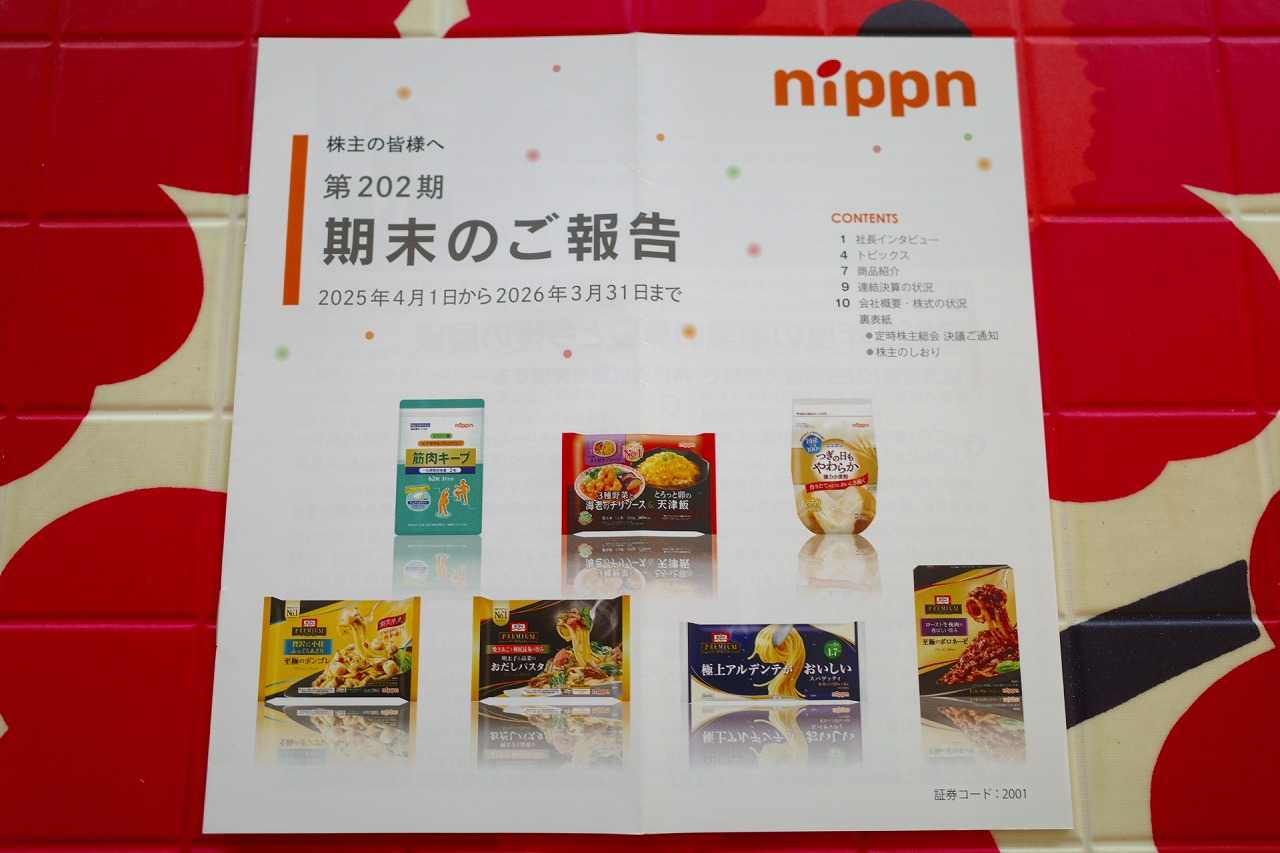
さて今日は2024~26PF概況シリーズです。 207位 2001 ニップン (東P、3・9月優待) ◎ PF時価総額207位は、製粉業界最古参で国内2位のニップン(旧 日本製粉)です。 既に製粉事業よりも食品事業の方がメインになってきていますね。 現在の株価は2939円、時価総額2490億円、PBR0.86、自己資本比率は59.9%、今期予想PER11.46、配当利回り2.3%(68円)、総合利回り2.7%(68+10=78円)で、優待は「6か月以上の継続保有を条件として」3月株主に100株保有で1000円相当、200株保有で2500円相当、500株保有で5000円相当の自社商品詰合せ(パスタ等)などです。 尚、ニップンの優待制度は2026年7月22日に上記に変更となりました。これまでは500株保有で3000円相当だったので今日はそれを紹介します。ご了承ください。。。 さて、 製粉銘柄と言うのは魅力的な優待株の宝庫 なのですが、ニップンの優待も「業界最古参」のプライドを賭けた素晴らしい内容です。早速具体的に見て行きましょう。 3000円相当の3月優待品の実例です。 次に、いくつか過去の優待品の実際の使用例を御覧頂きましょう。 ニップン優待のめちゃラクホットケーキ 混ぜるだけなので、洗い物も減らせてカンタン! そんで、焼くだけ。 あっという間に出来上がり。 ニップン優待のオイルサーディンのトマトスパゲティ ニップン優待のたらこスパゲティ ニップン優待のお好み焼き ニップン優待のアクアパッツァ ニップンは指標的にもまずまず割安ですし、優待内容も上記の通り極めて実用的でかつボリュームも凄くて素晴らしいですし、優待族的にはPF中上位銘柄として全く不足の無い高い実力があるものと考えています。
Oct 26, 2026
-
2026~27主力概況38位、アメイズ。
さて今日は2026~27主力概況シリーズです。 38位 6076 アメイズ (福証、11月優待) ◎◎◎ PF時価総額38位の上位銘柄は、九州地区を中心に「亀の井ホテル」、「HOTEL AZ」を展開するアメイズです。 現在の株価は1438円、時価総額219億円、PBR1.07、自己資本比率54.5%、今期予想PER8.80、配当利回り2.4%(35円)、総合利回り4.9%(35+35=70円、優待券のメルカリ平均価格は5枚で3500円。)で、優待は11月株主に100株保有で30%割引券5枚です。 さてアメイズが経営しているホテルAZは「値上げ出来ないホテル」として有名でした。それは各店舗の外壁にシングル利用時の均一価格「4800円 朝食付」と大書した看板を掲げていたからです。この価格設定は20年以上にわたり据え置かれていたこともあり、SNSの一部では「永久に固定料金」とも言われていました。 しかし、ついに2025年6月1日から宿泊料金を値上げし、看板も新しい価格の「5800円」に付け替えられました。これは、物価高騰や賃金の引き上げ、そして新店舗の開業に対応するための措置ですが、これだけ日本の物価が高騰する中では実に当たり前の事だと思います。 そして私は、「アメイズ、値上げを嫌がって粘りに粘ったけどようやくか。よしこのタイミングでロット入れよう。」と思って多めに買ったのでした。 アメイズはビジネスモデルが魅力的で成長力もあり、極めて良い銘柄と思っています。また2026年8月12日にはひっそりと中期経営計画を発表しており、下記の通り野心的な成長目標を掲げています。↓(上記データはアメイズHPより引用) 地盤としてきた九州や中四国への展開は大体終了し、今後は関西・北陸・北関東への進出を目指しています。「物価の高い大都市は避けて、その周りの田舎だけを狙ってじわじわと全国展開を目指す」と言うのは非常に私の好みのタイプです。↓(上記データはアメイズHPより引用) またこういう「地方から伸びてきて全国制覇を目標とする」銘柄群からは過去にもヒット銘柄が沢山出てもいます。同じ九州地盤だと宮崎発祥の3349コスモス薬品や福岡発祥の141AトライアルHDがそうですし、まだまだ伸びている最中ですが、私の準主力の一角で着々と全国展開が完了に近づいている 7533グリーンクロスHD も福岡発祥です。 後、これは自分の肌感覚ですが、九州と言うのは全体に温暖で気候が良いことが影響しているのか、「ワシらはどんどん成長できると思うし、実際にそうするんや!」と言う様な楽観的かつ積極的なマインドの会社が多い感じがしています。そしてここアメイズはそういう「九州企業らしさ」のDNAが濃い感じで、そういう意味でも非常にポテンシャルの高い、めちゃ良い銘柄と思っています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用)(上記データはアメイズHPより引用) その一方で現状のアメイズは、株式市場からほとんど何も期待されていない&評価されていない状態なので、万一会社の楽観的な計画通りにうまくいった場合にはこれはマーケット的にはポジティブサプライズとなる可能性もあります。(笑) 懸案材料だった値上げもようやく実現しましたし、これからも業績推移をしっかりと見ながらにこにこホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の無重力の自由過ぎるステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Oct 25, 2026
-
6. アメリカVSイギリス(小型株効果編)。
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第6弾です。 今日は、第9章 株式リターンの規模効果と季節性 から。 Ibbotson Associates(2000)は「現代ファイナンスにおける最も大きな発見は、企業規模とリターンの関係である。概して、小型株は大型株よりもリターンが高い」と記している。 アメリカの規模効果 図9-1 アメリカの小型株と大型株のパフォーマンス(1926年~2001年) 超小型株 年率12.1% 小型株 年率11.9% 大型株 年率10.6% ま、いわゆる小型株効果に関するアメリカのデータはシーゲル本でもさんざん擦られているので特に新しいものではないですね。 イギリスの規模効果 図9-2 イギリスの小型株と市場全体の累積パフォーマンス(1955年~2000年) 超小型株 年率20.8% 小型株 年率17.6% 大型株 年率14.9% 一方で、このイギリスのデータはかなり珍しいです。こちらの方がよりしっかりと「小型株効果」が確認できますね。(続く)
Oct 24, 2026
-
2024~26PF概況206位、ライク。
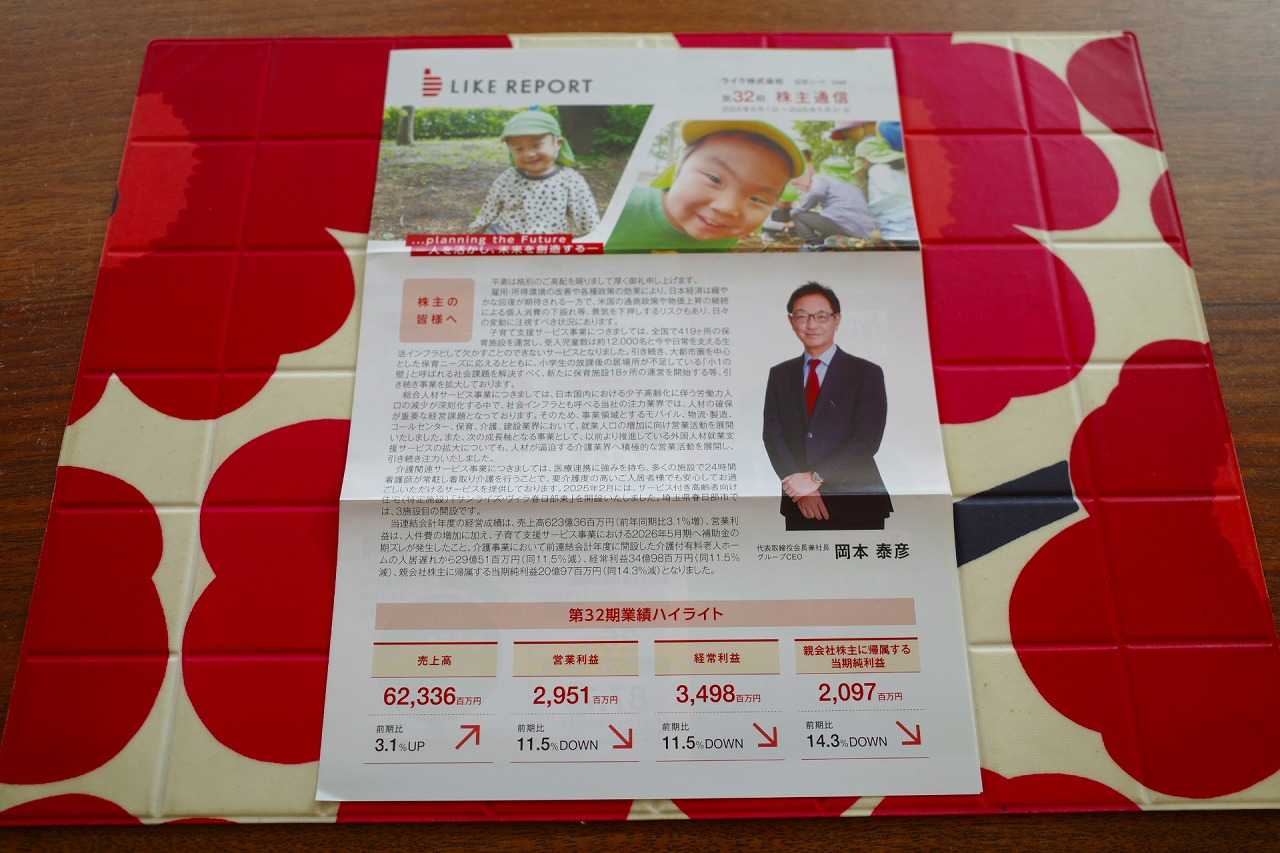
さて今日は2024~26PF概況シリーズです。206位 2462 ライク(東P、5月優待) ○ PF206位は、モバイル、建設、物流など向けの人材サービスがメインで、保育園や学童などの保育事業や介護事業も展開しているライクです。 現在の株価は1503円、時価総額308億円、PBR1.52、自己資本比率は46.1%、今期予想PER11.31、配当利回り4.0%(60円)、総合利回り4.7%(60+10.7=70.7円、優待は1P=0.8円で換算)で、優待は300株保有でプレミアム優待クラブポイント4000Pなどです。 おおずわいがにしゃぶしゃぶ1キロ すごい量! ライクは業績推移も安定していますし、まずまずの総合利回りも出ていますし、PF中上位でホールドしていくのに特に問題はない銘柄であると考えています。
Oct 23, 2026
-
5. 戦争で負けると、その国の証券市場はどうなるのか?
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第5弾です。 今日も、最高の出来栄えである第4章 国際資本市場の歴史 から。 図4-12では株式投資のリスクについての刺激的な記録を提供する。 図4-12の最後の2系列は、この惨状さえも色あせて見えるような第2次世界大戦後のドイツ(1945年から1948年の-91%)と日本(1944年から1947年の-97%)の株式市場の損失を示している。 図4-12 世界における株式の主な巨大損失期 ドイツ -91%(1945年から1948年) 日本 -97%(1944年から1947年) ここがこの本の中で最大の衝撃を受けたところでした。 我らが大日本帝国の株式市場は、第2次世界大戦の敗北で世界最大のダメージを受けた ということです。 そして第2次世界大戦後に私たちの先輩が超絶頑張ってくれたからこそ、日本は再び世界の第一線に返り咲くことが出来た ということです。 また、繰り返しになりますが、 戦争に負けて敗戦国となることがどれほどその国の株式市場に致命的な悪影響を与えるか についてをはっきりと教えてくれる鮮烈な表です。 改めて、 戦争は、やる以上は決して負けてはならない んだな、ということを最も鮮烈な形で学びました。(続く)
Oct 22, 2026
-
2024~26PF概況205位、シノブフーズ。
さて 2024~26PF概況シリーズ をどんどん行きます。 205位 2903 シノブフーズ (東S、3月優待) ○ PF時価総額205位は、おにぎり、弁当等米飯加工品の製造のシノブフーズです。 現在の株価は1580円、時価総額190億円、PBR1.15、自己資本比率は52.5%、今期予想PER10.80、配当利回り2.2%(34円)、総合利回り2.5%(34+5=39円)で、優待は500株保有で有明産海苔(味付海苔1缶)、1000株保有で有明産海苔(味付海苔1缶と焼海苔1缶)の詰め合わせなどです。これは非常に高級な海苔であり、個人的には1缶が2500円相当と推測しています。 私はシノブフーズの優待を戴くまで、世の中にこんなに美味しい海苔が存在するなんて全く知りませんでした。これはレベルが違います。実際に食べたら誰でもスーパーで売っている普通の海苔との差が分かると思います。今日は実際の利用例をいくつか御覧戴きましょう。 海苔がいいと、おにぎりが美味い。 イクラ丼も、よりうまい。 和風パスタも更にうまい。 どーです。この艶やかさ。♬ 海苔がキラキラに輝いている。✨ シノブフーズは指標的な割高感もありませんし、優待海苔の美味しさも格別です。大きな株価上昇を狙えるような銘柄ではありませんが、優待を楽しみにPFの片隅に置いておくには実に悪くない銘柄ではないか?と考えています。
Oct 21, 2026
-
4.世界主要16か国の実質100年リターンを見ても、PFに債券の居場所はない。
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第4弾です。 今日も、最高の出来栄えである第4章 国際資本市場の歴史 から。 世界の株式市場のリターン 高いインフレ率は名目リターンを高めるかもしれないが、平均的には実質リターンが低くなることのほうが多い。図の左のほうに位置する国の株式市場は、高いインフレ率のネガティブな影響を免れることができなかったのだ。 次に、より経済的に意味のある実質リターン値に注目すると、図4-5をちょっと見たところでは、さまざまな国の年率(幾何平均)実質リターンはかなり似た水準にあるように読み取ることができる。16か国はその生い立ち、経済発展や戦争経験が大きく異なっているものの、平均値5.1%から3ポイント以内の実質リターンを残している。 一般的にいって、株式市場のパフォーマンスが悪かったのは、大戦で負けたか、他国との戦争もしくは内戦で破壊された国々である。これらの国々は多くの場合、戦中・戦後に高インフレもしくはハイパーインフレの時期を経験している。 図4-5 世界の株式市場の名目リターン・実質リターン(1900年~2000年) アメリカ 6.7% 日本 4.5% 株式と債券・短期債の比較 表4-1には、各国の株式、債券、短期債の実質リターンを示しているが、アメリカと同様に全16か国において、株式が債券と短期債を上回っている。 表4-1 世界の主要資産別年率実質リターン(1900年~2000年) これは非常に良い表です。世界主要16か国の実質100年リターンで、すべての国で株式が債券を上回っていることが明白に分かるからです。「なるほど、投資はやっぱり株だけでいいんだ。ポートフォリオに債券の居所はないというピーター・バーンスタインの金言はほんとだったんだな。」と改めて納得できました。 それにしても、日本・ドイツ・イタリアの101年間の低パフォーマンスを見ると、、、(続く)
Oct 20, 2026
-
2024~26PF概況204位、大和証券グループ本社。
さて今日は当ブログの根幹を成す 2024~26PF概況シリーズ です。204位 8601 大和証券グループ本社 (東P、3・9月優待) ○ PF時価総額204位は、1902年創業の老舗で総合証券2位の大和証券グループ本社です。 現在の株価は1740円、時価総額27307億円、PBR1.37、自己資本比率は4.5%、今期予想PER11.80、配当利回り2.5%(44円)、総合利回り2.8%(44+4=48円)で、優待は1000株保有で年2回2000円相当のクオカードなどです。1000株優待品は以前はカタログギフトだったのですが、2026年9月期から上記に変更されました。新優待となるクオカードはまだ手元にないため今回は優待写真はありません。 大和証券グループ本社は証券業だけあって過去の業績推移がやや不安定ですが、ま、現行の優待制度が続く限りは今のところホールド継続の予定です。
Oct 19, 2026
-
2026~27主力株概況37位、日本トランスシティ。
さて今日は2026~27主力株概況シリーズです。37位 9310 日本トランスシティ (東P、3月優待) ◎ PF時価総額37位の上位銘柄は、倉庫業界4位で中部地区最大の日本トランスシティです。 現在の株価は1430円、時価総額950億円、PBR0.87、自己資本比率は58.6%、今期予想PER12.92、配当利回り3.0%(43.5円)、総合利回り3.4%(43.5+5=48.5円)で、優待は1000株保有で5000円相当の自社選定商品などです。(※ビーフカレーセット、ビーフカレー・ビーフシチューセット、ポークハム・ビーフカレー・ビーフシチュー詰合せ、ジェラートギフトセット、伊勢抹茶ギフトセット、5000円相当の「三鈴カントリー倶楽部」ゴルフプレー優待券などより1点選択) 私の過去の選択品をいくつか見ておきましょう。内容はかなりいいと思います。 飛騨ビーフカレーと御在所山ハム。 ハムをグラタンに沈めました。 救出現場。 なかなかに美味しいアイスクリームのセット。 チーズも、間違いなく美味い奴ばっかり。 さて私が日本トランスシティをPF上位に置いて戦っている理由は以下の通りです。1. 指標的にまずまず安く同時にマイルドながらも成長力がある、「バリュー&クオリティ銘柄」であること。ま、一言で言うならば、株は結局これがすべて。ここが真の急所。 下記の通り過去25年間の業績推移を見ても、売上高も利益も派手さはないけれど、多少の凸凹はアリながらもじんわりと着実に伸び続けている。(上記データはかぶたんプレミアム+エレフォロ拡張より引用)2. 倉庫・物流業界が全般的に見て業績が好調なので、この業界への資金投入を拡大したかったこと。3. 「2024年問題」でトラックドライバーの時間外労働が年間960時間までに制限されたので、東京⇔大阪間の荷物をこれまでのように1人のドライバーが一気に運べなくなると中間地点での「積み荷の移動」が発生する可能性がある。その関係で、「日本の交通の要所である中部地区」を地盤としているここ日本トランスシティには今後継続的に新しい需要が発生するかもしれないな?と考えたこと。4. これまでは異常に還元性向が低くてケチケチだったのに、2025年3月期から唐突に還元姿勢が良くなったこと。現在は、「配当性向40%若しくはDOE2.0%のいずれか高い金額」が配当指標になっており一定の安心感がある、更に積極的な自己株式取得も続いており、PBR1倍割れの現状を考えると非常に好ましい。 最近は物流業界で仁義なきM&Aが多発しているので、恐らく「これはガチでやべー。株価上げて防御しておかないと、どっかに丸ごと頭から喰われちまう。」という危機感が会社側にあったのかな?と個人的には推察しています。日本トランスシティは1895年に「四日市倉庫」として誕生して以来、創業131年を誇る歴史と高いプライドを持つ企業ですからね。(上記データは日本トランスシティ新中期経営計画より引用) ま、いずれにせよ、超実力派銘柄である日本トランスシティを、今後の実際の業績推移をしっかりと見ながら引き続き楽しくホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Oct 18, 2026
-
3. アメリカVSイギリス(超長期成績編)。
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第3弾です。 今日は、最高の出来栄えである第4章 国際資本市場の歴史 から。 アメリカの記録 アメリカは現代の金融市場において絶大な存在である。 最終価値を年率リターンに引きなおすと株式は6.7%、債券は1.6%、そして短期債は0.9%となる。 図4.2は、アメリカ株式が全般に債券と短期債を上回る結果を残したことを示している。 アメリカの一例を一般化して考えることには、慎重でなければならない。アメリカは20世紀において急速に政治、軍事、経済の世界的リーダーにのし上がったのだ。バランスよく眺めるために、他国の投資リターンについてもよく見る必要がある。 イギリスの記録 アメリカの記録を適切に位置づける手助けとしては、イギリスが比較対象としてふさわしい。 1900年にはロンドンは世界金融の中心地であった。その株式と債券市場は世界最大で、株式市場の時価総額はニューヨーク株式市場を50%上回っていた。 ね、この本いいでしょ。アメリカの詳細な記録はシーゲル本でも読めますが、それ以外の先進国の株式市場についての網羅的な本ってなかなかないんですね。そこでこの本が本棚にあると抜群に役立つという訳です。 図4.2 アメリカの資産別累積実質リターン(1900年~2000年) 株式 年率6.7% 債券 年率1.6% 短期債 年率0.9% 図4.4 イギリスの資産別累積実質リターン(1900年~2000年) 株式 年率5.8% 債券 年率1.3% 短期債 年率1.0% イギリスの長期成績を見ると、アメリカには劣っていますが、自分はそれほど悪くないな、と思いました。 こういう風に各国市場の実情をどんどん教えてくれるので、この本は凄く魅力的なんですね。(続く)
Oct 17, 2026
-
2024~26PF概況203位、パルグループホールディングス。
さて今日は2024~26PF概況シリーズです。203位 2726 パルグループホールディングス (東P、2月優待) ○ PF203位は、『チャオパニック』など若年女性衣料で約50のブランド展開し、生活雑貨『3コインズ』も成長中のパルグループホールディングスです。 現在の株価は1453円、時価総額2689億円、PBR2.96、自己資本比率は50.6%、今期予想PER13.23、配当利回り2.8%(40円)、総合利回り2.8%(40+0=40円、優待券は0円で換算)で、優待は100株保有で共通割引優待券2枚などです。制度改悪があり優待族的にはほぼ無価値なものとなりました。 さてここパルグループHDは、3コインズの躍進に気づいて2022シーズンにPF1位の超主力に立てて戦い、大きな利益を上げることが出来た私にとっての「記念碑的な銘柄」です。 今でもスリコのお店に行くと感謝の念が込み上げてきますし、同時に「巨大ショッピングセンターを徘徊しながら主力株候補を探す」という自分の ピーターリンチストラテジー が現在でもちゃんと通用するという自信を改めて持つことが出来たという意味においてもとても大きな銘柄でした。 今日は最後に当時の記事を貼っておきます。今読み返しても面白いと思うので未読の方は是非ご覧下さい。↓ 2022~23主力株概況1位 パルグループホールディングス スリコの世界とそのライバルたち
Oct 16, 2026
-
2. アメリカ以外の先進15か国の超長期データも大切。
さて今日は株式投資本オールタイムベスト157位 証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) の第2弾です。 今日は、第1部 101年間の世界の投資リターン の中の 第1章 序論と概要 から。 過去との比較なくして、将来の見通しについて判断を下し、要求するもしくは許容するリターンの水準を判断することは困難である。近年の市場リターンについては広く公表されている。しかし、投資家が長期間にわたって獲得したリターンについて信頼性の高い情報を得ることは、これまでは困難であった。 アメリカについては、正確な過去の記録が利用可能である。しかし、アメリカ経済はこれまでに比類ない成長を遂げたのであり、各国の投資家にとって、アメリカの過去の経験を元に将来を推定することは危険である。アメリカの外にも目を向ける必要がある。 これは素晴らしい指摘で、アメリカ株は「世界トップクラスの当たりくじ」な訳です。なのでアメリカのチャンピオンデータだけで日本株投資をすることには大きなリスクがあります。ところがアメリカ以外の国の長期間の投資成績のデータと言うのは探してもなかなか出てきません。ところがこの本には世界先進16か国の詳細な101年間の長期データが載っているので、そこがよだれチュルチュールの「値千金」なのです。続きを見ていきましょう。 世界的視野を持つ必要性 本書は、過去における世界中の投資リターンについて包括的な記録を提供するものである。。。そのため、1900年から2000年までの101年間にわたり、4大陸16か国におよぶ株式、債券、短期債のリターン、インフレ率と為替変動について記載している。さらに、小型株や割安株・成長株のプレミアムについて、1世紀にわたる過去データも用意した。。。歴史を正しく理解する鍵は良質なデータである。 うんうん、いい序論ですねえ。こういう本がもっとたくさん出てくれるとワイは嬉しいです。 これらの16か国すべてを合わせると、今日の世界の市場時価総額の88%以上を占めることになるが、これらは20世紀初頭から主要な国々であった。 さらに、すべてのデータのスタートを1900年とすることによって、各国間の横断的な比較を容易にしている。 生存者バイアスや成功者バイアスには十分な注意を払っている。イギリスを例に取って、過去にこのバイアスによって普通株投資の歴史的魅力度がいかに誇張されてきたのかを示す。 この本が信頼できるのは、「投資家にとっての不都合な真実」である「月の裏側」にもしっかりと光を当ててくれていることです。損切りの仕方についての詳細な説明がない投資本が全く信用するに足らないのと同じ理屈ですね。 それでは次回からはいよいよ本丸に突入です。(続く)
Oct 15, 2026
-
2026年現在は、造船スーパーサイクルのピークなのか?
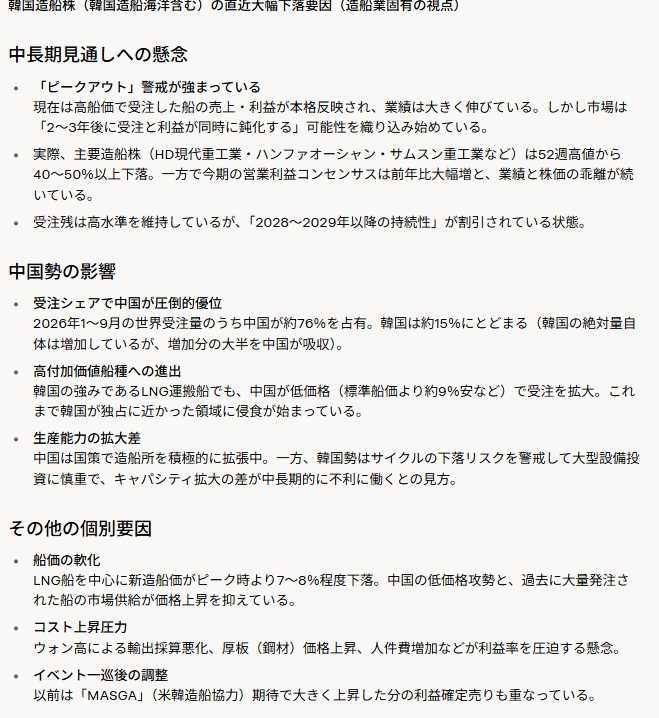
さて私のPF1位の超主力株である 009540韓国造船海洋 の株価の暴落が続いています。ただHD現代重工業、サムスン重工業、ハンファオーシャンなども仲良く激下げしており、「韓国造船株が総崩れしている」というのがより正確な状況です。どこも52週高値から40〜50%以上下落しており、その一方で各社の今期の営業利益コンセンサスは前年比大幅増と、業績と株価の乖離が続いています。 この理由ですが、大きくは2つあると思います。以下箇条書きでシンプルにまとめておきます。1. マーケットは「造船業界は2~3年後には受注と利益が同時に鈍化する」と見ている。つまり「ピークアウト」への警戒が非常に高まっている。2. 韓国勢の強みであり、技術的優位性のあったLNG運搬船で中国が受注を拡大しており、中国との競争激化への恐怖感が途轍もなく高まっている。(上記データはGrok4で作成) 1に関してですが、例えばゴールドマン・サックスは、2025〜2032年にかけて約1.2兆ドル規模の新造船需要を見込み、「複数フェーズの上昇サイクルが2032年まで続く」と見ています。主なドライバーは、老齢船の置き換え(約48%)、脱炭素規制(約26%)、海上貿易の増加(約26%)です。 また、Arrow Shipbrokingなどは、老齢船の本格的な置き換え期を背景に、2030年代半ばに発注がピークを迎え、今後15年で約46000隻が建造されると予測しています。 そのため自分としては「今回の造船スーパーサイクルはとても大きいものなのでピークアウトはもう少し先で、受注好調の高原がまだしばらく続くのではないか?」とやや楽観的に考えています。 2については確かに以前よりもリスクが高まっていると思いますし、私も懸念しています。そのため今後の実際の韓国造船各社の受注動向をしっかり見ていかないといけないと考えています。 ただ総合的に考えると、今の韓国造船各社、特に韓国造船海洋に関しては「既にワーストシナリオを織り込んだ株価水準」なのではないか?と個人的には考えています。 と言うのは、受注状況と船価から造船業界は数年先の業績がある程度の精度で予測出来るという特徴があるからです。実際の過去数年の業績推移とGrok4と壁打ちしながら作った今後2年の業績予想を見てみましょう。 株価をざっくり270000ウォン前後(2026年10月14日の終値は276000ウォン)とすると、2026年12月期予想PBR1.2、予想PER5.2、予想配当利回り7.3%程度となります。過去数年及び足元の受注状況は絶好調が続いているので、2027年12月期で見ると予想PBR1.0、予想PER4.4、予想配当利回り8.6%程度となります。2028年12月期はやや精度は下がりますが予想PBR0.8、予想PER3.9、予想配当利回り9.7%程度となります。(上記データはGrok4で作成) つまり今の韓国造船海洋の株価は、「今後受注状況が劇的に悪化して、2029年12月期以降の業績が急減速する」ことをある程度織り込んだ位置なのではないか?、そうでないとちょっと説明がつかないくらいのところなのではないか?と自分は感じています。 ま、いずれにせよ、これは「今回の造船スーパーサイクルがいつまで続き、どれくらいの規模となるのか?」という、最終的には未来になってみなければ誰にも本当の答えは分からない、大きな謎をどう捉えるかという話になります。2026年現在の今が「造船スーパーサイクルの真っ只中」なのは間違いないとして、それが後2、3年で儚く終わるのか、それともまだ10年近く続くのかでは韓国造船各社の株価的な評価は雲泥の差となるからです。 そして私は「まだ2~3年程度では春は終わらない。」という立場でこの勝負を継続しています。その1つの理由として今回の造船スーパーサイクル前の「谷底の深さ」があります。以下は韓国造船海洋の過去の業績推移ですが、2014年12月期から2022年12月期まで9期連続で純利益マイナスの地獄が続きました。そしてそこから2024年12月期に「ようやく這い出た」ばかりなので、「谷が深かった分、今回のスーパーサイクルの山は高くなるんじゃないかなあ?」と自分は素朴に感じているのです。(上記データはGrok4で作成) さて私たちが住む世の中、そしてその縮図である株式市場には過去にも造船サイクル以外にも様々な大小の無数のサイクルがありました。それをうまく掴んだ投資家は巨万の富を得、外した投資家は海の藻屑と消えて逝きました。そのため自分もこの「サイクルの重要性」を痛感しており、様々な書物で学び続けています。 果たして正しいのは造船スーパーサイクルの早期終結を予想しているマーケットなのか、それとも長いサイクル到来を期待している夢見がちな我々ホルダーなのか、いずれにせよ時間の経過が真実を教えてくれると思いますし、私も自分が明らかに間違っていたことが判明した場合には謙虚にそれを認めて腹を切らなければならないと覚悟しています。やれやれだぜ。
Oct 14, 2026
-
2024~26PF概況202位、大日本塗料。
さて今日は2024~26PF概況シリーズです。202位 4611 大日本塗料 (東P、3月優待) ◎ PF202位は、塗料国内4位で三菱色が濃厚な大日本塗料です。 現在の株価は1617円、時価総額480億円、PBR0.69、自己資本比率は47.3%、今期予想PER12.50、配当利回り3.6%(58円)、総合利回り4.2%(58+10=68円)で、優待は「1年以上の継続保有を条件として」100株保有で1000円相当のクオカードなどです。 大日本塗料は指標的にもまずまず割安ですし、PF中上位として過不足のない銘柄と評価しています。
Oct 13, 2026
-
2026~27主力株概況36位、遠州トラック。
さて今日は当ブログダントツ一番人気の2026~27主力株概況シリーズです。36位 9057 遠州トラック(東S、3月優待) ◎ PF時価総額36位の上位銘柄は、住友倉庫の子会社で、東海、南関東地盤の総合物流を手掛ける遠州トラックです。 現在の株価は3185円、時価総額240億円、PBR0.96、自己資本比率は63.5%と良好、今期予想PER11.34、配当利回り3.0%(96円)、総合利回り3.3%(96+10=106円、利回りは1000株保有時。優待メロンは実は超高級品で楽天市場で調べると1つ5000円!)で、優待は500株保有で2000円相当のクオカード、1000株保有で(1)4000円相当のクオカードもしくは(2)クラウンマスクメロン2個または(3)静岡産煎茶2缶または(4)「治郎柿」1箱などです。 遠州トラックの優待メロンは滅茶苦茶甘くて美味しいです。♬ 正直に言って、これまでの人生で食べた中で一番です。以前初めてもらった時に「これは異常にウマい。まるで口の中で超新星爆発が起こっているようだ。何かおかしいぞ。」と感じ、後で調べて「1つ5000円」もする超高級品だと分かったのですが、「ガツガツ食わずに、もっと味わって一口一口噛み締めて食べればよかった。」と激しく後悔しました。 紋様が深くて美しい。 そのためそれからはゆっくりと舐める様に味わって戴いていますが、毎回非常に美味しいです。口に含んだ時のあり得ないほどの水分量と芳醇な甘み。これは異次元ですね。 今日はメロン以外の選択肢である治郎柿についても見ておきましょう。 「皇室献上指定園」って書いてある。高級そう。 なんか、厳かにおがくずみたいので覆われています。高級カブトムシみたいですね。 ハリがあってめっちゃつやつやしてる。 とても美味しい柿だけど、ワイはやっぱりメロンの方がいいや。柿をディスってるんじゃなくて自分は凄くメロンが好きなんだな、と改めて思いました。 さて遠州トラックは一定の成長力があり同時に指標的にまずまず割安ではあるものの、このところ株価推移は軟調です。その理由はアマゾンのデリバリーサービスプロバイダー(Amazonの日本法人「アマゾンジャパン」が提携する地域限定の配送業者のこと。)としての成長がついに止まったためです。 また超ドライで情け容赦のないアマゾンが荷物を個人事業者に直接委託する 「アマゾンフレックス」 を今後急拡大する方針であることから、逆に将来的にはバッサリと切られる可能性すらあるのではないか?とマーケットから不安を持って見られているためです。実際そういう論調の記事を多く見るようになっています。 下記の通り、アマゾンとの取引は高レベルを維持してはいるものの118億円程度でじり貧となっています。(上記データは第61期有価証券報告書P20より引用)(上記データは週刊東洋経済2021年8月28日号より引用) ただこれだけ取引量が増えたデリバリーサービスパートナー(DSP)をいきなり切って、アマゾンフレックスですべてを個人に直接委託するというのは全く現実的ではないでしょうし、遠州トラックの業績が急激に悪化することは無いのではないか?と個人的には考えています。(上記データは週刊ダイヤモンド2024年10月26日号より引用) EC(ネット通販)市場の拡大は「悠久の大河の様な時代の流れ」ですからね。また工業製品用部品や日用品軸に配送センター業務が増大していることもあり、下記の通り足元の業績推移も全く問題はありません。と言うか、むしろ売上高はジリジリと伸び続けています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 更に指標的に割安かつ業績好調な遠州トラックは、親会社で60.0%の株を持つ住友倉庫から見ても極めて魅力的な存在であると推測されるので、今の様な株価低迷が続けばいずれはTOBの可能性もあるのではないかとも感じています。 以上、一定の成長力・指標的な割安感・抜群の優待力の「3種の神器」を併せ持った遠州トラックを引き続きポートフォリオ上位銘柄として愛でながら、楽しく戦って行く予定です。 それにしても優待メロンが美味い。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。
Oct 12, 2026
-
ネットネット株の定義についてのまとめ。
さて今日は、自分の頭の整理も兼ねて「ネットネット株の定義」についてまとめておきます。今まで書いたつもりで書いていなかったようなのですが、自分自身がこのネットネットの定義について「あれ、細かいところ、なんだったっけ?」と頻繁に思うので、今後参照するために記事化しておくものです。 ネットネット株とは、バリュー投資家の「始祖の巨人」である ベンジャミン・グレアム が我々にとっての聖書「証券分析1934年度版」で提唱した古典的な概念で、かつ同時に歴史的に高いリターンを上げてきた堅牢なやり方です。 具体的に言うと、私が持っているバージョンでは第43章 流動資産価値の重要性 の中の660ページにこっそりと載っています。 「失われた30年」のあったここ日本株市場では以前は沢山の該当銘柄がありましたが、ここ数年の株式市場の上昇で急速にその数は減ってきています。ただそれでも今でもある程度は存在しています。 簡単に言うと、会社が倒産して全てを売って現金化し、借金を全部返した後に最後に残るお金を「正味の価値」と考えます。そして、その正味の価値よりも今の価値(時価総額)が小さい場合に、その株を「ネットネット株」と呼びます。 具体的にはNCAV式(簡易法)とNNWC式(詳細法)の2つがあります。NCAV式は簡単に計算できますがやや不正確、NNWC式は計算がやや難しいですが厳格で正確というイメージです。以下は私がGrok4に指示して作らせた一覧表です。 NCAV式(簡易法) NCAV=(流動資産-総負債)×0.66 NNWC式(詳細法) NNWC=(流動資産を掛け目評価したもの-総負債)×0.66 資産の掛け目 現金・現金同等物 ×1.00 売掛金・有価証券・投資有価証券 ×0.80 棚卸資産 ×0.66 その他の固定資産・雑資産 ×0.15 NCAV式でもNNWC式でも最後に安全マージンを確保するために0.66を掛けます。この「グレアムの経験則」がこの両式をより堅牢で実用に足るものとしています。 今日は最後に、厳しいNNWC式を満たす優待ディープバリュー株を具体例として1つ提示しておきます。 塗料中堅で自動車補修用が主力の4624イサム塗料 です。 地味ですが、財務状態はメテオライト級で超鉄壁、過去25年間一度も赤字はなくかつ2026年3月期には過去最高益も更新、更には100株保有で2000円相当のクオカードの優待付きという、もってけドロボー状態の「グレアムがもしもまだ生きていたらどんなに喜んだかな。」と感じる、ウルトラディープバリュー株です。 このように、グレアムが考案した「ネットネット株投資法」は90年の時空を超えてなお現在でも通用する リンディ効果 のある手法なんですね。
Oct 11, 2026
-
株式投資本オールタイムベスト157位、証券市場の真実。
さて今日は株式投資本オールタイムベストシリーズです。 第157位は、証券市場の真実(エルロイ・ディムソン+ポール・マシュー+マイク・ストーンソン著、東洋経済新報社、2003年) です。 この本は、世界先進16か国の過去101年間の投資リターンを網羅して教えてくれる素晴らしい1冊です。様々な投資本でこの本の内容が引用されていることがそれを間接的に証明しています。 他の本では見たことのない超貴重なデータが満載で、データベースとしての価値が極めて高いです。今アマゾンで見たら中古で11000円くらいで売っていますが、まだ持っていない方は今からでも買ってもいいんじゃないかな?と個人的には思います。 上級者を目指す投資家であれば、お家の本棚の片隅に必ず置いておくべき必須書です。実際私も市場が大暴落した時なんかにこの本の背表紙をチラッと目の片隅に入れて、それで凄く心が安心するということが良くあります。 後、最初にこの本から学んだ最大の教訓を述べておくと、それは、 戦争は、やる以上は決して負けてはならない ということです。 具体的に言うと、この本に登場してくる先進16か国の中で、日本・ドイツ・イタリアという第2次大戦の敗戦国の101年間パフォーマンスは他国に較べて群を抜いて悪くなっています。 その理由は、戦争で負けた時に敗戦各国の株式市場が超巨大なダメージを負ったからです。下記の通り、ドイツは-91%、我らが大日本帝国に至っては-97%という文字通り壊滅的な衝撃を受けています。ま、この点に関してはまた後で細かく見ていくことにします。 気を取り直して、今日はまずは序文から。 本書「証券市場の真実」は世界各国の証券市場において投資家が残したデータを分析し、きわめて長期間にわたる株式、債券及び割引短期債のパフォーマンス・データを提供する。分析結果から、長期間良好なパフォーマンスに恵まれてきたのは、楽観的予測に基づき株式の保有を続けてきた投資家であったことが明らかになった。。。小型株投資の一貫した投資効果を示した。 後で詳しく見ていきますが、投資のコツは「長期間市場に留まり、小型株投資をする」ことで、これが世界の先進16か国の過去101年間のデータから明らかになっているということです。非常に「重みのあるデータ」で、私はこの序文を読み返すといつも背筋がピーンと伸びた気持ちになります。 本書の前身はThe Millennium Book(2000年)、The Millennium BookII(2001年)という非公式な出版物であり、数多くの会議・会合の場で我々の研究成果をプロの投資家や学術関係者に説明する際に使用したものである。 はい、本文を見れば分かるように本当に貴重なデータのオンパレードです。生成AIの発達した2026年現在でもほとんどお目にかかることのないお宝情報満載の「魅惑のきのこの山」です。 それでは次回からは張り切って本文を見ていきましょう。(続く)
Oct 10, 2026
-
2024~26PF概況201位、WDI。
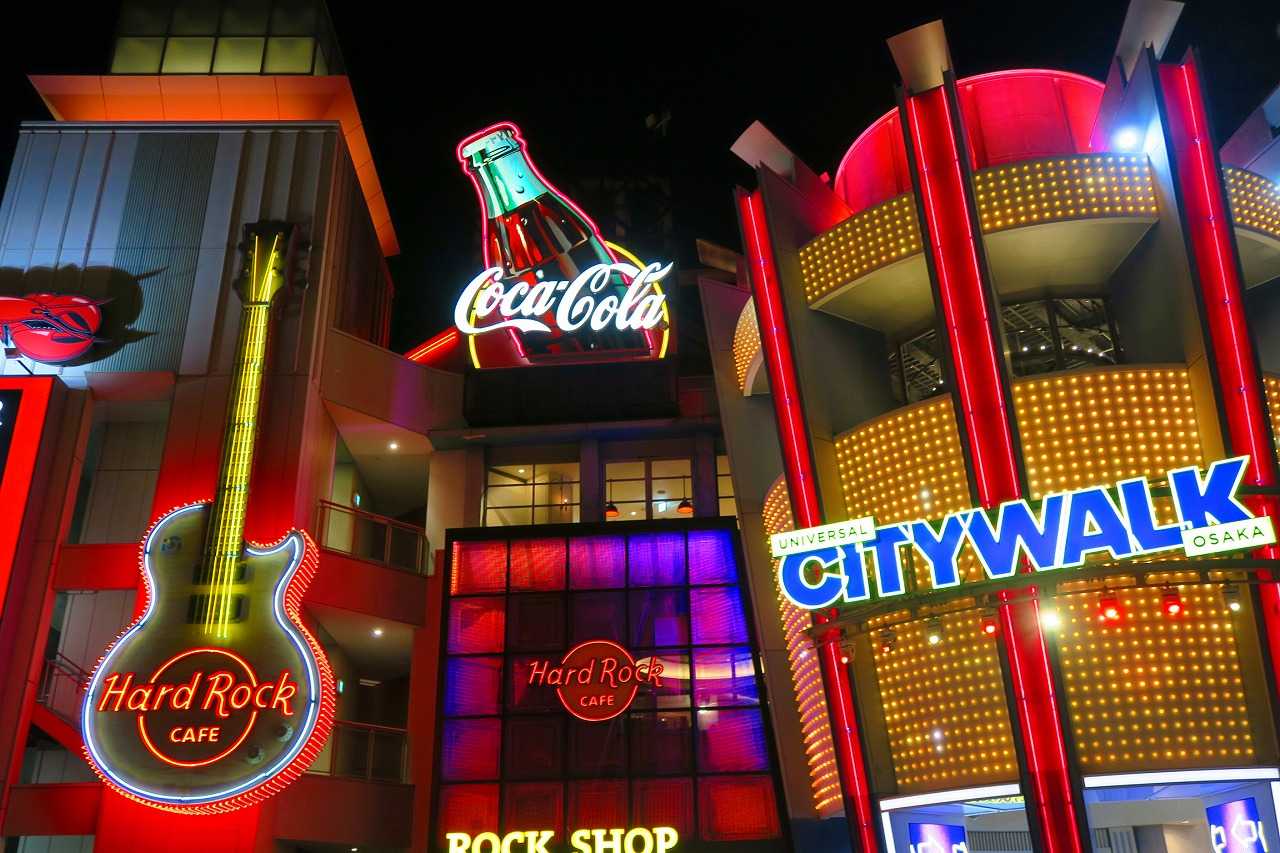
さて今日は通常の2024~26PF概況シリーズです。私の「最愛の優待株」の1つが登場してきました。 201位 3068 WDI (東S、3月優待) △ バリュー投資家としての評価 ◎~◎◎ 優待族としての評価 PF時価総額201位の中堅銘柄は、カプリチョーザ、ハードロックカフェ、ティム・ホー・ワン、サラベス、ウルフギャングなどの知名度の高い複数のブランドを展開するレストランチェーンのWDIです。 現在の株価は3110円、時価総額197億円、PBR2.97、自己資本比率は29.9%とイマイチ、今期予想PER55.73、配当利回り0.6%(17円)と、指標的には割安感のかけらもありません。ただし、優待内容は非常に良く、100株保有で3000円相当の優待券(電子チケット)などとなります。詳しくは下記を参照ください。 WDIは過去に優待制度変更を繰り返しており今後も現行の優待制度が続くのか予断を許さないところはありますが、私は学生だった頃から控えめに言っても「カプリチョーザが大好き」で、そのためWDIに関しては以前から超大甘評価をしてホールドを続けています。 私は今までに何十回も出かけているので、お店では何というかもう「食べる型」がほぼ決まっています。 最初に胃を温めるために「コーンクリームスープ」を飲みます。 深い甘みとコクで体が温まります。それにしても毎回実に美味しい。 次に「イカとツナのサラダ」を食べます。 カプリチョーザオリジナルドレッシングが抜群です。冷んやり&さっぱりで一気に貪り食えます。スープで温まったお口の中にしゃきしゃきの冷たいイカがすーっと染み渡って最高です。 メインは、何と言っても看板メニューの「トマトとニンニクのスパゲティ」です。 とにかく、美味しい。何度食べてもどれだけ食べても全く飽きないですね。家でこの味を再現しようと思ってチャレンジしたことがあるのですが、どうしても上手くいきません。多分生クリームとかチーズとかが入っているんだと思うのですが、、、、 メインではたまに、「イカ墨のスパゲッティー」を選ぶパターンもあります。これもイカ墨が濃厚で「黒レベル」が高くて実に美味しいと思います。 私は普段は甘いものはあまり食べないのですが、カプリチョーザだけは例外です。最後に「カボチャのタルト」を食べます。これが絶品。 かぼちゃに「野菜感」が濃厚にあるので、精神的にはほぼ0カロリーですね。 あー、美味しかった。 私はこのようにWDIのお店が大好きなんですね。(笑) さてWDIは高PBR、やや脆弱な財務、頻繁に変更される優待制度、所在無く頼りないIRで、ホールドするのにやや神経を使う銘柄です。もしもPFがこういう銘柄ばかりだと株式市場で長生きするのはとても難しいだろうな、と率直に言って感じます。 その一方でWDIの現行の優待内容や各店舗のクオリティは抜群であり、優待族としてはその誘惑に抗するのは至難の業、正確に言えばほぼ不可能でもあります。 この手のやや危険で妖しい香り漂う銘柄に手を出してしまうのは我々優待族の大きな欠点の一つですが、ま、どんな投資家にも弱点はあります。その辺を歩いているノラ猫に「CIAOちゅーるを嫌いになれ、今後の猫人生で金輪際食べるな。」と命令しても100%無駄なように、これはいかんともしがたいですね。(笑)
Oct 9, 2026
-
9. 株式市場では「決して列に並んではいけない」。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の最終回第9弾です。 簡単に言うと、株式市場とは : 参加者たちは、ブロードウェイのショウの列だと思いながら、おとなしく一列に並んで虐殺されるのを待っている。 はい、株式市場では「決して列に並んではいけない」ということです。 何故なら、「普通なら負ける」 所だからですね。 これはマーケットではどんな新人兵でも知るべき一丁目一番地の校則ですが、何故か未だに世間一般の「行列に並べばきっといいことがあるに違いない」という、ここでは通用しないどころか逆に有害でしかない常識を市場に持ち込んでそのまま斬首されるナイーブな新人投資家が余りにも多過ぎるので、改めてこの議題を最後に取り上げました。 さてこれでこの本の紹介は終わりです。本棚の片隅に置いておくと抜群に役立つと思います。イメージで言うと、「金融版 悪魔の辞典」 に近い小粋で素敵な一冊です。皆様も是非。(終わり)
Oct 8, 2026
-
2024~26PF概況200位、秋田銀行。
さて今日は2024~26PF概況シリーズです。200位 8343 秋田銀行 (東P、3月優待) △ PF200位は、地銀中位行で、秋田県で圧倒的シェア(預金約60.6%、貸出金約54.9%、メインバンクシェア52.9%(6179社))を誇る秋田銀行です。 現在の株価は1916円、時価総額1733億円、PBR0.95、自己資本比率は5.%(国内11.51%)、今期予想PER20.13、配当利回り2.1%(40円)、総合利回り2.2%(40+3=43円)で、優待は「1年以上の継続保有を条件として」1000株保有で3000円相当の秋田県特産品などです。 桃豚バラエティーセット1キロを選びました。 充実の分量。 3097物語コーポレーションの「丸源ラーメン肉そばインスパイア系」のラーメンを作ってみました。本家には遠く及ばなかったです。(汗) 秋田銀行は県内で盤石の安定感を誇る絶対王者であり、今の所単独でも生き残れそうな状況です。ただ秋田県は12年連続で日本一速い人口減少を記録しており、生産年齢人口や事業所数の減少が顕著であり、長期的に預金・貸出のパイは確実に縮小していきます。 そんな中、2026年10月2日に青森トップの 7384プロクレアHD、岩手トップの8345岩手銀行、そして秋田トップのここ8343秋田銀行が、2028年4月を目途に経営統合することを検討するというビッグニュースが飛び込んできました。 もしも実現すれば、連結総資産は約13兆円&地銀全国10位前後の有数の規模となります。また東北地方では現在トップの 8341七十七銀行 を追い抜いて新しい覇者となります。東北地方の地銀再編劇はまだ続きそうですね。
Oct 7, 2026
-
8. 取り去ることが知識である。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第8弾です。 知識は引き算だ、足し算ではない。取り去ること(うまくいかないやり方や、やってはいけないことを考えて減らしていくこと)が知識であり、付け加えること(やるべきこと)が知識ではない。 よく言われているのとは逆に、情報が増えれば思い込みはいっそうひどくなる。私たちは、ありもしないところに間違ったパターンを読み取ってしまう。 これは盲点になりがちですがその通りです。 私は投資家歴26年間で大量の投資本を読み込んできましたし、今現在も読み続けています。そして投資法がどうなったかと言うと、昔に比べるとどんどんどんどんシンプルになってきています。「本当に武器になるやり方は何なのか?」を突き詰めて考え続け、使えないものは次々に捨て去って最後に残ったものだけを磨きに磨いて「竹やり」に仕立てて戦っています。 具体的なやり方が気になる方は、過去の人気記事である みきまるの7ファクターモデル を御覧下さいね。(続く)
Oct 6, 2026
-
2024~26PF概況199位、福井銀行。
さて今日は2024~26PF概況シリーズです。199位 8362 福井銀行 (東P、3月優待) △ PF199位は、福井県地盤に石川、富山にも展開している地銀中位行の福井銀行です。本当はもっと上のランキングの銘柄なのですが、今さっきブログの下書きの片隅に埋もれているのを見つけたので、ここで出しておくものです。 以前貰った「ふくジェンヌ いこっさ! 福井」という小冊子が、ANAの機内誌みたいで面白かったです。 現在の株価は8440円、時価総額2038億円、PBR1.31、自己資本比率は3.7%(国内8.61%)、今期予想PER22.19、配当利回り1.8%(150円)、総合利回り1.9%(150+10=160円)で、優待は300株保有で3000円相当の福井県特産品などです。 実際の選択例を2つ見ておきましょう。 福井の金福すいか です。 皮が黄色くて珍しいです。こういう地元ならではの優待品が戴けるのが地銀株の大きな魅力の1つですね。 割って見たら中は赤かった。黄色いのかと思った。。。 普通に美味しい。 もういっちょ。 「マーメイド 缶詰セット」です。 「たらの子」の缶詰が珍しいですね。 あんまり食べたことなかったけど、結構美味しかった。 さて私は福井銀行へは、優待地銀株バルクプロジェクトの一環で2020年3月10日に参戦しました。その後の地銀株再評価の流れもあって一定の含み益が乗っていることもあり、今の所ご機嫌でホールドを続けています。
Oct 5, 2026
-
2026~27主力株概況35位、アイスタイル。
さて今日は2026~27主力株概況シリーズです。35位 3660 アイスタイル (東P、6月優待) ◎◎ PF時価総額35位の上位銘柄は、化粧品・美容情報サイト『アットコスメ』を運営しているアイスタイルです。 現在の株価は481円、時価総額494億円、PBR2.12、自己資本比率は56.1%、今期予想PER33.40、配当利回り0.4%(2円)、総合利回り3.5%(2+15=17円、優待券はメルカリ平均価格の1セット1500円で換算)で、優待は100株保有で年1回、6400円相当のオンラインサイト買物割引券(600円券は3000円(税抜)以上の買物につき1枚、1000円券は5000円(税抜)以上の買物につき1枚利用可などの制限あり)+店舗買物10%割引券3枚(買い物限度額3万円)です。 アイスタイルは、シケモク系のコテコテのディープバリュー投資家である私にとっては「失神しそうなくらいに割高」な銘柄です。なので本当は多めに買うことは避けたいとずっと思っていました。 ただ2年ちょっと前だったかな?、大阪の梅田に仕事で行った時、空き時間にファッションビルの「ルクアイーレ」を偵察がてらにぶらついていて、たまたま「アットコスメ」の実店舗に立ち寄ったのですが、そこでとんでもない混雑ぶりとお客さんの熱気を目の当たりにしました。エスカレーターから2階のフロアに降り立ってお店を見た瞬間に「脳が揺れる」ような熱風を感じました。 その瞬間に「これは凄いな。」と心がグラッと揺れてすぐに株価を調べたのですが、渋ちん系おっさん投資家の私にはとても割高に感じたので、「うーん、コスメは全く分からんし、とりあえず1枚だけ買って勉強しよう。」と思って100株だけ買いました。 、、、ただ同時に、「アットコスメのお店で感じた熱気とお客さんの楽しそうな目の輝きは、 ピーターリンチ直系を自任する小売店専門投資家 としては絶対に見逃せない。とことん徹底的にポテンシャルを確認しよう。」と決意しました。そして調べながら1000株→5000株→10000株→30000株と言う感じで段階的に買い増ししていきました。 特にフラッグシップ店舗のある東京には泊りがけで複数店舗を見に行きました。 旗艦店となる原宿店はとてもゴージャスで煌びやかな店舗でしたが、自分の期待値が高過ぎた関係で「ま、そりゃこのくらいはあるだろうな。」と言う感じで特別な感銘までは受けませんでした。 また高輪ゲートウェイにある店舗は、お店の入っている位置が導線的に悪いのか、それとも富裕層を狙っていて高単価なニューマン高輪と客層がマッチしないのか、客入りがイマイチで「あ、こんな活気のないお店もあるんだ。」と勉強になりました。 、、、そんな中で、名古屋にある巨大イオンのmozoワンダーシティの2階にあるアットコスメを見に行ったときに決定的な事件がありました。その店舗は小型店なのですが、狭い店内に推定で40人くらいのぎっしりのお客さんがいて通路もまともに通れないくらいで、会計待ちのレジにも8人くらい並んでいました。mozoは4階建てで専門店が200以上入っているのですが、その中でもダントツに活気がありました。 「これは凄いな。強い武闘派小売店が集結していて「天下一武道会」と化している日本トップクラスのS級イオンのモゾで、しかも不利な2階の小型店で、これだけの客を集められるのは本物だな。」と感じました。ただ本当の衝撃はその後でした。 、、、1階に降りると、アットコスメより有利な良い立地で化粧品大手のオルビスの店舗があったのですが、なんと客入りが0人だったのです。! バッチリメイクした化粧部員の店員さんが何人もいましたが、暇すぎるのか全員の目が虚ろで死んでいました。 私はその瞬間に、「オルビスを完全に無いものとして抹殺できている。客入りは決して嘘をつかない。アットコスメの戦闘力は圧倒的かつ破壊的だ。指標的には極めて割高だけど、自分が見たものを信じよう。」と考えて大きく買い増ししたのでした。 、、、さて私はおっさんなのでアットコスメの魅力をうまく言語化できるか分かりませんが、自分が感じたのは以下の通りです。1. アットコスメの口コミを基にした、消費者に寄り添った嘘のない誠実なランキング編成の売り場づくりが実に心地よい。 例えば下記はフラッグシップ店舗の東京原宿店の店内マップですが、「めちゃんこ客目線」なのが一発で分かると思います。↓2. 通路が意図的に迷路みたいになっていて、角の先がどうなっているか分からない感じで探検していて面白いし、同時に売り場がとてもスタイリッシュで楽しい。3. テスターだらけで、通路の様々な所で実際の化粧品を試せるのが良い。「コストコで試食しまくって、小腹を満たして何も買わずに満足してお店を出る」のと同じような高い充実感がある。 これからも実店舗をしっかり&ねりねり観察しながら楽しくご機嫌でホールドしていく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Oct 4, 2026
-
7. 並外れて強欲であることが大切。
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の好評第7弾です。 運命は、強欲な者には貧乏になるという罰を与え、並外れて強欲な者にはお金持ちになるという罰を与える。 さて私はこれまで無償のボランティアで多くの初心者の方のポートフォリオの立ち上げを手伝ってきました。具体的には、ネット証券との契約の仕方から始め、その後はそれぞれの方の性格や資金力、取れるリスクを勘案してモデルポートフォリオを提示して株の購入の参考にして貰うと言うものです。 そして長年やっていると色々と面白いことが分かってきました。生き残り勝ち残れる方には大きく分けて2つの特徴があるのです。 1つは身も蓋もないことですが「資金力が大きいこと」です。誰でも初心者の頃にはたくさんの間違いや凡ミスを犯すわけですが、それを「圧倒的入金力」という絶対的な暴力の力でねじ伏せて前に進むことが出来るからです。このタイプは大体自分で会社を経営している社長さんが多いです。 もう1つは「並外れて強欲であること」です。ただし、人は誰でもある程度はお金が好きなので「ちょっと強欲」位では全くダメです。そのレベルの人は慣れてくると「もっとラクしてお金を儲けたい」と言う図々しい思考に直ぐに流れるので、Xで目立つ声のデカいインフルエンサーが連呼する モーモー株(more momentum株の略称。特に普通よりもモメンタムが高いもの。モーモー株は、価格が暴落すれば瞬時に「オーノー」株になる。)を何も考えずに脊髄反射で最高値でジャンピングキャッチして、あっという間に市場の豚の餌となって消え去ることが多いです。 生き残れるのは、話していて「この人は異常にお金が好きだな。執着しているな。」とちょっと薄気味悪く感じるようなタイプです。一例を挙げると私はスーパー銭湯好きなのですが、もうずいぶん昔、10年以上前のことですが温泉で友達になった方がいました。株を始めたいというので色々と相談に乗り、お互いの趣味でもあるので温泉巡りをして露天風呂に浸かりながら株談義をしていたのですが、なかなか彼が温泉場に辿り着けないのです。 何故かというと、まず温泉についてロッカーに靴を入れるわけですが、これが100円玉を投入する方式だと大変で、すべてを隈なく目視して巡回しないと、何故だか彼の気がどうしても済まないのです。。。。 以下ちょっとだけ自主規制。 、、、ま、ずっとこんな感じの方で私は閉口していたのですが、株式投資に慣れてくるとそのお金好きの執念が爆発して人生のすべてを賭けて徹底的に勉強して調べまくるようになり、あっという間に億越えを果たされました。 なので、私は「並外れて強欲な方」を見つけると、「あっ、貴方には多分株式投資の才能がありますよ。この世界では凄く大きなアドバンテージになります。」とすぐに言います。本当に貴重で大切な資質なんですね。(笑)
Oct 3, 2026
-
2026~27主力株概況34位、めぶきフィナンシャルグループ。
さて今日は2026~27主力株概況シリーズです。34位 7167 めぶきフィナンシャルグループ (東P、3月優待) ○ PF時価総額34位の上位銘柄は、茨城と栃木でシェア首位で、傘下に地銀大手の常陽銀行と足利銀行を持つめぶきフィナンシャルグループです。「優待株いけす」内の激烈な抗争を制して、2020シーズンに初めてのポートフォリオ上位進出を果たし、その後の株価上昇によりさらにランキングを上げて今シーズンはここで出てきました。 嘘か本当か分かりませんが、「ファクタ・オンライン」によるとめぶきFGは千葉進出を目指して、千葉県2位の 8544京葉銀行 を狙っているとのことです。実現したら面白いですね。♪(上記データはファクタオンライン2026年8月号より記事の一部を引用) 現在の株価は1660円、時価総額15721億円、PBR1.45、自己資本比率は5.1%(国内13.10%)、今期予想PER14.85、配当利回り2.7%(44円)、総合利回り2.8%(44+2.5=46.5円)で、優待は「1年以上の継続保有を条件として」1000株保有で2500円相当の地元特産品(カタログより選択)などです。 地元色の強い品々が並んでいてとても魅力的ですね。アイテムによっては「数量限定」になっているのも面白いです。 今日は私の過去の選択品をシャッフルしていくつか見ておきましょう。 茨城県産アールスメロン 良い紋様。 おじやとメロン。 ジューシーでうまい。 クランチチョコレートのセット おやつにぴったり。 さてめぶきFGは、地銀上位で業績好調ですし、優待内容も上記の様に抜群ですし、依然としてポートフォリオ上位で戦うに足る銘柄であると高く評価しています。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Oct 2, 2026
-
2026年10月の抱負。
いやあ10月になりましたね。今月は「ハロウィン月間」でもあるので、いつも以上にポートフォリオ上位に「イタズラ銘柄」をたくさん散りばめて、より楽しくご機嫌に戦って行こうと考えています。(笑) ところでマーケットでは昔から 相場では10月は希望の星となり、しばしば弱気相場に終止符を打つので、今は 1年のうちで株を買うのに最もふさわしい月のひとつ になっている。(出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P145) と言われています。これが何故かというと、 11月、12月、1月は最も良い3か月だ。株価が着実に上昇する可能性が高いだけでなく、上昇自体もほかの月に比べて圧倒的に大きくなることがある。(出典 アノマリー投資、ジェフリー・A・ハーシュ著、パンローリング、2013年 P149) からです。 最高の季節の到来を告げる素敵な1か月 ということですね。♪ 、、、ということで、私は10月が大好きです。株が上がることが多いだけでなく、気候もいいですし、ご飯も美味しい季節ですから猶更ですね。多分、1年で一番好きな時期です。 それでは皆様、今月もよろしくお願い致します。
Oct 1, 2026
-
2026年9月のまとめ。
いやあ9月も終わってしまいました。今月は雨が多くてちょっと嫌でしたね。 さて9月はシルバーウィークがあったこともあり、自分はあまり取引せず非常にのんびりと過ごしました。ま、先月もそんな感じではあったのですが。 それでは皆様、来月もよろしくお願い申し上げます。
Sep 30, 2026
-
2026~27主力株概況33位、あいちフィナンシャルグループ。
さて今日は2026~27主力株概況シリーズです。33位 7389 あいちフィナンシャルグループ (東P、3月優待) ○ PF時価総額33位の上位銘柄は、愛知県内で貸出残高2位の愛知銀行と3位の中京銀行が2022年10月に経営統合して誕生したあいちフィナンシャルグループです。 現在の株価は2086円、時価総額5124億円、PBR1.18、自己資本比率は6.6%(国内9.28%)、今期予想PER18.83、配当利回り1.4%(30円)、総合利回り1.5%(30+2=32円)で、優待は「1500株以上を1年以上継続保有」を条件として、1500株保有で3000円相当、5000株保有で5000円相当のカタログギフトなどです。 私は元々8527愛知銀行も、 8530中京銀行も、 両方ともに保有していたので、そのままスライドしてあいちフィナンシャルグループのホルダーとなりました。 、、、そしてなんと、今度は三重銀行と第三銀行が合併して設立された三重県2位の 7322三十三フィナンシャルグループ とあいちフィナンシャルグループが2027年4月を目途に経営統合する予定でしたが、これは2026年9月10日に破談となりました。ちょっと急ぎ過ぎたのかもしれませんね。 ただ愛知県下銀行サバイバルバトルは熾烈を極めていますし、今後も合従連衡がありそうです。(上記データは週刊ダイヤモンド 2024年01月27日号より引用) さて今日は最後に、私が選んだあいちFGの優待品を1つだけ見ておきましょう。 世界の山ちゃんの色々セットです。 幻の手羽先、カリカリで香ばしくて、うめー。 ピラフのお供にもいい。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次の、1つ上の無重力のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上かつ頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、死んだ目の魚になっていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものではありません。また市場と個別銘柄の未来がどうなるかは誰にも決して分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。魔法の水晶玉は残念ながら持ち合わせておりません。そのため当シリーズに基づいて投資を行い、損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.000%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 29, 2026
-
2024~26PF概況198位、東京ラヂエーター製造。
さて今日は2024~26PF概況シリーズです。198位 7235 東京ラヂエーター製造(東S、3月優待) ◎ PF198位は、トラック向けラジエーター、クーラーを製造し、いすゞ自動車向けが5割程度の東京ラヂエーター製造です。 現在の株価は1587円、時価総額165億円、PBR0.63、自己資本比率は73.1%で有利子負債は0、今期予想PER8.48、配当利回り4.9%(77円)、総合利回り5.2%(77+5=82円)で、優待は100株保有で500円相当のオリジナルクオカード、1000株&1年以上継続保有で抽選で「SUPER GT」観戦チケットです。 100株優待品。 1000株優待品の抽選「SUPER GT」観戦チケット、珍しく当たった。!!! 東京ラヂエーター製造は指標的に十分に割安ですし、PF中上位で戦うに足る、とても良い銘柄であると評価しています。
Sep 28, 2026
-
2026~27主力株概況32位、山口フィナンシャルグループ。
さて今日は2026~27主力株概況シリーズです。32位 8418 山口フィナンシャルグループ(東P、3月優待) ○ PF時価総額32位の上位銘柄は、傘下に山口銀、もみじ銀、北九州銀を持ち、証券やリースにも展開して金融コングロマリット化を標榜している山口フィナンシャル・グループです。 以前事業報告書の中でグループCEOとCOOがにこやかに固く握手を交わしていたのですが、この後吉村氏の解任騒動に発展し、結局吉村氏は戦いに敗れて辞任されました。銀行業界って表面はクリーンで綺麗ですが、実際には権力闘争が激しくて内部がヘドロみたいにドロドロしているイメージがありますね。 現在の株価は3550円、時価総額8334億円、PBR1.09、自己資本比率は5.2%(国内13.42%)、今期予想PER15.96、配当利回り2.7%(96円)、総合利回り2.8%(96+5=101円)で、優待は100株保有で500円相当のクオカード、1000株保有で5000円相当の地元特産品、5000株保有で10000円相当の地元特産品などです。 地銀の地元特産品優待と言うのはどこも非常に内容が良いですが、ここ山口フィナンシャルグループも素晴らしいです。それがどのくらいかと言うと、私は1000株優待を頂いた後、どうしても我慢が出来ずに結局は優待MAXとなる5000株まで買い乗せてしまったくらいです。 これはいわゆる「優待発作」が起きたわけですが、並みの内容なら既に「眉一つ動かない」優待ジャンキーの私が思わず膝から崩れ落ちて陥落するくらいのレベルだったという事です。(滝汗) それでは私の過去の優待選択品をいくつか見ておきましょう。 まずは2025年です。「シャインマスカット5キロ」と「八天堂クリームパンセット」を選びました。 高級なシャインマスカットが食べきれないくらいにぎっしり。緑の宝石箱や。! 八天堂のパンはワイの大好物。! 山口FG優待コラボの朝ごはん。活力がみなぎる。! 次に2021年です。「ピザセット」を選んだのですが、これが脳天に衝撃が突き抜けるくらいに壮絶に旨かった。どのくらいかと言うと、一口食べるとあまりの美味しさに息継ぎをせずに一気に食べてしまって、「えほえほっ」てむせるらいでした。 具沢山だし、とにかくチーズがうまい。! 色どりも綺麗。✨ 最後にもう1つ、2020年の選択品です。 有限会社石川果樹園 ぶどうおまかせ3色セット を選んだのですが、これが凄かった。!! 様々な種類のブドウがぎっしり。!! 知らない名前の葡萄ばっかり。 食べるとどれもこれも抜群に美味しい。! さて山口フィナンシャルグループは、しばらく前の週刊ダイヤモンドの特集記事で、中核となる山口銀行が地銀「不良債権耐久力」ワーストランキングで、101行中の97位、つまり耐久力が101行中で5位と評価されるなど、地銀界では相対的に強い銘柄です。(上記データは週刊ダイヤモンド2021年4月17日号より引用) また過去25年間の業績も安定していますし、過去15期連続増配中で株主還元への意識がしっかりしているのも好印象です。(上記データはかぶたんプレミアム+エレフォロ拡張より引用) 以上、山口フィナンシャル・グループは、私の 「優待地銀株バルクプロジェクト2026」 で十分に有力大名を務めることが出来るいぶし銀の実力派銘柄であると評価しています。これからも現行の優待制度が続く限り、楽しくホールドして応援していく予定です。2026~27主力株概況シリーズ 免責事項2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の銘柄なのか、何か見逃している弱点はないか、戦い続けるのに必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこくて執念深い独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。私には未来を予見する力は一切ありません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Sep 27, 2026
-
2024~26PF概況197位、ふくおかフィナンシャルグループ。
さて今日は2024~26PF概況シリーズです。197位 8354 ふくおかフィナンシャルグループ(東P、3月優待) ○ PF197位は、傘下に福岡銀行、熊本銀行、十八親和銀行、福岡中央銀行を持ち、総資産で地銀首位級のふくおかフィナンシャルグループです。 現在の株価は8008円、時価総額15306億円、PBR1.41、自己資本比率は3.4%(国内11.66%)、今期予想PER14.55、配当利回り2.6%(210円)、総合利回り2.8%(210+15=225円、優待品はワイの独断で3000円で換算)で、優待は「1年以上の継続保有」を条件として200株保有で福岡県・熊本県・長崎県の特産品60品のうちお好きなもの1品をプレゼントなどです。 サクサクぷりぷりのエビフライセットを選びました。 美味しい洋食店のエビフライとおんなじくらい美味しい。あんまりうまくてびっくりした。! エビがぷりぷり踊ってる。! ふくおかフィナンシャルグループは上位地銀ですし、PF中上位でホールドしていくのに特に問題のない良い銘柄であると評価しています。
Sep 26, 2026
-
2024~26PF概況196位、バイタルケーエスケー・ホールディングス。
さて今日は2024~26PF概況シリーズです。196位 3151 バイタルケーエスケー・ホールディングス (東P、3月優待) ◎ PF196位は、東北地盤のバイタルネットと関西地盤のケーエスケーが09年に統合して誕生し、医療用医薬品卸5位のバイタルケーエスケー・ホールディングスです。 現在の株価は1613円、時価総額837億円、PBR0.67、自己資本比率は35.5%、今期予想PER9.61、配当利回り4.3%(70円)、総合利回り4.6%(70+5=75円)で、優待は100株保有で500円相当のクオカード、1000株保有で3000円相当の自社または自社関連商品などです。 バイタルケーエスケー・ホールディングスは、指標的に割安ですし、業績も安定的ですし、総合利回りも出ていますし、PF中上位で戦うに足る安心感のあるとても良い銘柄であると考えています。
Sep 25, 2026
-
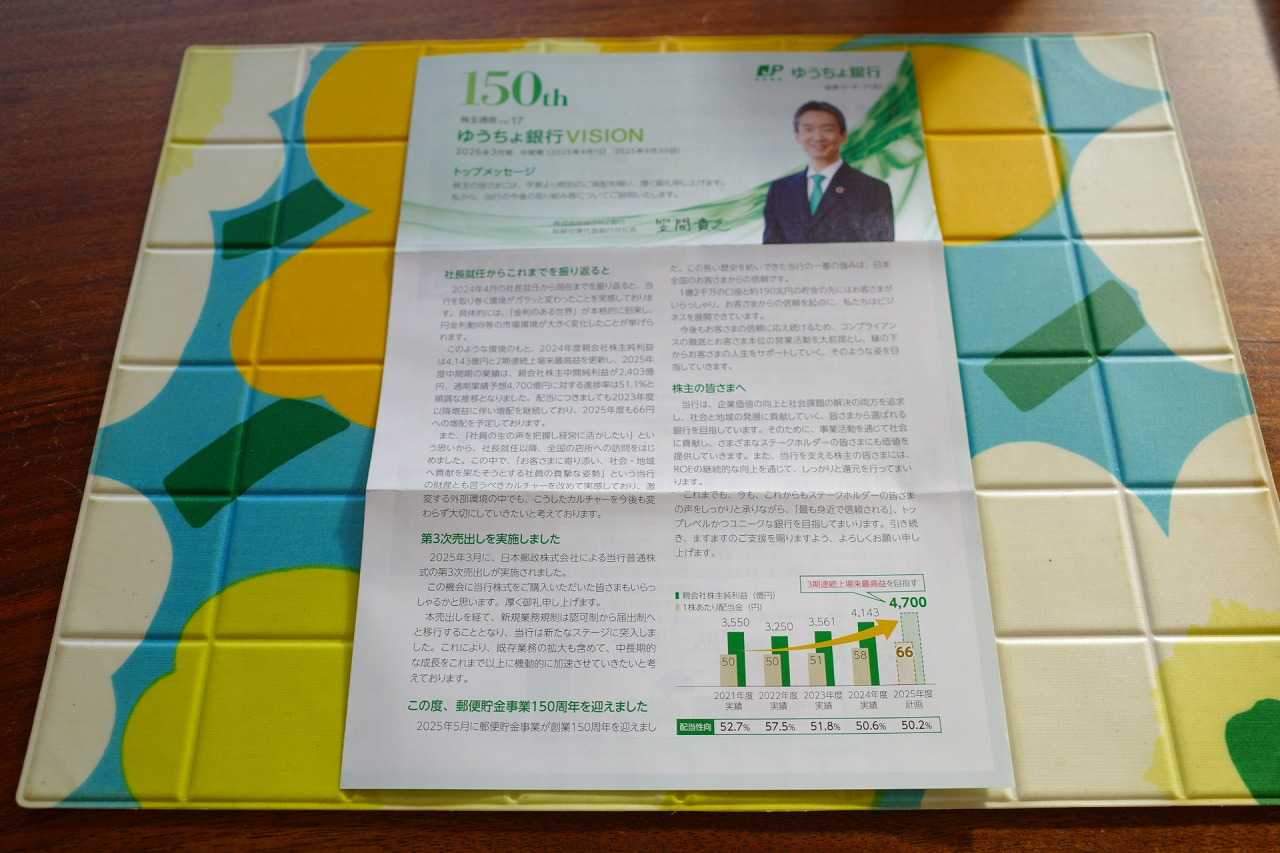
2024~26PF概況195位、ゆうちょ銀行。
さて今日は2024~26PF概況シリーズです。195位 7182 ゆうちょ銀行 (東P、3月優待) ○ PF195位は、預貯金額で国内最大クラスのゆうちょ銀行です。 現在の株価は3328円、時価総額119005億円、PBR1.29、自己資本比率は4.2%(国内15.15%)、今期予想PER15.83、配当利回り2.8%(93円)、総合利回り3.0%(93+6=99円)で、優待は500株保有で3000円相当のオリジナルカタログギフトです。 過去の選択例を2つご覧いただきましょう。 1つ目は天津甘栗です。 小っちゃい時から食べてる気がするけど、大人になって食べても変わらず美味しいな。 2つ目は北海道スイートポテト3本です。 やっぱりお芋は美味しいねえ。 いい断面だ。 さてゆうちょ銀行は指標的な割高感もありませんし、業績も好調ですし、ポートフォリオ中上位としては全く問題ない銘柄と思っています。
Sep 24, 2026
-
2024~26PF概況194位、ダイイチ。
さて今日は、2024~26PF概況シリーズです。 194位 7643 ダイイチ (東S、9月優待) ○ PF時価総額194位は、北海道・帯広地盤の食品スーパーのダイイチです。2018シーズン68位、2019シーズン50位、2020シーズン58位、2021シーズン63位と相対上位で戦ってきましたが、株価上昇によって「ダイイチ、まあまあ仕上がったな。」と感じ優待MAXとなる1000株を残して売却したため、最近はこのあたりの順位をうろついていらっしゃいます。 現在の株価は1720円、時価総額197億円、PBR1.09、自己資本比率は62.6%で有利子負債は0、今期予想PER16.10、配当利回り2.3%(40円)、総合利回り3.5%(40+20=60円)で、優待は100株保有で2000円相当のVJAギフトカード、1000株保有で8000円相当の自社商品券またはVJAギフトカードまたは北海道特産品などです。 1000株優待品としては私は大体毎年北海道産のグリーンアスパラを選択しています。何故かというと、瑞々しくてとても美味しいからです。 生命力を感じる。↓ ちなみに1000株優待品には、六花亭のおやつセットももれなくサービスで(?)付いてきます。 お菓子って大地の恵みなのか、知らなかった。↓ すげー沢山入ってる。 ! さてダイイチは地味な小規模地方スーパーで、市場からはほとんど完全に忘れ去れらたような存在です。ただ地味ながら着実に成長していますし、過去25年一度も赤字もなくしっかりと利益を上げ続けていますし、財務状態もどんどん良くなってめちゃ筋肉質になってきていますし、指標的にもまずまず割安ですし、私は魅力的な優待バリュー株であると相変わらず高く評価しています。(上記データはかぶたんプレミアム+エレフォロ拡張より引用)
Sep 23, 2026
-
6. 頑健か脆弱か?
さて今日は株式投資本オールタイムベスト156位 ブラック・スワンの箴言(ナシーム・ニコラス・タレブ著、ダイヤモンド社、2011年)の第6弾です。 プラトン以来、西欧思想と知識の理論は、真か偽かを知ることにばかり焦点を当ててきた。それはそれで立派なことだけれど、もう、話を頑健か脆弱かに移していいころだ。そして、カモかカモでないかというもっと深刻な問題を扱う社会認識論を検討していいころだ。 頑健であるなら、黒い白鳥現象で恩恵を受けられる。脆弱であるなら、黒い白鳥現象でひどい打撃を受ける。 自分のポートフォリオの上位銘柄が「ブラック・スワンに対して頑健なのかそれとも脆弱なのか?」という切り口で評価してみるというのは極めて意義のあることです。 私の例で言うと、例えば 1605INPEX は頑健と思います。何故なら日本唯一の「黄金株発行企業」であり、それは日本政府が「日本で一番大切な会社」であると暗黙に認めているということなので、会社がピンチになった場合には国が全力で救済に動いてくれる可能性が高いと考えるからです。 逆に 2418ツカダグローバルHD は脆弱と思います。新型コロナの様なパンデミックや近隣での戦争などの突発的アクシデントが発生すると、ブライダル関連や高級ホテル運営などは真っ先にダメージを受けるからです。 タレブの言葉の凄さと言うのは、「それが本当の意味で人生に役立つ」所にあるんですね。(続く)
Sep 22, 2026
全6856件 (6856件中 1-50件目)