


全31877件 (31877件中 1-50件目)
-
マーケットスケジュール
9(月) 9月景気動向指数速報値(14:00)《決算発表》ソフトバンク、オリックス、味の素、菱地所、富士フイルム、JX金属、商船三井、古河電、千葉銀、キッコーマン、KOKUSAI、清水建、東センチュリー、ブラザー、日産化、群馬銀、ほくほく、マツダ、アルフレッサHD、十六FG、ハウス食G、丸一管、ワークマン、ブルーゾーン、五洋建、日触媒、森永乳、リンテック、京阪HD、シャープ、ポーラオルHD、紀陽銀行、共立メンテ、ミライト・ワン、ツムラ、名村造、デンカ、カチタス、スターツ、パイロット10(火) 9月家計調査(8:30)9月国際収支・経常収支(8:50)日銀金融政策決定会合の主な意見(10/29~30開催分)10月景気ウォッチャー調査(14:00)30年国債入札《決算発表》ソフトバンクG、ホンダ、フジクラ、りそなHD、スズキ、住友不、住友鉱、ネクソン、オリンパス、SUBARU、川重、しずおか、東レ、資生堂、エーザイ、ふくおか、シスメックス、三井金属、マクドナルド、オムロン、応化工、東急、セイコーG、ユー・エス・エス、アズビル、神戸鋼、三菱ガス、ARCHION、コスモエネHD、ホトニクス、ひろぎん、西日本FH、ニチアス、ALSOK、飯田GHD、宝HD、小林製薬、ニチレイ、三井海洋、百五銀11(水) 10月マネーストック(8:50)10月工作機械受注(15:00)《決算発表》リクルートHD、ENEOS、セコム、日ペイントH、大和ハウス、レゾナックHD、キリンHD、鹿島、ダイフク、横浜FG、出光興産、大成建、光通信、サントリーBF、NXHD、めぶきFG、スクエニHD、楽天銀行、日産自、日清食HD、SUMCO、三井化学、サッポロビー、インフロニアHD、パーソルHD、小田急、サイバエージ、三菱マ、クラレ、NOKGroup、日揮HD、デクセリアルス、ハーモニック、DOWA、ADEKA、京急、あおぞら、大栄環境、カネカ、ダイダン12(木) 10月国内企業物価指数(8:50)10月東京都心オフィス空室率(13:00)5年国債入札《決算発表》ブリヂストン、INPEX、三住トラスト、テルモ、パンパシHD、ゼンショーHD、三菱HCキャ、明治HD、西武HD、トレンド、ソニーFG、七十七、すかいHD、長谷工、ホシザキ、アマダ、九州FG、東建物、ニッパツ、ロート、KADOKAWA、シチズン、上組、カシオ、トライアル、セイノーHD、スルガ銀、DIC、マイクロニクス、石油資源、スズケン、センコーGHD、三浦工、リログループ、テレ朝HD、ミズノ、山合銀、安藤ハザマ、ハピネット、JESHD13(金) オプションSQ《決算発表》三菱UFJ、三井住友、みずほ、ゆうちょ、日本郵政、第一ライフG、SMC、アシックス、アサヒ、T&DHD、大林組、ニトリHD、かんぽ、荏原、楽天G、ミツコシイセタン、TOPPANHD、京都FG、大日印、マツキヨココカラ、浜ゴム、アサヒインテック、堀場製、ヤクルト、山口FG、THK、クレセゾン、近鉄GHD、GMOPG、第四北越、滋賀銀、ナブテスコ、北洋銀行、戸田建、東映、サンドラッグ、トリドールHD、あいちFG、阿波銀、ラクス
2026.11.08
-
DOW 51285.73 -237.33 (-0.46%)
米株は高安まちまち。前日に急落した半導体・AI関連株を中心に押し目買いや自律反発の動きが強まり相場を支えた。朝方発表の10月米雇用統計で非農業部門雇用者数が市場予想を大幅に上回り、失業率も4.1%に改善したことで米経済の堅牢さが意識された。一方で、労働市場の強さを受けて米10年債利回りが4.86%台に上昇。金利上昇に伴う株価の割高感や高金利の長期化懸念が株式市場全体の上値を抑える要因となった。さらに、民主党の中間選挙勝利に伴うデータセンター規制強化への警戒感が根強いなか、マイクロソフトがネオクラウド提携先を削減する方針との報道も重荷となり、ダウ平均を押し下げた。 ダウ平均は朝方に530ドル安まで下落後、139ドル高まで上昇する場面もあったが、237.33ドル安(-0.46%)と続落して終了。一方、S&P500は終日プラス圏で推移し、0.31%高と反発した。前日に5%超下落し、「調整相場」入りとなったハイテク株主体のナスダック総合は一時2.10%高まで上昇後、1.09%高で取引を終えた。 ダウ平均採用銘柄は、前日に急落したエヌビディアが2.78%高と反発して指数を支えたほか、ハネウェル、ジョンソン・エンド・ジョンソン、キャタピラーなどが上昇した。一方、セールスフォースが3.94%安、ナイキが2.45%安となったほか、シスコ・システムズ、ホーム・デポ、ウォルマートなどが1%超下落。パートナー企業削減報道が出たマイクロソフトも下落した。S&P500の11セクター動向は、ITを筆頭にコミュニケーション、資本財、一般消費財の4セクターが上昇した一方、生活必需品、金融、不動産、素材など7セクターが下落した。 週間では主要3指数がそろって下落。ダウ平均が0.94%安と2週続落し、S&P500が2.68%安、ナスダック総合が3.37%安とともに4週続落となった。※各種データは取得時の値です。(NY 20261106)DOW51285.73 -237.33 (-0.46%)NASDAQ24579.425 +264.43 (+1.09%)S&P5007376.86 +23.13 (+0.31%)SOX9390.25 +379.11 (+4.21%)CME225(ドル建て)58265 +865CME225(円建て)58235 +825WTI90.83 +0.31 (+0.34%)ドル円158.50 +0.84ユーロ円176.55 -0.31米10年債利回り(%)4.8635 +0.027米2年債利回り(%)4.5157 +0.039VIX25.64 -2.54
2026.11.07
-
DOW 51523.06 -1833.06 (-3.44%)
米株は急反落。米中間選挙で民主党が上下両院の過半数を制したことを受け、データセンター建設の規制強化やAI関連投資の減速に対する懸念が急速に高まった。前日に急騰した反動も重なり、半導体やAI関連株を中心に売りが膨らんだほか、ハイテク株の急落が株式市場全体に波及し、リスク回避の売りが広がった。センチメントは大幅に悪化。投資家の不安心理を示すVIX指数は前日の16.61ポイントから28.18ポイントに急上昇した。 ダウ平均は朝方に354ドル高まで上昇したものの、1833.06ドル安(-3.44%)の51523.06ドルと急反落した。S&P500とナスダック総合もそれぞれ4.36%安、5.52%安と急落し、ともに3日ぶりの下落となった。主要3指数はいずれも2025年4月以来の下落率を記録し、ナスダック総合は直近高値からの下落率が10%を超えて「調整相場」入りとなった。 ダウ平均採用銘柄は全30銘柄が下落。エヌビディアが9.26%安、シスコ・システムズが7.62%安となったほか、キャタピラー、ゴールドマン・サックスが6%超下落。ハネウェルとJPモルガン・チェースもそれぞれ5.55%安、4.19%安となった。S&P500の11セクター動向では、ITを筆頭に、資本財、一般消費財、エネルギー、金融など全11セクターが下落した。半導体株はエヌビディアのほか、マイクロン・テクノロジーとAMDがともに17%超下落し、フィラデルフィア半導体株指数(SOX指数)が12.25%安の急落となった。※各種データは取得時の値です。(NY 20261105)DOW51523.06 -1833.06 (-3.44%)NASDAQ24314.997 -1421.52 (-5.52%)S&P5007353.73 -334.89 (-4.36%)SOX9011.137 -1257.52 (-12.25%)CME225(ドル建て)57400 -5755CME225(円建て)57350 -3570WTI90.52 +2.40 (+2.72%)ドル円157.73 -0.69ユーロ円176.89 -0.92米10年債利回り(%)4.8429 -0.049米2年債利回り(%)4.4665 -0.115VIX28.18 +11.57
2026.11.06
-
DOW 53356.12 +1569.40 (+3.03%)
米株は大幅高。米中間選挙で民主党が上下両院の過半数を確保し、トランプ大統領が結果を受け入れる姿勢を示したことで、政治的不確実性が後退し買いが優勢となった。ねじれ政府の成立により極端な政策変更が抑えられるとの観測が強まったほか、米・イラン戦争終結に向けた交渉進展への期待から原油先物価格が8%超急落し、インフレ懸念が和らいだことも相場の支援となった。一方で、データセンター規制強化への警戒感などから一部の半導体・AI関連銘柄には売りが強まった。 ダウ平均は大幅に上昇してスタートすると、1705ドル高まで上げ幅を拡大し、1569.40ドル高(+3.03%)で終了。上昇率は2025年4月以来の大きさとなった。S&P500とナスダック総合も終日プラス圏で推移し、それぞれ1.58%高、1.44%高で終了。ダウ平均は反発、S&P500とナスダック総合は2日続伸となった。 ダウ平均採用銘柄は、3Mが9.55%高と急伸したほか、マイクロソフト、シャーウィン・ウィリアムズ、マクドナルド、ホーム・デポ、アマゾンが6%超上昇し、アップル、ナイキも5%超上昇した。一方、キャタピラーが5.23%安となったほか、シェブロン、エヌビディアも3%超下落した。S&P500の11セクターは一般消費財を筆頭に、金融、不動産、素材、ヘルスケア、コミュニケーションなど9セクターが上昇し、エネルギー、資本財の2セクターが下落した。※各種データは取得時の値です。(NY 20261104)DOW53356.12 +1569.40 (+3.03%)NASDAQ25736.513 +364.50 (+1.44%)S&P5007688.62 +119.70 (+1.58%)SOX10268.654 -331.74 (-3.13%)CME225(ドル建て)63155 +55CME225(円建て)63130 +680WTI88.12 -7.97 (-8.29%)ドル円158.42 -0.24ユーロ円177.92 +0.33米10年債利回り(%)4.8838 -0.066米2年債利回り(%)4.5747 -0.039VIX16.61 -4.22
2026.11.05
-
DOW 51786.72 -197.26 (-0.38%)
米株は高安まちまち。米中間選挙の投開票を控える中、直近で下落していた主要ハイテク株や半導体株に買い戻しが入り市場を支えた。一方で、強気な業績見通しを示せなかったアップルの下落や米長期金利の上昇が重しとなった。なお、米イラン交渉の進展観測などを背景に原油先物価格は軟調に推移した。 ダウ平均は終日マイナス圏で推移し、197.26ドル安(-0.38%)と反落した。一方、S&P500が0.36%高、ナスダック総合が0.83%高となり、ともに4営業日ぶりに反発した。 ダウ平均採用銘柄では、マイクロソフト、エヌビディア、アマゾンが2%超上昇し、キャタピラーやユナイテッドヘルスなども1%以上上昇し、相場をけん引した。一方で、シャーウィン・ウィリアムズやメルク、ホーム・デポ、ウォルマート、アップルなどが売られて指数を押し下げた。S&P500の11セクター動向では、IT、資本財、コミュニケーション・サービス、不動産の4セクターが上昇した一方、素材、生活必需品、エネルギー、金融など7セクターが下落した。※各種データは取得時の値です。(NY 20261103)DOW51786.72 -197.26 (-0.38%)NASDAQ25372.009 +207.646 (+0.83%)S&P5007568.92 +27.52 (+0.36%)SOX10600.396 +272.07 (+2.63%)CME225(ドル建て)63100 +290CME225(円建て)63075 -185WTI96.09 -0.37 (-0.38%)ドル円158.72 +0.78ユーロ円177.62 +0.93米10年債利回り(%)4.9662 +0.072米2年債利回り(%)4.633 +0.05VIX20.83 -0.32
2026.11.04
-
DOW 51983.98 +213.67 (+0.41%)
米株は高安まちまち。米・イランの和平交渉再開期待に伴う原油先物価格の急落や、ディフェンシブ銘柄への資金シフトが相場を支えた。一方で、AI関連企業による巨額の設備投資に対する懸念からハイテク株からの資金流出が継続した。オラクルのAI投資資金調達計画や半導体関連の大型買収発表に伴う売りが膨らんだほか、米中間選挙や10月雇用統計などの重要イベントを控えた警戒感も、投資家心理の悪化につながった。 先週金曜日に572ドル安となったダウ平均は一時654ドル高まで上昇し、213.67ドル高(+0.41%)と3営業日ぶりに反発して終了した。一方、S&P500とナスダック総合は上昇してスタートしたものの、それぞれ0.51%安、1.07%安とこの日の安値圏で終了し、ともに3営業日続落した。 ダウ平均採用銘柄では、シャーウィン・ウィリアムズが5.94%高となったほか、ホーム・デポ、ウォルマートが3%超上昇し、マクドナルド、ビザ、アメリカン・エキスプレス、ハネウェル、3M、ボーイング、アマゾンなども2%超上昇して指数をけん引した。一方、原油安が重しとなったシェブロンが3.29%安となったほか、マイクロソフト、シスコ・システムズ、IBMが2%超下落し、引け後に決算発表を控えたアップルも1.83%下落した。S&P500の11セクターでは、一般消費財、素材、金融、生活必需品、資本財など7セクターが上昇した一方、エネルギー、ITなど4セクターが下落した。※各種データは取得時の値です。(NY 20261102)DOW51983.98 +213.67 (+0.41%)NASDAQ25164.315 -272.68 (-1.07%)S&P5007541.4 -38.67 (-0.51%)SOX10328.329 -360.47 (-3.37%)CME225(ドル建て)62810 +175CME225(円建て)62780 -480WTI96.46 -7.66 (-7.36%)ドル円157.93 +0.40ユーロ円176.72 +0.95米10年債利回り(%)4.9145 -0.015米2年債利回り(%)4.5978 +0.017VIX21.15 +1.73
2026.11.03
-
DOW 51770.31 -572.25 (-1.09%)
米株は大幅続落。大手IT・半導体企業の決算発表や弱気な業績見通しを受けた売りが相場を圧迫した。前日引け後に当四半期の弱気な見通しを発表したインテルが急落したほか、アドバンスト・マイクロ・デバイセズ(AMD)やエヌビディアなどの半導体銘柄が大きく売られた。また、売上高が予想を下回ったアマゾン・ドット・コムも売られ、ハイテク株からの資金流出が加速した。一方、原油高などを背景にシェブロンやエクソン・モービルなどのエネルギー株や、ウォルマートなどの生活必需品株が買われ下値を支えたものの、ハイテク株の大きな下げを相殺するには至らなかった。 主要3指数はそろって2日続落した。ダウ平均は取引終盤に778ドル安まで下落し、572.25ドル安(-1.09%)で終了。S&P500も2.50%安まで下落後、1.82%安で終了し、ハイテク株主体のナスダック総合は3.85%安まで下落後、2.86%安で終了。6月5日以来の大幅安を記録した。 ダウ平均採用銘柄では、エヌビディアが4.22%安となったほか、キャタピラー、シスコシステムズも4%近く下落し、値がさ株のゴールドマン・サックスが3.58%下落したことも指数を押し下げた。一方、決算が好感されたメルクが2%超上昇したほか、ウォルマート、シェブロン、コカ・コーラ、アムジェンが1%超上昇した。S&P500の11セクターでは、エネルギー、生活必需品、公益、ヘルスケア、不動産、素材の6セクターが上昇した一方、IT、資本財、コミュニケーション、一般消費財、金融の5セクターが下落した。 週間ではダウ平均が0.85%安と4週ぶりに反落し、S&P500が0.57%安、ナスダック総合が2.00%安とともに3週続落した。10月月間では、ダウ平均が1.70%高と反発した一方、S&P500が0.93%安と続落し、ナスダック総合は5.30%安と3カ月ぶりの大幅反落となった。年初来ではダウ平均が7.71%高、S&P500が10.73%高、ナスダック総合が9.44%高となった。※各種データは取得時の値です。(NY 20261030)DOW51770.31 -572.25 (-1.09%)NASDAQ25436.999 -747.72 (-2.86%)S&P5007580.07 -140.32 (-1.82%)SOX10688.8 -829.40 (-7.20%)CME225(ドル建て)62635 -2300CME225(円建て)62600 -890WTI104.12 +2.12 (+2.08%)ドル円157.53 -0.16ユーロ円175.77 -0.50米10年債利回り(%)4.931 -0.058米2年債利回り(%)4.5958 -0.06VIX19.42 +2.22
2026.10.31
-
DOW 52342.56 -132.54 (-0.25%)
米株は反落。主要企業の決算発表を受け、ハイテク株や資本財株を中心に売りが先行した。前日引け後に決算を発表したアルファベットはフリーキャッシュフローの赤字などが嫌気されて急落し、相場の重荷となった。キャタピラーも建設部門の売上高が市場予想を下回ったことで急落した。一方で、米連邦準備理事会(FRB)がインフレ指標として注視する9月個人消費支出(PCE)価格指数は前月比で市場予想通りの伸びにとどまり、米10年債利回りが低下したことは下値を支えた。 ダウ平均は下落してスタートすると、一時388ドル安まで下げ幅を拡大し、132.54ドル安(-0.25%)で終了。S&P500も終日マイナス圏で推移し、0.30%安で取引を終えた。ハイテク株主体のナスダック総合は1.87%安まで下落後、1.38%安で終了し、主要3指数がそろって4日ぶりに反落した。 ダウ平均採用銘柄では、アルファベットが12.64%安と急落し、1銘柄でダウ平均を243ドル余り押し下げたほか、値がさ株のキャタピラーも9.25%下落し、390ドル余りの下落寄与となった。このほか、セールスフォース、アマゾンが4%超下落して指数を押し下げた。一方、メルクやホーム・デポ、ナイキ、ボーイングが3%超上昇し、指数の支えとなった。S&P500の11セクターでは、ヘルスケア、不動産、生活必需品、公益、金融、資本財など8セクターが上昇した一方、コミュニケーション、IT、一般消費財の3セクターが下落した。※各種データは取得時の値です。(NY 20261029)DOW52342.56 -132.54 (-0.25%)NASDAQ26184.724 -365.13 (-1.38%)S&P5007720.39 -23.59 (-0.30%)SOX11518.199 -165.80 (-1.42%)CME225(ドル建て)64935 -85CME225(円建て)64900 +170WTI102.00 -0.78 (-0.76%)ドル円157.69 -0.13ユーロ円176.27 +0.27米10年債利回り(%)4.9411 -0.104米2年債利回り(%)4.602 -0.133VIX17.20 +0.29
2026.10.30
-
DOW 52475.1 +97.53 (+0.19%)
米株は3日続伸。米連邦公開市場委員会(FOMC)で政策金利の据え置きが決定され、予想通りの結果となったほか、ウォーシュ米連邦準備理事会(FRB)議長が記者会見で価格安定と雇用の堅調さに言及したことも支えとなった。また、強固な長期見通しを示したオラクルが急騰したほか、韓国SKハイニックスの好決算を受けマイクロン・テクノロジーなどの半導体銘柄が買われた。取引終了後に控える巨大IT企業の決算発表への期待感も相場を押し上げた。 ダウ平均はもみ合ってスタート後、一時256ドル高まで上昇し、97.53ドル高(+0.19%)で終了。S&P500とナスダック総合もそれぞれ0.28%高、0.27%高で終了し、主要3指数がそろって3日続伸した。 ダウ平均採用銘柄では、アメリカン・エキスプレスやゴールドマン・サックス、アルファベット、IBM、JPモルガン・チェースが1%超上昇して指数をけん引した。一方、シャーウィン・ウィリアムズやエヌビディア、ナイキ、ウォルト・ディズニーなどが1%超下落した。S&P500の11セクターでは、IT、エネルギー、金融、コミュニケーションなど8セクターが上昇した一方、公益、不動産、生活必需品の3セクターが下落した。半導体株は、マイクロン、ラム・リサーチ、アプライド・マテリアルズが軒並み5%超上昇し、フィラデルフィア半導体株指数(SOX指数)が1.75%高と4日続伸となった。※各種データは取得時の値です。(NY 20261028)DOW52475.1 +97.53 (+0.19%)NASDAQ26549.851 +72.04 (+0.27%)S&P5007743.98 +21.38 (+0.28%)SOX11684 +201.50 (+1.75%)CME225(ドル建て)65020 +575CME225(円建て)64990 +460WTI102.78 +2.88 (+2.88%)ドル円157.82 -0.12ユーロ円176.00 +0.34米10年債利回り(%)5.0196 +0.027米2年債利回り(%)4.6995 -0.038VIX16.91 -0.61
2026.10.29
-
DOW 52377.57 +15.99 (+0.03%)
米株は続伸。半導体株の上昇や原油価格の下落を好感した買いが優勢となった。バンク・オブ・アメリカなどの米銀行団がアンソロピックによるブロードコム製品の購入に向けて630億ドル規模の融資枠を設定したことが好感され、ブロードコムやAMDなどの半導体銘柄が買われ相場を押し上げた。また、原油先物価格の下落により投資家心理が改善したほか、米連邦公開市場委員会(FOMC)の開催や企業決算の発表が相次ぐ中、景気の底堅さを背景とした買いが支えとなった。 ダウ平均は前日終値を挟んでもみ合ったが、15.99ドル高(+0.03%)と小幅ながらプラス圏で終了。S&P500は終日プラス圏で推移し、0.60%高で終了。ハイテク株主体のナスダック総合は1.42%高まで上昇後、1.18%高で終了。主要3指数がそろって2日続伸となった。 ダウ平均採用銘柄では、値嵩株のキャタピラーとゴールドマン・サックスがそれぞれ3.06%高、2.07%高となり、2銘柄でダウ平均を242ドル余り押し上げたほか、アマゾン、アルファベット、シスコ・システムズ、アップル、エヌビディアなども上昇して指数をけん引した。一方、決算を発表したボーイングが10.69%安と急落し、ダウ平均を122ドル余り押し下げたほか、シャーウィン・ウィリアムズやセールスフォース、コカ・コーラ、シェブロンなどが下落した。S&P500の11セクターでは、IT、一般消費財、素材、公益、資本財、コミュニケーションの6セクターが上昇した一方、エネルギー、不動産、生活必需品、金融、ヘルスケアの5セクターが下落した。※各種データは取得時の値です。(NY 20261027)DOW52377.57 +15.99 (+0.03%)NASDAQ26477.811 +308.43 (+1.18%)S&P5007722.6 +45.83 (+0.60%)SOX11482.505 +399.04 (+3.60%)CME225(ドル建て)64445 +1560CME225(円建て)64410 +910WTI99.9 -1.86 (-1.83%)ドル円157.94 +0.44ユーロ円175.69 -0.21米10年債利回り(%)4.9988 +0.013米2年債利回り(%)4.739 +0.025VIX17.52 -0.87
2026.10.28
-
DOW 52361.58 +146.42 (+0.28%)
米株は反発。AI新興企業アンソロピックのIPO(新規株式公開)申請をきっかけに、AI需要への期待が持ち直し、半導体などハイテク株を中心に買いが集まった。また、原油価格の下落や大手テック企業による大規模なAI投資計画も投資家心理の改善を後押しした。主要企業の決算発表が本格化する中、27~28日に開催される米連邦公開市場委員会(FOMC)での政策金利据え置き見通しも安心感につながった。 ダウ平均は終日プラス圏で推移し、146.42ドル高(+0.28%)と反発して終了。朝方には一時405ドル高まで上昇した。S&P500とナスダック総合もそれぞれ0.70%高、0.82%高で終了し、ともに3営業日ぶりに反発した。 ダウ平均採用銘柄では、シスコ・システムズが3.51%高となったほか、エヌビディア、ゴールドマン・サックスが2%超上昇し、ナイキ、マイクロソフト、アムジェンも1%超上昇して指数を押し上げた。一方、メルクが3.21%下落したほか、ウォルト・ディズニー、ユナイテッドヘルス、アップル、アルファベットが1%超下落した。S&P500の11セクターでは、IT、資本財、一般消費財、不動産など7セクターが上昇し、コミュニケーション、生活必需品など4セクターが下落した。※各種データは取得時の値です。(NY 20261026)DOW52361.58 +146.42 (+0.28%)NASDAQ26169.381 +214.04 (+0.82%)S&P5007676.77 +53.09 (+0.70%)SOX11083.47 +304.01 (+2.82%)CME225(ドル建て)62885 +195CME225(円建て)62840 +640WTI101.76 -1.51 (-1.46%)ドル円157.49 +0.63ユーロ円175.95 +0.24米10年債利回り(%)4.9904 +0.002米2年債利回り(%)4.7202 +0.038VIX18.39 -1.06
2026.10.27
-
市場スケジュール
26(月) 《決算発表》キヤノンMJ、コーエーテクモ、スタンレー電、信越ポリ、不二家27(火) 9月企業向けサービス価格指数(8:50)《決算発表》信越化、中外薬、キヤノン、オービック、日東電、カプコン、JPX、シマノ、山崎パン、OBC、MARUWA、コメリ、横河ブHD、エスコン、SBIGアセット、ナガセ、日車輌、ピーシーエー、高純度化、ディーエムエス、リアルゲイト、テセック、オーゼックス、PLANT、マクアケ28(水) 配当・優待権利付き最終売買日《決算発表》日立、アドバンテ、NEC、野村HD、JR東海、ヒューリック、小糸製、日清粉G、ソシオネクスト、シンプレクスH、松井証、東海理化、トーメンデバ、フューチャー、航空電、ユアテック、東エレデバ、さくら、愛三工、JAFCO、コニシ、ゴールドクレ、カワチ薬品、中発条、フタバ、ダイハツイン、JFE-SI、北里、北電事、エリアリンク、SBIリーシング、日精線、明海G、大豊工業、システムリサーチ、コア、杉本商、トリニ工、イントラマート、杉村倉29(木) 日銀金融政策決定会合(~10/30)10月消費者態度指数(14:00)2年国債入札《決算発表》キーエンス、JT、武田、富士通、豊通商、コマツ、OLC、ルネサス、イビデン、デンソー、コナミG、NRI、関西電、塩野義、大ガス、富士電機、東ガス、中部電、アイシン、ANA、小野薬、日立建、ZOZO、東電力HD、野村不HD、ジェイテクト、ちゅうぎ、豊田合、クラフティア、日精工、大特鋼、ゼオン、邦ガス、アンリツ、トヨタ紡織、ノジマ、コクヨ、マックス、沖縄セルラー、トクヤマ30(金) 10月東京都区部消費者物価指数(8:30)9月完全失業率(8:30)9月有効求人倍率(8:30)9月鉱工業生産速報値(8:50)9月商業動態統計(8:50)日銀金融政策決定会合・政策金利発表日銀「 経済・物価情勢の展望」(展望レポート)植田日銀総裁会見(15:30)《決算発表》東エレク、キオクシアHD、村田製、三菱電、パナソニックH、HOYA、住友電、大塚HD、TDK、第一三共、JR東日本、レーザーテク、大和証G、スクリーン、大塚商、NGK、特殊陶、マキタ、双日、阪急阪神、ミスミG、大東建、きんでん、関電工、積水化、TOTO、キューデンHD、東京メトロ、住友ファーマ、三和HD、住友重、Jパワー、コカコーラBJH、東北電、東映アニメ、三菱倉、明電舎、LIXIL、ニフコ、きらぼし
2026.10.25
-
DOW 52215.16 -652.82 (-1.23%)
米株は下落。前日にハイテク株を中心に広がった売りが幅広い銘柄に波及した。米国とイランの衝突再燃懸念からWTI原油先物が1バレル100ドル超に上昇したほか、米10年債利回りが4.99%台に上昇したことが嫌気された。また、人員削減を発表したアメリカン・エキスプレスや、キャタピラー、ゴールドマン・サックスなどの下落が相場の重荷となった。一方、好決算を背景とした一部の半導体関連株や、原油高を受けたエネルギー株には買いが入った。 ダウ平均は下落してスタートすると、一時812ドル安まで下げ幅を広げ、652.82ドル安(-1.23%)で終了。S&P500も終日マイナス圏で推移し、0.52%安で終了。ハイテク株主体のナスダック総合は一時0.40%高まで上昇したが、0.21%安で終了。ダウ平均が4日ぶりに反落し、S&P500とナスダック総合が2日続落となった。 ダウ平均採用銘柄では、原油高を背景にシェブロンが2.88%高となったほか、シスコ・システムズ、ハネウェルも1%超上昇した一方、アメリカン・エキスプレスが3.68%安となったほか、プロクター・アンド・ギャンブル、コカ・コーラ、ナイキ、シャーウィン・ウィリアムズ、キャタピラー、ホーム・デポが2%超下落して指数を押し下げた。S&P500の11セクター動向では、エネルギー、IT、不動産の3セクターが上昇した一方、生活必需品、一般消費財、コミュニケーション、金融など8セクターが下落した。 週間では、ダウ平均が0.41%高と3週続伸した一方、S&P500が0.47%安、ナスダック総合が0.71%安とともに2週続落となった。※各種データは取得時の値です。(NY 20261023)DOW52215.16 -652.82 (-1.23%)NASDAQ25955.342 -53.52 (-0.21%)S&P5007623.68 -39.75 (-0.52%)SOX10779.464 +47.49 (+0.44%)CME225(ドル建て)62690 -25CME225(円建て)62640 -270WTI103.27 +3.80 (+3.82%)ドル円156.82 +0.06ユーロ円175.59 -0.20米10年債利回り(%)4.9986 +0.046米2年債利回り(%)4.6882 +0.053VIX19.45 +0.42
2026.10.24
-
DOW 52867.98 +11.89 (+0.02%)
米株は高安まちまち。AI関連企業における過剰投資や資金調達への懸念が再燃し、ハイテク株を中心に売りが広がった。好決算を発表したメタ・プラットフォームズもAI投資の拡大見通しが嫌気されて急落したほか、主要な半導体株も幅広く売られた。また、中東情勢を巡る地政学的リスクの高まりに伴う原油価格の急伸も相場の重しとなった。一方で、米長期金利の急低下やディフェンシブ株への資金シフトが指数の下支えとなった。 主要3指数は高安まちまち。ダウ平均は347ドル安まで下落する場面もあったが、11.89ドル高(+0.02%)とわずかながらプラス圏で終了し、3日続伸した。一方、S&P500は1.21%安と4日ぶりに反落。ハイテク株主体のナスダック総合は2.60%安と大幅反落し、下落率は6月以来の大きさとなった。 ダウ平均採用銘柄では、好決算やディフェンシブ株への買いシフトを背景にプロクター・アンド・ギャンブル(P&G)が5.58%高となったほか、ホーム・デポが4.33%高となり、ジョンソン・エンド・ジョンソン、セールスフォースも3%超上昇した。一方、値がさ株のキャタピラーが4.89%下落し、1銘柄でダウ平均を206ドル余り下げたほか、アマゾン、エヌビディア、アルファベットも3~4%下落し、指数の重しとなった。S&P500の11セクター動向では、生活必需品や公益、ヘルスケアなど6セクターが上昇した一方、コミュニケーション、IT、一般消費財など5セクターが下落した。※各種データは取得時の値です。(NY 20261022)DOW52867.98 +11.89 (+0.02%)NASDAQ26008.859 -694.00 (-2.60%)S&P5007663.43 -93.74 (-1.21%)SOX10731.978 -773.58 (-6.72%)CME225(ドル建て)62715 -2340CME225(円建て)62680 -520WTI99.47 +2.32 (+2.39%)ドル円156.82 -1.31ユーロ円175.84 -1.76米10年債利回り(%)4.9591 -0.187米2年債利回り(%)4.6503 -0.173VIX19.03 +2.35
2026.10.23
-
DOW 52495.88 +529.85 (+1.02%)
米株は高安まちまち。好調な企業決算や原油価格の下落、長期金利の低下が相場を後押しした。3Mなどの好決算や通期業績見通しの引き上げが買いを誘ったほか、原油先物価格の下落や米10年債利回りの低下が投資家心理の改善につながった。足元で続いていた人工知能(AI)関連銘柄への過剰投資や債務懸念からハイテク株の一角が売りに押されたものの、一部の半導体・AI関連株には買い戻しの動きもみられた。 主要3指数は高安まちまち。ダウ平均は終始買いが先行し、529.85ドル高(+1.02%)と反発して終了した。S&P500も0.28%高と続伸した。一方、ハイテク株主体のナスダック総合は序盤に下落した後に持ち直す場面もあったが、0.02%安とわずかに反落して着地した。 ダウ平均採用銘柄では、好決算を発表した3Mが5.78%高となったほか、アムジェン、メルク、ユナイテッドヘルスが3%超上昇し、トラベラーズやIBM、ジョンソン・エンド・ジョンソンも2%超上昇して指数を押し上げた。一方、アルファベットやアップルが1%超下落し、指数の重しとなった。S&P500の11セクター動向では、ヘルスケア、不動産、公益、金融、一般消費財など9セクターが上昇した一方、コミュニケーションとITの2セクターが下落した。※各種データは取得時の値です。(NY 20261020)DOW52495.88 +529.85 (+1.02%)NASDAQ26424.817 -6.07 (-0.02%)S&P5007712.57 +21.84 (+0.28%)SOX11283.812 -32.53 (-0.29%)CME225(ドル建て)64970 +230CME225(円建て)64940 +540WTI101.79 -1.87 (-1.80%)ドル円158.16 -0.32ユーロ円177.71 +0.04米10年債利回り(%)5.1105 -0.026米2年債利回り(%)4.7804 +0.019VIX17.31 -1.13
2026.10.21
-
DOW 51966.03 -36.38 (-0.07%)
米株は高安まちまち。前週に下落したハイテク株やAI関連銘柄を中心に買い戻しが入り、相場を後押しした。今週相次ぐ主要IT企業の決算発表への期待感も買いを誘った。一方で、NY原油先物価格が8日続伸し、一時1バレル=104ドル台まで上昇し、インフレ懸念が強まったことを背景に、米10年債利回りが5.14%台に上昇したことや、金融株やディフェンシブ株への売りが重荷となった。 ダウ平均は先週末終値を挟んでもみ合い、一時132ドル高まで上昇する場面もあったが、36.38ドル安(-0.07%)と小幅に2営業日続落して終了。一方、S&P500は上昇してスタートすると、0.94%高まで上げ幅を拡げ、0.41%高と反発して終了。ハイテク株主体のナスダック総合も1.81%高まで上昇後、1.11%高と反発して終了した。 S&P500の11セクターでは、一般消費財やIT、コミュニケーションなど4セクターが上昇した一方、公益や不動産、金融、資本財など7セクターが下落した。ダウ平均採用銘柄では、アマゾンが4.98%高となったほか、IBM、エヌビディア、ユナイテッドヘルス、アルファベットが1%超上昇し相場を下支えした。半面、JPモルガン・チェースやアムジェン、スリーエム、メルクなど7銘柄が1%超下落して指数を押し下げた。※各種データは取得時の値です。(NY 20261019)DOW51966.03 -36.38 (-0.07%)NASDAQ26430.886 +290.85 (+1.11%)S&P5007690.73 +31.29 (+0.41%)SOX11316.343 +179.06 (+1.61%)CME225(ドル建て)64740 +765CME225(円建て)64705 -275WTI103.66 +2.25 (+2.22%)ドル円158.54 +0.55ユーロ円177.71 +0.15米10年債利回り(%)5.1418 +0.044米2年債利回り(%)4.7762 +0.04VIX18.44 -1.55
2026.10.20
-
市場スケジュール
19(月) 8月第三次産業活動指数(13:30)20(火) 首都圏マンション販売(14:00)20年国債入札《決算発表》アルインコ21(水) 9月貿易統計(8:50)9月訪日外客数(16:15)《決算発表》令和アカウンティング22(木) 《決算発表》ディスコ、ブロンコビリー、石塚硝子23(金) 9月全国消費者物価指数(8:30)《決算発表》ファナック、東京製鉄、岩井コスモ、KOA、未来工業、サーティワン、ヒガシトゥエンティワン、ブルドックソース、テクノホライゾン、小野測器
2026.10.18
-
DOW 52002.41 -175.28 (-0.34%)
米株は反落。ハイテク株やAI関連企業における過剰投資や債務拡大への懸念、中国勢との競合警戒を背景に、半導体株を中心に売りが広がった。また、地政学的リスクの高まりに伴う原油価格の急伸やインフレ高止まりへの警戒感も相場の重しとなった。なお、米連邦準備理事会(FRB)高官の発言などを背景に、今月の米連邦公開市場委員会(FOMC)で政策金利が据え置かれるとの見方が強まっている。 主要3指数はそろって反落。ダウ平均は朝方に404ドル高まで上昇する場面もあったが、終盤に329ドル安まで下落し、175.28ドル安(-0.34%)で終了。S&P500も小幅に上昇してスタートしたが、1.09%安で終了。ハイテク株主体のナスダック総合は一時2.58%安まで下落し、2.14%安と、7月以来の大幅安を記録した。S&P500とナスダック総合はともに主要な節目である50日移動平均線を下回った。 ダウ平均採用銘柄では、原油高を受けてシェブロンが大幅高となったほか、コカ・コーラ、トラベラーズ、プロクター・アンド・ギャンブル、JPモルガン・チェースなどが上昇した。一方、アルファベット、セールスフォース、シスコ・システムズが2%超下落したほか、マイクロソフト、アマゾン、エヌビディア、ユナイテッドヘルス、ゴールドマン・サックスも1%超下落し、指数の押し下げ要因となった。S&P500の11セクター動向では、エネルギー、公益、生活必需品、素材、金融、不動産の6セクターが上昇した一方、IT、コミュニケーション、一般消費財など5セクターが下落した。半導体株はコヒレント、アーム、AMD、インテル、マイクロンが軒並み5%~7%下落。フィラデルフィア半導体株指数(SOX指数)が3.83%安となり、8営業日下落した。 週間ではダウ平均0.67%高と2週続伸した一方、S&P500が1.95%安と反落し、ナスダック総合は4.48%安の大幅反落となった。SOX指数は11.41%安と、前週の4.30%安に続いての急落となった。※各種データは取得時の値です。(NY 20261016)DOW52002.41 -175.28 (-0.34%)NASDAQ26140.034 -572.99 (-2.14%)S&P5007659.44 -84.62 (-1.09%)SOX11137.287 -443.93 (-3.83%)CME225(ドル建て)63975 -1850CME225(円建て)63925 -1595WTI101.41 +3.44 (+3.51%)ドル円157.98 0.00ユーロ円177.54 +0.29米10年債利回り(%)5.0791 -0.008米2年債利回り(%)4.7125 -0.039VIX19.99 +3.53
2026.10.17
-
DOW 52177.69 +556.21 (+1.08%)
米株は反発。AI関連企業への過剰投資懸念やメモリー半導体の供給過剰感が強まる中、投資家がハイテク株から割安感のある銘柄へ資金を移すローテーションが広がった。米9月卸売物価指数(PPI)の上昇を受けてインフレ高止まりや米連邦準備理事会(FRB)による引き締め警戒は残ったものの、米10年債利回りの低下やハイテク以外の幅広いセクターへの買いが相場を後押しした。 主要3指数はそろって反発した。ダウ平均は上昇してスタートすると、一時628ドル高まで上げ幅を拡げ、556.21ドル高(+1.08%)で終了。S&P500も0.33%高で終了し、ナスダック総合は1.44%安まで下落後、0.08%高と持ち直して着地した。ダウ平均は3日ぶりの反発、S&P500とナスダック総合は4日ぶりの反発となった。 ダウ平均採用銘柄では、ナイキが5.21%高となったほか、セールスフォース、ホーム・デポが4%超上昇し、シャーウィン・ウィリアムズも3%超上昇。ユナイテッドヘルス、IBM、アメリカン・エキスプレス、ボーイング、ビザも2%超上昇し、相場をけん引した。一方、シスコシステムズが3.34%安となったほか、エヌビディア、キャタピラー、メルク、シェブロンが1%超下落した。S&P500の11セクターでは、ヘルスケアや素材、金融、一般消費財、不動産など8セクターが上昇した一方、エネルギー、IT、公益の3セクターが下落した。※各種データは取得時の値です。(NY 20261015)DOW52177.69 +556.21 (+1.08%)NASDAQ26713.026 +20.16 (+0.08%)S&P5007744.06 +25.12 (+0.33%)SOX11581.215 -103.17 (-0.88%)CME225(ドル建て)65825 -950CME225(円建て)65790 +990WTI97.97 +2.88 (+3.03%)ドル円158.03 -0.28ユーロ円177.29 +0.68米10年債利回り(%)5.0788 -0.111米2年債利回り(%)4.7572 -0.045VIX16.46 -0.41
2026.10.16
-
DOW 51621.48 -48.62 (-0.09%)
米株は続落。9月の米消費者物価指数(CPI)が市場予想を上回る伸びとなり、インフレ長期化や米連邦準備理事会(FRB)による金融引き締め警戒が高まった。さらに、過剰債務懸念などからコアウィーブやオラクルが急落したほか、主要な半導体株を中心にAI関連銘柄が幅広く売り込まれたことが市場全体の重荷となった。 ダウ平均は朝方に199ドル高まで上昇する場面もあったが、304ドル安まで反落し、48.62ドル安(-0.09%)で終了。S&P500は1.44%安まで下落後、1.11%安で終了し、ハイテク株主体のナスダック総合は2.21%安まで下落し、1.88%安で終了。ダウ平均が2日続落、S&P500とナスダック総合は3日続落となった。 ダウ平均採用銘柄では、エヌビディアや値がさ株のキャタピラーが3%超下落したほか、マイクロソフト、アマゾン、アルファベット、ゴールドマン・サックスなども1%超下落し指数の重しとなった。一方、決算が好調だったユナイテッドヘルスが4.73%高となったほか、メルク、ウォルマート、アムジェンが3%超上昇し、プロクター・アンド・ギャンブル、ジョンソン・エンド・ジョンソンも2%超上昇し、指数の下値を支えた。S&P500の11セクターでは、ヘルスケア、生活必需品、エネルギーの3セクターが上昇した一方、ITを筆頭に、コミュニケーション、一般消費財、資本財、不動産など8セクターが下落した。※各種データは取得時の値です。(NY 20261014)DOW51621.48 -48.62 (-0.09%)NASDAQ26692.868 -511.51 (-1.88%)S&P5007718.94 -86.51 (-1.11%)SOX11684.382 -524.41 (-4.30%)CME225(ドル建て)66775 -1465CME225(円建て)66740 -1420WTI95.09 +0.95 (+1.01%)ドル円158.31 +0.02ユーロ円176.61 -0.64米10年債利回り(%)5.1938 -0.023米2年債利回り(%)4.8059 +0.013VIX16.87 +1.60
2026.10.15
-
DOW 51670.1 -180.45 (-0.35%)
米株は反落。大手金融機関の第3四半期決算発表が本格化するなか、高い市場期待に対する警戒感やまちまちな決算内容を背景に売りが先行した。加えて、韓国株式市場の急落や中国競合の台頭に伴い、マイクロン・テクノロジーなどのメモリ関連株が売られたことも相場の重しとなった。投資家の不安心理を示すVIX指数が上昇するなどセンチメントが悪化した。 ダウ平均は上昇してスタートすると、一時466ドル高まで上げ幅を拡大したが、262ドル安まで下落し、180.45ドル安(-0.35%)と4営業日ぶりに反落して終了した。S&P500とナスダック総合もそれぞれ0.02%安、0.15%安で終了し、ともに2日続落となった。 ダウ平均採用銘柄では、ジョンソン・エンド・ジョンソンが5.73%安、キャタピラーが3.33%安、メルクが2.39%安となったほか、ボーイング、アムジェン、ハネウェルも1%超下落し、指数の押し下げ要因となった。一方、セールスフォース、ビザ、IBM、シェブロンなどが1%超上昇し、指数を下支えした。S&P500の11セクター動向では、エネルギーやコミュニケーション、公益、素材、ITの5セクターが上昇した一方、ヘルスケア、金融、生活必需品、資本財など6セクターが下落した。※各種データは取得時の値です。(NY 20261013)DOW51670.1 -180.45 (-0.35%)NASDAQ27204.38 -41.52 (-0.15%)S&P5007805.45 -1.79 (-0.02%)SOX12208.795 -27.99 (-0.23%)CME225(ドル建て)68240 -245CME225(円建て)68205 +245WTI94.14 +0.40 (+0.43%)ドル円158.31 -0.30ユーロ円177.26 +0.36米10年債利回り(%)5.2168 -0.027米2年債利回り(%)4.7974 +0.006VIX15.27 +0.06
2026.10.14
-
DOW 51850.55 +195.60 (+0.38%)
米株は高安まちまち。原油価格の上昇や中東情勢への警戒感に加え、中国企業の技術進展報道を受けたマイクロン・テクノロジーなどの半導体株の下落が相場の重荷となり、ナスダックとS&P500が反落した。一方、好調な主要企業決算やAI投資への期待が根強いほか、投資判断が引き上げられたセールスフォースの上昇を支えに、ダウ平均が続伸した。 ダウ平均は終日プラス圏で推移し、195.60ドル(0.38%)高と3営業日続伸した。一方、S&P500は先週末終値を挟んでもみ合い、0.06%安とわずかながらマイナス圏で終了。ハイテク株主体のナスダック総合も0.54%安まで下落後、0.44%安で終了し、S&P500とともに反落した。 ダウ平均採用銘柄では、投資判断引き上げが好感されたセールスフォースが2.09%高となったほか、コカ・コーラ、ナイキ、ウォルマート、シェブロン、アップルなどが1%超上昇し指数をけん引した。一方、シスコ・システムズが2.58%安となり、エヌビディアとアマゾンも1%超下落した。S&P500の11セクターでは、エネルギーや生活必需品、コミュニケーション、不動産など8セクターが上昇し、IT、一般消費財、資本財の3セクターが下落した。※各種データは取得時の値です。(NY 20261012)DOW51850.55 +195.60 (+0.38%)NASDAQ27245.902 -120.27 (-0.44%)S&P5007807.24 -4.30 (-0.06%)SOX12236.788 -335.63 (-2.67%)CME225(ドル建て)68485 -635CME225(円建て)68455 -1015WTI93.74 +1.89 (+2.06%)ドル円158.61 +0.30ユーロ円176.90 -0.42米10年債利回り(%)休場米2年債利回り(%)休場VIX15.21 +0.37
2026.10.13
-
市場スケジュール
12(月) 休場:スポーツの日13(火) 9月国内企業物価指数(8:50)「CEATECジャパン2026」(幕張メッセ、~10/16)《決算発表》イオン、J.フロント リテイリング、コスモス薬品、竹内製作所、アークス、イズミ、コーナン商事、ドトール・日レスHD、アークランズ、イオン北海道、ディップ、マックスバリュ東海、イオン九州、タマホーム、カーブスHD、前澤HD、大黒天物産、ブックオフGHD、イオンファンタジー、歌舞伎座、進和、リソー教育グループ、エコス、ビーウィズ、アステナHD、インターアクション、中本パックス、ミクロン精密、エムビーエス、AVANTIA、ジェーソン14(水) 5年国債入札《決算発表》良品計画、クリレスHD、サイゼリヤ、U-NEXTHD、いちご、松竹、コメダHD、IDOM、ウイングアーク1st、松屋、ベルシステム24HD、QPSHD、S Foods、TSIHD、VRAIN Solution、モリト、トレジャー・ファクトリー、ダイト、セイワHD、ラクト・ジャパン、E・JHD、スタジオアリス、ライク、PR TIMES、銚子丸、東洋電機製造、イートアンドHD、ELEMENTS、シンメンテHD、エスプール、明光ネットワークジャパン、MERF、メディアドゥ、ジーデップ・アドバンス、ギークリー、エスケイジャパン、アイドマHD、ヤマザワ、ノダ、ほぼ日15(木) 8月機械受注(8:50)《決算発表》東宝、ベイカレント、高島屋、マネーフォワード、GO、SHIFT、マニー、日置電機、ウエストHD、ベクトル、ティーケーピー、トランザクション、リテールパートナーズ、パソナグループ、FPパートナー、グロービング、TENTIAL、日本国土開発、オキサイド、ABEJA、燦HD、テラスカイ、プリモGHD、バロックジャパンリミテッド、IGポート、MORESCO、レント、ククレブ・アドバイザーズ、アクセルスペースHD、ユニシアHD、大庄、ジェイドグループ、KOMPEITO、北の達人コーポレーション、セラク、出前館、オーバーラップHD、セレコーポレーション、オープングループ、ガーデン
2026.10.11
-
DOW 51654.95 +423.31 (+0.83%)
米株は上昇。前日に金利上昇やAI関連株の売りに押されて下落した反動から、ソフトウェアなどのIT関連株やヘルスケア株を中心に買い戻しが優勢となった。トランプ大統領がロシアとのディーゼル供給合意を発表し、原油価格急騰への警戒感が和らいだことも投資家心理の改善につながった。一方で、宇宙・通信分野の競合激化が警戒された大手通信株の大幅下落が上値を抑えた。 ダウ平均は上昇してスタートすると、終盤に533ドル高まで上げ幅を拡大し、423.31ドル高(+0.83%)で終了。S&P500とナスダック総合もそれぞれ0.59%高、0.64%高とこの日の高値圏で終了。ダウ平均は2日続伸し、S&P500とナスダック総合は3日ぶりに反発した。 ダウ平均採用銘柄では、アマゾン、シスコ・システムズが3%超上昇したほか、ビザ、マイクロソフト、メルク、ユナイテッドヘルスも2%超上昇し、指数を押し上げた。一方、3Mが2.21%安となったほか、ホーム・デポ、アップルが1%超下落し、エヌビディアも小幅に下落した。S&P500の11セクターでは、不動産、一般消費財、ヘルスケア、金融など9セクターが上昇した一方、コミュニケーションとエネルギーの2セクターが下落した。 週間では、ダウ平均が0.93%高、S&P500が1.15%高とともに反発し、ナスダック総合が0.64%高と4週続伸した。※各種データは取得時の値です。(NY 20261009)DOW51654.95 +423.31 (+0.83%)NASDAQ27366.17 +172.83 (+0.64%)S&P5007811.54 +46.18 (+0.59%)SOX12572.42 -51.30 (-0.41%)CME225(ドル建て)69120 +690CME225(円建て)69085 -385WTI91.85 +0.36 (+0.39%)ドル円158.25 +0.39ユーロ円177.26 +0.31米10年債利回り(%)5.2378 +0.005米2年債利回り(%)4.789 +0.033VIX14.84 -0.57
2026.10.10
-
DOW 51231.64 +51.77 (+0.10%)
米株は高安まちまち。オープンAIの年換算売上高が従来の見通しを下回ったと報じられ、AI需要への警戒感から半導体やIT関連銘柄に売りが広がった。また、中東情勢の緊張の高まりを受けた原油先物価格の急上昇も投資家心理の悪化につながった。一方、米30年債入札が堅調な結果となり米長期金利が低下へ転じたことが、株式市場の下値を支える要因となった。 ダウ平均は240ドル安まで下落する場面もあったが、51.77ドル高(+0.10%)と小幅に反発して終了。一方、S&P500は0.90%安まで下落後、0.47%安で終了し、ハイテク株主体のナスダック総合は1.71%安まで下落後、1.25%安で終了。ともに2日続落となった。 ダウ平均採用銘柄では、ホーム・デポとシェブロンが3%超上昇したほか、IBM、トラベラーズ、マクドナルド、ウォルマート、コカ・コーラ、ディズニーが2%超上昇し、アップルやナイキなど6銘柄も1%超上昇した。一方、エヌビディア、アマゾン、キャタピラー、シスコ・システムズが2%超下落し指数の重しとなった。S&P500の11セクターでは、エネルギーや生活必需品、金融、不動産など6セクターが上昇した一方、ITや一般消費財、ヘルスケアなど5セクターが下落した。※各種データは取得時の値です。(NY 20261008)DOW51231.64 +51.77 (+0.10%)NASDAQ27193.34 -345.35 (-1.25%)S&P5007765.36 -36.41 (-0.47%)SOX12623.715 -442.43 (-3.39%)CME225(ドル建て)68430 -1445CME225(円建て)68400 -700WTI91.49 +3.21 (+3.64%)ドル円157.87 -0.19ユーロ円177.02 +0.07米10年債利回り(%)5.231 -0.046米2年債利回り(%)4.7577 -0.006VIX15.41 +0.33
2026.10.09
-
DOW 51179.87 -341.41 (-0.66%)
米株は反落。米10年債利回りが一時5.365%と2002年以来の高水準へ上昇し、長期金利の高止まりが株式市場の重荷となった。9月FOMC議事要旨で年内の追加利上げの可能性が示されたことや、金利高に伴う貸出鈍化懸念で銀行株が売られたほか、借入コスト増加への警戒からハイテク株にも売りが及んだ。ただ、米10年債入札が好調だったことで利回りの急上昇が一服し、主要指数は下げ幅を縮小して取引を終えた。 ダウ平均は一時603ドル安まで下落したものの、341.41ドル安(-0.66%)と下げ幅を縮小して終了。前日に史上最高値を更新したS&P500とナスダック総合もともに0.22%安で終了。ダウ平均とS&P500が5日ぶりの反落、ナスダック総合は6日ぶりの反落となった。 ダウ平均採用銘柄では、値がさ株のキャタピラーが5.75%安と急落し、1銘柄でダウ平均を約292ドル押し下げたほか、ハネウェルが2.24%安となり、シャーウィン・ウィリアムズ、シェブロン、ゴールドマン・サックスも1%超下落した。一方、アムジェンが2.60%高となり、ジョンソン・エンド・ジョンソンとアマゾンも1%超上昇し、下値を支えた。S&P500の11セクターでは、ヘルスケア、一般消費財など4セクターが上昇した一方、資本財や素材、不動産、エネルギー、金融など7セクターが下落した。※各種データは取得時の値です。(NY 20261007)DOW51179.87 -341.41 (-0.66%)NASDAQ27538.691 -61.19 (-0.22%)S&P5007801.77 -17.16 (-0.22%)SOX13066.15 -151.67 (-1.15%)CME225(ドル建て)69875 -1020CME225(円建て)69850 -510WTI88.28 -1.16 (-1.30%)ドル円158.10 0.00ユーロ円177.01 -0.98米10年債利回り(%)5.288 +0.017米2年債利回り(%)4.7703 -0.021VIX15.08 +0.07
2026.10.08
-
DOW 51521.28 +253.38 (+0.49%)
米株は続伸。米10年債利回りが5.28%台へ低下したことで投資家心理が改善した。原油価格がほぼ横ばいで推移しインフレ懸念が和らぐ中、業績期待を背景にマーベル・テクノロジーやAMDなど半導体・AI関連銘柄に買いが集まった。不安心理を示すVIX指数も低下し、市場に買い安心感が広がった。 ダウ平均は終日プラス圏で推移し、253.38ドル高(+0.49%)で終了。一時404ドル高まで上げ幅を広げた。S&P500も一時0.91%高まで上昇後、0.58%高で終了。約2カ月ぶりに取引時間中と終値の史上最高値を更新した。ハイテク株主体のナスダック総合も0.45%高で終了し、3日連続で取引時間中の最高値を更新した。ダウ平均とS&P500がともに4日続伸し、ナスダック総合は5日続伸を記録した。 ダウ平均採用銘柄では、シスコ・システムズが4.54%高と上昇率トップとなったほか、ウォルマートが2.02%高となり、ホーム・デポ、アマゾン、ナイキ、キャタピラーなど6銘柄も1%超上昇した。一方、セールスフォースが2.09%安、ボーイングが1.50%安となり指数の重荷となった。S&P500の11セクターでは、公益を筆頭に、一般消費財や不動産、生活必需品、資本財など10セクターが上昇した一方、ヘルスケアのみが下落した。※各種データは取得時の値です。(NY 20261006)DOW51521.28 +253.38 (+0.49%)NASDAQ27599.792 +122.48 (+0.45%)S&P5007818.93 +44.98 (+0.58%)SOX13217.823 +45.09 (+0.34%)CME225(ドル建て)70895 +745CME225(円建て)70875 -25WTI89.44 +0.01 (+0.01%)ドル円158.10 +0.20ユーロ円177.99 +0.81米10年債利回り(%)5.2815 -0.029米2年債利回り(%)4.7975 -0.035VIX15.01 -0.51
2026.10.07
-
DOW 51267.9 +90.94 (+0.18%)
米株は続伸。米10年債利回りが5.30%台へ上昇したものの、原油先物価格の下落や、9月ISMサービス業PMIがおおむね市場予想通りだったことが買い安心感をもたらした。さらに、利上げ影響を受けにくいとされるAI関連株を中心に買いが優勢となり、市場全体の押し上げ要因となった。 ダウ平均は朝方に314ドル安まで下落したものの、90.94ドル高(+0.18%)で終了。S&P500も0.66%高で終了し、ダウ平均とともに3営業日続伸した。ハイテク株主体のナスダック総合は1.30%高まで上昇後、1.05%高と4営業日続伸して終了。先週末に続いて取引時間中の史上最高値を更新し、終値でも半月ぶりに過去最高値を更新した。 ダウ平均採用銘柄では、ビザとエヌビディアが2%超上昇し、ユナイテッドヘルス、マイクロソフト、ウォルト・ディズニー、コカ・コーラも1%以上上昇し指数をけん引した。一方、メルクが3.30%安、セールスフォースが2.09%安となり、ジョンソン・エンド・ジョンソン、ゴールドマン・サックスも1%超下落して指数の重荷となった。S&P500の11セクター動向では、素材、コミュニケーション、エネルギー、ヘルスケア、金融、ITなど10セクターが上昇した一方、不動産の1セクターのみが下落した。※各種データは取得時の値です。(NY 20261005)DOW51267.9 +90.94 (+0.18%)NASDAQ27477.31 +286.45 (+1.05%)S&P5007773.95 +51.23 (+0.66%)SOX13172.736 +36.06 (+0.27%)CME225(ドル建て)70150 +215CME225(円建て)70130 +40WTI89.43 -1.68 (-1.84%)ドル円157.95 +0.12ユーロ円177.24 -0.37米10年債利回り(%)5.3089 +0.032米2年債利回り(%)4.8143 -0.011VIX15.52 +0.21
2026.10.06
-
市場スケジュール
5(月) 《決算発表》ネクステージ、クリエイトSDHD、霞ヶ関キャピタル、ダイセキ、壱番屋、トーセイ、不二越、ワールド、薬王堂HD、カネコ種苗6(火) 植田日銀総裁講演(15:35)10年国債入札《決算発表》パルGHD、サンエー、サカタのタネ、サーラコーポレーション、note、三陽商会、放電精密加工研究所、中北製作所7(水) 8月毎月勤労統計調査(8:30)8月景気動向指数(14:00)《決算発表》ツルハHD、エービーシー・マート、わらべや日洋HD、三協立山、サイプレスHD、エヌ・ピー・シー、天満屋ストア8(木) 8月国際収支(8:50)9月景気ウォッチャー調査(14:00)30年国債入札《決算発表》ファーストリテイリング、セブン&アイHD、ローツェ、キユーピー、スギHD、ライフコーポレーション、吉野家HD、フジ、乃村工芸社、コジマ、オンワードHD、ワキタ、ウェザーニューズ、ミニストップ、クリーク・アンド・リバー社、MrMaxHD、オオバ、日本BS放送、小津産業9(金) オプションSQ8月家計調査(8:30)9月工作機械受注(15:00)《決算発表》安川電機、イオンFS、OSG、ビックカメラ、Sansan、古野電気、U.S.M.H、ニッケ、ベルク、大阪有機化学工業、コシダカHD、マルゼン、リンガーハット、エーアイテイー、キャンドゥ、マルマエ、北興化学工業、ヨンドシーHD、技研製作所、セントラル警備保障、カネ美食品、アドテックプラズマテクノロジー、チヨダ、三光合成、バリュエンスHD、タキヒヨー、シグマ光機、ファーストブラザーズ、SUMINOE、毎日コムネット、jGroup、ヤマトインターナショナル、ヴィッツ、メディカル一光グループ、インテリックスHD
2026.10.04
-
DOW 51176.96 +250.40 (+0.49%)
米株は続伸。9月の米雇用統計で非農業部門雇用者数の伸びが市場予想を下回り、失業率も悪化したことから、米連邦準備理事会(FRB)による今月の政策金利据え置き期待が高まった。欧州諸国が石油備蓄の放出を検討しているとの報道を受けて原油価格が下落したことも投資家心理の改善に寄与し、半導体などハイテク株を中心に買いが優勢となった。米長期金利が上昇へ転じたことで取引後半にかけて押し戻される場面もあったものの、主要指数は終日堅調に推移した。 ダウ平均は朝方に456ドル高まで上昇後、24ドル高まで上げ幅を縮小したが、250.40ドル高(+0.49%)と2日続伸して終了した。ハイテク株主体のナスダック総合は一時1.79%高まで上昇し、1.19%高と3日続伸して終了。半月ぶりに取引時間中の史上最高値を更新し、終値では最高値まで0.20%に迫った。機関投資家が運用のベンチマークとするS&P500も0.73%高と2日続伸し、最高値まで1%未満に迫った。 ダウ平均採用銘柄では、シスコ・システムズが3.16%高となったほか、値がさ株のキャタピラーが2.31%上昇し、1銘柄で指数を112ドル余り押し上げた。このほか、ユナイテッドヘルス、アルファベット、エヌビディア、アマゾン、アップルも1%超上昇して指数をけん引した。一方、ナイキが3%超下落し、IBM、アムジェン、ジョンソン・エンド・ジョンソンも1%超下落した。S&P500の11セクター動向では、一般消費財、IT、素材をはじめとする10セクターが上昇した一方、ヘルスケアの1セクターがわずかに下落した。 週間では、ダウ平均が1.26%安、S&P500が0.27%安とともに反落した一方、ナスダック総合は0.45%高と3週続伸した。※各種データは取得時の値です。(NY 20261002)DOW51176.96 +250.40 (+0.49%)NASDAQ27190.864 +319.27 (+1.19%)S&P5007722.72 +56.27 (+0.73%)SOX13136.675 +307.67 (+2.40%)CME225(ドル建て)69935 +1380CME225(円建て)69910 +1260WTI91.11 -1.76 (-1.90%)ドル円157.83 -0.24ユーロ円177.61 -0.08米10年債利回り(%)5.2748 +0.041米2年債利回り(%)4.8288 +0.042VIX15.31 -1.08
2026.10.03
-
DOW 50926.56 +20.51 (+0.04%)
米株は反発。10月相場の初日を迎えた米株式市場は、米10年債利回りが一時2002年以来の高水準を付けた後に低下へ転じたことが買い安心感をもたらした。また、四半期決算で好業績を発表したマイクロン・テクノロジーが上昇したことも相場を下支えした。しかし、中東・イラン情勢への警戒感から原油先物(WTI)価格が2.7%上昇したことが投資家心理の重荷となり、上値は限定的でもみ合いの展開となった。 ダウ平均は朝方に273ドル高まで上昇後、359ドル安まで大きく反落したが、20.51ドル高(+0.04%)とわずかながらプラス圏で取引を終えた。S&P500も0.45%安まで下落後に0.19%高へ浮上。ハイテク株主体のナスダック総合も0.47%安まで下落したものの、0.04%高まで持ち直して終了した。ダウ平均とS&P500が4日ぶりに反発し、ナスダック総合は2日続伸となった。 ダウ平均採用銘柄では、ボーイング、セールスフォースが3%超上昇し、IBMも2%超上昇したほか、値がさ株のキャタピラーが2%近く上昇し、指数をけん引した。一方、ディズニー、アムジェンが3%超下落したほか、ジョンソン・エンド・ジョンソンが2%超下落し、アルファベット、メルクも1%超下落した。S&P500の11セクター動向では、エネルギーや資本財、情報技術(IT)、公益、金融の5セクターが上昇した一方、ヘルスケアやコミュニケーション・サービス、不動産など6セクターが下落した。※各種データは取得時の値です。(NY 20261001)DOW50926.56 +20.51 (+0.04%)NASDAQ26871.595 +10.53 (+0.04%)S&P5007666.45 +14.91 (+0.19%)SOX12829 +200.38 (+1.59%)CME225(ドル建て)68555 +1415CME225(円建て)68520 -490WTI92.87 +2.45 (+2.71%)ドル円158.07 +0.68ユーロ円177.69 -0.60米10年債利回り(%)5.2428 -0.05米2年債利回り(%)4.7914 -0.096VIX16.39 +0.05
2026.10.02
-
DOW 50906.05 -443.87 (-0.86%)
米株は高安まちまち。8月の米個人消費支出(PCE)価格指数が市場予想を下回り、インフレ減速を示したことで買いが先行する場面もあった。しかし、9月ADP全米雇用報告で民間雇用の堅調さが示されたことや、米10年債利回りが5.28%台に上昇したことが株式市場の重荷となった。さらに、米連邦準備理事会(FRB)による年内の追加利上げ観測が根強く残り、投資家の不安心理を示すVIX指数が上昇するなどセンチメントが悪化するなか、売りが優勢の展開となった。 ダウ平均は124ドル高まで上昇する場面もあったが、443.87ドル安(-0.86%)で終了し、安値引けとなった。S&P500も0.68%高まで上昇後、0.25%安で終了し、ダウ平均とともに3日続落した。一方、ハイテク株主体のナスダック総合は1.16%高まで上昇後、上げ幅を縮小したものの、0.24%高とプラス圏で終了し、3日ぶりの反発となった。 ダウ平均採用銘柄では、上昇寄与度の高いセールスフォース、アップル、アマゾンが1%超上昇し、アルファベット、マイクロソフト、エヌビディアなども上昇した一方、ウォルマート、メルク、3M、シャーウィン・ウィリアムズ、ユナイテッドヘルス、P&Gが2%超下落したほか、値がさ株のキャタピラー、ゴールドマン・サックスも2%近く下落し、ダウ平均の押し下げ要因となった。S&P500の11セクター動向では、情報技術(IT)と一般消費財の2セクターが上昇した一方、生活必需品を筆頭に、ヘルスケア、資本財、不動産、金融など9セクターが下落した。※各種データは取得時の値です。(NY 20260930)DOW50906.05 -443.87 (-0.86%)NASDAQ26861.064 +63.52 (+0.24%)S&P5007651.54 -19.30 (-0.25%)SOX12628.624 -0.54 (0.00%)CME225(ドル建て)67140 +785CME225(円建て)67115 -35WTI90.42 +1.04 (+1.16%)ドル円157.39 +0.11ユーロ円178.29 -0.07米10年債利回り(%)5.2891 +0.034米2年債利回り(%)4.8911 +0.002VIX16.34 +0.30
2026.10.01
-
DOW 51349.92 -131.59 (-0.26%)
米株は続落。米10年債利回りが一時5.29%台と2007年6月以来の水準に上昇し、高金利の長期化に伴うバリュエーション圧迫感への警戒が引き続き相場の重荷となった。一方、WTI原油先物価格の急落によるインフレ懸念の緩和や、メタなど一部の大型ハイテク株への買いが相場を下支えしたほか、JOLTS求人件数など経済指標の減速やウィリアムズNY連銀総裁の「利上げを急ぐ必要はない」との発言を受け、10月の追加利上げ確率が低下。主要指数は終盤にかけて下げ幅を縮小した。 ダウ平均は下落してスタートすると、一時352ドル安まで下げ幅を広げたが、131.59ドル安(-0.26%)で終了。S&P500とナスダック総合もそれぞれ0.17%安、0.09%安で終了し、主要3指数がそろって2日続落した。 ダウ平均採用銘柄では、ボーイング、アムジェン、キャタピラーの上昇が下値を支えた一方、アップルが2.66%安となり指数の大きな押し下げ役となったほか、ウォルマートやジョンソン・エンド・ジョンソンも軟調だった。S&P500の11セクター動向では、公益やコミュニケーション、資本財、一般消費財の4セクターが上昇をけん引した一方、原油安が重しとなったエネルギーをはじめ、素材、生活必需品、金融など7セクターが下落した。※各種データは取得時の値です。(NY 20260929)DOW51349.92 -131.59 (-0.26%)NASDAQ26797.541 -22.84 (-0.09%)S&P5007670.84 -12.85 (-0.17%)SOX12629.161 +163.92 (+1.32%)CME225(ドル建て)66355 +525CME225(円建て)66305 +475WTI89.38 -3.22 (-3.48%)ドル円157.29 -0.06ユーロ円178.38 -0.53米10年債利回り(%)5.2383 -0.004米2年債利回り(%)4.8806 -0.043VIX16.04 -0.03
2026.09.30
-
DOW 51481.51 -347.11 (-0.67%)
米株は反落。米長期金利の上昇が株式相場の圧迫要因となった。米10年債利回りが5.23%台へ上昇し、一段の金利上昇を嫌気した売りが先行した。規制当局による新ソフトウェア検証のため認証延期が報じられたボーイングが大幅下落したことや、大型ハイテク・半導体株への売りも相場を押し下げた。一方、米政権による対イラン制裁緩和の可能性が報じられ原油高が一服したことや、1500億ドルの自社株買い増枠を発表したエヌビディアの上昇が下値を支えた。 ダウ平均は下落してスタートすると、一時418ドル安まで下げ幅を拡大し、347.11ドル安(-0.67%)で終了。S&P500も0.77%安で終了し、ダウ平均とともに反落した。ハイテク株主体のナスダック総合は、0.92%安と3営業日ぶりの反落となった。 ダウ平均採用銘柄では、認証延期が報じられたボーイングが6.91%安となり全体を押し下げたほか、セールスフォース、IBM、ゴールドマン・サックスが2%超下落し、JPモルガン・チェース、アマゾン、マイクロソフトなども売られた。一方、P&Gやナイキ、エヌビディア、シャーウィン・ウィリアムズが1%超上昇し、下値を支えた。S&P500の11セクター動向では、生活必需品、ヘルスケア、エネルギーの3セクターが上昇した一方、コミュニケーション・サービス、一般消費財、金融、資本財、素材など8セクターが下落した。※各種データは取得時の値です。(NY 20260928)DOW51481.51 -347.11 (-0.67%)NASDAQ26820.381 -248.33 (-0.92%)S&P5007683.69 -59.72 (-0.77%)SOX12465.242 -203.69 (-1.61%)CME225(ドル建て)65830 -665CME225(円建て)65785 +215WTI92.6 +0.19 (+0.21%)ドル円157.39 +0.13ユーロ円178.96 -0.17米10年債利回り(%)5.234 +0.053米2年債利回り(%)4.9305 +0.067VIX16.07 +1.20
2026.09.29
-
市場スケジュール
28(月) 日銀金融政策決定会合の議事要旨(7/30~31開催分)配当・優待権利付き最終売買日《決算発表》しまむら29(火) 40年国債入札《決算発表》DCM、TAKARA&C、ハニーズHLD、オークワ、FフォースG30(水) 8月鉱工業生産指数・速報値(8:50)8月商業動態統計(8:50)2年国債入札《決算発表》アンドエスティ、キユソー流通、スターマイカHD、ERIHD、YEDIGIT、日プロセス、ピックルスHD2026年10月1(木) 日銀金融政策決定会合の主な意見(9/17~18開催分)7-9月期日銀短観(8:50)《決算発表》クスリのアオキ、平和堂、西松屋チェ、ナガイレーベ、日フイルコン2(金) 8月完全失業率(8:30)8月有効求人倍率(8:30)9月東京都区部消費者物価指数(CPI)(8:30)《決算発表》ハイデイ日高、象印、瑞光、和田興産、ミタチ
2026.09.27
-
DOW 51828.62 +478.64 (+0.93%)
米株は上昇。イランの復帰要請によるホルムズ海峡再開期待から原油先物価格が2%超下落したほか、米中貿易停戦の2カ月延長合意、アカマイとアンソロピックの提携などAI関連の好材料が買いを支えた。一方で、追加利上げ観測を背景に、米10年債利回りが一時2007年6月以来の高水準となる5.22%台まで上昇したことが上値を抑えた。 主要3指数はそろって上昇。ダウ平均はもみ合ってスタートしたが、原油安を追い風に一時524ドル高まで上昇し、478.64ドル高(+0.93%)で終了。S&P500も0.51%高となり、両指数はともに4日ぶりに反発した。ハイテク株主体のナスダック総合も0.48%高で終了し、2日続伸となった。 週間では、ダウ平均が0.28%高と7週ぶりに反発し、S&P500が1.21%高と3週ぶりに反発。ナスダック総合は2.06%高と2週続伸となった。 ダウ平均採用銘柄では、マイクロソフトが3.66%高となったほか、シャーウィン・ウィリアムズ、アムジェン、キャタピラーが2%超上昇して相場をけん引した一方、セールスフォースが1.76%安となったほか、IBM、ナイキ、シェブロンなども下落した。S&P500の11セクター動向では、情報技術(IT)、資本財、金融、生活必需品、ヘルスケアなど8セクターが上昇し、原油安が響いたエネルギーのほかコミュニケーション、不動産の3セクターが下落した。※各種データは取得時の値です。(NY 20260925)DOW51828.62 +478.64 (+0.93%)NASDAQ27068.716 +129.34 (+0.48%)S&P5007743.41 +39.28 (+0.51%)SOX12668.929 +176.39 (+1.41%)CME225(ドル建て)66495 +780CME225(円建て)66455 +155WTI92.41 -2.20 (-2.33%)ドル円157.31 -1.52ユーロ円179.17 -1.56米10年債利回り(%)5.1646 +0.003米2年債利回り(%)4.864 -0.031VIX14.87 -0.80
2026.09.26
-
DOW 51349.98 -161.61 (-0.31%)
米株は高安まちまち。米長期債利回りが数十年ぶりの高水準を更新し、米連邦準備理事会(FRB)による追加利上げ観測が高まったことが株式市場の重荷となった。原油価格の上昇もインフレ懸念を再燃させた。一方で、米イラン間の交渉による中東緊迫化の緩和期待から買い戻しが入り、主要指数は下げ幅を縮小した。 ダウ平均は下落してスタートすると、387ドル安まで下落幅を拡大後、161.61ドル安(-0.31%)で終了。S&P500も0.56%安まで下落後、0.02%安と下げ幅を縮小して終了した。ハイテク株主体のナスダック総合は0.85%安まで下落後、0.01%高とわずかながらプラス圏で終了した。ダウ平均とS&P500がともに3日続落となった一方、ナスダック総合は小幅反発となった。 ダウ平均採用銘柄では、ディズニーが2.03%高となり、ビザ、アルファベット、アメリカン・エキスプレス、ユナイテッドヘルスが1%以上上昇した一方、ウォルマート、IBMが2%超下落したほか、シャーウィン・ウィリアムズ、3M、ボーイング、ゴールドマン・サックス、プロクター・アンド・ギャンブルも1%超下落し、指数を押し下げた。S&P500の11セクターでは、メタの大幅高などに支えられたコミュニケーションのほか、ヘルスケア、エネルギー、金融の4セクターが上昇した。一方、公益や素材、生活必需品、資本財、不動産などの7セクターが下落した。※各種データは取得時の値です。(NY 20260924)DOW51349.98 -161.61 (-0.31%)NASDAQ26939.373 +3.34 (+0.01%)S&P5007704.13 -1.90 (-0.02%)SOX12492.537 -41.74 (-0.33%)CME225(ドル建て)65715 -275CME225(円建て)65675 +215WTI94.61 +2.45 (+2.66%)ドル円158.86 +0.57ユーロ円180.74 +0.61米10年債利回り(%)5.2041 +0.09米2年債利回り(%)4.9263 +0.031VIX15.67 +0.49
2026.09.25
-
DOW 51511.59 -352.10 (-0.68%)
米株は下落。米国の強い購買担当者景気指数(PMI)や、米連邦準備理事会(FRB)のバー理事による追加利上げを示唆する発言を受け、米10年債利回りが一時5.13%台と、2007年以来の高水準へ上昇したことや、米国・イランの協議進展への期待が後退し、原油相場が大きく反発したことも相場の重しとなった。 ダウ平均は下落してスタートすると、取引終盤に386ドル安まで下落し、352.1ドル安と2日続落して終了。前日にほぼ横ばいとなったS&P500も0.90%安まで下落後、0.75%安で終了した。ハイテク株主体のナスダック総合は1.36%安まで下落後、1.13%安で終了し、4営業日ぶりに反落した。 ダウ平均採用銘柄では、セールスフォース、シェブロン、ボーイングが1%超上昇したものの、マクドナルドが4.81%安、アルファベットが3.80%安となり、ホーム・デポ、アマゾンも2%超下落。このほか、エヌビディアやゴールドマン・サックスなども1%超下落した。S&P500の11セクター動向では、原油高を背景にエネルギーが唯一上昇した一方、コミュニケーションを筆頭に、公益、一般消費財、不動産、IT、ヘルスケアなど10セクターが下落した。※各種データは取得時の値です。(NY 20260923)DOW51511.59 -352.10 (-0.68%)NASDAQ26936.037 -308.24 (-1.13%)S&P5007706.03 -58.61 (-0.75%)SOX12534.275 -155.55 (-1.23%)CME225(ドル建て)65990 -1030CME225(円建て)65925 +825WTI92.16 +1.64 (+1.81%)ドル円158.35 +0.98ユーロ円180.22 +0.08米10年債利回り(%)5.1142 +0.147米2年債利回り(%)4.8993 +0.148VIX15.18 +0.97
2026.09.24
-
DOW 51863.69 -185.14 (-0.36%)
米株は高安まちまち。米イラン関係の緊張緩和期待から原油先物価格が5日続落し、過度な警戒感が和らいだことが投資家心理を支えた。トランプ米大統領が国連総会演説でイランとの協議可能性に触れたことや、ホルムズ海峡の運航再開観測が好感された。一方で、今週末に控える米中首脳会談を前に利益確定売りや様子見ムードも強く、上値を抑える要因となった。 ダウ平均は185.14ドル安(-0.36%)と反落。S&P500は0.06ポイント安(0.00%)とほぼ横ばいで取引を終えた。一方、ハイテク株主体のナスダック総合は一時0.61%高まで上昇し、0.45%高と続伸して終了。約4カ月ぶりに取引時間中の史上最高値を更新し、終値でも連日で過去最高値を更新した。 ダウ平均採用銘柄では、アムジェンが4.34%高となったほか、ホーム・デポ、3M、ハネウェル、ウォルマート、シャーウィン・ウィリアムズも2%超上昇し相場の上昇をけん引した。一方、シスコ・システムズが4.50%安、JPモルガン・チェースが3.42%安となったほか、アメリカン・エキスプレス、トラベラーズ、ビザが2%超下落し、値がさ株のキャタピラー、ゴールドマン・サックスも1%超下落し指数を押し下げた。S&P500の11セクター動向では、素材、生活必需品、IT、ヘルスケア、資本財の5セクターが上昇した一方、金融、コミュニケーション、エネルギーなどの6セクターが下落した。※各種データは取得時の値です。(NY 20260922)DOW51863.69 -185.14 (-0.36%)NASDAQ27244.278 +122.18 (+0.45%)S&P5007764.64 -0.06 (0.00%)SOX12689.82 +256.65 (+2.06%)CME225(ドル建て)67020 +555CME225(円建て)66970 +1870WTI94.59 -1.19 (-1.24%)ドル円157.37 +0.01ユーロ円180.14 -0.23米10年債利回り(%)4.9613 -0.002米2年債利回り(%)4.7513 -0.002VIX14.21 -0.66
2026.09.23
-
DOW 52048.83 +366.19 (+0.71%)
米株は上昇。原油価格の急落や米10年債利回りの低下を受けて投資家心理が大きく改善した。また、AI関連銘柄を中心としたハイテク株に活発な買いが入ったことも相場を強力に押し上げた。週末に中東情勢の緊迫化が見られたものの、国連総会での米イラン首脳会談の可能性など外交解決への期待から原油先物が下落に転じ、過度な警戒感が和らいだ。 前週に1.7%安と3月以来の大幅安となったダウ平均は366.19ドル高(+0.71%)と反発して取引を終えた。S&P500とナスダック総合もそれぞれ1.49%高、2.26%高とともに3営業日続伸。ナスダック総合は6月2日以来、3カ月半ぶりに終値の過去最高値を更新した。 ダウ平均採用銘柄では、値がさ株のゴールドマン・サックスが1.85%上昇して、1銘柄でダウ平均を102ドル余り押し上げたほか、エヌビディアが2.30%高となり、アムジェン、アマゾン、ナイキ、マイクロソフト、アルファベットなども1%超上昇し相場をけん引した。一方、原油価格の下落が響いたシェブロンが2.79%安となったほか、コカ・コーラやトラベラーズ、ホーム・デポなどが売られた。S&P500の11セクター動向では、メタの大幅高に支えられたコミュニケーションをはじめ、ITや一般消費財、不動産など7セクターが上昇した。一方、原油安の影響を受けたエネルギーが2%超下落したほか、公益、生活必需品、素材の計4セクターが下落した。※各種データは取得時の値です。(NY 20260921)DOW52048.83 +366.19 (+0.71%)NASDAQ27122.094 +599.55 (+2.26%)S&P5007764.7 +114.20 (+1.49%)SOX12433.171 +511.49 (+4.29%)CME225(ドル建て)66465 +1440CME225(円建て)66400 +1300WTI95.78 -4.52 (-4.51%)ドル円157.37 +0.51ユーロ円180.40 +0.25米10年債利回り(%)4.9531 -0.043米2年債利回り(%)4.7483 +0.005VIX14.87 +0.06
2026.09.22
-
DOW 52048.83 +366.19 (+0.71%)
米株は上昇。原油価格の急落や米10年債利回りの低下を受けて投資家心理が大きく改善した。また、AI関連銘柄を中心としたハイテク株に活発な買いが入ったことも相場を強力に押し上げた。週末に中東情勢の緊迫化が見られたものの、国連総会での米イラン首脳会談の可能性など外交解決への期待から原油先物が下落に転じ、過度な警戒感が和らいだ。 前週に1.7%安と3月以来の大幅安となったダウ平均は366.19ドル高(+0.71%)と反発して取引を終えた。S&P500とナスダック総合もそれぞれ1.49%高、2.26%高とともに3営業日続伸。ナスダック総合は6月2日以来、3カ月半ぶりに終値の過去最高値を更新した。 ダウ平均採用銘柄では、値がさ株のゴールドマン・サックスが1.85%上昇して、1銘柄でダウ平均を102ドル余り押し上げたほか、エヌビディアが2.30%高となり、アムジェン、アマゾン、ナイキ、マイクロソフト、アルファベットなども1%超上昇し相場をけん引した。一方、原油価格の下落が響いたシェブロンが2.79%安となったほか、コカ・コーラやトラベラーズ、ホーム・デポなどが売られた。S&P500の11セクター動向では、メタの大幅高に支えられたコミュニケーションをはじめ、ITや一般消費財、不動産など7セクターが上昇した。一方、原油安の影響を受けたエネルギーが2%超下落したほか、公益、生活必需品、素材の計4セクターが下落した。※各種データは取得時の値です。(NY 20260921)DOW52048.83 +366.19 (+0.71%)NASDAQ27122.094 +599.55 (+2.26%)S&P5007764.7 +114.20 (+1.49%)SOX12433.171 +511.49 (+4.29%)CME225(ドル建て)66465 +1440CME225(円建て)66400 +1300WTI95.78 -4.52 (-4.51%)ドル円157.37 +0.51ユーロ円180.40 +0.25米10年債利回り(%)4.9531 -0.043米2年債利回り(%)4.7483 +0.005VIX14.87 +0.06
2026.09.22
-
市場スケジュール
21(月) 休場: 敬老の日22(火) 休場: 国民の休日23(水) 休場: 秋分の日24(木) 《決算発表》大光25(金) 《決算発表》ハローズ、あさひ、ニイタカ
2026.09.20
-
DOW 51682.64 -95.40 (-0.18%)
米株は高安まちまち。米10年債利回りが再び5%を上回ったことや、原油価格が高止まりしていることが株式市場の重荷となった。一方で、米連邦公開市場委員会(FOMC)での利上げ通過を受けて不確実性が和らいだことや、AI関連の強い成長期待からハイテク株を中心に買いが入り、相場を下支えした。投資家の不安心理を示すVIX指数は14ポイント台に低下し、センチメントの改善が見られた。 ダウ平均は一時280ドル安まで下落し、95.40ドル安で終了。一方、S&P500は0.36%安まで下落後、0.17%高で終了し、ハイテク株主体のナスダック総合は0.32%安まで下落後、0.39%高で終了。ダウ平均が反落した一方、S&P500とナスダック総合は2日続伸した。 週間では、ダウ平均が1.69%安と3週続落し、S&P500も0.08%安と小幅に2週続落となった一方、ナスダック総合は0.72%高と反発した。 ダウ平均採用銘柄では、アムジェン、エヌビディア、キャタピラー、アマゾンが1%以上上昇した一方、IBMの3.45%安をはじめ、ディズニー、ナイキ、セールスフォースが2%超下落したほか、値嵩株のゴールドマン・サックスも1.00%下落し、ダウ平均の重しとなった。S&P500の11セクター動向では、ITを筆頭に、資本財、金融、一般消費財の4セクターが上昇した一方、公益、素材、不動産、コミュニケーション、生活必需品など7セクターが下落した。※各種データは取得時の値です。(NY 20260918)DOW51682.64 -95.40 (-0.18%)NASDAQ26522.545 +104.25 (+0.39%)S&P5007650.5 +12.74 (+0.17%)SOX11921.686 +322.19 (+2.78%)CME225(ドル建て)65025 +125CME225(円建て)64960 -140WTI100.3 -1.61 (-1.58%)ドル円156.87 +0.91ユーロ円180.17 +1.22米10年債利回り(%)5.0002 +0.053米2年債利回り(%)4.754 +0.064VIX14.81 -0.63
2026.09.19
-
DOW 51778.04 +316.14 (+0.61%)
米株は反発、前日の米連邦準備理事会(FRB)による利上げ決定後の下落に対する反動から買い戻しが優勢となった。米10年債利回りが4.93%台へ低下したことに加え、供給懸念の和らぎによる原油価格の下落が投資家心理を改善させた。さらに、エヌビディアやアマゾンなど主要なハイテク株やAI関連銘柄の上昇が買いを後押しした。ただし、中東情勢を背景としたインフレ警戒感などから不透明感も残った。 ダウ平均は終日プラス圏で推移し、316.14ドル高(+0.61%)の51778.04ドルで終了。一時、474ドル高まで上昇した。S&P500とナスダック総合もそれぞれ1.14%高、1.69%高と、ともにこの日の高値圏で終了。主要3指数はそろって4日ぶりに反発した。 ダウ平均採用銘柄では、エヌビディア、シスコ・システムズ、アマゾン、キャタピラーが2%超上昇したほか、マイクロソフト、ゴールドマン・サックス、アップル、アルファベットなども1%超上昇して指数を押し上げた。一方、セールスフォースが3.07%安、ボーイングが2.46%安、ウォルト・ディズニーが1.53%安となり指数の重荷となった。S&P500の11セクターではITを筆頭に、一般消費財、公益、ヘルスケア、素材など9セクターが上昇し、金融と生活必需品の2セクターが小幅に下落した。※各種データは取得時の値です。(NY 20260917)DOW51778.04 +316.14 (+0.61%)NASDAQ26418.298 +439.87 (+1.69%)S&P5007637.76 +85.95 (+1.14%)SOX11599.492 +353.39 (+3.14%)CME225(ドル建て)64900 +755CME225(円建て)64830 +630WTI101.91 -0.52 (-0.51%)ドル円155.96 -0.31ユーロ円178.95 -0.20米10年債利回り(%)4.9385 -0.065米2年債利回り(%)4.6705 -0.057VIX15.44 -2.27
2026.09.18
-
DOW 51461.9 -631.21 (-1.21%)
米株は続落。米連邦公開市場委員会(FOMC)が約3年ぶりとなる0.25%の利上げを決定し、年内の追加利上げを示唆したことが重荷となった。ウォーシュ米連邦準備理事会(FRB)議長が記者会見でインフレ高止まりへの警戒感を強調したことを受け、米10年債利回りが再び5%台へ上昇。高金利の長期化が景気を圧迫するとの懸念から、金融株を中心に売りが広がった。 ダウ平均は上昇してスタートしたが、FRB議長発言を受けて一時906ドル安まで下落し、631.21ドル安(-1.21%)で終了。S&P500も1.03%安まで下落後、0.45%安で終了し、ハイテク株主体のナスダック総合は0.69%安まで下落後、0.01%安で終了。主要3指数がそろって3日続落となった。 ダウ平均採用銘柄では、IBMが4.38%安となったほか、ゴールドマン・サックス、アメリカン・エキスプレス、ボーイングが3%超下落し、シェブロンやシスコシステムズ、セールスフォースも2%超下落し指数を押し下げた。一方、ハネウェルが2%超上昇したほか、エヌビディア、メルクなどが買われて下値を支えた。S&P500の11セクターでは、IT、ヘルスケア、公益の3セクターが小幅に上昇した一方、エネルギー、金融、素材、一般消費財など8セクターが下落した。※各種データは取得時の値です。(NY 20260916)DOW51461.9 -631.21 (-1.21%)NASDAQ25978.425 -3.15 (-0.01%)S&P5007551.81 -33.92 (-0.45%)SOX11246.107 +70.56 (+0.63%)CME225(ドル建て)64145 +680CME225(円建て)64085 +245WTI102.43 -3.40 (-3.21%)ドル円156.27 +1.19ユーロ円179.15 +0.14米10年債利回り(%)5.0205 +0.024米2年債利回り(%)4.7359 +0.073VIX17.71 +0.51
2026.09.17
-
DOW 52093.11 -328.09 (-0.63%)
米株は続落。米連邦公開市場委員会(FOMC)での政策決定を控えた警戒感が強まる中、米10年債利回りが一時5.041%と2007年以来の高水準に上昇したことが株式市場の重荷となった。また、サウジアラビアのパイプライン閉鎖に伴う原油価格の急伸でインフレ懸念が強まったこともセンチメントの悪化につながった。一方で、前日に売られたAI関連銘柄への買い戻しが下値を支えた。 ダウ平均は下落してスタートすると、一時545ドル安まで下げ幅を拡大し、328.09ドル(0.63%)安で終了。S&P500とナスダック総合もそれぞれ0.45%安、0.78%安で終了し、主要3指数がそろって2日続落した。 ダウ平均採用銘柄では、原油高を受けたシェブロンが2.64%高となったほか、3M、ハネウェルも1%超上昇した一方、ナイキ、アマゾン、ディズニーが2%以上下落したほか、ユナイテッドヘルス、マクドナルド、マイクロソフト、アルファベット、ゴールドマン・サックスなど9銘柄が1%以上下落しダウ平均の押し下げ要因となった。S&P500の11セクターでは、エネルギー、素材の2セクターが上昇した一方、一般消費財、公益、生活必需品、コミュニケーション、資本財など9セクターが下落した。※各種データは取得時の値です。(NY 20260915)DOW52093.11 -328.09 (-0.63%)NASDAQ25981.571 -204.84 (-0.78%)S&P5007585.73 -34.25 (-0.45%)SOX11175.547 +44.27 (+0.40%)CME225(ドル建て)63465 +285CME225(円建て)63405 +85WTI105.83 +4.44 (+4.38%)ドル円155.09 +0.74ユーロ円178.98 +0.75米10年債利回り(%)5.004 +0.043米2年債利回り(%)4.6691 +0.035VIX17.20 +0.10
2026.09.16
-
DOW 52421.2 -152.09 (-0.29%)
米株は反落。AI企業トップによるモデル開発減速の提言を受け、エヌビディアなどの半導体・AI関連銘柄を中心に売りが広がった。また、米10年債利回りが一時5%まで上昇したことや原油価格が高騰したこと、米連邦公開市場委員会(FOMC)を控えた警戒感も株式市場の重しとなった。さらに、バンク・オブ・アメリカの業績懸念を受けた金融株の下落も投資家心理を悪化させた。 ダウ平均は上昇してスタートしたものの、294ドル安まで下落し、152.09ドル安(-0.29%)で終了。S&P500とナスダック総合は終日マイナス圏で推移し、それぞれ0.48%安、0.56%安で終了。主要3指数が揃って反落となった。 ダウ平均採用銘柄では、値がさ株のキャタピラーが4.22%安、ゴールドマン・サックスが3.96%安となり、2銘柄でダウ平均を443ドル余り押し下げたほか、エヌビディアも3.36%下落した。一方、セールスフォースが4.73%高、アルファベットが3.22%高、IBMが2.38%高となり、マイクロソフト、マクドナルド、ウォルマートなども1%超上昇し、下値を支えた。S&P500の11セクター動向では、コミュニケーション、ヘルスケア、生活必需品の3セクターが上昇した。一方で、下落をけん引したITをはじめ、資本財や公益、素材など8セクターが下落した。半導体株はエヌビディアのほか、テラダイン、コヒレント、スカイワークスなどが2桁安となり、インテル、マイクロン・テクノロジー、ブロードコム、AMDも軒並み4-5%下落。フィラデルフィア半導体株指数(SOX指数)は5.86%安となった。※各種データは取得時の値です。(NY 20260914)DOW52421.2 -152.09 (-0.29%)NASDAQ26186.413 -146.62 (-0.56%)S&P5007619.98 -37.00 (-0.48%)SOX11131.281 -692.72 (-5.86%)CME225(ドル建て)63180 -1410CME225(円建て)63120 -230WTI101.39 +1.34 (+1.34%)ドル円154.36 +0.82ユーロ円178.27 +0.19米10年債利回り(%)4.9936 +0.019米2年債利回り(%)4.6642 +0.02VIX17.10 +1.26
2026.09.15
-
マーケットスケジュール
14(月) 《決算発表》アインHD、テラドローン、ギフトHD、サンバイオ、スマレジ、サムコ、GATECH、巴工業、フィットイージ、グッドコムA、ダブルエー、学情、AB&C、楽待、サンアスタリスク、エニグモ、明豊エンター、クラシコム、多摩川HD、ビーエイブル、山王、CAICAD、TOブックス、Link-UG、tripla、バルニバービ、オーエムツー、ハマイ15(火) 7月第3次産業活動指数(13:30)20年国債入札《決算発表》アスクル、トウキョベース、フロンティアI16(水) 7月機械受注(8:50)8月貿易統計(8:50)17(木) 日銀 金融政策決定会合(~9/18)東京ゲームショウ2026(~9/21)8月首都圏マンション販売(14:00)《決算発表》コタ、ファーマライズ18(金) 8月全国消費者物価指数(8:30)植田日銀総裁会見(15:30)《決算発表》コーセル、サツドラHD
2026.09.13
-
DOW 52573.29 +509.19 (+0.98%)
米株は反発。前日まで4日続落していた反動に加え、WTI原油先物が1バレル100ドル台へと下落し、過度なインフレ再燃への警戒感が和らいだことが買いを誘った。注目された米8月消費者物価指数(CPI)は総合が市場予想通りとなった一方、コア指数が予想をわずかに上回ったことで、利上げ観測が強まったものの、市場は原油安を素直に好材料視した。投資家の不安心理を示すVIX指数も低下するなど、センチメントが改善した。 ダウ平均は5日ぶりに反発し、前日比509.19ドル高(+0.98%)の52573.29ドルで取引を終えた。S&P500とナスダック総合もそれぞれ0.86%高、0.96%高と反発し、主要3指数はそろって4日続落から脱却した。 ダウ平均採用銘柄では、シスコ・システムズやIBMが大きく買われたほか、ボーイング、トラベラーズ、キャタピラー、ゴールドマン・サックスなどが上昇して指数をけん引した。一方、ユナイテッドヘルスやアムジェンが下落し指数の重荷となった。S&P500の11セクターでは、コミュニケーション、一般消費財、IT、資本財をはじめとする9セクターが上昇した一方、公益とヘルスケアの2セクターが下落した。 週間では主要3指数がいずれも下落。ダウ平均が840.96ドル安(-1.57%)と2週続落し、S&P500が0.80%安、ナスダック総合が0.66%安とともに3週ぶりに反落した。※各種データは取得時の値です。(NY 20260911)DOW52573.29 +509.19 (+0.98%)NASDAQ26333.035 +251.31 (+0.96%)S&P5007656.98 +65.28 (+0.86%)SOX11823.998 +209.83 (+1.81%)CME225(ドル建て)64590 +580CME225(円建て)64535 +575WTI100.05 -2.43 (-2.37%)ドル円153.47 -0.95ユーロ円178.01 -1.27米10年債利回り(%)4.9669 +0.023米2年債利回り(%)4.6275 +0.078VIX15.84 -2.00
2026.09.12
-
DOW 52064.1 -316.56 (-0.60%)
米株は4日続落。米国とイランの戦闘長期化に伴い、WTI原油先物が1バレル102ドル台へ高騰し、インフレ再燃への警戒感が強まった。また、原油高を受けて米10年債利回りが2023年10月以来の高水準となる4.96%台へ上昇し、高金利による業績圧迫が懸念された半導体などのハイテク株を中心に売りが広がった。米8月生産者物価指数(PPI)は市場予想通りの伸びにとどまったものの、原油と金利の急伸に対する懸念を和らげるには至らず、投資家心理の悪化につながった。 ダウ平均は終日マイナス圏で推移し、316.56ドル(0.60%)安で終了。S&P500とナスダック総合もそれぞれ0.58%安、0.65%安で終了し、主要3指数はいずれも4営業日続落となった。 ダウ平均採用銘柄では、折りたたみスマホの発表が材料視されたアップルが3.56%高となったほか、ウォルト・ディズニー、アルファベットなどが買われて下値を支えた一方、IBM、エヌビディア、アムジェンが2%超下落、ナイキ、メルク、ホーム・デポなど8銘柄も1%超下落して指数を押し下げた。S&P500の11セクター動向では、コミュニケーション、生活必需品の2セクターが上昇したものの、素材、公益、IT、不動産を中心に9セクターが下落した。※各種データは取得時の値です。(NY 20260910)DOW52064.1 -316.56 (-0.60%)NASDAQ26081.725 -171.62 (-0.65%)S&P5007591.7 -44.66 (-0.58%)SOX11614.167 -317.16 (-2.66%)CME225(ドル建て)64010 -180CME225(円建て)64015 -1175WTI102.48 +6.43 (+6.69%)ドル円154.48 +0.94ユーロ円179.28 +0.68米10年債利回り(%)4.9626 +0.126米2年債利回り(%)4.5877 +0.161VIX17.84 +1.38
2026.09.11
全31877件 (31877件中 1-50件目)


-
-
- 風水について
- 今時は北枕は亡くなられた方の方角で…
- (2026-11-10 00:08:29)
-
-
-
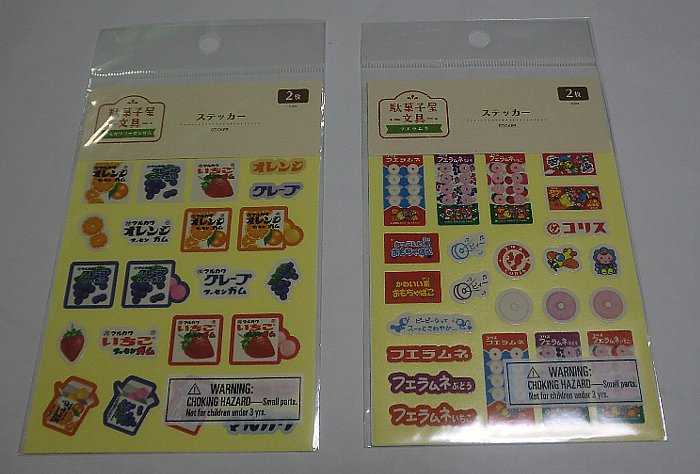
- 100円ショップ
- 駄菓子屋文具 ステッカー
- (2026-11-09 18:00:04)
-
-
-
- 今日の出来事
- 楽天RAXY/RAXY Style 11/10 クリック…
- (2026-11-10 00:54:42)
-


