


PR
カテゴリ
カテゴリ未分類
(108)個別銘柄
(140)業界研究
(10)疑問
(13)投資論
(29)投資に役立つデータ
(8)役に立つ書籍
(29)定性分析
(4)アノマリー・イベント投資法
(1)定点観測
(10)気になるニュース
(16)メモ
(19)斉藤氏逆張りシストレ検証
(11)ROC逆張り投資法検証
(7)雑記
(101)カレンダー
2026.08
2026.07
2026.05


生成AIが突然「永久BA… 山田真哉さん
運用成績・ポートフ… lodestar2006さん
愛犬こなつのバリュ… konatsu6483さん
Yasuakiの株… ヤスイノ2005さん

Retriever2000
有効な投資手法を、合理的、論理的なアプローチから追求します。自然科学と同じようにはいきませんが、理論的背景が確かで、データの裏付けがある投資手法を採用することを心がけます。
コメント新着
キーワードサーチ

2782セリアの分析は第5回で一旦区切りを付けたのですが、新たな分析結果が得られましたので掲載します。
分析 その1 、 その3 で粗利益率が上昇傾向であると言いました。グラフを再掲します。

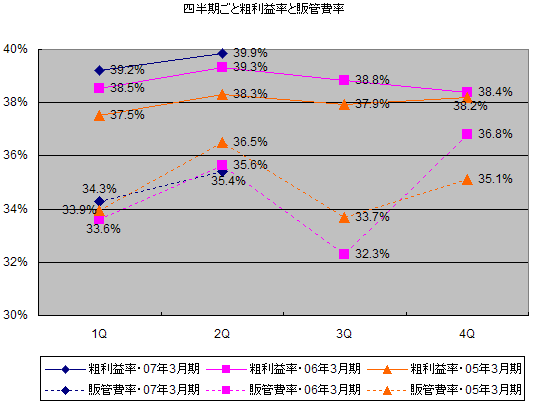
どうやらこの粗利益率の上昇には、 商品区分別の売上高構成比率 及び FC店比率 が関係しているようです。
まず商品区分別の売上高構成比率ですが、セリアの場合、商品は大きく分けて「 雑貨 」と「 菓子食品 」に分かれています(自販機手数料などから成る「その他」もありますが売上高の1%未満と影響は小さいです)。
決算書類の「仕入と販売の状況」を見ると、この商品区分別の仕入額と売上高が掲載されています。例えば2007年3月期中間決算では以下の通りです。
仕入額(前年同期比)
雑貨 14,187(100.3%)
菓子食品 3,473(96.6%)その他 25(45.7%)
合計 17,686(101.7%)
売上高(前年同期比)
雑貨 24,105(104.2%)
菓子食品 4,371(97.6%)その他 144(84.7%)
合計 28,621(103.0%)
売上高で見ると雑貨は前年同期比104.2%ですが、菓子食品は97.6%と菓子食品が奮わなかったことが分かります。
また、簡易的に原価率=仕入額/売上高とすると、
注)仕入額と売上原価は等しくないので、この式で出した原価率は財務諸表の原価率とは若干異なります。
期初商品残高+仕入額-期末商品残高=売上原価、という関係があります。
雑貨 14,187/24,105=58.9% (粗利益率41.1%)菓子食品 3,473/4,371=79.5% (粗利益率20.5%)
となり、雑貨は菓子食品と比較して約2倍の粗利益率を持っていることが分かります。
すなわち、粗利益率の低い菓子食品の売上が伸びなかったことが全体としての粗利益率を向上させた一因であると言えそうです。
ただ、これだけでは分析は不十分です。売上高全体に占める菓子食品の割合は、大体15~18%の間に収まっているようです。もともと影響は小さいわけで、 感度分析 を行う必要があります。
雑貨の粗利益率を40%、菓子食品の粗利益率を20%とし、菓子食品の対売上高構成比率が15%の場合と18%の場合で全体としての粗利益率を計算してみます。
「その他」は影響小として無視します。
菓子食品の構成比率が15%の場合
粗利益率=40×0.85+20×0.15=37.0%
菓子食品の構成比率が18%の場合
粗利益率=40×0.82+20×0.18=36.4%
菓子食品の構成比率が18%から15%に下がると粗利益率は0.6%改善されることになります。
この関係は線形なので、 菓子食品の構成比率が1%下がるごとに、粗利益率は0.2%ごと上がります
。
しかし実際の粗利益率の上昇は、これだけで説明するには急すぎるように思えます。
ここで菓子食品の売上高構成比率と粗利益率を四半期ごとに時系列でグラフ化してみると、下図のようになります。
注)四半期「ごと」に算出した値です。つまり「3Q」は1~3Qの値でなく、3Qのみの値です。

まず目に付くのは、菓子食品売上高構成比率の四半期依存性です。1Q、2Qに低く、3Q、そして特に4Qに高くなる傾向があるようです。冬場によく売れるチョコレートの影響があるかもしれません。あるいはバレンタインチョコを100円ショップで買う人が大勢いるんでしょうか?
確かに今期1Q、2Qは前期1Q、2Qと比較して菓子食品が相対的に売れていないようです。しかし前々期と比較すると、それほど落ち込んでないように見えます。
中長期的に見ると菓子食品の比率が減少傾向とはまだ言えないのではないでしょうか。
それに対して、粗利益率の方はやや四半期依存性はあるものの、総じて上昇傾向にあります。
菓子食品の売上高比率の影響以外にも要因がありそうです。
そこで浮上してくるのがFC店の比率です。
分析 その5 で書いたように、モデルケースのFC店舗の粗利益率は31%ということで、セリアの取り分は大体8~9%程度と予想されます。
ということはFC店舗の比率が増えれば、見かけ上粗利益率が下がることになります。
分析その5で書いたように、FC店比率は下落傾向ですから、これは粗利益率の上昇要因となります。
04.3月期末に26.2%だったFC店比率は、07.3月期中間期末には19.9%にまで下がってきています。
04.3月期末 FC店舗数181 全店舗数690 FC店比率26.2%07.3月期中間期末 FC店舗数164 全店舗数825 FC店比率19.9%
直営店の粗利益率を40%、FC店に対する卸の粗利益率を9%とすると、FC店舗比率が1%下がるごとに粗利益率は0.31%上がる計算です。(菓子食品の売上高構成比率のときと同様の計算)
(40-9)×0.01=0.31 [%]
なお、この計算では、直営店1店舗の売上=FC1店舗の売上、という仮定が入っていますので注意が必要です。
正確には直営店とFC店に分けて1店舗あたり売上を計算し、加重計算する必要がありますが、ここでは簡便さのために省略しています。
ともかく、商品区分別売上高構成比率よりはFC店比率の方が影響が大きいと言えそうです。
2年半でFC店比率は6%下がってますから、ざっと粗利益率には1.8~1.9%程度効果があったことになります。
結論としては、粗利益率の上昇の大半は、FC店比率の低下と菓子食品の対売上高構成比率の低下で説明できそうです。
経営努力なのかと思っていましたが、意外な結果でしたね。
ただし、FC店比率が下がると販管費率も上昇してしまうはずですが、実際には粗利益率の上昇よりは低い上昇に収まっています。
これはPOS導入効果や、経営努力の結果であると評価してよいと思われます。
やはり分析をやるならこのくらい深くやらなければ、数字に振り回されて誤った認識をもってしまうということが分かりました。怖いです。
中途半端に分析をするよりは、統計的に実績の出ている低PER投資法などの機械的投資法のほうが良いかもしれません。

-
SHOEI:岩手地震の影響なし 2008.06.16 コメント(1)
-
はま寿司はゼンショー傘下だったのか・・・ 2008.05.16
-
隠れたブランド品:DUNLOP FORT 2008.04.22 コメント(1)


