2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2006年05月の記事
全4件 (4件中 1-4件目)
1
-
チムニー
最近気になっていた銘柄、チムニー(3362)の系列店「炎」の京急川崎店に行ってきました。 株価の方は3000円を切ったあたりをしばらくうろうろしていたので、低めに指しておいたのですが、低すぎてヒットしませんでした。そうこうしているうちにあっという間に3300円。今回は縁が無かったようです。 チムニーの魅力は月次の報告があることと、なんと言ってもすごいのが既存店100%超えでは無いでしょうか。今回、店に行ってみようと思ったのは、この既存店100%超えの秘密はどこにあるのかを探ってみよう(←ちょっと大げさ)と思ったからでした。 今回訪れた「炎」京急川崎店は京急川崎駅から徒歩1分くらいのことろにある雑居ビルの地下1階にあります。フランチャイズのお店だそうです。同じビルの3階に同じくチムニー系列の「はなの舞」があるのですが、そことは違う会社が運営しているとのことでした。(「炎」店長談) 土曜日の18時ころ入店したのですが、私たちよりも先に来店していたお客さんはわずかに2組ほど。おいおい、ほんとに既存店100%超えかよ?と言う感じでした。 案内された席はちょっと狭い感じでした。メニューもとりわけ安いわけでもなく、味も平均的な居酒屋の味です。 しかし、1時間ほどして、ふと気がつくと店のが満席になっています。子供たちの声があちこちから聞こえてくるので、川崎周辺の他の居酒屋に比べて家族連れの利用客が多い感じがしました。 飲んでいる内に「串焼きの盛り合わせ」を頼んだかどうかわからなくなってしまい、店員さんに以前に注文していなかったら注文に加えてくださいと頼みました。 普通なら、伝票を確認して注文が入っていなければそのまま「串焼きの盛り合わせ」が出てくると思うのですが、店員さんがわざわざ席まで戻ってきて、「伝票を確認しましたところ、注文されていないようなので、串焼きの盛り合わせをお持ちしてもよろしいでしょうか?」と再度確認を取ってくれました。この辺は非常に好感が持てました。 結論としてはどうして既存店が100%超えているのいるのかはわかりませんでした。率直な感想としては、白木屋やワタミとの差別化は特に感じませんでした。 売り上げや、利益の実績、今後の出店計画などを見た限りでは非常に魅力的なチムニーでしたが、なぜこれだけ勢いがあるのか分かりませんでした。まぁ、1回や2回行っただけで、分かるとも思いませんが、「シチエ」のように実際店舗を訪れてみて、月次の好調の理由が分かるほうが安心してホールドできますね。
May 29, 2006
コメント(1)
-
確定拠出年金についての質問(3)
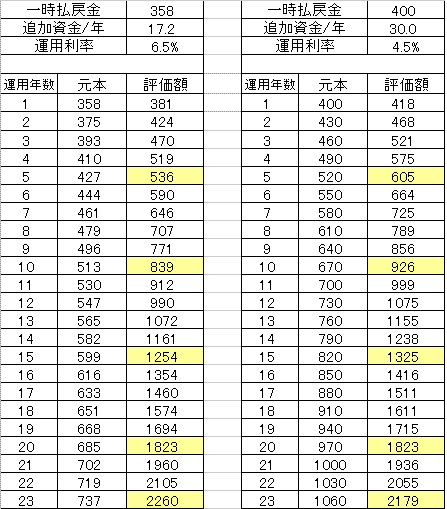
前回は、新入社員を対象とした運用期間43年で試算してみました。しかし、これでは多くの人を網羅できる結果だとは言えません。 そこで今日は、入社20年目で残りの期間が23年の場合を想定して試算してみました。入社後20年間は企業年金で運用し、20年目に会社が確定拠出年金へ移行する時に企業年金への移行をせずに自己運用した場合とそのまま確定拠出年金で運用した場合の比較を行います。1、42歳、入社20年、残り運用期間23年を想定。2、家族構成は夫(年収600万円)・妻(専業主婦)・子供1人(中学生)3、年金原資は生涯一定と仮定し、年間30万円とする。4、自己運用のほうは20年分の企業年金を全て一時金で受け取る。5、一時金で受け取る額は400万円とする。6、確定拠出年金の運用利率は前回同様4.5%とする。 一時金で受け取ると課税されてしまいます。このケースの場合、所得税と住民税合わせて400万円に対して41.9万円課税される計算になりました。(詳細は省略) ここでは入社20年間の企業年金を400万円と仮定しましたが、果たして妥当な金額なのかというのは微妙なところです。もし、40歳前後の方の受取額を知っている方がいましたら妥当かどうかコメントいただけると助かります。 確定拠出年金で23年運用した場合と自己運用がほぼ同額となる利率は確定拠出年金:4.5%自己運用 :6.5%と前回と同様の利率になりました。 運用期間が43年のケースでは自己運用利率9%であれば確定拠出年金利率4.5%の2倍の受取額が確保できました。しかし、今回の運用期間23年のケースでは自己運用利率9%では、およそ60%増に留まっています。 前回同様、さまざまな利率で試算してみたものを下に表にしました。 自己運用利率15%でも1億円と言う結果です。運用期間が新入社員の43年と比べて20年短いというのは複利の恩恵を受けることを考えると、とても大きな差になります。 もし私が、残り運用期間が10年しかなかったら、迷わず確定拠出年金に移行すると思います。運用期間の少なさと、税制面を考えるとリスクは取らないほうが良いと考えるからです。 運用期間が40年もあれば迷わず、自己運用ですね。40年あれば多少失敗しても取り返せるだけの時間があると思います。 残り20年位というのは一番難しいかもしれません。今まで、個別株や投資信託、債権等で運用してきた方ならば、自己運用するのが良いかもしれません。今まで資産運用というものを考えてこなかった人、預金以外にリスクを取ったことのない人は確定拠出年金の方が良いかと思います。取りあえず、一時金で受け取って運用してみよう。上手くいかなかったら確定拠出年金にしよう。みたいな考え方が一番危ないかもしれません。たいして勉強をしていない人がいきなり大きな金額を運用するとろくな目に合いそうもありませんから・・・・。
May 19, 2006
コメント(2)
-

確定拠出年金についての質問(2)
さて、前回の計算では受け取った年金原資30万円のうち17.2万円(57.3%)しか手元に残らないという試算結果になりました。それでは年率何%で運用できれば自分で運用したほうが得なのでしょうか?ここでは以下のように仮定しました。1、確定拠出年金の運用利回りは4.5%とする。2、年金原資は生涯一定と仮定し、年間30万円とする。3、22歳入社・65歳定年を仮定し、運用期間は43年とする。 確定拠出年金の運用商品は主に・株式投資信託(国内・海外)・債権投資信託(国内・海外)・預貯金・保険で構成されています。過去の株式市場の平均リターンは約6%と言われていますので、ここでは一番リスクの高い株式投資信託に全額投資したと仮定して、そのリターンを6%と仮定しました。そして信託報酬料等として1.5%を引いた値、つまり4.5%を確定拠出年金の運用利回りとしました。 年金原資は階級が上がるにつれて拠出額も増えてくると思います。しかし、勤務先や個人の成績によってばらつきが大きいと推測されますので、ここでは私の勤める会社の40歳平均階級の総合職4級・年額30万円で一定と仮定しました。 43年後に受け取る金額がほぼ同じになるには税引き後の運用成績で6.5%(税引き前で7.5%。税金20%で試算)となりました。↓ 税引き後運用利回り6.5%で、ほぼ同じ受取額になりますが、積極的にリスクを取ったのに同額では割に合いません。 そこで、運用利回りを大きくした場合、どの程度の受取額になるのか試算してみました。自己運用の運用利回りは税引き後の利回りです。 税引き後利回り9%(税引き前約11.3%)で運用できればおよそ2倍を受け取ることが出来ます。2倍もらえるのであれば積極的にリスクを取っても良いかなと思える見返りだと思います。 平均15%で運用できれば5億円超えますので、控除額がどうとか、税金がどうのとか、そんなことは考えなくても良さそうです。 私はまだ、2年ほどしか運用経験がない(しかもこの相場の良い時に)ので、長期間に渡って運用成績平均9%(税引き後)を達成することがどのくらい困難なのか想像がつきません。年間9%の運用成績というのはそんなに難しくないように感じます。しかし、それを40年間も続けられるかというと「???」ですね。次回に続きます。
May 16, 2006
コメント(0)
-
確定拠出年金についての質問(1)
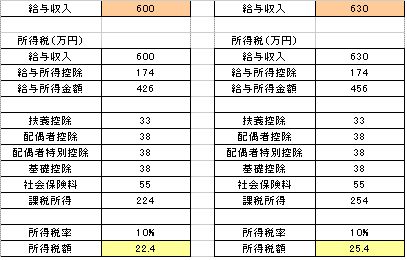
過去の確定拠出年金の記事にXANAXさんから質問が来ましたので紹介します。過去の確定拠出年金の記事はこちら。まとめ1 http://plaza.rakuten.co.jp/exp999/diary/?PageId=1&ctgy=6まとめ2 http://plaza.rakuten.co.jp/exp999/diary/?PageId=0&ctgy=6___________________________MU’さんはじめまして。お若いのにしっかり将来計画を考えておられて、頼もしくもうらやましいです。ぼくももっと早くに気づいておくべきでした(汗)。さて、利回りだけで比較すると自分でうまく運用した方が良さそうに思います。しかし、確定拠出年金には自己運用では得られない税制の優遇措置があります。・掛金が所得から控除されること・運用益に税金がかからないこと・受取時の税優遇これを考えると、かなり有利と思うのですが、いかがでしょう。(May 13, 2006 10:05:25)___________________________ 会社が拠出する年金原資を企業年金として運用せず、個人で受け取った場合、収入とみなされてしまいます。したがって、所得税だけでなく、年収に対して課せられる住民税・健康保険・厚生年金・雇用保険等も年収が増えた分だけ余分に徴収されてしまいます。 勤めている会社・住んでいる地域・配偶者・税制等の変化によって大分試算結果は変わってくると思います。これらを考慮した一般的なモデルは作れないものと判断しました。 そこで、会社が拠出する年金原資を給与として受け取った場合、どの程度、税金・年金・保険料で持っていかれてしまうのか代表的な条件を設定して試算してみます。1.拠出年金額は私が勤めている会社の総合職4級(30代中盤~40歳代後半の標準クラス)のものとする。(月額25000円/年額30万円)2.夫・妻・子供の3人家族を想定し、夫は民間企業に勤め、年収は600万円。妻は専業主婦、子供は小学生とする。3.居住地は神奈川県横浜市。以上の条件で、試算してみました。 給与所得600万円の人が30万円の年金原資を受け取ると、30万円のうち残ったのは17.1万円。原資に対して57.3%が手元に残ることになります。42.7%は税金等で徴収されてしまいます。444.4 - 427.2 = 17.2 17.2 / 30 = 0.573 試算して気がつきましたが、厚生年金がものすごく高いですね。収入から税金を払っているというよりも、年金と保険料を払っているという感じです。おまけで税金。 それにしても42.7%もとられてしまうとは。過去の日記では所得税として20%しか考慮していませんでした。 次回は何%で運用したら税金等で取られた分を取り返せるか試算してみます。*備考* 配偶者が障害者であったり、妻に収入がある場合など、配偶者控除・配偶者特別控除は条件によって変わります。 生命保険料・損害保険料控除はここでは考慮しませんでした。その他、医療費控除・寄付金控除等こまかな控除がありますがそれらは考慮していません。しかし、これらは小額であるため試算結果に大きな影響はないと思います。 この記事の著者は税務等にはまったくの素人であるため、大きな間違いを含んでいる可能性は否定できません。間違いがあった場合は笑って許してください。そして、こっそり指摘してくださると助かります。
May 15, 2006
コメント(2)
全4件 (4件中 1-4件目)
1