2017年03月の記事
全9件 (9件中 1-9件目)
1
-

ふるさと納税で楽天ポイントがもらえるのは3月中?
ふるさと納税の過剰なお礼の是正に邁進する総務省。 東京新聞によると、今度は、仲介サイトに協力要請。ふるさと納税でポイントを付与するのは不適切とのこと。楽天市場など、ふるさと納税の仲介サイトも従う方向らしい。(参考)〇ふるさと納税の返礼品是正 仲介サイトが掲載見直(東京新聞) 楽天市場では、3月末まで一部の自治体で10倍ポイントキャンペーンを実施中なのだけど、こんなキャンペーンはおそらく今回で最後となるのだろう。 通常ポイントのほうも、今後どうなるのか分からない。。。 まあ、私のような納税古事記の言うことでは無いのだけど、 ふるさと納税がお買物のようになっていたり、ポイント獲得で実質お金が増える感じになるのも、ちょっと何だかなーと思わなくもないので、潮時なのでしょう。(関連の日記)〇楽天市場でふるさと納税(寒河江市お米60kg) 〇ふるさと納税の価格破壊-奈半利町うなぎ10尾25000円、手羽元10Kg8000円 〇今年は急いでふるさと納税を(総務省がお礼の品の上限3割に)※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村
Mar 31, 2017
コメント(0)
-
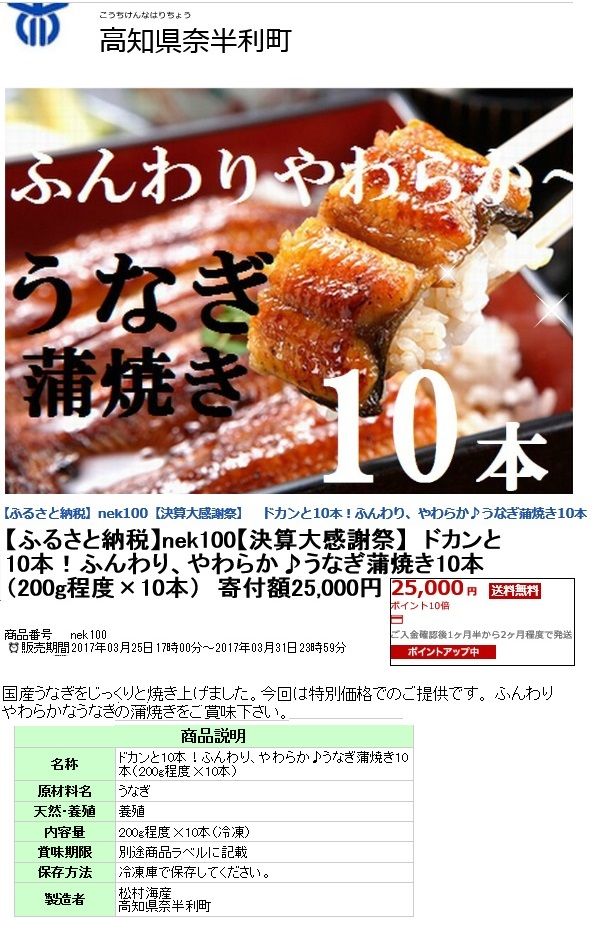
ふるさと納税の価格破壊-奈半利町うなぎ10尾25000円、手羽元10Kg8000円
この先、お礼の品の上限が引き下げられるかも〇今年は急いでふるさと納税を(総務省がお礼の品の上限3割に)しれないというので、古事記根性丸出しで、今のうちにと、ふるさと納税先を探していたところ、(関連の日記)〇今年は急いでふるさと納税を(総務省がお礼の品の上限3割に) ふるさと納税界の先駆者の1人、奈半利町が一線を越えていた。 奈半利町のふるさと納税といえば、かなり早い時期からクレジットカード決済を導入していたり、1度の寄附で何回かに分けてお礼の品を発送する方式を導入していたりで、 人口3000千人程度の小さな町にして、ふるさと納税界では早くから大きな存在。 その、奈半利町が商業主義的にますますえげつなく進化し、還元率でも一線を超えて来たみたいなので、今回はそのあたりについて。1.楽天市場10倍ポイントキャンペーン 楽天市場では、10倍ポイントキャンペーンを実施中。奈半利町から多くの”お礼の品”が”出品”されている。 私は、その中で”うなぎかば焼き”にひかれた。 ふるさと納税での”うなぎのかば焼き”といえば、1万円の納税(寄附)で2尾程度が相場。 小ダヌキどもはウナギが好物。だけど、1万円の納税で2尾では、納税パフォーマンスが悪いような気がして敬遠していた。 だけど、今回は、うなぎ特大かば焼き10尾が25000円の納税(寄附)でいただけるとのこと。 しかも、ポイント10倍キャンペーンの対象。 普段スーパーで見かける国産ウナギ(ほとんど買いませんが。。。)の値段からしても、かなりな還元率。 経費なども差し引けば奈半利町役場には全くふるさと納税のお金が残らない感じではないかと思えてならない。2.ふるさとチョイスでの年度末大決算セール それから、”ふるさとチョイス”では、奈半利町が独自企画として、3月31日までの期間”年度末大決算セール”を実施中。 そりゃ、自治体も3月末が決算期なんだろうけど、年度末決算セールをやろうというセンスは、ほとんど”株式会社奈半利町”。 こちらにも、マグロなどの水産品や、豚肉鶏肉などの畜産品など多数が出品されている。 私は、ブログなどでの評判が割とよい鶏肉を選択。 その中でも、納税パフォーマンス?が良さそうな8000円の納税(寄附)で手羽元10kgというのを申し込んでみた。3.感想など もう、元々の原資が他の自治体などへ行くはずの税金なので、奈半利町としては手元にお金が残らなくても、地場の産業が発展すればそれでよい、という感じなのだろう。 お礼の品の還元率競争で一線を越えてしまった感あり。 もし、歯止めが無ければ、この還元率のレベルに追いつこうとする自治体が続出することになっただろう。そういう意味では、総務省通知の内容にしてもタイミングとしても、良い潮時だったのかも。 なんて、納税古事記の私が言うことではありませんね。どの口が言っているのやら。。。 ※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村
Mar 26, 2017
コメント(0)
-
JPX日経中小型株指数の真実
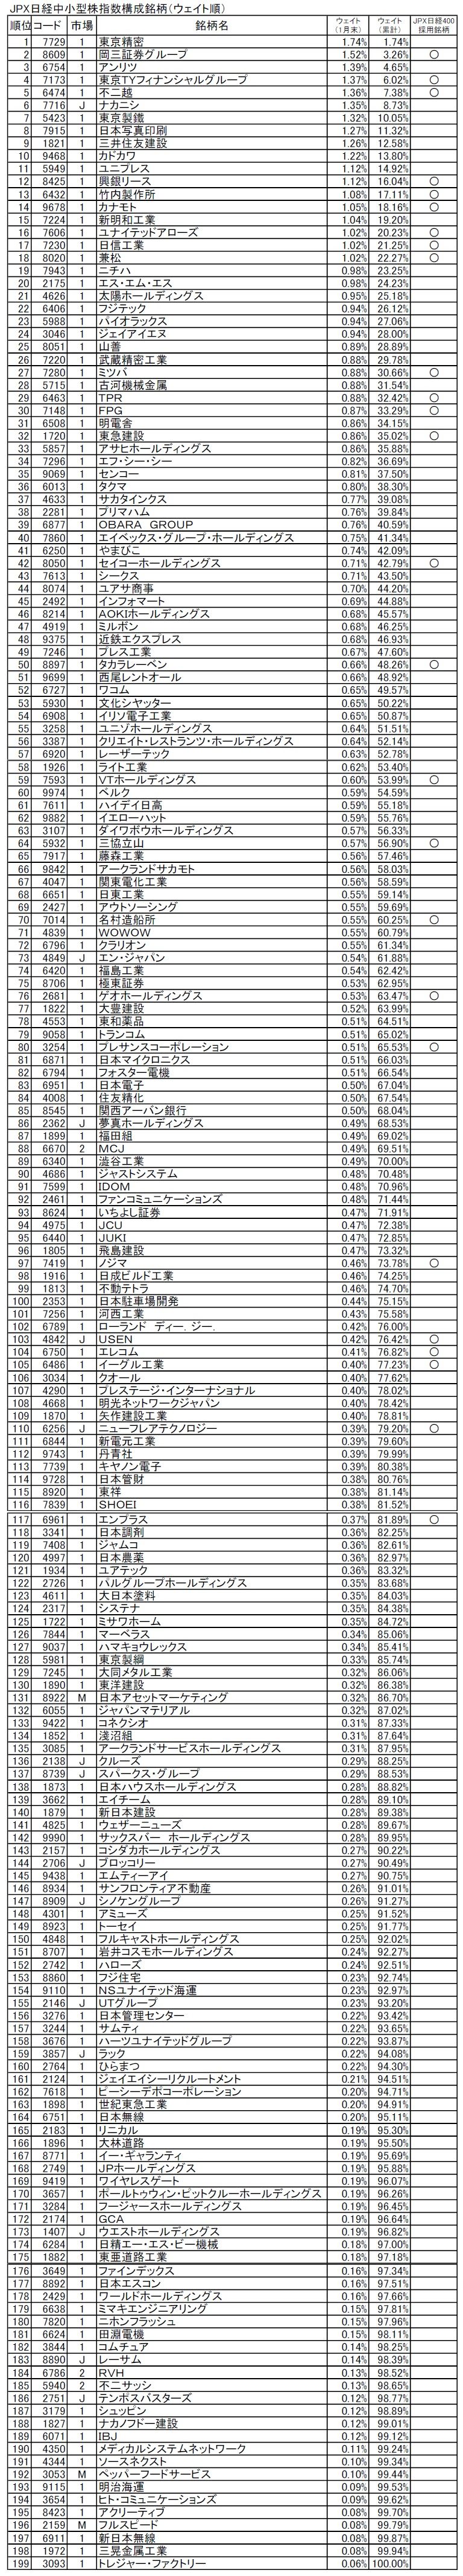
東京証券取引所と日経新聞社が共同開発した新指標”JPX日経中小型株指数”が3月13日から算出されている。 日経新聞などがもう少し頻繁に取り上げて持ち上げてくるかと思いきや、今のところ静かな感じなので、興味のある方は少ないかもしれないけれど、 今回は、この”JPX日経中小型株指数”がどんなものなのか、私なりに整理しておきたい。(関連の日記)〇JPX日経400の真実(その8)ー3年間のパフォーマンスは?0.構成銘柄とウェイト 最初に、JPX日経中小型株指数の構成銘柄をウェイト順(1月末時点)に並べてみる。 上記の199銘柄(銘柄選定時は200銘柄だったけど、その後”SOMPOケアメッセージ”が株式買取りで上場廃止され除外)でのスタートとなっている。 そのうち26銘柄はJPX日経400と重複しての採用。 JPX日経400は大型株だけを対象とした指数ではなかったので、ある程度は重複するのだろう(そもそも、JASDAQや東証2部やマザーズも含めた指標という振れ込みのJPX日経400が大型株に偏りすぎているのがおかしいのだけど)。 ウェイトを見ると、上位10銘柄で累計約14% 、上位50銘柄で累計約48%、上位100銘柄で累計約75%、上位150銘柄で累計約92%(下位50銘柄で約8%)と、比較的穏やかな(上位に集中しない)分布となっている。1.高邁な能書き 東京証券取引所と日経新聞社の言い分を見ておきましょう。(参考)〇JPX日経400・JPX日経中小型株指数(日本取引所グループWeb) 上にリンクした日本取引所グループのWebページによると、JPX日経中小型株指数の狙いが以下のように書かれている。当指数は、JPX日経インデックス400で導入した「投資者にとって投資魅力の高い会社」を構成銘柄とするとのコンセプトを中小型株に適用することで、資本の効率的活用や投資者を意識した経営を行っている企業を選定するとともに、こうした意識をより広範な企業に普及・促進を図ることを目指すものです。併せて、こうした企業への投資者の投資ニーズにこたえることを企図しています。また、銘柄選定に際しては、銘柄ごとの市場流動性も考慮することで、新指数に連動した資産運用を可能とするための実務的要請に応えることも目指します。 振り返ってみれば、新指標の母体となる”JPX日経400”は、同様の高邁な能書きに対して、実際のところは、 ”TOPIX劣化版とも言えるような凡庸極まりないアクティブ運用”というような、存在意義さえ疑われるようなクダラナイ設計となっていた。 ※なぜ私がJPX日経400について、そう結論したのかは以下の日記あたりを参照。(関連の日記)〇JPX日経400の真実(その4) では、果たして今回の”JPX日経中小型株指数”は?2.理念に殉じる”JPX日経中小型株指数” JPX日経中小型株指数の構成銘柄選定や算出方法が実際にどのようになっているのか、日本取引所グループのWebページをもとに、概要をJPX日経400と比較して整理してみた。 JPX日経400が、遡及計算された過去の推移を気にするあまり掲げる理念に似ても似つかないクダラナイものになってしまったのに対し、 JPX日経中小型株指数は、日経新聞社等の日頃の主張である”ROEが高いほど良い企業で投資家にとって魅力が高い”という理念に殉じた指標となっていることがわかる。 すなわち、 JPX日経400が、”ROEを算定基準にした指数”との触れ込みに対して、実際の算出要領ではスクリーニングとスコアリングで重ねて時価総額を入れてスコアリングでのROEのウェイトを40%にとどめたり、時価総額加重型を採用する中で結局のところTOPIX上位銘柄が指数に大きく影響するようになっていたりで、実態上はROEの影響が極力排除されていたのに対し、 JPX日経中小型株指数では、スコアリングでのROEのウェイトが70%まで高められていたり、時価総額加重型ではあるもののTOPIX上位銘柄はそもそも指数の対象外であったり、日経新聞社等の掲げる”ROEが高いほど良い企業で投資家にとって魅力が高い”という理念が比較的ストレートに反映された指標となっている。 ROE重視に加え、社外取締役や国際会計基準採用での定性的加点など、日本取引所や日経新聞社の理念が色濃く反映された新指標。まさに、その理念の正当性が結果として見えることになるこのJPX日経中小型株指数。 理念に殉じた(あえてこの字を使っています)という意味では、このJPX日経中小型株指数は、好感が持てるなーと思います。 だけど、私としては、理念自体が大変眉唾モノであるのと、もう一つの構造的な欠陥により、この指数の結末は惨憺たるものになるだろうと思っているのだけど、長くなってきたので、その辺のところは次回に。※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 26, 2017
コメント(0)
-
今年は急いでふるさと納税を(総務省がお礼の品の上限3割に)
ふるさと納税の本来の趣旨は、”人を育てた努力に報いるべく、住民税の一部は出身地に納税する制度を”ということだった。ただし、出身地の定義も難しく、他にも愛着のある自治体などもあるということで、任意の自治体に納税できる仕組みとなっている。 だけども、ふるさと納税を受けた自治体が納税者にお礼の品を出すようになり、”実質2000円の負担で、全国の美味しいもの各種をお取り寄せ”といった感じとなって、自治体間のお礼の品競争が激化。 さらに最近では、換金性の高いものがお礼の品となっていたり、楽天市場でのふるさと納税では楽天ポイントがいただけたりと、 ”実質お金を頂きながら、全国の美味しいもの各種をお取り寄せ”という究極の状況に。 私も、古事記根性丸出しで、あちこちの”心のふるさと”に納税をしていたのだけど、 さすがに、いよいよ目に余るということで、総務省が動くようです。1.総務省がお礼の品の上限を設定 以下は、最近の新聞報道。〇返礼品、寄付額の3割上限=ふるさと納税過熱化で-総務省(時事)〇ふるさと納税、返礼上限3割まで 総務省要請へ(日経) 記事によると、 総務省から自治体に対して4月1日付で通知がなされ、返礼割合が高い自治体は3割を上限に抑えるよう要請がなされる、とのこと。 通知に強制力は無いということだけど、総務省は自治体の総元締めだし、そもそも全ての自治体が取り組むことで互いに得をするようなことだろうから、次第に浸透していくのではという気がしてならない。2.今年は急いでふるさと納税を ということで、私は早めにふるさと納税をすることとした。年間の(実質2000円の負担に収まる範囲の)納税可能額を予想して、7~8割は3月中に納税しておこうと思う。 とりあえず、楽天ポイントのいただける楽天市場である程度納税してみた。 まずは、3万円の納税で60kgのお米をいただける、寒河江市。楽天アプリを使って楽天カードで支払うと5%(1500円相当)の楽天ポイントもいただける。(関連の日記) 〇楽天市場でふるさと納税(寒河江市お米60kg) それから、一部の自治体では3月一杯までポイント10倍キャンペーンを行っている。楽天カードで支払うなどすると14%分の楽天ポイントがいただける。 ポイントを考慮すると実質的に8600円の支払いで1万円の納税をした扱いになり、さらにお礼の品もいただける。 10倍ポイントキャンペーンを行っている自治体の中から、・2万円の納税でうなぎ6尾の都農町・1000品以上の品ぞろえの焼津市に、1万円の納税で、”鮭切り身2kg”、”カツオ炭火焼8本”など幾つか 3.感想など 総務省の言い分は全面的にごもっとも。 お礼の品が抑制されるのは古事記的にはちょっと残念だけど、これまでが恵まれすぎだったのだろうと思う。※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村
Mar 24, 2017
コメント(0)
-
JPX日経400の真実(その8)ー3年間のパフォーマンスは?
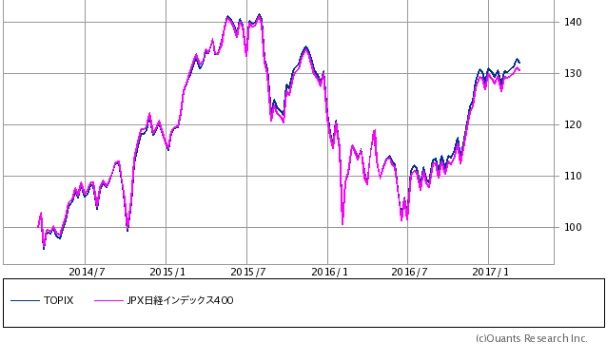
”JPX日経中小型株指数”という新指標が3月13日より算出されている。なんでも、”JPX日経400”の中小型株版なのだとか。(参考)○JPX日経中小型株(仮称)の算出について○新指数「JPX 日経中小型株指数」の算出・公表開始について 東京証券取引所と日経新聞社という、権力はあるけど論理的思考と投資センスに欠ける両巨頭の打ち出す新指標。 上にリンクしたプレス記事を少し引用すると、株式会社東京証券取引所(「東証」)及び東証の親会社である株式会社日本取引所グループと株式会社日本経済新聞社(「日経」)は、資本の効率的活用や投資者を意識した経営観点などに着目し、「投資者にとって投資魅力の高い会社」で構成される株価指数として、2014 年1 月から「JPX 日経インデックス400」を算出・公表しております。これまで、当指数に連動するETF が国内外合わせて数十本上場するとともに、公募投信や年金基金等による資産運用にも使われるなど、内外の投資者に広く受け入れられています。今般、東証と日経は、わが国上場企業の多数を占めるいわゆる中小型株に分類される企業に対して、JPX 日経400 のコンセプトを適用、持続的な企業価値の向上、株主を意識した経営を行っている企業を構成銘柄とする新たな指数、「JPX 日経中小型株指数(仮称)」を算出・公表することで合意いたしました。これにより、わが国証券市場の更なる発展や活力向上に繋げてまいりたいと考えております。 あいかわらず、御大層な能書きを並べている。 これだけ読むと、新指標の母体となる”JPX日経400”が、さも成功した指標のようなのだけど、 拙ブログではずいぶん以前の日記で、この”JPX日経400”について、”TOPIX劣化版とも言えるような凡庸極まりないアクティブ運用”と結論付けている。 すなわち、〇8割弱まではTOPIXに同調し、2割強しかポジションを取っていない。〇基本的に時価総額上位銘柄は組み入れるけど、過去3年で不調だった銘柄は排除。〇銘柄の見分け方は、過去3年の営業利益とROEで機械的に(利益の質などは考慮しない)。〇時価総額下位銘柄や東証一部以外の銘柄も組み入れるけど、ウェイトはとても小さくしている。(関連の日記)〇JPX日経400の銘柄入れ替えでTOPIX化が進む-JPX日経400の真実(その7) 〇JPX日経400の真実(その6)〇JPX日経400の真実(その5) 〇JPX日経400の真実(その4)〇JPX日経400の真実(その3)〇JPX日経400の真実(その2)〇JPX日経400の真実(その1) 今回は、2014年1月に算出を開始して3年強が過ぎたJPX日経400が、果たして東証や日経新聞が掲げる御大層な能書きにふさわし結果を出しているのか、 それとも一個人投資家に過ぎない私が言うような”TOPIX劣化版とも言えるような凡庸極まりない”ものなのか、 過去3年間のチャートで確かめてみたい。 JPX日経400の構成銘柄選定の対象は、東証の全ての市場(市場第一部、市場第二部、マザーズ、JASDAQ )。JPX日経400と、各市場を代表する指標の過去3年間のパフォーマンスを比較してみる。1.TOPIXとJPX日経400の比較○TOPIXとJPX日経400の過去3年間のチャート JPX日経400は、TOPIXと全く同じ軌跡を描きつつ、少しだけ後れをとっている。 まさにTOPIX劣化版。 この比較だけを見ても、JPX日経400は、まるで存在意義の無い指標であることが良くわかる。 2.日経平均とJPX日経400の比較○日経平均とJPX日経400の過去3年間のチャート TOPIXとの比較ほどはシンクロしてないけど、3年間の比較ではやっぱりJPX日経400の負け。3.東証2部指数とJPX日経400の比較○東証2部指数とJPX日経400の過去3年間のチャート JPX日経400の完敗。4.JASDAQ平均とJPX日経400の比較○JASDAQ平均とJPX日経400の過去3年間のチャート やっぱりJPX日経400の負け。 東証2部やJASDAQにこそは、JPX日経400の能書きにある”投資者にとって投資魅力の高い会社”がたくさんあるのに取りこぼし。指標の設計が間違ってましたね。5.マザーズ指数とJPX日経400の比較○マザーズ指数とJPX日経400の過去3年間のチャート マザーズ指数の乱高下も酷いものだ。3年間ではJPX日経400が少し負けているけど、このあたりは、たまたまだろう。6.感想など 株式投資をなめているとしか思えない投資センスのない指数。案の定、算出開始後ののパファーマンスも悪い。 こんな凡庸な指数に連動するETFが数十本上場していたり、公募投信や年金基金等による資産運用にも使われているとか、悲しいことだ。 で、この”JPX 日経400 のコンセプトを適用”して開発されたという”JPX日経中小型株指数”。 新指数の算出要領などを見るにつけ、JPX日経400よりさらに悲惨な未来が待っているのでは、という気がするのだけど、 そのあたりは、また次回に。※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 19, 2017
コメント(0)
-

20連騰のJASDAQ平均だけど史上最高値まではまだ遠い
一進一退の日経平均やTOPIXを尻目に、東証2部指数は史上最高値圏、JASDAQ平均は20連騰と、バリュー寄り個人投資家に日の目が当たる展開。 東証2部指数が史上最高値なのだから、JASDAQ平均もそろそろ最高値かもと調べてみたところ、前身の”日経店頭平均”時代の黒歴史にたどりついたので、今回はそのあたりのことを。(関連の日誌)○東証2部指数は史上最高値 0.JASDAQや東証2部は落ち着いた大人の市場 まず、前置きとして、イメージ的には東証1部の方が取引高が大きく、JASDAQや東証2部市場よりも安定した値動きのはずなのだけど、 最近の実態は全く逆で、目先の思惑に振り回されて先物主導で乱高下する東証1部に対して、JASDAQや東証2部は落ち着いた値動きの大人の市場。 東証1部より割安感がありボラティリティも低いのだから、評価が見直されて買われていくのは、ある意味当たり前。(関連の日記)○ノイズまみれの東証一部と安定の東証二部・JASDAQ○ジャスダック平均が年初来高値 ○TOPIXに勝つのは当たり前1.日経店頭平均時代の史上最高値は? 3月9日のJASDAQ平均は3,064円。1991年以来の25年8か月ぶりの高値ということなのだけど、これは、前身の”日経店頭平均”時代と通算してのこと。 では、日経店頭平均の史上最高値はと調べてみたところ、なんと4,149.2円。史上最高値まではまだまだ遠い。 ちなみに、バブル絶頂期の日経平均と日経店頭平均の年間高値・安値は下のとおり。2.店頭登録株時代の黒歴史 JASDAQ市場は、今では落ち着いた値動きの大人の市場なのだけど、 源流をさかのぼれば、前身は店頭登録株制度。バブル絶頂期の日経店頭平均が最高値を付けていた1990年当時は、市場として整備されておらず、証券会社で相対での取引となっていた。 投資家にとっては、証券会社が提示してくる価格が全て。売り買いのスプレッドがどれだけ開いているかも分からない。 そういう仕組みなのは仕方が無いとして、バブル期の値動きはおぞましい感じ。 日経平均が1989年末に38,915.87円の史上最高値を付けるも、1990年になると重力に逆らえず下落を始めるのに対し、 日経店頭平均は、更に半年以上も重力に逆らい続け、最高値は1990年7月の4,149.2円。 取引の細い中での力づくの相場。バブルの残党が小城に立てこもって独立王国を築いたかに見えるも、やはり重力には逆らえずあえなく落城。半年後には半値、2年後には4分の1に。 その後も乱高下を繰り返し、バブル後の安値は1998年10月の610.99円。最高値の15%にすぎない、およそ7分の1にまで落ち込んでいる。 今の、割安感のある落ち着いた値動きのJASDAQ市場からは想像もできない、黒い歴史。。。 そういえば、店頭登録株って、記憶をたどると、今のマザーズ市場の100倍ぐらいいかがわしい雰囲気を醸し出していて、業績に対して壮絶に割高で株価の付き方も不透明。私のような良い子?はけっして近づいてはいけないものだと思ていたなー。 いやはや、JASDAQ市場はそこから立て直してきたのだから、すごいものだ。今では私のお気に入りの市場。関係者に感謝と敬意を表します。※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 10, 2017
コメント(2)
-

取引手数料無料の世界ー証券会社の使えるサービス(その3)
今回は、私が利用している証券会社の、”ココがすごい!”と思うサービスを順に紹介していくシリーズ。何と前回から、ほぼ1年ぶりの第3回。(関連の日記)○信用金利0.9%時代ー証券会社の使えるサービス(その2)〇松井証券のココがすごい!-証券会社の使えるサービス(その1) 今回は、東海東京証券の取引手数料無料キャンペーンについて。1.2017年3月までの東海東京証券のキャンペーン 前回の日記:信用金利0.9%時代ー証券会社の使えるサービス(その2)でも取り上げたのだけど、 東海東京証券が、2017年3月までの期間限定で、インターネットの信用取引口座開設者を対象に、 ・現物取引&信用取引手数料無料キャンペーン という超太っ腹なキャンペーンを実施中。 また、信用買方金利が0.9%と破格の低金利を提供中。 破格の信用買方金利と上記のキャンペーンを目当てに、東海東京証券を信用取引のほぼ全てを集約するメインの証券会社にしていたのだけど、 手数料無料・信用金利0.9%の世界はとても快適。 いったん、手数料無料に馴染むと、数百円の取引手数料(かつては対面取引の時代と比べて感激するほどの激安に感じたのに)ですらもったいなく思えてくるから不思議。2.2017年4月から2017年9月までの東海東京証券のキャンペーン 3月末でキャンペーンも終了するし、どうしようかと思案していたところ、 少し条件は厳しくなるものの9月まで手数料無料キャンペーンを行うとのこと。 今度の条件は、 ・平均信用残高500万円以上 または ・信用口座開設2か月以内(参考) ○ダイレクト信用取引のお客様限定 現物取引&信用取引 国内株式委託手数料優遇キャンペーン(東海東京証券) なお、信用買方金利も4月から0.9%→1.35%に引き上げるとのことだけど、 これについても、0.9%の金利優遇キャンペーンを行うとのこと。 条件は、 ・平均信用残高1000万円以上 または ・信用口座開設2か月以内(参考) ○ダイレクト信用取引のお客様限定 信用取引金利優遇キャンペーン ということで、あと半年間は取引手数料無料、買方金利0.9%の世界を堪能できることに。3.感想など もし、世の中が効率的市場仮説が想定しているような世界であれば、信用取引を行う個人投資家において東海東京証券が圧倒的なシェアを持つことだろう。 だけど、そんなことには少しもなっていない。それどころか、東海東京証券がシェアを増やしたというようなことすら聞かれない。 そんな中で、株式市場だけにが効率的なんてことはあり得ないだろうなー。※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 5, 2017
コメント(0)
-
PEGレシオよサヨウナラ~~
バブル・超株高時代のアダ花的指標がQレシオならば、デフレ・超株安時代のアダ花的指標としてPEGレシオが位置づけられるのではないかと思うので、今回はそのあたりのことを。0.Qレシオ 本題に入る前に、まずQレシオについて。 時は1980年代のバブル絶頂期、株価も超絶に高騰し、PERやPBRでは全く説明のつかない世界へ。 そこで登場したのがQレシオ。当時は簿価会計の時代だったのだけど、Qレシオは会社の資産(土地とか株式とか)を時価評価し、株価と比較するという指標。簡単に言えば、時価ベースのPBR。 Qレシオ = 株価 / 1株当たりの時価ベースの純資産 会社の資産を時価評価するなら、Qレシオが1倍以下の銘柄は1倍まで買われてもいいじゃないかという理屈。 バブル絶頂期には、会社の保有している土地も、持合いの株式も超絶に高騰していたため、PERなどからは説明のつかない高値の株もQレシオで見るとまだまだ割安とされるものが多かった。 このQレシオなるもの、時価評価万能主義の今の考え方からすると、全く違和感がない。 ただし、バブル絶頂期においては、時価評価の基礎となる地価や株価が収益還元的な観点からは全く説明が付かない高い水準だったため、結局はバブルの崩壊とともにQレシオで正当化されていた株価も崩壊。バブル崩壊とともに、Qレシオこそが株バブルを正当化した元凶とされ葬り去られた。 余談になるけど、時価評価万能主義で、利益ですら資産価値の増減も含めた”包括利益”なるものを登場させている国際会計基準の時代。普通に企業分析しているつもりで、バブル絶頂期のような落とし穴に嵌る可能性があるのでは。日本基準の経常利益という概念はつくづく優れものだと思う。1.PEGレシオ ご存知の方が多いと思うけれど、おさらい的に。 PEGレシオ = PER / 1株利益成長率 PERに成長率を加味するという振れ込みで、一般にPEGレシオが1以下だと割安、2以上だと割高なのだとか。 割安の境界線となるPEGレシオ1となるのは、例えば以下のとおり。 1株利益成長率1%:PER1倍 1株利益成長率5%:PER5倍 1株利益成長率10%:PER10倍 1株利益成長率15%:PER15倍 1株利益成長率20%:PER20倍 1株利益成長率50%:PER50倍 1株利益成長率100%:PER100倍 1株利益成長率500%:PER500倍2.PEGレシオは相場観的な指標 バブル期のQレシオには、少なくとも理論的にある種の正当性があったのに対し、PEGレシオには理論的な背景が無い。 そもそも、PERを1株利益成長率で割った値に理論的な意味は無く、意味を求めるにしても相場観的な目安を示すに過ぎない。 実際に計算しようとしてみても、成長が無いかマイナス成長の銘柄につては計測できないし、1%成長だと割安の境界線がPER1倍、2%成長だとPER2倍になるなど低成長銘柄もうまく分析できない。 また、成長率10%と20%の違い程度、もしくは5%と10%の違い程度は外的要因で行き来する誤差の範囲なのでは。そんな誤差程度のことで株価の目安が倍・半分になる。こんな感じの指標を基に投資の判断をするのは、おっかなくないだろうか。 さらに、高成長銘柄にしても、20%成長のPER20倍と、100%成長のPER100倍と、500%成長のPER500倍が株価水準的に等価なのか、よく分からない。また、同じ成長率にせよ、売上げの伸びと利益率の伸びのバランスが違っていれば全然評価も違うだろうに。 PEGレシオについて私の率直な感想を言うと、ありがたいと思う人にはありがたいという、おまじないのような指標なのだろうと思う。3.PEGレシオの守備範囲 私の独断と偏見で見る限り、このPEGレシオの守備範囲は2つ。 1つは、高PER銘柄を高成長ストーリーで正当化すること(個人的にはこんな危険な投資には踏み込めないけど)。 もう1つは、5%程度以上のインフレ率・金利のある世界での通常レンジのPER銘柄の相場観を得ること。 5%のインフレ率・金利の世界でのPEGレシオ1(割安の境界線)の銘柄だと、例えば、 ○5%のインフレ率・金利下でのPER10倍・成長率10%:PEGレシオ1 5%のインフレ率・金利の世界でのPER10倍(益回り10%)は、おおざっぱにいうと5%程度のゲタを履いており(仕入れて1年寝かして売るだけで5%の利益が出る感覚)、 インフレ・金利の無い世界にあてはめるとPER20倍(益回り5%)に相当。 同じように5%のインフレ率・金利の世界での成長率10%も、5%程度のゲタを履いており(同じ商売をしていれば1年たてば売上げ・利益が5%増える)、 インフレ・金利の無い世界にあてはめると成長率5%に相当。 インフレ・金利の無い世界(今の日本のような)で、PER20倍(益回り5%)、成長率5%の銘柄が割安の境界線というなら、まあ納得です(”金利0+リスクプレミアム”と考えてもまずまず。債券投資だとリスクのある社債でも利回り1%程度だったり、不動産投資だと諸費用差引前の表面利回りが5%以下で家賃の上昇もさほど見込めないような物件でも買い手がいる。というようなことと比較しても。。。)。 ○5%のインフレ率・金利下でのPER7倍・成長率7%:PEGレシオ1 同じようにインフレ・金利の無い世界にあてはめると、おおざっぱにPER11倍(益回り約9%)、成長率2%に相当。割安の境界線としてまずまず、というかこれはわりと安いかも。4.バリュー投資界隈でPEGレシオが通用したデフレ・超株安時代 こんな感じのPEGレシオなんだけど、ちょっと前のデフレ・超株安時代には、バリュー投資界隈でも通用していた。 インフレ率マイナス・ゼロ金利にもかかわらず、以下のような感じの銘柄が、特に中小型株にゴロゴロ転がっていて見向きもされない。 ・1株利益成長率5%・PER5倍:PEGレシオ1 ・1株利益成長率10%・PER10倍:PEGレシオ1 ・1株利益成長率15%・PER15倍:PEGレシオ1 ・1株利益成長率20%・PER20倍:PEGレシオ1 そして、上記の水準以下で株を買って、成長率が半分になるか、株価が倍になるかするともう割高との判断。そんな万全の安全地帯での投資法(だけど、それでも更に株価が下がって損をするという超絶株安地獄)。 そんな、デフレ・超株安時代。 5.PEGレシオよサヨウナラ~~ 例えば、1株利益成長率5%・PER5倍:PEGレシオ1 PER5倍というと益回り20%。5年分の利益で元が取れる水準で、しかもわずかだけど成長している。 ”PEGレシオ1で割安、PEGレシオ2で割高”。こんな目安でバリュー投資ができたということ自体、バブル・超株高時代の対極をなすデフレ・超株安時代のなせる業なのだろう。 最近、中小型株などは株価の水準訂正が進んできている。 だけど、仮に、PEGレシオの計算すらできないPER15倍(益回り6.7%)、成長率0の銘柄であっても、預貯金・債券投資や不動産投資など他の運用に比べれば断然魅力的に見える。 この指標を信奉していては、手元がキャッシュだらけになるか、もしくは高成長を囃して高PERを正当化する一攫千金的な銘柄に手を出さざるをえなくなるだろう。 少なくともバリュー投資界隈では、PEGレシオはデフレ・超株安時代に象徴的なアダ花的指標として、別れを告げる時が来たのではないかと、買い豚の私としては思えてならない。 PEGレシオよサヨウナラ~~。 ※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 3, 2017
コメント(4)
-
ポートフォリオ(平成29年2月28日)
日経平均やTOPIXが相変わらず足踏み状態なのに対して、東証2部指数やJASDAQ平均は好調。 2月の1か月間で、東証2部指数が下げたのは4日だけ、JASDAQ平均が下げたのは3日だけという好調ぶり。 なぜだか最近JASDAQ平均と同調する感じの私のポートフォリオ(金額的には東証1部銘柄が多くを占めているのに不思議なこと)も、ありがたいことに好調なのでした。 では、平成29年2月28日時点での、ポートフォリオに占める割合が0.5%以上の銘柄(コード順)。1384 ホクリョウ2137 Hヴェラス2292 S FOODS2538 JFLA2593-5 伊藤園優先株2695 くらコーポ2700 木徳神糧2729 JALUX2814 佐藤食品2874 ヨコレイ2876 JCコムサ2915 ケンコーマヨ2925 ピックルスコーポレーション2928 RIZAPグループ3053 ペッパーフードサービス3069 アスラポート・ダイニング3097 物語コーポレーション3109 シキボウ3125 新内外綿3139 ラクト・ジャパン3250 ADワークス3276 日本管理センター3284 フージャースホールディングス3294 イーグランド3385 薬王堂3397 トリドール3459 サムティ・レジデンシャル投資法人3544 サツドラホールディングス4041 日本曹達4301 アミューズ4653 ダイオーズ4669 エイジス4979 OATアグリオ5184 ニチリン5189 櫻護謨5542 新報国製鉄5903 SHINPO6178 日本郵政6488 ヨシタケ6927 ヘリオステクノ7181 かんぽ生命7212 エフテック7261 マツダ7264 ムロコーポレーション7315 IJTT7399 ナンシン7516 コーナン商事7551 ウェッズ7614 オーエムツーネット7646 PLANT8044 大都魚類8198 マックスバリュ東海8703 カブドットコム証券8818 京阪神ビルディング8893 新日本建物9028 ゼロ9035 第一交通産業9206 スターフライヤー9502 中部電力9505 北陸電力9507 四国電力9509 北海道電力9534 北海道ガス9656 グリーンランド9830 トラスコ中山9956 バロー日経225(225mini先物想定元本換算) 2019年12月限、2020年6月限、2020年12月限リストから外れたもの 3198 SFPダイニング3333 あさひ5984 兼房6367 ダイキン7999 MUTOHホールディングス9508 九州電力 2月に売ったわけではないけれども、全体が好調な中で株価が軟調、横ばいまたは微増で0.5%を切ったため。リストに加わったもの 3284 フージャースホールディングス 四半期決算の進捗率は低めだけれど契約残が結構積み上がっている。予想PER約5倍はさすがに安いだろうと思い、買い増してみた。4979 OATアグリオ 農薬や肥料という地味目の分野の会社。徐々に業績を拡大している中で、予想PER7倍台というのは魅力的に思えたので、新たに買ってみた。6488 ヨシタケ JASDAQがマーケットメイク方式を採用していた頃からの付き合い。低PBRで自社株買いと増配をしていった歴史あり(自社株買いは基本的に嫌いだけど、業績好調な低PBR企業の自社株買いは歓迎)。以前売った価格より高くなっているけど、買ってみた。7212 エフテック 第3四半期決算が一転して好調。そうなってくると、予想PER約7倍は魅力的に思えたので、買い増してみた。7261 マツダ 開発中とされている新型エンジンに期待して新たに妄想買い。9206 スターフライヤー 四半期決算や月次など足元の業績が好調なのに株価が下がっていたので、買い増してみた。 ポートフォリオ上位陣については、ひふみ投信の藤野氏がテレビで推奨したことをきっかけに急騰した薬王堂など急上昇銘柄の吹き値売りを心掛けた。 また、やけくそで機械的に買い下がっていた超々主力のアミューズが上昇してきたので、機械的に買い下がった分の一部を機械的に売り上がってみた。 一方で、円高・不況に耐性がありそうなトリドールや、優待の選択肢が広がったトラスコ中山(12月優待の案内が届いてみればカタログギフトも選択できるようになってた^^)などを少しだけ買い増ししてみた。 2月末時点のレバレッジは1.3倍台半ば。分母が増えたのでレバレッジは少し下がるはずなのだけど、調子に乗って色々買ってしまった。。。 もう少し下げたい感じなんだけどなー。 東証2部やJASDAQが好調で過熱気味にも見えるけれども、個別に見て行けば上がるべくして上がった感じの銘柄も多く、分かりやすい業績相場にも見える。 万年買い豚の私にとって、預貯金・債券や不動産投資に比べれば、株式はまだまだまだまだ割安だろうと思える今日この頃です。 ※投資は、損しても得しても自己責任で!※同様の分野のランキング。優良ブログが見つかるかも。にほんブログ村にほんブログ村
Mar 1, 2017
コメント(0)
全9件 (9件中 1-9件目)
1