


Sep 10, 2005

カテゴリ: マクロ経済
80年代のハイテク銘柄のソニーなどは、84年をピークに5年間くらい低迷。その後89年までの平成バブルでは内需株が主役であった。
今と似ていませんか?
2000年4月にハイテクバブルは崩壊し、5年を経た現在、小型株、資産株、などにスポットライトが当たり、6月くらいからは大型株の上昇生じている。
順番的にはしばらくぶりに半導体銘柄の復活を期待。
ロームなどは底値に達しているように見える。
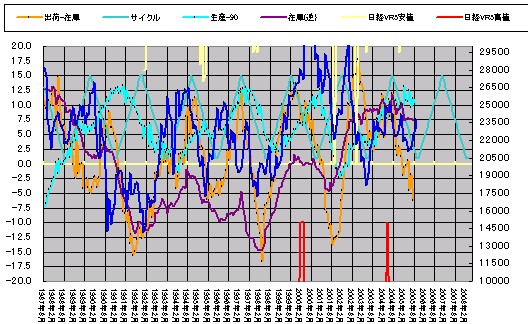
鉱工業生産の在庫循環モメンタムから見ると2001年春と現在はほぼ同じレベル状況である。
在庫循環モメンタムは-5から-8%程度と徐々に悪化。
傾向としては生産指数も在庫もピークより少し悪化しているが、悪くないレベル。
そして株価も同じくらい。
違いがあるのは以下の3つ。
1)現在の在庫レベルは2001年春よりも低い水準であること。
2)2001年春はITバブルがはじけて株価が低下している時期で不況ととらえられていた。一方、現在は2003年春を底に戻してきた時期だが、在庫循環モメンタム的には同様の悪化を示している時期。そして株価水準はほぼ同じになった。日銀は踊り場脱出宣言をしているが、在庫循環モメンタム的にはそれがまだ観察されていないと思う。
3)企業利益は2001年春の9兆円と比較して、現在は12兆円と約40%高い。これは在庫が少ないことも関与しているのだろう。ちなみに企業利益は2001年暮れころの7兆円が底だった。
さてそのような2001年5月つまりITバブルがはじけた頃に出版された
「不況でも上がる株を見つける」大竹慎一、山田清一を読んだ。
成長株と位置づけ(あるいは勘違い)した銘柄を、景気循環の悪化で手放すのが素人とし、在庫循環モメンタムに基づいた考えを投資の核心と位置づけている。山田さんという人はもともと1980年代に任天堂などの企業業績が株価に反映される銘柄を担当したアナリストだったというが、その理論を循環株に用いて痛い目にあった経験がある。ハイテク株などは在庫循環モメンタムに大きく左右される。大竹氏は在庫循環のボトム期には、バリュー銘柄が必ず存在し、それを選択することが最強の投資であると位置づけている。すなわちサイクルとバリューを組み合わせよと。
まずバリューありきではなく、在庫循環をもとに、次いでバリューを探せというのがこの本を読んだ私の理解です。
さてメガチップスは任天堂との取引が75%であり、任天堂同様にマクロの在庫循環よりも企業業績が株価に反映される銘柄ということになる。また25%がハイテク株などと同様に在庫循環モメンタム大きく左右される側面を持つことになり、面白い銘柄であると改めて認識した。
いずれにせよ半導体は底打ちが近いだろう。
また任天堂もSCEに乾坤一擲の勝負をrevolutionで望むことになるが、まだベールを脱がない画期的なコントローラというのは一体どんなものになるのだろう?
今と似ていませんか?
2000年4月にハイテクバブルは崩壊し、5年を経た現在、小型株、資産株、などにスポットライトが当たり、6月くらいからは大型株の上昇生じている。
順番的にはしばらくぶりに半導体銘柄の復活を期待。
ロームなどは底値に達しているように見える。
鉱工業生産の在庫循環モメンタムから見ると2001年春と現在はほぼ同じレベル状況である。
在庫循環モメンタムは-5から-8%程度と徐々に悪化。
傾向としては生産指数も在庫もピークより少し悪化しているが、悪くないレベル。
そして株価も同じくらい。
違いがあるのは以下の3つ。
1)現在の在庫レベルは2001年春よりも低い水準であること。
2)2001年春はITバブルがはじけて株価が低下している時期で不況ととらえられていた。一方、現在は2003年春を底に戻してきた時期だが、在庫循環モメンタム的には同様の悪化を示している時期。そして株価水準はほぼ同じになった。日銀は踊り場脱出宣言をしているが、在庫循環モメンタム的にはそれがまだ観察されていないと思う。
3)企業利益は2001年春の9兆円と比較して、現在は12兆円と約40%高い。これは在庫が少ないことも関与しているのだろう。ちなみに企業利益は2001年暮れころの7兆円が底だった。
さてそのような2001年5月つまりITバブルがはじけた頃に出版された
「不況でも上がる株を見つける」大竹慎一、山田清一を読んだ。
成長株と位置づけ(あるいは勘違い)した銘柄を、景気循環の悪化で手放すのが素人とし、在庫循環モメンタムに基づいた考えを投資の核心と位置づけている。山田さんという人はもともと1980年代に任天堂などの企業業績が株価に反映される銘柄を担当したアナリストだったというが、その理論を循環株に用いて痛い目にあった経験がある。ハイテク株などは在庫循環モメンタムに大きく左右される。大竹氏は在庫循環のボトム期には、バリュー銘柄が必ず存在し、それを選択することが最強の投資であると位置づけている。すなわちサイクルとバリューを組み合わせよと。
まずバリューありきではなく、在庫循環をもとに、次いでバリューを探せというのがこの本を読んだ私の理解です。
さてメガチップスは任天堂との取引が75%であり、任天堂同様にマクロの在庫循環よりも企業業績が株価に反映される銘柄ということになる。また25%がハイテク株などと同様に在庫循環モメンタム大きく左右される側面を持つことになり、面白い銘柄であると改めて認識した。
いずれにせよ半導体は底打ちが近いだろう。
また任天堂もSCEに乾坤一擲の勝負をrevolutionで望むことになるが、まだベールを脱がない画期的なコントローラというのは一体どんなものになるのだろう?
お気に入りの記事を「いいね!」で応援しよう

[マクロ経済] カテゴリの最新記事
-
株価/GDP高いよなあ Jul 17, 2017
-
5年ぶりにこちらに書いてみます。 Sep 3, 2016 コメント(2)
-
中国から夜逃げする韓国企業が増えている Jan 17, 2008 コメント(4)


【毎日開催】
15記事にいいね!で1ポイント


Calendar
征野ファンドの運用…
 New!
征野三朗さん
2024~26PF概況203位… New! みきまるファンドさん
煙草を止めた MEANINGさん
【おいらの2026年9月…
桜桃梅さん
2026年9月の運用結果 snoozer8888さん
しんの株式投資日記 ソンキンさん
たーちゃんファンド たーちゃん001さん
Bluebonnet bluebonnet7385さん
Yasuakiの株… ヤスイノ2005さん
都夢のホームページ 都夢さん
New!
征野三朗さん2024~26PF概況203位… New! みきまるファンドさん
煙草を止めた MEANINGさん
【おいらの2026年9月…
桜桃梅さん2026年9月の運用結果 snoozer8888さん
しんの株式投資日記 ソンキンさん
たーちゃんファンド たーちゃん001さん
Bluebonnet bluebonnet7385さん
Yasuakiの株… ヤスイノ2005さん
都夢のホームページ 都夢さん
Comments
© Rakuten Group, Inc.
