


全て
| カテゴリ未分類
| 2002
| 2003
| 2004
| 2005
| 2006
| 2007
| アーカイブス
| 2022
| 2021
| 2023
| まちづくり
| 教育
| 宙(そら)学入門
| 郷土
| 生命
| ランドスケープ
| 環境
| 政経
| 文化
| 科学
| ものづくり
| スクラップ
| 建築
| 土木
| デジタル
| 私見
| スポーツ
2025.10.26

カテゴリ: 政経

トランプ大統領が貿易協定を通じて引き出した外国投資の約束は、あまりにも規模が大きく、実現の見通しが立たない。米政府の財政権限にも重大な疑念を投げかけている。
日本の5,500億ドル(約83兆5,120億円)、韓国の3,500億ドル(約53兆1,440億円)に及ぶ投資計画は米国にとって一見大きな成果のように見えるが、日本と交わした了解覚書(MOU)の詳細を確認すると事情は異なる。韓国とはMOUすら締結されていない。
日本とのMOUには、投資資金を「経済的および国家安全保障上の利益を高めるとみなされる分野」、すなわち金属、エネルギー、AI、量子コンピューティングなどに充てると明記されている。
ただしこれは、TSMCがアリゾナ州に半導体工場を建設するような民間主導の投資ではなく、政府間で行う公的投資であり、米政府の裁量によって全てが決定される。すなわち、議会の承認や予算措置を経ずに運用される、実質的な「国家ファンド」と言える。
米政府は今後、大統領またはその指名者が管理・選定する投資ごとに特別目的会社(SPV)を設立する計画である。日本は45日以内に現金を拠出しなければならず、期限を守らなければ高関税が科される可能性もあるという。
問題は、これらの投資約束の規模があまりにも大きい点にある。日本が約束した5,500億ドルは、トランプ大統領の2期目の残り3年間に日本の国内総生産(GDP)の4.4%に相当し、韓国の場合は6.5%にあたる。
トランプ大統領が以前から求めてきたように、防衛費を増額する方が現実的ではないか。日本の防衛費はGDP比1.8%、韓国は2.3%であるが、今回の投資額はその2~3倍に上る。両国がこの資金をどこから捻出するのか、見通しは立っていない。
日本と韓国の政府関係者は、有権者と議会に対して説明責任を負っている。少数与党を率いる日本の首相が、こうした条件で外国政府に巨額の資金提供を約束するとは考えにくい。
米国の歴史の中で、大統領に数千億ドル規模の資金を自由に運用させた前例はない。しかも同盟国に対し、「資金を出さなければ関税を引き上げる」と圧力をかけて得た資金である点も異例だ。
もし民主党の大統領が同様のことを行えば、共和党は激しく批判し、公聴会を開催していたはずだ。そしてそれは当然の対応である。
最終的に、トランプ大統領の「投資ファンド」も同様の検証を受けるべきであり、それが民主主義の原則にかなうとWSJは結んでいる。
引用サイト: こちら
引用サイト: こちら
関連日記:2025.09.05の日記 トランプ大統領、日本車の自動車関税引き下げる大統領令に署名 こちら
関連日記:2025.08.27の日記 日米合意の「80兆円投資」に関し“共同文書”作成へ こちら
関連日記:2025.07.18の日記 石破首相とベッセント米財務長官が会談 こちら
関連日記:2025.07.23の日記 赤沢りょうせい #任務完了 こちら
関連日記:2025.04.17の日記 日米関税交渉 協議開始へ こちら
続・対米投資5500億ドル合意の現在地
赤澤大臣とラトニック商務長官は、7月に日米が合意した5500億ドルの対米投資についての覚
れまで主張してきた内容に近そう。まとめると「投資対象は米国が決定し、利益も米国に帰属
し、資金を出し渋ったら関税を引き上げる」という半ば恐喝のような建付けが貫かれているよう
に見受けられる。今回の本欄では①投資先の決定権、②収益の配分、③実施の形態、④関税
との関係、の 4 点に絞って問題点を整理する。総じて、日本にとって「提案はできるが決められ
ない」構造であり、資金がどのように使われるかは日本側で制御できそうにない。各種論点で日
に関税引き上げに踏み切る可能性も明記。この条項がある以上、日米関税交渉は振り出しに
戻るリスクが常につきまとう。ここにきて石破政権が倒れてしまったことも気がかり。
引用サイト:みずほ銀行 こちら
日米関税合意における5,500億ドル投資スキームの評価 ~米EU合意の差異とは~
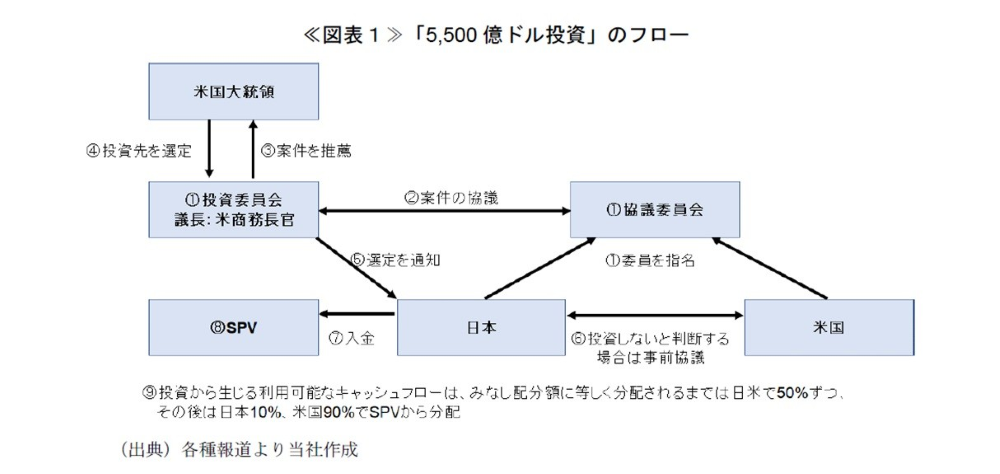
各種報道によると3、次のようなフローとなるようだ(≪図表1≫参照)。
①「投資委員会」と「協議委員会」を設立する。「投資委員会」の議長は米商務長官が務める。「協議委員会」は、日米両国から指名される者で構成される。
②「投資委員会」と「協議委員会」は投資候補案件について協議する。
③投資委員会は、投資候補案件を米国大統領に推薦する。
④米国大統領は、投資委員会から推薦された中から投資先を選ぶ。
⑤大統領が選定した投資先の通知を、日本が受け取る。
⑥日本は、投資に対して必要な資金を提供しないことを選択しようとするとき、事前に米国と協議する。
⑦日本が投資資金を入金する。
⑧各投資に関連して特別目的事業体(SPV)を設立する。SPVは米国または米国が指名する者が管理・統治する。
⑨投資から生じる利用可能なキャッシュフローは、みなし配分額に等しく分配されるまでは日米で50%ずつ、その後は日本10%、米国90%でSPVから分配する。
なお、投資は2029年1月19日まで随時行われるとされている。
本スキームにおいて、日本の役割は「資金の出し手」、つまり金融機関と同じような役割になる4が、現時点で本スキーム自体を評価することはなかなか難しく、「案件次第」と言える。
ただ、米国にも金融機関が存在するため、米系金融機関が敬遠した、すなわちリスクが大きすぎるかリターン設定が困難な案件が集まる懸念は残る。
あとは、そうしたリスクに見合う融資・出資条件を引き出せるかがポイントになろう。つまり、「投資から生じる利用可能なキャッシュフローは、みなし配分額5に等しく分配されるまでは」とある、この「みなし配分額」の水準は、案件ごとに設定するように見受けられるが、どれだけ高く設定できるかがポイントになる。
なお、投資や関連するプロジェクトに商品やサービスを提供するベンダーやサプライヤーについて、日本事業者を優先する条項を入れた点は、ポジティブに評価できる。
ただ、先に共同声明を発表した米EUの合意内容6と比較すると、日本には厳しい内容であると言わざるを得ない。米EU共同声明には、対米投資に関して「欧州企業は2028年までに戦略的分野において米国に追加で6000億ドルを投資することが見込まれる。:European companies are expected to invest an additional $600 billion across strategic sectors in the United States through 2028.」とだけ記述されている。
投資案件を実行する事業者は、日米合意ではトランプ大統領が選定した企業(米国企業が中心になる可能性が高い)となる一方で、米EU合意では欧州企業である。
また、投資から得たリターンは、日米合意では上述のように日米で分け合う(しかも、資金を提供する日本がリスクを負う)が、米EU合意ではリスク・リターンはすべて欧州企業に帰属し、米国としては雇用や設備投資等を通じたマクロ経済におけるメリットを享受することになる。
今後は、合意内容の履行・実行フェーズに入るが、まだまだ米国側と協議する点は多い。日本が不利となる、あるいは損失を被るオペレーションにならないように、案件の精査とタフな交渉が引き続き要求される。
引用サイト:sompo こちら
お気に入りの記事を「いいね!」で応援しよう

[政経] カテゴリの最新記事
-
気になる見出し:米中首脳会談 抗日史観… 2026.09.28
-
ネット拾い読み:すでにJR東日本は「鉄道… 2026.09.19
-
気になる見出し:「トランプ政権の圧力で… 2026.09.18


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
