2026年09月の記事
全13件 (13件中 1-13件目)
1
-
「四季報カフェ」第4回に登壇決定!!
これは書こうかどうしようか迷っていましたが、一応書かせていただきます。東洋経済新報社が『会社四季報』90周年を記念して「創刊90周年特別イベント」として1年を通じて投資やビジネスに役立つイベントを複数回開催する旨を公表していて「四季報カフェ」と言うのを開催しています。第1回は四季報3編集長が大集結して『「最新夏号」注目ポイントと日本株の行方』として6月17日に開催(東洋経済IDの取得者に対して抽選70名)第2回はジャーナリスト等による『達人たちが全力で選ぶ「厳選注目株」の裏側」として7月15日に開催(ベーシック会員・プレミアム会員を対象として開催)第3回はエミン・ユルマズ氏による『エミン流「会社四季報」最強の読み方!なぜ今、日本株なのか』として9月24日にオンライン開催(東洋経済IDの取得者を対象としてオンライン生配信)となっています。そして第4回ですが【10月21日夜】"10億り人"が伝授!四季報バリュー株投資術|会社四季報オンラインとして10月21日に開催されます。今回は四季報オンラインのベーシック会員・プレミアム会員の方を限定として抽選70名の会場開催となります。登壇者はDAIBOUCHOUさんと私になります。現物取引か信用取引かなど投資手法に違いはありますが共通点もいろいろあるかと思いますし、参考になる点があればと思います。また、会場に行けない方・抽選に外れた方等も動画配信されるようですので興味のある方は見ていただければと思います。(動画は後日かな?)今まで取材を受けたことは何回かありますがこういう形で登壇するのは初めてなのでどうなるか不安ではありますが・・でも楽しみたいと思います♪質疑応答等もありますし、来場に興味があるかたはぜひ検討してみてください(*^^*)
2026年09月21日
コメント(2)
-
四季報分析完了!!
9月16日に会社四季報秋号2026年4集が発売され、昨日までで全銘柄分析完了しました(*^^)v通常は約1週間で分析完了となりますが今回は頑張って5日間で終わり一息ついているところです♪四季報の分析が終わらないと「早くやらなきゃ💦」って気持ちのままなので終わるとかなり気持ちが「ホッ😌」となるんですよね😅さて、日経平均も65000円を超えており、ここ数年の相場の中では一番高い位置に居るので今回は割安水準な銘柄はほとんどないのかと思いつつ分析を始めました。ただ、予想外に企業業績の割に指標的に割安な銘柄も多数あり第一次としてはかなりピックアップできたように思います。でも、今後の成長や株価上昇予測などを総合的に考えた場合に、以前のように「いきなり主力に!!」って銘柄はなく今はホント投資が難しい位置だなと思います😓とりあえず数銘柄の打診買いをして「いけす」の中に入れておいて、今後の動向を見ながら主力に出来そうな銘柄が見付かれば良いなと思います。労力を掛けなくて利益に出来る人がいれば羨ましいなと思いますが、私の場合は年4回ほどはかなりの労力をかけて銘柄発掘する感じです。まあ、年間のうち1ヶ月弱の期間でありずっと継続してではないのでこの位は良いかなと思っていますが(^-^;シルバーウィークもあり、最長でも23日までに分析を終わらせようと思っていましたが予想外に早く終わらせることが出来ましたので今日を含め残りの期間はゆっくり過ごしたいと思います♪今回はなかなか「これ!」って言う銘柄の発掘は出来ていませんが、そんなに毎回発掘するのは難しいのでなるべく取りこぼしのないように👀を光らせていきたいです(*^^*)
2026年09月21日
コメント(2)
-
流動性の乏しい銘柄への投資について
さて、コメント欄にてユータさんより「流動性の乏しい銘柄への投資」について質問がありましたのでここで書きたいと思います。本当はもっと早く書こうと思っていたのですが会社四季報2026年4集が16日に発売されてその分析で多忙を極めていたため遅くなりました😓まだ分析途中ではありますが残り半分を切ったので小休止・・・と言ったところでブログを書いていますφ(..)以前も他の方から流動性について質問がありコメント欄で書いたこともありますが、基本的に「割安な銘柄=流動性の乏しい銘柄」と言うのがほとんどです。流動性の高い銘柄は注目してる人が多いから売買が活発になりますし、株価が割安な位置に放置されている銘柄は投資家に知られていない銘柄だったり注目されてない銘柄と言う事になります。理想を言えば「高財務で高収益で流動性が高く成長性の高い割安な銘柄」に投資をすれば勝率はかなり高いと思います。でもそんな銘柄はほぼ無いですし、私が投資する銘柄はそれらの条件の中で特に「流動性の高い」部分はほぼ条件的に達成してないです。でも、今現在の流動性は悪くても企業として成長して株主還元もしっかりしていけばいずれ注目する投資家が増えて流動性も高くなります。で、そこになったら売却を考える感じです。100株、200株だと流動性の乏しい銘柄でも投資をするのはそれほど難しくないですし、売却するにしても手を引きやすいですが纏まった株数を買おうとするととても大変になります💦また、特に成長期待が剥げ落ちてしまった場合に売却に転じようとしてもなかなか売れなくなります。なのでその部分はリスクになりますが、なので尚の事企業成長に対して厳しく調べている感じです。私の場合は時価総額で20億円~150億円程度の銘柄への投資になります。その規模の時価総額だと「超小型株」とか「小型株」の区分になりますし、発行済み株式数が少ない銘柄ですから当然ながら流動性も高くないです。時価総額1兆円の会社が浮動株20%でも2000億円、時価総額50億円の会社の浮動株が40%だったとしても20億円に過ぎません。後、欲しい銘柄が指値よりも株価が上昇してしまった場合は、多少の上昇なら買うことはあります。基本的には逆張りなので上昇して欲しくはないんですがw、ただ、出来高の少ない銘柄で纏まった株数を買おうとすると自分の買いで気配を上げてしまう事になってしまうので多少の上昇は目を瞑っています。流動性の乏しい銘柄で買いや売りを断続的に出していると「高関与率」に該当してしまい、「不公正取引」や「相場操縦的行為」として証券会社から注意を受ける場合もあります。もちろん私はそんなつもりはないですし、ただ「割安で成長が期待できる銘柄を纏まった数だけ欲しい」から買いを入れているわけなのですがあらぬ疑いをかけられるのも嫌なので「高関与率取引」、しいては「不公正取引」や「相場操縦的行為」に該当すると思われないように慎重に売買しているつもりです。売却時については今までほとんどのケースで流動性が大幅に高まっているので「高関与率取引」を気にして売却しなくても大丈夫なのですが、買う時は基本的に流動性の乏しい銘柄が多いので該当しないように気を付けています。プライム市場上場の大企業ならばそんな事全然考えなくても余程の事が無ければ大丈夫だと思いますが、流動性の乏しい銘柄はそういう点でも注意が必要ですね😓
2026年09月18日
コメント(2)
-
献血🩸行ってきました😌
献血🩸行って記念品を貰ってきました(^^♪従来はこう言うのってあまり表立って言わない方がいい風潮がありましたし、寄附についても同じような感じでした。でも最近は芸能人の方々もこぞって「〇〇に〇〇円寄附した」とか公表するようになってきましたし、社会貢献も公表する流れにありますので、私も微力ながら公表させて頂きます(^-^;以前にもブログで書きましたが、杉良太郎さんが多額の社会貢献(寄附や被災地への支援、刑務所への慰問等)をしていて「売名行為だ」とか「偽善だ」とかかなりののしられた時期がありました。ある時テレビリポーターの「売名ですか?」との言葉に対して「もちろんだよ。売名に決まっているじゃないか。あなたもやってみなさい。」「あなたもぜひ自腹で数十億出して名前を売ったらいい。」と毅然と返されたエピソードがあります。まあ、売名だけで総額40億円を超える社会貢献をするわけがないですし、「杉良太郎」って名前は既に皆に知れ渡っていて今更「売名行為」のためにそんなことをする必要が無いんですよね。結局そういう行為に対しての「妬み」だと思います。投資家のテスタさんが児童養護施設への寄付を行っているのを公表されていました。で、私もそれを聞いてから真似て児童養護施設への寄付を行って・・・と言うわけではなく、テスタさんよりは微力だとは思いますが15年ほど前から児童養護施設へ寄付や差し入れを不定期ですが行っています。これはある面「偽善」なのかもしれませんし、自分の中に「恵んであげてる。支援してあげてる。」って気持ちが全くないか・・・って言われると全く無くはないかもしれません。でもそれでも何もしてあげないよりはしてあげる方が遥かに良いと思っています。児童養護施設は入居してる間は国や地方公共団体の支援がありますが、巣立っていく時にアパート代や1~2ヶ月分の生活費が必要となりますが、その部分って支援は受けられずに自己負担となります。なのでその部分に充ててもらうように微力ですが支援しています。こういうボランティアの部分って自分で出来る範囲内でしてあげれば良いと思いますし、杉良太郎さんが「偽善や売名とかいう前に福祉を理解して実際に活動している人に拍手を送るだけでも、もう立派な福祉家なんです。福祉ってそういうもんです。」って話されていましたがその通りだなって思います。たくさんの支援をしてあげないとカッコいい福祉って出来ないかもしれない。でも微力であってもしないよりはした方が遥かに良いですし、そういう人を理解して応援してあげるだけでも力になれるものだと思います。社会貢献って自分自身の生活がいっぱいいっぱいだとできないと思いますし、精神的にも「してあげよう。」って気持ちにもなれないと思います(自分自身がそうでしたし・・・)。なので金銭的にも精神的にもそういう「余裕」を持ち続けたいと思いますし、「来年もしてあげたいな。」と言う気持ちにより「今頑張らなきゃ!!」って思っています。献血については従来はあまり関わり合いが無く、始めたのはここ5年程度になります。昔、新宿西口に献血センターがあり(今もあるのかな?)通るたびに横目で見ながら通り過ぎていました。今から思えば「自分には関係ない。」とか「なんか協力するのが恥ずかしい」と思っていたのかもしれません。元々は社会貢献自体も全く無関心でしたし今からしたら自分の事しか考えてなかった気がします。でも今までの人生経験も経て年を取るにしたがって気持ちの変化もあり現在に至っている感じです。「ダイヤモンド公式チャンネル」や「東洋経済オンライン」等に掲載して頂いたおかげで最近はブログのアクセス数も増加していますし、見て頂いた方のうち一人でも社会貢献について考えてもらえるだけでも日記を書いた意味があるかなと思います。自分自身も偉そうに述べれる立場でもないと思いますし、そんなにたくさんしているわけでもないですが微力ながら出来る範囲内で続けていきたいなと思っています(*^^*)
2026年09月13日
コメント(4)
-
セントラルリースへの投資について
さて、ユータさんよりご希望がありましたのでセントラルリースへの投資について書きたいと思います。なお、かなり昔の話しになりますし手元に当時の四季報や記録も残っていなく記憶を頼りに日記を書きますので内容が間違っている部分も多々あるかと思いますのでご了承ください。セントラルリース(名証2部:8599?)に投資したのは20年数年前になります。当時はネット証券の営業が開始されて数年経った辺りの時期でした。一般の投資家の方は当然ながら東証一部(現東証プライム)をメインに取引していたと思いますし、その次は店頭市場(のちのジャスダック)、東証二部(現東証スタンダード)で売買していたと思います。で、その次・・・と言えば大証でその次に名証と言った感じです。おそらくですが、東証と店頭市場で売買の9割以上は占めていたと思います。また、大証や名証に東証と重複上場している企業も複数あり、地方証券取引所単独上場企業は大証・名証・福証・札証を合計してもせいぜい30~40社程度だったと思います。地方証券取引所が地元のため上場しているケースや、東証での上場基準に満たない会社が上場していたイメージです。また、これも憶測ですがあまり活発に売買されなくても良いと考えている会社もあったかもしれません。(相続対策など・・・)で、セントラルリースは東海銀行系のリース会社でして中京地域ではシェアを持っているリース会社でした。当時銀行はバブル崩壊後の不良債権処理に悩まされており銀行の再編が行われていました。ちなみに東海銀行は三和銀行と合併してUFJ銀行となり、銀行の関連会社のリース会社も再編が行われつつあった時期になります。その中でセントラルリースはUFJ銀行のリース部門の事業承継をする事となり、事業拡大が予測された時期になります。投資した時は株価1200円台でPBR0.6倍、PER5~6倍程度だったと思います。指標的に割安に感じるかもしれませんが当時は銀行が不良債権処理の真っただ中、景気も良くなくリース会社も取引先の倒産や貸し倒れ処理も高水準だったため貸倒引当金も積み増さなきゃならない時期のため指標をそのまま鵜呑みに出来ない気持ちもありました。リース会社は自己資本比率が数%~10数%程度であり一般の事業会社としては低く、どちらかと言うと薄利多売の商売のため貸倒れが続出したら企業財務への影響は大きくなります。また、三菱銀行や住友銀行は比較的財務内容の良い銀行でしたが(それでさえ不良債権処理は大変でした)、UFJ銀行は財務的に劣っていたためその関連会社であるセントラルリースの株価も当然ながら割安な水準でした。まあ、名証2部なのもありますがw(なお、この当時はまだ三菱銀行とUFJ銀行の合併前です)その当時、私の資産総額は2千数百万円の水準でしたが当初は1200万円、約半分くらいセントラルリースに投じていました。ヤフー掲示板にて名証2部上場のセントラルリースに投資している旨を書いたら「なんで名証2部の銘柄なんか買うの?」「そんな銘柄買わなくても他にもっといい銘柄ある」って散々な言われようで、共感してくれる人は皆無でしたね😅でも、投資を始めて数ヶ月後にプレスリリースにて「さくら銀リースの買収」を発表しました。東海銀行からしたらライバル行の子会社であり、どう言う経緯で買収する事になったのか分かりませんが(^-^;ただ、この買収により元々のセントラルリース+UFJ銀行のリース部門の事業承継+さくら銀リース買収により事業規模が一気に飛躍する可能性が高くなりましたし、これだけの事業をセントラルリースに集中するのですからさすがに倒産はしないだろうという憶測も経ちました。また、社名をセントラルリース→UFJセントラルリースに変更しUFJグループなのが鮮明になりました。株価は1200円台から1800円台まで上昇していましたが、その後下げに転じて1200~1400円台まで下げてきたので追加できるだけ追加して累計投資額は約2000万円、優待用で保有していた銘柄以外の資金をセントラルリースへ一点集中しました。当時の気持ちとしては「この銘柄で勝てなかったら他のどの銘柄でも勝てないだろう」と言う思いでした。で、その後は名証1部上場となり、その後割と短期間で東証上場が決まったように記憶しています。発表時に東証での市場は決まっていませんでしたが、その後東証2部は経ずに1部へ直接上場した気がします(^-^;また、その辺りの時期にUFJ銀行と三菱銀行の合併も公表され、UFJセントラルリースも三菱銀行系のダイヤモンドリースと合併が発表され三菱UFJリースになる・・・となった気がします。(この辺りはタイムスケジュールが曖昧です・・・😓)東証1部上場時にTOPIX採用が発表されたこともあり株価が急伸しました(TOPIX組み入れとなると数十万株の買い需要が発生しますし)。で、当時株価の高値は5000円台後半だったと思いますが、その辺りから売却を始め、その後下落して4800円くらいでほぼ全株売り切ったと思います。セントラルリースへの投資&1年弱での大幅高により資産は短期間に一気に1億円を超える水準となり今の資産を築く礎になったと思います。基本的には保守的な投資を心掛けているつもりですが、セントラルリースへの投資はリスクもあったとは思います。ただどう見ても業界再編の中核にいたセントラルリースへ追い風が吹いていると思いましたし、UFJ銀行も業界再編の真っただ中であり、財務的には他の都市銀行よりは劣っていましたがそうは言っても合併して規模拡大を図っているため政府としても倒産させたら影響が甚大になるため総合的に考えて投資を決断しました。やはり資産形成をする上である程度のリスクを取って勝負に行かなくては増やせない時もありますし、その辺りの投資判断ってとても大きいと思います。今は投資をする時に株価が下がるリスクは誰しも考えると思いますが「倒産」のリスクは余程財務内容が悪い銘柄でなければ考えないと思います。でも当時は不景気な時期であり、特に金融関係の会社は不良債権処理に追われていましたから「倒産」もリスクに入れて投資しなければならなかったですし、セントラルリースも毎月のように得意先の倒産による不良債権発生を公表していました。いくら指標的に割安だったとしても大きな特別損失が発生したら割安な水準なんてものは一瞬で吹き飛びます。その中でセントラルリースに賭けて、集中投資して大きな利益に出来たのは資産面はもちろんですが投資経験としても大きな財産となりました。自分の記憶を呼び起こして長々と書いてしまいました(^-^;まあ、今後の投資の参考になれば♪
2026年09月12日
コメント(4)
-
アルビスがライフコーポレーションによるTOB!!
富山県を地盤として食品スーパーを展開しているアルビス(7475:東証PRM)に対して同業のライフコーポレーション(8194:東証PRM)が公開買付(TOB)を開始するのを発表しました。ライフコーポレーションは三菱商事が24.4%を出資して筆頭株主であり持分法適用会社であり、アルビスも三菱商事が16.62%を出資して筆頭株主の会社なので親会社主導で事業再編と言う流れとみるのが一般的かと思います。私は今現在は両銘柄ともに1株も保有していませんが、アルビスについては今から20年以上前になると思いますが、まだ名証2部単独上場時代に一時期主力として保有していた銘柄になります(ちなみにライフコーポレーションは過去1度も保有した記憶はないです(^^; )。また、地方単独上場企業としては福証単独上場企業でローム子会社だったアポロや札証単独上場企業で川崎製鉄の関係会社だった豊平製鋼も結構持ってた時期がありました(^^;過去の日記でも書いていますが私の元々の主戦場は名証2部であり、アルビス・セントラルリース・太陽化学などの名証2部単独上場銘柄には深い思い入れがあります(名証2部単独上場銘柄が主力って普通に考えても変わってる投資家ですよね(笑))その中でもセントラルリース(現三菱HCキャピタル)については今の資産を築く礎とも言うべき思い出のある銘柄になります。また、太陽化学は先日の「週刊東洋経済」等にも記載させて頂きましたが投資した時よりも既に🍔🍔🍔を達成していますが全然売る気がなく保有している銘柄になります。で、アルビスは富山県を地盤として食品スーパーを展開している会社になりますが、元々は「日本初の本格的ボランタリーホールセラー」を目指して誕生した会社になります。コンビニFCの食品スーパー版って感じの業態でした。海外では一般的な業態でしたが日本では珍しい業態で展開していて「先見の明」があると思っていました。直営店も数店舗ありましたが加盟店への支援がメインであり、「直営店で得たノウハウを加盟店に水平展開している」感じでしたね。ただ、2000年代に入り大口取引先への仕入れ契約打ち切りを申し出たり加盟店の脱退・取引中止がが相次ぎ元々の卸部門が大幅に縮小して直営店を積極出店して小売部門を伸ばして・・・と事業転換を図っていました。ただ、そうなると他の食品スーパーとなんら変わらない業態なんですよね。結果としては混乱を境として収益の低迷・経営の混乱が生じていた気がします。で、その辺りの時期に私は完全撤退をしました。アルビスでの通算成績はほぼトントンくらいだったと思いますが投資として考えた場合には完全に失敗した銘柄になります。本部機能と加盟店との関係は良好な状態を保たないとお互いにメリットも無いでしょうし脱退・取引中止へと発展してしまうリスクも当然あります。この構図は後のほっかほっか亭総本部とハークスレイ・プレナスとの関係にも近いものがありますね。私は元々この「ボランタリーホールセラー」に将来性を見てアルビスの成長に期待していましたが、その業態が無くなってしまったこと・一般の食品スーパーになってしまって特徴が無くなってしまったのに失望して撤退となりましたが、あのまま「ボランタリーホールセラー」事業に磨きをかけて展開していたのなら将来的に全国展開も可能だと思っていました。大資本の企業に中小食品スーパーが対抗して生き残るにはやはり経営ノウハウや仕入れ先の確保が必要になるからです。地方の食品スーパーも頑張っていると思いますがやはり規模拡大やノウハウも大切なんですよね。ライフコーポレーションによるTOBにより非公開化の路線になってしまい証券市場から消えてしまう銘柄となりますが、思い入れのある銘柄なのでここで書かせて頂きました。ライフコーポレーションは食品スーパーの勝ち組として評価されている企業ですし、アルビスは北陸三県では一定の地盤を築いている企業ですがこれ以上単独での成長は厳しくなってきているので双方にメリットのあるTOBだと思っています。従業員や地域の消費者にとってもプラスになる経営をしてほしいと思います。
2026年09月10日
コメント(2)
-
「東洋経済オンライン」掲載!!
本日「週刊東洋経済」に掲載される旨はお知らせしてありましたが、先ほど見たら「東洋経済オンライン」にも掲載されていますね😅💦「週刊東洋経済」に掲載されると自動的に「東洋経済オンライン」にも掲載されるのかな❓全然知りませんでした😅💦まあ、「会社四季報オンライン」「週刊東洋経済」「東洋経済オンライン」と3媒体共に同様の内容で目新しい内容は特に無いかと思いますが少しでも投資家の方々の参考になればと思います😌
2026年09月07日
コメント(4)
-
「週刊東洋経済」掲載号明日発売!!
先日掲載された「会社四季報ONLINE」ですが、同様の内容が9月中旬発売の「週刊東洋経済」に掲載される予定となっていましたが明日9月7日発売の「週刊東洋経済9月12日号」に掲載されました。誤解無きように書きますが、「注目銘柄3選」と言うことで銘柄も掲載していますが、これらの銘柄は数年前(太陽化学に至ってはもう10年以上前)から保有し続けている銘柄であり売る気も左程ないくらいの銘柄になります。前回の日記で書いたように「買った銘柄を宣伝することにより株価を吊り上げようとしている」意図は全くなく、記者の方より銘柄をいくつか挙げて欲しいとの依頼があったため挙げた感じになります。長い目で見て企業価値よりも株価が大きく上に行けば売却の検討はしますが、あくまでも巡航速度で株価が上がっていけば十分であり力業で上げるような気はさらさら無いのでご理解頂ければと思いますm(__)m前回のダイヤモンド公式チャンネル前までは資産額も公表してなかったくらいですし(ブログでは数年前から年間利益のみ記載していましたが・・・)、生々しい金額を書くのもためらう部分もあったのですが、でも記事のインパクトや記載内容の信頼性を担保するには仕方ない部分もあるのかなと思います。知識が豊富にあって説明のとても上手い方だったとしても投資成績が散々たる内容ならば信頼性の部分でどうかなと思いますし、有名大学を出て経済学を勉強してきている人や証券会社の証券マンで知識を叩き込まれた方からしたら私は知識的にも見劣りすると思いますが、それでも投資成績が良ければ皆さんに見てもらえるかなと(^-^;東洋経済新報社の記者の方に限らず、編集者の方と話しをする中に於いて「最近は市場から撤退している人もかなり多い」と聞きました。やはり信用取引を駆使して半導体関連などの今のテーマ性の銘柄に投資をされている方が撤退するケースが多いと。市場で何が一番大事かと言うと私は「利益を出す」のも大切だと思いますが「生き残る」ことが一番かと思います。市場の状態が良い時に利益になるのは当たり前(その時期でさえ損失を出している人は予想以上に多いらしいですが・・・)、市場の悪い時に如何に損失を出さないか・些少に食い止めるかが大切だと思いますので私はこっちに照準を当てて投資をしています。なので今回の記事も「今のテーマを追うのだけが投資ではないんだよ。地道に着実に利益を積み上げるのも良いんだよ。特別な知識や手法ではなく投資の基本に忠実にしているだけでも利益に出来るんだよ。」と言う気持ちで記事にしてもらいました。私に限らず「勝ち組」と言う言われている投資家は皆さん健全な市場形成も考えられているようです。またそれが市場から利益を頂いて成長してきた投資家の義務でもあると思います。なのでこの記事が投資をする上で一片でも参考になればと思います(*^^*)なお、「週刊東洋経済」は東洋経済新報社の書籍ですし「会社四季報」も東洋経済新報社の書籍ですので本文中で四季報を持ち上げているように感じるかもしれませんが、私は33年前より会社四季報を活用してきていますし、実際四季報が無かったら今の投資は出来ていないと思います。なのでお互いにウィンウィンの関係でもあると思いますし実際の活用法などを書いている感じと思ってもらえればと思います(^-^;
2026年09月06日
コメント(2)
-
ウェルネットから株主優待到着!!
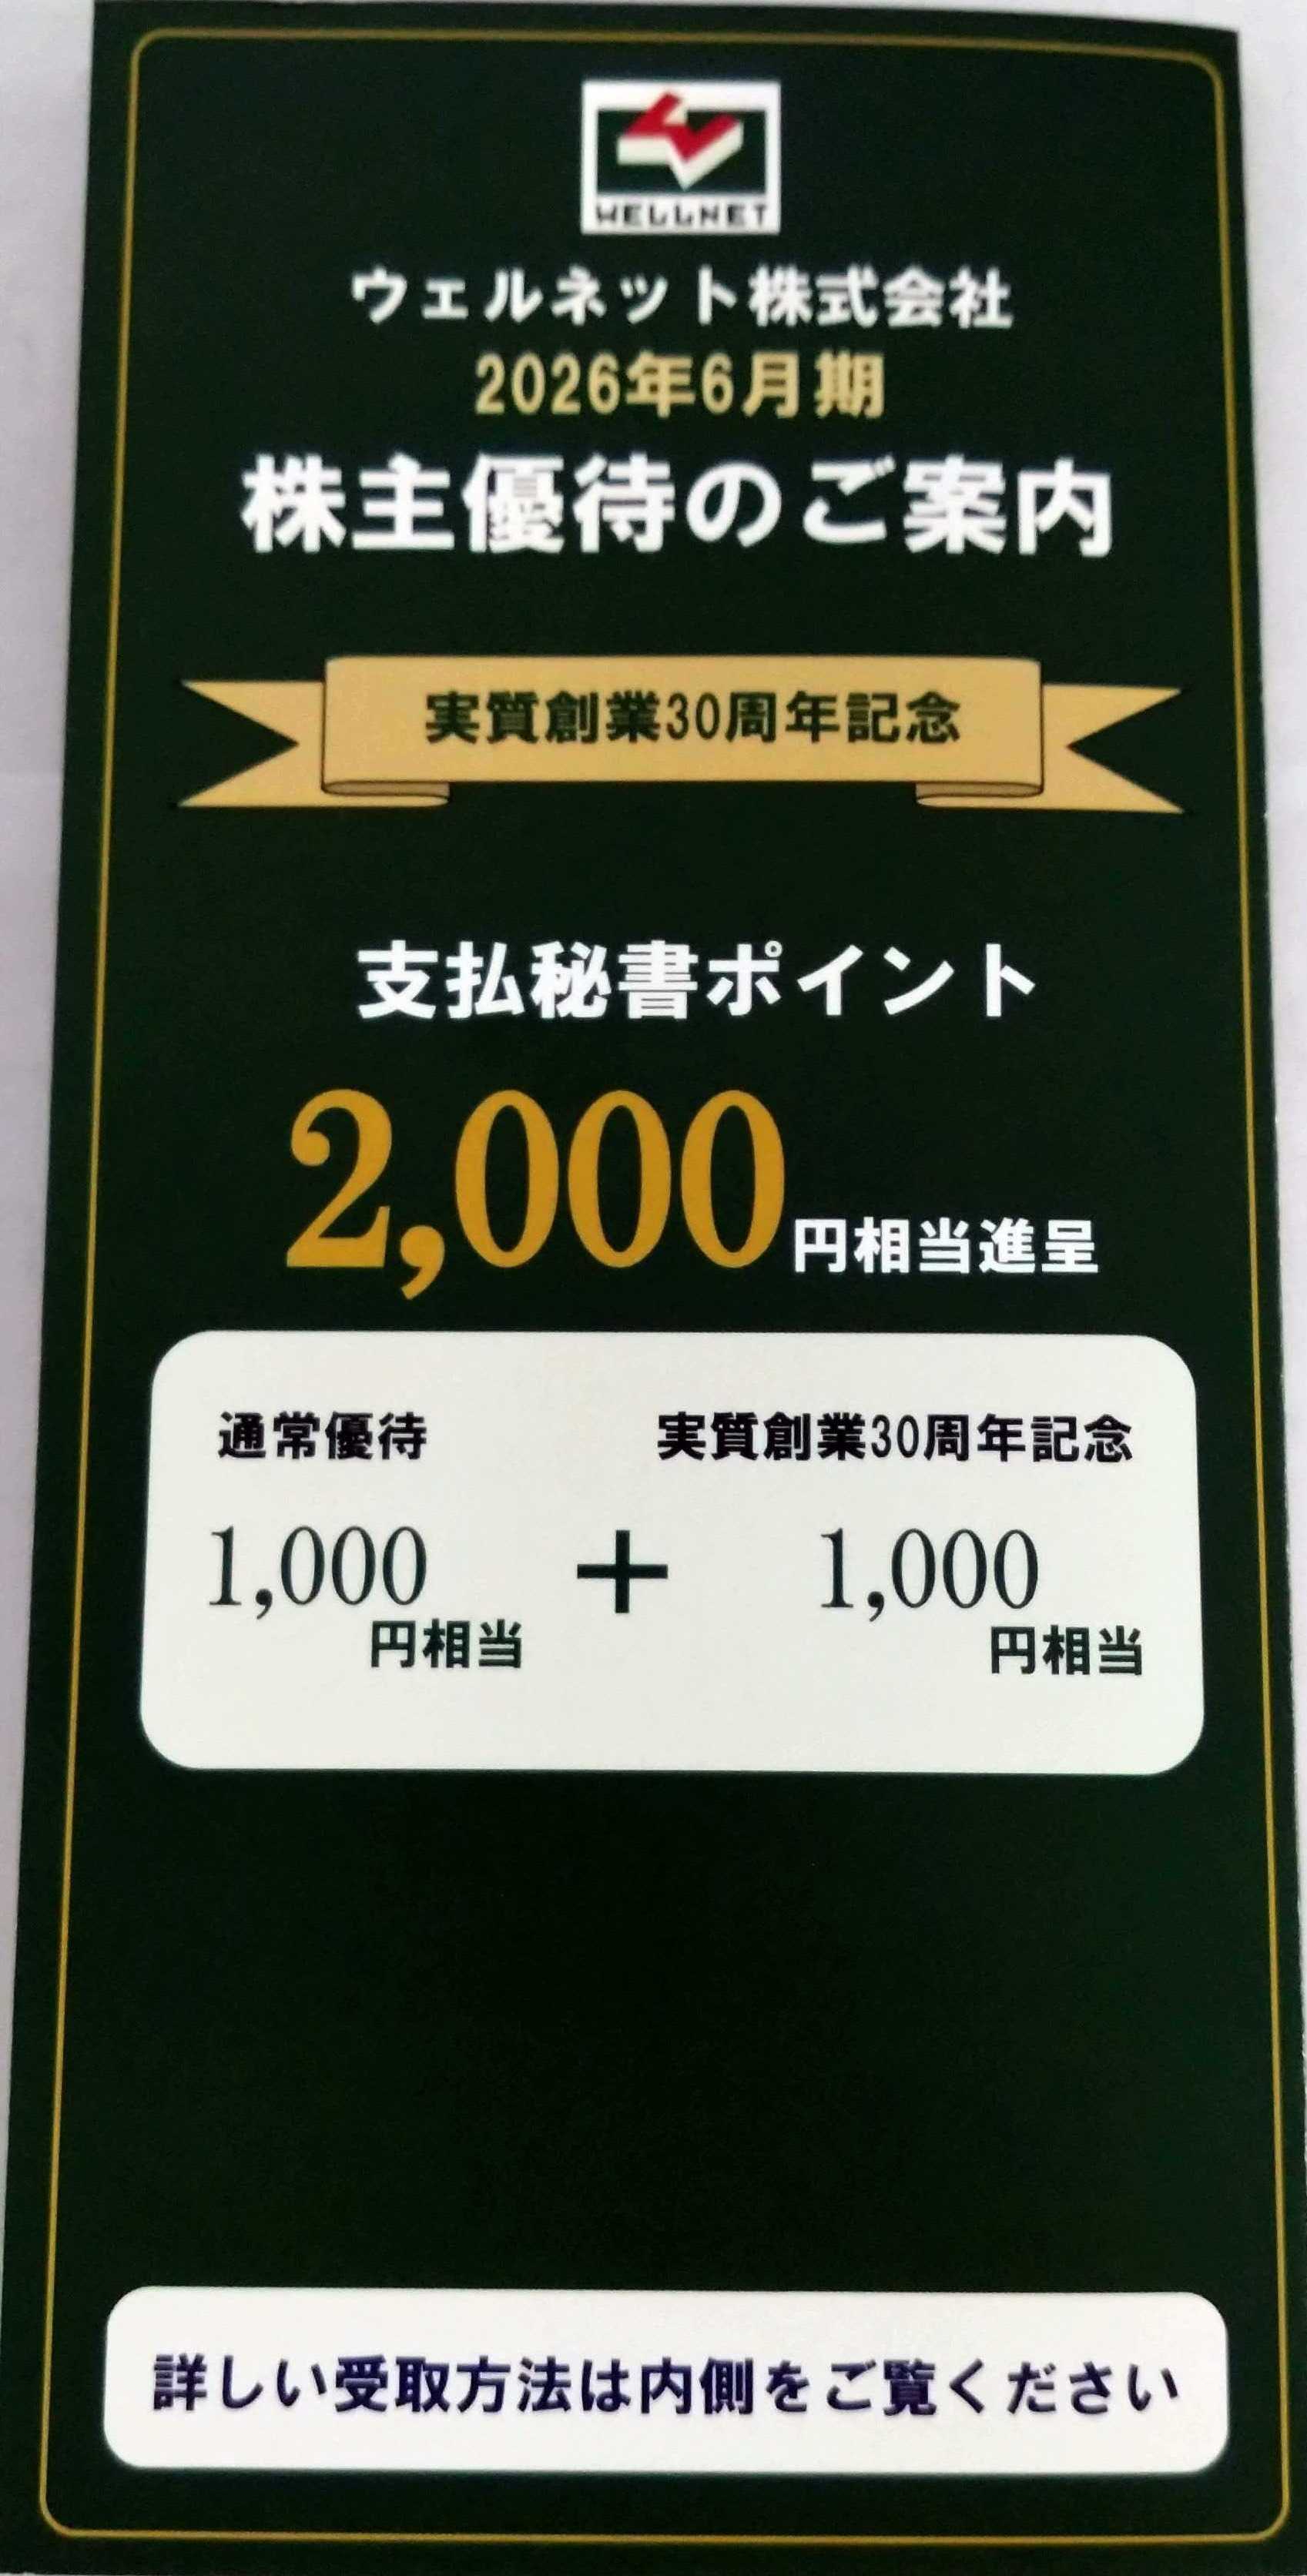
コンビニなどの決済代行大手のウェルネット(2428:東証STD)から株主優待が来たのでご紹介しますね(*^^)vその前に、最近も株主優待銘柄として2銘柄ほどご紹介していますが、銘柄を紹介する基本スタンスを書いておいた方が良いかと思いますので書きますね。まず、主力・準主力レベルの銘柄については記載していません(昔は記載していた時期もありましたが・・・)。理由はまだ投資中の銘柄だと買いが競合してしまいますし、予定株数まで買い終わった銘柄だったとしても「買った銘柄を宣伝する事により株価を釣り上げようとしている」と思われるからです。私の場合は上昇までの時間を短縮して強引に利益を出しに行かなくても会社の成長に伴い実態価値の上昇による株価上昇を考えているため大々的に宣伝して株価を釣り上げる必要がない・そのような方法を取らなくても利益に出来るので敢えてそんな事をする必要が無いからです。ただ、穿った見方をする人が居れば思いとは逆に批判されることもあるでしょうし、主力・準主力レベルの銘柄をここに記載するのはデメリットしかないと思われます。なのでその部分については「投資に対する考え方」を書くことにより閲覧者の方がご自身で考えて投資されるのを望んでいます。でも株主優待用に保有している銘柄については基本的にはそんなに多くない株数しか保有していませんし、急騰した場合を除けばほとんど売る気が無い銘柄ばかりになります。また、長い目で見て株価が上昇していき売却を考えるにしても数年のスタンスの話しになりますのでさほど影響が無いかと思いますし、ブログを見て投資した方がいたとしても株価が多少下げたとしても回復するまでは配当と優待を貰ってのんびり保有できる銘柄となります。(なお、投資は自己責任で😉)一部の銘柄を除いては株主優待用で保有している銘柄だったとしても「株式投資」のため財務や収益力を考慮し割安度を考えた上で配当・優待を目当てに投資をしています。なので下値も堅いでしょうし余程のことが無ければ大きく下げる可能性も低いのではないかと思います。さて、ウェルネットですが札幌市に本社を置く決済代行大手になります。コンビニで電子決済をしたときにレシートに「ウェルネット」と書かれていればこの会社が代行決済しています。大手コンビニ・銀行ATM・ネットバンク・クレジット・電子マネーと今は決済も多岐に渡りますが、ワンストップサービスを提供しています。2ヶ月ほど前に「全東信」と言うクレジットカード代行業者が倒産しました。倒産すれば加盟店はこの業者を急に使えなくなるため現金決済しかできなくなりますし、未収入金の回収が出来なくなるためダブルで影響が出ます。そのため粉飾決算を行うなんて論外であり、社会的な影響がとても大きく当然ながら健全経営を行う責任があります。ウェルネットは表面上の自己資本比率が35.4%と一般的に考えると財務的にギリギリ許容できる水準かなと思います。少なくとも高財務とは言えないですよね(^^;ただ、回収代行業務を行っているため「収納代行預り金(回収代行業務によるもの)」と「預り金(送金サービス業務によるもの)」の金額が大きくこれらを除いた実質貸借対照表での実質自己資本比率は76.3%と財務諸表が様変わりします。(先日書いた『のれん』の日記とは正反対ですね(^^; )前期は小幅減益決算となっていますがROE10%を超えており利益水準も十分確保されています。また、貸借対照表の項目を見ても懸念のあるような内容は無く財務健全性も十分維持されていると思います。配当方針としてはDOE5%を下限として配当性向50%以上の配当を継続となっており、数値としては各24円、30.3円程度となります。また、これを受けて今期の予想配当は30.5円となっており配当利回りで4.78%とかなりの高水準となります。PBR指標は1.31倍となっていますがPERは10.49倍と十分買える水準であり割高感はありません。また、株主優待としては下記の『支払秘書ポイント』が貰えます。通常は毎年6月末現在を基準として100株以上保有する株主に対して1000ポイント(1000円相当)ですが、2026年6月末に関しては「実質創業30周年」を記念して記念優待として1000ポイントが上乗せされました。ただ、2027年以降については1000ポイントを予定していますので誤解なきよう😌この『支払秘書ポイント』はAmazonのギフト券チャージタイプでオンラインショッピングでも利用可能です。なので配当+優待利回りとしては今期は7.91%、本年の配当+通常の優待で計算すれば来期の予定利回りとしても6.34%になりますのでかなりの高水準かと思います。最近は株主数&時価総額確保による上場維持を図る目的で超高額優待を出している会社もありますがここは企業体力・収益力で十分カバーできる優待内容ですし余程の事が無ければ優待廃止等はしてこないのではないかと思います。(支払秘書の取扱高も増やしたいでしょうし)配当と優待を貰いながら気楽に保有するには良い銘柄かと思います。1単位63800円と買いやすいですし🎶ご参考までに😌
2026年09月04日
コメント(2)
-
『会社四季報ONLINE』サイト掲載!!
本日、『会社四季報ONLINE』サイトにインタビュー記事が掲載されました。リンクは下記となります。https://shikiho.toyokeizai.net/news/0/956465 有料会員向けの記事になりますので有料プランに申し込まないと見れないようになっていますが、今月中旬発売の『週刊東洋経済』に掲載される内容になります。内容的には6月に公開されたYouTubeのダイヤモンド公式チャンネル『元手550万円から資産26億円に!割安な中小型の成長株に投資して成功した会社員投資家reforemer21さんの投資術―億り人の必勝法vol.12 【ザイの資産形成塾】』とほぼ同様になります。ダイヤモンド公式チャンネルにて「四季報を購入したら全銘柄に目を通して分析して・・・」って話していたのが東洋経済新報社の記者の方の目に留まり連絡頂いてのがキッカケになります。私は長年、会社四季報を投資をする上でのバイブルとして活用してきましたし、会社四季報90周年のこのタイミングで連絡頂けたのもとても嬉しく思います。最初に買った四季報は確か1200円くらいだったように記憶しています。今は税込2900円で、消費税を抜いても倍以上………かなりお高くなりました💧当時でもかなりお高く思って「清水の舞台から飛び降りる」気持ちで購入していましたがw今もまずは四季報を購入したら四季報代を発掘した銘柄で回収すべく頑張って分析していますwただ、一般的には高い部類に属する書籍だとは思いますが、上場企業とREITで約3950社が企業規模に関係なくフラットに掲載されていますし1社辺りで計算すれば0.7円程度と、情報量からしたらかなりお買い得なんですよね。まして、私が投資を始めたときの上場企業数は1800社弱でしたし、それからすれば掲載企業数も倍以上ですから1社辺りで計算すれば単価はほぼ変わらないんですよね🙄インフレ分を考えて1社辺り1円とすれば税込4400円前後………まあ出来るだけ今の値段で頑張ってほしいですw企業分析で最良の方法は全上場企業にアポを取って各社に訪問して社長&IR担当者にヒアリングするのが一番フラットだと思います。でもそれを3ヶ月ごとに出来るわけが無いですし、そもそも一個人投資家が社長&IR担当者にアポ取れるわけがない、また時間的な制約と旅費交通費もかなり掛かりますのでとても現実的ではないですよね。で、それをギューっと凝縮したのが会社四季報となっています。インタビュー記事が投資家の皆様の参考になればと思います。もし良かったら見てくださいね(*^^)v追記:今見たら記事が見れますね(^^; 公開して数時間は有料会員のみ先行して見れるようになっている のでしょうか❓🤔 まあ、もし良かった見てくださいね(^^♪
2026年09月03日
コメント(4)
-
メニコンから株主優待到着!!
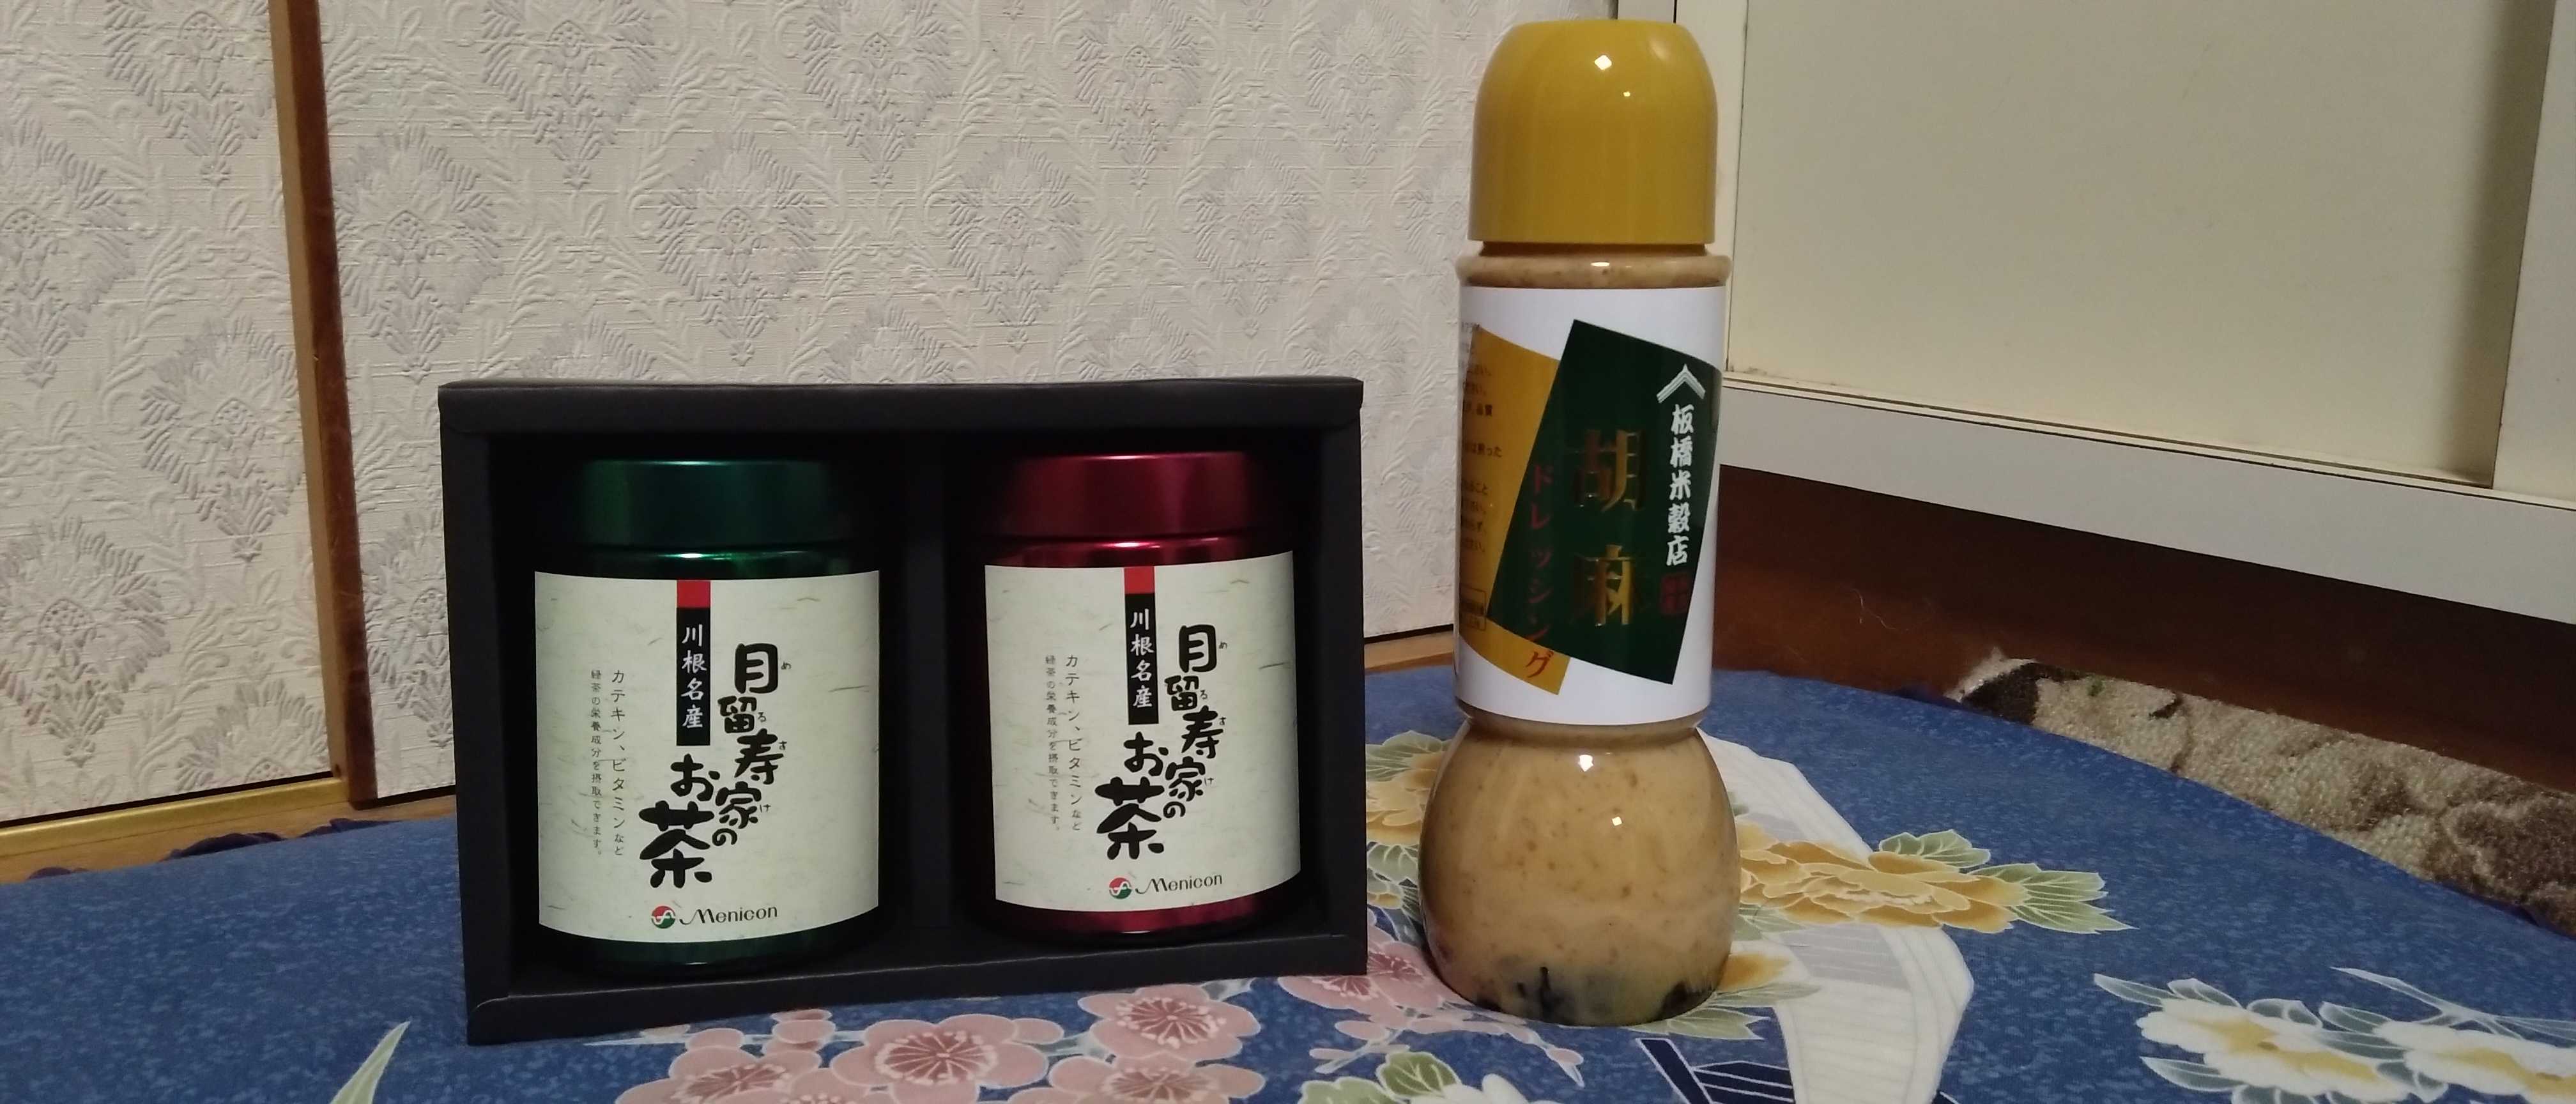
昨日、メニコン(7780:東証PRM)の株主優待が到着したので書きたいと思います(*^^*)株主優待専門の投資家の方も多数いらっしゃいますし、そちらのブログ等の方がより詳しく書かれているかもしれませんが、一応私も260銘柄あまりの銘柄は株主優待用で保有しているため「投資に対する考え方」ばかりだと堅苦しくなってしまいますので書きたいと思います(^^;メニコンは日本初の角膜コンタクトレンズを開発した会社で国内で高いシェアを持つ会社です。BtoC向けの製品が主体ですし知名度がとても高く知らない人はほとんどいないのではないでしょうか?私が投資したのは昨年の権利落ち前の3月だったように記憶しています。2021年に4000円を超える高値を付けてから下落基調となっており株価が3分の1以下、PER指標は私の投資基準からすれば多少高かったですがPBRでも1倍ちょっとの水準なのを考えるとそろそろ底打ちするだろうと考えて投資しました。結果としては投資してから10%程度の下落はあったものの底打ちをしてつい先日は高値の約半値戻しである2000円を超えてきて9月1日の終値は1937円となります。株主優待としては12種類の中から選択するのですが、コンタクトレンズを使用している人は関連製品を選択した方が金額換算では良いかと思いますが私は使用していないため『胡麻ドレッシング&目留寿家のお茶』を選択しました。昨年も選択しましたが、この胡麻ドレッシングは美味しくて家族からも好評を得ていました。国内は人口の減少もありますがメルスプランでストック型の売り上げが立ちますし、海外に力入れて業績を伸ばしていこうとしています。国内では圧倒的な知名度であり財務内容も良いので後は収益力を高めて成長していってほしいと思います(^^♪
2026年09月02日
コメント(2)
-
損切り&売却の考え方について
今日は損切り&売却の考え方について書きたいと思います。なお、私の考えのみが正解ではないですし、その時々によっても成功・失敗がそれぞれあります。売却後に更に上昇する銘柄もありますし、あくまでも一つの考え方として見ていただければと思います(^-^;まず損切りの基準ですが、損切りはキライなので基本的にしたくない主義ですwとはいえ仕方ない局面もありえますし、自分としては「投資した前提が崩れた場合」に損切りするケースがあります。投資をする際に2~3年後までの成長予測を立てていますがそれが崩れた場合になります。ただ、例えば3年後の成長予測が4年後に多少延びた・・・と言う程度ならば株価の上昇が多少先延ばしになった程度なので売却する必要はないです。ですが、成長が逆に振れた場合・・・成長ではなく衰退路線に入った場合や収益拡大のビジネスモデルが崩れた場合などは株価的に復活する可能性が低くなりますし、他に成長が期待できる銘柄が出てきた場合には乗り換えた方が良いケースもあります。「会社の実態収益力が成長していけばそれに伴って株価が上昇していく」のを前提としていますが、収益が減退していけばその反対となります。元々割安な水準での投資になりますが、企業として成長しなければ現在割安な株価が将来も割安な株価水準となり、更に実態収益力が減少していけばそれに伴って収益が減少した水準で更に割安な株価での推移となります。そうなれば株価も厳しくなっていきます。また、株価が上昇した場合の売却ですが、「株は買う時よりも売る時の方が難しい」と言われていますしかなり精査して売却の決断をしています。投資後短期間に想定外の上昇を迎えた場合には企業の実態収益力が左程上昇してない状態で株価のみが上昇していれば対業績で見て割高な水準となりますので持ち高のかなりの部分の売却を考えます。ただ、時間の経過と共に企業の成長スピードと同じ率で株価が上昇していった場合には株価の割安度は変わらないためそのまま持続します。決算書等を見ながら成長スピードと株価比較をしていく感じです。で、最終的には業績よりも株価が上昇する局面を迎えるケースが多く、そういう時には対業績で見て割高な水準となりますので売却or完全売却が視野に入る感じです。市場の格言として「頭と尻尾はくれてやれ!」と言うのがありますが、底辺で買って天井で売るのが理想ではありますが現実は非常に難しいです。なのである程度まで上昇したら今度は更に上昇する可能性よりも下落するリスクが高くなりますので最後目標達成まで頑張ってホールドしなくてもその手前で見切るのも必要なケースもあります。株価はデジタル的なものではなくアナログ的な推移となりますので絶対的な指標・売買ってないんですよね。なのでその時々で判断が変わるケースもありますが、基本的にはそう考えています。大切なのは上昇率の大きい銘柄ではなく「自分の買値と売値との差額」だと思いますから売却後の上昇はなるべく考えないようにしています。なんだかあまり纏まっていない文章ですが、ケースbyケースでもありますし書くのは難しいですね(^-^;
2026年09月01日
コメント(2)
-
投資する銘柄の決断について
昔、私がまだ株を始めて数ヶ月くらいの頃・・・1勝20数敗の時代になりますが(^-^;大体の時に欲しい銘柄が2銘柄あり、そのうち買った銘柄は株価が下落し、買わなかった銘柄の株価は上昇して・・・と言うケースが何回もありました。なのでその時に決断しなかった銘柄に投資していれば利益が得れたのだから、その最終判断を間違えなければ、あとちょっとの判断で利益に出来たんだから自分には才能がないわけじゃない・・・そこさえきちんと判断できれば自分には才能がある・・・と思っていた時期がありました。まあ、最終判断で逆に行って全部外したって言うのもある面才能ですよね(^-^;でも、そこの判断ってとても大きくてなかなか勝てる銘柄に投資が出来ませんでした。市場で勝てる投資家は1割居ないと言われていますし(これも人によりかなり誤差はありますが)、その1割の中で大きく勝てる投資家は更に1%居ないと思います。なのでそれを考えると投資する銘柄も重要ですし、投資する時期もとても重要になります。また、その投資するかしないかの判断もとても重要になります。ユータさんが「株を買ったら下がる・売ったら上がるなんてことも良くありますねw」ってコメントしてくれていますが、ホントそうなんですよね。昔の自分を見ているようなコメントでしたwデイトレーダーや短期売買を前提の方だとわずか数分や数十分の値動きで即決断して売買しなければ結果が大きく変わってくるときもあると思います。でも自分にはその判断が出来ないですし、才能もないので排除する投資をするようになりました。中長期的なスタンスでの投資だと売買のタイミングが多少ズレても数%程度の利益の誤差になるため短期間に大きな決断をする必要がないですし、精神的な負担・ストレスを抱えることもありません。また、「買ってから株価が下がる」のを前提に投資をしているためその通りになっても損失発生を怯える必要もないですし安くなったら予定通りナンピンしますし、予想が外れて株価が上昇に向かったとしても予想よりは少ないですが利益となります。その売買が出来るようにするためにファンダメンタルズが大切になりますし、元々割安な位置で投資をして、その時々の状況で株価が弱含むようなら更に割安な位置で追加投資となります。投資をする上で結果として利益にするのは大切な事だと思いますし、投資家の方々は利益を出す・儲ける前提で投資をしていると思います。ただ私の場合は「自分の予想と最大限外れたとしても些少の損失で留まる」銘柄を前提として投資をしています。損失が限定的になれば後は利益になりやすい・場合によっては大きく利益になっていきます。リーマンショック後の2009年より今年で18年連続利益を計上できたのは、もちろん市況に助けられた面も大きいと思いますが、まずは「利益を出す以前に損失を出さない」投資を心掛けていたのが大きいと思います。主力銘柄で1銘柄だけは損失を計上した結果となりましたが、残りの30~40銘柄くらいは全て利益に出来たのは今の資産を形成するのにとても大きかったと思います。ここ数年は市況も良く、翌年の状況を保守的に考えて年初の目標を「1円でも利益にする」のを最低ランクの目標としていました。おそらく市場参加者の中で最低レベルの目標だったと思いますw結果としては大きく上回ることが出来ましたが、たとえ市況が低迷しても損失を出しづらい投資をしていたので大負けはしなかったのではないかと思います。投資成績が優秀な投資家は皆申し合わせたように「損失を出さない事が大切」だと言うそうです。やはり売買形態が違くても今までの経験から同じような思考になるのかもしれないですね(^-^;投資での勝ち方は絶対的な一つの方法ではないですし、数少ないかもしれませんが複数の方法が存在すると思います。その中で自分に向いた方法を見付けて「自分なりの投資スタンス」が確立できれば良いですね(*^^*)私も投資を始めて5年間は試行錯誤していましたし、精神的にかなり辛い時期も一度や二度ではなく数えきれないくらいありました。でも順調な時期よりもそういう時期に歯を食いしばって頑張って乗り越えていければ一回りも二回りも成長できると思います。平坦なところを歩いている人よりも紆余曲折しながらさまざまな経験をした方が潰しが効きますし(^-^;本当に才能のある人ならば順調にばかりできるかもしれないですが、自分にはそういう才能はないのでその分努力で補っています(^-^;四季報で全銘柄の分析も労力掛かりますし、本当はもっと楽したいんですけどねw
2026年09月01日
コメント(2)
全13件 (13件中 1-13件目)
1