


PR
ジズニー
アラフィフ母のブログ
カレンダー
カテゴリ
未分類
(49)はじめに(このブログを始めたきっかけ)
(3)子育てコーチングのスキル
(2)子育てコーチング実践編
(34)忘れ物編
(28)お片づけ編
(19)朝のバタバタ対策編
(5)ゲームとのつきあい方編
(6)しゃぶり癖編
(4)育児
(41)アンガーマネジメント
(11)小学校
(11)幼稚園
(13)長男くん
(139)次男くん
(207)わたし
(162)新たな発見・気づき・成長
(53)病気・健康・美容
(34)薬
(5)ショッピング
(58)掃除
(15)おでかけ
(134)日々のできごと
(136)手作り
(5)料理
(24)ガーデニング
(1)パン
(1)アロマ
(2)スイーツ
(3)幼児期のできごと
(26)コンタクト覚え書き
(1)お金の話
(28)長期休暇チェックリスト
(2)チェックリスト
(1)いじめについて
(2)ライフオーガナイズ
(13)収納・片づけ
(19)インテリア
(8)DIY
(4)絵本
(7)防災
(3)家事
(18)2016WDW&ナイアガラ
(9)スケジュール管理
(8)ダイエット
(25)勉強法
(6)受験
(41)植物
(6)コメント新着
サイド自由欄
設定されていません。
2026.09.26


テーマ: お金のハナシ
カテゴリ: お金の話
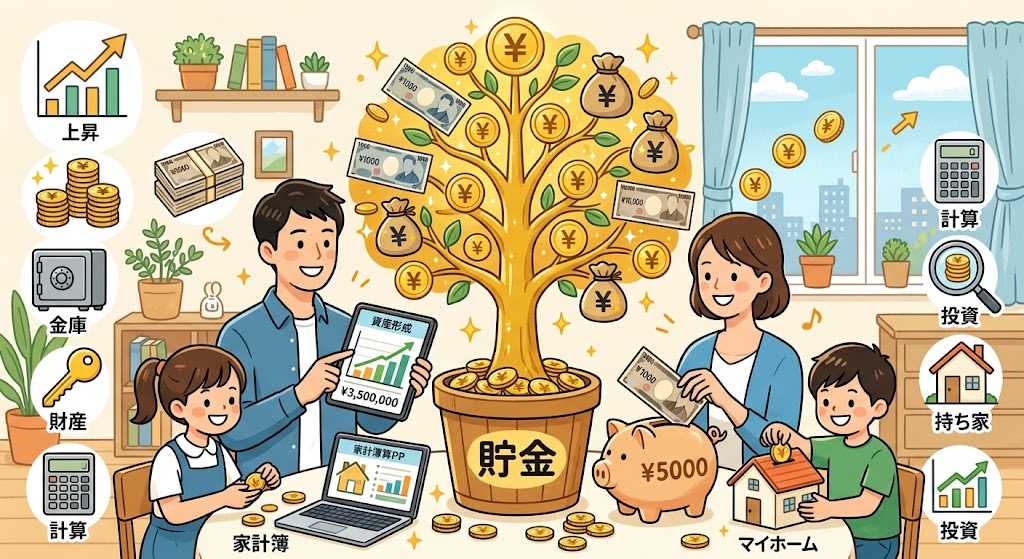
アラフィフ、そろそろiDeCoの出口戦略や、
退職金の受け取り後の資産運用について考えるようになりました。
iDeCoは自分で受け取る時期や方法が選べるので、
まずは退職金について考えてみることに。
退職金を受け取ったら、まずは「仕分け」が必要らしい。
①生活防衛費
②数年以内に使うお金
③当面使わないお金
の3つに分ける方法。
まずは、「生活防衛費」をいくら確保するか?
2025年総務省が発表した65歳以上の無職世帯の月の生活費を参考にしてみました。
1か月の支出は22万8,890円。
内訳は、
消費支出:19万6,047円
の3つに分ける方法。
まずは、「生活防衛費」をいくら確保するか?
2025年総務省が発表した65歳以上の無職世帯の月の生活費を参考にしてみました。
1か月の支出は22万8,890円。
内訳は、
消費支出:19万6,047円
非消費支出:3万2,843円
となっています。
非消費支出の内訳は、
直接税:1万2,547円
となっています。
非消費支出の内訳は、
直接税:1万2,547円
社会保険料:2万296円。
消費支出の主な内訳
消費支出19万6,047円の主な内訳は、
食料:7万8,964円
消費支出の主な内訳
消費支出19万6,047円の主な内訳は、
食料:7万8,964円
住居:1万7,739円
光熱・水道:2万3,540円
保健医療:1万7,941円
交通・通信:3万1,325円
教養娯楽:2万6,538円。
※持ち家か、住宅ローンの有無で住居費は大きく変わってくるので、要注意。
ここで、1年間の生活費はいくらかかるのか計算してみます。
月22万8,890円なので、
22万8,890円 × 12か月=274万6,680円
これを生活防衛費として1年分確保すると考えると、
※持ち家か、住宅ローンの有無で住居費は大きく変わってくるので、要注意。
ここで、1年間の生活費はいくらかかるのか計算してみます。
月22万8,890円なので、
22万8,890円 × 12か月=274万6,680円
これを生活防衛費として1年分確保すると考えると、
約275万円。
まず最初に確保しておきたい金額です。
次に「数年以内に使うお金」を考えてみます。
まず最初に確保しておきたい金額です。
次に「数年以内に使うお金」を考えてみます。
1.年金が始まるまでの生活費
ここが一番大きな部分です。
仮に年金が始まるまで5年間あるとします。
1年間の生活費は約275万円。
これを5年分にすると、
275万円 × 5年
=1,780万9,740円
5年間の生活費は約1,375万円。
5年間の生活費だけで、かなり大きな金額になりますが、
5年間の生活費だけで、かなり大きな金額になりますが、
60才以上でも何らかの仕事を続けるとすると、実際には、
5年間の生活費-その間に入ってくる収入
で考えればOKです。
2.旅行・レジャー費
仕事をリタイアしたら、
「行きたかったところに旅行したい」
「夫婦で温泉旅行に行きたい」
「元気なうちにいろいろな場所を見ておきたい」
そんな楽しみのためのお金も必要です。
これも「余ったら旅行」ではなく、あらかじめ予算を確保しておきたいと思っています。
仮に年間50万円を旅行・レジャー費として5年間確保すると、
50万円 × 5年=250万円。
生活費とは別に、250万円です。
夫婦で世界一周旅行をしたいとなると1000万円ほど?
3.家の修繕・リフォーム費
そして、もう一つが家。
外壁、屋根、水回りなどは、いつかまとまった修繕費が必要になります。
2.旅行・レジャー費
仕事をリタイアしたら、
「行きたかったところに旅行したい」
「夫婦で温泉旅行に行きたい」
「元気なうちにいろいろな場所を見ておきたい」
そんな楽しみのためのお金も必要です。
これも「余ったら旅行」ではなく、あらかじめ予算を確保しておきたいと思っています。
仮に年間50万円を旅行・レジャー費として5年間確保すると、
50万円 × 5年=250万円。
生活費とは別に、250万円です。
夫婦で世界一周旅行をしたいとなると1000万円ほど?
3.家の修繕・リフォーム費
そして、もう一つが家。
外壁、屋根、水回りなどは、いつかまとまった修繕費が必要になります。
100万~300万円を見込んでおきます。
4.医療・介護のお金
医療費は毎月の生活費に含めているので、介護について。
2024年度の調査で一人あたり平均約542万円という試算が出ているらしい。
まずは一人分の約540万円を目安に。
5.子ども・孫への援助
わが家の場合、すでに子どもの口座に別にお金を置いているので、
今回の退職金の仕分けでは計算から外します。
一般的な額は、チャッピーによると100万円と試算されていました。
60才から年金開始まで5年間の「使うお金」を全部計算すると・・
4.医療・介護のお金
医療費は毎月の生活費に含めているので、介護について。
2024年度の調査で一人あたり平均約542万円という試算が出ているらしい。
まずは一人分の約540万円を目安に。
5.子ども・孫への援助
わが家の場合、すでに子どもの口座に別にお金を置いているので、
今回の退職金の仕分けでは計算から外します。
一般的な額は、チャッピーによると100万円と試算されていました。
60才から年金開始まで5年間の「使うお金」を全部計算すると・・
生活費:約1,375万円
旅行・レジャー費:年間50万円と仮定すると、5年間で250万円
家の修繕・リフォーム:100万~300万円
医療・介護費:540万円
子ども・孫への援助:100万円
これを合計すると、
旅行・レジャー費:年間50万円と仮定すると、5年間で250万円
家の修繕・リフォーム:100万~300万円
医療・介護費:540万円
子ども・孫への援助:100万円
これを合計すると、
1,375万円+250万円+100万~300万円+540万円+100万円
=約2,365万~2,565万円
となります。
数字だけを見ると、
「えっ、そんなに必要なの?」
と思ってしまいますが、
この金額には「年金が始まるまでの5年間の生活費」が丸々入っています。
実際には、退職後の収入や、年金の受給開始時期、働く期間などによって、
退職金から準備する必要がある金額は変わります。
だからこそ、単純に「老後には2,000万円必要」と考えるのではなく、
自分たちの場合、実際にいくら不足するのか
を計算することが大切なんだと思います。
退職金をもらったら、いきなりNISAではなく「仕分け」をすること。
そのためには、自分たちが生活する上で必要な資金額を把握することが必要です。
まず、①生活防衛費
1年分の生活費として約356万円。
数字だけを見ると、
「えっ、そんなに必要なの?」
と思ってしまいますが、
この金額には「年金が始まるまでの5年間の生活費」が丸々入っています。
実際には、退職後の収入や、年金の受給開始時期、働く期間などによって、
退職金から準備する必要がある金額は変わります。
だからこそ、単純に「老後には2,000万円必要」と考えるのではなく、
自分たちの場合、実際にいくら不足するのか
を計算することが大切なんだと思います。
退職金をもらったら、いきなりNISAではなく「仕分け」をすること。
そのためには、自分たちが生活する上で必要な資金額を把握することが必要です。
まず、①生活防衛費
1年分の生活費として約356万円。
そこに、
②数年以内に使うお金
②数年以内に使うお金
年金開始までの生活費、旅行・レジャー、家の修繕などを加えていく。
そして、これらを確保したうえで、
③当面使わないお金
そして、これらを確保したうえで、
③当面使わないお金
がいくら残るのか。
そのお金を、NISAで運用する資金とする。
NISAで運用するにしても、一括で全額を投資するのはリスクが上がってしまうため、
3年間とか5年間の短期間に分割して投資するキャッチアップ投資にすればいいかなと。
たとえば、500万残ったとして、
それを5年に分割して年100万円ずつ投資する。
投資先は、王道のeMaxis slimのオルカン。
一括で100万円投資してもいいし、
それも怖いという人は月々に分割して投資してもいい。
というやり方。
そのお金を、NISAで運用する資金とする。
NISAで運用するにしても、一括で全額を投資するのはリスクが上がってしまうため、
3年間とか5年間の短期間に分割して投資するキャッチアップ投資にすればいいかなと。
たとえば、500万残ったとして、
それを5年に分割して年100万円ずつ投資する。
投資先は、王道のeMaxis slimのオルカン。
一括で100万円投資してもいいし、
それも怖いという人は月々に分割して投資してもいい。
というやり方。
最後までお読みいただき、ありがとうございました。

にほんブログ村

人気ブログランキングへ
お気に入りの記事を「いいね!」で応援しよう

悩める母が綴るブログ。


【毎日開催】
15記事にいいね!で1ポイント


キーワードサーチ
▼キーワード検索

ハロウィンインテリ…
 New!
pAOさん
涼しくなって庭造り…
ブルーミント555さん
TsunCoRicoのブログ TsunCoRicoさん
さと式 子育て(昔… 子育て さとさん
in my HandS EmaLisさん
New!
pAOさん涼しくなって庭造り…
ブルーミント555さんTsunCoRicoのブログ TsunCoRicoさん
さと式 子育て(昔… 子育て さとさん
in my HandS EmaLisさん
© Rakuten Group, Inc.
