


PR
Freepage List
Keyword Search
▼キーワード検索
enplaind
自分の生活プログラムを自分で描き、計画し実行してきましたが、病気や人間関係など思いがけない障害に遭遇しました。 私のホームページにアクセスしてみてください。 http://otaenplaext.net/concept1.html
Calendar
まだ登録されていません
Comments
2026.10.08

カテゴリ: この頃思うこと
6492Gaji di bawah Rp10 juta per bulan bebas pajak penghasilan mulai 2027
2027年より月給1,000万ルピア未満の労働者は所得税が免除に
https://www.youtube.com/watch?v=Ry68IUoT-IY
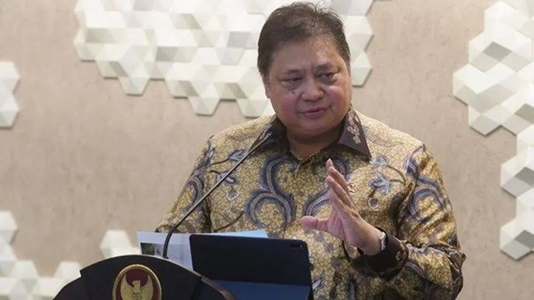
Kabar baik bagi para pekerja di Indonesia! Pemerintah berencana kembali memberikan insentif Pajak Penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) pada 2027. Kebijakan ini ditujukan bagi pekerja dengan penghasilan hingga Rp10 juta per bulan.
インドネシアの労働者の皆様に朗報です!政府は2027年、再び「政府負担(DTP)」による所得税(PPh)第21条の優遇措置を導入する計画です。この政策は、月収1,000万ルピア以下の労働者を対象としています。
Rencana tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah mengikuti rapat terbatas di Istana Kepresidenan, Jakarta. Jika kebijakan ini terealisasi, pekerja yang memenuhi persyaratan bisa mendapatkan penghasilan tanpa adanya potongan PPh 21.
この計画は、ジャカルタの大統領宮殿で開かれた限定閣議に出席した後、アイルランガ・ハルタルト経済調整大臣によって発表されました。この政策が実現すれば、要件を満たす労働者は、所得税(PPh 21)が差し引かれることなく収入を得ることができます。
Tak hanya melanjutkan kebijakan yang sebelumnya berlaku, pemerintah juga berencana memperluas cakupan penerimanya. Lantas, seperti apa rencana insentif PPh 21 pada 2027? Berikut penjelasannya telah Popmama.com siapkan.
政府は以前実施されていた政策を継続するだけでなく、対象範囲を拡大することも計画しています。では、2027年の所得税(PPh 21)優遇措置はどのような内容なのでしょうか?Popmama.comがその詳細をまとめました。
1. 月給1,000万ルピア未満の労働者は所得税(PPh 21)が免除される可能性
Pemerintah berencana kembali memberikan insentif PPh 21 DTP kepada pekerja yang memiliki penghasilan di bawah Rp10 juta per bulan. Melalui skema ini, pajak penghasilan yang seharusnya menjadi kewajiban pekerja akan ditanggung oleh pemerintah.
政府は、月収1,000万ルピア未満の労働者に対し、所得税(PPh 21)の政府負担(DTP)優遇措置を再び提供する計画です。この仕組みにより、本来労働者が負担すべき所得税が政府によって肩代わりされます。
Dengan begitu, PPh 21 tidak dipotong langsung dari penghasilan pekerja yang memenuhi kriteria. Artinya, jumlah gaji yang diterima pekerja dapat tetap utuh setelah memperhitungkan fasilitas pajak tersebut.
その結果、基準を満たす労働者の所得から所得税(PPh 21)が直接差し引かれることはなくなります。つまり、この税制優遇措置を考慮すると、労働者が受け取る給与額がそのまま手元に残ることになります。
"Terkait dengan pengurangan PPh Pasal 21 yang diberikan kepada pekerja yang mempunyai gaji di bawah Rp 10 juta," papar Airlangga, Rabu (30/9/2026).
「月給1,000万ルピア未満の労働者に適用される所得税(PPh第21条)の軽減措置について」と、アイルランガ大臣は水曜日(2026年9月30日)に説明しました。
2. Sekitar 7,5 juta pekerja diperkirakan menerima manfaat
2. 約750万人の労働者が恩恵を受ける見込み
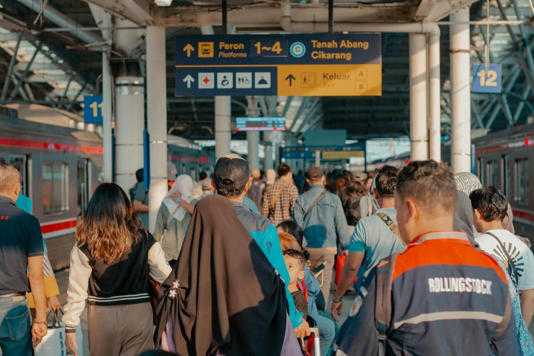
Pemerintah memperkirakan sekitar 7,5 juta pekerja akan mendapatkan manfaat dari insentif PPh 21 pada 2027 mendatang. Jumlah penerima tersebut menjadi salah satu bagian dari upaya pemerintah untuk memberikan keringanan kepada pekerja sekaligus menjaga daya beli masyarakat.
政府は、2027年の所得税(PPh 21)優遇措置により、約750万人の労働者が恩恵を受けると試算しています。この受給者数は、労働者の負担を軽減しつつ、国民の購買力を維持しようとする政府の取り組みの一環をなすものです。
この政策は、前年よりも対象範囲を拡大する計画となっています。2026年には、特定の要件を満たす労働集約型産業および観光業の労働者に対し、政府負担による個人所得税(PPh 21 DTP)の優遇措置が適用されます。
Sementara itu, pada 2027 pemerintah berencana memperluas penerima insentif sehingga pekerja dari berbagai sektor usaha dapat memperoleh fasilitas tersebut selama memenuhi batas penghasilan dan ketentuan yang ditetapkan.
一方、2027年には対象範囲をさらに拡大し、所定の所得制限や規定を満たす限り、あらゆる業種の労働者がこの優遇措置を受けられるようにする計画です。
"Ini akan dilanjutkan di tahun depan dan diberikan untuk sekitar 7,5 juta pekerja," ujar Airlangga.
「この施策は来年も継続され、約750万人の労働者を対象に実施されます」とアイルランガ氏は述べました。
3. 対象業種の拡大
Salah satu perubahan yang direncanakan pemerintah pada 2027 adalah mengenai sektor pekerjaan yang bisa mendapatkan fasilitas PPh 21.
2027年に向けて政府が計画している変更点の一つは、PPh 21(個人所得税)の優遇措置を受けられる業種の範囲に関するものです。
Jika sebelumnya insentif lebih terbatas pada sektor tertentu, pemerintah berencana membuat cakupannya menjadi lebih luas.
これまでは特定の業種に限定されていた優遇措置ですが、政府はその対象範囲を広げることを計画しています。
Untuk 2027, pemerintah berencana agar fasilitas tersebut tidak lagi terbatas pada sektor-sektor tertentu. Pekerja dari seluruh sektor usaha berpotensi menjadi penerima selama memiliki penghasilan di bawah batas yang ditentukan.
2027年には、特定の業種に限定せず、所得が規定の限度額を下回る限り、あらゆる業種の労働者が対象となり得る仕組みにする予定です。
"Kalau yang sekarang diberikan kepada padat karya dan pariwisata, yang tahun depan diberikan ke seluruh sektor yang gajinya di bawah Rp10 juta," ujar Airlangga.
「現在は労働集約型産業や観光業を対象としていますが、来年は給与が1,000万ルピア未満の全業種を対象とします」とアイルランガ氏は述べました。
4. Apa itu PPh 21 yang ditanggung pemerintah?
4. 政府負担のPPh 21とは?
PPh Pasal 21 adalah pajak yang dikenakan atas penghasilan pribadi dari pekerjaan, termasuk gaji maupun upah. Dalam skema PPh 21 Ditanggung Pemerintah (DTP), pajak yang seharusnya dipotong dari penghasilan pekerja justru dibayarkan oleh pemerintah melalui pemberi kerja.
PPh第21条(PPh 21)とは、給与や賃金を含む、労働による個人所得に課される税金のことです。「政府負担PPh 21(DTP)」の仕組みでは、本来なら労働者の所得から源泉徴収されるはずの税金を、雇用主を通じて政府が代わりに支払います。
Sederhananya, pekerja yang mendapatkan fasilitas ini tetap memperoleh penghasilan tanpa pengurangan PPh 21 yang ditanggung pemerintah.
簡単に言えば、この優遇措置を受ける労働者は、政府が負担するPPh 21分が差し引かれることなく、所得を受け取ることができるということです。
Namun, bukan berarti seluruh pekerja dengan gaji di bawah Rp10 juta otomatis bebas pajak karena penerima tetap harus memenuhi berbagai persyaratan yang berlaku.
ただし、給与が1,000万ルピア未満のすべての労働者が自動的に非課税になるわけではありません。受給者は、適用される様々な要件を満たす必要があるからです。
Sebelumnya, pemerintah juga telah menetapkan fasilitas PPh 21 DTP untuk 2026 melalui Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025 sebagai bagian dari paket stimulus ekonomi. Insentif tersebut berlaku untuk masa pajak Januari hingga Desember 2026.
これに先立ち、政府は経済刺激策の一環として、2026年を対象とする「DTP(政府負担)」方式の個人所得税(PPh 21)優遇措置を、財務大臣規則(PMK)第105号/2025により定めていました。この優遇措置は、2026年1月から12月までの課税期間に適用されます。
Pemberian insentif ini menjadi salah satu langkah pemerintah untuk membantu mempertahankan daya beli masyarakat. Selain itu, kebijakan tersebut diharapkan dapat mendukung kondisi ekonomi dan sosial secara lebih luas.
この優遇措置の実施は、国民の購買力維持を支援するための政府の取り組みの一つです。さらに、この政策は、より広範な経済・社会情勢を支えるものとしても期待されています。
5. Ada sejumlah syarat untuk mendapatkan fasilitas PPh 21
5. 個人所得税(PPh 21)優遇措置の適用には、いくつかの要件があります。
Pada 2026, fasilitas PPh 21 DTP diberikan kepada pekerja dari lima sektor usaha tertentu yang dinilai memiliki karakteristik padat karya serta berkontribusi terhadap perekonomian nasional. Ketentuan penerimanya dibedakan antara pegawai tetap dengan pegawai tidak tetap atau pekerja lepas.
2026年には、労働集約的な特性を持ち、かつ国家経済に貢献していると評価される特定の5つの事業分野の労働者に対し、政府負担の個人所得税(PPh 21 DTP)措置が適用されます。対象者の要件は、正社員と非正規社員(またはフリーランス)で区別されています。
Untuk pegawai tetap, salah satu persyaratannya adalah memiliki Nomor Pokok Wajib Pajak (NPWP) atau Nomor Induk Kependudukan (NIK) yang telah terintegrasi dengan sistem Direktorat Jenderal Pajak.
正社員の場合、要件の一つとして、納税者番号(NPWP)または住民登録番号(NIK)を保有し、それらが税務総局のシステムと統合されている必要があります。
Selain itu, penghasilan bruto tetap dan teratur yang diterima maksimal Rp10 juta per bulan serta tidak sedang menerima fasilitas PPh 21 DTP dari skema insentif lainnya.
さらに、受領する定期的かつ固定的な総所得が月額最大1,000万ルピアであること、および他のインセンティブ制度によるPPh 21 DTP措置を受けていないことも条件となります。
Sementara itu, pegawai tidak tetap atau pekerja lepas dapat memperoleh fasilitas apabila menerima upah maksimal Rp500.000 per hari atau maksimal Rp10 juta per bulan.
一方、非正規社員やフリーランスについては、日給が最大50万ルピア、または月収が最大1,000万ルピアである場合に、この措置の対象となります。
Mereka juga perlu memiliki NPWP atau NIK yang telah terintegrasi dengan sistem Direktorat Jenderal Pajak dan tidak menerima insentif PPh 21 dari skema lainnya.
彼らも同様に、税務総局のシステムと統合されたNPWPまたはNIKを保有している必要があり、かつ他の制度によるPPh 21インセンティブを受けていないことが求められます。
Untuk 2027, pemerintah memang berencana memperluas penerima insentif ke seluruh sektor usaha. Meski begitu, pekerja tetap perlu memenuhi batas penghasilan serta persyaratan lain yang nantinya ditetapkan dalam aturan pemerintah.
2027年には、政府はこのインセンティブの対象を全事業分野に拡大する計画を立てています。ただし、労働者は引き続き、所得制限や、今後政府規則で定められるその他の要件を満たす必要があります。
私のコメント Komentar Saya
月収の他のボーナスなどの収入は免税の対象にならないと思うか。
Menurut Anda, apakah pendapatan selain gaji bulanan—seperti bonus—tidak termasuk dalam cakupan pembebasan pajak?
なぜ、年収での免税について、書かれていないのでしょうか。
Mengapa tidak ada keterangan mengenai pembebasan pajak berdasarkan pendapatan tahunan?
https://www.youtube.com/watch?v=f1V6hF6SzNU
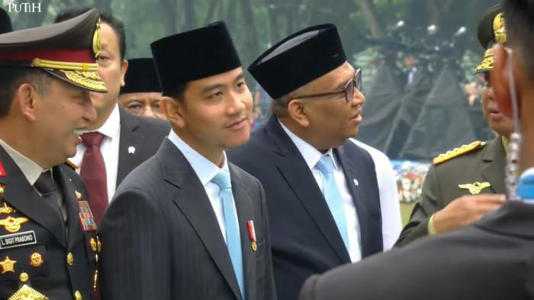
Denny Indrayana Ungkap Syarat Gibran Jika Ingin Maju Lagi di Pilpres 2029
デニー・インドラヤナ氏、ギブラン氏が2029年大統領選に再出馬するための条件を明かす
Gibran tak bisa mencalonkan kembali di Pilpres 2029, kecuali sekolah SMA lagi atau ambil paket C
ギブラン氏は、高校に再び通うか「パケットC(高卒認定試験に相当するプログラム)」を修了しない限り、2029年の大統領選挙に再び立候補することはできない。
Wakil Presiden RI Gibran Rakabuming Raka dipastikan tak bisa lagi mencalonkan sebagai wakil maupun presiden pada Pilpres 2029.
インドネシア共和国のギブラン・ラカブミング・ラカ副大統領は、2029年の大統領選挙において、大統領候補としても副大統領候補としても立候補できないことが確定した。
Kepastian itu lantaran Gibran dinyatakan tak memiliki ijazah atau sertifikat tanda lulus sekolah tingkat menengah atas.
その理由は、ギブラン氏が高校(中等教育後期)レベルの卒業証書や修了証明書を所持していないと判断されたためである。
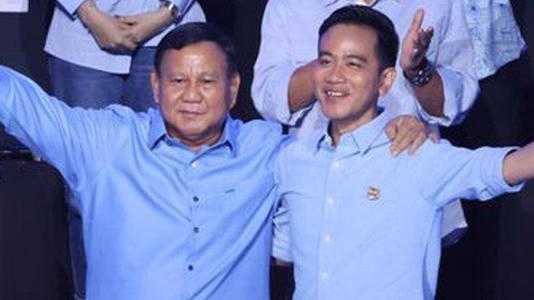
Sementara untuk persyaratan calon presiden dan wakil presiden Republik Indonesia yakni berpendidikan minimal SMA/SMK/MA atau yang sederajat.
インドネシア共和国の大統領および副大統領候補の要件として、最低でもSMA(一般高校)、SMK(職業高校)、MA(イスラム高校)、またはそれらと同等の教育を受けていることが求められている。
"Berdasarkan Undang-Undang Nomor 7 Tahun 2017 tentang Pemilihan Umum (Pasal 169 huruf r), syarat pendidikan minimal bagi calon presiden dan wakil presiden di Indonesia adalah tamat Sekolah Menengah Atas (SMA), Madrasah Aliyah (MA), Sekolah Menengah Kejuruan (SMK), Madrasah Aliyah Kejuruan (MAK), atau bentuk lain yang sederajat," bunyi aturan tersebut.
「2017年法律第7号(総選挙について)第169条r項に基づき、インドネシアにおける大統領および副大統領候補の最低学歴要件は、SMA(一般高校)、MA(イスラム高校)、SMK(職業高校)、MAK(イスラム職業高校)、またはその他同等の形態の学校を卒業していることである」と規定されている。
Saat mendaftar sebagai calon wakil presiden RI, ijazah atau sertifikat pendidikan yang dilampirkan Gibran dinyatakan oleh Mahkamah Konstitusi (MK) tidak sah.
インドネシア副大統領候補として登録した際、ギブラン氏が提出した卒業証書や教育修了証明書は、憲法裁判所(MK)によって無効であると判断された。
Hal itu disampaikan Hakim Konstitusi Arsul Sani, dalam sidang pembacaan putusan perkara perselisihan hasil pemilihan umum (PHPU) 01/PHPU.PRES-XXIV/2026 di Gedung Mahkamah Konstitusi, Jakarta, Selasa (6/10/2026).
この事実は、2026年10月6日(火)にジャカルタの憲法裁判所で行われた、総選挙結果紛争(PHPU)訴訟(事件番号:01/PHPU.PRES-XXIV/2026)の判決言い渡し公判において、憲法裁判所判事のアルスル・サニ氏によって明らかにされた。
Arsul mengatakan, Gibran Rakabuming mendaftarkan permohonan penyetaraan ijazah SMA dengan menggunakan aplikasi e-layanan penyetaraan ijazah luar negeri.
アルスル氏は、ギブラン・ラカブミング氏が、海外の卒業証書同等性認定のための電子サービス・アプリケーションを利用して、SMA(一般高校)卒業証書の同等性認定申請を行っていたと述べた。
Ia melanjutkan, sesuai dengan fakta yang disampaikan Kemendikdasmen salah satu dokumen yang dijadikan dasar untuk mengajukan surat keterangan penyetaraan ijazah adalah scan ijazah/diploma/sertifikat/dokumen hasil belajar sesuai dengan jenjang yang ingin disetarakan atau surat keterangan yang menunjukkan telah tamat belajar.
同氏はさらに、初等中等教育省(Kemendikdasmen)が示した事実に基づき、学位・資格同等性証明書の申請において根拠となる書類の一つは、同等性を認めようとする教育段階に応じた卒業証書(ディプロマ)や修了証、あるいは学習成果を示す書類、もしくは修了を証明する書類であると述べました。
Meski demikian, terkait dengan hal tersebut, Mahkamah tidak menemukan dokumen SMA milik Gibran.
しかしながら、この点に関して、裁判所はギブラン氏の高校(SMA)時代の書類を確認できませんでした。
"Setelah Mahkamah mempelajari semua bukti yang diajukan para pihak dan fakta-fakta yang terungkap di persidangan, Mahkamah tidak menemukan dokumen yang menunjukkan Gibran Rakabuming Raka memiliki ijazah/sertifikat/diploma sebagai bukti telah menamatkan pendidikan di luar negeri yang setara dengan sekolah menengah atas atau sederajat sebagaimana dimaksud dalam Pasal 169 huruf r dan Pasal 227 huruf I UU Pemilu," kata Arsul Sani dalam persidangan, Selasa malam.
「当事者から提出されたすべての証拠および審理で明らかになった事実を検討した結果、裁判所は、ギブラン・ラカブミング・ラカ氏が、選挙法第169条r項および第227条I項に規定される『高校またはそれと同等の教育課程を海外で修了したこと』を証明する卒業証書や修了証を所持していることを示す書類を確認できませんでした」と、アルスル・サニ氏は火曜夜の審理で述べました。
Arsul menjelaskan, fakta tersebut dikuatkan keterangan Dirjen Pendidikan Dasar dan Menengah dalam persidangan yang menerangkan tidak terdapat bukti dokumen ijazah/sertifikat/diploma yang dilampirkan sebagai dokumen pendukung surat penyetaraan ijazah luar negeri, melainkan certificate of attendance dan dokumen lain seperti academic records dan explanation of grades.
アルスル氏は、この事実が初等中等教育局長の証言によって裏付けられていると説明しました。同局長は審理において、海外の学位・資格同等性証明書の申請時に添付された書類の中に、卒業証書や修了証といった書類は存在せず、代わりに「在学証明書(certificate of attendance)」や、成績記録(academic records)、成績評価の説明(explanation of grades)といった書類が提出されていたと述べています。
"Certificate of attendance yang digunakan sebagai bukti untuk menunjukkan telah menamatkan pendidikan di luar negeri yang setara dengan sekolah menengah atas atau sederajat, menurut Mahkamah certificate of attendance dan dokumen lain tersebut bukan merupakan bukti kelulusan atau tamat melainkan merupakan bukti kehadiran dalam proses pembelajaran," jelasnya.
「高校またはそれと同等の教育課程を海外で修了したことを示す証拠として『在学証明書』が用いられていますが、裁判所の判断では、当該在学証明書やその他の書類は、卒業や修了を証明するものではなく、あくまで学習過程への出席を証明するものに過ぎません」と同氏は説明しました。
Ia melanjutkan, secara umum, ijazah/sertifikat/diploma yang menerangkan bahwa seseorang telah menamatkan sebuah jenjang pendidikan tertentu biasanya ditulis: "This is to certify that... (nama yang tamat) has been awarded...".
さらに同氏は、一般的に、特定の教育課程を修了したことを証明する卒業証書や修了証書などには、通常「This is to certify that... (修了者名) has been awarded...」といった文言が記載されると述べました。
Tidak hanya itu, kata Arsul, menyertai sertifikat tersebut juga dilampirkan atau dicantumkan nilai atau hasil pendidikan yang diperoleh karena dari nilai tersebut diterbitkan ijazah/sertifikat/diploma sebagai bukti telah menyelesaikan pendidikan.
それだけでなく、アルスル氏によれば、そうした証書には成績や学習成果も添付または記載されます。なぜなら、それらの成績に基づいて、教育課程を修了したことの証拠となる卒業証書や修了証が発行されるからです。
"Sementara itu, certificate of attendance dan dokumen lain yang digunakan sebagai dasar penerbitan Suket Nomor: 9149/D.D1/KS/2019 sama sekali tidak menerangkan perihal keberhasilan menamatkan jenjang pendidikan tertentu melainkan hanya sebatas menerangkan kehadiran dalam perkuliahan," kata Arsul.
「一方で、証明書番号9149/D.D1/KS/2019の発行根拠となった『受講証明書(certificate of attendance)』やその他の文書には、特定の教育課程を修了したことについては一切記載がなく、単に講義に出席した事実を示すにとどまるものです」とアルスル氏は述べました。
Dengan demikian, ia menekankan, berdasarkan bukti-bukti dan fakta yang terungkap di persidangan, Mahkamah tidak menemukan atau mendapatkan bukti meyakinkan yang dapat menunjukkan Gibran Rakabuming Raka memiliki ijazah/sertifikat/diploma di luar negeri yang dijadikan sebagai dasar untuk disetarakan dengan berpendidikan paling rendah tamat sekolah menengah atas, madrasah aliyah, sekolah menengah kejuruan, madrasah aliyah kejuruan, atau sekolah lain yang sederajat sebagaimana dimaksud dalam norma Pasal 169 huruf r dan Pasal 227 huruf I UU Pemilu.
したがって同氏は、裁判で明らかになった証拠や事実に基づき、ギブラン・ラカブミング・ラカ氏が、選挙法第169条r項および第227条l項の規定にある「少なくとも高等学校、マドラサ・アリヤ、職業高等学校(SMK)、職業マドラサ・アリヤ(MAK)、またはそれらと同等の学校を卒業していること」という要件を満たすものとして認定される根拠となる、海外での卒業証書や修了証書等を保有していることを示す説得力のある証拠は、裁判所によって確認されなかったと強調しました。
2027年より月給1,000万ルピア未満の労働者は所得税が免除に
https://www.youtube.com/watch?v=Ry68IUoT-IY
Kabar baik bagi para pekerja di Indonesia! Pemerintah berencana kembali memberikan insentif Pajak Penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) pada 2027. Kebijakan ini ditujukan bagi pekerja dengan penghasilan hingga Rp10 juta per bulan.
インドネシアの労働者の皆様に朗報です!政府は2027年、再び「政府負担(DTP)」による所得税(PPh)第21条の優遇措置を導入する計画です。この政策は、月収1,000万ルピア以下の労働者を対象としています。
Rencana tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah mengikuti rapat terbatas di Istana Kepresidenan, Jakarta. Jika kebijakan ini terealisasi, pekerja yang memenuhi persyaratan bisa mendapatkan penghasilan tanpa adanya potongan PPh 21.
この計画は、ジャカルタの大統領宮殿で開かれた限定閣議に出席した後、アイルランガ・ハルタルト経済調整大臣によって発表されました。この政策が実現すれば、要件を満たす労働者は、所得税(PPh 21)が差し引かれることなく収入を得ることができます。
Tak hanya melanjutkan kebijakan yang sebelumnya berlaku, pemerintah juga berencana memperluas cakupan penerimanya. Lantas, seperti apa rencana insentif PPh 21 pada 2027? Berikut penjelasannya telah Popmama.com siapkan.
政府は以前実施されていた政策を継続するだけでなく、対象範囲を拡大することも計画しています。では、2027年の所得税(PPh 21)優遇措置はどのような内容なのでしょうか?Popmama.comがその詳細をまとめました。
1. 月給1,000万ルピア未満の労働者は所得税(PPh 21)が免除される可能性
Pemerintah berencana kembali memberikan insentif PPh 21 DTP kepada pekerja yang memiliki penghasilan di bawah Rp10 juta per bulan. Melalui skema ini, pajak penghasilan yang seharusnya menjadi kewajiban pekerja akan ditanggung oleh pemerintah.
政府は、月収1,000万ルピア未満の労働者に対し、所得税(PPh 21)の政府負担(DTP)優遇措置を再び提供する計画です。この仕組みにより、本来労働者が負担すべき所得税が政府によって肩代わりされます。
Dengan begitu, PPh 21 tidak dipotong langsung dari penghasilan pekerja yang memenuhi kriteria. Artinya, jumlah gaji yang diterima pekerja dapat tetap utuh setelah memperhitungkan fasilitas pajak tersebut.
その結果、基準を満たす労働者の所得から所得税(PPh 21)が直接差し引かれることはなくなります。つまり、この税制優遇措置を考慮すると、労働者が受け取る給与額がそのまま手元に残ることになります。
"Terkait dengan pengurangan PPh Pasal 21 yang diberikan kepada pekerja yang mempunyai gaji di bawah Rp 10 juta," papar Airlangga, Rabu (30/9/2026).
「月給1,000万ルピア未満の労働者に適用される所得税(PPh第21条)の軽減措置について」と、アイルランガ大臣は水曜日(2026年9月30日)に説明しました。
2. Sekitar 7,5 juta pekerja diperkirakan menerima manfaat
2. 約750万人の労働者が恩恵を受ける見込み
Pemerintah memperkirakan sekitar 7,5 juta pekerja akan mendapatkan manfaat dari insentif PPh 21 pada 2027 mendatang. Jumlah penerima tersebut menjadi salah satu bagian dari upaya pemerintah untuk memberikan keringanan kepada pekerja sekaligus menjaga daya beli masyarakat.
政府は、2027年の所得税(PPh 21)優遇措置により、約750万人の労働者が恩恵を受けると試算しています。この受給者数は、労働者の負担を軽減しつつ、国民の購買力を維持しようとする政府の取り組みの一環をなすものです。
この政策は、前年よりも対象範囲を拡大する計画となっています。2026年には、特定の要件を満たす労働集約型産業および観光業の労働者に対し、政府負担による個人所得税(PPh 21 DTP)の優遇措置が適用されます。
Sementara itu, pada 2027 pemerintah berencana memperluas penerima insentif sehingga pekerja dari berbagai sektor usaha dapat memperoleh fasilitas tersebut selama memenuhi batas penghasilan dan ketentuan yang ditetapkan.
一方、2027年には対象範囲をさらに拡大し、所定の所得制限や規定を満たす限り、あらゆる業種の労働者がこの優遇措置を受けられるようにする計画です。
"Ini akan dilanjutkan di tahun depan dan diberikan untuk sekitar 7,5 juta pekerja," ujar Airlangga.
「この施策は来年も継続され、約750万人の労働者を対象に実施されます」とアイルランガ氏は述べました。
3. 対象業種の拡大
Salah satu perubahan yang direncanakan pemerintah pada 2027 adalah mengenai sektor pekerjaan yang bisa mendapatkan fasilitas PPh 21.
2027年に向けて政府が計画している変更点の一つは、PPh 21(個人所得税)の優遇措置を受けられる業種の範囲に関するものです。
Jika sebelumnya insentif lebih terbatas pada sektor tertentu, pemerintah berencana membuat cakupannya menjadi lebih luas.
これまでは特定の業種に限定されていた優遇措置ですが、政府はその対象範囲を広げることを計画しています。
Untuk 2027, pemerintah berencana agar fasilitas tersebut tidak lagi terbatas pada sektor-sektor tertentu. Pekerja dari seluruh sektor usaha berpotensi menjadi penerima selama memiliki penghasilan di bawah batas yang ditentukan.
2027年には、特定の業種に限定せず、所得が規定の限度額を下回る限り、あらゆる業種の労働者が対象となり得る仕組みにする予定です。
"Kalau yang sekarang diberikan kepada padat karya dan pariwisata, yang tahun depan diberikan ke seluruh sektor yang gajinya di bawah Rp10 juta," ujar Airlangga.
「現在は労働集約型産業や観光業を対象としていますが、来年は給与が1,000万ルピア未満の全業種を対象とします」とアイルランガ氏は述べました。
4. Apa itu PPh 21 yang ditanggung pemerintah?
4. 政府負担のPPh 21とは?
PPh Pasal 21 adalah pajak yang dikenakan atas penghasilan pribadi dari pekerjaan, termasuk gaji maupun upah. Dalam skema PPh 21 Ditanggung Pemerintah (DTP), pajak yang seharusnya dipotong dari penghasilan pekerja justru dibayarkan oleh pemerintah melalui pemberi kerja.
PPh第21条(PPh 21)とは、給与や賃金を含む、労働による個人所得に課される税金のことです。「政府負担PPh 21(DTP)」の仕組みでは、本来なら労働者の所得から源泉徴収されるはずの税金を、雇用主を通じて政府が代わりに支払います。
Sederhananya, pekerja yang mendapatkan fasilitas ini tetap memperoleh penghasilan tanpa pengurangan PPh 21 yang ditanggung pemerintah.
簡単に言えば、この優遇措置を受ける労働者は、政府が負担するPPh 21分が差し引かれることなく、所得を受け取ることができるということです。
Namun, bukan berarti seluruh pekerja dengan gaji di bawah Rp10 juta otomatis bebas pajak karena penerima tetap harus memenuhi berbagai persyaratan yang berlaku.
ただし、給与が1,000万ルピア未満のすべての労働者が自動的に非課税になるわけではありません。受給者は、適用される様々な要件を満たす必要があるからです。
Sebelumnya, pemerintah juga telah menetapkan fasilitas PPh 21 DTP untuk 2026 melalui Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025 sebagai bagian dari paket stimulus ekonomi. Insentif tersebut berlaku untuk masa pajak Januari hingga Desember 2026.
これに先立ち、政府は経済刺激策の一環として、2026年を対象とする「DTP(政府負担)」方式の個人所得税(PPh 21)優遇措置を、財務大臣規則(PMK)第105号/2025により定めていました。この優遇措置は、2026年1月から12月までの課税期間に適用されます。
Pemberian insentif ini menjadi salah satu langkah pemerintah untuk membantu mempertahankan daya beli masyarakat. Selain itu, kebijakan tersebut diharapkan dapat mendukung kondisi ekonomi dan sosial secara lebih luas.
この優遇措置の実施は、国民の購買力維持を支援するための政府の取り組みの一つです。さらに、この政策は、より広範な経済・社会情勢を支えるものとしても期待されています。
5. Ada sejumlah syarat untuk mendapatkan fasilitas PPh 21
5. 個人所得税(PPh 21)優遇措置の適用には、いくつかの要件があります。
Pada 2026, fasilitas PPh 21 DTP diberikan kepada pekerja dari lima sektor usaha tertentu yang dinilai memiliki karakteristik padat karya serta berkontribusi terhadap perekonomian nasional. Ketentuan penerimanya dibedakan antara pegawai tetap dengan pegawai tidak tetap atau pekerja lepas.
2026年には、労働集約的な特性を持ち、かつ国家経済に貢献していると評価される特定の5つの事業分野の労働者に対し、政府負担の個人所得税(PPh 21 DTP)措置が適用されます。対象者の要件は、正社員と非正規社員(またはフリーランス)で区別されています。
Untuk pegawai tetap, salah satu persyaratannya adalah memiliki Nomor Pokok Wajib Pajak (NPWP) atau Nomor Induk Kependudukan (NIK) yang telah terintegrasi dengan sistem Direktorat Jenderal Pajak.
正社員の場合、要件の一つとして、納税者番号(NPWP)または住民登録番号(NIK)を保有し、それらが税務総局のシステムと統合されている必要があります。
Selain itu, penghasilan bruto tetap dan teratur yang diterima maksimal Rp10 juta per bulan serta tidak sedang menerima fasilitas PPh 21 DTP dari skema insentif lainnya.
さらに、受領する定期的かつ固定的な総所得が月額最大1,000万ルピアであること、および他のインセンティブ制度によるPPh 21 DTP措置を受けていないことも条件となります。
Sementara itu, pegawai tidak tetap atau pekerja lepas dapat memperoleh fasilitas apabila menerima upah maksimal Rp500.000 per hari atau maksimal Rp10 juta per bulan.
一方、非正規社員やフリーランスについては、日給が最大50万ルピア、または月収が最大1,000万ルピアである場合に、この措置の対象となります。
Mereka juga perlu memiliki NPWP atau NIK yang telah terintegrasi dengan sistem Direktorat Jenderal Pajak dan tidak menerima insentif PPh 21 dari skema lainnya.
彼らも同様に、税務総局のシステムと統合されたNPWPまたはNIKを保有している必要があり、かつ他の制度によるPPh 21インセンティブを受けていないことが求められます。
Untuk 2027, pemerintah memang berencana memperluas penerima insentif ke seluruh sektor usaha. Meski begitu, pekerja tetap perlu memenuhi batas penghasilan serta persyaratan lain yang nantinya ditetapkan dalam aturan pemerintah.
2027年には、政府はこのインセンティブの対象を全事業分野に拡大する計画を立てています。ただし、労働者は引き続き、所得制限や、今後政府規則で定められるその他の要件を満たす必要があります。
私のコメント Komentar Saya
月収の他のボーナスなどの収入は免税の対象にならないと思うか。
Menurut Anda, apakah pendapatan selain gaji bulanan—seperti bonus—tidak termasuk dalam cakupan pembebasan pajak?
なぜ、年収での免税について、書かれていないのでしょうか。
Mengapa tidak ada keterangan mengenai pembebasan pajak berdasarkan pendapatan tahunan?
https://www.youtube.com/watch?v=f1V6hF6SzNU
Denny Indrayana Ungkap Syarat Gibran Jika Ingin Maju Lagi di Pilpres 2029
デニー・インドラヤナ氏、ギブラン氏が2029年大統領選に再出馬するための条件を明かす
Gibran tak bisa mencalonkan kembali di Pilpres 2029, kecuali sekolah SMA lagi atau ambil paket C
ギブラン氏は、高校に再び通うか「パケットC(高卒認定試験に相当するプログラム)」を修了しない限り、2029年の大統領選挙に再び立候補することはできない。
Wakil Presiden RI Gibran Rakabuming Raka dipastikan tak bisa lagi mencalonkan sebagai wakil maupun presiden pada Pilpres 2029.
インドネシア共和国のギブラン・ラカブミング・ラカ副大統領は、2029年の大統領選挙において、大統領候補としても副大統領候補としても立候補できないことが確定した。
Kepastian itu lantaran Gibran dinyatakan tak memiliki ijazah atau sertifikat tanda lulus sekolah tingkat menengah atas.
その理由は、ギブラン氏が高校(中等教育後期)レベルの卒業証書や修了証明書を所持していないと判断されたためである。
Sementara untuk persyaratan calon presiden dan wakil presiden Republik Indonesia yakni berpendidikan minimal SMA/SMK/MA atau yang sederajat.
インドネシア共和国の大統領および副大統領候補の要件として、最低でもSMA(一般高校)、SMK(職業高校)、MA(イスラム高校)、またはそれらと同等の教育を受けていることが求められている。
"Berdasarkan Undang-Undang Nomor 7 Tahun 2017 tentang Pemilihan Umum (Pasal 169 huruf r), syarat pendidikan minimal bagi calon presiden dan wakil presiden di Indonesia adalah tamat Sekolah Menengah Atas (SMA), Madrasah Aliyah (MA), Sekolah Menengah Kejuruan (SMK), Madrasah Aliyah Kejuruan (MAK), atau bentuk lain yang sederajat," bunyi aturan tersebut.
「2017年法律第7号(総選挙について)第169条r項に基づき、インドネシアにおける大統領および副大統領候補の最低学歴要件は、SMA(一般高校)、MA(イスラム高校)、SMK(職業高校)、MAK(イスラム職業高校)、またはその他同等の形態の学校を卒業していることである」と規定されている。
Saat mendaftar sebagai calon wakil presiden RI, ijazah atau sertifikat pendidikan yang dilampirkan Gibran dinyatakan oleh Mahkamah Konstitusi (MK) tidak sah.
インドネシア副大統領候補として登録した際、ギブラン氏が提出した卒業証書や教育修了証明書は、憲法裁判所(MK)によって無効であると判断された。
Hal itu disampaikan Hakim Konstitusi Arsul Sani, dalam sidang pembacaan putusan perkara perselisihan hasil pemilihan umum (PHPU) 01/PHPU.PRES-XXIV/2026 di Gedung Mahkamah Konstitusi, Jakarta, Selasa (6/10/2026).
この事実は、2026年10月6日(火)にジャカルタの憲法裁判所で行われた、総選挙結果紛争(PHPU)訴訟(事件番号:01/PHPU.PRES-XXIV/2026)の判決言い渡し公判において、憲法裁判所判事のアルスル・サニ氏によって明らかにされた。
Arsul mengatakan, Gibran Rakabuming mendaftarkan permohonan penyetaraan ijazah SMA dengan menggunakan aplikasi e-layanan penyetaraan ijazah luar negeri.
アルスル氏は、ギブラン・ラカブミング氏が、海外の卒業証書同等性認定のための電子サービス・アプリケーションを利用して、SMA(一般高校)卒業証書の同等性認定申請を行っていたと述べた。
Ia melanjutkan, sesuai dengan fakta yang disampaikan Kemendikdasmen salah satu dokumen yang dijadikan dasar untuk mengajukan surat keterangan penyetaraan ijazah adalah scan ijazah/diploma/sertifikat/dokumen hasil belajar sesuai dengan jenjang yang ingin disetarakan atau surat keterangan yang menunjukkan telah tamat belajar.
同氏はさらに、初等中等教育省(Kemendikdasmen)が示した事実に基づき、学位・資格同等性証明書の申請において根拠となる書類の一つは、同等性を認めようとする教育段階に応じた卒業証書(ディプロマ)や修了証、あるいは学習成果を示す書類、もしくは修了を証明する書類であると述べました。
Meski demikian, terkait dengan hal tersebut, Mahkamah tidak menemukan dokumen SMA milik Gibran.
しかしながら、この点に関して、裁判所はギブラン氏の高校(SMA)時代の書類を確認できませんでした。
"Setelah Mahkamah mempelajari semua bukti yang diajukan para pihak dan fakta-fakta yang terungkap di persidangan, Mahkamah tidak menemukan dokumen yang menunjukkan Gibran Rakabuming Raka memiliki ijazah/sertifikat/diploma sebagai bukti telah menamatkan pendidikan di luar negeri yang setara dengan sekolah menengah atas atau sederajat sebagaimana dimaksud dalam Pasal 169 huruf r dan Pasal 227 huruf I UU Pemilu," kata Arsul Sani dalam persidangan, Selasa malam.
「当事者から提出されたすべての証拠および審理で明らかになった事実を検討した結果、裁判所は、ギブラン・ラカブミング・ラカ氏が、選挙法第169条r項および第227条I項に規定される『高校またはそれと同等の教育課程を海外で修了したこと』を証明する卒業証書や修了証を所持していることを示す書類を確認できませんでした」と、アルスル・サニ氏は火曜夜の審理で述べました。
Arsul menjelaskan, fakta tersebut dikuatkan keterangan Dirjen Pendidikan Dasar dan Menengah dalam persidangan yang menerangkan tidak terdapat bukti dokumen ijazah/sertifikat/diploma yang dilampirkan sebagai dokumen pendukung surat penyetaraan ijazah luar negeri, melainkan certificate of attendance dan dokumen lain seperti academic records dan explanation of grades.
アルスル氏は、この事実が初等中等教育局長の証言によって裏付けられていると説明しました。同局長は審理において、海外の学位・資格同等性証明書の申請時に添付された書類の中に、卒業証書や修了証といった書類は存在せず、代わりに「在学証明書(certificate of attendance)」や、成績記録(academic records)、成績評価の説明(explanation of grades)といった書類が提出されていたと述べています。
"Certificate of attendance yang digunakan sebagai bukti untuk menunjukkan telah menamatkan pendidikan di luar negeri yang setara dengan sekolah menengah atas atau sederajat, menurut Mahkamah certificate of attendance dan dokumen lain tersebut bukan merupakan bukti kelulusan atau tamat melainkan merupakan bukti kehadiran dalam proses pembelajaran," jelasnya.
「高校またはそれと同等の教育課程を海外で修了したことを示す証拠として『在学証明書』が用いられていますが、裁判所の判断では、当該在学証明書やその他の書類は、卒業や修了を証明するものではなく、あくまで学習過程への出席を証明するものに過ぎません」と同氏は説明しました。
Ia melanjutkan, secara umum, ijazah/sertifikat/diploma yang menerangkan bahwa seseorang telah menamatkan sebuah jenjang pendidikan tertentu biasanya ditulis: "This is to certify that... (nama yang tamat) has been awarded...".
さらに同氏は、一般的に、特定の教育課程を修了したことを証明する卒業証書や修了証書などには、通常「This is to certify that... (修了者名) has been awarded...」といった文言が記載されると述べました。
Tidak hanya itu, kata Arsul, menyertai sertifikat tersebut juga dilampirkan atau dicantumkan nilai atau hasil pendidikan yang diperoleh karena dari nilai tersebut diterbitkan ijazah/sertifikat/diploma sebagai bukti telah menyelesaikan pendidikan.
それだけでなく、アルスル氏によれば、そうした証書には成績や学習成果も添付または記載されます。なぜなら、それらの成績に基づいて、教育課程を修了したことの証拠となる卒業証書や修了証が発行されるからです。
"Sementara itu, certificate of attendance dan dokumen lain yang digunakan sebagai dasar penerbitan Suket Nomor: 9149/D.D1/KS/2019 sama sekali tidak menerangkan perihal keberhasilan menamatkan jenjang pendidikan tertentu melainkan hanya sebatas menerangkan kehadiran dalam perkuliahan," kata Arsul.
「一方で、証明書番号9149/D.D1/KS/2019の発行根拠となった『受講証明書(certificate of attendance)』やその他の文書には、特定の教育課程を修了したことについては一切記載がなく、単に講義に出席した事実を示すにとどまるものです」とアルスル氏は述べました。
Dengan demikian, ia menekankan, berdasarkan bukti-bukti dan fakta yang terungkap di persidangan, Mahkamah tidak menemukan atau mendapatkan bukti meyakinkan yang dapat menunjukkan Gibran Rakabuming Raka memiliki ijazah/sertifikat/diploma di luar negeri yang dijadikan sebagai dasar untuk disetarakan dengan berpendidikan paling rendah tamat sekolah menengah atas, madrasah aliyah, sekolah menengah kejuruan, madrasah aliyah kejuruan, atau sekolah lain yang sederajat sebagaimana dimaksud dalam norma Pasal 169 huruf r dan Pasal 227 huruf I UU Pemilu.
したがって同氏は、裁判で明らかになった証拠や事実に基づき、ギブラン・ラカブミング・ラカ氏が、選挙法第169条r項および第227条l項の規定にある「少なくとも高等学校、マドラサ・アリヤ、職業高等学校(SMK)、職業マドラサ・アリヤ(MAK)、またはそれらと同等の学校を卒業していること」という要件を満たすものとして認定される根拠となる、海外での卒業証書や修了証書等を保有していることを示す説得力のある証拠は、裁判所によって確認されなかったと強調しました。
お気に入りの記事を「いいね!」で応援しよう

[この頃思うこと] カテゴリの最新記事
-
(^_-)-☆在籍していたと卒業したとは違う 2026.10.10
-
(^_-)-☆インドネシア・サッカー界で活躍し… 2026.10.09
-
(^_-)-☆パパンダヤンへも行ったことがある 2026.10.07


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
