2011年04月の記事
全8件 (8件中 1-8件目)
1
-

4月の投資状況
米国株に関しては、ドルが下がっているのか株が上がっているのかよくわかりません。昨年末と比較して、S&P500は8.5%も上昇していますが、ドルインデックスは-8.3%とドル安になっています。ネットではわずか+0.2%に過ぎません。 ドル円は昨年まで円高が進みすぎていたのか、昨年末比較ではほぼ横ばいです(-0.4%)。今年の米国株のパフォーマンスは市場平均以下で推移していますが、私の円ベースのポートフォリオは増額しています(配当込み)。 今月に入ってヘルスケアや消費財系の株価が堅調に推移するようになって、市場平均にキャッチアップしつつあります。 日本株は任天堂がはずれで大きく値を下げてしまいましたが、他の銘柄でカバーできています。 J-REITは有名なアナリストが5月には震災前に戻るといっていますが、さあどうでしょう? アメリカ企業では12月決算が通例で、毎年春から夏にかけて以降の配当を決めるという感じになっています。私の保有銘柄でも続々と増配決議をしています。米国企業の場合、取締役会の決議でいつでも柔軟に配当を決議できます。(日本では大半の企業が定款に利益処分の決議は株主総会で決議するとしているので、これを定款から外すと取締役会で決議できますが、総会で2/3以上の賛同を得るのは容易ではないため、ずるずると総会決議事項になっていると思われます)これまでの持ち株の「増配」決議の様子Abbott Laboratories 9%(前年比の一株配当の増加率) 48年(連続)Procter & Gamble 9% 55年Chevron 8.4% 24年IBM 15% 16年Dow Chemical 25% 3年ぶりHSBC 20% 3年ぶり リーマンショックが原因で引き下げた企業も配当を引き上げてきました。まだJ&Jやフィリップモリスが残っていますが、これまではおおむね予想通りの展開になっています。 連続増配している企業には、私のような投資家は、「それが当然」 と思っていますし、経営者もそういった投資家からのプレッシャーをひしひしと感じていますので、今後も期待にこたえてくれるでしょう。これがその企業への投資をひきつけるポイントになっているからです。 リーマンショックで連続増配がストップした、ファイザー(医薬品)などは、その後CEOは辞任してしまいました(M&A資金を捻出するために減配したが、そもそも大きくなりすぎて成長が止まっていたのに、さらに大きくなってどーするのだという批判が大きかった)。 ゼネラル・エレクトリックも傘下のGEファイナンスが危機に陥って、やむなく減配をしました。今年やっと増配を再開して、株価はぐんと上昇しました。 ファイザーやGEですら、減配するのですから、連続増配は容易ではありません。35年以上増配を行っている企業はオイルショック、ブラックマンデー、湾岸戦争、アジア通貨危機、ITバブル崩壊、同時多発テロ、住宅バブル崩壊など幾多の「未曾有の危機」を乗り越えて、すべて増配していることになります。 35年で7回の「危機」ですから、平均5年で「危機」がやってきます。マスコミさん大喜びですね。日本の震災も危機に加えると、平均4.4年で危機がきます。 アメリカではバフェットをはじめ、高齢な著名株式投資家が大勢います。マスコミは彼らに「これからの不確実性の時代をどうやって乗り越えたらよいのでしょうか」とよく質問しますが、たいてい「あら? これまで確実だったことってありました?」といった回答をしています。ピーター・リンチの本を読んでも、似たようなことが書かれています。60年代は核戦争の危機、70年代はベトナム戦争、80年代はソ連を悪魔の帝国と呼び軍備増強など政治的なネタが多かったですが。 ちょっと話がそれましたが、過度に悲観になる必要はないということでしょう。 4月の売買売り:朝日インテックリバランスの一環。この銘柄はちょっと値動きに挙動不審なところがあって、保有していて気持ち悪い面があります。4月28日に1日で11%も上昇していますが、なぜでしょう?(MBOでも発表したのかと思った)。企業の技術力や業界環境はフォローの風が吹いていますので、今後も保有する方針です。ただし、PF全体のパフォーマンスを大きく左右するので、もう少しリバランスの予定。 買い:IBM、キヤノンIBMにはBullishです。今朝の日経新聞を見て、Apple とIBMの売上高はほぼ同じでしたが、利益額ではIBMはAppleの約半分ということでした(比較するのもおかしいが)。MicrosoftはAppleと利益額は同じでしたが、売上高はAppleの7割弱程度でした。改めてWindowsの利益率の高さを知りました。ボロ儲けですね。売上高の3割以上が純利益。 キヤノンはずっと狙っていました。日経新聞の業績憶測記事が先週末に出ていましたが、早速その時点で買いました。悪材料出尽くしだろうという方に賭けました。とりあえず、当たったようです。 被災企業支援ファンド早速少し「投資?」してみました。また日記を書いてみます。 5月に向けて月が変わると流れも変わりますので、よくわかりませんが、当面耐えぬく時期かなあと思っています。ドル円も80円台前半を覚悟しています。応援よろしくお願いします。
2011/04/30
コメント(0)
-

被災企業応援ファンド
これなら安心して出資(応援)できそうだ。 被災企業応援ファンド設立読売新聞 4月25日ファンドの内容はこんな感じです。 これまで、著名人が巨額のポケットマネー(や将来の自分のインカム)を、「義援金」と称して送る様子が大々的に報じられていました。とにかく今できることは、日本赤十字社に義援金を贈ることだ、と多くの人は言っていました。 私は、「義援金は向こう1年から2年いつでも受け付けるはずなのに、皆が急ぐ必要性はない。被災者の人に行き届くのはまだ時間がかかるだろう」というスタンスで、これまで、簡単にできたマネックス証券にあったポイントを寄付した以外は様子見状態でした。 なぜ様子見だったかと言えば、「義援金をどうやって使うのか、で揉めるんじゃないか? 今の政権与党にてきぱきさばける能力あるのか? 最終的に支援を望んでいる人にうまくいきわたるのか?自分が何に支援したのか理解できるのか?」という疑問点があったからです。(「専門家」がナントカ委員会で協議して配分を決めるとか、何か好きになれない面もある。)こういった疑問点が解消されるのは、半年以上経過してみないとわからないのだろうと。 私のサラリーマンDNAは、今でも普段はボロクソに批判している銀行員のものが流れているようでして、自分のかかわった資金がどのように利用されるのかを理解できなければ、前に進めないタイプのようです。もっとも、個人的には今回はリターンを第一に期待するたぐいの資金ではないので単にどのような人に行きわたったのか、というのが自分で理解できれば、それだけで十分だ(返済計画は知らなくてもいい)。本質的には支援先は企業でも、個人でも、特段構わない。私には「見える」ことが重要なのです。真面目に復興に向けて努力する人にストレートにお金が行きわたればいいな、ということが私の本意です。 もっともファンドの性格そのものは、出資のうち半分は寄付金、半分は投資となって配当等の分配を受け取る権利が付与されているようだ。この方が出資先企業にも一定の規律が働くはずなので(受け取った方も、期待にこたえなければ、という健全な復活意欲がわいてくるし、将来的にGive & Takeになる)、相互によい関係が保持できるのではないか。よいアイディアだと思う(といっても分配を期待しているわけではない)。 被災地が本当に復興できるのか、には、暴言覚悟で言えば、支援を受ける側にもそれなりの腹積もりが必要だと思います。健全な意欲を持った被災企業を応援できるのであれば、私には非常に受け入れやすい手段だ。 保証協会付き融資でもなく、制度融資でもなく、ファンドを介在した(支援・応援を主目的とした)直接金融で支援が出来る。単に、健全な経営意欲のある多くの地場中小企業が少しでも復興してほしいと思うだけ。 この辺の仕組みは、回収第一、営利第一の既存金融機関にはできない芸当で(仕方ないですが)、こういった資金提供手段は今後も増えることを期待しております。私は政治で一律に中小企業支援とか言うたぐいのものは経験上も嫌いなのです。 追記;(東北地方と比較すれば軽症の類を出ないが)わが街も復興しなければならないので、ともにがんばりましょう。 応援よろしくお願いします。
2011/04/25
コメント(2)
-
配当を基準に株式投資を行う その3
なぜ配当株はよいのかについて 端的に言えば、うまく経営されている(可能性が高い)から、です。 配当というのは、一般投資家から見た場合、投資の果実です。これが増えるというのは経営が順調である証左であると考えられます。 企業の取締役会で増配の決議(日本の場合は最後は株主総会で承認され)があった場合というのは、経営陣が事業の将来見通しに対し、ポジティブであるというメッセージにほかなりません。投資家から見れば、果実が増えると同時に、経営の状態に信頼が増すことに繋がります。 増配するためには利益が増えている必要性がありますが(配当性向は一定のレンジ内である必要性がある)、同時にキャッシュフローが増えていなければなりません。利益とCFの一体性が必要です。万が一、粉飾決算されている疑惑があれば、CFが増えていない可能性もあります。多くの粉飾はBSを分析することで(後付けで)判明することがありますが、配当は現金が必要であり、こういった疑念を最小限にしてくれます。「Show me the Money」といわれています。 利益やCFを増やすために経営陣が行うことは PL面では売上高を増やす利益率を増やす BS面では資産効率を高める とざっくり言えると思います(言ってしまえば非常に簡単ですが、実行するのは難しい)。 売上高を増やすためには、アンゾフの成長戦略を基本に考えれば、既存製品を既存市場でより広く売り込むか新興国等で拡販する(市場浸透戦略、新市場拡大戦略)新しいニーズをつかんで新商品を開発する(新商品戦略:新製品を既存市場で拡販する)上記でもうまくいかない場合、あるいはもっと近道があるばあい、M&Aなどで達成する(新製品を既存市場や新市場で販売する)などが考えられます。今ホットなのは新興国向け新市場拡大戦略。スマホは新商品戦略。キリンが豪州の会社を買収するようなものは、多角化戦略(新商品・新市場を獲得)って感じでしょうか。 従いまして、毎期増収増益を実行するためには、既存ビジネスのみでは限界にぶち当たりますので、勢いM&Aという選択肢が出てきます。M&Aは親和性・シナジーや財務バランスも視野に入れて戦略的に行わなければなりません。たまたま売りに出ていた会社があるから買収する、では限界が出てきます。戦略的なM&Aを繰り返すことで、連続増収増益が達成できます。 利益率を増やすこれには2つの側面があると思います。無駄を省いて筋肉質にすると言う点と、規模を大きくし、原材料等の購買力を高めたり、固定費率を下げ、規模の経済を得ることで利益率を改善すると言う方向性です。 景気が下火になると前者、上向きのときは後者を経営者は考えやすいですね。最近は景気がよくとも悪くとも、徹底した省力化で先進国企業のコスト体質は万全になっています。 投資家から見た場合、どちらの努力でも基本的にはWelcomeなのですが、後者の方が(なんとなく)相対的に安心感が持てます。 例えば、ユニチャームの連結売上高は約3500億円です。同社は紙おむつでは、東南アジア等でも高いシェアを誇る優良企業で、評価も高い企業であることは承知しております。しかしながら、P&Gのナンバーワンブランドで紙おむつのパンパースは、そのブランドだけで世界売上高90億ドル(約7500億円)とユニチャームの連結売上高の倍近い規模を誇っています(P&Gの連結売上高は約7兆円)。当然材料などのバイイングパワーや広告宣伝費の威力(売上高対広告宣伝費率が同じならば、広告宣伝費の絶対額はP&Gはバカでかい)が違います(最近アフリカのナイジェリアの赤ちゃんにパンパースを試供してもらうというVTRを見た)。ちなみに、ユニチャームの営業利益率は12.6%(日本企業ならVery Good)でP&Gの同比率は20.3%(Operating Income ÷ Revenue)です。上記の2社は日本や東アジアで激しくシェア争いを演じていますが、仮にまともにぶつかるとユニチャームは不利であることがご理解頂けるでしょう(戦前の日本はまともにアメリカに戦争を仕掛けましたね)。 資産効率をよくするこれはCF改善の観点であり、例えばサプライチェーンを改善して運転資金を少なくすると言うことが考えられます。持ち合い株をやめる、ノンコア事業をやめる(亀のようなスピードですが、日本企業でも進行していますね。アメリカ等だと投資家から袋たたきにあって、やらざるを得ないといった感じになる。シスコシステムズでも現在ノンコア事業の清算中です)また、自社株買いを行い、純資産の水膨れを抑える(BSを小さくする)ということも考えられます。自社株買いを行えば、配当金の対象となる株式数も減少するので、毎年増配しても、配当金総額はセーブできます。 利益率を改善し、資産効率をよくしていけば、必然的にROEは上昇するのではないでしょうか? また、こういったことを長期間達成し続けるためには、不得意なことは他人に任せ、自らは得意分野に特化する(コアコンピタンス経営とか言われますね)ことが重要でしょう。 バフェッとの言う「濠」 のある企業の特徴かもしれません。 したがって、頻繁に増配する株は、経営がうまくされている可能性が高いと思われます。うまく経営できているから結果として増配できるのです。そしてそのような企業の株の売却を考える必要性は小さくなります。 応援よろしくお願いします。
2011/04/23
コメント(2)
-
配当を基準に株式投資を行う その2
Dividend Growth Stock をどのように選択するのか、なぜそのような企業が良いのかについて簡単に触れてみたいと思います。 選択基準(私の場合)1:一株当たり配当金(DPS)は最低でも10年、できれば20年間毎年増配している企業2:あるいは、少なくとも今後10年間は増配が見込めそうな企業3:あるいは、過去10から20年間に置いて、平均増配率は年換算で5から15%程度はある企業4:対象銘柄の配当利回りのできるだけ高いところで買う(PERが低い地点と類似した概念)5:配当性向は10年程度のトレンドで見て一定のレンジ内で収まっている企業 コメント1,2は過去のトラックレコード同様に将来の見通しが良くなければ投資そのものの目的に適合しませんので、当然の様な基準かもしれません。ただし、アメリカ企業の場合、「今後配当を積極的に還元していく」とCEOがコメントした場合、毎年増配を視野に入れた発言であると想定されるため、2の基準も入れました(マイクロソフトやシスコシステムズはこの部類だと思います)。 3は日本企業のターゲットを増やす前提で入れました。2000年代に入ってから日本企業も欧米企業に触発され(株主が欧米化したことも影響あり)、積極的な株主還元を実施するようになっています。ただし、よく観察していると、毎年着実に増配するというよりは、一気にグイッと配当を引き上げ、業績がイマイチだと据え置き(あるいは減配)など階段に例えると踊り場のような年があります(特にこの1,2年)。そのような場合、毎年増配にこだわる必然性もないのかな、と思いました。要は中長期的な増配率が重要です。また、日本企業ですから為替リスクフリーなのでアメリカ企業より、3%程度低くとも許容されると思います(日米長期金利差程度リターンが低くとも仕方ないと考える。この差は長期的・実質的には差ではなくなるはず)。 4については、結局はいかなる株式も割安時点で買う、ということに尽きます。アメリカ人の著書で、優良株への投資は配当利回りで決めろと言う本を読んだことがあります。着実に増配する企業であれば、配当利回りが歴史的水準と比較して高い時点で買えば、長期的には高い確率で報われるというのを実証しています(分子のDPSの数値が上昇するので当然ですね)。株価の過去のチャートを見て、その相場で底値だった時点の株価とその当時のDPSを計算していくと、概ねその株式の「底値配当利回り」が推測できます。その時点の配当利回りと現在の配当利回りを比較して、今の株価水準が割安か否かを推測する手法です。ただし、アメリカ株については徐々にそのような場面は少なくなってきました。この方法は、銘柄をスクリーニング方式で選択する人よりも、買うと決めた銘柄を普段から狙っていて、「安くなったから買う」 というタイプの人に向いているかもしれません。私には合っていそうです。いいビジネスを安く買う、というより、いいビジネスが安くなるまで待つ、という感じ。 5は無理に増配を行っても仕方ないと言う主旨です。過去のトレンドで見て、ざっくり20~60%以内に収まっていれば、それでいいのではないでしょうか? 企業には業界や各企業に適した内部留保(事業への再投資資金)のレベル感というのがあって、その範囲を逸脱してまで配当に回しているようですと、かえって要注意と言わざるをえません。我々が望むのは、事業の中長期的な持続的成長ですので、歪んだ配当性向を継続している企業は長期的な増配を維持できないでしょう。この1,2年はリーマンショックもあって配当性向は歪んでいるでしょうが、景気低迷時点は過剰設備になっていることもありますので、多少高くとも気にしなくてよいかもしれません。ただし、普通の大企業であれば、40%はあってもいいように思います。日本企業で30%あれば合格点というのは個人的には物足りない。 ちょっと長くなりましたので、なぜ配当株がよいのかについては次回にいたします。 応援よろしくお願いします。
2011/04/17
コメント(1)
-
配当を基準に株式投資を行う
これまでも何度となくブログで記載したかもしれませんが、株式投資の目的は将来のインカムゲインの極大化にあります。確定給付型の企業年金、公的年金とも全く信用できる状況にありません。かりに定年まで運よく生き延びて、運よく減額されずに退職一時金をポンと手渡されて、「さあ、運用」という姿勢ですと金融機関の「カモ」になりかねない(「青春時代」なんてのん気なイメージだと、絶対カモられること請け合い)。年金型の企業の方はJALを想像された方が良い。のんびり暮らしていると、減額のお願いが来たらたまったものではない。 私は、資産運用のリテラシーを実際に身につけるには経験やノウハウといった時間軸が必要だと思っています。失敗から学んで次に生かすことが重要ではないかと。私も今後とも大小の失敗をするでしょう。仕事やスポーツと同じで、失敗の原因や成功者から学ぶことで、失敗の損害幅や対処法など、身を持って知ることとなり、次に役立てるようになりたいものです。そのためには早目に取り組んで、早目に(小さく)痛い目にあった方が良い(これも仕事みたい)。 投資のスタイルの好みは野球選手と同じで、各人にあったものでよいのではないでしょうか。これが一番という運用法は存在しないと思います(効率的市場仮説によると、そのような投資手法も存在した瞬間、アービトラージがこの世から抹殺される)。 ただし、期待リターンとそれに見合った商品、投資手法は自覚したほうがいいかもしれません。どのような金融商品で、どのようなリターンを、どれぐらいの時間軸で期待するのか、という目線は持った方がいい。正しい知識を身につけたうえでの、トライアンドエラーを行っていき、自分なりにリテラシーを身につけると言うことなのでしょう。 私の場合は、永続する(と思われる)企業の株を長期的に保有することで、一株当たりの配当金(DPS)の増加の恩恵を受け続けることが当面の投資手法です。株価の予想は難しいですが、DPSの予想は比較的容易ではないかと思います。(ご参考) 株価はローラーコースター、配当はエスカレーター(2010/01/09) ポートフォリオをDPS成長株(Dividend Growth Stock)で固めると、毎期受取配当金が5~10%の割合で増加していきます(増配しますから当然ですね)。受取配当金で更に同じようなタイプの株を買い増ししていく、というスタイルが自分にはしっくりきています。DPSが2倍に達するのは、5%の場合14年、10%の場合7年です。すなわち、配当株のバイ・アンドホールド・アンド・バイ戦略では、受取配当金総額は7年~14年で倍になると言うことです(たとえ株価上昇率がゼロであっても。むしろ上がらない方がたくさんの株数が買える)。自分が引退するまで(いや引退しても)、このペースでDPSが増え続ける(と今考えられる企業)をホールド&買い増ししていくつもりです。 この手法で、必要なスキルは 「我慢」 でしょうか?ネスレやコカコーラに投資するのに、細かい財務分析能力は不要でしょう(注:当然財務スキルはあった方がよいに決まっていますが)。悲観的な時に突っ込んで、目的を達するまで我慢(ただし、「的外れ」と分かれば、容易ではありませんが、あやまちを認めて売却する勇気も必要。株式バブルになった場合でも売却する勇気は必要かもしれません)。 ざっくり単純に言えば、信頼できる株を割安で買って、ホールドするだけなんですけど...。 この 「おしん」 のような耐え続ける投資スタイルは保守的で、一つのやり方に固執する日本人の根性にあっているように思うのですが・・・・。本屋には短期で儲けるような本がずらっと並んでいて、なぜなんだろう?(長期目線の本は外国人の著書が多い) 一方、「短期的」で「キリギリス」のように快楽主義的に揶揄される、アメリカではこのような投資方法を実践する人が比較的多く、本もたくさん出版されています(かなり定量的で実証されている。学問として研究している人もいる)。もちろんスーパートレーダーもたくさんいる。 このような投資方法の欠点として、株価の上昇は市場平均並みかそれ以下の可能性もあります(理論的にはありえます。利益を配当として外部流出しますから)。従いまして、株価リターンで市場平均に勝った負けたに一喜一憂せずに、配当金総額の積み上げに注力するか、あるいはトータルリターンに注目したモノサシが有効です(私は一喜一憂していますが)。 さらに、東京電力のような例もありますので、分散するに越したことはないでしょう。 アメリカS&P500のトータルリターンの長期的な歴史は、株価上昇リターンよりも配当リターンの方が大きいという事実を見逃してはなりません。 応援よろしくお願いします。
2011/04/14
コメント(0)
-
節電、自粛 エトセトラ
私は世間が右を向くと左が気になって、皆が上を向くと下を向き、おいしいというと、疑ってかかるという性癖があります。よく言えば「クリティカルシンキング」、悪く言えば「猜疑心が強い」、「あまのじゃく」ということでしょう。 ブログでも大震災であるにもかかわらず、不謹慎発言があったかもしれません。 東京都の花見自粛指導あたりから、やっと、「行き過ぎた自粛はよくない」というムードが醸成されました。Day1から政治家がメッセージを伝えればいいのに、皆が「過剰な自粛はよくない」と言い出して、初めて政府はそういう意識を持ち始めました。この人たち大丈夫かな?(官房長官に言わせると、我々が勝手に自粛しているものを是正するように対策を考えてみるということだが、政治家がはじめからリーダーシップを持って、そうならないように諭すべきではないか?)企業の社長なら売上高の1円でも落としたくないはずなので、この程度のことはすぐに思い浮かぶでしょう。政府(政治家)は税収の1円でも重要という意識が欠落している。原発関連でも自分達の舌足らずを攻められると、「国が補償する」と軽々しく言っているが、あなた達の失言や問題意識の欠如のツケまでこっちが被るのかといいたい。 最近思い始めるのが節電です。今でも完璧に供給ができているわけではありませんので、ピーク時に節電というのは必要なことは承知しています。しかし、最近は節電なのか、コストカットの一環で電気を止めているのか、わからなくなってしまいました。経営者心理からすれば、「どうせ売上高は落ち込むのだから1円でも節約を」とか、「皆が節電を心がけているので、自社も節電をやらないと世間の目が怖い」ということが思い浮かぶと思います。(週末の電器屋さんに行き、TV売り場のTVが消えていたり、サンプルのPCの電気が落ちていると、「節電協力」なのか「コスト削減」なのか区別がつかない) しかしながら、駅やビル等のいわゆる公共スペースでの節電はそろそろ考え直して欲しいなあ。JRでも、朝夜のラッシュアワーでエスカレーターを止められると、非常に窮屈である。元々エスカレーター(身体障害者対策もしなければいけないので、電鉄会社さんも大変だと思います)が階段の半分近いスペースを占めているが、それが朝の7時半ごろや夜のラッシュ時でもストップしているのはかえって非効率ではないだろうか?電灯も多少落ちているので、下手をすれば将棋倒しで事故が起こるかもしれない。多少エスカレーターを止めることは異論がないが、昇降スペースや光が極端に小さくなっている。 エスカレーターって電気代高いのでしょうね。電気、水道、ガスといったインフラが止まると生活に非常に苦労する、というのは今回身をしみて実感しました。 これまでが当たり前だったので、いろんなものがそれを前提で作られており、いざこのようなことになれば、目に付かなかった論点が目に付いてしまいます。 やはり、時間帯や使用目的などで値上げする、というのが自然だなあ(もちろん東電様にはコストカットの限りを尽くした上でという話になる)。(そうなると我がブログへのアクセス数はガタ減りするなあ)。
2011/04/09
コメント(6)
-
ボクシング トリプル世界タイトルマッチ
当初東京開催のこの興業、節電大臣のおかげでセリーグの開幕戦はナベツネでさえ折れてしまったため、急遽神戸開催となった(帝拳ジムの試合は原則日テレ)。観客席にはこれまでのボクシングでは想像つかない数のスーツにネクタイのサラリーマンがいたように思った。プロ野球と違い、観戦料が違う(多分1席1万円はすると思う)ため、観客を集めるのに苦労したのだろう。 しかし、出場したボクサーはほぼベストコンディションだったのではなかろうか。 粟生 対 グチェレス帝拳ジムはこの粟生をデビュー当時から、スターとして育ててきて、早くから長谷川穂積などと一緒に練習させるなど英才教育の限りを尽くしてきた。かれは元々アマの高校チャンピオンで圧倒的な強さを誇っていた。ただし、プロ転向後は、試合内容に物足りなさが目立ち、正直世界チャンピオンは難しいなあと思っていた。KOできるパンチ力がなければフェザー級で世界チャンピオンを取るのは無理というのが相場(「がんばれ元気」と同じクラスですね。今回は1階級上でしたが)。あまり期待しないでいたところ、ライバルだった日本人、榎選手(引退)に勝利し、一皮向け、一気に世界チャンピオンに。前回はドイツのタイベルトという元オリンピックメダリストからダウンを奪い、今回のグチェレスにもボディーカウンターで一発KO(先日世界チャンピオンになった井岡のKOの再現のようなすごいパンチ)。タイベルト、グチェレスというアマチュア出身の強豪(攻守にしっかりした技術をもつ)選手から、一瞬でダウンを奪うカウンターのよさは強力な武器。元々ディフェンスは上手なので、今回のような積極的な仕掛けで行くと、得意のカウンターははまりやすいような気がした。ただし、パワー不足は否めないので、気後れせずに今後も戦って欲しい。ナイスファイトだったと思う。 西岡 対 ムニョスアルゼンチン出身の選手というのは、とにかく試合数をこなしていて、パンチを思いっきり振り回すタイプが多いように思う。地理的に孤立しているので、あまり世界チャンピオンは多くないが、いったん世界チャンピオンになるとめっぽう強い選手を輩出する(カルロス・モンソンやサントス・ラシアルなど)。ムニョス選手もあのパンチの勢いを9R まで持っていったというのはちょっとびっくり。アルゼンチン系の特徴かもしれない。西岡は兵庫加古川市周辺の出身の選手で、地元はバンタム級時代以来ではないか? 若いころは生意気な口をたたき、そのくせ、世界タイトルに手がとどかなかった(ウイラポンに決定打を与えなかったが、自分も決定打を奪えなかった)など、強気な選手。しかし、実際は慎重な試合運びが特徴。私はこの選手は日本で生まれた世界チャンピオンでも歴代上位に入る名選手だと思っています。攻守のバランスがいい。渡辺二郎という逮捕されちゃった元世界チャンピオンがいましたが、全盛期の彼と試合すると面白そう。順調にKO勝利を収めましたが、非力な選手だとムニョスの馬力に屈していたかもしれない。西岡は次こそラスベガス挑戦を果たして欲しい。 長谷川 対 ゴンザレス長谷川はバンタム級チャンピオンになった当初から、ランキング上位選手と意図的に戦ってきて、強い相手と戦いたいという気持ちが人一倍強い選手。今回もその傾向があったのだろう。本来KOできる選手ではなかったが、バンタム級時代はそのパンチスピードがずば抜けていて、チャンピオンになったころからKO勝利が増えてきた。本人も自信がつき始めたころに、モンティエルにKO負け。昨日の試合は、これからというときに一発KO負けはくいが残る。バンタム級時代では届かなかった距離からのパンチと思われ、体はフェザーではなかったのだ、ということがいえるだろう。彼自身が進退に慎重な発言をしているが、私は復帰するのでは、と思うが、数試合ノンタイトルをこなしてから世界タイトルに再挑戦して欲しいような気がする。相手のゴンザレスも西岡に強烈なKO負けを食らってから、数試合調整して復帰してきたので万全を期すような感じが望まれる。 西岡がモンティエルとの試合に意欲を見せていますが、この4人の関係は ゴンザレス ○ モンティエル西岡 ○ ゴンザレスモンティエル○ 長谷川ゴンザレス ○ 長谷川 となっていますので、西岡有利の予想がされます。またモンティエルはドネアというフィリピン人に完璧にKO負けしています(モンティエルの商品価値が少し落ちている)。長谷川がこの事実を一番よく理解しているでしょうから、内心はカムバックをしたいと思っているでしょう。 西岡は辰吉を引退に追いやったウィラポンに4度挑戦し、一度も世界タイトルを奪えませんでした。しかし、そこから這い上がって1階級上げて世界を獲得できました。長谷川は、思いのほか、順調にそのウィラポンに勝利して世界タイトルを獲得し、順調に防衛を重ねました。長谷川に西岡の慎重さがあればいいのになあ、と思いますが、うまくいかないものですね。しかし、不屈の精神と慎重な試合運びを同郷の西岡から学んで再起して欲しいものです。長谷川が負けてしまったので、今回は西岡一人となってしまったが、ボクシングの世界チャンピオンというのはかつては、野暮い独身男性が世間を見返すツールだったようなところがあった(ガッツ石松なんて典型)。辰吉や薬師寺時代から少し変わって、「プロボクサーの妻子」 というものがクローズアップされるようになり、長谷川や西岡の妻子もTVで有名になっていった。西岡の娘さんも大きくなって、抱っこがきつくなったかもしれない。殴られたお父さんの近くに娘さんを持ってくるというシーンが違和感なく受け入れられるという不思議な時代になったものだ(西岡が強いからこそできることであるが)。亀田一家といい、家族とボクシングというのが90年代ごろからの新たな潮流があるのかもしれない。 そのうち辰吉の子供(寿希也君、覚えているかな)が世界タイトル挑戦という日があるかもしれない。 最後に粟生は次が指名試合(ランキング1位の選手との試合)だと思います。真価が問われるでしょう。ぜひ乗り越えて欲しいものです。昨日の感じならいけそうな気がします。
2011/04/09
コメント(0)
-
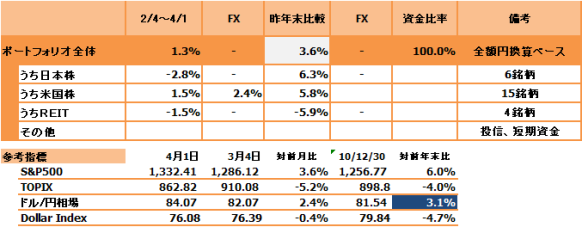
3月の投資状況
4月1日の雇用統計後で締めています。この1日でずいぶん変化が出てしまいましたが・・・。あのような悲惨な地震があったにも関わらず、最終的な資産残高の着地は全月末比で+1.3%に留まりました(注:配当金込)。前年末比較ですと+3.6%になります。 米国株はChevronやAT&Tなど最近買った株が好調でして、年初来沈みっぱなしのFordを多少カバーして全体では若干改善し、雇用統計が堅調だったおかげもあり、円安に振れた点も幸いしました。日本株は現在のところ大きくは毀損していません。J-REITも昨年の急伸から一服している状況です。 昨年までの円独歩高が修正されつつあるのか、ドル安自体は継続していますが(ドルインデックスはマイナスのまま)、円安に振れつつありますね。ECB利上げ後のドルインデックスに注目でしょうか(ドル高ユーロ安になるのかな?ダウは軟調?)。 S&P500は今年すでに6.0%も増加していますが、工業・エネルギー関連に偏っている印象があります。たばこ以外の消費者関連銘柄は忘れられているようで、低パフォーマンスです。つまりセクターごとに凸凹しているはずです。 これはMorningStar USAのサイトから借用したアメリカ株のセクターごとの配当込みのトータルリターンの推移です。S&Pが6%の上昇(トータルリターンでは6.45%)であるにもかかわらず、YTD(年初来)では、Enagy(石油等)が14.56%とぶっちぎりで上昇しています。景気回復初期局面なのか、将来のインフレを見越しているのか、値上げしやすいものは上昇しやすいといえるかもしれません。 しかし、今後は抜き差しならぬ状況に違いありませんので、慎重に構えているに越したことはありません。世界の相場傾向を考えるには日本の傾向はもう、ダウ平均にある程度織り込み済みの可能性があるので、原発や復興は身近な情報として知る必要はありますが、株式投資に関しては、アメリカの情報の方が重要だと思います(原発が更に大事故に発展すれば別ですが)。 4月には米企業の第2四半期決算発表がスタートします。3月までは「お化粧買い」で膨らんでいた持高を決算で叩く、という光景がまたまた見られるかもしれません。下旬にはバーナンキさんがQE2に関して何か喋りそうで、決算よりそちらの方に注目度が高い可能性があります。6月でQE2は期限切れになりますので、そろそろ、「QE2後」の展開を探りに行くはずです(私自身はこれにもっとも注目しています)。このところの原油高に日本の悲惨さを目の当たりにしたのか、米消費者信頼感指数が弱っています。住宅価格は、想像よりも下がっている印象ですが、どこかで折り合いがつくのではないかと思っています。夏場の引っ越しシーズンの結果を見なければ評価できないと思います。あとは、欧州の金融機関向けに実施されているインチキストレステスト?の結果の行方、リビア・サウジアラビア動向、中国をはじめとする新興国の利上げがあるのか、などアメリカ経済以外の動向も注目していくべきでしょうが、これらの要因には免疫がついてきたのではないでしょうか? 日本については復興に向けた財源論争で、増税(子ども手当の廃止で児童手当等の復活を伴わない実質増税を含む)が当たり前のように議題に上ります。政府が先頭に立って、「買い控え」を叫び、AC等の公共宣伝で「今それが本当に必要ですか?」なんて買い占め抑制メッセージを流し(こんなことされたら、普通のショッピングの気持ちも失せる)、散々国民心理を冷やしたうえで、小売・外食産業で既存店の月次売り上げが20~30%ダウンも予想される中、増税ですか?(どうせ復興税とかいっても復興が終われば名前を変えた恒久税にするだけだろう。見え見え) 4月以降は6月以降をにらみつつも、買いたい銘柄を優先させるべきか、買うべき銘柄を優先させるべきか、何もしないのか、やっぱり個別株のバリュエーションしだいで動くということでしょう。 電力総量規制とかで企業の電力を抑制させて、幅広く電気を配分するなどというアホな考え方をしているようですが、私の意見はまったく逆です。企業の競争力を落としてしまえば、結局国民所得を引き下げ、しいては税収にも影響を与えるので、まずは回復傾向を示し始めた世界経済にクリンチしていく方法をとるべきでしょう。これで、少しでもショックを緩和させるようにしたいものです(停電を示唆する一方で派遣切りを止めろとか、政府の指導が矛盾している)。工場の稼働時間をどう考えるかという論点(夜勤を増やすとか)は別にして、できるだけ産業に電力を振り向け、家庭に節電協力してもらわないと、中長期的に本当に経済がダメになってしまうのでは、という危機感があります。結局、企業は受注をこなすため、生産拠点を海外に求めざるを得ないでしょうし、元々そちらのほうが経済合理性がよいかもしれません。国内労働者の賃金は下落し、雇用も外に逃げてしまいます。停電はよいエクスキューズを与えかねません。 戦力が制約されているのですから、優先順位をはっきりさせるべきです。それが戦略というものです。危機を国民と共有し、取るべき道筋を示せば、皆さん協力はいただけるのではないでしょうか? 政治家、特に民主党政権は、目先のことだけを考えているように思えます(もちろん原発問題は緊急性があります)。予算も通過したし、現政権は役目は終えた。(今月の売買)売り:なし買い:花王、REIT-ETF(子供名義)、Chevron 応援よろしくお願いします。
2011/04/02
コメント(0)
全8件 (8件中 1-8件目)
1