


2011年05月の記事
全6件 (6件中 1-6件目)
1
-

証券アナリストと株式選択
証券アナリスト等の専門家はしばし、あてにならない、と批判の対象になります。単純に考えると、彼らも我々個人投資家の評価は眼中になく、機関投資家にウインクする人たちなので(アナリストランキングで上位に指名されることが存在価値と思っている)、個人投資家は「うるさい。お呼びではない」といわれればそれまでだ。また、調査している株の売買が多くなることが、雇用者からの期待でもある。 私は銀行員やデューデリジェンスを通じて、企業から内部資料をいただいて、分析して、他人に意見を言うという仕事を行ってきたこともあり、こういう人たちとは、波長は合うかもしれません。結局、入手する情報のルートや質などが同じようなものだからです。違いは、私はさまざまな業種で分析を行ってきたのに対し、アナリストは基本、同一セクター一本で飯を食っている人が多い(会社によってセクターローテーションする場合がある)点でしょうか。また、私のような経歴では、会社を深堀する傾向が強いのに対し、証券アナリストは業界を深堀する傾向が強いようです。 個人的な結論は、レポートを読んでから、あてにするかしないかを判断し、レポートの中身も、あてにする部分とそうでない部分を判断する、要するに拾い読みする、ということでしょうか。 アナリストレポートには大きく、個別企業のレポートと業界レポートがあると思われます。個別企業レポートはさらに、包括的な分析を行う場合(主としてリサーチ開始時点に多い)と、決算分析や何かIR発表を行ったときの簡単なコメントなどがあります。 業界レポートは、海外のアナリストと組んで、一大業界レポートとなる(フルレポートとか言われるもの。例:スマートグリッドの将来性とか)場合と、定期的な業界レポート(例:今月の世界自動車販売動向など)などがあります。時々、個別企業を訪問した感想を書いたりする「出張レポート」なるものもあります。 レポートの中身は、決算資料や業界マクロ統計等事実に基づいた分析、「決算でこんなこと言っていました」という事実の報告など主にFACTに関する部分と、彼らの腕の見せ所となるANALISYSの部分に分かれるように思います。さらに、ドーデもいいDISCRAMERの部分も結構なページが割かれる。 FACTに関する部分は、これは信頼性が持てるはずです。FACTですから。ただし、起案者が一方的に結論をこじつけたいために、都合のいいFACTを掲載する場合があるので注意。が、一般的に「決算発表で会社側からは、XXに関し強気のコメントがあった」とか、「当社の売上高の50%はA事業だが、同事業は営業利益で30%に過ぎない」というのは紛れもない事実である。 ANALISYSの部分が厄介だろう。FACTと綺麗に連関されて、「FACTが示すとおり、業界成長スピード以下の売上高成長率に甘んじているZ社の今後の売上高もあまり強気になれない」といわれると「なるほど」と思うが、「それでも私はZ社の売上高はアウトパフォームすると信じている」と結論付けられると、「?」と思ってしまう(しばし見られる現象)。 また、景気の流れが変わる側面の評価は非常に難しい。景気は回復時点では、ゆっくりと、崩れる時点では一斉に、という感じとなるが、崩れる前は皆ゆっくりと崩れると思っているものだ。もちろん、雇用統計や在庫水準などいろいろ目を光らせるべき面も多いが、「業界バカ」の企業アナリストは景気全体を見るのは違う土俵と思われる。もっと私の気にかける企業は業績ボラティリティは大きくない傾向にある。 結局、もっともアナリストの真価が問われる株価レーティングもANALISYSに入るはず。強気も弱気もすべて価格に織り込まれるからです。これは証券会社によって、違っているので、ややこしい。野村證券は多くの人は原則、DCFを使った絶対株価評価となっている。DCFで算出された株価を現状のPERとかと比べて遜色なくDCFをいじっている??? 一方、大和證券は基本TOPIXとかS&P500との相対間で株価がアウトパフォームするか否かという評価基準のようだ。こっちはより、機関投資家向を意識しているのだろう。分析の巧拙がわかりにくい。 DCFの欠点はターミナルバリューが企業価値の約8割を決めてしまう点(そのくせ短期的な株価材料で目標株価を上下させるという矛盾した結論がよくある)。よい点は、現在の価格が将来をどこまで織り込んでいるかも導き出せる点。しかし、いずれも将来予測のおき方ひとつで大きく変わる。 個人的にはできるだけ、企業や業界の長期の統計や幅広い業界の事実を基にして、将来を分析するようなレポートはある程度信用するようにしていますが、強気の結論を導くために都合のいい事実を並べるようなレポートはあまり信用しない、ということになるでしょうか。 ただし、いずれの場合もFACTは参考になっています。時間のない私たちの代わりに事実を取りまとめてくれています。FACTがしっかりしていれば、ANALISYSも大きくは狂わないように思いますが・・・。個人差も大きい。 株価が上がる、下がるの判断のすべてアナリスト任せにせず、自分でも仮説を持って、それをアナリストと比較して自分で考えて、当該個別株の今後を判断する、といきたいものですね。 応援よろしくお願いします。
2011/05/29
コメント(0)
-
スマートフォン、タブレット、ネットブック
再三迷いましたが、タブレットにしました。機種はiPad2です。Wi-Fi16GBのホワイトです。今日予約してきました。まさか、自分がアップル社の製品を買うとは思いませんでした。 はじめは今のガラケーをスマホに変えようと思っていたのですが、電波確認版を1週間レンタルして、要するにネットが見たいことに気づいてタブレットに変更した、というわけです。スマートフォンのバッテリーの寿命の短さにもちょっと残念。 ギャラクシーTabとその後継版ギャラクシーTab10.0(まだ未発表)と比較したのですが、価格が安いこととアプリが充実している点でiPad2にしました。ドコモの店員さんも「私もiPadを使っていますが、フラッシュが使えないことを気にしなければiPad2の方がいいと思います」となんとも正直なお返事でした。 外出時の資料の書き込みやちょっとしたワード・エクセルの編集に使うだけなので、ネットブックよりもタブレットかなと思った次第。実はMac Airも欲しかったのですが、Windows版に変換するソフト代も入れると結構な価格でやめちゃいました。 データ通信は当面Yahoo! BB Mobileの公衆LAN用のものほか公衆LANと家の中だけでがんばって、ダメな場合はモバイルデータ通信に加入して、ガラケーのパケット定額を解約する算段です。今の携帯からパケット通信を取れば本当に「ガラ」になってしまう。 到着に1~2週間かかるらしいですが、子供がゲーム用に虎視眈々と狙っております。日本のGNPは2期連続マイナス成長でしたが、しっかり「ショーヒ」しました(ホンハイさん大丈夫かなあ。ワンマン軍隊経営の歪が爆発事故にも影響した??)。 アップル社の強さを改めて知りました。AUのHTC EVO Wi-Maxをレンタルしたときは、「予約して何日かかかる」とか言っていたのに、1時間後携帯に電話があって、「空きが出ました」といって即契約可能な状況でした(そこで踏みとどまってレンタルして買うのをやめた)。アップルの場合、予約時に代金決済という強気姿勢でしたが、「まあいいや」という気になりました。これなら余剰在庫もほとんど持たずにすみそうですね。 日本のメーカーからもタブレットが出ることがわかっていますが、後追いでPCなのかTVなのかわからない、いつものあの感覚が好きになれなかった。TVの部材や機能をPCに流用する感覚だから、インパクトが薄い出来になるのだろう。 やっぱりアップル社の出来は、「おおっ」と誰もが興味を引くような「作品」で、日本のメーカーは品質はいいけど「工業製品」(やっぱり高い)という感じがしております。 ただし、iPad2を買っても、アップルの株を買うことはほとんどないと思います(配当がないから)。
2011/05/23
コメント(2)
-
原発損害賠償問題と債権放棄や株主責任など雑感
原発損害賠償問題に向けた基本スキームが政府から発表されました。色々議論された後なので、新鮮味がない記事かもしれません。 要するに銀行が債権放棄しなければ、政府は税金投入に応じないという銀行道連れ議論と、株主責任に直接言及しない点(社債権者もしかり)という資本市場無責任議論です。 最初はヒドイ。と思いました(今でも思っていますが...。)。 社債権者は電気事業法とかいうマイナーな法律で優先弁済が受けられるらしい(だったら担保取るなよって思いましたが)。 要するに私的整理しろ、と内閣からの命令だ、というのがシンプルなメッセージだと思います。 法的整理は損害賠償請求権が無担保一般債権化されて、法的にカットの余地が大きくなると言う点は、法的にはその通りです。従業員やOBの退職年金は優先債権なので、東京電力側が応じにくいのも法的にはその通りです。 したがって、現実問題として、「機構」が産業再生機構と同様の役割を担って、エダマメ官房長官の代わりとして、経済界の袋たたきになって、金融機関から債務免除を取り付けるというのが落としどころかなあ、と勝手に思っています。その中で、100%減資という可能性が出てくるというならすんなりいきます。現状の上場維持スタイルを持っても監査法人がそもそも将来の東京電力を「ゴーイングコンサーン」と看做せるのかも疑問(将来の東電は当面、「賠償金支払いマシーン」であると言っているようなもの。これを投資家保護の観点でどのように扱うのだろう?)。 そもそも原子力発電の損害賠償請求が全部でいくらになるのかを確定する作業って何年かかるのだろう? これって裁判になるんでしょうから、東京電力側だって、「それは違う」という「権利」はあるでしょうね(多分。東電が言わなくても、こうなっては銀行がいいそうですね)。 何でもかんでも賠償請求されないように見張る仕事って、相当辛そうですが、つけ込む輩がいないとも限らない(政府にも避難勧告の範囲等で周辺住民を迷走させた責任もあるでしょう。それも東電の責任?)。 これが確定しないと、銀行もなぜ債権カットするのか、いくら債権カットすれば合理的かという説得が株主・金融庁にできない。 なぜカットする必要性があるのかなぜなら、銀行がカットしなければ、政府は資金を東京電力に投入しないと言っていますので、銀行は「知らんぷり」を決め込めば、東京電力は経営破たんを免れません。東電が経営破たんすれば、自らの貸付金は回収余地が激減してしまいます(無担保部分は数%程度しか回収できないはず)。したがって、政府の言う通り、一部の貸付金を債権放棄に応じざるを得ないというエダマメ官房長官の読みでしょう。 しかし、いくら債権カットに応じればいいのか、という点については、上述の通り決まりません(政府もいくらでも対応する、と言っているが、範囲を決めてほしいよな)。 一方、東電と金融機関が債務免除を拒否し続けると、税金が投入できないというロジックになってしまい、その場合、東電は破綻の道を歩み、政府は非難のそしりを免れない。 にらみ合いが続くと、一時避難されている地域住民の方がもっとも悲しむ結果となるがそのきっかけを、エダマメ氏は与えかねず、人気取り政策で墓穴を掘るというあほな民主党が決定的となりかねない。 この発言はひどいなあ。枝野氏は閣議後の会見で、震災前の東電への融資に関して「原発事故のリスクというものも広い意味では、当然のことながら考慮に入れて融資がなされるというのがマーケットの基本だ」と指摘。http://bit.ly/juyTJk 政府はこれまで原発については安全発言を繰り返していたはず。これじゃあ、銀行は他の電力会社への融資にも非常に神経質にならざるをえません。東京電力への融資の問題というレベルではなく、広く銀行の融資方針にかかわる問題です。 個人的には、電力会社への融資でここまで神経質になるのだったら、いわゆる中小企業融資なんて1件も出来なくなる、という風にも思えます。 政府は「マーケットの基本」を都合のいい時だけ振りかざし、貸し渋り・貸しはがし議論になると「マーケットの基本」を度外視した対応を銀行に迫る。 被災地の企業への支援融資枠組みで、金融機関に協力を求めなければならないのは必定だ。 マーケットの「マ」の字も理解していないと思われる民主党から「マーケットの基本」発言が出て、びっくり。(マーケット出身者も党内にはいますが) 震災以降に融資した分については別枠だ、とか言っていますが、これも議論が無茶苦茶で、目先のモグラたたきだけをやっていて、処理への原理原則というものが見えませんね(別枠か否かも私的整理の枠組みで決まるはずですよねえー)。 また、「官民一体」のエネルギー政策だったにもかかわらず、対外的な悪役を全て東京電力に押し付けた、官僚のトカゲのしっぽ切りもひどいなあ。 東京電力も、なかなか当事者意識が見いだせませんので、言いにくいのですが、これじゃあ、一般従業員の方も将来の勤務がほぼ全て原発保障の「罪滅ぼし」となってしまう。彼らが今後とも、しっかり働ける前提も確保してあげないと、結局国民の利益にならない。ヤル気なくされると困るのはこっちだ。(経営破たんすると、破綻後は再生の道を歩むが、今回は??? やっぱり罪滅ぼししか残らない) 電気料金値上げでこっちが負担する話が出てこないけど、人気取り政策で墓穴を掘るいつものパターンだろう。値上げには個人的には応じなければならないと思っていますが、出てきませんねえ、特に政治家からは。 今回の震災関連で、全般的に、国民は事実を正確に知る権利があって、そのうえで現実的な対処をすべき必要性があれば、いつでもその負担に応じる覚悟はあると思いますが、人気取りを優先したいのか、官僚の過去の政策批判を免れることだけを優先したいのか、この国の指導者たちにはあきれてしまいます。 国家公務員給与の1割カットも自衛官だけ特別といい、大きく墓穴を掘りました。どの省庁でも、震災関連対策で色々手続き上の対応をせわしなくやった人は例外なく存在すると思います。確かに今回の自衛官の活躍は特筆ものですが、そんなもの1割カットの議論の前からわかっていることで、「菅覚」 でモノ言ってますな。 物事に対処する時の原理原則、「ポリシー」がありません。政治って英語でPoliticsとか言いますね(元々はギリシアとかラテン語語源だろう)。あいつら本当に政治家か?その瞬間のウケ狙いだけ。 絶対のぜーったいに、もう投票しない。
2011/05/20
コメント(1)
-
戦国武将ブーム
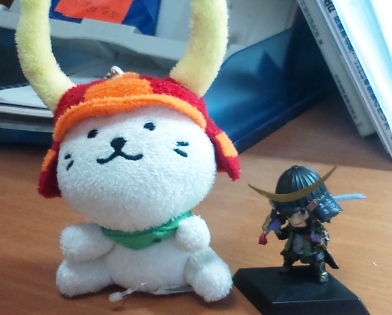
投資の話ではありません。 震災から2ヶ月が経過し、うちでも平穏が戻りつつあります(平穏ではなかったのは妻ですが、余震も少しはマシなので)。 2人の子供(小学生5年の息子と3年の娘)は昨年ごろから、戦国武将に凝っており、その凝り方がマニアックになってきました。 (注:我が家では父親・母親は関西弁で話しかけ、子供はこっちの言葉で会話がなされる)子どもとの会話 娘:「お父さん、一番強い武将は誰だと思う?」父:(唐突な質問だなあ。信長とか秀吉とか答えようかな。しかし、こいつらも色々知っているようだから...)「武田信玄か、伊達政宗とちゃうか?」娘:「私、本多忠勝だと思うの」父:「え?なんでそんな奴の名前を知ってんねん?」(不意打ちを食らう。けど、「大名」ではなく、「武将」っていう質問だったなあ。それでも細かいなあ) 娘:「お父さん知らないの、徳川家康の武将で、四天王って言われてるんだよ」 父:「(威厳を保ちつつ)それぐらい知ってるわ(辛うじてだが)。けど、なんでそんな名前を知ってるねん?」 息子:「僕は真田幸村だと思うよ」 父:(げっ、小学生のくせにまたマニアックな。しかし、落ち着いた口調で)「なんや、おまえは豊臣派か、けど幸村は確か大阪夏の陣で伊達軍か松平軍に斬られたのとちゃうか?(と大人げなく、こっちもさらに突っ込む)」 息子:「そりゃ、数では負けちゃうよ。1対1の勝負だと強いよ」 父:ぎゃふん。そんなことまで知るかー。 種明かしは、KOEIのソフトを実家の親に買ってもらっていて、盛んにそれで遊んでいたようで、登場人物である武将の名前とゲーム上の力量を暗記していたというもので、こっちも力が抜けてしまいました。 ただ、大河ドラマ「江」なども(大人から見れば内容が幼稚に見えますが)、子供にはとっつきやすいようで、家族4人で見るような感じになっています。 さらに、「ひこにゃん」などのゆるキャラ系の台頭もあり、女の子でも戦国時代の人物が身近になっているようです(「しまさこにゃん」(島左近)、という敵役もいる)。伊達政宗のかわいい人形もあったりする(独眼竜のフィギュアとか言われるやつ)。 さらに、戦国時代の女性、江、お市、ねね、など(表面上は)きらびやかで興味を持つようです。 息子の方は図書館で本を借りて戦国武将関連の本をむさぼり読んでいるようです(したがってこっちが知らないようなことも、知っていて、ちょっと困っています)。 ゲームソフト上の戦国武将は皆「北斗の拳」のようにカッコ良くてたくましく、あれじゃあ子供受けするなあと思いました。決して「筋肉マン」のようなギャグ系ではありません。 劇画系とゆるきゃら系の双方とも親しまれており、意外な展開に天国でご本人たちも喜んでおられるのだろうか・・・。 うちの 「ひこにゃん」 と独眼流人形。
2011/05/14
コメント(5)
-
米企業第一四半期決算雑感
持ち株の3月決算が概ね出そろった(シスコシステムズとHSBC以外)。 対象企業フィリップモリス・インターナショナル(海外たばこ)、ダウ・ケミカル(総合化学)、フォードモーター(自動車)、IBM(テクノロジー)、アルトリア(米国タバコ)、アボットラボラトリーズとジョンソンエンドジョンソン(ともに医療機器・医薬品)、プロクター&ギャンブル(家庭用品)、シェブロン(総合石油)、シティグループ(金融)、アフラック(金融)、AT&T(通信キャリア)マクロ経済を俯瞰するには十分だと思う。 「戦前」の注目ポイント1:原油他コモディティ高に対する決算への影響2:日本の震災に対する業績へのインパクト3:新興国、先進国のマクロ経済の見方4:ドル安5:その他 「戦後」の感想1のコモディティ高恩恵を受けた企業。シェブロンは当たり前。株価が暴騰していました。原油高=マージンアップです。ダウ・ケミカル。これも調達コストをほぼ販売価格に転嫁しているので、業績が絶好調だった。ちなみにアグロサイエンス部門(トウモロコシや綿花の種など)も数量増加が著しく、来年は豊作が期待できるかも? 業績の足を引っ張った企業。フォード、P&G。フォードは鋼板を始めとした原材料コストの上昇を値引き抑制で乗り切っていた。ただし将来的にはまだ不安の種は残る。さすがに今回は低燃費小型車の開発が奏功して、販売を伸ばしていました。マツダへの出資は決して無駄ではなかった模様です。原材料よりも、労組との賃上げを始めとした固定費の再上昇が気になります。 P&G(6月決算)はこれも昨年夏の当初見込みの原材料増加分の3倍もの値となりそうだということで粗利益を直撃。しかし、ここ数年の新興国への販路を一気に拡大したからということで、実行税率が数パーセント下がるらしい。また、米国内でははっきりと値上げすると断言していました(但し効果は今年の夏以降になる)。業績の足を引っ張った両社ですが、総じて付加価値を引き上げることで、事実上の単価アップを図って乗り切ることを計画しているようです。税務戦略もポイントになっています。新興国で事業を拡大する別の観点があるようです。 2に対して総じて、「大したことがない」という意見が大きかった。まず、IBM(日本での売上高は全社の11%)。会社側は、日本での収入の2/3はサービスであり、製造拠点がなく、調達先は必ず複数社を確保しているので、穴が開くことはない。世界中にインフラを張り巡らせているので、こういった点はすぐにふさぐことができ、被害は最小限ですむ、とそのバックアップ体制を強調していました。さすが。 フォードはアジアで売る車の部品を日本の部品メーカーから調達しているが、そもそもアジア向けの販売台数が大したことがないので大きな影響はないと言っていました。サプライチェーン上の問題は軽微なようです。アジア向け戦略は遅れていたのが不幸中の幸い。 P&Gは4-6月決算で影響が出るが、その度合いは年間のEPSで0.02ドル程度だ、と数値化していました。ザックリ0.5%の減益(多分40-50億円ぐらいか)。これが一番明快な回答だった。 フィリップモリスはJTの生産停止等を受け、シェアアップが出来ると思われますが、「評価できる段階ではない」と濁していました(日本の営業利益額は全社合計の8%ぐらいあるようです。日本を重要視しているので攻勢にでるかもしれません。マルボロの販促品がよくなるかも??)。 アボットやジョンソンは発表時期も早かったので、「コメントできるほど情報がない」と中立的でした。アボットは日本の薬剤ステント市場で50%を超えるシェアを持っていますが製品の大半は米国からの輸入でしょうから、生産への影響はないでしょう。売上高に占める割合は両社とも5-10%程度だと思われます。 さて、全社売上高に占める日本売上高の割合が全米トップクラスと言ってもいいアフラック(75%)は、震災における予想支払保険料、約30億円を引当金として設定していました。肝心の新規契約は銀行窓口販売が好調で、影響は軽微だと説明していました。原発事故における放射能被害による長期的な癌の発生は業績に(当然ながら)織り込んでいません。日本法人社長は3月にやや営業のペースは落ち込んだが、4月以降ノーマルになりつつあるとコメントしていました。アメリカのアフラックダックの声優さんが、ツイッターで日本の震災で悪いジョークを流した事が発覚して、CEOは12年間声優をやった男性を即刻クビにしました。新しい声優を採用するといって、全米で大キャンペーンを行ったことが話題となっていました。そのアメリカで保険の契約数が底打ちし始めているので、非常に心強い。 尚、ほとんどの企業がかなりの額の義援金を贈った報告していました(例えばダウ・ケミカルで6百万ドル)。 3:先進国と新興国の景況感まず先進国ダウ・ケミカルの見方が参考になるかも知れません。同社は電子部品、建築資材その他幅広い産業に化学品の基礎的な商品を提供しています。欧米での売上高は数量・単価とも大きく改善しています。特に欧州では単価・数量とも2ケタ増収になっています。先進国でも景気は着実に改善しているように見えます。 アボットとジョンソンの医薬品部門の売上高も底打ち感が漂います。アメリカの場合、処方薬は処方されてもお金がなければ買わないと言う人もいるようで、景気が落ち込むと製薬会社の売上も落ちます。「ヒュミラ」(リウマチ治療)の米国内売上高が予想以上だった。J&Jも新しく承認された新薬の売上が堅調だった。 またJ&JはEUの医療機器でも値下げプレッシャー(緊縮財政による保険の絞り込み)が「多少」軟化したとコメントしていました。その後、一気にM&Aを発表していますね。 AT&TもiPHONE独占契約が切れたのちも堅実な収入が見られ、T-Mobile USAを買収すると強気な姿勢。 新興国新興国では、自動車等の商品は動きが鈍化しています。中国やブラジルにおける政府税支援が終わったことにより、需要一服感が見られるようです。 一方、IBMは超強気です。おひざ元インドでも、インフォシスやタタコンサルタントなどの地元企業を一気に追い上げています。さらに、ナイジェリアやコートジボワール等アフリカの新興国でも政府機関の給与計算サービスのアウトソーシングなどADPのような仕事もやっています。20%増となっています。アボットやJ&Jの新興国のドラッグ需要(OTCやジェネリック)も超強気で、売上高の前年比2ケタ増は当たり前って感じ。 P&Gに至っては、多少粗利を犠牲にしても、世界中の人に商品を売るという執念の様なものを感じます。インドの女性にパンパースを売るのに苦労していますが、なぜ紙おむつがいいのかを理を説いてこまめにマーケティングしているようです(インドでは紙おむつを使うと、主婦は家事を怠けていると見られる古い価値観があるらしい)。 新興国については、稼げるところならどこでも行くって感じで、最近はやりのWhitespace(空白地帯)を埋めにかかっています。 4:ドル安確かに効いています。各社とも今後ともドル安が継続するような業績ガイダンスを示しています。さらに、4-6月期は、前年同期にギリシャショックがあり、米ドル高に振れた時期ですので、仮にこのまま推移した場合は、対前年同期比ベースでのドル安はかなり大きなインパクトを残す可能性があります。 もっともEUの方でも、そうは問屋がおろさない、と思っているのか、ギリシャがEU離脱とか、ECBの利上げは夏までお預けとか、ドル安をけん制しているように思います。「通貨戦争フェーズ2」って感じでしょうかね。日銀さん、対応してね。ほうっておくと70円台が確実になりませんでしょうか。 この通貨戦争と商品価格の連動は不安定要素ですね。 5:その他P&Gやキンバリー&クラーク(クリネックスというティッシュの会社)は米国内ではっきり値上げすると言っています(この夏ごろから本格開始)。ついに最終製品に価格転嫁されそうです。値上して米国消費者の財布が持つか否かが試されそうです。これが成功したか否かは夏以降から年末商戦の成果を見るのでしょうか? 年末商戦での売上増加やCPIの上昇を見て、FRBのバランスシート調整をどう考えるのか、はたまた利上げを視野に入れるのかということでしょうか??? したがって、米金利上げへの道のりはまだ長いような気がしますねえ(つまり円高が続く)。 様々な事象はデータを掲載すれば説得力も増すのでしょうが、時間がなくごめんなさい。とりとめもない感想文になってしまいました。 こうやって一つ一つ企業を分析すると落ち着くのですが、期中の出来事やマクロ指標のインパクトに対して判断が迷ってしまうので、困ったものです。応援よろしくお願いします。
2011/05/09
コメント(0)
-
日本の配当成長株 キヤノンのケース
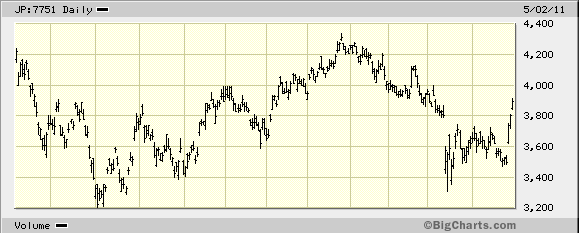
前回の記事でも触れていますが、キヤノンに参戦しました。これで今年の日本株は、任天堂、花王(買い増し)、キヤノンと日経平均の重鎮銘柄を積み重ねることになりました。 同社株を昨年夏以来ずっとウオッチしていまして、なかなか予算とタイミングが合わない状態が継続しましたが、今回の震災で業績がどうなるのかな、会社予想より円高でちょっとまずいかな、と思っていると株価もそれを織り込んでかなり軟調に推移するようになりました。日経新聞に憶測記事が出た先週金曜日に、3485円で入れました。悪材料出尽くしと判断しました。26日に決算発表を行い、業績下方修正を出しましたが、多分皆さんそれがボトムラインだろうと予測していたのか、27日、大幅に株価は上昇してくれました。その後狂ったように上昇していまして、少し気持ち悪いぐらいです。 キヤノン株の配当利回りが高くなったところで買おうと思っていましたが、そのレベル感では多少悩んでいましたが、「今のところは」うまく行っているようです。 キヤノンの配当について 当社の「個人向け投資家情報」から一株当たり配当の推移ご覧の通り、HPにも「当社は安定した利益と強靭な財務体質を背景に、1988年以降、23年間にわたって一度も減配することなく着実に増配・配当の維持を行ってきました。」と記載されており、減配しなかったことに誇りを感じているようです。実際すばらしいことだと思います。 キヤノンの配当利回り(実績配当利回り) BigCharts のキヤノン株の株価推移と配当利回り(実績ベース)。減配したことなく、増配し続ける企業の株価は長期的に見ても上昇傾向をたどっています。特に2004年ごろからの配当の増加と配当利回りの上昇が著しいと思います。株価そのものは激しく揺れ動いていますが、配当は着実に増加しています。配当利回りが大きくなると今回のように急落時のクッションになりやすい。 私の買値である3485円は、仮に今期も一株配当が120円で据え置きの場合、配当利回りは3.44%に達します。年初は125円を想定していたと思われますが、震災で増配はあきらめるよりほかないでしょう。しかし減配の心配は(これ以上悪条件にならない限り)ないと判断しています。キヤノン株のような大型優良銘柄において、配当利回り3.44%はかなり良い水準じゃないかと思います(他にもそのような銘柄はあると思いますが、向こう数年で過去最高益を更新すると宣言したその心意気も買った)。 今回の下方修正でPERは相当高くなってしまいましたが、FCFも十二分に確保できそうで、万一減配になっても中長期的には取り返せるだろうと思っています。もっとも配当性向は結構高くなってしまいましたので、今後の増配はペースが減速するだろうと想定しています。 しばらく、中小型株より、無難なLarge Cap & Value のラインで攻めて行きたいと思います(といいつつ今日日経平均は1万円を超えてしまいましたね)。 キヤノンのキャッシュフロー(当社HPより一部修正)当社の過去10年間のCF計算書です。前期末の現金および現金同等物の期末残高の水準は8400億円に達します。先日の下方修正後の今期予想は2,200億円の最終利益で、2002年の水準です(1,907億円)。その年は2,187億円のFCFを生み出しました。DPS120円における配当総額はおおよそ1360億円と考えられます(ここ2年間の推移)。現状の予想では11年度のFCFは700億円ですが、手元元預金の水準を8000億円と予想していますので、微妙かもしれません(700+400=1100億円が配当原資になりますが、その場合、中間配当が危うい)。(余談ですが、これを見ていますと、そんなに大げさな設備投資も行っていませんし、さすが財務の御手洗さんですね)。この決算発表前にリスクをとって投資した者としては、120円を信じるより他ありませんが、仮に減配発表を行うと株価は急落しますので、そのときはそのときでナンピン勝負に持ち込むかもしれません。ただし、電力状況が悪化しない限り、これ以上の減配理由も見当たらないと思われます。(私的予想ですので、これを推奨するつもりは毛頭ありません) 配当利回り3%前後のキヤノンの長期債格付けはAAです(S&P)。日本国債はAA-がネガティブアウトルックだそうです。日本国債10年物の利回りは1.3から1.5%といったところです(個人向けだともっと低い)。向こう10年間を見据えて保有する場合、世界的評価の高い当社と、世界的評価が???の日本国債と、どちらが期待にこたえてくれるのか、よ-------------く考えよう。目先ダウンサイドリスクがあっても、中長期的なお釣りを信じております。By the way, 任天堂はさっぱりですねえ。短期的には大きく外しています。応援よろしくお願いします。
2011/05/02
コメント(0)
全6件 (6件中 1-6件目)
1


-
-

- 自分らしい生き方・お仕事
- 最高のマネージメントとはマネージメ…
- (2026-09-28 18:37:24)
-
-
-

- お買い物マラソンでほしい!買った!…
- お買い物マラソン半額!【北海道行列…
- (2026-09-23 19:33:19)
-
-
-
- みんなのレビュー
- 岡谷市の…
- (2026-09-28 16:25:29)
-


