


2007年04月17日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 四大銀行は元を辿れば同じルーツである
2. 専門銀行としての業務分野の棲み分けはぼやけつつある
3. 国有企業中心の融資から個人向け融資へのシフトが各行の課題である
■国策銀行としてスタート
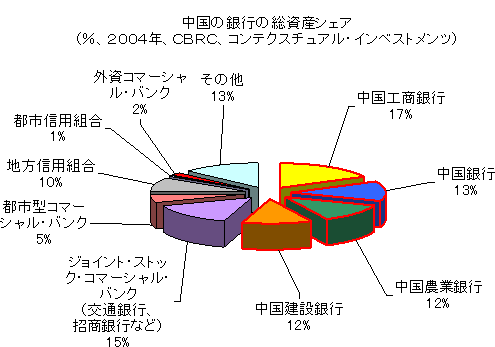
共産主義下の中国では人民銀行が中央銀行の役割を果たすとともに預金を集めたり貸付をしたりという商業銀行の役目も果たしていました。1970年代の後半から中国の経済改革の一環として銀行制度も改変され、人民銀行の持つ中央銀行としての機能とそのほかの商業銀行としての機能が分離されました。商業銀行業務はさらに4つの専門分野に分割され、建設およびインフラストラクチャー整備に対する融資を司る中国建設銀行(0939)、都市部における商業への融資を司る中国工商銀行(1398)、農業部門への貸付を司る中国農業銀行、為替や貿易ファイナンスを司る中国銀行(3988)という4つの専門銀行が設立されました。これが現在中国の銀行セクターにおける総資産シェアで全体の過半数を超える所謂、「四大銀行」のルーツです。そういう歴史的経緯から四大銀行の持つ国策銀行的色彩は例えば1987年に深センで創業した招商銀行(3968)やその歴史を1908年まで遡る交通銀行(3328)とは一線を画しています。
1980年代初頭になると四大銀行は自分の専門領域以外の分野で他行と競争することが許されました。

こうして各行間の棲み分けの境界線はだんだんぼやけていったわけです。2005年の末での各行のセクター別融資残高の内訳は下の図のようになっています。

こうしてみると確かに中国建設銀行は不動産・建設セクターへの融資比率が高いですし、中国銀行は貿易・サービスセクターへの融資比率が高いです。しかし全体のバランスから考えるとそれらの差異は殆ど問題にならない程度だと思います。
■個人への貸付に傾斜
融資先を分析する際、上で見たような産業セクターによる分類ではなく、融資先企業のオーナーシップ、つまり国有企業か民間企業か?という観点から分析する方法もあります。この観点では中国工商銀行の融資の55%、中国建設銀行の融資の47%が国有企業向けです。あくまでも一般論ですが国有企業は内容の芳しくない企業が多いのでそれらに対する融資の比率を今後下げてくることが好ましいと思います。また、中国の場合、個人に対する貸付はまだまだ他の先進国に比べると少ないです。下のグラフは各国の銀行の貸付に占める個人向け貸付の比率を示したものです。


従って今後の各行の課題としてはリテール・バンキング(個人に対する小口銀行サービス)を充実させてゆくことが鍵になると思います。そこでリテール・バンキングのひとつの代表商品であるクレジット・カードの普及率をみると下のグラフのようになります。

中国におけるクレジット・カードの普及が遅れていた理由は規制が厳しかったことに加え、全国ネットの支払いインフラストラクチャーの構築の遅れ、さらに最近まで消費者信用情報システムが無かったことなどが影響しています。しかし最近ではクレジット・カード業務を認可された銀行が増えているのに加え、「チャイナ・ユニオンペイ」と呼ばれる銀行間の統一情報システムが構築されたこと、さらに人民銀行が全国ネットの消費者信用情報システムをスタートさせたことなどから今後の成長に弾みがつくと予想されます。
一方、リテール・バンキングのもうひとつの代表商品である住宅ローンに関しては2001年末の時点で5,598億人民元だったローン残高は2005年末までに1.8兆人民元まで伸びました。なお、昨今の不動産市場の過熱に鑑み中国政府は不動産セクターにおける融資基準を引き締めています。
1. 四大銀行は元を辿れば同じルーツである
2. 専門銀行としての業務分野の棲み分けはぼやけつつある
3. 国有企業中心の融資から個人向け融資へのシフトが各行の課題である
■国策銀行としてスタート
共産主義下の中国では人民銀行が中央銀行の役割を果たすとともに預金を集めたり貸付をしたりという商業銀行の役目も果たしていました。1970年代の後半から中国の経済改革の一環として銀行制度も改変され、人民銀行の持つ中央銀行としての機能とそのほかの商業銀行としての機能が分離されました。商業銀行業務はさらに4つの専門分野に分割され、建設およびインフラストラクチャー整備に対する融資を司る中国建設銀行(0939)、都市部における商業への融資を司る中国工商銀行(1398)、農業部門への貸付を司る中国農業銀行、為替や貿易ファイナンスを司る中国銀行(3988)という4つの専門銀行が設立されました。これが現在中国の銀行セクターにおける総資産シェアで全体の過半数を超える所謂、「四大銀行」のルーツです。そういう歴史的経緯から四大銀行の持つ国策銀行的色彩は例えば1987年に深センで創業した招商銀行(3968)やその歴史を1908年まで遡る交通銀行(3328)とは一線を画しています。
1980年代初頭になると四大銀行は自分の専門領域以外の分野で他行と競争することが許されました。
こうして各行間の棲み分けの境界線はだんだんぼやけていったわけです。2005年の末での各行のセクター別融資残高の内訳は下の図のようになっています。
こうしてみると確かに中国建設銀行は不動産・建設セクターへの融資比率が高いですし、中国銀行は貿易・サービスセクターへの融資比率が高いです。しかし全体のバランスから考えるとそれらの差異は殆ど問題にならない程度だと思います。
■個人への貸付に傾斜
融資先を分析する際、上で見たような産業セクターによる分類ではなく、融資先企業のオーナーシップ、つまり国有企業か民間企業か?という観点から分析する方法もあります。この観点では中国工商銀行の融資の55%、中国建設銀行の融資の47%が国有企業向けです。あくまでも一般論ですが国有企業は内容の芳しくない企業が多いのでそれらに対する融資の比率を今後下げてくることが好ましいと思います。また、中国の場合、個人に対する貸付はまだまだ他の先進国に比べると少ないです。下のグラフは各国の銀行の貸付に占める個人向け貸付の比率を示したものです。
従って今後の各行の課題としてはリテール・バンキング(個人に対する小口銀行サービス)を充実させてゆくことが鍵になると思います。そこでリテール・バンキングのひとつの代表商品であるクレジット・カードの普及率をみると下のグラフのようになります。
中国におけるクレジット・カードの普及が遅れていた理由は規制が厳しかったことに加え、全国ネットの支払いインフラストラクチャーの構築の遅れ、さらに最近まで消費者信用情報システムが無かったことなどが影響しています。しかし最近ではクレジット・カード業務を認可された銀行が増えているのに加え、「チャイナ・ユニオンペイ」と呼ばれる銀行間の統一情報システムが構築されたこと、さらに人民銀行が全国ネットの消費者信用情報システムをスタートさせたことなどから今後の成長に弾みがつくと予想されます。
一方、リテール・バンキングのもうひとつの代表商品である住宅ローンに関しては2001年末の時点で5,598億人民元だったローン残高は2005年末までに1.8兆人民元まで伸びました。なお、昨今の不動産市場の過熱に鑑み中国政府は不動産セクターにおける融資基準を引き締めています。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2007年04月17日 09時52分56秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
