


2007年04月11日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 貸付残高対GDP比で見ると既に中国は世界で最も銀行業が浸透している
2. 中国は間接金融型の経済である
3. 中国の銀行は十分な貸付余力がある
4. 野放しな貸付成長は安定的マクロ経済運営の観点から好ましくない
■中国における銀行サービスの普及度
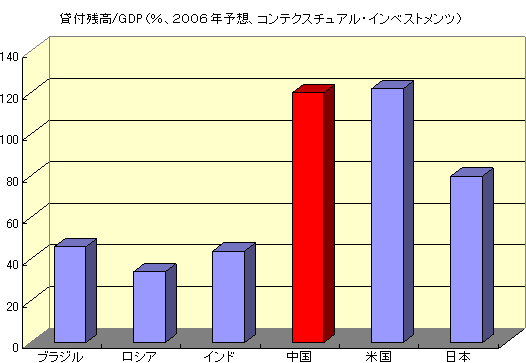
或る国においてどのくらい銀行サービスが浸透しているかを知るひとつの尺度が融資残高をGDPの規模と比較してみるやり方です。これで言うと中国の融資残高は既にGDPの120%に届こうとしており、アメリカと並んで世界で最も銀行業が浸透している国であると言えます。
但し中国の場合、法人向け貸付がその殆どを占めており個人向け融資は融資全体の11%に過ぎません。次に銀行の総資産を比較してみるとここでも中国のそれは日本を凌駕しています。

これは或る意味で中国は既に「オーバー・バンクト(Over banked)」、つまり銀行サービスが過剰になっていることを示唆していると思います。ただ、それに対する反論として中国の経済はアメリカのような直接金融(株式や社債による資金調達)型ではなく、間接金融(銀行融資による資金調達)型なので上で見たような状況になっているのだという議論も出来るでしょう。下のグラフは調達手法別のシェアを示しています。

■貸付成長が中国の銀行の課題ではない
中国の銀行の預金残高と貸付残高の推移を見ると次のグラフのようになっています。最近は預金残高の伸びのほうが著しいことがわかります。


ここで重要なのは貸付残高の成長というのは「高ければ高いほど良い」という性格のものではないという点です。事実、中国政府は無秩序な貸付競争を抑えるためにリザーブ・リクワイアメント・レシオをぐんぐん引き上げるなど、いろいろな方策を繰り出して貸付残高成長率を大体15%程度に押さえ込むのに躍起になっています。

この背景には中国政府が無秩序な固定資産投資の増加を抑えようとしていることがあります。

つまり、マクロの経済政策との整合性という観点からも野放しな貸付の成長というのは好ましくないわけです。
1. 貸付残高対GDP比で見ると既に中国は世界で最も銀行業が浸透している
2. 中国は間接金融型の経済である
3. 中国の銀行は十分な貸付余力がある
4. 野放しな貸付成長は安定的マクロ経済運営の観点から好ましくない
■中国における銀行サービスの普及度
或る国においてどのくらい銀行サービスが浸透しているかを知るひとつの尺度が融資残高をGDPの規模と比較してみるやり方です。これで言うと中国の融資残高は既にGDPの120%に届こうとしており、アメリカと並んで世界で最も銀行業が浸透している国であると言えます。
但し中国の場合、法人向け貸付がその殆どを占めており個人向け融資は融資全体の11%に過ぎません。次に銀行の総資産を比較してみるとここでも中国のそれは日本を凌駕しています。
これは或る意味で中国は既に「オーバー・バンクト(Over banked)」、つまり銀行サービスが過剰になっていることを示唆していると思います。ただ、それに対する反論として中国の経済はアメリカのような直接金融(株式や社債による資金調達)型ではなく、間接金融(銀行融資による資金調達)型なので上で見たような状況になっているのだという議論も出来るでしょう。下のグラフは調達手法別のシェアを示しています。
■貸付成長が中国の銀行の課題ではない
中国の銀行の預金残高と貸付残高の推移を見ると次のグラフのようになっています。最近は預金残高の伸びのほうが著しいことがわかります。
ここで重要なのは貸付残高の成長というのは「高ければ高いほど良い」という性格のものではないという点です。事実、中国政府は無秩序な貸付競争を抑えるためにリザーブ・リクワイアメント・レシオをぐんぐん引き上げるなど、いろいろな方策を繰り出して貸付残高成長率を大体15%程度に押さえ込むのに躍起になっています。
この背景には中国政府が無秩序な固定資産投資の増加を抑えようとしていることがあります。
つまり、マクロの経済政策との整合性という観点からも野放しな貸付の成長というのは好ましくないわけです。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2007年04月11日 10時45分54秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
