



2007年07月30日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 素材セクターはM&Aの嵐の渦中にある
2. 一握りのグローバル企業の寡占が強まっている
国際的な業界再編の動き
いま世界の素材産業は大きな業界再編の嵐に巻き込まれています。最近起こったM&Aの代表的なところをまとめると次の表のようになります。
僅か一年足らずの間にこれだけ多くのM&Aが起こる背景には一体何があるのでしょうか。
先ず素材各社は市況の高騰でどこも空前の利益を上げています。しかし新規の鉱床を発見するのは難しいですし現在生産を続けている鉱床はだんだん深くなり採掘コストは漸増しています。このため各社とも長期に渡る資源の確保が急務となっています。手っ取り早い方法は会社ごと買ってしまうやり方です。また、昨今の好景気で鉱業の会社はどこもキャッシュが余っており下手をすれば買収のターゲットにされてしまいます。それを防ぐには自らが買収企業として他社を呑み込み、その際、負債を背負い込めば他企業からつけ狙われる危険が減ります。今なら比較的低利で借り入れが可能ですしどんどんキャッシュが入ってくるので借金の返済も迅速に行えます。利払い負担が軽減すれば利益もぐんぐん伸び更に株価が上がるでしょう。このような好循環が買収ブームを煽っているわけです。この結果気がついてみると巨大コングロマリットに世界の鉱山がどんどん吸収され、ごく一握りのグローバル企業が世界の資源を支配する構図が出来上がりました。
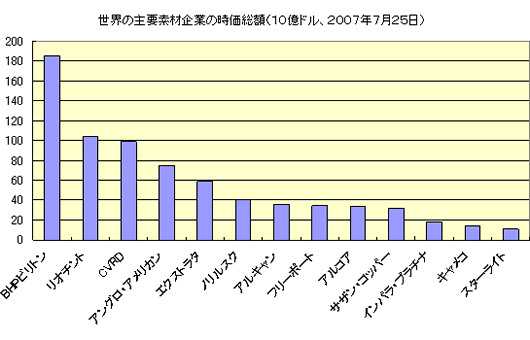
これらの企業の多くは多国籍企業であり世界の多くの地域に鉱床を持つと同時に世界中の顧客と商売しています。つまり「これはどこの国の企業だ」という風に国籍を特定することは極めて困難なのです。逆の見方をすればこれらの企業の全てがBRICsの勃興がもたらす素材ブームの恩恵を直接蒙っている企業だと言えるでしょう。大手三社の去年の部門別利益構成は次のようになっています:


なお、リオチント(ティッカー:RTP)は最近、アルキャン(ティッカー:AL)の買収を発表しています。ですから今後アルミニュームの比率が高まると思われます。同様にCVRD(ティッカー:RIO)はインコを買収しましたので今後ニッケルの比率が高まると思われます。アルコア(ティッカー:AA)はアルキャンに買収提案していたのですがリオチントがより良い条件を提示したためアルキャンに逃げられてしまいました。そのため今度は逆にアルコア自体が M&Aのターゲットになるのではないかと見られています。フリーポート・マクモラン(ティッカー:FCX)はフェルプス・ドッジを買収した際に負債を抱え込んだので今は買収のターゲットとは看做されていません。サザン・コッパー(ティッカー:PCU)はミネラ・メヒコと合併しメキシコとペルーに特化した銅のピュア・プレイとなっています。キャメコ(ティッカー:CCJ)は最近注目を集めている原子力発電の分野を代表するウラニウムの業者です。同社はカナダ、サスカチュワン州のマッカーサー・リバーに世界最大のウラニウム鉱山を所有しています。同社のウラニウム鉱床は純度が極めて高くユニークな資産です。しかし最近は出水などの鉱山の操業上の問題が度重なり投資家の落胆を誘っています。さらに同社のウランは長期契約を履行するためにスポット価格の半値程度で売られています。ウランは国家安全保障上の重要な資源ですからキャメコは外国資本が1社で15%以上の株式を取得することを禁じています。インドのスターライト(ティッカー:SLT)はインド最大の非鉄金属の企業で銅、亜鉛、アルミニュームが中心です。インドはBRICsの中でも特にインフラストラクチャーへの投資が遅れており今後大きな成長が期待できる市場です。
1. 素材セクターはM&Aの嵐の渦中にある
2. 一握りのグローバル企業の寡占が強まっている
国際的な業界再編の動き
いま世界の素材産業は大きな業界再編の嵐に巻き込まれています。最近起こったM&Aの代表的なところをまとめると次の表のようになります。
| 買収企業 | 被買収企業 |
|---|---|
| エクストラタ・ノルリルスク | ライオンオア |
| フリーポート・マクモラン | フェルプス・ドッジ |
| ランディーン | リオ・ナルセア |
| ランディーン | ユーロジンク |
| CVRD | インコ |
| エクストラタ | ノーランダ |
| ノーランダ | ファルコンブリッジ |
| CVRD | カニコ |
| リオチント | アルキャン |
僅か一年足らずの間にこれだけ多くのM&Aが起こる背景には一体何があるのでしょうか。
先ず素材各社は市況の高騰でどこも空前の利益を上げています。しかし新規の鉱床を発見するのは難しいですし現在生産を続けている鉱床はだんだん深くなり採掘コストは漸増しています。このため各社とも長期に渡る資源の確保が急務となっています。手っ取り早い方法は会社ごと買ってしまうやり方です。また、昨今の好景気で鉱業の会社はどこもキャッシュが余っており下手をすれば買収のターゲットにされてしまいます。それを防ぐには自らが買収企業として他社を呑み込み、その際、負債を背負い込めば他企業からつけ狙われる危険が減ります。今なら比較的低利で借り入れが可能ですしどんどんキャッシュが入ってくるので借金の返済も迅速に行えます。利払い負担が軽減すれば利益もぐんぐん伸び更に株価が上がるでしょう。このような好循環が買収ブームを煽っているわけです。この結果気がついてみると巨大コングロマリットに世界の鉱山がどんどん吸収され、ごく一握りのグローバル企業が世界の資源を支配する構図が出来上がりました。
これらの企業の多くは多国籍企業であり世界の多くの地域に鉱床を持つと同時に世界中の顧客と商売しています。つまり「これはどこの国の企業だ」という風に国籍を特定することは極めて困難なのです。逆の見方をすればこれらの企業の全てがBRICsの勃興がもたらす素材ブームの恩恵を直接蒙っている企業だと言えるでしょう。大手三社の去年の部門別利益構成は次のようになっています:
なお、リオチント(ティッカー:RTP)は最近、アルキャン(ティッカー:AL)の買収を発表しています。ですから今後アルミニュームの比率が高まると思われます。同様にCVRD(ティッカー:RIO)はインコを買収しましたので今後ニッケルの比率が高まると思われます。アルコア(ティッカー:AA)はアルキャンに買収提案していたのですがリオチントがより良い条件を提示したためアルキャンに逃げられてしまいました。そのため今度は逆にアルコア自体が M&Aのターゲットになるのではないかと見られています。フリーポート・マクモラン(ティッカー:FCX)はフェルプス・ドッジを買収した際に負債を抱え込んだので今は買収のターゲットとは看做されていません。サザン・コッパー(ティッカー:PCU)はミネラ・メヒコと合併しメキシコとペルーに特化した銅のピュア・プレイとなっています。キャメコ(ティッカー:CCJ)は最近注目を集めている原子力発電の分野を代表するウラニウムの業者です。同社はカナダ、サスカチュワン州のマッカーサー・リバーに世界最大のウラニウム鉱山を所有しています。同社のウラニウム鉱床は純度が極めて高くユニークな資産です。しかし最近は出水などの鉱山の操業上の問題が度重なり投資家の落胆を誘っています。さらに同社のウランは長期契約を履行するためにスポット価格の半値程度で売られています。ウランは国家安全保障上の重要な資源ですからキャメコは外国資本が1社で15%以上の株式を取得することを禁じています。インドのスターライト(ティッカー:SLT)はインド最大の非鉄金属の企業で銅、亜鉛、アルミニュームが中心です。インドはBRICsの中でも特にインフラストラクチャーへの投資が遅れており今後大きな成長が期待できる市場です。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2007年07月30日 17時35分05秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
