



2008年04月07日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 年初来のインド株式市場の調整幅はBRICsの中で特に大きい
2. 本年度予算に対する失望も売られた一因
3. ウンター・パーティー・リスクの見地からPノーツの人気は一巡
4. 経済はちょうどいい湯加減になっている
5. プレミアム縮小でADRの妙味は増している
■調整局面のインド株
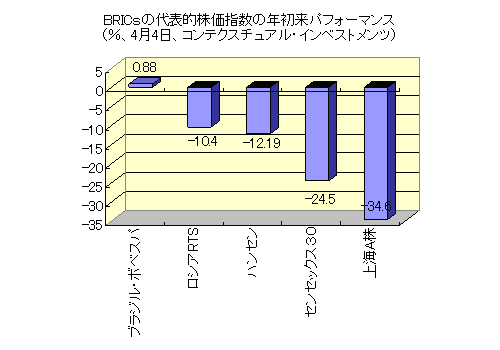
インド株が最近冴えません。BSEセンセックス30指数は年初来-24.5%の調整となっており、我々日本人投資家が投資しにくい中国本土のA株指数を除けばBRICs4カ国の中で最悪のパフォーマンスとなっています。
そこで今日はインド株の内容が本当にそんなに悪いのか検証してみたいと思います。
2月29日にユニオン・バジェット(本年度予算)が発表されましたが、その内容は株式市場の投資家に冷淡な内容でした。
今年の予算のハイライトは:
1. 零細農家に対する借金(去年3月までに貸し出され去年年末に期限が来た分)の減免
2. 道路建設などのインフラ投資の推進
3. 乗用車・二輪車の消費税の減額(16%から12%へ)
4. 短期キャピタル・ゲイン税率を10%から15%へ引き上げ
5. デリバティブ商品への課税強化
などです。このうち零細農家の借金を棒引きにする案に関しては借金が帳消しにされることは明確に示されているのですが、それでは損を蒙る銀行へはどういう風に補償するのか?という点が不明瞭でした。最近、銀行株が嫌気されている原因のひとつはここにあります。また、株式市場という見地からは短期キャピタル・ゲインの増税はマイナス要因でした。さらにデリバティブ商品への課税強化も投資家は嫌気しました。その理由はインド議会が所謂、Pノーツによる外人投資家のインド株購入を制限する立法を提出する可能性があるからです。
■Pノーツ問題のその後
このPノーツとはパーティシパトリー・ノーツの略でデリバティブの一種です。インドでは外人投資家はちゃんと政府から免許を受けないと直接インド株を買うことは出来ません。でもちゃんと政府の指示通りインド投資専門の法人をモーリシャスなどに設置し、登記するだけで多額の弁護士費用がかかります。そこでヘッジファンドなどの投資家はPノーツによる代理投資で済ませてしまうという方法をしばしば用いて来ました。
こうした商品がどういう弊害をもたらすかですが、先ず外人の投資を制限する法律がザル法になってしまいます。さらに流入する流動性の把握が困難になります。一説には現在の外人投資家のインド株購入の約半分がこうしたPノーツによる購入であるとも言われています。
Pノーツ規制が去年最初に話題になった際、株式市場は急落しました。そこで即時禁止にするとインパクトが大き過ぎるということで、とりあえず新規のPノーツの組成は禁止され、既に流通しているものに関しては来年の4月をメドにゆっくり終わらせてゆく方向にあります。しかしそうした政府からの規制を待たずPノーツは最近、自然に下火になりつつあるのではないでしょうか?その理由は、米国の証券会社がサブプライム問題で大きな損を出すなど、カウンター・パーティー・リスク(=商売をする相手を選ぶ際、相手が信用に足るかどうかのリスク)への関心が高まっているからです。
■GDP成長率は若干下方修正
次に実態経済がどうなっているかについて見てみます。インドの2007年12月期の実質GDP成長率は8.4%でした。2008年3月に年度末を迎える2008会計年度の通年の実質GDP成長率は8.6%程度に落ち着くものと見られます。さらに来年3月に締切られる2009会計年度の実質GDP成長率の予想数字は8.2%程度と予想されます。確かに数字は少し下がったのですけど昔のインドに比べれば景気の振幅はかなりマイルドになるものと予想されます。この理由はインドの経済規模自体が大きくなったのでそれだけ安定感が増したことに加えてインド準備銀行の機先を制する経済政策がソフトランディングの可能性を高めたことによります。
■建設・製造業の動向
■サービス・個人消費の動向
サービス業は比較的安定的に推移しています。一方個人消費も12月期で前年比+7.2%と極めて安定的に推移しています。インドの個人消費は余り金利には敏感ではありません。これは銀行サービスの経済への浸透度が低いからです。消費者信用成長率(住宅ローン+個人向け融資)は去年の年末の時点で大体+20%程度の成長率に下がっています。これは2006年の40%近い成長率からかなりスローダウンしています。逆の見方をすれば2年前の成長率が少し高すぎたと思うのです。むしろこのくらいの数字の方が好ましいと思います。
■信用・物価の動向
マネー・サプライ(M3)は+24%と最近では最も急成長しています。これは少し高すぎる気がします。インドの3月22日の週の卸売物価指数は7%でした。これは2004年12月4日の週の7.07%以来の高い数字です。ただ、まだ過去のレンジの範囲内に収まっているという意味では異常な水準とは言えません。インド政府は物価の高騰を押さえ込む為に食物油の輸入関税を撤廃したり、お米の輸出を禁止したりしています。
■金利政策
インドは2004年からリバース・レポ・レートを引き上げ始め、2007年上半期までには一連の金利引き上げを完了しました。今はその利上げが経済を冷やすのをじっと待つ展開です。既に消費者物価には若干の沈静化が見られていますから最近の卸売物価指数の急伸でもそれほど慌てる必要は無いと思います。
■貿易収支・為替の動向
原油価格の高騰は輸入原油の代金の膨張を招き、これが貿易収支を悪化させていますけど、原油を除くとその他の貿易収支は極めて安定しています。また最近ルピーがドルに対して若干弱含むなど、為替の面でも良い展開になっています。
■マクロ経済は悪くない
これらの点をまとめてみるとインドの経済は確かに減速しているけれども、それはむしろ今までが過熱し過ぎていたわけで、このくらいの成長が実は一番湯加減が良いと言えると思います。確かに来年(2009年3月に締切る会計年度)のGDP成長率の予想は0.2%程度下がってはいますけれど、それでも8.2%という成長率は素晴らしい数字だと思います。私の考えではBRICsの4カ国の中でインドが最初に経済のソフトランディング(軟着陸)に成功する国になると思うのです。
■ADRは随分安くなりました
さて、一昔前のインドのADRは恒常的に本国市場の株価に対してプレミアムで取引されていました。2000年から2005年までのADRのプレミアムは単純平均で17%程度でした。それが最近では単純平均で4%を切る水準になっており、かなりプレミアムが剥げました。

1. 年初来のインド株式市場の調整幅はBRICsの中で特に大きい
2. 本年度予算に対する失望も売られた一因
3. ウンター・パーティー・リスクの見地からPノーツの人気は一巡
4. 経済はちょうどいい湯加減になっている
5. プレミアム縮小でADRの妙味は増している
■調整局面のインド株
インド株が最近冴えません。BSEセンセックス30指数は年初来-24.5%の調整となっており、我々日本人投資家が投資しにくい中国本土のA株指数を除けばBRICs4カ国の中で最悪のパフォーマンスとなっています。
そこで今日はインド株の内容が本当にそんなに悪いのか検証してみたいと思います。
2月29日にユニオン・バジェット(本年度予算)が発表されましたが、その内容は株式市場の投資家に冷淡な内容でした。
今年の予算のハイライトは:
1. 零細農家に対する借金(去年3月までに貸し出され去年年末に期限が来た分)の減免
2. 道路建設などのインフラ投資の推進
3. 乗用車・二輪車の消費税の減額(16%から12%へ)
4. 短期キャピタル・ゲイン税率を10%から15%へ引き上げ
5. デリバティブ商品への課税強化
などです。このうち零細農家の借金を棒引きにする案に関しては借金が帳消しにされることは明確に示されているのですが、それでは損を蒙る銀行へはどういう風に補償するのか?という点が不明瞭でした。最近、銀行株が嫌気されている原因のひとつはここにあります。また、株式市場という見地からは短期キャピタル・ゲインの増税はマイナス要因でした。さらにデリバティブ商品への課税強化も投資家は嫌気しました。その理由はインド議会が所謂、Pノーツによる外人投資家のインド株購入を制限する立法を提出する可能性があるからです。
■Pノーツ問題のその後
このPノーツとはパーティシパトリー・ノーツの略でデリバティブの一種です。インドでは外人投資家はちゃんと政府から免許を受けないと直接インド株を買うことは出来ません。でもちゃんと政府の指示通りインド投資専門の法人をモーリシャスなどに設置し、登記するだけで多額の弁護士費用がかかります。そこでヘッジファンドなどの投資家はPノーツによる代理投資で済ませてしまうという方法をしばしば用いて来ました。
こうした商品がどういう弊害をもたらすかですが、先ず外人の投資を制限する法律がザル法になってしまいます。さらに流入する流動性の把握が困難になります。一説には現在の外人投資家のインド株購入の約半分がこうしたPノーツによる購入であるとも言われています。
Pノーツ規制が去年最初に話題になった際、株式市場は急落しました。そこで即時禁止にするとインパクトが大き過ぎるということで、とりあえず新規のPノーツの組成は禁止され、既に流通しているものに関しては来年の4月をメドにゆっくり終わらせてゆく方向にあります。しかしそうした政府からの規制を待たずPノーツは最近、自然に下火になりつつあるのではないでしょうか?その理由は、米国の証券会社がサブプライム問題で大きな損を出すなど、カウンター・パーティー・リスク(=商売をする相手を選ぶ際、相手が信用に足るかどうかのリスク)への関心が高まっているからです。
■GDP成長率は若干下方修正
次に実態経済がどうなっているかについて見てみます。インドの2007年12月期の実質GDP成長率は8.4%でした。2008年3月に年度末を迎える2008会計年度の通年の実質GDP成長率は8.6%程度に落ち着くものと見られます。さらに来年3月に締切られる2009会計年度の実質GDP成長率の予想数字は8.2%程度と予想されます。確かに数字は少し下がったのですけど昔のインドに比べれば景気の振幅はかなりマイルドになるものと予想されます。この理由はインドの経済規模自体が大きくなったのでそれだけ安定感が増したことに加えてインド準備銀行の機先を制する経済政策がソフトランディングの可能性を高めたことによります。
■建設・製造業の動向
■サービス・個人消費の動向
サービス業は比較的安定的に推移しています。一方個人消費も12月期で前年比+7.2%と極めて安定的に推移しています。インドの個人消費は余り金利には敏感ではありません。これは銀行サービスの経済への浸透度が低いからです。消費者信用成長率(住宅ローン+個人向け融資)は去年の年末の時点で大体+20%程度の成長率に下がっています。これは2006年の40%近い成長率からかなりスローダウンしています。逆の見方をすれば2年前の成長率が少し高すぎたと思うのです。むしろこのくらいの数字の方が好ましいと思います。
■信用・物価の動向
マネー・サプライ(M3)は+24%と最近では最も急成長しています。これは少し高すぎる気がします。インドの3月22日の週の卸売物価指数は7%でした。これは2004年12月4日の週の7.07%以来の高い数字です。ただ、まだ過去のレンジの範囲内に収まっているという意味では異常な水準とは言えません。インド政府は物価の高騰を押さえ込む為に食物油の輸入関税を撤廃したり、お米の輸出を禁止したりしています。
■金利政策
インドは2004年からリバース・レポ・レートを引き上げ始め、2007年上半期までには一連の金利引き上げを完了しました。今はその利上げが経済を冷やすのをじっと待つ展開です。既に消費者物価には若干の沈静化が見られていますから最近の卸売物価指数の急伸でもそれほど慌てる必要は無いと思います。
■貿易収支・為替の動向
原油価格の高騰は輸入原油の代金の膨張を招き、これが貿易収支を悪化させていますけど、原油を除くとその他の貿易収支は極めて安定しています。また最近ルピーがドルに対して若干弱含むなど、為替の面でも良い展開になっています。
■マクロ経済は悪くない
これらの点をまとめてみるとインドの経済は確かに減速しているけれども、それはむしろ今までが過熱し過ぎていたわけで、このくらいの成長が実は一番湯加減が良いと言えると思います。確かに来年(2009年3月に締切る会計年度)のGDP成長率の予想は0.2%程度下がってはいますけれど、それでも8.2%という成長率は素晴らしい数字だと思います。私の考えではBRICsの4カ国の中でインドが最初に経済のソフトランディング(軟着陸)に成功する国になると思うのです。
■ADRは随分安くなりました
さて、一昔前のインドのADRは恒常的に本国市場の株価に対してプレミアムで取引されていました。2000年から2005年までのADRのプレミアムは単純平均で17%程度でした。それが最近では単純平均で4%を切る水準になっており、かなりプレミアムが剥げました。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2008年04月07日 17時37分48秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
