



2008年07月03日

カテゴリ: カテゴリ未分類
今日のまとめ
1、緩和的な金融・財政政策がインフレの種を蒔いた
2、実質金利マイナスは憂慮すべき共通点
3、賃金インフレに対する期待が日本、米国で低いことが救い
4、インフレが或る一定の水準を越えると株式のバリュエーションは陥没する
■出発点は緩和的な金融・財政政策
原油高が続く今日と1970年代のオイルショックの頃を比較すると共通点がみられます。まず両方の時代とも長年にわたる米国の低金利政策が災いの種を蒔いたという点が似ています。その話をするためにはオイルショックに揺れた70年代より10年ほど遡って、1960年代から話を始める必要があります。
1961年、ケネディー大統領はベトナム戦争の戦費調達がやりやすいように金融緩和政策を取るようにFEDに圧力をかけました。また、大型減税を政策として打ち出しました。しかし、当時のアメリカは財政的には保守的で、ケネディーの減税策は議会を通りませんでした。
ところが1963年にケネディー大統領が暗殺されてしまい、アメリカ人は強烈なショックを受けます。副大統領だったリンドン・ジョンソンはケネディーの後を受けて大統領に就任すると「ケネディーの遺志を継ぐ」という事を宣言し、ケネディーのやり残したイニシャチブを全部実行に移します。それまで健全財政などの見地からケネディーに反対していた反対派はケネディーに同情する圧倒的な世論の高まりに負けて大型減税を通してしまうのです。そればかりではなく、メディケアなどの社会福祉制度もこのケネディー暗殺後の、アメリカ国民がエモーショナルになっているときに相次いで可決しています。これはちょうど9・11の同時多発テロの後にアメリカの世論が右傾化し、軍事費の増加と減税で財政の悪化を招いた過程と酷似しています。
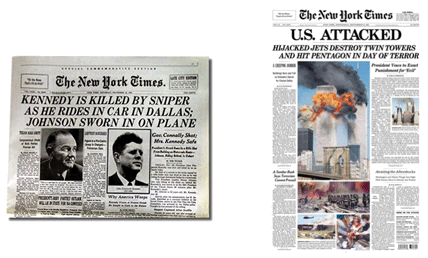
ジョンソン大統領は低金利維持を最優先の政策とします。FEBはどんどんドル紙幣を増刷し、アメリカの国際収支は悪化しました。こうした、不況のときにはどんどん財投をした方が良いという考え方は経済学者ジョン・メイナード・ケインズの理論であり、それを信奉する人たちはケインジアンと呼ばれます。ジョンソン大統領のこの政策は当初成功を収めます。そこで米国の雑誌、『タイム』は「我々は皆、ケインズ派だ!」と宣言するわけです。しかしケインズ派がわが世の春を謳歌したのは束の間のことでした。なぜなら1971年の8月にはジョンソン大統領の後を継いだニクソン大統領がドルの切り下げを発表せざるを得なくなってしまったからです。ベトナム戦争遂行に絡む放埓な金融政策ならびに財政政策はインフレの芽を世界経済にしっかり植えつけてしまったのです。その後、1973年にOPECのカルテルによる原油価格引き上げが世界的なインフレの直接的なきっかけになるわけですけど、いままで見てきたようにもうそれ以前にインフレになる種は蒔かれていたわけです。今回、ベトナム戦争をイラク戦争に置き換えてやるだけで1970年代初頭の資本市場のおかれた環境と今の環境が酷似していることがわかると思います。
■オイルマネーの還流と実質金利
第一次オイルショックで突然、沢山のドルを稼ぎはじめた中東などの産油国はシティバンクやチェイス・マンハッタンなどのマネーセンター・バンクにそれをごっそり預金しました。そしてマネーセンター・バンクはそのお金を石油を輸入に頼っている新興国に貸し付けるというカタチで還流したのです。また石油が眠っていると考えられるラテンアメリカなどの国には石油探索、増産に向けた信用供与が盛んに行われました。この潤沢な融資により実質金利はマイナスで推移しました。シンジケート・ローンやユーロ・ダラーの活用などといった金融技術面での進歩もそういう時代背景の下に進んだのでした。翻って現代を見るとソヴリン・ウエルス・ファンド(SWF)が注目を浴びている現状というのは当時の「ペトロダラー」がもてはやされた状況とイメージがダブります。もっと重要な事は今回も少なからぬ国々で実質金利がマイナスに維持されており世界各国のイールドカーブの形はインフレを根絶するような断固としたスタンスになっていないという点です。
■投資家の慢心
さて、ここで興味深いのは第一次オイルショックが起きた後も、米国の金融界ではインフレが慢性的な問題になると考えていた投資家やエコノミストは少数派で、多くの投資家は既にインフレは峠を越したと考えていた点です。従って当時のカーター政権もインフレ抑制とともに経済成長をも追及する、所謂、二兎を追うどっちつかずの政策を平気で続けていたわけです。
投資家が新興国へどんどん「ペトロダラー」を還流させる事の内包するリスクに対して鈍感になっていたひとつの理由は1973年からはじまり1979年まで続いたGATTの東京ラウンドで世界貿易の場で関税を引き下げるなど成長促進する取り決めが議論され、投資家が新興国に寄せる期待が高かったためです。いまGATT東京ラウンドをWTO加盟とか北京オリンピックに置き換えると、そういう投資家の期待は現在のマーケットにもそのままあてはまります。
■危機のクライマックス
1978年のインフレは重要なレベルである6.8%を1月に突き抜け、4月には7.4%、クリスマスには9%へと昂進します。そして1979年1月にはイランでイスラム原理革命が起こり、アヤトラ・ホメイニ師が登場、とうとうインフレ率は二桁に達するわけです。ここで興味深いのは10年債の利回りは1975年頃の、比較的債券市場が小康状態を保っていた頃の水準とたいして変わらないレベルで依然取引されており、その後襲いかかる狂乱インフレを全く予期していなかった点です。
ところが夏にはアメリカのガソリン・スタンドに行列が出来始めました。インフレは12%につっかけ始めるし、景気指標は景気後退の兆候を示し始めました。「もうボヤボヤしていられない」と考えたカーター大統領は7月に閣僚を入れ替え、FRB議長をビル・ミラーからポール・ボルカーに交代します。
10月23日に10年債が11%をつけると金融市場はパニックの様相を呈し始め、ボルカーはIMFミーティングでベルグラードにいたのですが、会議を中座し米国に飛びかえり、その週末の臨時FOMCミーティングでマネー・サプライを大幅に減らす「世紀の大決断」をします。これは当然、景気を犠牲にする方法ですので失業率は9%へ、市中金利は20%に突入しました。この直後の同年11月にはイランのアメリカ大使館に学生が乱入し、大使館で働く職員たちを444日間に渡って監禁する事件が起き、危機はクライマックスを迎えます。そしてひとたび原油安に転ずると、今度は実質金利が急上昇し世界的な不況が来たわけです。
■現代が70年代と違う箇所
反面、アメリカや日本ではどんどん給料が上がると思っている人は余り居ません。実際、アメリカではドットコム・バブル崩壊後、2003年頃から景気が上向いてきたわけですけど、今回の景気拡大サイクルでは労働者の所得は殆ど上昇しませんでした。これはアメリカの歴史の中では異例なことです。つまり2年前、アメリカの景気が良かったときでさえ、アメリカの一般の庶民で株などの資産を余り持っていなかった人々は暮らしぶりという点ではうつむき加減だったのです。今ならアメリカの国民はもっと厳しいと感じているに違いありません。だから賃上げへの期待は低いです。同じことが日本にも言えて、インフレだからというだけの理由で給与のベースアップを今か今かと待っている日本のサラリーマンは居ないと思います。
アメリカや日本で賃金に関する国民の期待がしっかりアンカー(投錨)されているということは70年代のような酷いことにならない期待を我々に与えていると解釈できるでしょう。その反面、アメリカや日本が低金利を維持することで新興国の中央銀行のインフレ退治の作業が一層難しくなっているとも言えるのです。つまりブレーキを思いっきり踏み込むというリスクは新興国の方が遥かに高いわけです。
■米国の株式のバリュエーション
現在のS&P500のPERは15倍程度で、これは一見、割安に見えます。ただし、気をつけないといけないことがあるのです。それは若しインフレが上に書いた70年代のようにどんどん動き出したら、15倍程度というPERが適正であるというモノサシ自体が使えなくなるからです。アメリカ株のPERが15倍くらいならOKという考え方はあくまでも過去20年間の平均値を取ったに過ぎないのです。この20年間は米国のCPIは1%から5%のレンジの中にきれいに納まってきました。ドットコム・バブルの時期を除けば、そのくらいのインフレ率ならアメリカ株のPERは大体14倍~21倍のPERに収まって呉れる、するとその中値は17.5倍だから今の15倍というのは平均値より安いという感覚になるわけです。ところが過去に米国のインフレ率が6%を越えたら、PERのレンジはいきなり7倍~14倍へとガクンと下がりました(下のグラフの70年代のPERにご注目下さい)。すると現在の15倍というPERはとても割高なわけです。このように今は米国の株式のバリュエーションが底抜けするかどうかの瀬戸際なのです。

新興国の株式市場は歴史が浅い上に70年代当時と今とでは上場企業数や指数構成などがぜんぜん異なりますので、上に書いたような過去との比較は意味がありません。しかしアメリカの株式市場でバリュエーションの「底抜け」が起きてしまうと、新興国の株式市場もその余波を被ることは想像に難くありません。
1、緩和的な金融・財政政策がインフレの種を蒔いた
2、実質金利マイナスは憂慮すべき共通点
3、賃金インフレに対する期待が日本、米国で低いことが救い
4、インフレが或る一定の水準を越えると株式のバリュエーションは陥没する
■出発点は緩和的な金融・財政政策
原油高が続く今日と1970年代のオイルショックの頃を比較すると共通点がみられます。まず両方の時代とも長年にわたる米国の低金利政策が災いの種を蒔いたという点が似ています。その話をするためにはオイルショックに揺れた70年代より10年ほど遡って、1960年代から話を始める必要があります。
1961年、ケネディー大統領はベトナム戦争の戦費調達がやりやすいように金融緩和政策を取るようにFEDに圧力をかけました。また、大型減税を政策として打ち出しました。しかし、当時のアメリカは財政的には保守的で、ケネディーの減税策は議会を通りませんでした。
ところが1963年にケネディー大統領が暗殺されてしまい、アメリカ人は強烈なショックを受けます。副大統領だったリンドン・ジョンソンはケネディーの後を受けて大統領に就任すると「ケネディーの遺志を継ぐ」という事を宣言し、ケネディーのやり残したイニシャチブを全部実行に移します。それまで健全財政などの見地からケネディーに反対していた反対派はケネディーに同情する圧倒的な世論の高まりに負けて大型減税を通してしまうのです。そればかりではなく、メディケアなどの社会福祉制度もこのケネディー暗殺後の、アメリカ国民がエモーショナルになっているときに相次いで可決しています。これはちょうど9・11の同時多発テロの後にアメリカの世論が右傾化し、軍事費の増加と減税で財政の悪化を招いた過程と酷似しています。
ジョンソン大統領は低金利維持を最優先の政策とします。FEBはどんどんドル紙幣を増刷し、アメリカの国際収支は悪化しました。こうした、不況のときにはどんどん財投をした方が良いという考え方は経済学者ジョン・メイナード・ケインズの理論であり、それを信奉する人たちはケインジアンと呼ばれます。ジョンソン大統領のこの政策は当初成功を収めます。そこで米国の雑誌、『タイム』は「我々は皆、ケインズ派だ!」と宣言するわけです。しかしケインズ派がわが世の春を謳歌したのは束の間のことでした。なぜなら1971年の8月にはジョンソン大統領の後を継いだニクソン大統領がドルの切り下げを発表せざるを得なくなってしまったからです。ベトナム戦争遂行に絡む放埓な金融政策ならびに財政政策はインフレの芽を世界経済にしっかり植えつけてしまったのです。その後、1973年にOPECのカルテルによる原油価格引き上げが世界的なインフレの直接的なきっかけになるわけですけど、いままで見てきたようにもうそれ以前にインフレになる種は蒔かれていたわけです。今回、ベトナム戦争をイラク戦争に置き換えてやるだけで1970年代初頭の資本市場のおかれた環境と今の環境が酷似していることがわかると思います。
■オイルマネーの還流と実質金利
第一次オイルショックで突然、沢山のドルを稼ぎはじめた中東などの産油国はシティバンクやチェイス・マンハッタンなどのマネーセンター・バンクにそれをごっそり預金しました。そしてマネーセンター・バンクはそのお金を石油を輸入に頼っている新興国に貸し付けるというカタチで還流したのです。また石油が眠っていると考えられるラテンアメリカなどの国には石油探索、増産に向けた信用供与が盛んに行われました。この潤沢な融資により実質金利はマイナスで推移しました。シンジケート・ローンやユーロ・ダラーの活用などといった金融技術面での進歩もそういう時代背景の下に進んだのでした。翻って現代を見るとソヴリン・ウエルス・ファンド(SWF)が注目を浴びている現状というのは当時の「ペトロダラー」がもてはやされた状況とイメージがダブります。もっと重要な事は今回も少なからぬ国々で実質金利がマイナスに維持されており世界各国のイールドカーブの形はインフレを根絶するような断固としたスタンスになっていないという点です。
■投資家の慢心
さて、ここで興味深いのは第一次オイルショックが起きた後も、米国の金融界ではインフレが慢性的な問題になると考えていた投資家やエコノミストは少数派で、多くの投資家は既にインフレは峠を越したと考えていた点です。従って当時のカーター政権もインフレ抑制とともに経済成長をも追及する、所謂、二兎を追うどっちつかずの政策を平気で続けていたわけです。
投資家が新興国へどんどん「ペトロダラー」を還流させる事の内包するリスクに対して鈍感になっていたひとつの理由は1973年からはじまり1979年まで続いたGATTの東京ラウンドで世界貿易の場で関税を引き下げるなど成長促進する取り決めが議論され、投資家が新興国に寄せる期待が高かったためです。いまGATT東京ラウンドをWTO加盟とか北京オリンピックに置き換えると、そういう投資家の期待は現在のマーケットにもそのままあてはまります。
■危機のクライマックス
1978年のインフレは重要なレベルである6.8%を1月に突き抜け、4月には7.4%、クリスマスには9%へと昂進します。そして1979年1月にはイランでイスラム原理革命が起こり、アヤトラ・ホメイニ師が登場、とうとうインフレ率は二桁に達するわけです。ここで興味深いのは10年債の利回りは1975年頃の、比較的債券市場が小康状態を保っていた頃の水準とたいして変わらないレベルで依然取引されており、その後襲いかかる狂乱インフレを全く予期していなかった点です。
ところが夏にはアメリカのガソリン・スタンドに行列が出来始めました。インフレは12%につっかけ始めるし、景気指標は景気後退の兆候を示し始めました。「もうボヤボヤしていられない」と考えたカーター大統領は7月に閣僚を入れ替え、FRB議長をビル・ミラーからポール・ボルカーに交代します。
10月23日に10年債が11%をつけると金融市場はパニックの様相を呈し始め、ボルカーはIMFミーティングでベルグラードにいたのですが、会議を中座し米国に飛びかえり、その週末の臨時FOMCミーティングでマネー・サプライを大幅に減らす「世紀の大決断」をします。これは当然、景気を犠牲にする方法ですので失業率は9%へ、市中金利は20%に突入しました。この直後の同年11月にはイランのアメリカ大使館に学生が乱入し、大使館で働く職員たちを444日間に渡って監禁する事件が起き、危機はクライマックスを迎えます。そしてひとたび原油安に転ずると、今度は実質金利が急上昇し世界的な不況が来たわけです。
■現代が70年代と違う箇所
反面、アメリカや日本ではどんどん給料が上がると思っている人は余り居ません。実際、アメリカではドットコム・バブル崩壊後、2003年頃から景気が上向いてきたわけですけど、今回の景気拡大サイクルでは労働者の所得は殆ど上昇しませんでした。これはアメリカの歴史の中では異例なことです。つまり2年前、アメリカの景気が良かったときでさえ、アメリカの一般の庶民で株などの資産を余り持っていなかった人々は暮らしぶりという点ではうつむき加減だったのです。今ならアメリカの国民はもっと厳しいと感じているに違いありません。だから賃上げへの期待は低いです。同じことが日本にも言えて、インフレだからというだけの理由で給与のベースアップを今か今かと待っている日本のサラリーマンは居ないと思います。
アメリカや日本で賃金に関する国民の期待がしっかりアンカー(投錨)されているということは70年代のような酷いことにならない期待を我々に与えていると解釈できるでしょう。その反面、アメリカや日本が低金利を維持することで新興国の中央銀行のインフレ退治の作業が一層難しくなっているとも言えるのです。つまりブレーキを思いっきり踏み込むというリスクは新興国の方が遥かに高いわけです。
■米国の株式のバリュエーション
現在のS&P500のPERは15倍程度で、これは一見、割安に見えます。ただし、気をつけないといけないことがあるのです。それは若しインフレが上に書いた70年代のようにどんどん動き出したら、15倍程度というPERが適正であるというモノサシ自体が使えなくなるからです。アメリカ株のPERが15倍くらいならOKという考え方はあくまでも過去20年間の平均値を取ったに過ぎないのです。この20年間は米国のCPIは1%から5%のレンジの中にきれいに納まってきました。ドットコム・バブルの時期を除けば、そのくらいのインフレ率ならアメリカ株のPERは大体14倍~21倍のPERに収まって呉れる、するとその中値は17.5倍だから今の15倍というのは平均値より安いという感覚になるわけです。ところが過去に米国のインフレ率が6%を越えたら、PERのレンジはいきなり7倍~14倍へとガクンと下がりました(下のグラフの70年代のPERにご注目下さい)。すると現在の15倍というPERはとても割高なわけです。このように今は米国の株式のバリュエーションが底抜けするかどうかの瀬戸際なのです。
新興国の株式市場は歴史が浅い上に70年代当時と今とでは上場企業数や指数構成などがぜんぜん異なりますので、上に書いたような過去との比較は意味がありません。しかしアメリカの株式市場でバリュエーションの「底抜け」が起きてしまうと、新興国の株式市場もその余波を被ることは想像に難くありません。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2008年07月03日 18時36分29秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
