



PR
カレンダー

たれ流していたJさんから・・。
自分の頭で考える生活設計。
〇 元
メール顧問会員のJさん(40代)
(相談:ライフプランニング)
2009.7.9 現状診断が終了しました。
2009.8.27 シミュレーションが終了しました。
※40代会社員の夫、
40代自営業の妻、
小学生2人・・の4人家族でした。
生命保険でお金たれ無し中でした。
今日、宅配便が届きました!
いきなり! 何の前触れも無く!
※送り主はJさんです!
「Jさんって、だれだっけ?」とは、
なりませんでした。
かなり珍しい苗字なので、
記憶にありました。
ありがとうございました!
ごちそうになります!
もう・・私は、
このために仕事をしています。
しばしば、全国からおいしいもの
が頂けます。
全国どころか・・今回、世界から
・・に、なりました。
手紙が入っていました。
武田様
高〇の娘とドイツに行きました。
※7年前の小学生が高校生・・。
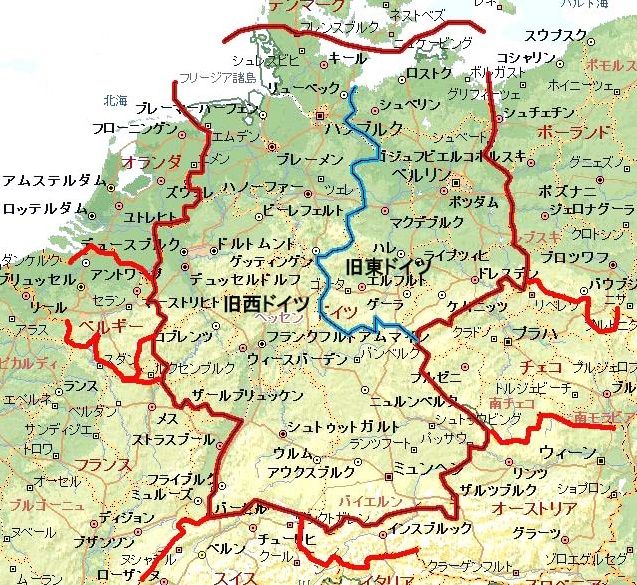
ミューヘンやストットガルトで
※ミュンヘンやシュトゥットガルト
ですね。 ドイツ南部の・・。
知人(娘の)に会い、
楽しい1週間を過ごしました。
スイスも近いので、アルプスも見えました。
※はい、スイスやオーストリアとの
国境が近いから、
アルプスはすぐそこです。
実は私、大昔・・20歳、学生のころ、
ヨーロッパ中を1ヶ月半も1人で、
ウロウロ貧乏旅行をしました。
GパンにTシャツでザックを
背負って、鉄道旅行をしていました。
30代には、南フランスから
スペイン・バルセロナ界隈を
旅行しています。
(こちらは7~8人で)
お菓子ですが おみやげです。
羽田まで帰って来て、ここから送ります。
11/20 J
※ありがとうございました!
驚きました。
・7年前に係わったFP事務所を
覚えていて、お土産を送ろう
とした発想。
・自宅へ帰ってから・・ではなく、
帰国直後の空港から発送する
ために「住所」を控えていたこと。
その気持ち、感動もの♪ ・・です。
FP事務所をやっていてよかった♪
と感じる瞬間が時々ありますが、
今回は、間違いなく
その中のひとつ!・・です。
ありがとうございました!
ごちそうになります!
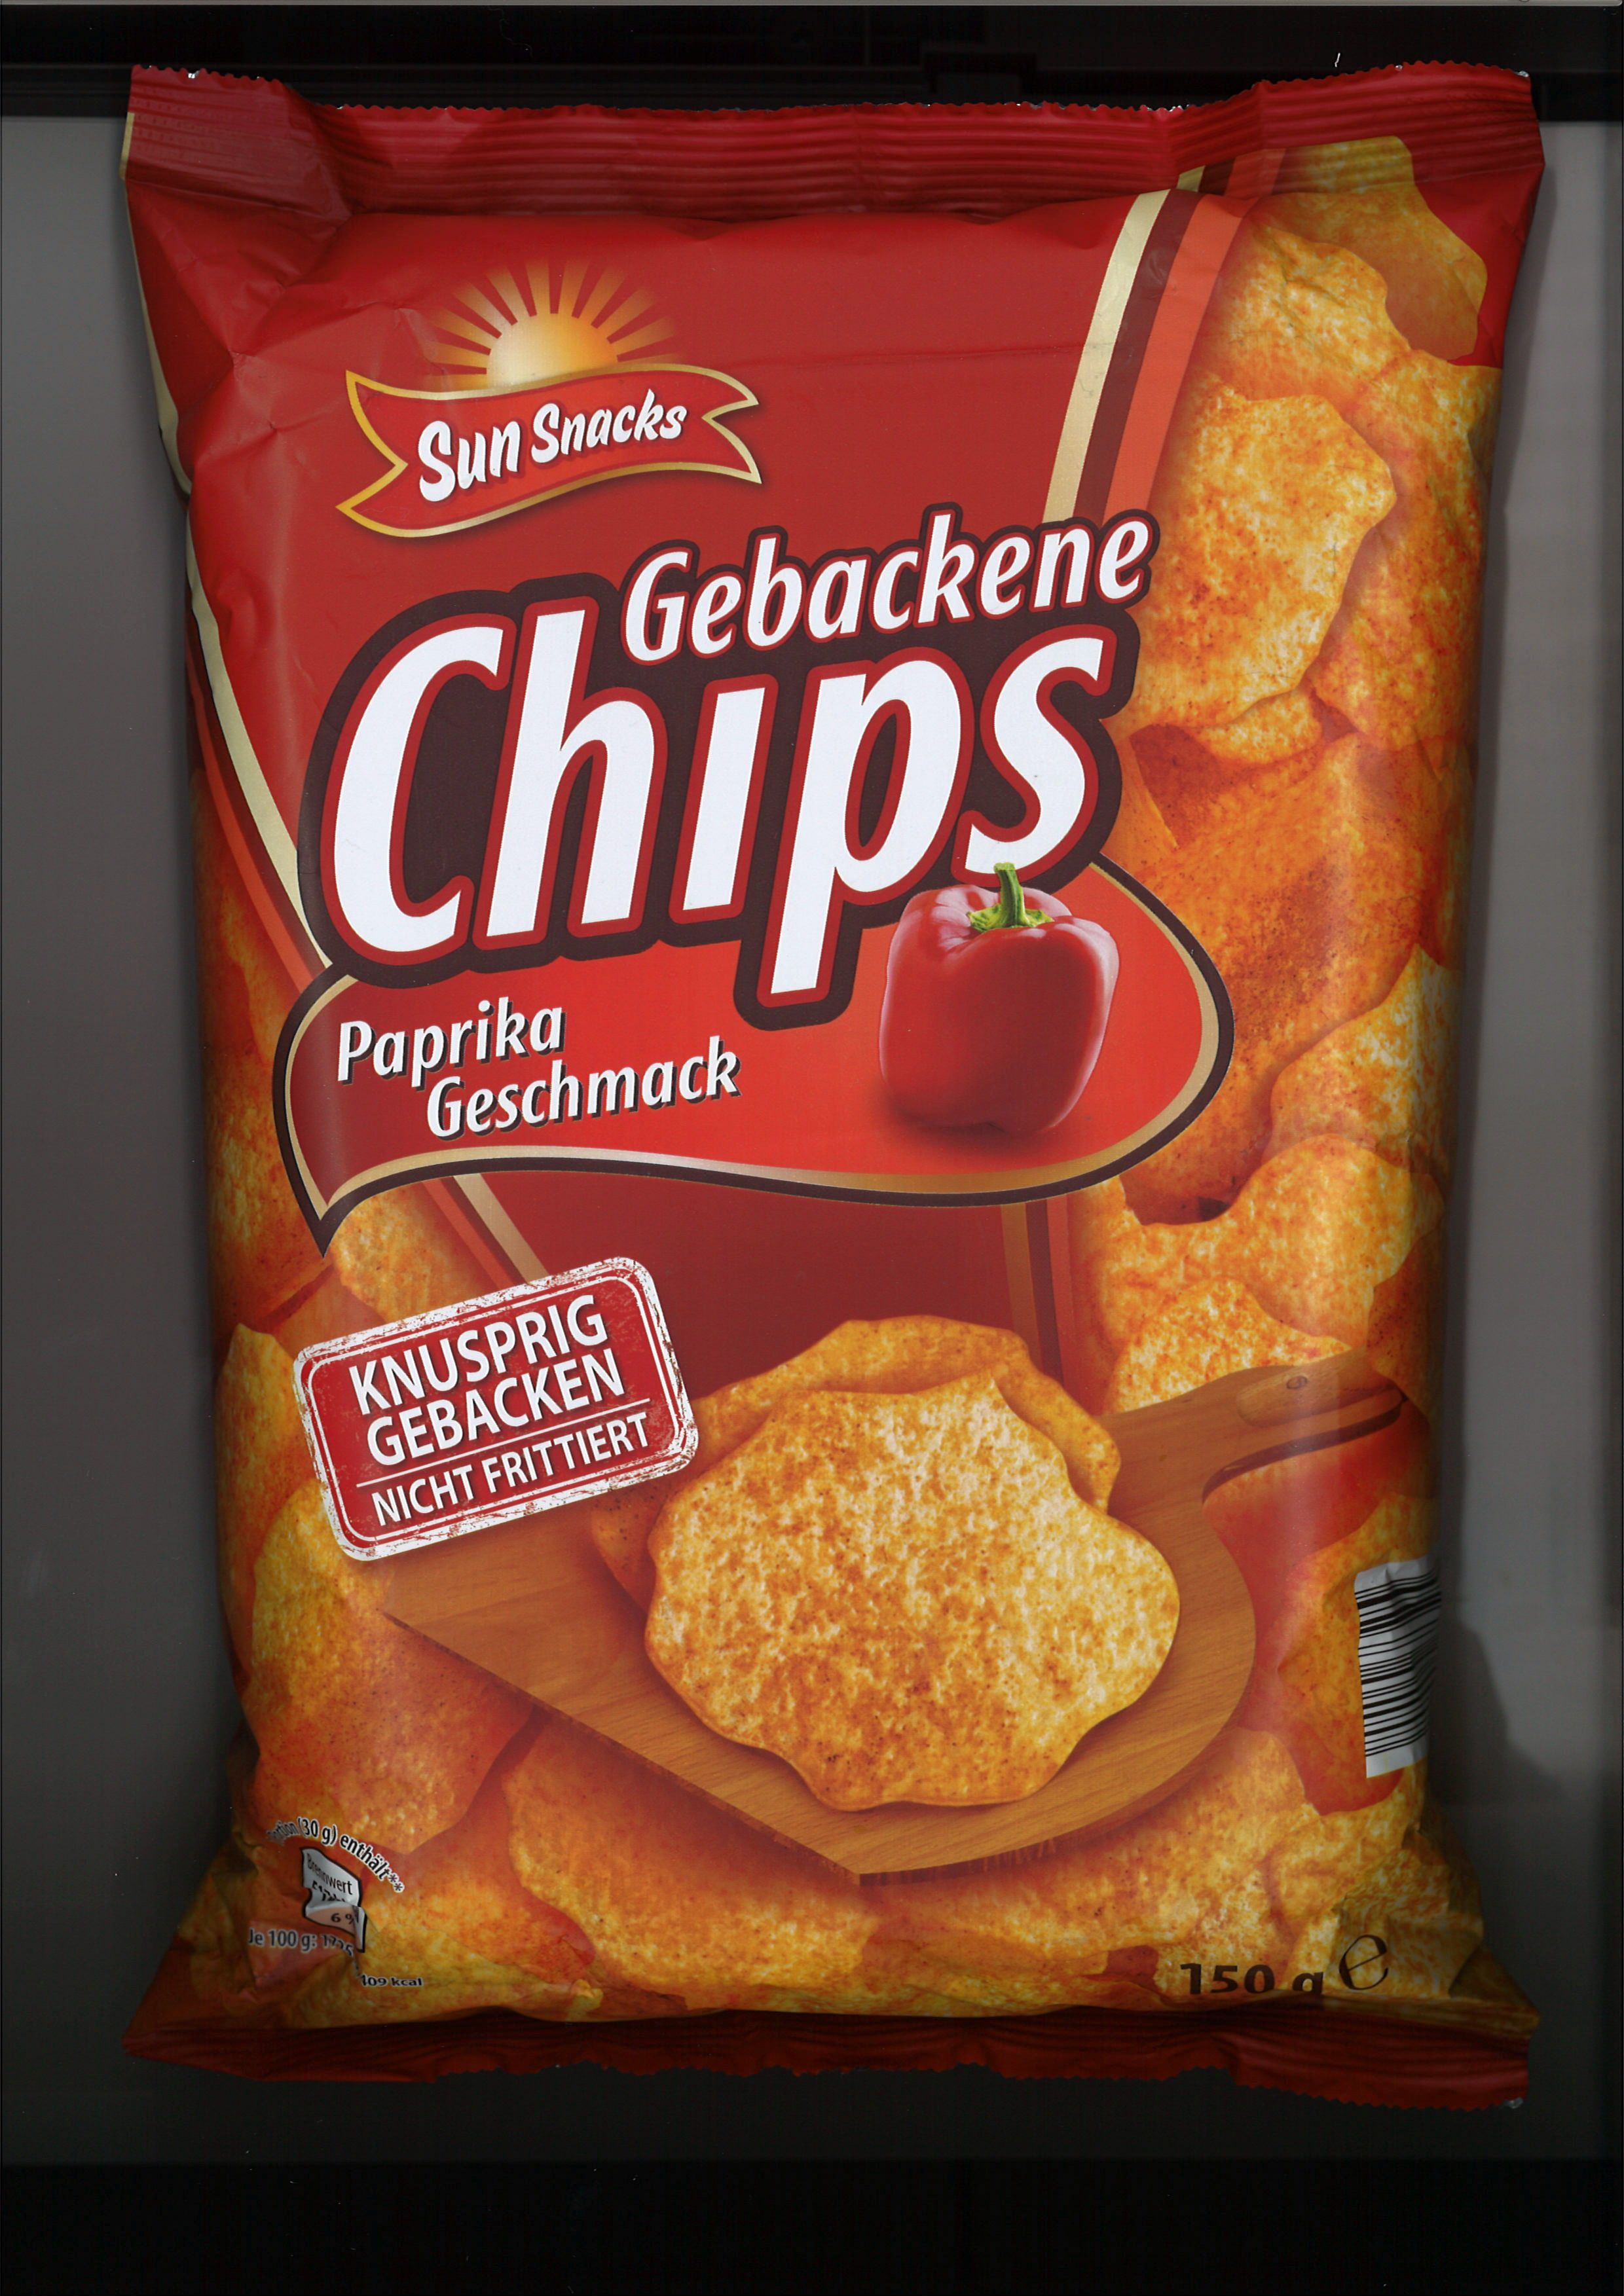
7種類のお菓子が詰め合わせられていました。
いいですね~、観光客向けのものではなく、
普通に街中で売られていて・・
地元の人が普段食べているようなものです。
このような感覚、・・好きです。
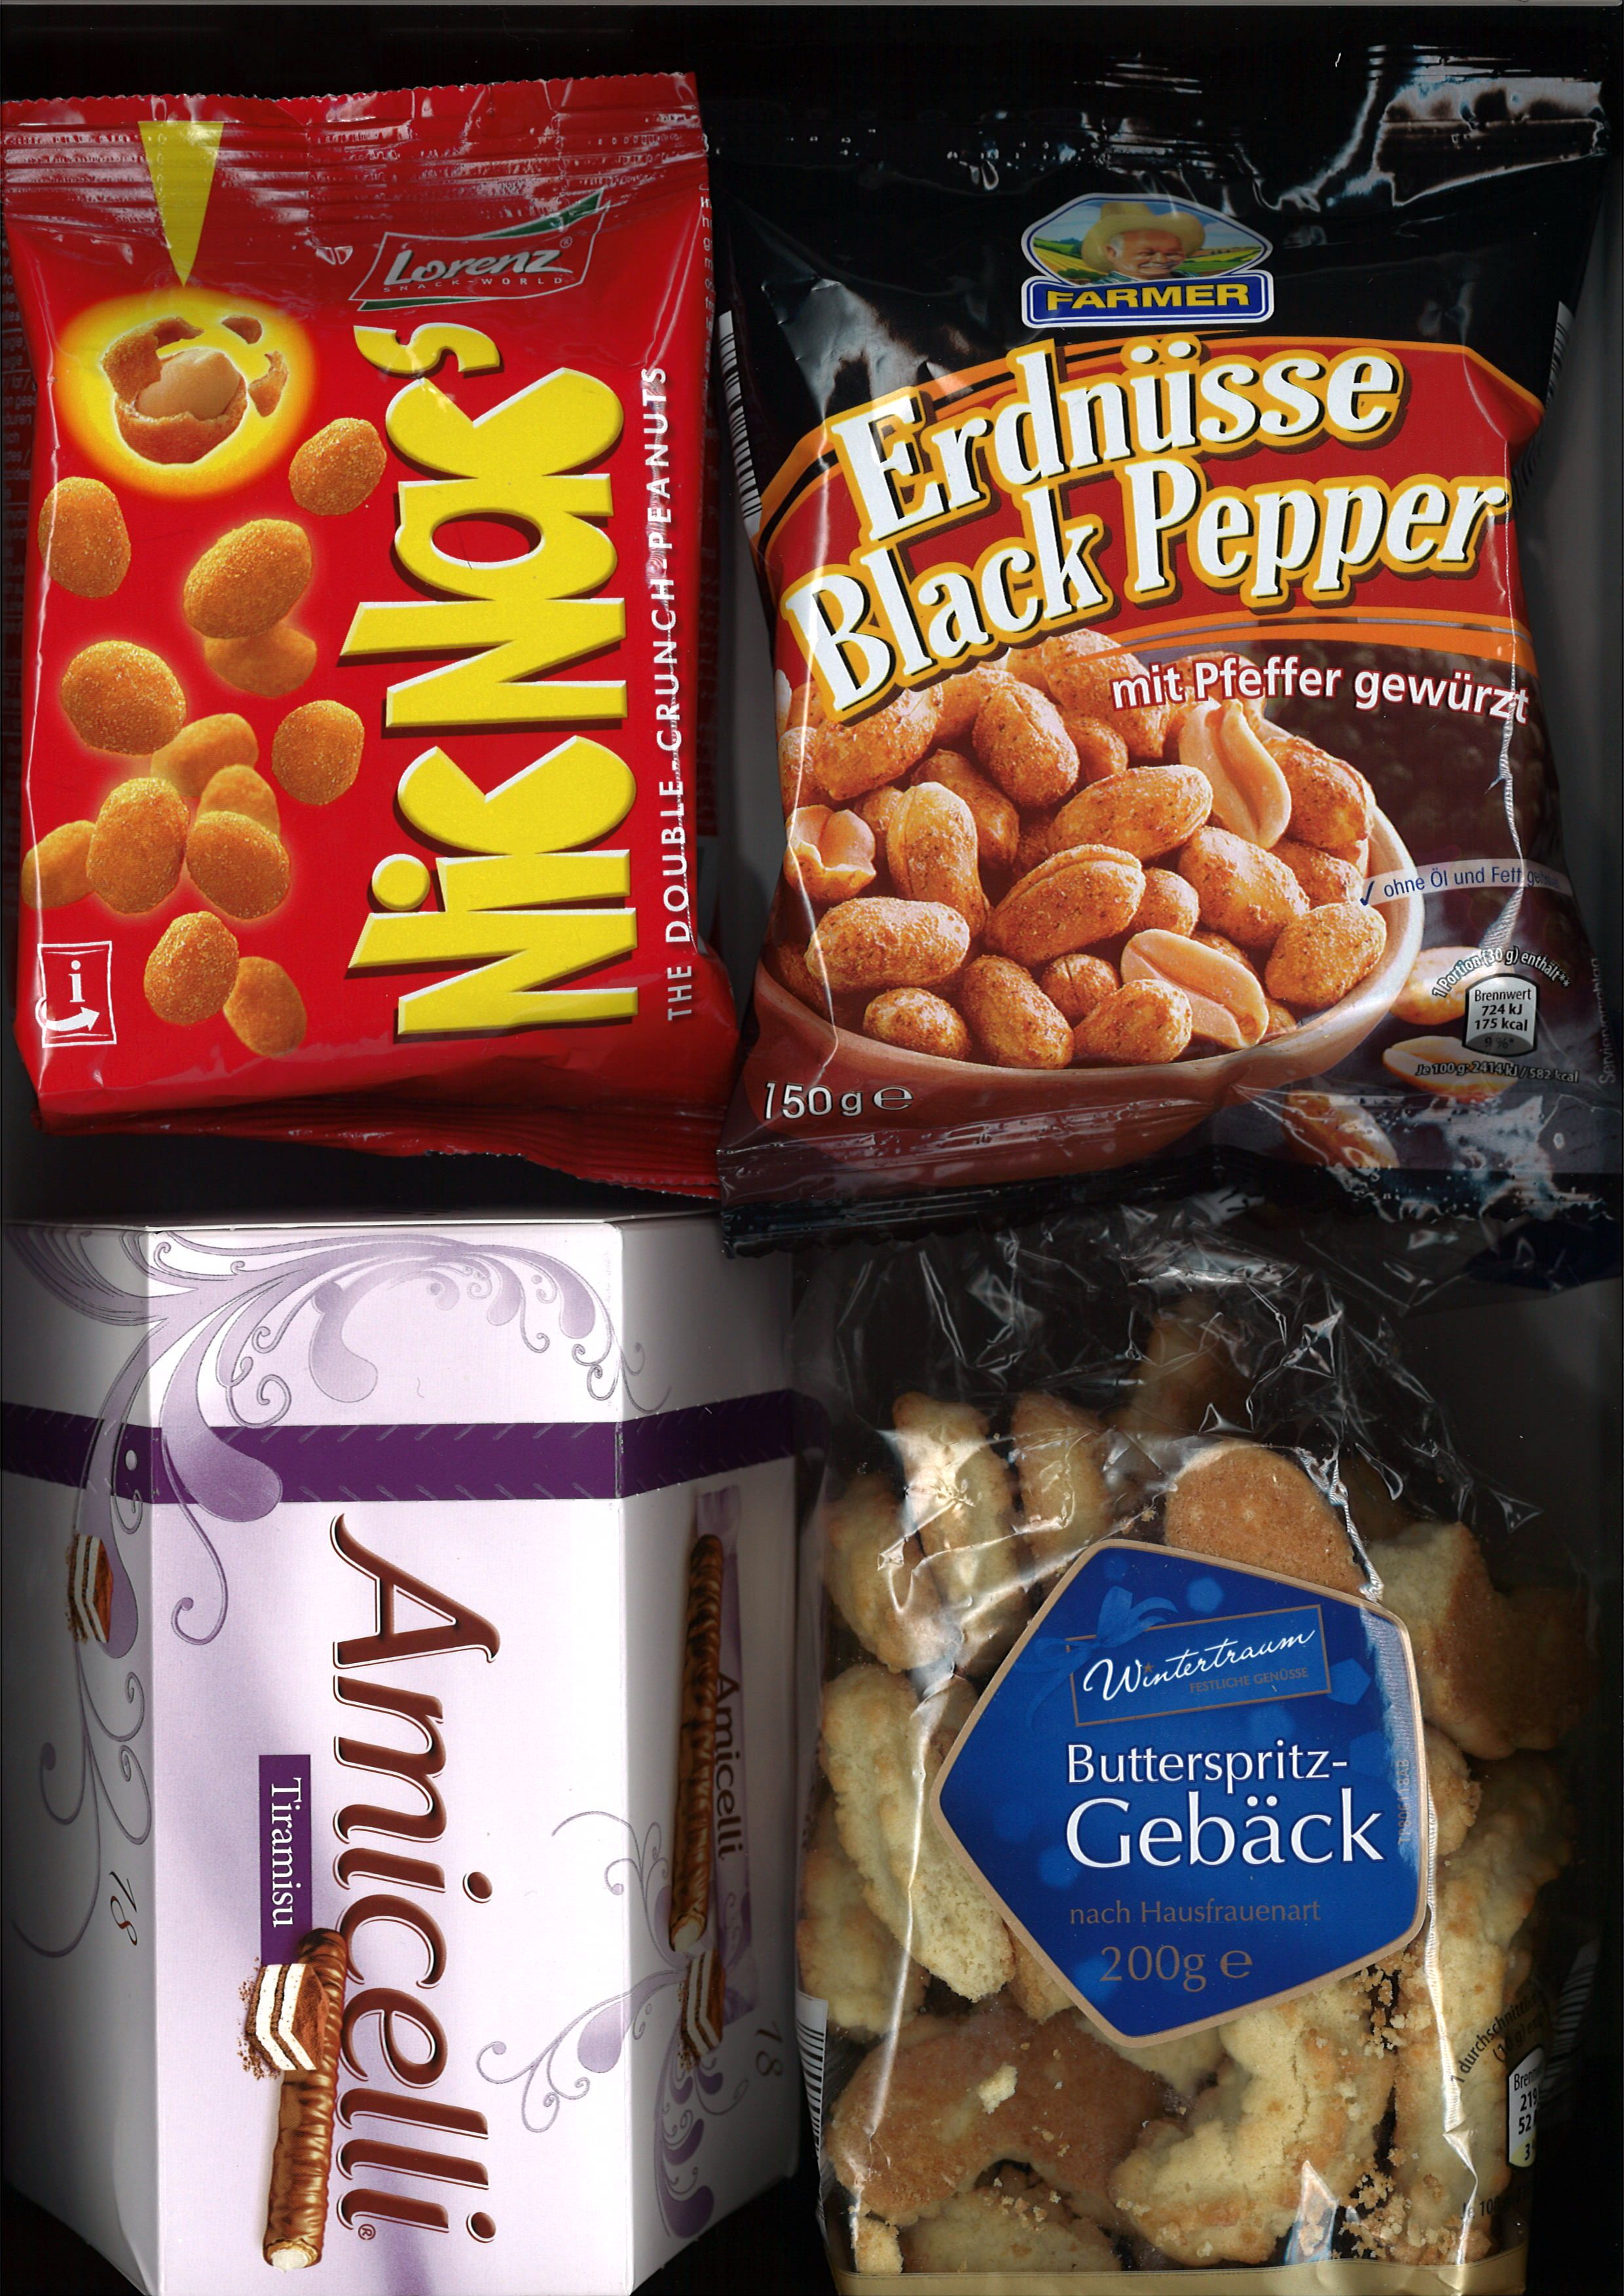
観光地で買うものではなく・・
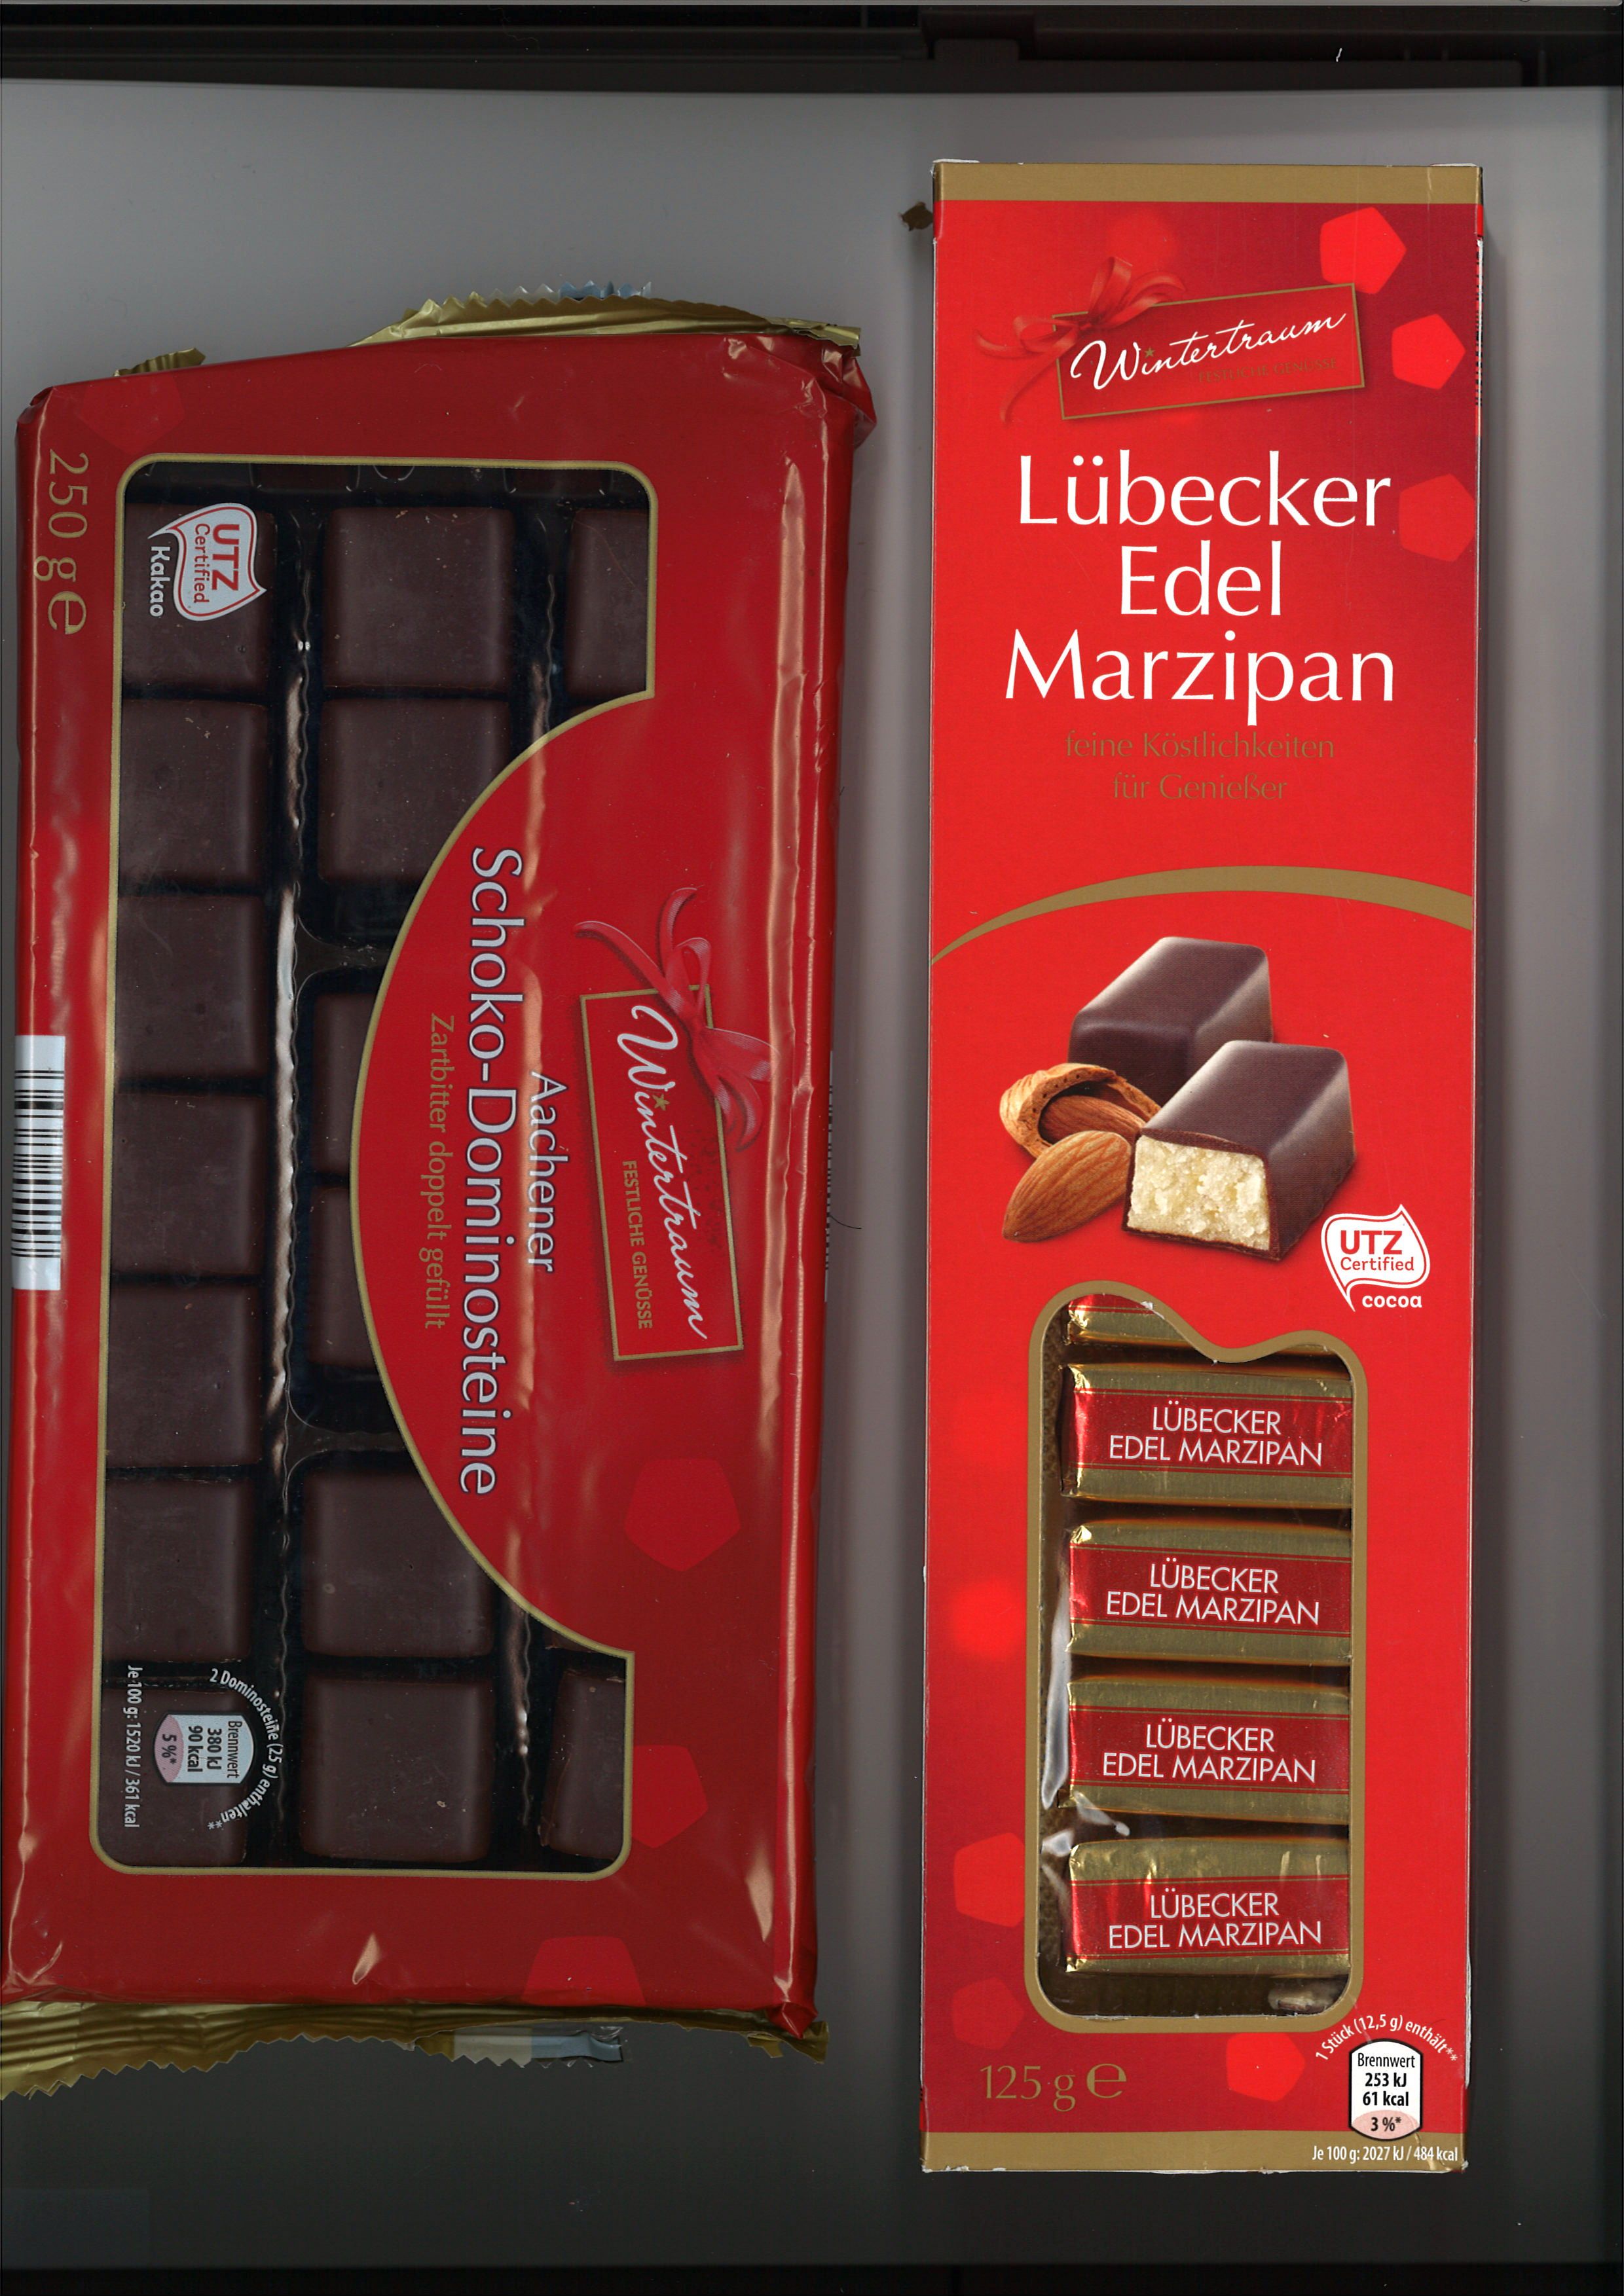
地元の店で買った・・もののようです。
いいですね~。
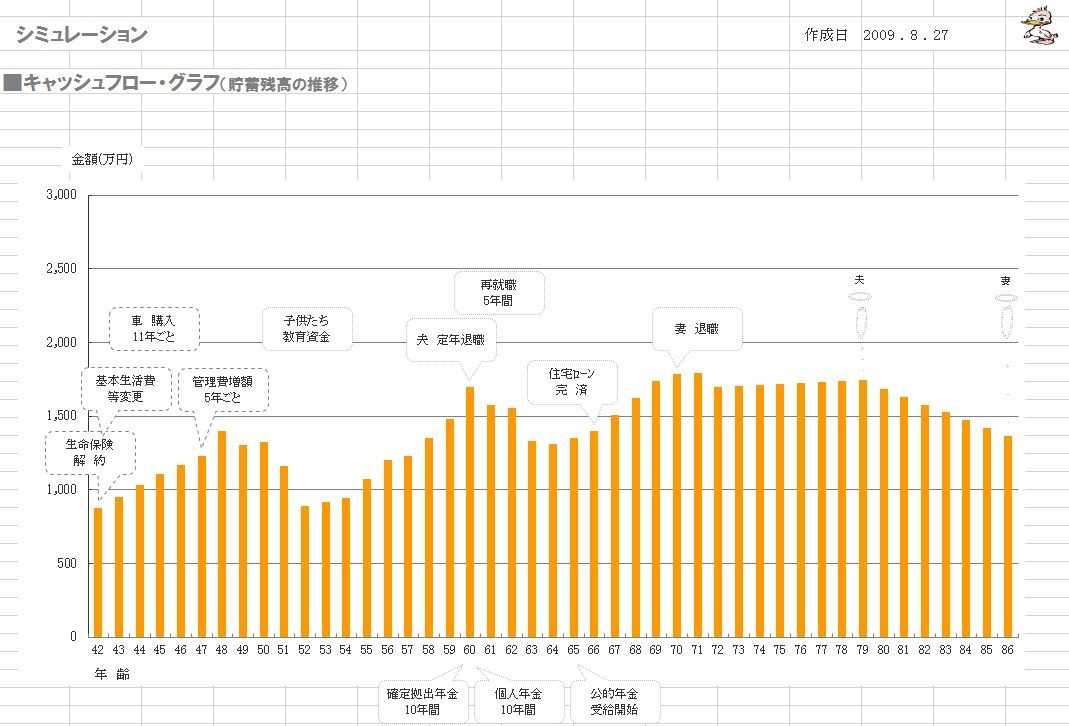
7年前の時点でこのグラフです。
(生活設計シミュレーション)
これから教育費がかかって、
貯蓄残高が減る時期になります。
J さんの過去記事
を下に貼り付けます。
(原文をそのまま)
7年も前なので、なんとなく
全体的にあか抜けていないですね・・。(^^ゞ
〇メール顧問会員のJさん(40代)
(相談:ライフプランニング)
すでに現状診断を終えています。
その現状診断資料を眺めてみて、
多くの質問や相談をいただいています。
トンチンカンな質問もいくつか・・。 (^^ゞ
その中から・・ブログ・ネタを見つけました。
生命保険業界の洗脳ビームを
たっぷりと浴びたJさんのメール文章・・です。
「医療保険は、あった方がいい気がする。」
・・Jさんからのメールの一部です。
( ★は私の声 )
○ 医療120日
○ 妻の アフラック エバーハーフ・・・・・・は、
高額医療制度の自己負担額が 今後 増えるなど
(60万→70万に すでに増えてきている?)
★はぁ・・?
やはり 医療制度は 不安を感じます。
★保険屋さんの洗脳・・?
70歳以上は 今1割でも
今後 増えるのではないでしょうか・・・
★はぁ・・?
なんだか、持っておいた方がよい気がしてなりません。
★そう・・ですか?
その・・J家が
現在加入している医療保険は以下です。
すべて、Jさんが安心できる・・「生涯 手厚い保障?」
・・の、終身の医療保険です。
【 夫 】
1 ソニー : 医療120日型
入院5,000円/日 手術~20万円
2 ソニー : 医療360日型
入院5,000円/日 手術~20万円
成人病入院5,000円/日 特定疾病診断50万円
【 妻 】
3 アフラック : エバーハーフ
入院5,000円/日 手術~20万円
・・で、これらの医療保険の 保険料は、
J家の「現状診断」の「加入生命保険一覧表」より・・
1 2,635円/月 払込み保険料総額:1,296,420円
2 5,645円/月 払込み保険料総額:2,777,340円
3 3,290円/月 払込み保険料総額:1,342,320円
これら医療保険の 保険料総額は・・、
5,416,080円!
( ものすごい・・金額です ・・もったいない )
大部分の人は・・
月々の保険料は知っていても、総額は知りません。
※J家の生命保険
夫:7本 妻:1本 さらに2人の子どもが1本ずつ
保険料月額: 39,227円
保険料年額: 470,724円
払込み保険料総額 : 14,524,351円
内・・保障充当保険料 : 6,304,151円
( 保障充当保険料 = 捨てるお金 )
※J家が生命保険で捨てるお金
捨てるお金の総額は、上記より・・630万円。
その内、医療保険で捨てるお金が540万円。
( もったいない・・ )
病気で入院した人は・・たとえば50万円を受け取って、
「やっぱり・・保険に入っていてよかった ♪ 」
払い分より少額をもらって喜びます。
・・ただのアホ。 (^^ゞ
何も無く過ごせば・・保険屋さんは、
「何も無くて良かったですね~。安心料です、安心料。」
( お金のたれ流しを正当化します )
安心料で、500万円や600万円も払うか?!
費用対効果・・の問題です。
消費者が損をするようにできています。
消費者に損をしてもらわないと、
保険屋さんが成り立ちません。
保険屋さんが成り立つように、
保険料が決められています。
医療保険には、加入しないことです。
ここで、
日本の医療保障制度に触れておきます。
( Jさん・・トンチンカンな
ことを言っているようなので )
私たちはすでに、
手厚い保障の医療保険に加入している。
【 健康保険の高額療養費制度 】
治療が長引く場合には、
医療費の自己負担額が高額となります。
そのため家計の負担を軽減できるように、
一定の金額(自己負担限度額)を超えた部分が
払い戻される高額療養費制度があります。
被保険者、被扶養者ともに
1人1か月の自己負担限度額は
所得に応じて、次の計算式により算出されます。
【70歳未満 医療費の
自己負担限度額(1か月あたり)】
外来・入院
●上位所得者(標準報酬月額53万円以上)
150,000 円+(総医療費-500,000 円)×1%
●一般
80,100 円+(総医療費-267,000 円)×1%
●低所得者(住民税非課税世帯)
35,400 円
「一般」の場合は、多額の医療費がかかっても、
1ヶ月8~10万円の負担で済むということです。
【70歳以上 医療費の
自己負担限度額(1か月あたり)】
外来・入院
●上位所得者(標準報酬月額53万円以上)
83,400 円
●一般
44,400 円
●低所得者(住民税非課税世帯)
24,600 円
もう・・算数をする必要なし!
この金額を越えた分は、給付される。
お年寄りがいて・・何度も病院にかかっても、
この手厚い給付で助かります。
多額の医療費がかかった場合の給付額は、
実際にどうなるか? ・・を、見てみましょう。
医療費が300万円!・・とします。
( 現役の一般所得者 )
〇医療保険
1 入院や手術が無ければ、給付なし。
2 入院・手術があって、数十万円の給付。
〇健康保険
1 入院や手術が無くても、約289万円。
2 入院・手術があった場合も、約289万円。
医療費が1,000万円!・・とします。
( 現役の一般所得者 )
〇医療保険
1 入院や手術が無ければ、給付なし。
2 入院・手術があって、数十万円の給付。
〇健康保険
1 入院や手術が無くても、約980万円。
2 入院・手術があった場合も、約980万円。
病気になる確率の高いお年寄りはどうでしょう?
医療費が300万円!・・とします。
( 70才以上の一般所得者 )
〇医療保険
1 入院や手術が無ければ、給付なし。
2 入院・手術があって、数十万円の給付。
〇健康保険
1 入院や手術が無くても、約295万円。
2 入院・手術があった場合も、約295万円。
医療費が1,000万円!・・とします。
( 70才以上の一般所得者 )
〇医療保険
1 入院や手術が無ければ、給付なし。
2 入院・手術があって、数十万円の給付。
〇健康保険
1 入院や手術が無くても、約995万円。
2 入院・手術があった場合も、約995万円。
生涯・・手厚い保障って、どちらでしょう?
私たち日本人は、すでに手厚い保障の中にいます。
医療保険は、みみっちい保障・・に過ぎないんです。
当然です。
保険屋さんが成り立つように設計されていますから。
営業で・・いかに素晴らしいか・・を、
強調しているだけです。
イメージを膨らませているだけで、内容は無い。
社会保障制度がいかに危ないか・・を、
強調しているだけです。
不安を煽れば・・
契約するおバカさん(失礼!)がいるから。
仮に・・素晴らしい社会保障制度ではないにしても、
医療保険の費用対効果をちょっと考えれば、
できるだけ加入しない方がお得・・です。
医療保険には、加入しないことです。
その保険料分で、車が買えます。
家族で旅行にいけます。
おいしいモノが食べられます。
※蛇足
ちなみに私・・所得ゼロです。(=住民税非課税)
正義の味方で極安料金の事務所を運営してるので・・。
なので、私の医療費自己負担額は35,400円です。
〇医療費が300万円かかった場合
健康保険からの給付額は、約296万円です。
〇医療費が1,000万円かかった場合
健康保険からの給付額は、約996万円です。
医療保険に加入してお金をたれ流す必要ある?
もちろん私は、医療保険には加入していません。

いきなりのドイツ土産 ・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて15年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
ただし、メール顧問会員の受付けは指定した月日のみ。

-
住宅ローン生活 妻にどう想像してもらうか… 2026/09/21
-
住宅購入 妻出産後に検討し直すべきか? 2026/09/20
-
マンションを売って戸建てに? 生活設計 2026/09/12


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
