



PR
カレンダー

見直しをしたいのですが、
主人は
「会社の周りの人も大体
2万円くらいの保険に
入っている。普通だ。」
と、取り合いません。
※おバカな、ダンナ・・です。
自分の頭で考える生活設計。
発見したばかりの Q & A 記事を取り上げて、
コメントしています。
Q
生命保険で2万五千円は平均的な額ですか?
※おバカな質問です。
平均額を聞いてどうするの?
廻りと同じなら安心する?
私の立場から言うと、
生命保険料 月25000円は、
お金のたれ流し過ぎです。
普通であれば、5000円以内で
必要な保障は確保できます。
(必要ない場合もある)
20000円は貯蓄できます。
年24万円、10年で240万円、
30年で720万円になります。
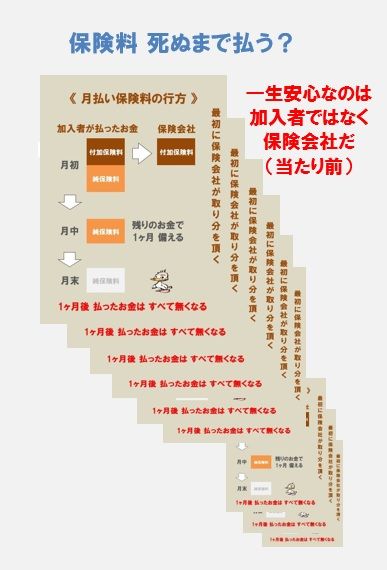
お金は保険屋さんに上げないで、
貯蓄した方がいい。
(当たり前)
37歳男性、家族は妻子含めて計4人です。
家計が厳しいので、
生命保険の見直しをしたいのですが、
主人は
「会社の周りの人も大体2万円
くらいの保険に入っている。普通だ」
と言い、取り合いません。
※おバカな夫です。
思考停止しています。
30年で720万円も失うのに・・。
S生命なのですが、そのパックは本人死亡時に
遺族に支払われる額がとても高い(ある年齢まで)
のが特徴です。
支払う方の額は一律で、増えていきません。
※たれ流すお金は増えなくても、
30年で720万円を失います。
(だから保険会社が成り立つ)
因みに仕事はサラリーマンで、営業をしています。
通勤時間が片道2時間と長いです。
残業時間は平均一日3時間前後です。
※こんなにして汗水たらして
頑張っているのに、
自分の頭で考えようとしないと、
保険会社に720万円を貢ぐ
ことになってしまいます。
主人が言うように、
2万5千円というのは普通なんでしょうか。
※仮にみんながそのくらい
払っていたとしても、
同じようにする必要はまったく
ありません。
なんだか騙されているような気がしてなりません。
※まあ、保険屋さんは
保険を売るのが仕事だから、
そのように営業しているだけで、
騙しているわけではありません。
自分の頭で考えようとしない
方が、おバカなだけのことです。
平均額を調べられるようなサイトがあれば、
教えて頂けると幸いです。
※お金たれ流しの平均値を知って、
その通りにする必要は、
まったくありません。
この手の質問に回答者として登場
してくるのは、当然 保険屋さんです。
A ベストアンサー
生命保険などの保険金と支払い保険料の関係は、
必要な保障と支払い能力とのバランスだと思います。
※当然 この人は保険屋さんです。
そんなことはない。
こんな話に納得してはいけない。
払える金額によっては
大型保険に加入するのは当たり前
なんかではない。
払える人も、払えない人も、
保険にはできるだけ加入しない
方がいい。 (当たり前)
なぜなら、
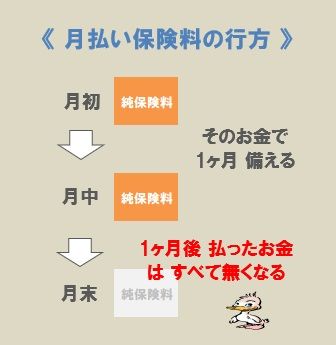
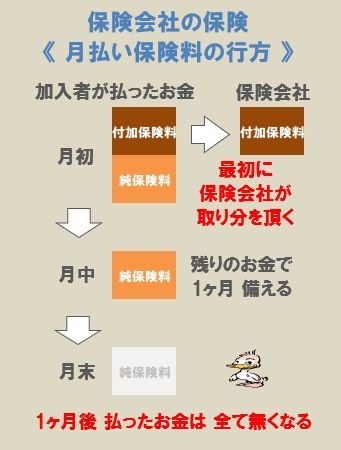
保険加入はお金を失うことだから。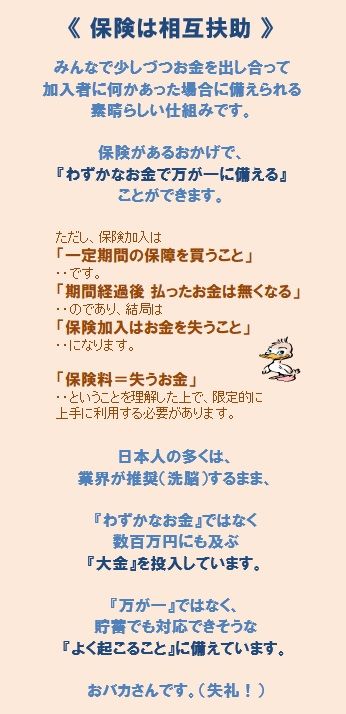
もしものためには多額の保険金が入ることは安心
ですが、
いくらでも保険料を払えるわけでもないですからね。
まず現在の生命保険の内容についてよく理解すべき
でしょう。
FPのいる代理店で教えてもらいましょう。
※そんなことをしてはいけない。
「保険の売り子」
に相談したら、
彼らの実入りが良い保険を
押し付けられてしまいます。
そして質問者さんの家の場合、いつからいつまで
どの程度の保障が必要か考えてみます。
※保険代理店が言う「必要」を
鵜呑みにしてはいけない。
夫がいなくなった場合の生活費は現在の3割以下を
目安にします。
※現在の3割以下? そんなバカな。
3割減と言ったつもりか?
厚生年金に加入中のサラリーマンの場合は
遺族年金が出ますので、
遺族年金をいくら受給できるかも考慮に入れます。
※国民年金だって遺族年金が出る。
遺族年金一覧表を貼付します。
http://www.eiki-i.com/file_h_inochi/nenkin_sikyu.html
代理店でプランを立ててもらう場合、
複数の保険を扱っている店舗を複数店舗利用し、
慎重に選択しましょう。
※だから、代理店に行ってはいけない。
総額で数百万円以上もの高額商品の買い物ですから。
※常識は業界が作っている。
「マイホームに次ぐ大きな買い物」?
生命保険を、そんなに
大きな買い物にしてはいけない。
(大金をたれ流してはいけない)
尚、現在入っている生保商品の内容が不明であるので、
一概に言えませんが、
その生保商品が質問者さんの希望の内容でない場合でも、
解約や転換にせずに、
払い済み(今後の支払いをしない)などにして残す
形にされた方がいいと思います。
※そういうことをしてはいけない。
保険会社と長い付き合いをしては
いけない。
(付き合い期間=お金たれ流し期間)
できるだけ早く、縁を切ろう。
積み立て部分については過去のものは金利が有利な
ためです。
※金利が有利・・だとか、
お宝保険だとかと、約束して
いるのは、民間の一保険会社だ。
世界レベルの経済変動の中では、
いくつもの金融機関が
木の葉のように
あっけなく破綻したりしている。
その際に、保険会社の貯蓄性保険は、
のきなみ大きく元本を割っている。
数十年という長い期間の中では
何が起こるか分からない。
一保険会社の約束事なんかは、
あてにしないで、
目の前の現実的な判断・選択をしたい。
地に足を付けて生活設計しよう。
最近の傾向で見ると、
(1)夫が死亡した場合に遺族年金を補完する
ものとして一定額を
毎月一定年数の支払いを受ける保険
(2)医療保険
(3)少額の終身保険
以上のような
3タイプの保険に入るのが多いようです。
※おバカさんです。
業界の言いなりです。
生活設計の観点からは・・
1はともかく、2や3は
加入しない方がいい。
(当たり前)
3は保険に入らず貯金にする場合も。
※当たり前。
保険で貯蓄してはいけない。
あまりにも長文なので、
以下は省きます。
Q
質問した人からのコメント
皆様よくご存知で、
どのご回答も大変考えさせられます。
※おバカさんです。
保険屋さんたちが回答しています。
「よくご存じ」なのは当たり前。
こんなものを読んで参考にしては
いけない。
すべてBAにさせて頂きたいのですが、
※どれもベストアンサーにしては
いけないものばかりです。
今回は支払い能力とのバランスについてご指摘
くださったこちらの回答をBAとさせて頂きました。
※おバカさんです。
洗脳されてしまったようです。
皆様、親身なご回答、本当に有難う御座いました。
※だれも「親身」な回答なんか
していません。
すべて、営業トークです。
A
保険料平均は、生命保険文化センターが定期的に
調査をしています。
※保険会社の利益代表団体です。
〇〇協会と言えば、
すべてがそういうことですが・・。
年齢別や地域別の保険料平均など、
詳細なデータが分かります。
世帯主が37歳男性ということであれば、
保険料平均は年間で40万円、月額でいうと
3万ちょっとが平均ということになります。
http://hokenwithu.com/iroha/life7.html
※年40万円、月3万ちょっとが平均?
おバカさんたちです。
洗脳されきったゾンビたちです。
質問者は平均より少ないようです。
だからだいじょうぶ?
・・な、わけがありません。
自分の頭で考えよう。
きちんと生活設計の意識を持とう。
こちらも、以下を略します。
保険はできるだけ入らない
方がいいべ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて18年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
安い共済に 夫婦で2本ずつ入っています 2026/08/26
-
貯金1千万以下で生命保険に入ってない人 2026/08/21
-
昔の団信です 今ほど内容が手厚くなくて 2026/08/12


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
