



PR
カレンダー

初期費用、引越し代も含め
3,900万を借りる予定です。
※おバカさんです。
自分の頭で考える生活設計。
発見したばかりの Q & A 記事を取り上げて、
コメントしています。
Q
住宅購入についてご質問です。
夫41歳(年収約700万)
私(これからパートで働く予定)
子供(上は小学生)
※当事務所の顧問会員によくいる
家族構成です。
今まで夫の実家から離れて生活しておりましたが、
義理の両親がいい年齢になったこともあり、
転勤願いをだし隣県に引っ越しました。
これを機に、
新築分譲マンションの購入を予定しています。
※おバカさんです。
マンションはババ抜きのババ。
時間がたつほど金食い虫になる。
どうしようもない人生のお荷物になる。
マンションを買ってはいけない。
マンションを所有してはいけない。
(当たり前)
新築分譲マンションを選ぶ理由は、
・人気エリア(文教地区)で、
中古マンションの値段もあまり下がらない。
仲介手数料、修繕積立金、初期手数料などを考慮
しても新築マンションの値段とあまり変わらない。
・戸建住宅は、隣との距離が近すぎる。
この地区に庭がない戸建住宅が多い。
人の視線を気にせずに生活したい。
この地区の土地の値段が高い。
・以前、2階建の賃貸戸建住宅に住み、
光熱費が高いことや管理が大切だと感じた。
※それなりの戸建て住宅だった
・・ということ。
また泥棒も多発していた地域に住んでいた
こともあり、防犯面については安心を得たい。
・子供達が空間が広いと夜不安になる。
・県外転勤の可能性も無いとは言えないので、
賃貸に出すことも考えられる。
※ならば、なおさら、マイホームを
所有しない方がいいのでは?
・マンションに限りませんが、会社で
持ち家取得援助金 400万が支給される。
※すごい会社です。
・夫の意見は、この先年齢があがると
ローンを組むのが難しくなることや、
自分に何があってもいいように備えたいそうです。
※なら、なおさら、マンションではない。
頭金無し。
※うわっ!! だめだめ。
貯蓄できない人がマイホーム取得
してはいけない。
貯蓄できない人が大きな借金を
背負えば、これから先
毎日がリスクと背中合わせの人生に。
マイホーム取得を考えるのは、
まとまった貯蓄の実績ができてから。
マンション3,500万
初期費用、引っ越しの準備金も含め 3,900万を
35年返済で借り入れる予定です。
※なにっ!?
諸費用や引っ越し代も含めて
ローンを組む?
だめだ、だめだ、やめた方がいい。
人生がメチャクチャになる。
ただ、あまり貯金が無い状態で
これから教育資金、
老後資金蓄えが必要になるというのに、
毎月7万円返済、4年後から会社からの支給金が
なくなり月11万円の返済額になります。
また他にボーナス払いと固定資産税で約60万の
支出になります。
現在は、賃貸で社宅扱いの家ですので、
住居費は4,5万円で生活しています。
※住居費が4.5万円というやすさなのに、
貯蓄ができないのであれば、
その住居費が毎月7万円とか11万円
とかになれば、
簡単に破綻するのが目に見えている。
15年程したら子供達が大きくなっていますので、
他の地域で平屋の住宅に住み変える案も
考えています。
※貯蓄ができない夫婦なのであれば、
今マイホーム取得はしないで、
15年後まで今の4.5万円の家賃で
生活して、貯蓄する練習をしよう。
このタイミングで、この選択は最善なのか、
無謀なことではないのかがよくわかりません。
どうぞアドバイスを頂けましたら幸いです。
※だれの目にも明らか。 無謀だ。
A
賛否は有ると思いますが
ご主人が40を越えてお子さんがいる場合に
物件を購入する
基準としては
ローンを組んでも貯蓄が年収分ぐらい有る
※この夫婦に貯蓄は無い。
あなた様の収入は
将来子供の学費や老後の為全額貯蓄出来て
ご主人の収入で生活が回せる事です。
この基準でないと駄目と言う訳では有りませんが
この先お金の事で苦労すると思います。
※マンションを所有してはいけない、
その理由。
マンションを買ってはいけない理由。
百世帯の一戸建て分譲と、
百世帯のマンション分譲。
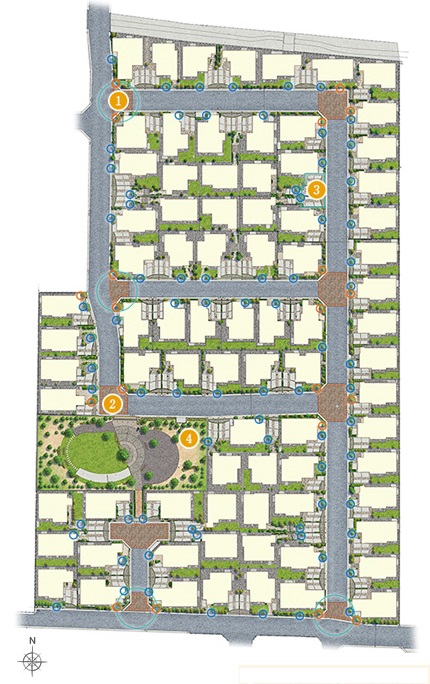
一戸建て分譲は、何も無い広い土地に
縦横に道路を巡らせて各区画を計画します。
法律に則って、道路幅や道路形状を計画、
公園等もレイアウトしていきます。
道路には上下水道が埋設されて、
各区画へ引きこまれて、
マイホーム建築ができるようにします。
電気も道路沿いに計画されて、
建築後すぐに生活できるようになります。
で・・ 家を建てた後、
道路や公園や上下水道等のインフラは、
地元の市町村が引き取ります。
以後の管理・運営は、行政が行ないます。
カタチあるもに、必ず壊れます。
・・が、 一戸建てなら、
自宅だけをケアすれば済みます。
インフラは、行政が面倒みてくれます。
「自宅を補修するお金が無ければ、
しょうがないから がまんして暮らす。」
・・ことも可能です。
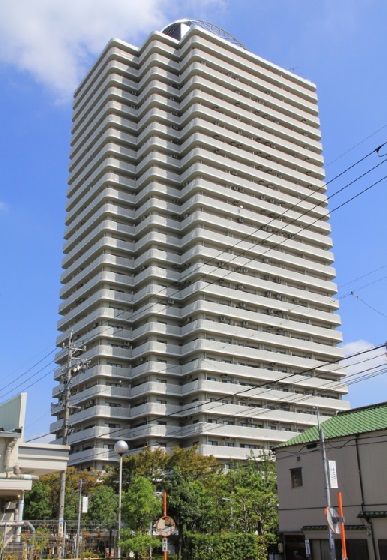
マンション分譲は、比較的狭い土地で
垂直方向にに各戸を計画します。
法律に則って、エレベーターや外廊下を計画、
共用施設等もレイアウトしていきます。
建物内には上下水道が埋設されて、
各戸へ引きこまれて生活ができるようなります。
電気も建物内に埋設されて、
入居後すぐに生活できるようになります。
で・・ 入居した後、
エレベーターや共用施設や上下水道や
電気等のインフラは、
地元市町村が引き取ることはありません。
以後の管理・運営を、
行政が行なうことはありません。
カタチあるもの、すべて劣化します。
カタチあるもに、必ず壊れます。
・・が、 マンションの場合
、
自宅だけのケアでは済みません。
インフラは行政が面倒みてくれません。
所有者全員、応分の負担が必要です。
「応分負担するお金が無いのでば、
しょうがないから がまんして暮らす。」
・・などということは、不可能です。
インフラだけならまだマシ。
肝心な・・
建物の構造躯体に問題が発生したら、
補修程度では済まないことになったら、
もう・・
金額的には計り知れないレベルに。
マンション所有者は運命共同体。
人生のお荷物を抱え合う運命の・・。

文春新書、842円
マンション購入を検討している人は、
この本を読んでからでも遅くない。
『 ネット記事を読む 』
※消費者の視点。
問題だらけのマンション大崩壊!
所有するのは愚か、“賃貸”が正しい
2015年11月5日 週プレNEWS
不動産コンサルタント
牧野知弘さんという人のお話。
横浜市のマンション欠陥工事問題で揺らぐ
マンションへの信頼ーー。
※マンションの傾きがどうのこうの
よりも、そもそも・・
マンションは買わない方がいい
・・というお話。
不動産コンサルタントの牧野知弘氏は、
著書『2020年マンション大崩壊』で
「オリンピック後に
マンションの空き家は激増し、
コミュニティの崩壊が始まる」
と予測する。
今、首都圏でも人気の
都心部 タワーマンションですら、
その価値は安泰でない
という
(前編⇒「マンションの空き家は
五輪後に激増、
今は絶対に買い時ではない!」)
が、マンション市場で何が起きているのか?
■格安物件は危険な買い物
―では、郊外の格安中古物件はどうでしょう。
すでに1千万円を切る物件も珍しくありません。
※そんなものを検討してはいけない。
ただの金食い虫。人生のお荷物。
牧野
200万円、300万円などもありますね。
でも、これを買うのは大変危険。
1千万円を切る築40年の郊外物件を
買った友人は
「建物は朽ち果てないし、中だけ
キレイになればハッピーだよね」
※おバカさんです。(失礼!)
と、
物件価格より高いお金をかけてフルリノベした。
ところが住んで1年、奥さんは「もう出たい」と。
部屋はキレイにしても、オートロックはなく
共用部分は老朽化している。
管理組合で壁の塗替えやオートロックの
設置を提案しても、
住人は年金暮らしの高齢者ばかりで
「そんなもんいらん。余計なことするな」
とあっという間に否決。
挙げ句の果てに、
「あの家はうるさい」
と無視されるようになったとか。
安いのは「買いたい」という需要がないから。
※当たり前。
僕はこの仕事をしていて、不動産ほど
「安物買いの銭失い」という言葉が
ぴったりくる分野はないと思っています。
※同感・・。
―でも、やはり考えてしまうのは、
家賃は払い捨てだけれど
購入すれば資産になるということです。
※マンションが「資産」になる
ことはない。
むしろ、人生のお荷物になる。
牧野
その議論が起こるのは、時間軸をゼロで
考えているから。
マンションは買った時に7千万円でも、
月17万円のローンが払い終わる35年後には、
建物としての価値は大幅に落ちています。
しかもその間、修繕積立金、管理費、
固定資産税、金利など
実際は7千万円以上支払います。
買った時は新築ピカピカでも35年たつとボロボロ。
※当たり前。
そろそろエレベーター替えないと、外壁も打ち替え、
配管も取り替えないといけないので、
追加で修繕費用を出してください…という世界。
※どんどん費用負担が増えていく。
一戸建てなら自宅分だけの支出だが、
マンションの場合は、自宅以外の
「町内の道路や橋(共用部分)」の
修繕も住民全員で支出することになる。
空き家が増えてスラム化の状態になってしまうと、
売れない、貸せない上、自分が住んでいなくても
管理費や固定資産税は払い続けなくては
なりません。
※どんどん金食い虫に・・、
どんどん人生のお荷物になる。
さらに、もし
地震やテロがあってもなかなか身動きがとれない。
頑丈なはずのタワーマンションでも
構造や躯体になんらかの損傷が生じれば
建物ごとアウトになる。
※住んでいる「町」自体が機能不全
になってしまう。
僕はデベロッパーに16年いましたけど、
建物についてはあまり信用してきませんでした。
非常用発電があるから大丈夫というけど、
フルで動かしてもエレベーターのうちの半分、
3日しか持ちません。
オフィスならまだしも生活を営むマンションでは
不安ですよね。
※終の棲家・・には、なり得ない。
―タワマンでも?
そう聞くと、買うのが怖くなってきます…。
牧野
一方、賃貸は家賃が月15万円だとして、
人口がどんどん増えて景気が良くなれば
賃料は上がりますが、日本はどうでしょう?
すでに都心でも空き家だらけの状態で、
築年が経つにつれ家賃は下がり、
今後15万円が10万円になるかもしれない。
※これからは・・
マンションの場合は、所有より
賃貸の方が確実にお得。
この金額は生活するためのコストだと
割り切ってしまえばよい。
これまでは賃貸は仕様が悪いのが常識でしたが、
これから分譲で買われた人が高齢になって
空き家になると、都心の便利な場所で
質の高いファミリー向けがどんどん
賃貸マーケットに出てくる。
賃貸なら、子供が独立して部屋が余ったり、
転勤があっても、ライフスタイルに合わせて
気軽に借り換えできます。
―確かに、いつでもリセットできるのは気楽で
いいですね。
牧野
2020年にマンションが大量に売りに出る頃には、
家賃は一部のエリアを除いて
少しずつ下がってくると思われます。
※当然です。
中古売買マーケットでは、すでに春くらいから
湾岸部では買いより売りが多くなっている。
もう地下でマグマは動きはじめています。
僕がこの本を書いた最大の感想は、
「マンションは賃貸資産」。
都心のマンションを賃借して住むために使いこなす。
これが正解だと思います。
※同感です。
マンションはやめとくべ。
頭金無しもやめとくべ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて18年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
住宅ローン生活 妻にどう想像してもらうか… 2026/09/21
-
住宅購入 妻出産後に検討し直すべきか? 2026/09/20
-
マンションを売って戸建てに? 生活設計 2026/09/12


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
