



PR
カレンダー

したから?
※ ・・。
自分の頭で考える生活設計。
発見したばかりの Q & A 記事を取り上げて、
コメントしています。
Q
「老後2000万円問題」が炎上していますが、
あれって結局何が問題で、どうして
そんなに話題になっているのでしょうか?
政治に疎く、よくわかっていません、、、
※政治の問題ではない。
高齢化が進めば年金財政が悪化するのは当然
ですし、将来は年金が減るっていうのも
随分前から言われてましたよね。
麻生さんが受け取り拒否したから炎上した
んでしょうか?
A
「老後2000万円必要」
→だから株式投資や保険に入りましょうという
呼びかけのようです
※そう、そてだけのことです。
国民のみんなが不安を感じてもらえば、
不安ビジネスである・・保険や金融が、
仕事をしやすい環境になります。
・・試算を出したのは第3者委員会で
金融庁ではありません。
その委員会のメンバーは株投資関係者や保険関係者
ばかりでこういう結果になるのは当たり前です。
※結果は元々昔からデータとして存在
していたが、彼らにしてみれば、
どういう形であれ・・やっと、
ほぼ全国民の知るところとなって、
ビジネスチャンス到来!!
大成功!・・というところでしょう。
ちなみに
金融庁は3000万円必要と試算をだしています。
問題は将来の不安を煽り
国民を投資に意図的に向けさせようとしている
ところです。
※金融庁の偉いさんも、天下り先へ
恩を売っておく必要があります。
今年の4月に年金の株式投資で15兆円の損失を
だしたニュースの後だけに、
国民の多くは無責任に感じるのではないでしょうか?
しかしこの試算は
夫婦揃って95歳まで健康に生きている場合です。
今のペースのまま
平均寿命が30年後95歳まで伸びる前提の試算です。
現段階でも夫婦揃って85歳以上の人は稀です。
おそらく少しでも金額を多く見積ったほうが
不安や心配を煽れるからだと思います。
昨年も集計データ改ざんが問題になったばかりで
信憑性がありません。
年金の中で生活し、
平均寿命も男性80歳前後、女性85歳前後が多いと
思うので、実際は2000万の半分それ以下だと思います。
※まあ、そこは人それぞれです。
それぞれの年金受給額は異なるし、
それぞれの老後支出額も異なります。
平均値であれこれ心配しても
しょうがありません。
こういった統計や集計には必ず裏があり・・
騒ぎになればなるほど投資関係者や保険関係者の
思う壺です。
騒がない方が一番ですね。
※資産運用セミナーが大盛況のようです。
自分の置かれた状況も知らずに、
いきなり突っ走ってはいけません。
「3%で運用できれば、
老後は何の心配もいりません。」
的な話を真に受けてはいけない。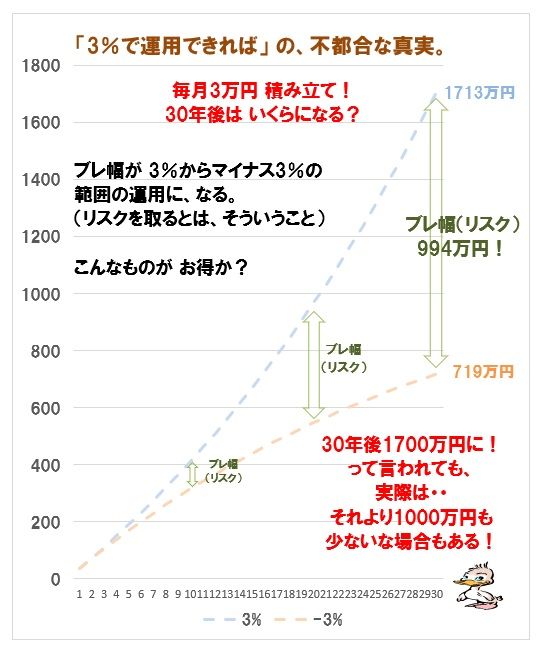
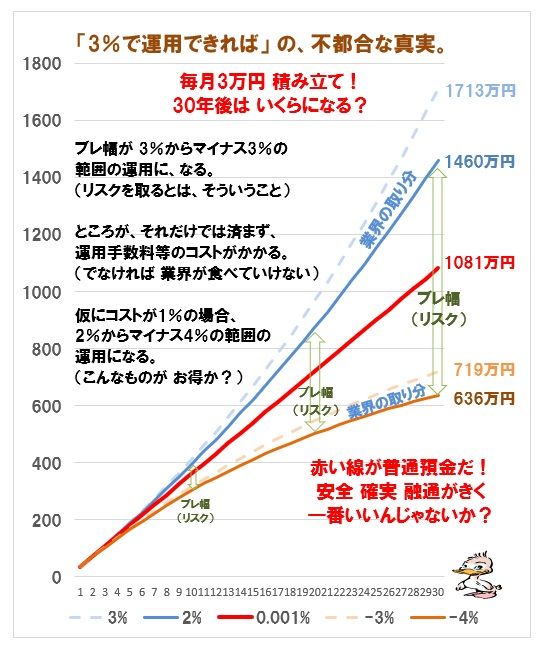
金融業界や保険業界に振り回されて
いないで、自分の頭で考えよう。
冷静に生活設計をしましょう。
自分たちのキャッシュフロー表を
釣ってみよう。
我が家のキャッシュフロー表、
作ってみよう!
顧問会員のキャッシュフロー表を
マネて、作ってみましょう。
※キャッシュフロー表は、
1年ごとの貯蓄残高の推移を示すもので、
自分たちの一生がどうなっていくか?
を確認できる資料です。
※30代会社員の実際のキャッシュフロー表で、
作り方を見てみましょう。
下は、そのグラフで、
「ああ、私たちの一生は、こうなるんだ。」
と、一目で生涯が確認できます。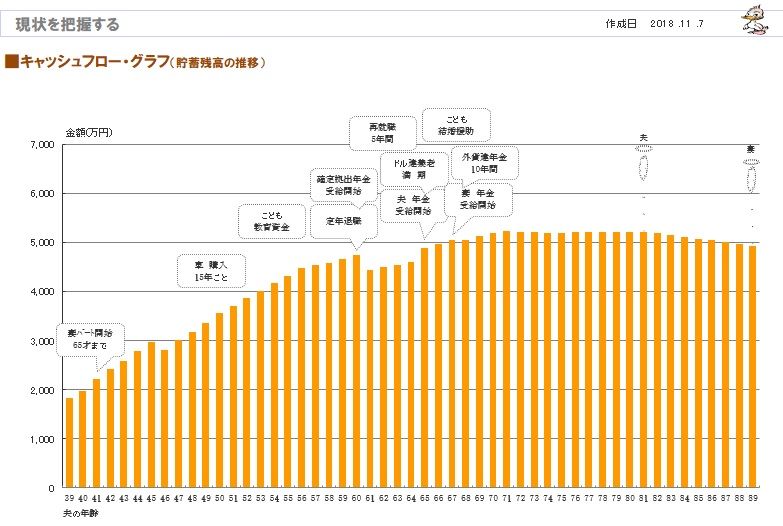
※30代会社員・妻・赤ちゃんの3人家族。
30代にしては現時点の貯蓄も多いが、
将来は5000万円で高止まりして、
老後でも減っていきません。
※グラフの元になる資料が、
下のキャッシュフロー表です。
(左が現役、右が老後です)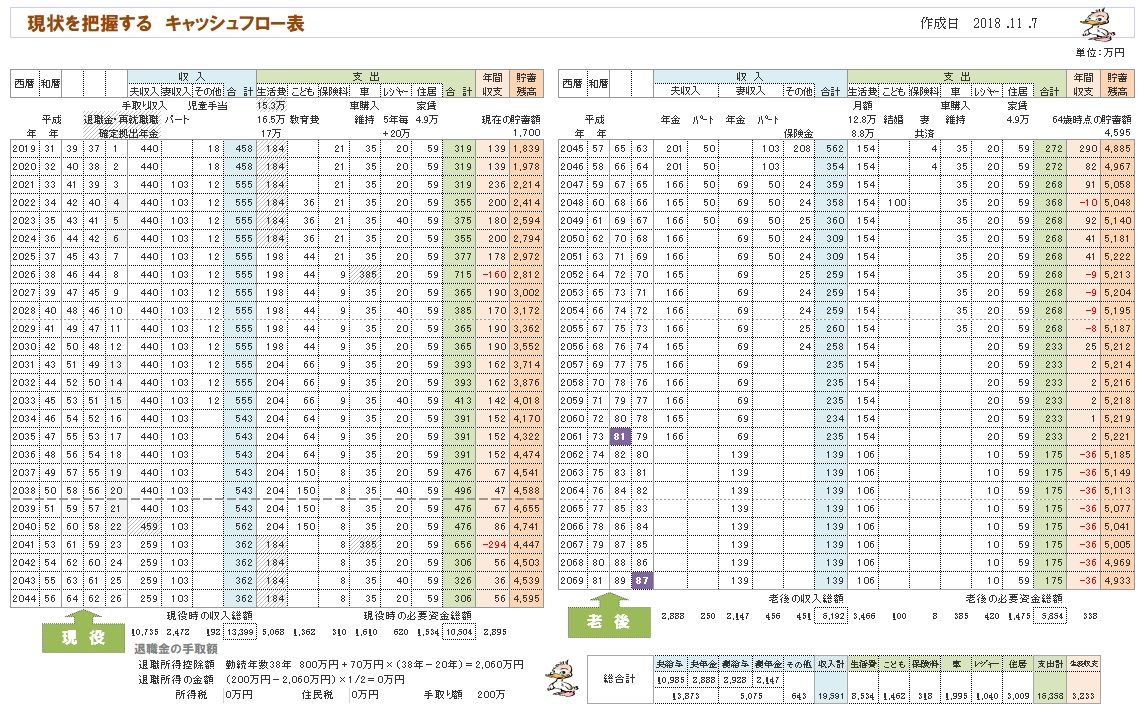
※現役の拡大です。収入数値はすべて手取りです。
現役であれば、収入や支出の金額を
なんとか自分で記入していけると思います。
右端が貯蓄残高で、この推移がグラフになっています。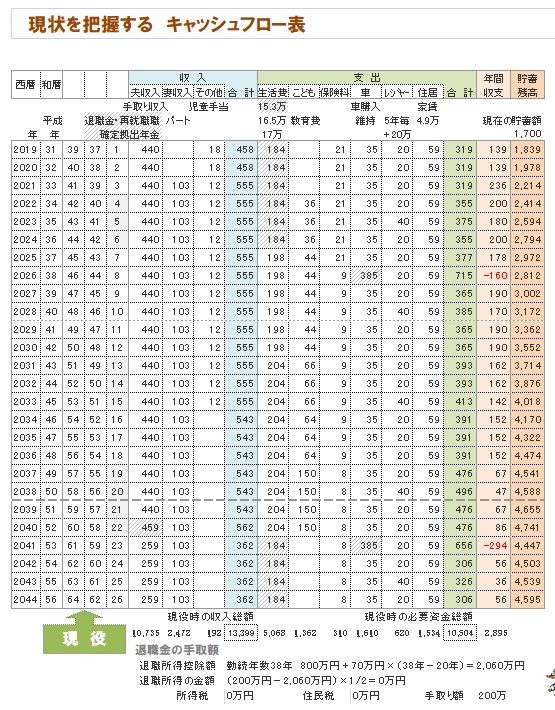
※次は老後の拡大です。 問題は老後です。
年金の金額の把握はちょっと難しいかも。
ぜひ、自分で年金額を把握できるように
なろう!
年金がクリアできれば、自分で
キャッシュフロー表の作成ができます。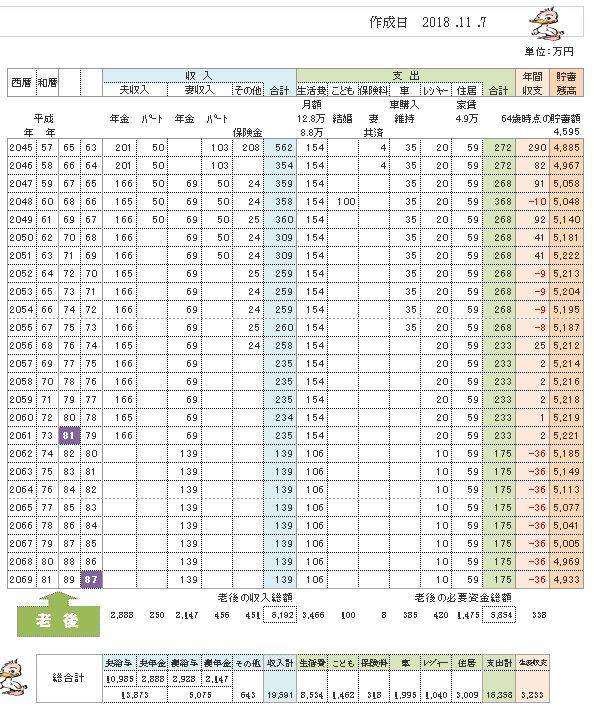
※年金収入も手取りで表現しています。
この夫婦の受給額合計は257万円で、
まあ平均的な金額です。
(妻1人期は159万円です)
で、年金収入とほぼ変わらない支出なので、
老後でも貯蓄残高が減りません。
現役時代より支出が減るのが当たり前
と言えば当たり前です。
このように標準的な年金額で食べていける
夫婦は、しばしば見かけます。
※で、年金はどのような受け取り方に
なるのでしょうか?
この夫婦の場合は、以下の絵のようになります。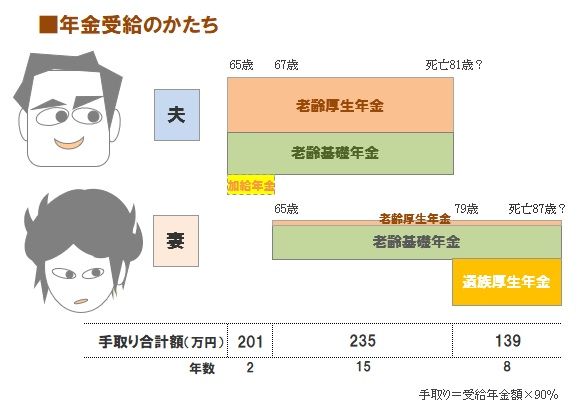
※夫が65歳になると、3つの年金を受給します。
・老齢厚生年金
・老齢基礎年金
・加給年金
この3つの合計手取り額が、201万円です。
で、妻も65歳になると、夫婦それぞれが
・老齢厚生年金
・老齢基礎年金
の2つを受け取り、夫婦合計で235万円です。
(ほぼ、平均値です)
で、夫が予定通り81歳で亡くなると、
妻が受け取る年金は、
・老齢厚生年金
・老齢基礎年金
・遺族厚生年金
の3つの年金を、死ぬまで受け取ります。
金額は、139万円です。
これらの年金額をキャッシュフロー表に
記入することになります。
もちろん、延々といつまでももらう
のではなく、夫婦共に平均余命で予定通り
お亡くなりになるような表にしましょう。
※それで、肝心の年金額はどのように計算
するのでしょうか?
夫婦それぞれ、別個に算数を行ないましょう。
夫:3種類、妻:3種類の算数を行ないます。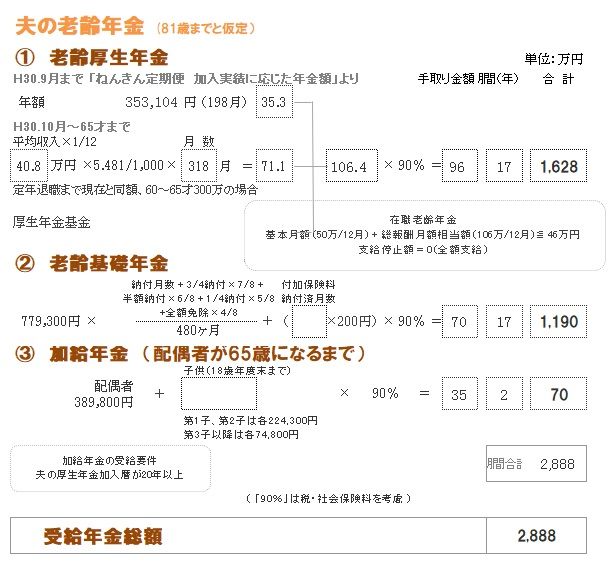
※老齢厚生年金は、2段階の算数。
1 ねんきん定期便で知らされる、
これまでの加入実績に応じた年金額。
2 今から定年退職までの期間の年金額。
平均収入と期間で単純に算数。
※老齢基礎年金は、単純に加入期間だけ。
40年加入での満額は決まっているので、
単純な算数で分かる。
※加給年金も定額。
配偶者が65歳になるまで毎年もらえる。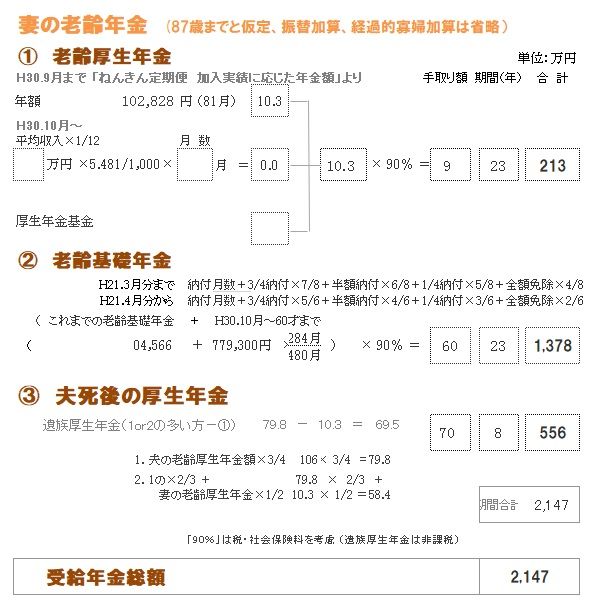
※①と②は夫と同じ算数をします。
3番目だけが、独特の計算になります。
2種類の算数をして多い方を選び、
その値から妻の老齢厚生年金額を引きます。
その答えが、遺族厚生年金になります。
それぞれの年金が、「年金受給のかたち」
の絵のように受給できることになります。
※まだまだ難しい・・という人のために、
もう少し分かりやすく、だれでも
キャッシュフロー表が作られるよう、
ブログを充実させていこうと思います。
年金が分かれば、だれでも自分で
キャッシュフロー表を作成できます。
お金に振り回される人生にならないよう、
みんなでがんばろう!
※さらに、別の事例も参考にしてみよう。
毎日、毎日、にぎやかだべ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて18年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
住宅ローン生活 妻にどう想像してもらうか… 2026/09/21
-
住宅購入 妻出産後に検討し直すべきか? 2026/09/20
-
マンションを売って戸建てに? 生活設計 2026/09/12


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
