


2007年04月09日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 金融サービス・セクターは中国株で最も重要なセクターである
2. それらの銘柄の大半は過去2年くらいの間に新規上場された
3. それは中国株全体の成長性を底上げする効果があった
4. 同時に中国株全体のPERも押し上げられた
■変貌する中国株式市場
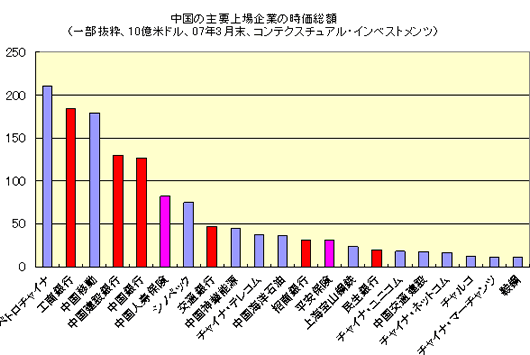
中国の金融サービス・セクターは時価総額という観点からすれば中国株式市場の中で最も重要なセクターであると言えます。下に示したのは中国の大型株の時価総額のグラフですが、このうち銀行株は赤で、保険株はピンク色でハイライトしてあります。
興味深い点としてはこれらの金融サービスの銘柄の大半が過去2年くらいの間に上場された比較的新しい銘柄だということです。このため中国株式市場の性格は極めて短期間の間にそれまでのエネルギーや通信に偏った市場から金融株主体の市場へと変貌しました。このことは株式市場にとってどういう意味を持つのでしょうか?

それを考えるために中国の大型株をEPS成長率(横軸)とPER(縦軸)というふたつの要因に基づいてプロットしたのが上のグラフです。EPS(Earnings Per Share)とは一株当たり利益のことを指します。またPER(Price Earnings Ratio)とは株価収益率のことを指し、株価をEPSで割り算した数字です。円の大きさは時価総額の大きさを示しています。斜めに引いた青い線はEPS成長率とPERが等しくなる均衡点を示しており、換言すれはPEG(PE to Growth)レシオで1になる直線です。
すると上のグラフで青線より右下の半分に属する銘柄は成長率に照らしてPERが割安であると考えられ、逆に青線より左上の半分に属する銘柄は割高であると考えられるわけです。さて、このうち青線より右下に入っている銘柄には工商銀行や中国建設銀行など、大型銀行株が多いのに気がつきます。携帯電話会社である中国移動を除いたら、殆どが最近新しく上場された銘柄です。このことは一連の銀行株の新規上場は中国市場全体の平均EPS成長率を底上げする効果があったことを示唆しています。
さらに青線より右下(つまりPEGレシオで1以下)の銘柄が沢山加わったために中国市場全体の平均PEGレシオは押し下げられたという風に解釈して良いでしょう。これは利益成長と株価を天秤にかけるという評価方法からすると中国市場全体の割安感が強まったことを意味します。
■中国株の金利敏感度は高まったか?
さて、これだけ大挙して銀行株が新たに加わると印象としては中国市場全体の金利敏感度は高まるかのように感じられます。なぜなら通常、欧米の株式市場の場合、銀行株は金利敏感株であると理解されているからです。その場合、一般論として利下げは金利敏感株にとってプラスに働き、逆に利上げは金利敏感株にとってマイナスに働くと理解されています。しかし中国の銀行株の場合、必ずしも利上げは銀行の収益にとってマイナスにはなりません。例えば3月18日に実施された貸付金利と預金金利の27bpの利上げは銀行にとってプラスに働きました。このような結果になる理由は中国の銀行の資金調達および運用の構造に因るところが大きいです。中国の銀行の調達サイド(貸借対照表のうちの liabilitiesの側)を見ると預金のうちの4割が要求払い預金(demand deposit=当座預金などいつでも引き落とせる預金)となっており今回の利上げでは要求払い預金の金利(現行0.72%)は利上げの対象とされませんでした。つまり調達サイドのうち4割を占める部分は影響を受けなかったわけです。一方、運用サイド(貸借対照表のうちのassetの側)、つまり貸付金利は上がったわけですから全体を合計してみた場合の利鞘(ネット・インタレスト・マージン)は拡大したことになるのです。「利上げ=銀行株にとってマイナス」と一概に言えないことがこれでおわかり頂けたかと思います。
1. 金融サービス・セクターは中国株で最も重要なセクターである
2. それらの銘柄の大半は過去2年くらいの間に新規上場された
3. それは中国株全体の成長性を底上げする効果があった
4. 同時に中国株全体のPERも押し上げられた
■変貌する中国株式市場
中国の金融サービス・セクターは時価総額という観点からすれば中国株式市場の中で最も重要なセクターであると言えます。下に示したのは中国の大型株の時価総額のグラフですが、このうち銀行株は赤で、保険株はピンク色でハイライトしてあります。
興味深い点としてはこれらの金融サービスの銘柄の大半が過去2年くらいの間に上場された比較的新しい銘柄だということです。このため中国株式市場の性格は極めて短期間の間にそれまでのエネルギーや通信に偏った市場から金融株主体の市場へと変貌しました。このことは株式市場にとってどういう意味を持つのでしょうか?
それを考えるために中国の大型株をEPS成長率(横軸)とPER(縦軸)というふたつの要因に基づいてプロットしたのが上のグラフです。EPS(Earnings Per Share)とは一株当たり利益のことを指します。またPER(Price Earnings Ratio)とは株価収益率のことを指し、株価をEPSで割り算した数字です。円の大きさは時価総額の大きさを示しています。斜めに引いた青い線はEPS成長率とPERが等しくなる均衡点を示しており、換言すれはPEG(PE to Growth)レシオで1になる直線です。
すると上のグラフで青線より右下の半分に属する銘柄は成長率に照らしてPERが割安であると考えられ、逆に青線より左上の半分に属する銘柄は割高であると考えられるわけです。さて、このうち青線より右下に入っている銘柄には工商銀行や中国建設銀行など、大型銀行株が多いのに気がつきます。携帯電話会社である中国移動を除いたら、殆どが最近新しく上場された銘柄です。このことは一連の銀行株の新規上場は中国市場全体の平均EPS成長率を底上げする効果があったことを示唆しています。
さらに青線より右下(つまりPEGレシオで1以下)の銘柄が沢山加わったために中国市場全体の平均PEGレシオは押し下げられたという風に解釈して良いでしょう。これは利益成長と株価を天秤にかけるという評価方法からすると中国市場全体の割安感が強まったことを意味します。
■中国株の金利敏感度は高まったか?
さて、これだけ大挙して銀行株が新たに加わると印象としては中国市場全体の金利敏感度は高まるかのように感じられます。なぜなら通常、欧米の株式市場の場合、銀行株は金利敏感株であると理解されているからです。その場合、一般論として利下げは金利敏感株にとってプラスに働き、逆に利上げは金利敏感株にとってマイナスに働くと理解されています。しかし中国の銀行株の場合、必ずしも利上げは銀行の収益にとってマイナスにはなりません。例えば3月18日に実施された貸付金利と預金金利の27bpの利上げは銀行にとってプラスに働きました。このような結果になる理由は中国の銀行の資金調達および運用の構造に因るところが大きいです。中国の銀行の調達サイド(貸借対照表のうちの liabilitiesの側)を見ると預金のうちの4割が要求払い預金(demand deposit=当座預金などいつでも引き落とせる預金)となっており今回の利上げでは要求払い預金の金利(現行0.72%)は利上げの対象とされませんでした。つまり調達サイドのうち4割を占める部分は影響を受けなかったわけです。一方、運用サイド(貸借対照表のうちのassetの側)、つまり貸付金利は上がったわけですから全体を合計してみた場合の利鞘(ネット・インタレスト・マージン)は拡大したことになるのです。「利上げ=銀行株にとってマイナス」と一概に言えないことがこれでおわかり頂けたかと思います。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2007年04月09日 12時01分57秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
