



2009年03月09日

カテゴリ: カテゴリ未分類
今日のまとめ
1. 原油価格はボトムを形成しつつある
2. 新興国の石油株の株価評価はペトロブラスを除いてかなり下がった
■ボトムを形成する原油価格
去年の夏以来一本調子で下げてきた原油価格がここへきて横ばいに転じています。
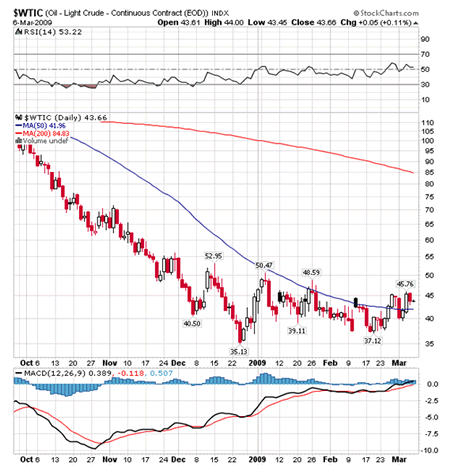
原油の需要は世界経済の動向に左右されます。今のところ世界経済を巡るニュースは圧倒的に暗いです。従って原油価格も今後すぐに上昇トレンドに入るという風には考えにくいです。しかし一部には原油価格にとって良い材料もあります。たとえば中国はこの市況の安い時を利用して備蓄を増やす意向を持っています。また世界各国が金融緩和に踏み切った為、潜在的なインフレ・プレッシャーが蓄積されつつあります。供給の側を見ると石油の生産は今後減少すると思われますし、探索活動も鈍化しました。これらの事は中・長期的には原油の需給バランスが改善することを意味します。
■確認埋蔵量
石油株を分析するにあたって出発点となるのは確認埋蔵量です。下のグラフは世界の上場石油会社の確認埋蔵量を比較したものです。

これを見るとエクソン(XOM)、ロスネフチ、ペトロチャイナ(PTR)、ルクオイルあたりがほぼ横一線で並んでいることがわかります。(*)

このグラフは数字が大きければ大きいほど株価が割高であると言えます。ロスネフチとルクオイルの二社の株価評価が極めて低いことに注目してください。
もともとロシアの石油会社の株価評価は去年の前半のような市況の良い時でも低かったです。その一因はロシアのミネラル・タックス(=地下資源に対して課せられる税金)が市況の上昇とともに累進して高くなり、企業の手元に残る利益が目減りすることに対して世界の機関投資家が嫌気したことが一因です。いまロシア政府は税制を改革し企業や投資家へのインセンティブを増す方向で検討しています。
ロスネフチはユコスを買収した際に巨額の借入をしました。このところのロシアの金融不安で借り換えが心配されていたのですが、中国政府が融資の大部分を肩代わりするとともに長期に渡って安定的な原油の供給を受けることで契約を結びました。このためロスネフチの資金計画に関する不安は除去されたと言って良いでしょう。
ペトロチャイナの評価も随分落ちました。今の水準では割安であると言えます。
このように新興国の石油会社の株価評価が軒並み低迷する中でペトロブラス(PBR)だけは依然比較的割高に取引されています。これはリオデジャネイロ沖での超深海油田の発見を投資家が高く評価していることのあらわれだと思います。ただ、現在の原油価格ではそれらの超深海油田は採算ベースには乗らないし、極めて大きな事業リスクがあります。なおこの超深海油田の開発に当たっては中国政府が巨額の融資をすると発表しています。
エクソンは昔から極めて株主利益重視の経営をしてきたことから常に割高に買われる傾向があります。
シェルは近年原油生産量成長率(下のグラフ参照)の面でも冴えませんし、確認埋蔵量の数字も大幅な下方修正が入るなど投資家にとっては嬉しくないニュースが続いたのですが、その割にはまだ割高に買われています。

(*)但しペトロチャイナとペトロブラスに関してはSPE(ソサエティー・オブ・ペトロリウム・エンジニアーズ)基準の数字が見当たらなかったのでSEC基準の数字を使っています。
1. 原油価格はボトムを形成しつつある
2. 新興国の石油株の株価評価はペトロブラスを除いてかなり下がった
■ボトムを形成する原油価格
去年の夏以来一本調子で下げてきた原油価格がここへきて横ばいに転じています。
原油の需要は世界経済の動向に左右されます。今のところ世界経済を巡るニュースは圧倒的に暗いです。従って原油価格も今後すぐに上昇トレンドに入るという風には考えにくいです。しかし一部には原油価格にとって良い材料もあります。たとえば中国はこの市況の安い時を利用して備蓄を増やす意向を持っています。また世界各国が金融緩和に踏み切った為、潜在的なインフレ・プレッシャーが蓄積されつつあります。供給の側を見ると石油の生産は今後減少すると思われますし、探索活動も鈍化しました。これらの事は中・長期的には原油の需給バランスが改善することを意味します。
■確認埋蔵量
石油株を分析するにあたって出発点となるのは確認埋蔵量です。下のグラフは世界の上場石油会社の確認埋蔵量を比較したものです。
これを見るとエクソン(XOM)、ロスネフチ、ペトロチャイナ(PTR)、ルクオイルあたりがほぼ横一線で並んでいることがわかります。(*)
このグラフは数字が大きければ大きいほど株価が割高であると言えます。ロスネフチとルクオイルの二社の株価評価が極めて低いことに注目してください。
もともとロシアの石油会社の株価評価は去年の前半のような市況の良い時でも低かったです。その一因はロシアのミネラル・タックス(=地下資源に対して課せられる税金)が市況の上昇とともに累進して高くなり、企業の手元に残る利益が目減りすることに対して世界の機関投資家が嫌気したことが一因です。いまロシア政府は税制を改革し企業や投資家へのインセンティブを増す方向で検討しています。
ロスネフチはユコスを買収した際に巨額の借入をしました。このところのロシアの金融不安で借り換えが心配されていたのですが、中国政府が融資の大部分を肩代わりするとともに長期に渡って安定的な原油の供給を受けることで契約を結びました。このためロスネフチの資金計画に関する不安は除去されたと言って良いでしょう。
ペトロチャイナの評価も随分落ちました。今の水準では割安であると言えます。
このように新興国の石油会社の株価評価が軒並み低迷する中でペトロブラス(PBR)だけは依然比較的割高に取引されています。これはリオデジャネイロ沖での超深海油田の発見を投資家が高く評価していることのあらわれだと思います。ただ、現在の原油価格ではそれらの超深海油田は採算ベースには乗らないし、極めて大きな事業リスクがあります。なおこの超深海油田の開発に当たっては中国政府が巨額の融資をすると発表しています。
エクソンは昔から極めて株主利益重視の経営をしてきたことから常に割高に買われる傾向があります。
シェルは近年原油生産量成長率(下のグラフ参照)の面でも冴えませんし、確認埋蔵量の数字も大幅な下方修正が入るなど投資家にとっては嬉しくないニュースが続いたのですが、その割にはまだ割高に買われています。
(*)但しペトロチャイナとペトロブラスに関してはSPE(ソサエティー・オブ・ペトロリウム・エンジニアーズ)基準の数字が見当たらなかったのでSEC基準の数字を使っています。
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2009年03月09日 18時05分29秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
