



2009年08月10日

カテゴリ: カテゴリ未分類
今日のまとめ
2.ブラジル企業の第2四半期の業績は全般的に良好
中国向け輸出のリバウンド
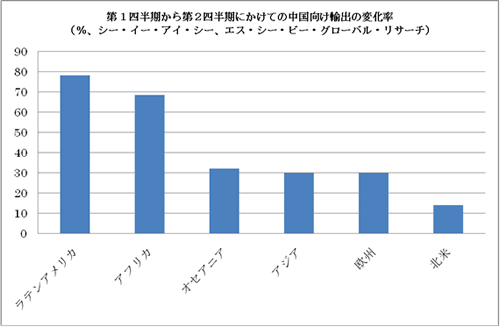
世界各国の中国に対する輸出が回復しています。下のグラフは第1四半期から第2四半期にかけての変化率を示したものです。上位に来ているのはいずれも原材料を主要輸出品目とする地域です。その中でもラテン・アメリカの変化率の高さが目をひきます。
ラテン・アメリカの中では鉄鉱石や大豆を輸出するブラジルの存在が大きいです。
世界不況を危なげなく乗り切ったブラジル
そのブラジルですが、去年、商品価格が急落した際、ブラジル・レアルも急落しました。このため為替予約で大きな損を出す事業会社が続出しました。昔のブラジルならそのような場面では海外への資本逃避が起きていたことでしょう。しかし今回は予めブラジル中央銀行が予防的な金融政策を取っていたため、資本市場の混乱はありませんでした。中国からの旺盛な原材料の引き合いでブラジル企業は活気を取り戻しています。
アラクルーズ(ティッカー:ARA)
同社はブラジルで生育の早いユーカリの木から紙の原料となるパルプを作っている林業会社です。去年、ブラジル・レアルが下落した際に為替予約で大きな損を出しました。このためライバル企業で、かつ大株主でもあるヴォトランチン(VCP)から事業統合の提案を受けました。当初は合併が生き残りの唯一の方法のように思われたのですが、このところの市況回復で独立を維持出来る可能性も出てきました。
今年の1月から5月までの世界全体でのパルプ需要は下のグラフのように▼6.6%でした。日本、アメリカ、欧州が軒並み前年同期比で▼20%以上の落ち込みを記録する中で中国だけが+66%と突出した成長を見せています。

中国のパルプ輸入が激増している理由は、ひとつには去年のオリンピックの前に輸入が控えられたことの反動という事があります。それに加えて中国の製紙会社はどんどん最新鋭の機械を導入しており、最高品質の紙を生産し始めています。その原料にはBEKPと呼ばれるユーカリの木から採れるクラフト・パルプが必要になるのです。
さて、アラクルーズの負債の返済のスケジュールですが、現在、同社の手許には6.15億レアルのキャッシュがあるため今年年末までに返済しないといけない4.7億レアルの都合はつきます。でも同社が来年以降も無理無く借金を返済してゆけるためには市況がこれ以上悪化しないということが条件になります。

ゴール(GOL)

なお、8月7日に発表された7月のロードファクターは71.5%と久し振りに70%台に乗せています。
エンブラエル(ERJ)
旅客機のメーカーは世界に数えるほどしかありませんが、参入障壁の高いこの業界で頑張っているブラジル企業がエンブラエルです。同社は座席数にして100席程度のリージョナル・ジェットに強いです。同社の顧客は世界中に分散しています。
航空機のビジネスは世界の航空会社が顧客であるため、景気の影響を受けやすいです。エンブラエルのビジネスも世界不況の影響を受け、今年の第1四半期は僅か4機の納品にとどまりました。しかし今期は56機の納入があり、ビジネスは力強く戻ってきています。その上、厳しい経営環境が当分続くだろうという想定の下で費用を大幅に圧縮したので営業マージンは去年の通年の7%から今第2四半期は12%へと拡大しました。ただ、今期は同社の商品群の中では比較的高価な製品が多く売れたのでマージンもそれに助けられた面があります。エンブラエルは外貨建て負債の整理を進めており金利負担は下がっています。
エンブラエルのビジネスは航空機の輸出であるため契約がドル建てのケースが多いです。そのためブラジル・レアルの為替が動くと同社の純利益は大きく増減します。エンブラエルは為替ヘッジの際に一切レバレッジをかけない主義ですがそれでも為替変動の影響を大きく受けます。
コーザン(CZZ)
ブラジルで砂糖ならびにエタノールの生産・販売をしている企業です。世界最大の砂糖の生産ならびに消費国であるインドが今年は旱魃に見舞われています。このため今年のインドにおける砂糖の生産は去年の3分の2程度に落ち込むと予想されています。インドは砂糖の輸出国から輸入国へと転落する見込みです。この恩恵を蒙るのがコーザンです。
またコーザンは去年、エクソン・モービルのブラジルのガソリン・スタンド網を買収しました。ブラジルでは「E85」と呼ばれるエタノール対ガソリンの混合比率85:25の燃料が標準化しつつあります。同社はサトウキビの収穫からエタノールの生産、小売販売までの一貫体制を確立した世界最初の企業でもあります。
同社の商品はいずれも市況に左右されるものであり、世界の天候の影響を大きく受けます。従って業績の予想は極めて立てにくくさらに資本集約的なビジネスなので借入金の利払い能力や資本市場の環境変化にも敏感です。
バンコ・ブラデスコ(BBD)
ブラジル第2位の商業銀行です。同行の第2四半期の決算はビザ・カードのブラジルの子会社、ビザネットのIPO(ブラジルで過去最大の新規上場案件でした)によるキャピタル・ゲインなどに助けられています。またフィー収入や純金利収入も好調です。これに水を差すのが融資ポートフォリオの悪化であり、貸倒引当金が積み増されています。

融資ポートフォリオがひとたび悪化しはじめると焦付きの損金で折角、他で稼いだ利益が吹っ飛んでしまいます。今期までのところでは遅延融資比率がピークアウトしたかどうかは判然としません。(下のグラフの青線を参照してください)

2.ブラジル企業の第2四半期の業績は全般的に良好
中国向け輸出のリバウンド
世界各国の中国に対する輸出が回復しています。下のグラフは第1四半期から第2四半期にかけての変化率を示したものです。上位に来ているのはいずれも原材料を主要輸出品目とする地域です。その中でもラテン・アメリカの変化率の高さが目をひきます。
ラテン・アメリカの中では鉄鉱石や大豆を輸出するブラジルの存在が大きいです。
世界不況を危なげなく乗り切ったブラジル
そのブラジルですが、去年、商品価格が急落した際、ブラジル・レアルも急落しました。このため為替予約で大きな損を出す事業会社が続出しました。昔のブラジルならそのような場面では海外への資本逃避が起きていたことでしょう。しかし今回は予めブラジル中央銀行が予防的な金融政策を取っていたため、資本市場の混乱はありませんでした。中国からの旺盛な原材料の引き合いでブラジル企業は活気を取り戻しています。
アラクルーズ(ティッカー:ARA)
同社はブラジルで生育の早いユーカリの木から紙の原料となるパルプを作っている林業会社です。去年、ブラジル・レアルが下落した際に為替予約で大きな損を出しました。このためライバル企業で、かつ大株主でもあるヴォトランチン(VCP)から事業統合の提案を受けました。当初は合併が生き残りの唯一の方法のように思われたのですが、このところの市況回復で独立を維持出来る可能性も出てきました。
今年の1月から5月までの世界全体でのパルプ需要は下のグラフのように▼6.6%でした。日本、アメリカ、欧州が軒並み前年同期比で▼20%以上の落ち込みを記録する中で中国だけが+66%と突出した成長を見せています。
中国のパルプ輸入が激増している理由は、ひとつには去年のオリンピックの前に輸入が控えられたことの反動という事があります。それに加えて中国の製紙会社はどんどん最新鋭の機械を導入しており、最高品質の紙を生産し始めています。その原料にはBEKPと呼ばれるユーカリの木から採れるクラフト・パルプが必要になるのです。
さて、アラクルーズの負債の返済のスケジュールですが、現在、同社の手許には6.15億レアルのキャッシュがあるため今年年末までに返済しないといけない4.7億レアルの都合はつきます。でも同社が来年以降も無理無く借金を返済してゆけるためには市況がこれ以上悪化しないということが条件になります。
ゴール(GOL)
なお、8月7日に発表された7月のロードファクターは71.5%と久し振りに70%台に乗せています。
エンブラエル(ERJ)
旅客機のメーカーは世界に数えるほどしかありませんが、参入障壁の高いこの業界で頑張っているブラジル企業がエンブラエルです。同社は座席数にして100席程度のリージョナル・ジェットに強いです。同社の顧客は世界中に分散しています。
航空機のビジネスは世界の航空会社が顧客であるため、景気の影響を受けやすいです。エンブラエルのビジネスも世界不況の影響を受け、今年の第1四半期は僅か4機の納品にとどまりました。しかし今期は56機の納入があり、ビジネスは力強く戻ってきています。その上、厳しい経営環境が当分続くだろうという想定の下で費用を大幅に圧縮したので営業マージンは去年の通年の7%から今第2四半期は12%へと拡大しました。ただ、今期は同社の商品群の中では比較的高価な製品が多く売れたのでマージンもそれに助けられた面があります。エンブラエルは外貨建て負債の整理を進めており金利負担は下がっています。
エンブラエルのビジネスは航空機の輸出であるため契約がドル建てのケースが多いです。そのためブラジル・レアルの為替が動くと同社の純利益は大きく増減します。エンブラエルは為替ヘッジの際に一切レバレッジをかけない主義ですがそれでも為替変動の影響を大きく受けます。
コーザン(CZZ)
ブラジルで砂糖ならびにエタノールの生産・販売をしている企業です。世界最大の砂糖の生産ならびに消費国であるインドが今年は旱魃に見舞われています。このため今年のインドにおける砂糖の生産は去年の3分の2程度に落ち込むと予想されています。インドは砂糖の輸出国から輸入国へと転落する見込みです。この恩恵を蒙るのがコーザンです。
またコーザンは去年、エクソン・モービルのブラジルのガソリン・スタンド網を買収しました。ブラジルでは「E85」と呼ばれるエタノール対ガソリンの混合比率85:25の燃料が標準化しつつあります。同社はサトウキビの収穫からエタノールの生産、小売販売までの一貫体制を確立した世界最初の企業でもあります。
同社の商品はいずれも市況に左右されるものであり、世界の天候の影響を大きく受けます。従って業績の予想は極めて立てにくくさらに資本集約的なビジネスなので借入金の利払い能力や資本市場の環境変化にも敏感です。
バンコ・ブラデスコ(BBD)
ブラジル第2位の商業銀行です。同行の第2四半期の決算はビザ・カードのブラジルの子会社、ビザネットのIPO(ブラジルで過去最大の新規上場案件でした)によるキャピタル・ゲインなどに助けられています。またフィー収入や純金利収入も好調です。これに水を差すのが融資ポートフォリオの悪化であり、貸倒引当金が積み増されています。
融資ポートフォリオがひとたび悪化しはじめると焦付きの損金で折角、他で稼いだ利益が吹っ飛んでしまいます。今期までのところでは遅延融資比率がピークアウトしたかどうかは判然としません。(下のグラフの青線を参照してください)
お気に入りの記事を「いいね!」で応援しよう

最終更新日
2009年08月10日 14時54分46秒


【毎日開催】
15記事にいいね!で1ポイント


PR
2026年10月
2026年09月
2026年08月
2026年09月
2026年08月
2026年07月
2026年06月
2026年06月
© Rakuten Group, Inc.
