



PR
カレンダー

※ ・・おバカさんです。
個人年金に限らず・・
保険で貯蓄してはいけない。
家計内に固定支出を増やしては
いけない。
自分の頭で考える生活設計。
発見したばかりの Q & A 記事を取り上げて、
コメントしています。
Q
個人年金保険は入るべきですか?
※ちょっと古い記事です(2012年4月)。
その辺を考慮してお読みください。
私・・武田FPは、2019年の消費者に
向けて、情報発信しています。
20代独身です。
友達に「個人年金保険に入った方が良い」と
アドバイスをもらいました。
※ ・・。
彼女には、
「私たちがおばあちゃんになったころ
公的年金はあてにならないから、若い
今から掛けておいた方が絶対良いって!!」
と熱弁されました。
※その友達、おバカさんです。
私も検討しているのですが、
やはり入った方が良いのでしょうか?
また、おすすめの保険会社があったら
教えて頂けると嬉しいです☆
※私・・武田FPも、個人年金で
40歳から60歳までの20年間
保険料を払ってきて、
今、毎年受け取っています。
が、2019年の今の皆さんには、
まったくお奨めできません。
私の契約当時は、払ったお金の
ほぼ倍額が受け取れたから加入
しましたが、
現在の個人年金保険は、デメリット
ばかりで、お奨めできません。
現在の超低利率の日本で、
個人年金をはじめとして・・
保険で貯蓄してはいけません。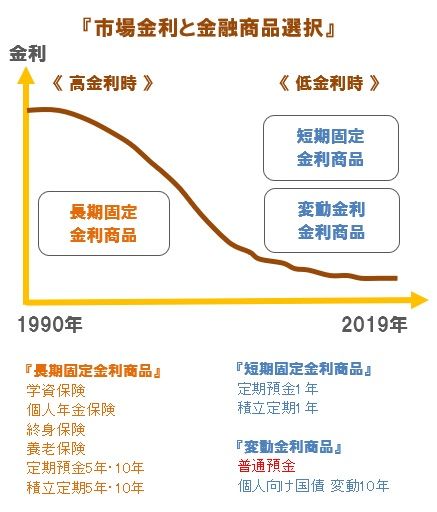
※保険で貯蓄するのが好ましいのは、
利率の高い時期です。
(高利率を固定できる♪)
今、保険で貯蓄を始めている人たちは、
セオリーと真逆の行動をしています。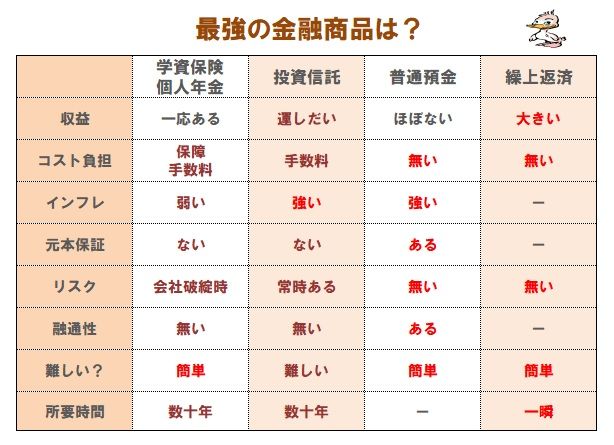
※総合的に考えてみても・・
保険で貯蓄するのは、
なんともデメリットだらけで
好ましくありません。
※保険で貯蓄してはいけない理由は
4つ、あります。
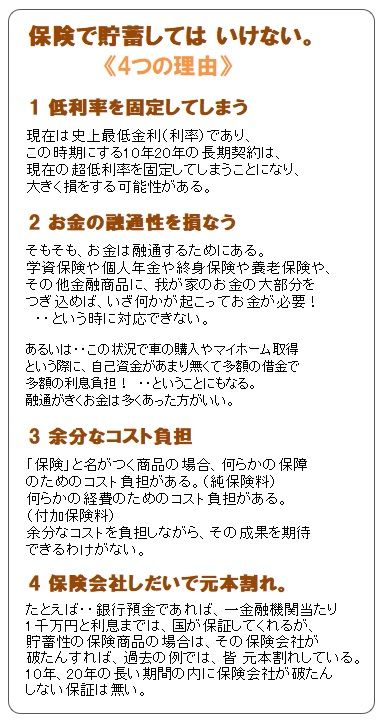
※これらのことを理解した上で、
回答者たちの話を、
自分の頭で考えてみましょう。
「常識」は業界が作っている。
「制度」も業界が作っている。
A
あくまで公的年金のプラスとして考えた方が
いいです。
公的年金には国庫補助がありますから、
全額自己負担ではありません。
これだけでは不安とかそういった人には
”プラス”で個人年金ということになると思います。
私も入社2年後(もう10年以上前ですが・・・)
に個人年金に入りました。
そのときはあまりよく考えていませんでしたが、
今では入っていてよかったと思います。
その個人年金に入ってなければその分のお金は
絶対使っていたと思うから。
でもこのご時勢・・・以前よりも増えないのが
現状です。
質問者様は20代なのでまだ”時間があります!”
この時間を利用して、加入するのもいいと思います。
個人年金だけでなく、低解約返戻金型の保険を
個人年金として加入するのが総払込額に対し
一番増えるのでは?
低解約返戻金型は、
払込中解約すると損をするので払える金額で。
例えばアクサ生命のフェアウィンドとか。
来店型保険ショップの活用もいいと思います。
その上で他の保険会社のHPなどで
保険シュミレーションしてみては?
その他、個人的にスミセイもいいかも
(HPでシュミレーションしたので。。。)
スミセイのHPより・・・・例えば住友生命の
低解約返戻金型「グランドサポート」の場合、
25歳女性月1万円を60歳まで払うと
総払込額は420万円。
払込直後に解約した場合・・・約522万円に
なるとあります。
払込5年後に解約した場合・・・約558万円に
なるとあります。
低解約返戻金型の場合、
解約したら以後の死亡保障はなくなるので
その点はきをつけないといけません。
20代である今からの時間をぜひ有効活用して
ください。
時間は元にはもどせませんので。
A
今後仕事をなくしたりすることがなく、
もらえる年齢まで支払いに困窮しないのであれば、
かけておかれることをお勧めします。
というのも、
途中解約すると、元本割れしてしまうからです。
余裕が無いようでしたら、老後よりも先に訪れる
ライフイベント(結婚、育児、住宅購入)に
備えた方が良いかもしれません。
なお、個人年金は20代の前半か後半かでも、
支払い額は異なってきます。
私も20代でいくつか始めましたが、支払いは
結構大変です。
ただし30代半ばを過ぎたころから、
かけておいてよかったかもと思い始めました。
というのも、
条件が良いもの(逓増型終身など)であればあるほど、
支払い額が大きくなりますが
ひと月の支払い額が40歳開始で月給、
50歳開始でボーナスがまるごとふっとぶものも
ちらほらあるためです。
実際に使ってる身内によると昔入ったJAの分は
条件が良かったが、
いざもらう身になると対応が悪いとのこと。
ゆうちょ(かんぽ?)は悪くないそうです。
~生命や~銀行はいざ潰れた時に返してもらえるか
どうか解らないので、そういったところにしたと
いったような事を言っていました。
備えあれば憂いなしですので、若いうちから
検討しておかれても間違いはないかと思います。
A
既に回答された方の意見で興味深いものがあった
ので回答に参加させていただく
気持ちになりました。
世の中に「タダ」というのはありません。
保険外交員は保険料に多額に上乗せされた手数料を
受取っている・・・と思われて
いるようですが、
銀行員は?証券会社の社員は?どうでしょうか?
質問者さんが投稿されている内容とは主旨が違って
いて申し訳ありませんが、
保険
外交員に手数料が支払われているから
個人年金はダメというのは全く根拠のない
ことである
ということを最初におことわりしておきます。
公的年金と個人年金の決定的な違いは、
公的年金は
支払った総保険料 < 貰える年金総額
となる可能性が
ゼロではない
ことと
保険料支払中に死んでしまったら、
遺族厚生年金が貰えない限りそれまで
支払った掛金は
一円も戻りません。
それに対して個人年金は
①一年間の掛金総額に対して所得税控除が受けられる
②掛金支払い中に死んでも、それまで支払った
掛金総額+αが必ず保険会社から
遺族に支払われる
・・・たとえば
月々1万円の掛金として1年間で12万円支払い
1年
後に死んだら貯金なら12万円ですが、
個人年金だと14万円ぐらい遺族に支払われ
ます。
③年金をもらうようになってから途中で死んでも、
残りの年金が遺族に必ず支払わ
れるなど、
銀行預金や公的年金にはない特徴があります。
予定金利はそう高くないのですが、
所得税控除があることまで考慮すると
年収300万円以下の人だと約3%以上の利子が
ついている勘定になります。
月々1万円程度の掛金が負担にならないのであれば、
個人年金をやっていて悪い
ことはないと思いますよ。
ただ是非やった方が良いとまで私は言うつもりは
ありません。
掛金が負担になって途中で解約したら元金割れる
可能性もありますから・・・
正しい客観的な事実を知って自分なりに判断をして
決めてください。
A
39歳女性(専業主婦)
15年ほど前に国内大手生保の個人年金に加入しております
当時は今よりかなり利率も良かったので加入しました
また、お仕事をされている方は年末調整の時に
生命保険料控除と別に個人年金保険料控除がありますよね
(まだありますよね?)
ですので、税金の免除があると言う意味ではかなり
お得な貯蓄商品ということになります
また、当時では13年超えると解約した場合でも
払い込み保険料がほぼ返るような状態でしたので、
今後、
払えなくなったら、子供の教育資金にしてもいいし・・・
など、貯蓄として続けています
ちなみに、
主人の名義でも同じく個人年金保険に加入しています
現在はいろいろな選択肢もありますし、
外貨で積み立てる方法などもありますが、
為替の変動も激しいので、
長期のものは安定したものの方がいいですね
A
私自身は、個人年金に加入していませんが
周りの人はアリコの個人年金に加入しています。
アフラックは介護や老後資金にできたり、
使用用途が選べるみたいで私も興味があります。
生活に余裕があるようでしたら、
若いうちに加入したほうが良いですよね。
ただ、女性という面で
・結婚や出産で生活環境が変わる
→ 仕事を続けるかやめるか
これがポイントだと思います。
国民年金と同じぐらいの額だと、無理なく
続けることができるのではないでしょうか?
今は払えても、将来 結婚したり 子どもが生まれれば
お金の流れが変わってきますので
もしも・・・のときのことを
考えて
無理のない保険料をお勧めします。
BY 2児の母
A
30年 40年後に公的年金が当てにならないという
のは自分も思ってます
ただだからって個人年金がその代わりになるか?
っていうと自分は懐疑的です
例えば保険加入時に勧誘員に支払われる紹介料って
いくらぐらいになるか知ってますか?
会社によって違いますが
実態を知ったらあまりの高さに驚くと思います
その紹介料金は保険料から出ています
また大手の保険会社はたいてい立派な自社ビルを
構えてます
その原資は言うまでもなく一般の人が払う保険料です
保険会社が預かった資金を運用して運用益を出して
いるかっていうと
バブル崩壊以降たいていは国債に回していて
たいした利回りを出しておらず
公的年金と大差ないと思ってます
そもそも論として東洋の小さな島国があと40年
反映し続けるとは考えにくく
その日本円に対して主に投資する保険会社は
自分は信用できません
なので自分は海外の銀行含めて外貨建ても含めて
分散投資しています
保険で貯蓄? まずいべ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて18年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
50年返済ローンは スグレモノの金融商品? 2026/09/24
-
40代子育て世帯の貯金は1500万だそうです 2026/09/23
-
2000万円は普通預金です 馬鹿ですか? 2026/07/26


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
