



PR
カレンダー

どの会社の保険がいいか教えて
※おバカさんです。
自分の頭で考える生活設計。
※ 新年の挨拶はメールで行ないましょう。
ご協力を お願いします。
発見したばかりの Q &A 記事を取り上げて、
コメントしています。
Q
生命保険・医療保険、がん保険の選び方について
こんにちは。保険の見直しを考えています。
どんな選び方が良いか、
どの会社の保険がいいか教えて頂きたいです。
※おバカさんです。
生命保険には加入するのが当たり前、
・・と、普通に思っています。
日本中に大勢いる・・
洗脳されたおバカさんの仲間です。
このような発想をしている人は、
一生で500万円とか1000万円とかの
大金を、簡単にたれ流します。
そして、そのことに
本人は気づくことはありません。
( だから おバカさん )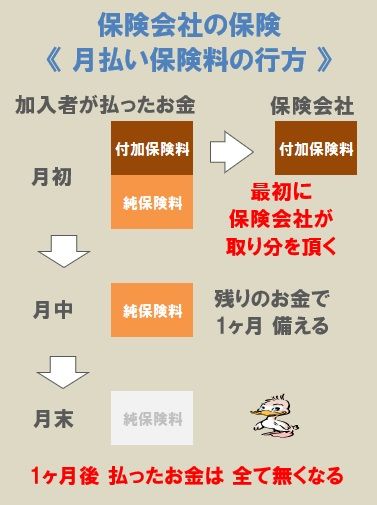
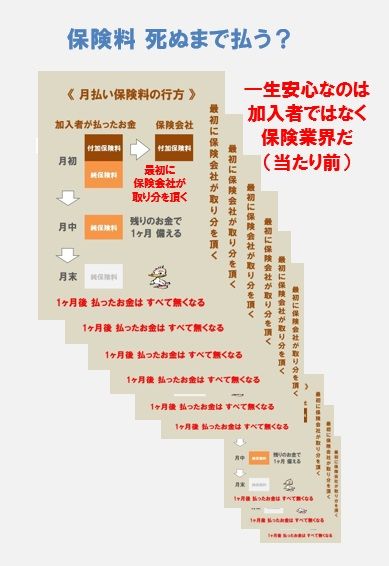
保険加入はお金を失うことです。
保険は加入者全員が損をすることで
成り立つ仕組みで、
保険業界も加入者全員が損をすることで
業務が継続できています。
それでもなお、
保険に頼らざるを得ないことはあります。
( 火災・自動車・死亡 )
そのような場合でも、
保険で失うお金の額を理解した上で、
限定的に加入したいものです。
「できるだけ保険加入はしない」
ことを、前提に生活設計を考えたいものです。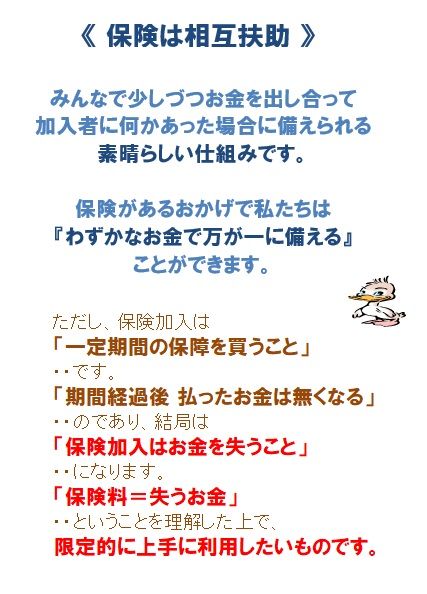
30代夫婦正社員共働き、子
供を持つ予定は無しです。
※フルタイムの共稼ぎで子供なしなら、
生命保険にはいっさい加入しない方がいい。
保険料分の貯蓄で1千万円単位になる。
夫は保険加入はしていません。
※はい、素晴らしいです。
妻も、夫を見習え!
・生命保険
死亡保険は自分の葬式代200~300万程度
※葬式代を保険で準備してはいけない。
保険で貯蓄・・という発想をしてはいけない。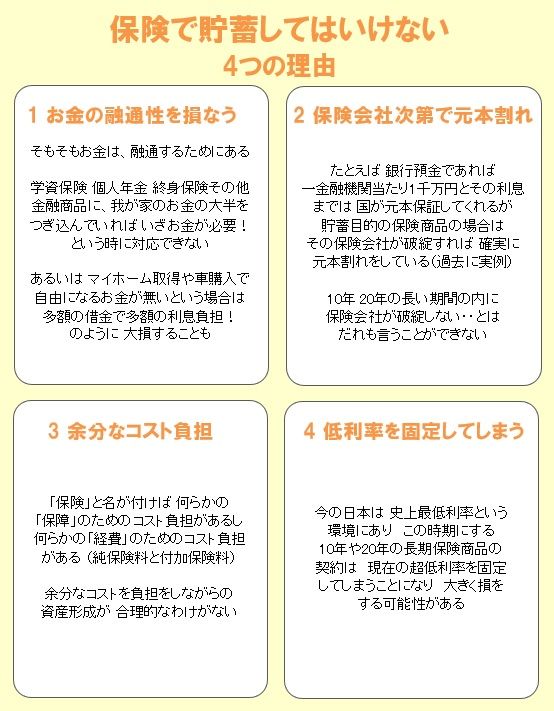
就労不能保険に加入するべきか?
※もし 働けない体になったら、
に備えるための保険には、
私たち日本人は皆 加入しています。
そのような状態になったら・・
一生、毎年お金が貰えるようになっています。
他 色々なことに備えて、私たち日本人は
高い保険料を延々と払っています。
厚生年金保険や国民年金の障害年金です。
一生・・年金を受け取ります。
生命保険はずっと払い続けるものより、
60歳~65歳に払い終え、保障は終身のものが良いか?
※おバカさんです。
国民皆保険制度が充実している日本で、
( 1千万円単位で保険料を負担している )
別枠でさらにお金をたれ流す必要は、
まったくありません。
加入が任意な民間の生命保険との
付き合いは、できるだけ早めに解消したい。
子供がいない2馬力夫婦なら、
現在も将来も、生命保険は全く不要!
・医療保険
終身より10年ごとに保障内容を見直すものが良いか?
※おバカさんです。
ひたすら損をするだけのことだから、
医療保険に加入してはいけない。
15万円もらって喜ぶおバカさんは、
保険料を50万円も払っているものです。
がん保険、先進医療付き、上内皮新生物も対象になる、
一時金が出るものがいいと思っています。
※アホ ・・です。
入院となれば個室が良いので、
差額代を払える程度の保障も欲しいです。
※アホ ・・です。
また女性疾病、三大疾病特約が付いているものの方が
良いでしょうか?
※アホ ・・です。
実父が癌で他界していますので、がん保険は絶対に
加入したいです。
※アホ ・・です。
ガン家系の人たちが大量に押しかけても、
保険会社が儲かるようにできているのが
ガン保険! ・・です。
加入者全員が損をするようにできているから、
保険の仕組みが成り立っています。
保険業界も成り立っています。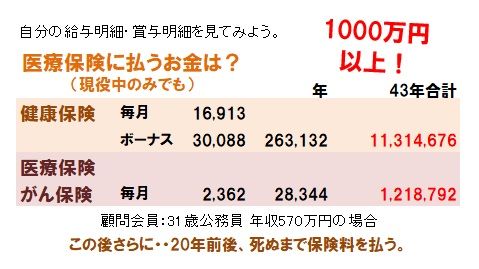
※健康保険と言う・・公営の医療保険だけで
1000万円以上もお金をたれ流します。
さらに上乗せで、さもない医療保険や
ガン保険で、お金をたれ流したいですか?
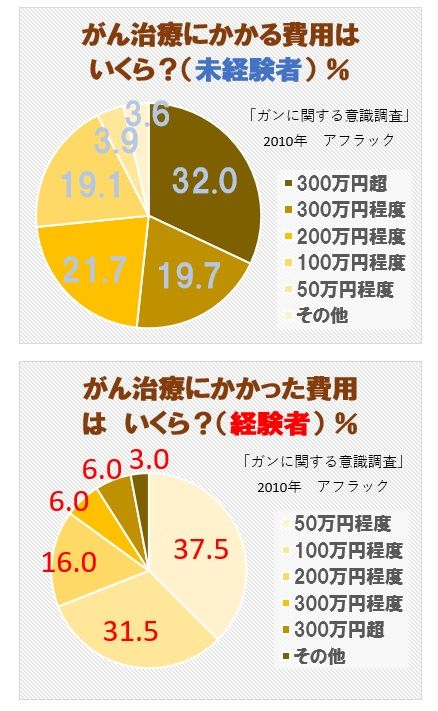
※50万円や100万円をもらうために
保険に入ると、確実にお金を失います。
ですが、なにぶん、
保険に無知なので…よろしくお願い致します。
※このような人は保険屋さんが大歓迎です。
飛んで火にいる夏の虫!
ネギと鍋を背負ったカモ!
おいしく、食べられてしまいます。
A
まず「死亡も大病もしない、普通の人生」の収支計画を
作りましょう。
夫婦健在でも学費や老後資金に苦労している家庭は
珍しくありません
普通の人生設計を考えていくと、必然的に
住宅ローンの団信や貯蓄型の保険が関わってくるので、
殊更に保険に入らなくても、
数千万程度の死亡・特定疾病(がん等)・就労不能等
の保障がオマケでついてきます
それらを揃えてから「何が起きたら破綻するか」を考え、
「それを回避できるか」を基準に保険を検討してみてください
ピンと来ないようなら、
逆に「この保険は何が起きたら役に立つのか」でも良いです
たとえば「入院日額5000円60日型、保険料2000円」
の医療保険なら、50年で120万払います。
日額5000円ですから240日入院しても保障はゼロ。
いわゆる大病(ガンや心疾患等)の平均入院日数は20日
ぐらいなので、10回ガンになっても無価値、普通預金がマシ。
※はい、その通りです。
役立つ局面が見当たらないので不要、
といった具合に判断できます
ポイントは「治療費は関係ない」こと。
もちろん個室を使うかどうかも無関係です。
保険屋さんはすぐに誤魔化してきますから注意しましょう
治療の進歩だとか払込免除特約だとかで目先をずらそうと
してきますが、
冷静に「払う保険料」と「大病になったときの保障」を比較
してください
※その通り・・なんですが、
この質問者のような、すっかり洗脳
されきった人には通じないでしょうね。
だから、保険業界が成り立っています。
A
※はい、今度は保険屋さん 登場!・・です。
保険販売代理店の人のようです。
当然ながら、営業トークを展開します。
( 保険を売るのが仕事だから当たり前 )
真に受けてはいけない話をしていますが、
読みながら、どこまで自分の頭で考える
ことができるか? 頑張ってみてください。
1 生命保険
基本的に生命保険は不要だと思いますが、
加入されるなら死亡保障だけではなく老後資金としても
役立てることができる積立型が良いと思います。
私のおすすめはメットライフ生命の「ドルスマートS」
外貨建ての保険になりますが、
資産分散できるメリットがあります。
5万USドルのプランをチョイスすると良いでしょう。
保険料を抑えたいなら低解約返戻金プラン、
病気に備えたいなら三大疾病・介護保険料払込免除特約
プランを選ぶことができます。
2 就労不能保険
就業不能保険ですが私は加入しておいた方が良いと思います。
お金のリスクという点では死亡よりもハイリスクというのが
その理由です。
商品はアクサダイレクト生命の「働けない時の安心」が
おすすめです。
理由は保険料が月額2000円程度と安いこと、
障害年金と連動した保障であること、精神疾患の保障もある
こと、などです。
3 医療保険
今回の相談の中でもっとも不要と考えられるのが医療保険です。
医療保険は保障金額が安く万が一に備えるという
保険としての意味合いが低く、
保険自体が損をする性質の金融商品ですので。
それでも不安というなら、終身、掛け捨てで保険料の安い
ものを選ぶといいのではないかと思います。
定番になりますがオリックス生命の「新キュア」で
日額5000円のものに加入しておけば、
7大生活習慣病にもしっかり備えることができます。
新キュアには特約がいろいろありますが、
支払い条件が厳しいですし、がんにはがん保険で備える
べきなので不要だと思います。
また、女性疾病になっても医療費が高額になるという
ことはありませんから、私は不要だと思います。
4 がん保険
がんは治療の進歩が著しいので、今現在の治療方法に合った
保障内容だと将来役に立たなくなる可能性があります。
昔は流行りだった入院保障に特化したがん保険は、
通院治療が主となった現在では無用の長物となっています。
また、最近のニュースでは血液検査で早期がんが分かる
ようになるとも言われており、20年後には
がん=上皮内新生物という世界になっているかもしれません。
ですので、がん保険はがんになったらお金が貰える、
というシンプルな保障を選ぶと良いでしょう。
私のおすすめは
FWD富士生命の「新がんベスト・ゴールドα」です。
これはがんの治療中であれば2年に1回まとまった金額を
貰えるタイプの保険で、治療方法を選ばないのが良いところです。
100万円コースに上皮内新生物特約を100万円付けても
保険料は2000円程度です。
がん治療給付金特約は、
これに規定のある治療方法(抗がん剤、ホルモン剤、放射線)
が数十年後にもあるとは限らないので、私は不要だと思って
います。
※質問者は、この文章をベストアンサー
に選んでいます。
感想文が・・
「たいへん 勉強になりました。
ありがとうございました。」
おバカさんです。
一度・・洗脳されてしまったら、
死ぬまで治らないのかもしれません。
こういう人たちが大勢いるおかげで、
保険業界はまだまだ安泰です。
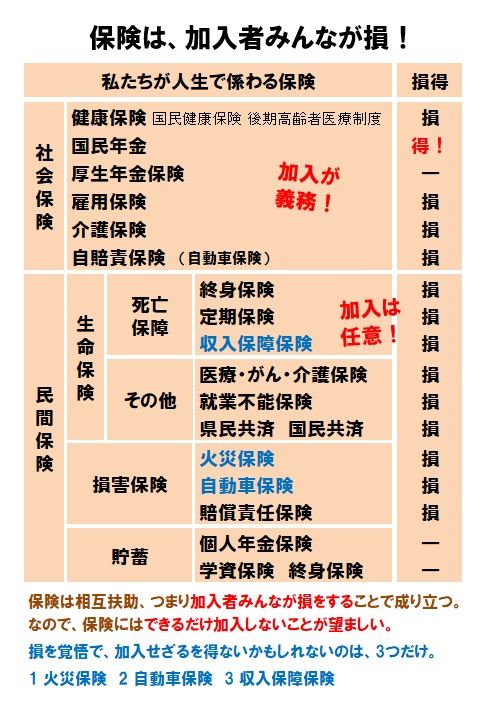
生命保険に入るのは当たり前
ではない・・べ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて19年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
安い共済に 夫婦で2本ずつ入っています 2026/08/26
-
貯金1千万以下で生命保険に入ってない人 2026/08/21
-
昔の団信です 今ほど内容が手厚くなくて 2026/08/12


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
