


2026年08月の記事
全4件 (4件中 1-4件目)
1
-

【Step4】自分自身の生活防衛資金額を考える。 ~白たぬの場合@2026年~
どうもこん○○わ!こちら白たぬです。今日はStep4の再考版、こちらのブログ記事の続きです。さて、白たぬの将来必要な資産は5,744万円とわかりました。過去のStep4のブログ記事同様、生活防衛資金を含む、非リスク資産について考えます。非リスク資産については過去何回か再考し、現在の案は以下の通りです。非リスク資産 = 決済資金 + 生活防衛費 + 直近で使う資金 + 準備資金ですが、今回は上記に加え、介護費、葬式代も考慮します。ではまとめていきます。■決済資金は幾らか?白たぬの毎月の支出はiDeCoから企業型DCへの移換に伴って27万円から25万円に減額になりました。退職金、個人向け国債、企業型DC、米国債を生活費に賄えず、生活費の全てを用意する最悪パターンを想定しています。毎月の支出の2ヶ月分を準備します。月の支出 × 2ヶ月 = 25万円 × 2 = 50万円∴決済資金:50万円■生活防衛資金は幾らか?月の支出の6ヶ月分を生活防衛資金とします。月の支出 × 6ヶ月 = 25万円 × 6 = 150万円∴生活防衛資金:150万円■直近で使う資金は幾らか?自家用車の購入費用・諸費用(144万円)と、急な家電の買い替え費用(50万円)を直近で使う資金とします。144万円 + 50万円 = 194万円∴直近で使う資金:194万円■介護費平均的な介護費用は580万円/人だそうです。∴介護費:580万円■葬式代金額に幅はあるものの、180万円でも葬式はあげられそうです。∴葬式代:180万円■非リスク資産は幾らか?決済資金 + 生活防衛費 + 直近で使う資金 + 準備資金 + 介護費 + 葬式代= 50万円 + 150万円 + 194万円 + 0 + 580万円 + 180万円= 1,154万円∴非リスク資産:1,154万円1,154万円を貯めてから投資開始ではなく、介護費や葬式代は今後10年ぐらいかけて用意していけばいいのではないかと思います。それらを除くと最低限用意する金額は決済資金 + 生活防衛費 + 直近で使う資金= 50万円 + 150万円 + 194万円= 394万円前回試算した金額360万円から34万円増加しているものの、先にこれだけ貯めておけば、ボーナスなどの資金的に余裕が出たタイミングで介護費や葬式代として準備しておくのが良いと思います。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.31
コメント(0)
-

【Step3】月々の支出から、将来必要な資産(金額)を計算する。 ~白たぬの場合@2026年~
どうもこん○○わ!こちら白たぬです。まさかまたStep3からやり直すと思いませんでした。。。。というのも、Step3の前回の記事(こちら)では、退職年月を60歳になった年、2032年の9月末を想定していました。ところが、会社の規約を読むと、60歳になった誕生月の月末が退職日と判明しました。白たぬは2月生まれなので...つまり、白たぬの定年退職は2032年2月29日です。さて、9月末だと思っていましたが、2月末に前倒しになります。その間、7か月間は何をもとに生活したらいいんだろう。また出口戦略を再考しなければ...とは言えこれで将来必要な資産(金額)に変更が出たので、改めて試算します。■白たぬの今の資産状況はこんな感じ項目金額(万円)預貯金非公開投資信託(特定口座)540月収入33月支出25・59歳までの毎月の支出は現在と変更が無い。・60歳〜69歳は支出が減って毎月20万円を想定。・70歳〜95歳は自身の介護費用を加味して毎月36万円を想定(※)・60歳で定年を迎える。・61歳で年金を繰り上げ受給し、特定口座でオール・カントリーを積み立て・65歳までは無収入、貯蓄や非リスク資産で生活。・66歳から年金+(特定・新旧NISA)オール・カントリーを切り崩しながら95歳まで生きる前提。として将来必要な資産を計算します。※36万円/月の内訳父親が入居している特別養護老人ホームは入居費用が16万円/月かかっているのを参考に、白たぬがホームに入居していても残された家族の生活費20万円/月を加算しました。白たぬは将来必要な資産を、前期高齢期(60〜69歳)と、後期高齢期(70〜95歳)に分けて考えました。■前期高齢期(60〜69歳)に必要な資産年齢期間イベント毎月の資産内訳60〜602032年2月〜定年退職退職金(10万円)+決済口座 or 生活防衛資金(10万円)60〜612032年10月〜個人向け国債利用退職金(10万円)+個人向け国債10年変動型(10万円)61〜642034年1月〜企業型DC利用企業型DC(10万円)+個人向け国債10年変動型(10万円)64〜652036年10月〜やりくり期間個人向け国債10年変動型(10万円)+特定口座(10万円)65〜652037年5月〜$建て債券利用米国債($900)+個人向け国債10年変動型(10万円)66〜692038年2月〜年金利用開始年金(14万円)+米国債($900)以下は資産内訳の根拠説明です。・退職金:220万円を受け取り、10万円/月 × 22ヶ月を想定。・決済口座 または 生活防衛資金から切り崩し、10万円 × 7か月を想定。∴決済口座の前提で必要資産:10万円 × 7ヶ月 = 70万円・個人向け国債10年変動型:10万円/月 × 64ヶ月を想定。 (実際には1ヶ月購入し忘れてしまったので、その月だけ決済口座か生活防衛資金でやりくり。)(楽天証券より引用)第150回は2032年10月に返ってきます。それまで毎年、半年に1回、利息が入ります。日銀が金利を上げたので、それに伴って国債の金利も上昇します。これを白たぬが55歳になるまで毎月10万円分購入継続すると、10年後に10万円が帰ってきます。∴個人向け国債10年変動型の必要資産:10万円 × 64ヶ月 = 640万円・企業型DC:10万円/月 × 33ヶ月を想定。過去のブログ記事(【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その8・終章~)より、60歳時点で413万円と試算されました。iDeCoの時の試算では約330万円の試算でしたが、運用途中の成果と企業型DCへの移換に伴って、管理銘柄をオール・カントリーに一本化したり、移換に半年かかったりとイレギュラー過ぎて単純に推測は出来ませんが、それでも予想結果の下位5%の成績でも330万円だったので、そんなに間違ってはいないと思います。・iDeCoの必要資産:2.3万円 × 38ヶ月(3年と2ヶ月) = 87.4万円・企業型DCの必要資産:2万円 × 12ヶ月 × 5年 = 120万円∴DC全体の必要資産:87.4万円 + 120万円 = 207.4万円・やりくり期間:10万円/月 × 7ヶ月を想定。退職日変更の余波がここにも。ドル建て債券の償還日までの7カ月間を何でやりくりするか、その時の状況になってみないと何とも言えないですが、今ある特定口座から切り崩しても良いですし、何なら繰り上げ受給した年金をそのまま利用してもよさそうです。∴やりくり期間の必要資産:10万円 × 7ヶ月 = 70万円・ドル建て債券:$900 × 56ヶ月を想定。(SBI証券より引用)L0095米国国債(ストリップス債)は2037年5月に$10,800($900 × 12回)戻ってきます。1$ = 111.1円の場合、$900 = 100,000円になります。こちらの米国債は$100あたり、$58.24で購入しました。つまり$6,289.92で$10,800分の米国債を購入できました。購入にかかった費用は911,032円です。このような米国債を、$900 × 56ヶ月分に到達するまで買い続けます。∴ドル建て債券の必要資産:461万円(実績値)■後期高齢期(70〜95歳)に必要な資産年齢期間イベント毎月の資産内訳70〜952042年2月〜投資信託切り崩し開始年金(14万円)+投資信託(22万円)以下は資産内訳の根拠説明です。(みらい電卓より)∴投資信託の必要資産:4,296万円■将来必要な資産合計は<前期高齢期>・決済口座:70万円・個人向け国債10年変動型:640万円・DC全体:207万円・やりくり期間:70万円・米国国債:461万円<後期高齢期>・投資信託:4,296万円<合計>将来必要な資産合計は5,744万円前期高齢期に必要な資産、1,448万円については、既に個人向け国債、企業型DCを開始しているので、淡々と続けていきます。追加となった70万円は、日々のやりくりで60歳まで貯蓄することで賄えると思います。後期高齢期に必要な資産、4,296万円を70歳までに用意するには、毎月何万円、何年間積み立てれば良いのか、新NISAの現状を踏まえて変更はあるのか別のブログ記事で再検証します。なお投資信託をできるだけ長期保有したかったから70歳から投資信託の切り崩しを開始しましたが、75歳以上の健康保険料算出の根拠に投資信託の利益も入れるとかなので、特定口座の切り崩しは70歳を待たずに早めに始めて、特定口座を全額切り崩した後でNISA口座を切り崩した方がよいですね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.30
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その8・終章~
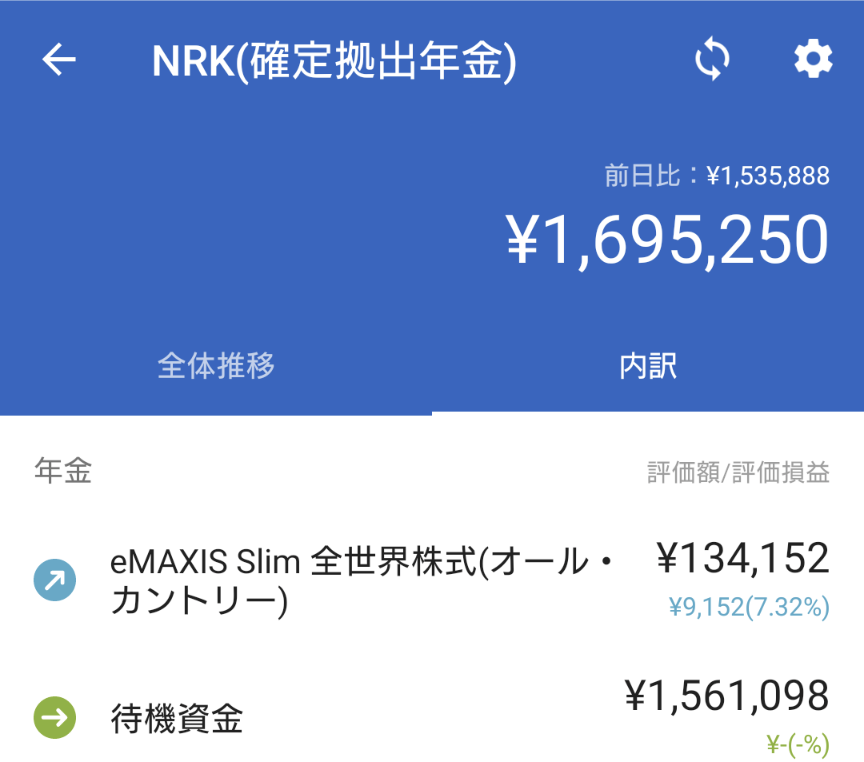
どうもこん○○わ!こちら白たぬです。iDeCoから企業型DC口座への移換もついに最後となりました。前回の記事(こちら)にて、iDeCo口座の投資信託が全て売却され、現金化されたことをお伝えしました。本日はその後の様子をお届けします。1.7月上旬・・・楽天証券のiDeCo管理会社(JIS&T社)より封書が届きました。タイトル「他制度への移換金 お振込みのご連絡」内容はiDeCo口座の投資信託を売却して、手数料を差し引いた残高を企業型DCの金融機関に振り込んだとの内容でした。振込額の内訳は以下の様です。・運用商品売却額:1,540,828円・手数料合計:4,730円 -内訳- 移換手数料:4,400円 運用手数料: 300円・支払額:1,536,098円前回のブログ記事で書いたように、楽天証券から移換手数料(4,400円)が取られましたね。4,400円もの手数料の妥当性が全く分かりませんが、ポータビリティなんたらを特徴に挙げるのであれば手数料はもう少し安くしてほしいところ。だいたいにして移換手続きが手書きの書類の時点でもう少し効率化できなかったのかな、と思います。まぁ、自動化・システム化するにもお金がかかりますし、手作業でやらなければならない手続きやその他大人の事情があって、書面での申請はやめられないのでしょうけれども。2.7月29日・・・iDeCoの支払金が企業型DCの待機資金に反映されました。企業型DC口座の状態はこちら。(マネーフォワードより)待機資金=上記支払額+毎月の拠出額 =1,536,098円+25,000円 =1,561,098円3.8月1日・・・企業型DCに移換完了!iDeCo口座と企業型DC口座の状態はこちら。(マネーフォワードより)見事にiDeCo口座の残高が0円です。そして企業型DC口座の状態はこちら。(マネーフォワードより)やっと企業型DCへの移換と、それに合わせてiDeCoの複数の投資信託をオール・カントリーに統一する事が出来ました。おまけ1:このまま60才まで拠出を継続した場合の評価額は?・年利7%で5年間拠出した場合(三菱UFJアセットマネジメント 積立投資シミュレーションより)想定資産額:4,136,183円です。60歳時点の目標の337万円に対して予想は413万円。その差は76万円。試算結果によると、337万円は運用成績が下位5%の場合の金額(334万円)とほぼ同値なので、悲観的な成績でもこのまま継続していれば目標金額に到達しそうですね。おまけ2:60歳時点でiDeCoの評価予想額、337万円に到達するのに何年何ヶ月かかる?・年利7%の場合(三菱UFJアセットマネジメント 積立投資シミュレーションより)拠出期間:3年8か月3年8か月拠出すれば、元々iDeCoで想定していた評価額、337万円に到達する結果となりました。いずれにしても使えるようになるのは60歳以降ですが、3年8か月で到達する可能性があるのは、将来の安心材料ではありますね。まとめ今回でiDeCoから企業型DCへの移換は終了です。社内の担当部署の手続き漏れがあったたため、完全移換まで彼是7か月かかってしまいました。でも実際は7月8日にiDeCo口座の投資信託を解約し、翌日には全て現金化、同月29日時点では企業型DCへの口座へ現金のまま振り込まれ、8月1日にはオール・カントリーに約定されています。つまり現金化の期間(運用されていない期間)は実質1ヶ月で移換が完了したことになります。運用されていない期間は2ヶ月ほどかかるのかなと思っていましたが、1ヶ月間で済んでよかったです。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.03
コメント(0)
-
【その他】こちら新NISA3年生 ~2026年7月の成績公開~
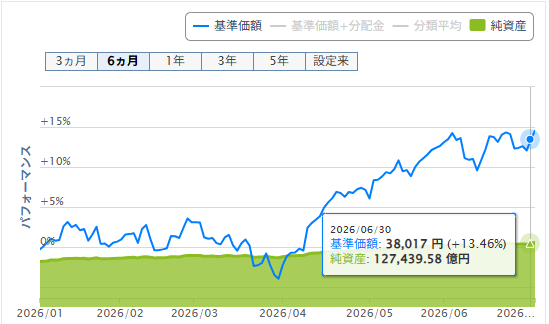
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年と...7ヶ月が経過しました。最短5年で生涯投資枠を埋める計画も折り返し地点です。いやー、給与と貯金が毎月、鬼の様に消えていきますね。お金の置き場所を銀行から証券口座に移しているだけと言えばそうなのですが...一時的にでも残高が減るのはやはり精神的に落ち着きませんね。手元の家庭では野菜などの食料品の高騰は相変わらずで、夏本番でエアコンの電気代の請求が怖いですね。国内では出生率の低下による人口減少、青森や熊本の地震もありました。震災に遭われた地域の1日も早い復興を願っています。ふるさと納税を被災地へ寄付するのも良いでしょうね。さて...6~7月で世界の情勢がどのように変化し、また経済に、オール・カントリーにどのように影響を与えたのでしょうか。それでは、今回も7月末時点での運用成績と、6~7月の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、6月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)38,017円。5月(37,737円)から300円程微増でした。グラフで見ると、6月中旬まで落ち込みその後回復傾向のようです。たまたま月末でこの価格だったのでしょう。なお最高値は7月1日の38,376円でした。では以下で具体的に見ていきましょう。■6月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,000,0004,198,676+1,198,676+39.95%成長投資枠6,000,0008,291,745+2,291,744+38.19%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,743,587+943,591+117.94%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約1%上昇、旧NISAは約3%の上昇です。旧NISAの方が損益率が大きいのは積み立て終了し運用のみしているからで、その反面、新NISAは積み立てを継続している分、平均取得単価が上昇して結果的に損益率が下がってしまうんですね。今年の過去の1ヶ月あたりの評価損益率の上昇値に比較すると、低いな、と思うじゃないですか?でもこれ、1ヶ月の評価損益率なんです。仮にこのペースで1年間継続されたとしても年間の評価損益率は12%になる計算です。オール・カントリーの平均年率は7~8%とも言われるので、月あたり1%上昇でも充分なのです。反対に1ヶ月の評価損益率が0.7%だったとしてもかける12をすると約7%になります。つづいて、7月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)37,521円。6月(38,017円)と比較すると...あれ?500円程減ってる...グラフで見ると、横ばい傾向ですね。そして最高値は7月7日の38,532円でした。過度に評価値が上昇しつづけるより、積み立て期は安値で買い増せた方が良いですよね。では以下で具体的に見ていきましょう。■7月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,100,0004,203,455+1,103,455+35.59%成長投資枠6,200,0008,303,206+2,103,207+35.59%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,704,740+904,745+113.09%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約4%減少、旧NISAも同じく約4%の減少です。6月末のまとめで書いた通り、新NISAは積み立てを継続しているので、平均取得単価が上昇したことも損益率低下の原因だと思うのですが、旧NISAも同率の減少率の説明がつかないですね。10年、15年も運用を続けていれば、1~2%の違いは誤差でしかないんでしょうけれど。■6~7月の出来事とオルカン(全世界株式)への影響について続いて6~7月の主な出来事3つと、それがオルカンにどう響いたのかを整理してみます。1.日経平均が「7万円台」から乱高下国内の大きな話題といえば、日経平均。ただ今回は一時7万円台を突破したかと思うと、6万円~6万5千円代をいったりきたり。評価値の1日の振れ幅が大きくて個別株式や信用取引をしている人たちは怖かったでしょうね。●オルカンへの影響オルカンの日本株比率は約6%前後で変わらずです。現在は少し落ち着いたのでオルカン全体比率を動かすほどではないですね。日本株の乱高下はポートフォリオ全体にとっては 軽い揺れ程度のイメージですね。2.イラン・アメリカ紛争は終戦か・再戦か?続いてはこちら。停戦したニュースがあったり、でも小競り合いが続いて再開したりとどっちつかずです。長期化しそうな気がするので、世界経済の景気が回復するのは今年は無理かなぁ。。。●オルカンへの影響原油価格は上下に振れやすいエネルギー関連株はやや強い原材料コスト増が気になる企業には逆風が吹いている世界株式全体では「不安定だけど耐えている」状態オルカンは世界に広く分散しているので、影響は限定的です。3.その他の経済トピックアメリカ、ヨーロッパ、中国の出来事とオルカンへの影響をまとめました。米国の利下げ観測が再び強まるインフレ指標が落ち着きつつあり、「年内利下げがあるかも」という期待が再燃。オルカンの約60%を占める米国株にとって、これはプラスの材料、やっぱり年末にオルカンの回復がありえる?欧州の景気回復が本格化前回に続いて欧州は製造業・サービス業ともに底打ち感が強まったという見方が増えました。オルカンの欧州比率は約15%。こちらもじわっとプラスになりました。アメリカ一辺倒の経済を変えて欲しいところです。中国の景気対策が追加発表先月に継続して中国政府が不動産支援策を強化したことで、市場が落ち着きを見せている様です。中国周辺のアジア全体のセンチメントが改善傾向。まとめ:6~7月のオルカンは"揺れながらも前に進む”6~7月は、日本株の乱高下中東リスクの再燃米国・欧州・中国がじんわり景気回復と、プラスとマイナスが入り混じる複雑な月でした。 でも、オルカンは世界中に分散されているおかげで、どこかが下がっても、どこかが支えるという構造がしっかり働いていた印象です。 短期の波は避けられないけれど、「世界全体の成長に乗る」という長期スタンスは、こういう月でもブレずに続けられるのがオルカンの魅力だと思います。ふっと思い出しましたが、インド株がこれから上がる!と言われていた時期が過去にありましたね。あれ、どうなったんでしょうね。最近全然聞かなくなりましたが。いずれインド株が上昇してくれば、オルカンに組み入れるでしょうから、今後も世界経済の恩恵にあやかって淡々と積み立て続けましょう。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.01
コメント(0)
全4件 (4件中 1-4件目)
1


-
-
- 【楽天ブログ公式】お買い物マラソン…
- インフルきたー!泣☆予防接種前にイ…
- (2026-10-15 13:29:16)
-
-
-
- あなたのアバター自慢して!♪
- 韓国での食事(11月 12日)
- (2025-11-15 02:35:31)
-
-
-

- ビジネス・起業に関すること。
- 貧乏は恥ではない!
- (2026-10-15 07:22:47)
-


