


PR
白のたぬきち
ブログ『52歳サラリーマン、老後の資産を作るまで』では、私、白のたぬきちこと、52歳のサラリーマンが老後の資産を形成するまでの道のりを綴るブログです。 主に扱う内容は、新NISA・iDeCoの制度や、投資信託・ETF・債券・為替・副業についてネタを共有する場としたいです。 投資に興味があるけどよく分かんない人が投資を始める一助になったら嬉しいです。 2026年で3年目を迎えることができました。
Calendar
Category
カテゴリ未分類
(1)【Step1】家計を把握する
(15)【Step2】支出を減らす
(8)【Step3】月々の支出から、将来必要な資産(金額)を計算する。
(5)【Step4】自分自身の生活防衛資金額を考える。
(5)【Step5】毎月の投資金額を考える。
(4)【Step6】ネット証券会社を選んで証券口座を開設する。
(6)【Step7】投信信託の積み立て設定する。
(6)【その他】
(73)【番外編】
(58)Comments
Keyword Search


どうもこん○○わ!
こちら白たぬです。
まさかまたStep3からやり直すと思いませんでした。。。。
というのも、Step3の前回の記事( こちら )では、退職年月を60歳になった年、2032年の9月末を想定していました。
ところが、会社の規約を読むと、 60歳になった誕生月の月末が退職日 と判明しました。
白たぬは2月生まれなので...つまり、
白たぬの定年退職は2032年2月29日 です。
さて、9月末だと思っていましたが、2月末に前倒しになります。
その間、7か月間は何をもとに生活したらいいんだろう。また出口戦略を再考しなければ...
■白たぬの今の資産状況はこんな感じ
| 項目 | 金額(万円) |
|---|---|
| 預貯金 | 非公開 |
| 投資信託 (特定口座) |
540 |
| 月収入 | 33 |
| 月支出 | 25 |
・60歳〜69歳は支出が減って毎月20万円を想定。
・70歳〜95歳は自身の介護費用を加味して毎月36万円を想定(※)
・60歳で定年を迎える。
・61歳で年金を繰り上げ受給し、特定口座でオール・カントリーを積み立て
・65歳までは無収入、貯蓄や非リスク資産で生活。
・66歳から年金+(特定・新旧NISA)オール・カントリーを切り崩しながら95歳まで生きる前提。
として将来必要な資産を計算します。
※36万円/月の内訳父親が入居している特別養護老人ホームは入居費用が16万円/月かかっているのを参考に、白たぬがホームに入居していても残された家族の生活費20万円/月を加算しました。
白たぬは将来必要な資産を、前期高齢期(60〜69歳)と、後期高齢期(70〜95歳)に分けて考えました。
■前期高齢期(60〜69歳)に必要な資産
| 年齢 | 期間 | イベント | 毎月の資産内訳 |
| 60〜60 | 2032年2月〜 | 定年退職 | 退職金(10万円)+ 決済口座 or 生活防衛資金 (10万円) |
| 60〜61 | 2032年10月〜 | 個人向け国債利用 | 退職金(10万円)+個人向け国債10年変動型(10万円) |
| 61〜64 | 2034年1月〜 | 企業型DC利用 | 企業型DC(10万円)+個人向け国債10年変動型(10万円) |
| 64〜65 | 2036年10月〜 | やりくり期間 | 個人向け国債10年変動型(10万円)+ 特定口座 (10万円) |
| 65〜65 | 2037年5月〜 | $建て債券利用 | 米国債($900)+個人向け国債10年変動型(10万円) |
| 66〜69 | 2038年2月〜 | 年金利用開始 | 年金(14万円)+米国債($900) |
以下は資産内訳の根拠説明です。
・退職金:220万円を受け取り、10万円/月 × 22ヶ月を想定。
・決済口座 または 生活防衛資金から切り崩し、10万円 × 7か月を想定。
∴決済口座の前提で必要資産:10万円 × 7ヶ月 = 70万円
・個人向け国債10年変動型:10万円/月 × 64ヶ月を想定。
(実際には1ヶ月購入し忘れてしまったので、その月だけ決済口座か生活防衛資金でやりくり。)
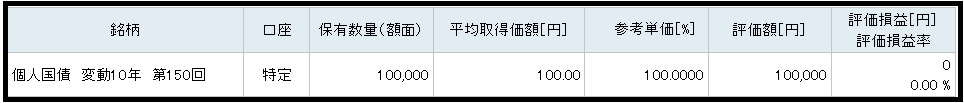 (楽天証券より引用)
日銀が金利を上げたので、それに伴って国債の金利も上昇します。
これを白たぬが55歳になるまで毎月10万円分購入継続すると、10年後に10万円が帰ってきます。
∴個人向け国債10年変動型の必要資産:10万円 × 64ヶ月 = 640万円
・企業型DC:10万円/月 × 33ヶ月を想定。
過去のブログ記事( 【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その8・終章~
)より、60歳時点で413万円と試算されました。
iDeCoの時の試算では約330万円の試算でしたが、運用途中の成果と企業型DCへの移換に伴って、管理銘柄をオール・カントリーに一本化したり、移換に半年かかったりとイレギュラー過ぎて単純に推測は出来ませんが、それでも予想結果の下位5%の成績でも330万円だったので、そんなに間違ってはいないと思います。
・iDeCoの必要資産:2.3万円 × 38ヶ月(3年と2ヶ月) = 87.4万円
・企業型DCの必要資産:2万円 × 12ヶ月 × 5年 = 120万円
∴DC全体の必要資産:87.4万円 + 120万円 = 207.4万円
・やりくり期間:10万円/月 × 7ヶ月を想定。
退職日変更の余波がここにも。
ドル建て債券の償還日までの7カ月間を何でやりくりするか、その時の状況になってみないと何とも言えないですが、今ある特定口座から切り崩しても良いですし、何なら繰り上げ受給した年金をそのまま利用してもよさそうです。
∴やりくり期間の必要資産:10万円 × 7ヶ月 = 70万円
・ドル建て債券:$900 × 56ヶ月を想定。
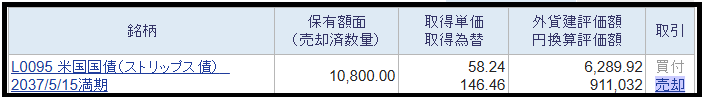 (SBI証券より引用)
L0095米国国債(ストリップス債)は2037年5月に$10,800($900 × 12回)戻ってきます。
1$ = 111.1円の場合、$900 = 100,000円になります。
こちらの米国債は$100あたり、$58.24で購入しました。
つまり$6,289.92で$10,800分の米国債を購入できました。
購入にかかった費用は911,032円です。
このような米国債を、$900 × 56ヶ月分に到達するまで買い続けます。
∴ドル建て債券の必要資産:461万円(実績値)
■後期高齢期(70〜95歳)に必要な資産
| 年齢 | 期間 | イベント | 毎月の資産内訳 |
| 70〜95 | 2042年2月〜 | 投資信託切り崩し開始 | 年金(14万円)+投資信託(22万円) |
以下は資産内訳の根拠説明です。
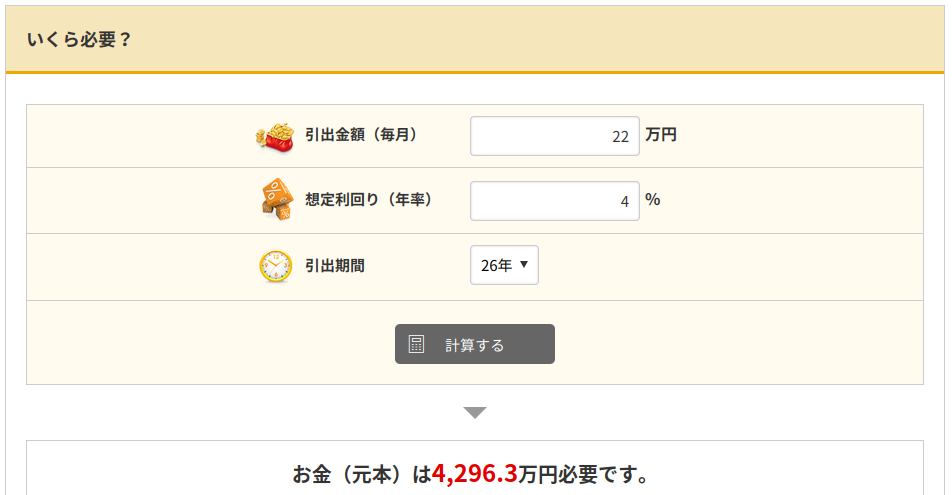 (みらい電卓より)
∴投資信託の必要資産:4,296万円
■将来必要な資産合計は
<前期高齢期>
・決済口座:70万円
・個人向け国債10年変動型:640万円
・DC全体:207万円
・やりくり期間:70万円
・米国国債:461万円
<後期高齢期>
・投資信託:4,296万円
<合計>
将来必要な資産合計は5,744万円
前期高齢期に必要な資産、1,448万円については、既に個人向け国債、企業型DCを開始しているので、淡々と続けていきます。追加となった70万円は、日々のやりくりで60歳まで貯蓄することで賄えると思います。
後期高齢期に必要な資産、4,296万円を70歳までに用意するには、毎月何万円、何年間積み立てれば良いのか、新NISAの現状を踏まえて変更はあるのか別のブログ記事で再検証します。
なお投資信託をできるだけ長期保有したかったから70歳から投資信託の切り崩しを開始しましたが、75歳以上の健康保険料算出の根拠に投資信託の利益も入れるとかなので、特定口座の切り崩しは70歳を待たずに早めに始めて、特定口座を全額切り崩した後でNISA口座を切り崩した方がよいですね。
皆さんの投資の第一歩の助力となりましたら、嬉しいです。

-
【Step3】老後の生活費から将来必要な資産… 2025.01.05
-
【Step3】月々の支出から、将来必要な資産… 2024.09.02
-
【Step3】月々の支出から、将来必要な資産… 2024.05.25


