全181件 (181件中 1-50件目)
-
【その他】年金の損益分岐点は本当に82歳? ~マクロ経済スライドを考慮して計算してみた~
どうもこん○○わ。白たぬです。年金の受給開始年齢を考えるとき、「65歳で受け取るべきか、それとも70歳まで繰り下げるべきか」という話題はよく見かけます。その際によく出てくるのが、損益分岐点という考え方です。簡単に言うと、「65歳から受給した人の累計受給額」と 「70歳から受給した人の累計受給額」が同じになる年齢ですね。一般的には80歳前後や82歳前後などと言われています。ただ、ここでひとつの疑問を持ちました。その計算、本当に現実的なのでしょうか?■よくある損益分岐点の計算白たぬの場合、65歳時点の年金見込み額は年額1,870,903円となっています。一方、70歳まで繰り下げると年額2,656,682円です。増加率は約42%。繰り下げ受給のメリットは大きく見えます。一般的な計算では、毎年同じ年金額を受け取る前提で累計額を比較します。例えば、65歳から受給する人は毎年187万円、 70歳から受給する人は毎年265万円。これを単純に積み上げて比較すると、損益分岐点はおよそ82歳前後になります。■しかし現実の年金は毎年変わる実際の公的年金は固定額ではありません。物価や賃金の変化に応じて改定されます。さらに日本の年金制度にはマクロ経済スライドという仕組みがあります。この制度は、現役世代の減少や平均寿命の伸びを反映して、年金の増額幅を抑制する仕組みです。つまり、インフレ率が2%だったとしても、年金は2%そのまま増えるわけではありません。■今回の計算条件今回は以下の条件で試算してみました。項目条件インフレ率2.0%年金改定率(マクロ経済スライド後)1.2%実質購買力減少率0.8%ポイントは、物価が毎年2%上昇しても、年金は1.2%しか増えないという点です。その結果、実質的な購買力は毎年0.8%ずつ低下していきます。■結果はどうなったのか?計算結果は意外でした。マクロ経済スライドを考慮しない場合損益分岐点:約82.5歳マクロ経済スライドを考慮した場合損益分岐点:約84.5歳なんと、約2年も後ろにずれました。■なぜ損益分岐点が遅くなるのか?理由は単純です。繰り下げ受給者は受給開始時点の年金額そのものが高いからです。65歳受給者も70歳受給者も同じ1.2%で増額されるため、元々大きい年金額を持つ70歳受給者の方が増額効果も大きくなります。例えば、187万円が1.2%増えるのと、265万円が1.2%増えるのでは、毎年の増額金額に差が出ます。その差が長期間積み重なることで、損益分岐点が82.5歳から84.5歳へと後ろに移動するのです。■さらに気になる繰上げ受給の場合白たぬの場合、61歳8か月で受給を開始すると、年額1,571,559円となります。65歳との損益分岐点はこちら。一般的な損益分岐点:約76歳マクロ経済スライド考慮後:約77~78歳また、公的年金控除や住民税非課税世帯の条件を意識して受給額を調整するという考え方もあります。この場合、単純な受給総額だけでなく、税金や社会保険料まで含めて考えないと本当の損益分岐点は見えてきません。■今回の試算で感じたこと年金の繰上げ・繰下げ受給は、つい「何歳で元が取れるか」に注目しがちです。しかし本当に重要なのは、将来のお金の価値をどう考えるかです。インフレが続く時代では、額面の年金額だけを比較しても意味がありません。さらに、マクロ経済スライドによって年金の増加率は抑えられます。その結果、一般的に言われる82歳前後という損益分岐点は、実際には84歳や85歳近くになる可能性があります。まとめ今回の試算結果をまとめると、65歳受給額:1,870,903円/年70歳受給額:2,656,682円/年一般的な損益分岐点:約82.5歳マクロ経済スライド考慮後:約84.5歳その差は約2年という結果になりました。年金の受給開始年齢を考えるとき、「何歳まで生きるか」だけではありません。インフレやマクロ経済スライドによって、将来の年金の実質価値がどのように変化するのか。そこまで考えることで、より現実的な判断ができるのではないかと思います。皆さんの投資の第一歩の助力となりましたら、嬉しいです。資産形成の道も節約から。スマホを楽天モバイルに代えると、月々の支払いは楽天ポイントで充当可能です。楽天経済圏で楽天ポイントを貯めるなら、楽天カードがお勧めです。
2026.10.13
コメント(0)
-
【その他】こちら新NISA3年生 ~2026年9月の成績公開~
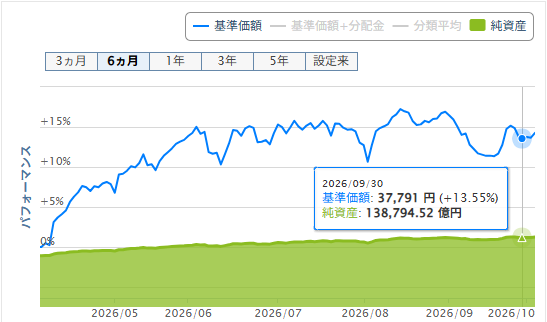
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年9ヶ月が経過しました。今年もあと3ヶ月です。急に涼しくなり、朝晩と日中の寒暖差が出てきましたが、皆さま如何お過ごしでしょうか。家庭に目を向けると野菜の葉物がめちゃ高いです。長雨の影響で野菜が高騰しているのでしょうか。10月から発泡酒の税が上がった反面、ビールの税が下がったとのことで、市場はビールに戻っていくのかなと思っていますが、どうでしょう。これから年末の忘年会シーズンはどうなるのでしょうね。さて...9月も世界情勢がどのように変化し、また経済に、特にオール・カントリーにどのように影響を与えたのでしょうか。それでは、今回も9月末時点での運用成績と、9月の経済の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、9月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)37,791円。8月(38,905円)に回復したと思いましたが、5月(37,737円)の評価額に近いです。基準価額のグラフも+10%~+15%の範囲内で上下を繰り返しているのが分かるでしょうか。積み立て期には右肩上がりよりも都合が良い様に見えます。最高値は更新されず、8月14日の39,019円のままでした。今年中に40,000円台は微妙??はたして世界経済は停滞しているのでしょうか。では以下で具体的に見ていきましょう。■9月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,300,0004,436,797+1,136,797+34.44%成長投資枠6,600,0008,767,065+2,167,065+32.83%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,718,643+918,647+114.83%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約1%減少、旧NISAも約1%の減少です。今までの株価の評価が高すぎたので、平均へ回帰しているのでしょうか。■世界株(ACWI)は+3.6%だったのに?9月のオルカンが思ったほど増えなかった理由今回は、9月にあった経済ニュース・経済イベント・アメリカと日本の経済施策から、日本とアメリカの政策金利の変化やドル円の為替の将来予測を推測し、その結果、投資信託(オール・カントリー)にどう影響を与えたかについてまとめます。1.アメリカの金利値上げとインフレ率FRB(米連邦準備制度理事会)は9月のFOMCで政策金利を0.25%引き上げ、政策金利を3.75~4.00%へ変更しました。一方9月のインフレ率は3.4%(消費者物価指数(CPI)前年比)です。つまりアメリカはインフレ率 < 政策金利が成り立ちます。だから景気後退懸念後退 ▲企業業績期待 ▲米国株上昇期待 ▲につながりやすい。それは市場に対して「米国経済はまだ強い」というメッセージになると思います。2.日本の金利値上げとインフレ率日銀は9月の日銀金融政策決定会合で、政策金利を0.25%引き上げ、1.25%としました。一方9月のインフレ率は1.9%(全国CPI前年比)です。つまり日本はインフレ率 > 政策金利が成り立ちます。今後は・物価上昇 ▼・賃上げ継続(による格差拡大) ▼・個人消費の改善 ▶などから、追加利上げを意識する意見がありました。それを受けて市場では、「次はいつ利上げするのか」が大きな関心事になりました。金利上昇の観点では、銀行の金利が上昇したことよりも、住宅ローンを抱える大多数の家庭への影響が気になるのではないでしょうか。景気が良くなれば金利が上昇しても経済が回るとは思うのですが、周りを見ても個人的にはまだ経済が、いや景気が良くなっているとは思えません。結果的に日米両国とも金利を0.25%引き上げました。先に書いた通り、インフレ率と政策金利の関係は日米で真逆になっています。これによって為替にどういう影響を与えたのでしょうか。個人的には、利上げしても即賃上げには繋がらないと感じています。会社には会社の評価制度や昇給制度があり、評価によって給与や賞与が決定されると思います。会社の売り上げや利益が上がっても、それらの恩恵が制度に反映しない限り意味が無いです。いつまでも安い報酬でこき使われるだけです。だからこそ、R>Gなんでしょうね愚痴はここまでにして、次行きます。3.日米金利差と為替の影響は日本も金利を値上げしましたが、早々アメリカほど高金利にはできないでしょう。その結果、依然として米国金利 > 日本金利という構図が続きます。ここから理論上は米国利上げ 米国金利上昇 ドル買い∴円安傾向となります。ところが実際は159.975円(9月1日) 157.374円(9月30日)となり、約1.63%の円高になった。この理由ははっきりとは分かりません。そもそも9月1日の159円が、最近の閾値である160円近辺だったので、為替市場に調整が入ったのかもしれませんね。4.オルカンへの影響は?まとめると「株価はプラス、為替はマイナス」つまり9月は「世界株そのものは強い」でも「円換算すると利益が思ったほど伸びない」その証拠に9月のACWI(MSCI All Country World Index)のドルベース騰落率は約+3.6%となり、世界株そのものは堅調に推移しました。一方でドル円は159円台後半から157円台前半へと円高が進行し、円換算では約1.6%分のマイナス要因となった。その結果、オール・カントリーの円ベースリターンは理論上約+1.9%となり、世界株上昇の恩恵を受けながらも、為替によって利益の約半分近くが打ち消された計算になる。9月は「世界株は上がったのにオルカンの評価額は思ったほど増えなかった」と感じた投資家も多かったかもしれない。改めて、オルカンの基準価額は株価だけでなく為替の影響も大きく受けることを実感した1か月だったと思います。以上、皆さんの投資の第一歩の助力となりましたら、嬉しいです。・老後資産の道も一歩から。まずはスマホのキャリアを大手3社から楽天モバイルへ変えてみませんか。・楽天経済圏をご利用なら楽天カードもお忘れなく。
2026.10.12
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol58
どうもこん○○わ!こちら白たぬです。本日は、「亜急性甲状腺炎」の件です。前回の関連記事(こちら)の通り、半年後の検査結果報告です。あれからまた半年が経ち、10月3日(土)に血液検査(採血)をして、その結果を10月10日(土)に聞いてきました。結果...正常値の範囲内!長かった、長かったよ。。詳細な血液検査結果はこちら。項目名基準値・単位測定値前回前々回その前さらに前▲▼TSH<CLEIA>IFCC0.61-4.23 μIU/mL4.106.863.885.2712.39FeeT32.1-3.8 pg/mL2.22.22.72.52.3FeeT40.75-1.45 ng/dL1.10.81.00.90.7CRP定量0.14以下 mg/dL-----TSH、Feet3、Feet4が全て基準値の範囲内です。ただし、TSH値が、基準値の上限に近いことから、1年度に再検査することになりました。1年後なんて覚えていられるだろうか...他の記事でも書いたように、振り返ってみると10月は医療機関のイベントが重なりました。1日・・・M赤十字病院でCT検査予約のため診察3日・・・甲状腺炎の血液検査のため血液採取9日・・・M赤十字病院でCT検査10日・・・甲状腺炎の血液検査結果問診20日・・・会社の健康診断24日・・・Mクリニックで胃カメラ検査更に来月はCT検査結果と胃カメラ検査結果の問診があるでしょう。今年のイベントは以上かな?今年も転位や再発など無く、終わりそうですね。
2026.10.11
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol57
どうもこん○○わ!こちら白たぬです。本日はCT検査受診までまとめます。■CT検査の予約をしてきました。(10月1日)前回の記事(こちら)では、10月中に胃カメラ検査とCT検査が出来るか分かりませんでした。白たぬに大腸がんが発覚した際にはMクリニックの先生が直接電話でM赤十字病院の診察予約をしてくれたのですが、今はWebサイトから予約が可能です。電話だと受付時間の制限があるので不便でしたが、少しずつ世の中が便利になってきて助かります。それで、Webサイトから10月1日の予約を取りました。::そして10月1日、当日の朝8時半、早めにM赤十字病院へ向かいます。M赤十字病院は紹介状が無いと診察してくれないので、まずは紹介状受付窓口に行きます。窓口の担当からは「本日、A先生は手術中のため診察ができません。その代わり同じチームの他の先生が診察することになります。」と説明を受けました。検査結果を確認してCT検査の日程を決めるだけだから、別に先生が変わっても特に問題はないでしょう。次に外科の窓口に向かいます。診察予定時間まで1時間弱あるので予約時間に近くなったらまた外科の窓口に戻ってくることを告げ、時間までは院内のコンビニ(LAWSON)でコーヒーを買って、待合エリアで時間まで待っていようと思っていました。コンビニでコーヒーを買っていると、医師(男性)が看護師(女性)と談笑していました。白たぬにとって病院は体を治してもらう場所ですが、先生方にとっては職場、ですもんね。職場恋愛、結構でございます。と思って男性の顔を拝見すると....あれ?、入院中にお世話になったA先生ではありませんか?紹介窓口で、今は出術中だから同じチームの他の先生の診察になる、と聞いていたはずですが、コンビニでコーヒー買いながら看護師と談笑してていいのかな?他の先生が執刀しているのかな。。。まぁ、深くは触れず、コーヒーを飲みながら時間をつぶします。::やがて診察の時間になって番号が呼ばれ、診察室に入ると、先ほどコンビニでお会いしたA先生でした。(手術はどうなりました?先ほどコンビニでもお会いしましたが...)A先生に内視鏡検査と直近の血液検査の結果を確認してもらい、(検査結果がどうだったのか、所見は忘れましたがとにかく)CT検査日程(10月9日)と、検査結果問診(11月5日)の予約をして終了です。(ちなみに手術は別の先生が担当され、その影響で執刀医の午前中の診察が全てキャンセルされてしまった様子でした。緊急手術だったのかな。)■CT検査を受けました。(10月9日)検査は午後なので、お昼を軽くとってM赤十字病院に向かいます。CT検査前は食事制限、薬制限も特に無いので楽です。前回の検査予約時と同様に、検査の1時間程前にM赤十字病院に着きました。再来院受付機で受付を済ませ、放射線科の窓口へ向かいます。放射線科の窓口で受け付けしてしまうと、窓口付近で1時間待っていなければならないそうなので、検査予約時間の15分前に再度窓口に戻ることを告げて待合エリアで時間をつぶしました。そして検査時間が近くなったので窓口で受付をすませ、検査室の前のソファーで待つこと数分、すぐ名前が呼ばれて検査が始まりました。因みにM赤十字病院は建て替えたばかり放射線科の建物も検査機器も新しくて綺麗でした。検査機器に横になって、ばんざいをした状態で何回か検査機を通します。その後、右腕に造影剤を点滴して、全身が熱を持ったようになります。これはもう慣れました。その後、再度ばんざいして何回か検査機を前後させて終了です。検査自体は20分もかかっていないと思います。その後また窓口に戻って、会計を済ませて終了です。今後のスケジュールはこちら。・10月24日 胃カメラ検査・11月5日 CT検査結果問診■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査2026年3月2,000医療連携、血液検査問診2026年5月4,530血液検査2026年6月2,030医療連携、血液検査問診2026年8月7,970血液検査,検査食,検査キット2026年9月14,900内視鏡検査・血液検査問診、医療連携2026年10月9,450CT検査合計183,206------
2026.10.10
コメント(0)
-

【Step5】毎月の投資金額を考える。 ~白たぬの場合@2026年~
どうもこん○○わ! こちら白たぬです。過去のブログ記事(こちら)では、退職日の変更に伴いまして60歳以降の老後に将来必要な資産合計は5,673万円から5,744万円に微増しました。70歳以降に必要な資産は、4,296万円で変わらないことも再度整理しました。前回の記事「【Step5】毎月の投資金額を考える。 ~白たぬの場合~」では初めに結論を書くと、白たぬには現在、約500万円分の投資信託があるので、それを初期投資として新NISAに毎月30万円・5年間最速で投資した後、70歳まで、13年間運用を継続すればゴールです。とまとめました。70歳までに必要な資産額は変更ないため、毎月の投資金額は変わりません。では現在の成績から目標達成までの進捗率を試算してみましょう。現在の投資信託の評価額は・特定口座:約540万円・新旧NISA:約1,460万円・合計:約2,000万円目標金額4,296万円に対する進捗率は?2,000 ÷ 4,296 = 0.465 ≒ 46.5%現在の進捗率は 46.5%とでました。これからですね。さて、前回同様、新NISAに全力投資した後、何年放置すれば目標金額に達成するのでしょうか。■新NISAに毎月30万円、2年3ヶ月間全力投資した場合 (初期投資額:1)特定口座:540万円、2)新旧NISA:1,460万円を含む)(三菱UFJアセットマネジメントーつみたて投資シミュレーションより)初期投資:2,000万円積み立て:30万円リターン:4%リスク :4%期 間 :2年3ヶ月投資元本:2,810万円予想資産:3,030万円2028年末、白たぬが56歳の頃に新NISAに積み立て終了です。■追加入金なしで何年運用すれば目標金額になるか?(三菱UFJアセットマネジメントーつみたて投資シミュレーションより)初期投資:3,030万円リターン:4%リスク :4%期 間 :9年間(実際には8年11ヶ月)投資元本:3,030万円予想資産:4,298万円∴年利4%の予測でも8年11ヶ月で、70歳までに必要な資産、4,296万円を用意できます。8年11ヶ月なら、2037年末。白たぬが65歳の年末になる頃には、70歳までに必要な資産を用意できる計算です。計算通りに行けば、66歳から70歳までの4年間の余裕が生まれますね。ちょっと無理してでも新NISAを最速で埋めるか、それとも多少積立額を落として、今じゃないとできない経験に金を使うか悩みながら、それでも積み立てを続けていきます。皆さんの投資の第一歩の助力となりましたら、嬉しいです。老後資産の道も一歩から。まずは楽天モバイルから始めてみてはいかがでしょうか。楽天経済圏をご利用なら楽天カードもお忘れなく。
2026.09.13
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol56
どうもこん○○わ!こちら白たぬです。本日は血液検査と内視鏡検査の2つについてまとめます。まず、8月8日、血液検査のため採血に、Mクリニックにいきました。そして今日、9月12日は血液検査結果の確認と、内視鏡検査でした。昨日は朝食~夕食まで、採血の時に受け取った検査食のみです。(エニマクリンPO グリコの検査食のページに飛びます)朝食:鳥と卵の雑炊(300g)昼食:ゼリーミール(ゼリー状の飲み物120g*2)、ビスコ(1袋 21g)夕食:煮込みハンバーグと白がゆ(380g)これ以外は基本的に水・お茶は飲んで良し。少量なので、お腹が空きます。昨晩から下剤を飲み、今朝は6時~8時まで、2Lの下剤と1Lの水を飲み、便がほぼ透明になるまで続けます。(モビプレップ EAファーマさんのページに飛びます)今年はちょっとお腹が痛くて、ちょっと気分が悪かったです。前日あまり食べられないうえに、朝から大量の水分を飲んだら、元々健康体でも、お腹壊すよね。。で、先に内視鏡検査結果ですが、小さいポリープ2つ、これは切除して病理検査へ。そして想定外の G じゃなくて 痔 。 また症状が増えたね。。先生から軽い痔の症状があると言われただけで、特に治療がどうとか言われなかったので、様子見なのかもしれません。次の予定は、今日の検査結果をもって、M赤十字病院でCT検査です。早く予約を取らねば。今日はついでに、胃カメラ検査もMクリニックで予約してきました。前も書いたと思いますが、大腸を切除した場合、通常の健康診断で行うバリウム検査は出来ないそうです。バリウムが腸内で固まってしまうのか、理由は定かではありません。そのため、バリウム検査の代わりに胃カメラ検査を行うのですが、胃カメラ検査を行う頻度は2~3年で良いとのことでした。今年は術後2年目なので、胃カメラ検査もやっておこうと思っていて、それで検査予約を取ったのでした。最後に、血液検査結果です。検査項目測定値基準値CEA1.8 ng/ml5.0以下CA19-92.0以下 U/ml37.0以下CEA…Carcinoembryonic Antigenの略称で腫瘍マーカーの一つ。腫瘍で得意に分泌されやすい物質。CA19-9…Carbohydrate Antien(糖鎖抗原)19-9の略称。問題なし両方とも異常はみられず、今回も基準の範囲内でした。前回、前々回測定値との比較はこの通り。腫瘍マーカー前々回測定値前回測定値今回測定値CEA2.0 ng/ml1.9 ng/ml1.8 ng/mlCA19-92.0以下 U/ml2.0以下 U/ml2.0以下 U/mlその他の血液検査結果コレステロール値・中性脂肪は正常の範囲内 これが一番うれしい!!肝機能は正常値で安定腎機能も正常値で変わらず貧血の兆候もなしつまり、血液検査はALL OKでした。今後のスケジュールはこちら。・10月24日 胃カメラ検査・10月X日 CT検査■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査2026年3月2,000医療連携、血液検査問診2026年5月4,530血液検査2026年6月2,030医療連携、血液検査問診2026年8月7,970血液検査,検査食,検査キット2026年9月14,900内視鏡検査・血液検査問診、医療連携合計173,756------
2026.09.12
コメント(0)
-

【その他】こちら新NISA3年生 ~2026年8月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年8ヶ月が経過しました。猛暑も落ち着いて涼しくなってきましたが、皆さま如何お過ごしでしょうか。ネパールではの未曾有の土石流が発生し、現在も救助が続いてます。地球温暖化の影響ということで、中国・アメリカを糾弾しているようですが、経済にどのような影響を与えるのでしょうか。一方手元の家庭ではコメが安くなってきました。9月で値上がりした食料品も沢山あって、食費がジリジリと生活費を圧迫しています。さて...8月は世界情勢がどのように変化し、また経済に、特にオール・カントリーにどのように影響を与えたのでしょうか。それでは、今回も8月末時点での運用成績と、8月の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、8月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)38,905円。7月(37,521円)から1,400円も一気に増えました。反対に言えば、7月の落ち込みから回復したと言えると思います。そして最高値は8月14日の39,019円でした。いよいよ今年中に40,000円台になるのでしょうか。では以下で具体的に見ていきましょう。■8月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,200,0004,349,066+1,149,066+35.90%成長投資枠6,400,0008,593,294+2,193,293+34.27%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,724,005+924,009+115.50%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約4%減少、旧NISAは約2%の減少です。新NISAに至っては、先々月から減少が続いています。それでも旧NISAは今までの積み重ねから評価損益率は30%以上をキープしているので安心できますね。■8月の出来事とオルカン(全世界株式)への影響について続いて8月の主な出来事3つと、それがオルカンにどう響いたのかを整理してみます。1.日経平均と金利の動向8月の日本市場は、金利と株価が綱引きしているような展開でした。日銀が金融政策の微調整を続ける中、長期金利は 上昇→下落→再び上昇 と落ち着かない動き。「利上げするのか、しないのか? どっちなんだい!」という思惑が相場を揺らしたと思います。ここからは白たぬの予想ですが、外国からの輸入価格高騰による物価高が今後も継続することが予想されるから、利上げはしばらくできないのではないかな。日経平均は62,000~69,000と上下幅が大きく、現在は65,000円台に落ち着いていますが、経済に良いニュースが無さそうなので、暫く70,000円台は超えないのではないかな、と思います。●オルカンへの影響オルカンの日本株比率は約6%前後なので、日本株の揺れは全体にとっては軽い波程度です。反対に日本株の不安定さが日本市場への海外資本の流入にどう影響するのか、気になります。2.イラン・アメリカ紛争は今続いてはこちら。8月の中東情勢は、「終結に向かっているのか?」と思えば、また小規模な衝突が起きたりと、終わりが見えそうで見えない状態が続いた月でした。ウクライナ・ロシア戦争もそうだけど、長引いても何一つ良いことは無いですよね。。。●オルカンへの影響日本も中東地域も不安定ですが、オルカンに影響するほどはありません。3.その他欧州・中国の経済トピックヨーロッパ、中国の出来事とオルカンへの影響をまとめました。欧州の景気回復がじわじわ進展前月同様、欧州は製造業・サービス業ともに底打ち感が強まった見方のまま変わらずです。オルカンの欧州比率は約15%のまま分からないので、こちらも大きな影響はないです。中国の景気対策の回復がまばら中国市場の悲観ムードは少し和らいだものの、こちらもオルカンへの影響は微妙。まとめ:8月のオルカンは"揺れながらも耐え進む”8月は、日本の金利と株価の不安定さ中東情勢の不透明感欧州の回復、中国の部分的改善と、大幅なプラス要素は見つからないものの、耐え凌いだ月でした。気が付けば、今年も残り4か月です。どうでしょうか、今後世界経済が好転する材料はあるのでしょうか。白たぬは悲観的です。オルカンの過去5年間の利回りは下表の通りです。年年間騰落率(利回り)2022-5.58%2023+30.42%2024+32.48%2025+20.51%2026+14.75%(年初来)ここ最近の成績が良すぎたと思いませんか?ここら辺で停滞期が来てもおかしくはないと思うので、過度に期待せずに見守りたいと思います。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.09.05
コメント(0)
-

【Step4】自分自身の生活防衛資金額を考える。 ~白たぬの場合@2026年~
どうもこん○○わ!こちら白たぬです。今日はStep4の再考版、こちらのブログ記事の続きです。さて、白たぬの将来必要な資産は5,744万円とわかりました。過去のStep4のブログ記事同様、生活防衛資金を含む、非リスク資産について考えます。非リスク資産については過去何回か再考し、現在の案は以下の通りです。非リスク資産 = 決済資金 + 生活防衛費 + 直近で使う資金 + 準備資金ですが、今回は上記に加え、介護費、葬式代も考慮します。ではまとめていきます。■決済資金は幾らか?白たぬの毎月の支出はiDeCoから企業型DCへの移換に伴って27万円から25万円に減額になりました。退職金、個人向け国債、企業型DC、米国債を生活費に賄えず、生活費の全てを用意する最悪パターンを想定しています。毎月の支出の2ヶ月分を準備します。月の支出 × 2ヶ月 = 25万円 × 2 = 50万円∴決済資金:50万円■生活防衛資金は幾らか?月の支出の6ヶ月分を生活防衛資金とします。月の支出 × 6ヶ月 = 25万円 × 6 = 150万円∴生活防衛資金:150万円■直近で使う資金は幾らか?自家用車の購入費用・諸費用(144万円)と、急な家電の買い替え費用(50万円)を直近で使う資金とします。144万円 + 50万円 = 194万円∴直近で使う資金:194万円■介護費平均的な介護費用は580万円/人だそうです。∴介護費:580万円■葬式代金額に幅はあるものの、180万円でも葬式はあげられそうです。∴葬式代:180万円■非リスク資産は幾らか?決済資金 + 生活防衛費 + 直近で使う資金 + 準備資金 + 介護費 + 葬式代= 50万円 + 150万円 + 194万円 + 0 + 580万円 + 180万円= 1,154万円∴非リスク資産:1,154万円1,154万円を貯めてから投資開始ではなく、介護費や葬式代は今後10年ぐらいかけて用意していけばいいのではないかと思います。それらを除くと最低限用意する金額は決済資金 + 生活防衛費 + 直近で使う資金= 50万円 + 150万円 + 194万円= 394万円前回試算した金額360万円から34万円増加しているものの、先にこれだけ貯めておけば、ボーナスなどの資金的に余裕が出たタイミングで介護費や葬式代として準備しておくのが良いと思います。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.31
コメント(0)
-

【Step3】月々の支出から、将来必要な資産(金額)を計算する。 ~白たぬの場合@2026年~
どうもこん○○わ!こちら白たぬです。まさかまたStep3からやり直すと思いませんでした。。。。というのも、Step3の前回の記事(こちら)では、退職年月を60歳になった年、2032年の9月末を想定していました。ところが、会社の規約を読むと、60歳になった誕生月の月末が退職日と判明しました。白たぬは2月生まれなので...つまり、白たぬの定年退職は2032年2月29日です。さて、9月末だと思っていましたが、2月末に前倒しになります。その間、7か月間は何をもとに生活したらいいんだろう。また出口戦略を再考しなければ...とは言えこれで将来必要な資産(金額)に変更が出たので、改めて試算します。■白たぬの今の資産状況はこんな感じ項目金額(万円)預貯金非公開投資信託(特定口座)540月収入33月支出25・59歳までの毎月の支出は現在と変更が無い。・60歳〜69歳は支出が減って毎月20万円を想定。・70歳〜95歳は自身の介護費用を加味して毎月36万円を想定(※)・60歳で定年を迎える。・61歳で年金を繰り上げ受給し、特定口座でオール・カントリーを積み立て・65歳までは無収入、貯蓄や非リスク資産で生活。・66歳から年金+(特定・新旧NISA)オール・カントリーを切り崩しながら95歳まで生きる前提。として将来必要な資産を計算します。※36万円/月の内訳父親が入居している特別養護老人ホームは入居費用が16万円/月かかっているのを参考に、白たぬがホームに入居していても残された家族の生活費20万円/月を加算しました。白たぬは将来必要な資産を、前期高齢期(60〜69歳)と、後期高齢期(70〜95歳)に分けて考えました。■前期高齢期(60〜69歳)に必要な資産年齢期間イベント毎月の資産内訳60〜602032年2月〜定年退職退職金(10万円)+決済口座 or 生活防衛資金(10万円)60〜612032年10月〜個人向け国債利用退職金(10万円)+個人向け国債10年変動型(10万円)61〜642034年1月〜企業型DC利用企業型DC(10万円)+個人向け国債10年変動型(10万円)64〜652036年10月〜やりくり期間個人向け国債10年変動型(10万円)+特定口座(10万円)65〜652037年5月〜$建て債券利用米国債($900)+個人向け国債10年変動型(10万円)66〜692038年2月〜年金利用開始年金(14万円)+米国債($900)以下は資産内訳の根拠説明です。・退職金:220万円を受け取り、10万円/月 × 22ヶ月を想定。・決済口座 または 生活防衛資金から切り崩し、10万円 × 7か月を想定。∴決済口座の前提で必要資産:10万円 × 7ヶ月 = 70万円・個人向け国債10年変動型:10万円/月 × 64ヶ月を想定。 (実際には1ヶ月購入し忘れてしまったので、その月だけ決済口座か生活防衛資金でやりくり。)(楽天証券より引用)第150回は2032年10月に返ってきます。それまで毎年、半年に1回、利息が入ります。日銀が金利を上げたので、それに伴って国債の金利も上昇します。これを白たぬが55歳になるまで毎月10万円分購入継続すると、10年後に10万円が帰ってきます。∴個人向け国債10年変動型の必要資産:10万円 × 64ヶ月 = 640万円・企業型DC:10万円/月 × 33ヶ月を想定。過去のブログ記事(【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その8・終章~)より、60歳時点で413万円と試算されました。iDeCoの時の試算では約330万円の試算でしたが、運用途中の成果と企業型DCへの移換に伴って、管理銘柄をオール・カントリーに一本化したり、移換に半年かかったりとイレギュラー過ぎて単純に推測は出来ませんが、それでも予想結果の下位5%の成績でも330万円だったので、そんなに間違ってはいないと思います。・iDeCoの必要資産:2.3万円 × 38ヶ月(3年と2ヶ月) = 87.4万円・企業型DCの必要資産:2万円 × 12ヶ月 × 5年 = 120万円∴DC全体の必要資産:87.4万円 + 120万円 = 207.4万円・やりくり期間:10万円/月 × 7ヶ月を想定。退職日変更の余波がここにも。ドル建て債券の償還日までの7カ月間を何でやりくりするか、その時の状況になってみないと何とも言えないですが、今ある特定口座から切り崩しても良いですし、何なら繰り上げ受給した年金をそのまま利用してもよさそうです。∴やりくり期間の必要資産:10万円 × 7ヶ月 = 70万円・ドル建て債券:$900 × 56ヶ月を想定。(SBI証券より引用)L0095米国国債(ストリップス債)は2037年5月に$10,800($900 × 12回)戻ってきます。1$ = 111.1円の場合、$900 = 100,000円になります。こちらの米国債は$100あたり、$58.24で購入しました。つまり$6,289.92で$10,800分の米国債を購入できました。購入にかかった費用は911,032円です。このような米国債を、$900 × 56ヶ月分に到達するまで買い続けます。∴ドル建て債券の必要資産:461万円(実績値)■後期高齢期(70〜95歳)に必要な資産年齢期間イベント毎月の資産内訳70〜952042年2月〜投資信託切り崩し開始年金(14万円)+投資信託(22万円)以下は資産内訳の根拠説明です。(みらい電卓より)∴投資信託の必要資産:4,296万円■将来必要な資産合計は<前期高齢期>・決済口座:70万円・個人向け国債10年変動型:640万円・DC全体:207万円・やりくり期間:70万円・米国国債:461万円<後期高齢期>・投資信託:4,296万円<合計>将来必要な資産合計は5,744万円前期高齢期に必要な資産、1,448万円については、既に個人向け国債、企業型DCを開始しているので、淡々と続けていきます。追加となった70万円は、日々のやりくりで60歳まで貯蓄することで賄えると思います。後期高齢期に必要な資産、4,296万円を70歳までに用意するには、毎月何万円、何年間積み立てれば良いのか、新NISAの現状を踏まえて変更はあるのか別のブログ記事で再検証します。なお投資信託をできるだけ長期保有したかったから70歳から投資信託の切り崩しを開始しましたが、75歳以上の健康保険料算出の根拠に投資信託の利益も入れるとかなので、特定口座の切り崩しは70歳を待たずに早めに始めて、特定口座を全額切り崩した後でNISA口座を切り崩した方がよいですね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.30
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その8・終章~
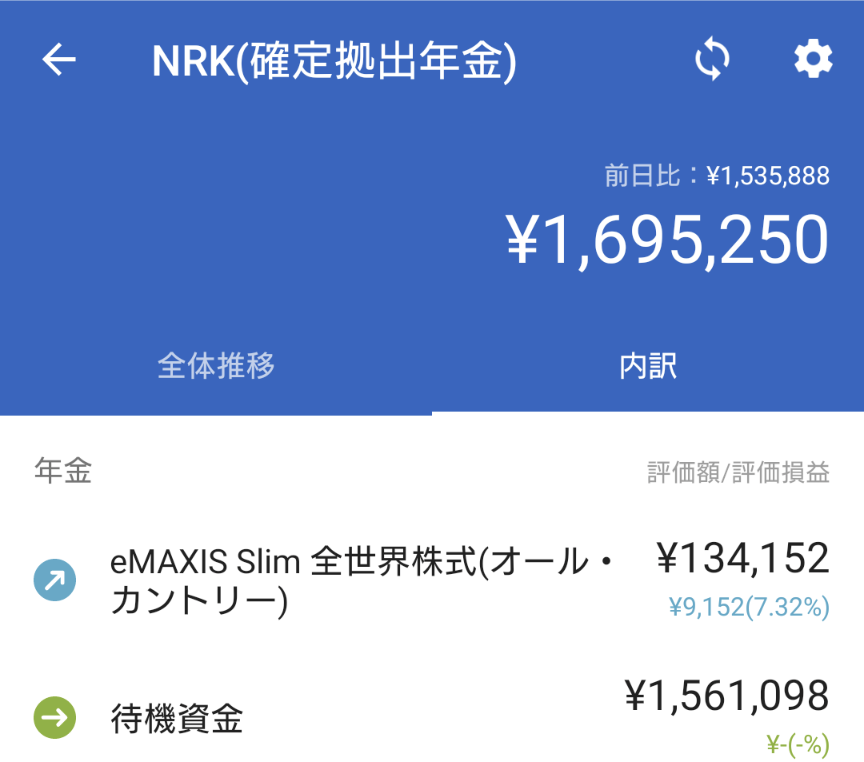
どうもこん○○わ!こちら白たぬです。iDeCoから企業型DC口座への移換もついに最後となりました。前回の記事(こちら)にて、iDeCo口座の投資信託が全て売却され、現金化されたことをお伝えしました。本日はその後の様子をお届けします。1.7月上旬・・・楽天証券のiDeCo管理会社(JIS&T社)より封書が届きました。タイトル「他制度への移換金 お振込みのご連絡」内容はiDeCo口座の投資信託を売却して、手数料を差し引いた残高を企業型DCの金融機関に振り込んだとの内容でした。振込額の内訳は以下の様です。・運用商品売却額:1,540,828円・手数料合計:4,730円 -内訳- 移換手数料:4,400円 運用手数料: 300円・支払額:1,536,098円前回のブログ記事で書いたように、楽天証券から移換手数料(4,400円)が取られましたね。4,400円もの手数料の妥当性が全く分かりませんが、ポータビリティなんたらを特徴に挙げるのであれば手数料はもう少し安くしてほしいところ。だいたいにして移換手続きが手書きの書類の時点でもう少し効率化できなかったのかな、と思います。まぁ、自動化・システム化するにもお金がかかりますし、手作業でやらなければならない手続きやその他大人の事情があって、書面での申請はやめられないのでしょうけれども。2.7月29日・・・iDeCoの支払金が企業型DCの待機資金に反映されました。企業型DC口座の状態はこちら。(マネーフォワードより)待機資金=上記支払額+毎月の拠出額 =1,536,098円+25,000円 =1,561,098円3.8月1日・・・企業型DCに移換完了!iDeCo口座と企業型DC口座の状態はこちら。(マネーフォワードより)見事にiDeCo口座の残高が0円です。そして企業型DC口座の状態はこちら。(マネーフォワードより)やっと企業型DCへの移換と、それに合わせてiDeCoの複数の投資信託をオール・カントリーに統一する事が出来ました。おまけ1:このまま60才まで拠出を継続した場合の評価額は?・年利7%で5年間拠出した場合(三菱UFJアセットマネジメント 積立投資シミュレーションより)想定資産額:4,136,183円です。60歳時点の目標の337万円に対して予想は413万円。その差は76万円。試算結果によると、337万円は運用成績が下位5%の場合の金額(334万円)とほぼ同値なので、悲観的な成績でもこのまま継続していれば目標金額に到達しそうですね。おまけ2:60歳時点でiDeCoの評価予想額、337万円に到達するのに何年何ヶ月かかる?・年利7%の場合(三菱UFJアセットマネジメント 積立投資シミュレーションより)拠出期間:3年8か月3年8か月拠出すれば、元々iDeCoで想定していた評価額、337万円に到達する結果となりました。いずれにしても使えるようになるのは60歳以降ですが、3年8か月で到達する可能性があるのは、将来の安心材料ではありますね。まとめ今回でiDeCoから企業型DCへの移換は終了です。社内の担当部署の手続き漏れがあったたため、完全移換まで彼是7か月かかってしまいました。でも実際は7月8日にiDeCo口座の投資信託を解約し、翌日には全て現金化、同月29日時点では企業型DCへの口座へ現金のまま振り込まれ、8月1日にはオール・カントリーに約定されています。つまり現金化の期間(運用されていない期間)は実質1ヶ月で移換が完了したことになります。運用されていない期間は2ヶ月ほどかかるのかなと思っていましたが、1ヶ月間で済んでよかったです。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.03
コメント(0)
-
【その他】こちら新NISA3年生 ~2026年7月の成績公開~
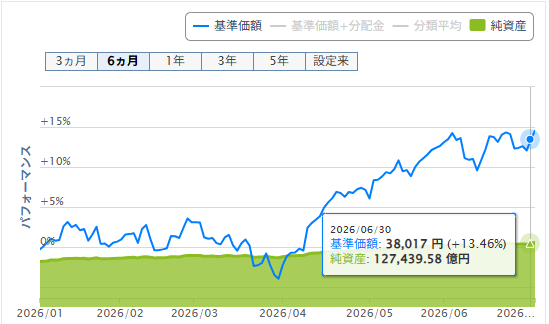
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年と...7ヶ月が経過しました。最短5年で生涯投資枠を埋める計画も折り返し地点です。いやー、給与と貯金が毎月、鬼の様に消えていきますね。お金の置き場所を銀行から証券口座に移しているだけと言えばそうなのですが...一時的にでも残高が減るのはやはり精神的に落ち着きませんね。手元の家庭では野菜などの食料品の高騰は相変わらずで、夏本番でエアコンの電気代の請求が怖いですね。国内では出生率の低下による人口減少、青森や熊本の地震もありました。震災に遭われた地域の1日も早い復興を願っています。ふるさと納税を被災地へ寄付するのも良いでしょうね。さて...6~7月で世界の情勢がどのように変化し、また経済に、オール・カントリーにどのように影響を与えたのでしょうか。それでは、今回も7月末時点での運用成績と、6~7月の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、6月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)38,017円。5月(37,737円)から300円程微増でした。グラフで見ると、6月中旬まで落ち込みその後回復傾向のようです。たまたま月末でこの価格だったのでしょう。なお最高値は7月1日の38,376円でした。では以下で具体的に見ていきましょう。■6月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,000,0004,198,676+1,198,676+39.95%成長投資枠6,000,0008,291,745+2,291,744+38.19%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,743,587+943,591+117.94%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約1%上昇、旧NISAは約3%の上昇です。旧NISAの方が損益率が大きいのは積み立て終了し運用のみしているからで、その反面、新NISAは積み立てを継続している分、平均取得単価が上昇して結果的に損益率が下がってしまうんですね。今年の過去の1ヶ月あたりの評価損益率の上昇値に比較すると、低いな、と思うじゃないですか?でもこれ、1ヶ月の評価損益率なんです。仮にこのペースで1年間継続されたとしても年間の評価損益率は12%になる計算です。オール・カントリーの平均年率は7~8%とも言われるので、月あたり1%上昇でも充分なのです。反対に1ヶ月の評価損益率が0.7%だったとしてもかける12をすると約7%になります。つづいて、7月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)37,521円。6月(38,017円)と比較すると...あれ?500円程減ってる...グラフで見ると、横ばい傾向ですね。そして最高値は7月7日の38,532円でした。過度に評価値が上昇しつづけるより、積み立て期は安値で買い増せた方が良いですよね。では以下で具体的に見ていきましょう。■7月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠3,100,0004,203,455+1,103,455+35.59%成長投資枠6,200,0008,303,206+2,103,207+35.59%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,704,740+904,745+113.09%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約4%減少、旧NISAも同じく約4%の減少です。6月末のまとめで書いた通り、新NISAは積み立てを継続しているので、平均取得単価が上昇したことも損益率低下の原因だと思うのですが、旧NISAも同率の減少率の説明がつかないですね。10年、15年も運用を続けていれば、1~2%の違いは誤差でしかないんでしょうけれど。■6~7月の出来事とオルカン(全世界株式)への影響について続いて6~7月の主な出来事3つと、それがオルカンにどう響いたのかを整理してみます。1.日経平均が「7万円台」から乱高下国内の大きな話題といえば、日経平均。ただ今回は一時7万円台を突破したかと思うと、6万円~6万5千円代をいったりきたり。評価値の1日の振れ幅が大きくて個別株式や信用取引をしている人たちは怖かったでしょうね。●オルカンへの影響オルカンの日本株比率は約6%前後で変わらずです。現在は少し落ち着いたのでオルカン全体比率を動かすほどではないですね。日本株の乱高下はポートフォリオ全体にとっては 軽い揺れ程度のイメージですね。2.イラン・アメリカ紛争は終戦か・再戦か?続いてはこちら。停戦したニュースがあったり、でも小競り合いが続いて再開したりとどっちつかずです。長期化しそうな気がするので、世界経済の景気が回復するのは今年は無理かなぁ。。。●オルカンへの影響原油価格は上下に振れやすいエネルギー関連株はやや強い原材料コスト増が気になる企業には逆風が吹いている世界株式全体では「不安定だけど耐えている」状態オルカンは世界に広く分散しているので、影響は限定的です。3.その他の経済トピックアメリカ、ヨーロッパ、中国の出来事とオルカンへの影響をまとめました。米国の利下げ観測が再び強まるインフレ指標が落ち着きつつあり、「年内利下げがあるかも」という期待が再燃。オルカンの約60%を占める米国株にとって、これはプラスの材料、やっぱり年末にオルカンの回復がありえる?欧州の景気回復が本格化前回に続いて欧州は製造業・サービス業ともに底打ち感が強まったという見方が増えました。オルカンの欧州比率は約15%。こちらもじわっとプラスになりました。アメリカ一辺倒の経済を変えて欲しいところです。中国の景気対策が追加発表先月に継続して中国政府が不動産支援策を強化したことで、市場が落ち着きを見せている様です。中国周辺のアジア全体のセンチメントが改善傾向。まとめ:6~7月のオルカンは"揺れながらも前に進む”6~7月は、日本株の乱高下中東リスクの再燃米国・欧州・中国がじんわり景気回復と、プラスとマイナスが入り混じる複雑な月でした。 でも、オルカンは世界中に分散されているおかげで、どこかが下がっても、どこかが支えるという構造がしっかり働いていた印象です。 短期の波は避けられないけれど、「世界全体の成長に乗る」という長期スタンスは、こういう月でもブレずに続けられるのがオルカンの魅力だと思います。ふっと思い出しましたが、インド株がこれから上がる!と言われていた時期が過去にありましたね。あれ、どうなったんでしょうね。最近全然聞かなくなりましたが。いずれインド株が上昇してくれば、オルカンに組み入れるでしょうから、今後も世界経済の恩恵にあやかって淡々と積み立て続けましょう。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.08.01
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その7~
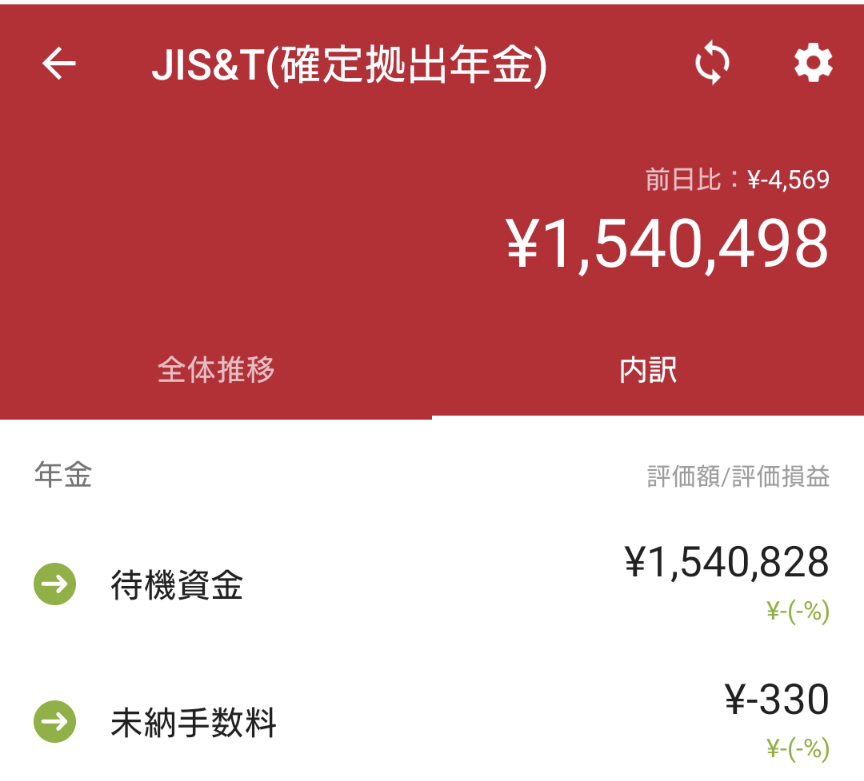
どうもこん○○わ!こちら白たぬです。すんなり進んでいれば今頃は企業型DC口座に移換済みの頃かと思います。ところが、前回の記事(こちら)にて、社内の手続きが滞っていた都合でやっと申請が通った様子。本日はその後の様子をお届けします。■iDeCoの状況は?(マネーフォワードより引用)iDeCo口座、ついに現金化されました。前回のブログ記事の時点では、楽天オールカントリー楽天DC楽天全世界INDEX楽天DC楽天全米INDEX楽天DCの3銘柄を所持していましたが、それらが全て売却され、現金化されました。※iDeCo口座は運用益が非課税なので、売却後の運用益に税金はかかりません!!図にあるように、ここから手数料が差し引かれます。加えて、楽天証券から企業型DCへiDeCo口座を移換する際の手数料が4,400円かかる見込みです。(手数料 | 個人型確定拠出年金(iDeCo) | 楽天証券)iDeCoの手数料と言えば最近のニュースで手数料値上げのニュースがありました。iDeCo加入者に係る手数料を見直します(国民年金基金連合会)令和9年(2027)年1月の拠出時から、iDeCoの加入中の手数料が値上げするらしいです。 今年まで:105円/月 来年から:120円/月これによって毎月の手数料は186円になります。 手数料 = 66円 + 120円 = 186円拠出限度額を増やして利用者が増える前提で手数料の引き上げですか、えげつないですね。どうせあれでしょ、限度額変更に伴うシステム改修費用をご利用者の皆様にご負担いただきます。みたいな、それっぽい理由なんだろうなぁ。あぁ、やだやだやだやだ。ほんと、このタイミングでiDeCo卒業出来てよかったです。とにかく、早くいけば7月末のDC口座拠出時にiDeCo待機資金が加算され、8月頭にはDC口座で一本化できるかな。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.07.11
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その6~
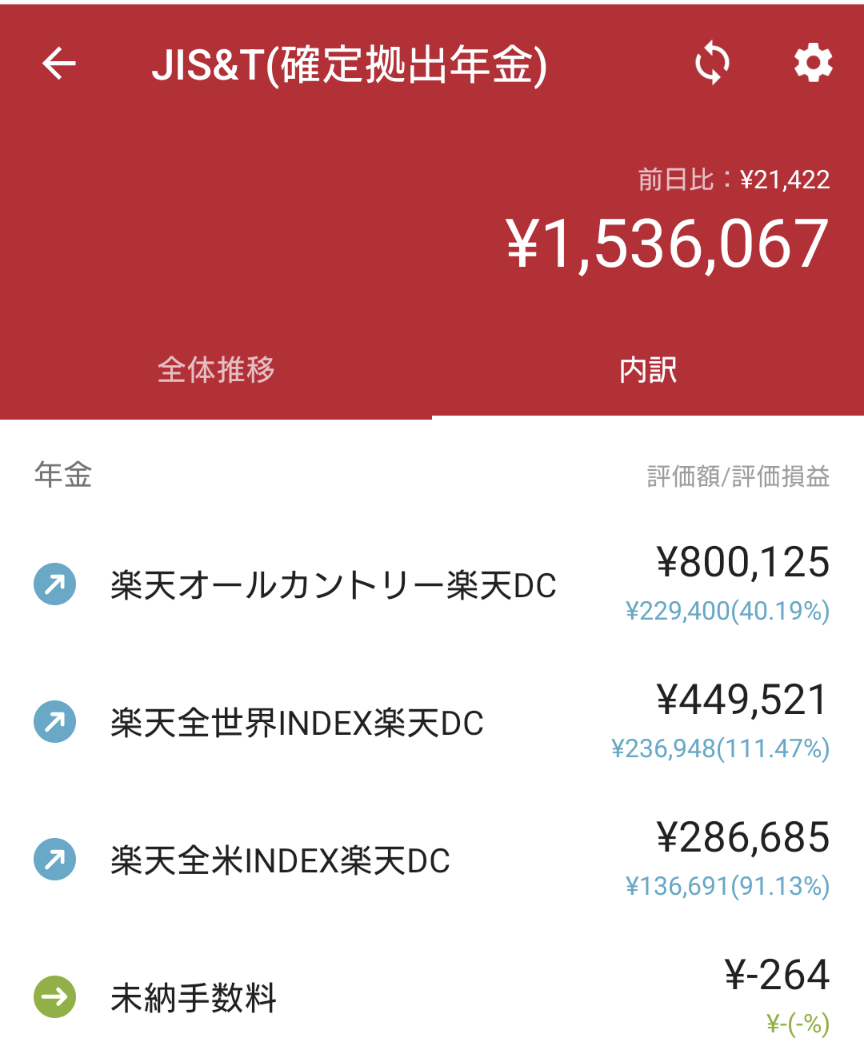
どうもこん○○わ!こちら白たぬです。前回の記事(こちら)から、3か月以上経過しました。次回は1ヶ月経過した頃にレポート出来れば良いですね。と書いたものの、気が付いたら7月になってました。改めて現状を整理します。■iDeCoの状況は?iDeCo口座への拠出がSTOP現金化されず運用継続中未納手数料が発生現在のiDeCoの資産状況はこちら(マネーフォワードより引用)未納手数料とは...現在iDeCo口座は拠出していないため、運用指図者になっている状況です。運用指図者は毎月66円の手数料が発生します。∴264円 = 66円 * 4か月 ■企業型DCの状況は?毎月拠出され、オール・カントリーの購入を継続中現在の企業型DCの資産状況はこちら(マネーフォワードより引用)と、この通り、移換が進んでません。そこで会社の経理担当に移換状況を確認しました。それから1ヶ月後....会社から回答が届きました。それによると....経理担当が企業型DC側の移換手続き書類を管理会社へ提出していないことが発覚.......そりゃぁ、いくら待っても、移換されないわなぁ....てことで、速攻で書類を提出してもらいました。それから数日後....管理会社からメールが届きました。移換手続き書類を受領し、移換手続きを開始する内容でした。通常は1~2ヶ月で移換完了するとのことなので、白たぬのケースは全く参考になりませんでした。移換完了まで今しばらくかかりそうです。真夏にはオール・カントリーに集約されてますね。待たれよ 待たれよ 時は短し皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.07.01
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol55
どうもこん○○わ!こちら白たぬです。本日は、採血後の結果確認のため、Mクリニックに行ってきました。前回のブログ記事「【番外編】前略、白たぬ大腸がんになる。vol54」で少し触れた、足の親指の内出血の結果も出たので、併せてお伝えします。今回の検査結果は以下の通り。検査項目測定値基準値CEA1.9 ng/ml5.0以下CA19-92.0以下 U/ml37.0以下CEA…Carcinoembryonic Antigenの略称で腫瘍マーカーの一つ。腫瘍で得意に分泌されやすい物質。CA19-9…Carbohydrate Antien(糖鎖抗原)19-9の略称。問題なし両方とも異常はみられず、今回も基準の範囲内でした。前回、前々回測定値との比較はこの通り。腫瘍マーカー前々回測定値前回測定値今回測定値CEA1.9 ng/ml2.0 ng/ml1.9 ng/mlCA19-93.8以下 U/ml2.0以下 U/ml2.0以下 U/mlCA19-9は前回に引き続き、今回も元の値に戻りました。基準値が37.0以下なので、気にする必要もないのでしょうね。その他の血液検査結果コレステロール値・中性脂肪は正常の範囲内肝機能は正常値腎機能も正常値貧血の兆候もなしつまり、ALL OKでした。続いて、右足の親指が腫れた後、内出血した症状についてです。こちらは皮膚科で血液検査結果を聞いてきました。検査項目と検査結果はこちら。検査項目測定値基準値状態の見方APTT29.3 SEC26.0 〜 38.0正常範囲内。血液が固まるルートの1つ(内因系)にかかる時間です。プロトロンビン時間血液が固まる別のルート(外因系)を調べる検査です。├ PT時間11.2 SEC10.0 〜 13.0正常範囲内。実際の凝固にかかった秒数です。├ 対照11.4 SEC(基準となる秒数)健康な人の平均的な秒数(比較用)です。├ PT活性値103.4 %80.0 〜 120.0正常範囲内。活性度も十分です。└ PT-INR0.980.90 〜 1.13正常範囲内。世界共通の基準値でも問題ありません。フィブリノゲン定量271 mg/dL170 〜 410正常範囲内。これ自体が足りないと出血しやすくなります。Dダイマー0.5 以下 µg/mL1.0 以下正常範囲内。血栓(血の塊)が溶けたときに増える物質です。見慣れない検査項目でした。この検査結果をAIに読み込ませたら...見事なまでにすべての項目が完全に基準値のど真ん中、あるいは正常範囲内に収まっています。特に、一番下の「Dダイマー」は、体の中(例えば足の太い静脈など)に危険な血栓ができて、それが溶け出しているときに数値が跳ね上がる項目です。ここが「0.5以下(基準値1.0以下)」と非常に低い値であるため、少なくともこの採血をした時点において、「体の中で重篤な血栓症(深部静脈血栓症など)が進行している可能性」は極めて低いと考えられます。足の指が腫れて内出血したものの、2週間で自然に綺麗に治ったという経過とも矛盾しない、非常に健康的なデータです。と結果が返ってきました。実際今日まで再発はしていないので、足の親指については、原因不明の謎事象で終わりにしようと思います。というわけで今後のスケジュールはこちら。・8月8日 血液検査・8月X日 血液結果問診・9月12日 内視鏡検査■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査2026年3月2,000医療連携、血液検査問診2026年5月4,530血液検査2026年6月2,030医療連携、血液検査問診合計150,886------
2026.06.20
コメント(0)
-

【その他】こちら新NISA3年生 ~2026年5月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年と5ヶ月が経過しました。1ヶ月あっという間でしたね。先月に引き続き、今月も世界の情勢が経済に影響し、家庭では物価高という形で影響が出て将来が不安になったのではないかと思います。国内ではAIの回答を鵜呑みにして、その後の人生を壊された事件もありましたね。是非が分かれる事件だと思います。さて、今回も5月末時点での運用成績と、5月の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、5月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)37,737円。3月から32,176円 → 35,897円 → 37,737円と、たった2ヶ月間で約5,500円上昇しています。グラフで見ると、やっぱり3月末の落ち込みがすごかったですね。そして5月29日の37,737円は最高値でもありました。では以下で具体的に見ていきましょう。■5月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,900,0004,027,206+1,127,206+38.86%成長投資枠5,800,0007,954,450+2,154,451+37.14%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,714,554+914,558+114.32%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約8%上昇、旧NISAに至っては今月もなんと約12%の上昇です。因みに旧NISA同様、積み立てを停止して運用のみしているほかの銘柄の成績はこちら。投資信託の銘柄評価損益率SBI・V・S&P500インデックス・ファンド+111.43%SBI・V・全米株式インデックス・ファンド+107.78%楽天・全米株式インデックス・ファンド(楽天・VTI)+127.83%いずれも100%超。つまりは評価額が投資元本の2倍以上になっています。過去のブログ記事「【Step7】投信信託の積み立て設定する ~後はほったらかし~」には、これらの銘柄のほぼ2年前の評価損益率を公開しています。ただ放置していただけでどれだけ増えたのか、これから新NISAを始める皆さんも是非参考にしてくださいね。■5月の出来事とオルカン(全世界株式)への影響について続いて5月の主な出来事3つと、それがオルカンにどう響いたのかを整理してみます。1.日経平均がついに「6万6千円台」へ国内の大きな話題といえば、先月に6万円台を突破したばかりのこれですね。ついに 日経平均が6万6千円台を突破して、歴史的な高値を更新しました。1ヶ月で6千円も上昇するのはバブルなのか、日本経済の地力が評価され始めたのか、良く分かりませんね。●オルカンへの影響オルカンの日本株比率は約6%前後。だから、日本株の上昇はポートフォリオにじんわりプラス。ただし、オルカン全体を動かすほどの比率ではないので、 影響はあくまで「軽い追い風」くらいのイメージですね。2.イラン・アメリカ紛争が終結間近?4月に緊張が高まった中東情勢だけど、5月に入ってからは 停戦交渉が進展して、「終結が近いのでは?」というムードが強まりました。とは言え、アメリカ側はいつも直前で尻込みするので、過剰な期待は持たないでおきましょう。●オルカンへの影響原油価格が落ち着き始めるエネルギー関連株のボラティリティが低下世界株式全体に“安心感”が戻る地政学リスクが後退するとリスク資産に資金が戻りやすくなるので、オルカンにとってはプラス方向の材料になると思います。3.その他の経済トピックアメリカ、ヨーロッパ、中国の出来事とオルカンへの影響をまとめました。米国のインフレ指標が改善「利下げが遠のく」という4月の空気から一転、“ソフトランディング期待”が再び強まった月だったと思います。オルカンの約60%を占める米国株にとって、これは追い風の材料になったのではないでしょうか。欧州の景況感が回復「欧州も底を打ったのでは?」という見方が増えました。オルカンの欧州比率は約15%。アメリカほどではないですが、こちらもじわっとプラスになりました。中国の景気対策が追加中国政府が不動産支援策を強化したことで、市場の悲観ムードが少し和らいだ印象です。中国比率は小さいけど、アジア全体のセンチメント改善につながればいいですね。まとめ:5月のオルカンは“追い風が多い月”5月は、日本株の上昇中東リスクの後退米国インフレの落ち着き欧州・中国の改善 と、世界的に「リスクオン」に傾きやすい材料が多かった月。オルカンは世界中に分散されているから、こういう“広い範囲での改善”が起きると、素直に恩恵を受けやすいのが強みだと思います。短期の波はあっても、オルカンの世界全体の成長に乗り続けるというスタンスは、やっぱり揺らぎにくいなと感じた5月でした。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.05.31
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol54
どうもこん○○わ!こちら白たぬです。本日は、術後の経過観察の採血のため、Mクリニックに行ってきました。先生とは「術後、1年9ヶ月経ったね」と軽く問診を済ませ、大腸に問題が無いことを確認しました。まぁ普段の生活をしていて、食後に吐き気がするとか、下痢になるとか、便秘になるとか消化器系に異常は感じないので、経過は順調なんだと思います。今後の流れは、約1か月後に血液検査結果を見て、その次は内視鏡検査の予約になりそうです。とここまではいつも通りなんだけど、今日は一つ、気になることがありまして。。。と言うのも2週間前から、右足の親指に内出血があって違和感があるんです。2週間前の週末のことでした。朝起きて、ふいに右足の親指がむくみだしました。足をどこかにぶつけたとか全く記憶になくて、朝起きたら何のきっかけもなく、むくみだしてびっくりしました。痛みは特にないですが、親指の腹の部分?がむくんでいるので歩きにくいです。親指のむくみは2時間ほどで引いたけれど、その後右足を見てみると親指の両側の側面に内出血が出てました。内出血の箇所を押しても特に痛みは無くて、内出血の箇所も広がっていないのでしばらく様子見していました。内出血は2週間かけて徐々に引いていき、すっかり元に戻ったと思ったら昨日の朝。。また急に同じ個所がむくみだして、むくみが引いたらだんだんと内出血が表れてきて、と。。。2週間前の症状を繰り返しているんです。それで今回、Mクリニックに採血に行った際にその症状を伝えたら、先生「皮膚科に行ってみるのが良い」とのことだったので、採血後、その足で皮膚科に行きました。予約なしで行ったので2時間ほど待たされましたが、皮膚科で見てもらうと、はっきりとは分からないそうです。そのため血小板や血液の凝固について検査したいので、採血するとのこと。う~ん・・・今日、Mクリニックで採血してきたばかりなんです。。過去の血液検査結果を皮膚科の先生に見せたけれど、血液の凝固についての検査項目は無くて、結局その項目のみ再度採血することになりました。結果今日は、左右両方の腕から採血をするという事態に。。。こちらの検査結果は翌営業日には判明するらしいので、来週末に聞いて来ようと思います。と言うことで色々病気に罹ってますが。。。今後のスケジュールはこちら。・6月20日 血液検査結果問診■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査2026年3月2,000医療連携、血液検査問診2026年5月4,530血液検査合計148,856------
2026.05.30
コメント(0)
-

【その他】こちら新NISA3年生 ~2026年4月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、2年と4ヶ月が経過しました。今月も社会情勢や経済に関する出来事が色々あって振り回されたのではないかと思います。そこで今回は4月末時点での運用成績と、4月の出来事が運用成績にどのような影響を与えたのか振り返ります。まず、4月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)35,897円。先々月から34,542円 → 32,176円 → 35,897円と、激しく上下しています。先々月をベースにすると、上下5%ずつの騰落率ですね。そして最高値が更新されました。3月28日の35,986円です。先月に比較して今月は右肩上がりなので運用成績が上昇しました。では以下で具体的に見ていきましょう。■4月末時点の投資成績はこちら■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,800,0003,695,153+895,154+31.96%成長投資枠5,600,0007,299,775+1,699,774+30.35%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,614,690+814,694+101.83%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約7%上昇、旧NISAに至ってはなんと約13%の上昇です。積み立てを継続している新NISAは基準価額の上昇に伴い平均取得単価も上がるので損益率は7%ですが、旧NISAは追加積み立てできないので平均取得単価は変わりません。その結果が13%上昇なのでしょう。積み立てを継続をしなくても市場に居続けるメリットを理解できた4月でした。■4月の出来事とオルカン(全世界株式)への影響について続いて4月の主な出来事3つと、それがオルカンにどう響いたのかを整理してみます。1.日経平均が史上初の「6万円台」突破国内で4月の大きな話題といえば、やっぱりこれですね。日本株が勢いよく上昇して、ついに 日経平均が6万円台に到達しました。●オルカンへの影響オルカンの日本株比率は約6%前後。日本株の上昇はポートフォリオ全体にプラス寄与するものの、比率が小さいのでインパクトは限定的。ただし、日本株の強さは「世界株式の一部としての日本の存在感アップ」につながるので、長期的には悪くない流れだと思っています。今後の日本株比率に影響あるかも?2.イラン・アメリカ紛争とホルムズ海峡の閉鎖4月後半は地政学リスクが一気に高まりました。特に、ホルムズ海峡の一時閉鎖は世界のエネルギー供給に直結するニュース。●オルカンへの影響原油価格が急騰エネルギー関連株が上昇一方で、原材料コストが上がる企業には逆風全体としては「ややマイナス寄りの不安定な動き」オルカンは世界中の企業に分散しているので、こうした地政学ショックが起きると 短期的には揺れやすい ですね。ただ、地域やセクターが広く分散されているおかげで、一部の国・地域のリスクが全体を大きく揺らすことは少ない のが強み。これぞまさに、オルカンですね。3.FRBの利下げ観測が後ろ倒しホルムズ海峡の件が決着しないと、アメリカも金利政策を変更できずにいるのでしょうね。●オルカンへの影響アメリカの金利が下がりにくい状況は、グロース株にとって逆風、バリュー株には追い風という複雑な動きに。オルカンは米国比率が約60%と大きいので、アメリカの金利動向はどうしても影響が大きくなります。4月は全体として「方向感が出にくい月」だった印象ですね。まとめ:4月のオルカンは“波はあったけど沈まない”4月は地政学リスク、金利、原油、株価指数と、いろんな波が押し寄せた月でした。でも、オルカンは世界中に分散されているおかげで、どこかが下がっても、どこかが支えるという構造が働きます。短期の値動きは気にしすぎず、「世界全体の成長に乗る」というスタンスを続けていくのが、やっぱり一番しっくりきますね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.05.03
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol53
どうもこん○○わ!こちら白たぬです。本日は、「亜急性甲状腺炎」の件です。半年前の記事「こちら」にて症状が完治したことと、半年後に経過観察として再度血液検査する予定があることを書きました。そして半年が経ち、4月4日(土)に血液検査(採血)をして、その結果を4月11日(土)に聞いてきました。結果...完治ならず詳細な血液検査結果はこちら。項目名基準値・単位測定値前回前々回その前▲▼TSH<CLEIA>IFCC0.61-4.23 μIU/mL6.863.885.2712.39▲FeeT32.1-3.8 pg/mL2.22.72.52.3FeeT40.75-1.45 ng/dL0.81.00.90.7CRP定量0.14以下 mg/dL----TSH値が基準値の範囲外です。前々回、昨年9月の値に近いでしょうか。うーん。::自覚症状は全くなくて、頭痛や発熱や気だるさも無くなりました。(仕事のやる気は無いけれど)なのに何故?今後の治療方針を先生に相談して、現状、普段の生活に支障がないことから、投薬治療はせずに、再度半年後に経過観察することになりました。今回で経過観察も終了になると思っていたんですけどね、想定外です。現在白たぬは内科、消化器内科、歯科、甲状腺科に掛かっていて、一つでも減らしたかったです。仕方ありません、次は10月です。また結果をこちらでお知らせしますね。
2026.04.12
コメント(0)
-

【その他】こちら新NISA3年生 ~2026年3月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、早くも3年目、正確には2年と3ヶ月が経過しました。成績公開は2ヶ月に1度の頻度で更新にしようと思っていましたが、3月も乱高下で振り回されたと思います。そこで今回は3月末時点での運用成績を公開します。まず、3月末のオール・カントリーの基準価額はこちら。(楽天証券より引用)32,176円。先月末が34,542円で、最高値は以前として2月26日の34,704円です。今月は乱高下があったものの右肩下がり、結果的に月末には先月より下がった感じですね。2ヶ月連続マイナスです。さて3月末時点の投資成績はこちらです。■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,700,0003,361,764+661,764+24.50%成長投資枠5,400,0006,646,530+1,246,530+23.08%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,511,372+711,376+88.92%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)1カ月前と比較して新NISAの評価損益率が約5%~6%下落、旧NISAに至っては7%~8%の下落です。理由は言わずもがな。2月末にアメリカのトランプ大統領がイランと紛争を起こしてから早1ヶ月が経過しました。ロシア・ウクライナ戦争の長期化、ベネズエラ大統領の拘束からのイランとの紛争です。トランプの戦略はエネルギー関連経済を牛耳ることなんでしょうか。石油資源に頼らない社会の実現が望まれますね。因みにオルカンが過去に32,176円前後を記録したのは約5カ月前(楽天証券より引用)2025年10月28日の32,198円でした。5カ月前の基準価額で購入出来る点では良いことなのですが、資産総額が順調に積みあがって欲しい気持ちもあります。海外情勢は相変わらず不安定だし、国内では株や投資信託の売却益も所得税や社会保険料の収入として加味する動きも出てきてます。どこもかしこも悪い知らせばかりが飛び交っている様に感じます。こんだけ苦労しているんだから報われて欲しいです。そんな不確実な未来を夢見つつ、今後も淡々と長期・積立・低コストでオルカンへの投資を継続します。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.04.05
コメント(0)
-
【その他】10年超の米ドル建て生債券を楽天証券で買ってみた
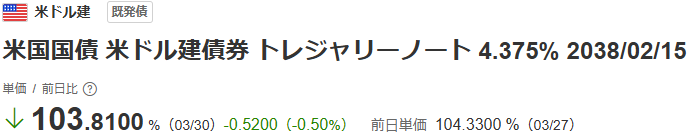
どうもこん○○わ!こちら白たぬです。以前のブログ記事「【その他】10年超の米ドル建て生債券を楽天証券で買うならどっち」では2038年2月15日償還の米ドル建て債券を購入する方針であることをまとめました。今回は、今月末まで相場を見守って、楽天証券で少し安い価格で米ドル建て債券を購入することに至ったことをレポートします。加えて、今後の分配時・償還時の米ドルをどのように受け取るかも、まとめます。さて、本日の債券の状況はこの通り。利率:4.375%償還日:2038/2/15買付単価:105.62% → 103.81%参考利回り:3.78% → 3.96%前回から買付単価と参考利回りが変わりました。今月末まで見守って多少単価が安くなったので、ここで購入します。楽天証券は、外貨建てMMFにある米ドル残高をそのまま買付資産に使えるので良いですね。口数を入力して注文完了しました。ついでに、以前のブログ記事「【その他】実録!!米ドル建て債券償還時の「不足金」を検証! ~為替差益と今後の戦略を考える~」で、償還時の円貨の不足金について書きました。ブログ記事では、そもそも償還時に一旦米ドルのまま保持する設定にすることで、償還日の翌日に米ドルの為替取引を自動的に行って不足金に充当してくれるのではないだろうかとコメントしています。そこで今回は分配金や償還時に、すぐ外貨建てMMFを購入するのではなく、税金が引かれた後に外貨建てMMFを購入するように設定を変更したいと思います。現在、白たぬは、楽天証券とSBI証券の両方で外貨建て、というか米ドル建ての債券を保持しています。そこで今回は楽天証券、SBI証券両方で、債券償還時にMMFを即購入する設定ではなく、米ドルのままで償還されるように設定を変更します。まずは楽天証券です。現在の設定は、利金・分配金共に外貨建てMMFで受け取る設定になっています。右端の[変更]ボタンを押すと...円貨で受け取るのか、外貨で受け取るのか、外貨建てMMFで受け取るのか、選択が可能です、現在の設定は外貨建てMMFで受け取る設定になっています。これを外貨で受け取る設定に変更します。設定を変更することができました。これで11年後は円貨での不足金が発生しなくなるんでしょうか。正解は11年後です。 長いなぁ。。。::続いて、SBI証券での設定変更です。現状はこちら。SBI証券では、債券の利金と償還金は別々に設定ができるのですね。楽天証券では利金と償還金をまとめて設定する方式でしたが、この件についてはSBI証券の方が、細かく設定できて、使いやすいですね。では早速、償還金の受け取り時の受け取り方法を変更します。償還金の受け取り方法を外貨建てMMFから、外貨に変更して、[変更]をクリックこれで償還金の受け取り時に円貨で不足金が発生しないのか、それがわかるのは10年以上後ですね。覚えているんだろうか。。。以上の様に、外貨建て債券、特に生債券購入時には、償還時の税金についても考慮する必要があるので、これから債券投資をしようとしている方の参考になれば嬉しいです。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.29
コメント(0)
-

【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その5~
どうもこん○○わ!こちら白たぬです。前回の記事(こちら)から1ヶ月が経ちました。今回はその後の現在の状況をちょっとだけレポートします。■iDeCoの資産状況はどうなっている?現在のiDeCoの状況はこちら(マネーフォワードより引用)iDeCoの資産状況画面では、現在は待機資金がありません。先月の待機資金分の楽天オールカントリーが約定されました。どうやら新規拠出はストップした様子です。そこまでは良いのですが、現在の銘柄を全て売却するのはいつなんだろう。。。■企業型DCの現状は?先月の給与から天引きされるようになりました。(マネーフォワードより引用)そしてそのままeMAXIS Slimオール・カントリーが約定されました。最近のアメリカ・イラン紛争で株価が乱高下しているので現状は損失が出ていますが、先は長いので気になりません。企業型DCへの完全移換まで、まだまだかかりそうですね。次回は1ヶ月経過した頃にレポート出来れば良いですね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.20
コメント(0)
-
【その他】10年超の米ドル建て生債券を楽天証券で買うならどっち
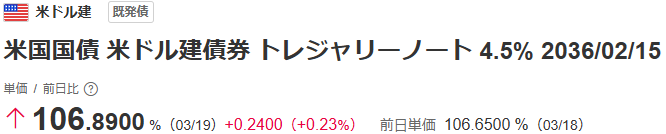
どうもこん○○わ!こちら白たぬです。前々回の記事では、保有していた米国債が償還され、資金が米ドル建てMMFへ移ったことを書きました。 現在、MMFには 約1,100ドル が待機しています。MMFは金利が高く、短期運用としては非常に優秀です。ただ、長期でドル資産を育てるという観点では、前回の記事の最後にまとめた様に、再び米国債へ振り向けるタイミングを探りたいところです。そこで今回は、次の投資候補として検討している楽天証券の 2つの米国債 を比較しながら、どちらが自分の投資戦略に合うのかを整理してみます。■今回の候補となる2つの米国債●候補A:2036年償還 4.5% 米国債利率:4.500%償還日:2036/2/15買付単価:106.89%参考利回り:3.66%●候補B:2038年償還 4.375% 米国債利率:4.375%償還日:2038/2/15買付単価:105.62%参考利回り:3.78%→どちらも10年以上の長期債で、ドル資産のコアとして使える銘柄です。ただし、買付単価がどちらも100%以上なのが気になりますね。■まずは利回りと価格の比較●候補A:2036年償還クーポンは高い(4.5%)ただし買付価格が高く、利回りは3.66%に低下●候補B:2038年償還クーポンは少し低い(4.375%)しかし買付価格が安く、利回りは3.78%と高め→ 利回りだけ見ると2038年債が優勢 長期債は利回り差が効きやすいので、この0.12%の差は無視できません。■キャッシュフローの違い1,100ドルを投じた場合の概算キャッシュフローを比較すると、次のようになります。項目2036年債2038年債年間利息約46.32ドル約45.56ドル利息総額約463ドル約546ドル償還元本約1,029ドル約1,041ドル総受取額約1,492ドル約1,588ドル→ 総受取額は2038年債が約96ドル多い理由はプレミアムが軽い額面を多く買える利息を2年多く受け取れるといった点。■リスク面の違い●候補A:2036年償還(期間が短い)金利上昇局面での価格下落が小さい2038年債よりリスクが低い早く償還されるので再投資の自由度が高い●候補B:2038年償還(期間が長い)金利変動の影響を受けやすいただし利下げ局面では値上がり幅が大きい長期でドル資産を育てるならメリットが大きい→償還日まで保持する前提だから、2038年債が優勢 ■白たぬの投資戦略に合うのはどちらか?白たぬは「ドル資産を長期で育てる」という方針を持っています。短期の値動きよりも、長期での利回り確保と安定したキャッシュフローを重視しています。その観点で見ると、✔ 利回りが高い✔ プレミアムが軽い✔ 長期での値上がり余地が大きいという理由から、2038年債(候補B)の方が自分の戦略に合っていると判断しました。もちろん、2036年債の方がリスクは低く、より保守的な選択肢です。ただ、MMFで短期金利を受け取りつつ、長期債で将来の利下げ局面を取りに行くというバランスを考えると、今回は2038年債の方を購入したいところ。因みに現在のMMFの利率は年利:3.178%金利は高いと言いつつも現段階でもどちらの米国債もMMFより利回りが高いので、短期的に保持する場合はMMFに、長期の場合は米国債に変えるのがよさそう。ただ....今はイランとの争い事の影響で、日々単価や利回りが上下しそうなので、単価や利回りを注視しつつ今月いっぱいを目途に候補Bの購入に踏み切りたいです。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.18
コメント(0)
-
【その他】実録!!米ドル建て債券償還時の「不足金」を検証! ~為替差益と今後の戦略を考える~
どうもこん○○わ!こちら白たぬです。今回は、前回の[ブログ記事]の最後の事前予告通り、米ドル建て債券の償還時に発生した「不足金」について、具体的な数値を用いて解説します。為替差益にかかる税金の仕組みや、今後のドル建て資産の運用方針についても考えてみました。■前回のおさらい米ドル建て債券が償還されたら…まさかの「不足金」発生!3年前に購入した米ドル建ての債券(額面1,000ドル)が、2026年3月9日に償還されました。当時の購入条件はこんな感じ:購入時の為替レート:1ドル=131.65円債券の購入単価:991.6ドル(額面1,000ドルに対して)そして、償還時の為替は…償還時の為替レート:1ドル=157.71円つまり、同じ1,000ドルが戻ってきたのに、証券口座に「円の不足金:5,580円」が発生していたんです。■為替差益と税金を計算してみた「不足金はどうやって計算されたの?」と思ったので、実際に計算してみました。為替差益の計算購入時:991.6ドル × 131.65円 = 130,544円償還時:1,000ドル × 157.71円 = 157,710円差額:157,710円 − 130,544円 = 27,166円の為替差益税金の計算(20.315%)27,166円 × 20.315% = 約5,518円実際に発生した不足金は5,580円だったので、為替レートの小数点以下の影響や手数料などを含めると、ほぼ一致します。■不足金が発生する仕組みとは?ここが重要なポイントです。債券はドルで購入し、ドルで償還されるでも、為替差益にかかる税金は「円」で支払う必要があるつまり、ドルで利益が出ても、税金分の円を口座に用意しておかないと「不足金」が発生する証券口座に円が入っていないと、自動で引き落としができず、マイナス残高(=不足金)になります。これ、意外と見落としがちなので要注意です!■今後のドル建て資産、どう運用する?白たぬは現在、複数のドル建て債券を保有中です。償還時期はバラバラで、2029年、2032年、2033年、2037年、2038年、2039年、2040年、2041年と続きます。老後の資産取り崩しは2037年以降を想定しているので、それまでに償還される債券(今回の分+2029年、2032年、2033年)は、いったん別の形で保有し直す必要がありそうです。・選択肢とそのメリット・デメリットここで、今後の運用方針として考えている選択肢を整理してみました。選択肢メリットデメリットa) Googleカレンダー等で償還日を管理し、生債券を継続購入・利回りが比較的高い・満期まで保有すれば価格変動の影響を受けにくい・償還日管理が煩雑・不足金の管理が必要・流動性が低いb) 高配当ETFを購入(例:VYM、HDVなど)・定期的なインカム収入・分散投資が可能・価格変動リスクあり・配当課税ありc) 債券ETFを購入(例:AGG、BNDなど)・分散された債券に投資できる・流動性が高い・金利変動により価格が上下・利回りは生債券より低めd) 外貨建てMMFで保持・高い流動性・為替差益が非課税(特定口座の場合)・利回りが低め・長期保有には不向きe) 償還時に円転して円建て資産に切り替え・為替リスクを回避できる・税金の支払いがスムーズ・為替タイミングに注意が必要・ドル資産の分散効果が失われる・白たぬのおすすめ3選今のところ、以下の3つを組み合わせて使うのが良さそうだと考えていますa) 生債券の継続購入 → 償還日をGoogleカレンダーで管理し、事前に円を用意しておく。利回り重視。 ※現在、償還後はすぐに外貨建てMMFを購入する設定にしているが、一旦米ドルのまま保持する設定にすることで、償還日の翌日に米ドルの為替取引を自動的に行って不足金に充当してくれるのではないだろうかこれは次回償還される債券で試してみようと思う。これが確認できるのは2029年償還の債券。先は長いな。。。c) 債券ETFへの一部シフト → 償還日管理の手間を減らしつつ、債券の分散投資を実現。 ※2029年償還される債券からは生債券ではなく債券ETFにシフトして、キャッシュフローを増やすのもいいかもしれない。d) 外貨建てMMFで一時待機 → 償還後すぐに再投資先が決まらない場合の一時避難先として活用。 ※債券ETFを買った残りをMMFで運用するのもいいかもしれない。■おわりに今回の「不足金」発生は、白たぬにとっても良い学びになりました。為替差益の税金は円で支払うというルール、意外と見落としがちです。これからも、ドル建て資産を活用しながら、管理のしやすさと税金対策のバランスをとっていくことが大切だと実感しました。同じように債券投資をしている方、これから債券投資を考えている方の参考になればうれしいです!
2026.03.15
コメント(0)
-

【その他】実録!外国債券が償還されたら本当に不足金が発生していた
どうもこん○○わ!こちら白たぬです。今回も外国債券と不足金の件です。前回のブログ記事「【その他】外国債券の償還と不足金が発生する可能性とは?」では不足金の可能性があることを書きました。今回は償還日(2026.03.10)の朝の証券口座の状況です。まず、「預り金(本日以降)」画面を確認します。<ウェブ> ログイン後、「マイメニュー」→口座管理「預り金(本日以降)」(楽天証券より)預り金にはもともと、新NISAの8日注文分がありました。それが4営業日後には 5,580円の不足金 が発生していました。さらに画面下の預り金(USドル)では(楽天証券より)償還された1,000ドルと税引き後の分配金18.35ドルが支払われたので合計1,018.35ドルが表示されていました。どうやらドルからは不足金は支払われない様子。翌営業日以降の預り金が無いのは(楽天証券より)償還日早朝に外貨建てMMFが注文され即日約定、翌日に受け渡し予定だからですね。償還された米ドルは全てMMF注文のために資金拘束されたから、預り金に米ドル残高がないと判断されて、円貨で不足金が発生したのでしょうかともかく不足金を解消しましょう。口座管理「預り金(本日以降)」に戻り、画面上部の▶入金メニューをクリックします。(楽天証券より)らくらく入金画面から不足金5,580円を入金します。入金完了後、入出金履歴を確認すると(楽天証券より)入金処理は処理中でした。そこで再度預り金(本日以降)を確認すると(楽天証券より)4営業日後の不足金は解消されていました。まずは一安心です。次のブログでは不足金がどのような仕組みで発生するのか、検証結果と今後のドル資産運用戦略をお届けします。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.14
コメント(0)
-
【その他】外国債券の償還と不足金が発生する可能性とは?
どうもこん○○わ!こちら白たぬです。先日楽天証券から以下のような通知が届きました。【重要】外国債券の償還により、不足金が発生する可能性があります白のたぬきち 様※外国債券の償還金の受取方法を外貨受取に設定しているお客様へお送りしております※現地償還日が2026年03月09日の外国債券(銘柄名 **** 米ドル建劣後債券 4.6% 2026/3/9)において 譲渡益税(償還含む)が発生する可能性があります。特定口座(源徴あり)内の外貨決済で発生した譲渡益税は、その都度、日本円で徴収されます。償還金が外貨で入金された際は、円貨預り金が不足していないかご確認ください。米ドル建て債券の償還で、お客様の口座に米ドル残高があれば、翌営業日早朝に当社にて米ドルの為替取引をおこない、不足金に充当させていただきます。なお、お客様の口座に譲渡益税を充当する米ドルが不足している場合や、米ドル建て以外の外国債券償還の場合は、下記「預り金(本日以降) 」画面より不足金額を確認のうえ、すみやかに、日本円でご入金いただきますようお願いいたします。■「預り金(本日以降)」画面<ウェブ> ログイン後、「マイメニュー」→口座管理「預り金(本日以降)」米ドル為替自動決済サービスについて詳細はこちらhttps://www.rakuten-sec.co.jp/web/support/tax/specific/#specific-12■外国債券が償還した時の税金について(よくあるご質問)https://faq.rakuten-sec.co.jp/10000040うーん、どういうことだろう。償還時の利益に20.315%の税金がかかることは分かります。償還後はそのままドル建てMMFに移ります。この際、税金分が円建てて計算されるが、不足金が発生する可能性とは、その時の為替が何か影響があるんだろうか。お客様の口座に米ドル残高があればとは、ドル建てMMFに移す前の米ドルのことを指すのか分かりません。償還じゃなくても、半年に1度、分配金が出る都度、分配金から20.315%の税金が引かれています。これと同じではないのだろうか。いずれにしても3月9日が過ぎたら、「預り金(本日以降)」画面を閲覧してみようと思います。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.08
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol52
どうもこん○○わ!こちら白たぬです。今日、3月7日(土)は血液検査結果の問診のため、Mクリニック病院に行きました。今回の検査結果は以下の通り。検査項目測定値基準値CEA2.0 ng/ml5.0以下CA19-92.0以下 U/ml37.0以下CEA…Carcinoembryonic Antigenの略称で腫瘍マーカーの一つ。腫瘍で得意に分泌されやすい物質。CA19-9…Carbohydrate Antien(糖鎖抗原)19-9の略称。経過良好両方とも異常はみられず、今回も基準の範囲内でした。前回、前々回測定値との比較はこの通り。腫瘍マーカー前々回測定値前回測定値今回測定値CEA2.1 ng/ml1.9 ng/ml2.0 ng/mlCA19-92.0以下 U/ml3.8以下 U/ml2.0以下 U/ml前回CA19-9が約2倍に上がりましたが、今回は元の値に戻りました。前回はなんだったんでしょうね。その他の血液検査結果中性脂肪は基準値以上だけと気にする程じゃない肝機能は正常値腎機能も正常値貧血の兆候もなしでした。今後のスケジュールはこちら。・5月30日 血液検査■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査2026年3月2,000医療連携、血液検査問診合計144,326------
2026.03.07
コメント(0)
-
【その他】債券はどの口座で持つべき? ~損益通算の視点から考えてみた~
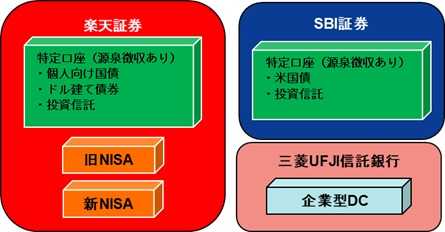
どうもこん○○わ!こちら白たぬです。今回はちょっと実務的なお話です。いよいよ今月、米ドル建て債券の償還を控えて「複数の証券口座で債券を持っているけど、どっちかにまとめた方がいいの?」というテーマで、白たぬ自身のケースをもとに考えてみました。■現在の口座保有状況今、白たぬはSBI証券と楽天証券の特定口座を使っています。それぞれの口座に、米ドル建ての債券や投資信託を保有中です。それに加え先月から、楽天証券にあったiDeCoを企業型DCに切り替えました。(企業型DCの金融機関は三菱UFJ信託銀行)現在の口座状況を図で表すとこんな感じです。SBI証券 ・米ドル建て米国債(生債券):多め ・投資信託:少額楽天証券 ・米ドル建て債券:少額(今月償還予定)※ ・投資信託:特定口座とNISA口座で、圧倒的に多め※楽天証券の債券は、今月償還を迎えて、ひとまず米ドル建てMMFに移る予定です。その後、次に買う予定の債券は、2037年5月頃償還の米ドル建て米国債です。■債券はどちらの口座で持つべき?ここで考えたいのが、損益通算の観点。特定口座(源泉徴収あり)では、同一年内・同一口座内であれば、利益と損失を相殺(=損益通算)できます。たとえば、債券の償還で利益が出たとしても、同じ口座内で投資信託に損失が出ていれば、税金を抑えることができるんです。(生成AIに損益通算の仕組みを説明する図を作成してもらいました。)■どちらにまとめるのが良さそう?白たぬの場合…SBI証券は債券の評価額が大きいけど、投資信託は少なめ楽天証券は債券は少額だけど、投資信託が圧倒的に多いつまり、楽天証券の方が損益通算の「受け皿」が大きいんですよね。今後、債券の償還益が出たときに、楽天証券の投資信託で損失が出ていれば、その分、税金を抑えられる可能性が高いということ。その逆も同様です。結論:債券は元の楽天証券で購入する。というわけで、次に購入する米ドル建て米国債(2035年償還予定)は、楽天証券で買う方向で考えています。もちろん、為替や金利、商品ラインナップなどもチェックしつつですが、「損益通算のしやすさ」は、償還時期が決定している生国債の場合は意外と大事なポイントだと思います。税金や管理のしやすさを考えると、ある程度まとめておくのもアリです。一方証券口座を複数持つことは、片一方の証券会社がつぶれた時や、万が一フィッシング詐欺に遭って口座を乗っ取られた時でも、全額の被害は免れることができるのでリスクヘッジになります。証券口座をまとめるか、複数管理するか、それぞれメリットがあります。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.03.03
コメント(0)
-

【その他】こちら新NISA3年生 ~2026年2月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、早くも3年目、正確には2年と2ヶ月が経過しました。今回は2月末時点での運用成績を公開します。前回(11月末)からの3ヶ月で、相場はどんな動きを見せたのか?そして、白たぬのポートフォリオはどう変化したのか?さっそく見ていきましょう!まず、2月末(実際には2月27日)のオール・カントリーの基準価額はこちら。(楽天証券より引用)34,542円。一日前の2/26が最高値34,704円で、少し下がった感じですね。さて2月末時点の投資成績はこちらです。■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,600,0003,388,073+788,073+30.31%成長投資枠5,200,0006,693,856+1,493,857+28.72%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,569,392+769,396+96.17%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)3カ月前と比較して評価損益率が約3%~4%上昇しました。同期間のMSCI-ACWIが6%上昇しているのと比較すると、その差は為替の影響なのでしょうか。特筆すべきなのは旧NISA。3ヶ月前と比較して10%以上も上昇しました。新NISAは毎月積み立てしているのでその分平均取得単価が変動する。そのせいで損益がマイルドになるんですね。では2月までに世界経済は、特に米国は何があったのか振り返りつつ、今後の方針をまとめます。●世界経済は米国の関税政策に翻弄何と言ってもこれでしょう。・2025年は米国の関税引き上げにより、世界的に成長が鈍化。 特に対米輸出依存度の高い国々(欧州・アジア)が打撃を受けた。・2026年には関税影響の一巡や米欧の財政拡張により、世界経済は緩やかな回復基調へ。:もうさ、老害だよね。華胥華朶(かしょかだ)で自分にとって都合のいい夢でも見ているのかってくらい、どう考えても政策がおかしい。大統領の周辺にYESMANしかいないと、大統領は、自分は間違っていないと勘違いするんじゃないかな。その結果、自分の過ちに気づかずに誤った政策を進めるのだろうね。●政治と政策が経済に影響・2026年の中間選挙を控え、トランプ政権は関税撤廃や減税、医療費削減などの景気刺激策を打ち出し、これが短期的な景気支援に。・ただし、政府閉鎖(2025年10~12月)の影響で、同四半期のGDP成長率は+1.4%と予想を下回る結果に。:中間選挙でトランプ政権は失速するでしょう。すでに経済界はアフタートランプのことを考えているんじゃないかな。トランプの任期が終わるまで株式から安全資産に移しておき、新大統領が決まる直前に株式に戻せばいいのだろうか。●今後の方針最近また、オルカン一本では危険だ、とか、50歳から投資はやめとけとか、オルカンでは老後資産が足りないとか、反オルカンの記事を見かけるようになりました。老後の資産が既にあれば、リスクを負って投資はしないでしょう。でもそれじゃ老後の生活が成り立たないから、オルカンに投資するリスクを負う。その結果、老後資産を形成するだけのリターンがあるわけですよね。では反対に、既に50歳を余裕で過ぎている白たぬは、オルカンに投資しなければ、老後の資産はどうすればいいのさ。。。こちら新NISA3年生。旧NISAを含めると今年で投資歴5年です。やっと5年です。1日でボーナス以上のマイナスになることにも慣れました。(マネーフォワードをそっと閉じ)でもまだマイナス10%以上の暴落には遭っていません。まだまだ経験が足りません。なので白たぬとしては引き続き「長期・分散・低コスト」の基本方針を守りつつ、今年も1年、淡々と積み立てを継続します。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.02.28
コメント(0)
-

【その他】ETFの株式分割と債券償還について
どうもこん○○わ!こちら白たぬです。今回は、最近の気になる2つのトピックについてまとめてみました。「ETFの株式分割」と「米ドル建て債券の償還」です。■MAXIS全世界株式(2559)が1株⇒10株に分割!最近、MAXIS全世界株式(オール・カントリー)上場投信(2559)が2026年6月に1株を10株に分割するという発表がありました。過去に触れたかもしれませんが、白たぬは2559を1株だけ持っています。それは投資信託とETFでは何がどう違うのか実際に購入して経験しようと思ったからですが、実はこの2559、全部楽天ポイントで購入しています。当時は1株14,700円だったけれど、今では26,700円に値上がりしてます。(マネーフォワードより引用)貸株にも登録して時々3円の配当があったり、2559自体の配当で100~200円の不労収入があります。・そもそも株式分割ってなに?株式分割とは、1株を複数の株に分けること。たとえば、1株が2株に分かれると、株価は半分になりますが、保有している株数は2倍になります。つまり、資産価値は変わらないけれど、1株あたりの価格が下がるので買いやすくなるというメリットがあります。・分割のメリットとデメリット<メリット>少額で買いやすくなる…2559は現在1口2.6万円以上で、分割後は2,600円台になるのでETFの入門として如何でしょう。NISA枠の端数を使いやすくなる…分割後は一口2,600円前後になるので、新NISAの成長投資枠で個別株式を購入している方には、240万円ギリギリまで2559を購入できる。上のメリットから、購入のし易さがありますが、反対に将来的に売却する際にも、1株あたりの金額が少なく抑えられるので売りやすくなります。売却金額も細かく調整できるのではないでしょうか。<デメリット>中身は変わらないので、分割=お得というわけではありません。分割前に買っていた人は、管理が少し複雑に感じるかもしれません。基本放置していれば問題ないと思います。・買い増しすべき?分割自体は価格が下がるだけで中身は同じなので、焦って買う必要はありません。ただ、少額で買いやすくなるので、「ETFでオルカンを持ちたいけど高くて手が出なかった」という人にはチャンスかも!オルカンに投資したいが、同時に配当金も得たい人にはこの2559、いいかもしれないですね。ただし高配当ではないので、お小遣い稼ぎ程度に考えておきましょう。■米ドル建て債券が3月に償還予定。税金はどうなる?償還後はどうする?楽天証券に保有している米ドル建てのシティバンク債券が、2026年3月に償還予定です。償還後は、米ドル建てMMFに自動で移管される予定。・税金はどのくらい引かれるの?償還差益(購入価格と償還価格の差)が出た場合、20.315%(所得税+住民税+復興税)の税金がかかります。特定口座ですし、当然ですね。為替差益が出た場合も、雑所得として課税対象になります。つまり為替による差益と、償還時の差益の両方の利益に対して、20.315%の税金が引かれるということですね。税金は円換算で計算されるので、償還時の為替レートが重要です。当時は、1ドル=130円台のときに購入して、償還時の今は1ドル=150円台なので、ざっくりその差額(20円×ドル数)に対して課税されることになります。・円建て?ドル建て?どっちで引かれる?税金の計算は円建てで行われます。たとえドルのままMMFに移しても、税務上は円に換算して課税されるので注意が必要です。・償還後はどうする?償還されたドル資金は、しばらく米ドル建てMMFで待機させつつ、タイミングを見て10年後に償還予定の米国債券(生債券)を購入予定です。債券ETFや高配当ETFも非常に魅力的で心引かれます。債券ETF、高配当ETFから定期的に配当金が支払われるのはお小遣いとしては嬉しいですし、投資のモチベーションもあがるでしょうね。でもちょっと待ってください。白たぬの目的は老後のための資産形成です。金が欲しいのは今ではありません。金を使うのは今ではないのです。今を豊かにするか、将来の生活不安のために今貯めるのか、それが問題です。目的をはき違えずに、今後も継続していきましょう。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2026.02.25
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol51
どうもこん○○わ!こちら白たぬです。2月21日(土)、3ヶ月ごとに実施している定期血液検査のため、Mクリニックにて採血を行ってきました。前回の採血の際はM赤十字病院のCT検査結果の医療連携をしましたが、1月に会社の定期健康診断を実施したので今回はその結果も連携しました。健康診断結果、特に血液検査の項目を見ていたと思いますが、何がどうという反応はなく、先生「これ、コピーさせてもらいますね」だけだったので、問題はなかったのでしょう、きっと。ということでいつも通りの採血のみでした。因みに亜急性甲状腺炎の症状として悩まされていた微熱と頭痛について、最近ではそんなことを忘れるくらい気にならなくなりました。亜急性甲状腺炎については4月に経過観察をするので、その際にすっきりとした結果になるでしょう。現在、Mクリニック(消化器内科)の他に甲状腺科、内科、歯科(歯医者)にかかっているので、一つでも通院を終わらせたいです。ということで今後のスケジュールはこちら。・3月7日 血液検査結果の問診■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診2026年2月4,380血液検査合計142,326------
2026.02.24
コメント(0)
-

【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その4~
どうもこん○○わ!こちら白たぬです。前回の記事(こちら)では、楽天証券に「加入者資格喪失届」が無事届いたことを書きました。今回はその続編として、実際に手続きを開始してから約2ヶ月が経過した現在の状況をレポートします。制度の仕組みは理解していても、いざ自分の資産が動くとなると、やっぱり気になりますよね。同じように移換を考えている方の参考になれば嬉しいです。■手続きから2ヶ月経ったので楽天証券の移換状況を確認してみたまずは楽天証券からiDeCoのお客様情報の確認・変更画面で「受付状況」をチェック。(楽天証券より引用)結果は……「申請済」のまま変化なし。正直、ちょっと拍子抜けしました。2ヶ月も経てば何かしらステータスが動いているかと思ったのですが、画面上はまったく更新されていません。「申請済」が最終ステータスなんでしょうか。移換って本当に時間がかかるんだなと実感しました。■iDeCoの資産状況には「待機資金 22,829円」が表示されているもうひとつ気になったのが、iDeCoの資産状況画面に表示されている 「待機資金 22,829円」。(マネーフォワードより引用)あれまだ待機資金あっていいんだっけと思って、過去の取引履歴を確認してみました。■「確定拠出年金 お取引状況のお知らせ」で過去の拠出タイミングを確認楽天証券の「確定拠出年金 お取引状況のお知らせ」では、過去1年間の拠出状況が確認できます。※JIS&Tのサイトから確認可能。昨年の取引履歴を見てみると、2024年12月分の掛金が、実際に拠出されたのは2025年2月13日 でした。つまり、掛金は「名目上管理・反映される年月」と「実際にiDeCo口座へ反映される年月」が2ヶ月ズレるんですね。■では、今表示されている22,829円は何なのか?このタイミングのズレを踏まえると、現在の待機資金22,829円は「2025年12月分の掛金」 と考えるのが自然です。このまま約定して2月末に12月拠出分として受け渡されるのか、それとも移換手続き中なので投資信託の買付は行われず、現金のまま待機している状態なのか、どちらなのか分かりません。■ 企業型DCの掛金は今月から給与天引きされる予定会社からは「今月の給与から企業型DCの掛金が引かれます」と案内を受けています。つまり、iDeCo → 2025年12月分まで企業型DC → 2026年1月分からという切り替えが予定通り進んでいる可能性が高いです。ただし、画面上のステータスが更新されていないので、どうしても不安は残りますね。■ 正直、今できることは「見守る」だけ移換手続きは、事業主(会社)企業型DC事務委託先金融機関国民年金基金連合会iDeCo事務委託先金融機関(JIS&T)証券会社(楽天証券)など、複数の機関が関わるため、どうしても時間がかかります。手続きの申請を行った後、利用者側でできることはほとんどなく、「待つしかない」 というのが正直なところです。焦っても仕方ないので、ここは割り切って見守ることにしました。移換はどうしても時間がかかるので、画面が動かなくても慌てないことが大切ですね。進展があれば、またブログで報告します。同じように移換を控えている方の参考になれば幸いです。
2026.02.16
コメント(0)
-

【その他】2025年の投資ふりかえり~企業型DCへ移換完了&来年もコツコツ投資!~
どうもこん○○わ!こちら白たぬです。2025年もいよいよ終わり。今年は投資まわりでいろんな動きがあった1年でした。今回は、1年のしめくくりとして「投資成績のふりかえり」と「企業型DCの進捗」、そして「来年の投資方針」についてまとめてみます!■2025年の投資成績をふりかえる今年は新NISA2年ということもあり、毎月コツコツと30万円ずつ積立投資を続けてきました。(楽天証券より引用)主に投資していたのは、eMAXIS Slim 全世界株式(オール・カントリー)。世界中に分散されたこのファンドは、値動きはあるものの、長期目線で安心感があります。年間の成績はざっくりこんな感じ:年間投資額:360万円(30万円 × 12ヶ月)累計投資額:720万円評価額:915万円(含み益 195万円) +27.08%大きな暴落もなく、比較的穏やかな相場だった印象です。「投資って怖いもの」って思っていた頃が懐かしい…!■企業型DCへの移換、進んでます!そしてもうひとつの大きな動きが、iDeCoから企業型DCへの移換。先日、楽天証券に「加入者資格喪失届」が無事届いたとの連絡がありました!これで、年明けには企業型DCへの移換が完了する見込みです。(楽天証券より引用)企業型DCでも「eMAXIS Slim 全世界株式(オール・カントリー)」が選べるので、新NISAと企業型DCの投資先をオルカンで統一できるのがうれしいポイント!■2026年の投資方針来年も、基本方針は変わりません。新NISAに毎月30万円を積立投資していきます。「世界にコツコツ投資して、長期でじっくり育てる」スタイルを続けていく予定です。もちろん、相場の変動や制度の変更には注意しつつ、焦らず、ブレずに、マイペースでいきたいと思います。2025年もこのブログを読んでくださって、ありがとうございました!来年も、投資初心者の方にとって少しでも参考になるような情報を発信していきます。それでは、よいお年を〜!
2025.12.31
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その3~
どうもこん○○わ!こちら白たぬです。前回の記事(こちら)では、企業型DCへの移換を決めて「iDeCo卒業」へ向けた準備を始めたことを書きました。 今回はその続き、「加入者資格喪失届」が届いた後の動きについてまとめます。■届け出はすぐ届いたけど、提出はちょっと待った!iDeCoの「加入者資格喪失届」、申請してからなんと翌々日にはポストに届いていました。 思ったより早くてびっくり。さすが楽天証券さん、仕事が早い!でも、ここで焦って提出しちゃうとちょっと危ないんです。 というのも、この書類を早めに出しすぎると、12月分の拠出が止まってしまう可能性があるとのこと。・12月分の拠出を確実に終えるには?楽天証券に確認したところ、2025年中に資格喪失とするには「12月23日まで」に書類が届けばOKとのこと。 そして、拠出金は毎月26日に銀行口座から引き落とされるので、12月分の拠出を確実に終えたいなら、23日ギリギリまで待つのが安心。というわけで、白たぬは必要事項を記入して、明日(12月14日)に投函予定です。 これなら、拠出も完了して、資格喪失のタイミングもバッチリ!■企業型DCの手続きも進行中!ちなみに、企業型DC側の移換手続き書類はすでに記入・提出済みです。これでiDeCoから企業型DCへのバトンタッチが、スムーズに進むはず!■オール・カントリーで統一できた!今回、企業型DCへ移換するもう一つの理由。 それは、選択可能な金融商品の中に「eMAXIS Slim 全世界株式(オール・カントリー)」があったこと!これで、新NISAも企業型DCも、どちらもオルカンで統一できました。 シンプルで管理しやすく、世界全体に分散投資できるのが嬉しいポイントです🌍次回は、年明けに移換が完了したかどうか、そしてその後の状況について書く予定です。同じようにiDeCoから企業型DCへの移換を考えている方の参考になればうれしいです!皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.12.13
コメント(0)
-

【その他】こちら新NISA2年生 ~2025年11月の成績公開~
どうもこん○○わ!こちら白たぬです。新NISAを始めてから、早くも1年と11ヶ月が経過しました。今回は11月末時点での運用成績を公開します。前回(9月末)からの2ヶ月で、相場はどんな動きを見せたのか?そして、白たぬのポートフォリオはどう変化したのか?さっそく見ていきましょう!まず、11月末(実際には12月1日)のオール・カントリーの基準価額はこちら。(楽天証券より引用)32,673円、最高値付近ですね。(最高値は11/8の32,708円)さて11月末時点の投資成績はこちらです。■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,300,0002,913,072+613,072+26.65%成長投資枠4,600,0005,747,181+1,147,181+24.93%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,484,157+684,161+85.52%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)2カ月前と比較して評価損益率が約7%も上昇してました。順調に成長してますね。前回も書きましたが、順調過ぎません?・11月の振り返りと今後の方針11月は米国株が好調で、S&P500が再び上昇基調に。為替も円安が進んだことで、外貨建て資産が全体を押し上げてくれました!10月は一時的な調整もありましたが、11月は全体的に回復ムード。特に米国の利下げ観測が強まったことで、株式市場に追い風が吹いた印象です。白たぬ自身は、引き続き「長期・分散・低コスト」の基本方針を守りつつ、淡々と積み立てを継続します。余談ですが以前購入していた楽天VTI(過去の記事はこちら)。先日見たら、利益率が+100%を超過していました。2022年9月~2023年5月までの9カ月間積み立て、その後3年と1ヶ月放置した結果です。約3年放置して+100%のの評価損益率。評価損益率が+100%ってことは、元本が約2倍になったってことですね!そこで年利(年平均利回り)を計算してみると...年利は約26%です。たまたま成績が良かっただけかもしれません。成長投資枠の損益が+100万円を超えていたり、旧NISAの評価損益率がこのペースだと後4か月で100%を超過しそうだったり、少しずつ成功体験が増えていきますね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.12.07
コメント(0)
-
【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その2~
どうもこん○○わ!こちら白たぬです。先日、楽天証券のiDeCoから企業型DCへの移換手続きをブログで紹介しました(前回の記事はこちら)。 でも、手続きが終わったあとって、実際どうなるの?という疑問、ありますよね。今回は「移換が完了するまでの約2ヶ月間」に焦点を当てて、以下の3つのポイントについて、初心者の方にもわかりやすく解説していきます。① 移換中の資産は運用され続けるのか?② 拠出期間としてカウントされるのか?③ 退職金控除の「勤続年数」に加算されるのか?■前提のおさらい:白たぬとiDeCo・企業型DCのスペック移換中の疑問をクリアにする前に、白たぬの状況を簡単におさらいしておきましょう。iDeCo運用期間: 2022年11月~(約3年間)移換手続き開始: 2026年(予定)企業型DCでの運用期間: 移換後、60歳までの約7年間(53歳スタートのため)今回のテーマ: 移換手続き期間の2ヶ月間の取り扱い!■①移換完了までの2ヶ月、iDeCoの資産は運用され続けるの?基本的には「運用されません!」(現金化される)「え!そうなの?」と思った方もいるかもしれませんね。企業型DCに移換する手続きが始まると、iDeCoで運用していた白たぬの投資信託は、一度すべて売却されて「現金化」されます。この時、運用時の利益に対して税金がかからず、現金化した時の価格(基準価額)で丸々現金化されます。これがiDeCoのメリットの一つ、運用時非課税ってことですね。そしてこの現金化されたお金が、企業型DC側の口座に送金される、という流れなんです。手続き期間中(2ヶ月): 資産は「現金(待機資金)」として保管されています。運用はどうなる?: 株式や債券への投資は行われず、原則として運用はストップしています。だから、「移換手続き中に相場が急騰・急落した!」という場合でも、資産価値は変動しません。もし相場が好調だったらちょっと残念だけど、反対にリスクを避けられるという意味では安心かもしれません。ポイント!: iDeCoを現金化した時の価格(基準価額)で企業型DCに引き継がれ、企業型DC側で改めて選んだ投資信託が買い付けられます。この買い付けにも少し時間がかかります。■②移換中の2ヶ月間は「加入者期間(拠出期間)」にカウントされるの?「カウントされます!」(通算加入者等期間に加算される)これは、60歳以降にお金を引き出せる条件に関わる、とっても重要なポイントです!iDeCoや企業型DCで積み立てたお金を60歳以降に受け取るためには、「通算加入者等期間」が10年以上必要というルールがあります。手続きで運用は止まっていますが、移換手続き期間中も、DC制度の「加入者」であることに変わりありません。通算加入者等期間とは: iDeCoと企業型DCで「掛金を拠出していた期間」と「運用のみをしていた期間」の合計期間のこと。空白の2ヶ月は?: 手続き期間も途切れずに、この通算加入者等期間にしっかりカウントされます。白たぬの場合は、iDeCoで3年運用したので、移換手続き中の2ヶ月間を加えても、通算加入者等期間は約3年2ヶ月。60歳までに10年を満たすには、まだまだ企業型DCでの運用(約7年間)を頑張る必要がありますね!ちょっと専門的な話: 10年の期間の計算は、月単位で行われます。2ヶ月の手続き期間も、しっかり「2ヶ月」として加算されるので安心してください!■③一時金で受け取る場合、2ヶ月間は「退職所得控除の運用期間」になるの?将来、資産を「一時金(一括)」で受け取る場合、税金の優遇制度である「退職所得控除」が適用されます。この控除額を計算する際の「勤続年数」に、DCの運用期間が使われるのですが、この2ヶ月はどうなるのでしょうか?「カウントされます!」(勤続年数に加算される)退職所得控除の計算で使われる「勤続年数」は、DC制度においては「通算加入者等期間」を指します。疑問②でも確認したように、移換手続き期間の2ヶ月間は、通算加入者等期間に途切れなく含まれます。つまり、この2ヶ月間も、退職所得控除の計算に使われる「勤続年数」としてしっかりカウントされるということです!控除額アップにつながる: 勤続年数が長ければ長いほど、退職所得控除額は大きくなります。 例:勤続20年以下は年40万円、20年超は年70万円で控除額が計算されます。2ヶ月も無駄にならない: わずかな期間でも、しっかり運用期間として認められるのは嬉しいポイントですね!■まとめ空白の2ヶ月は「運用の休み時間」だけど「期間は途切れない!」移換手続き中の2ヶ月間は、資産が運用されずにちょっともったいないな…と感じるかもしれません。でも、心配ご無用!お金を引き出すための大切な期間(通算加入者等期間)としては、しっかりカウントされ続けているので安心してくださいね。これで、移換手続き中のモヤモヤもスッキリしたのではないでしょうか?皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.12.07
コメント(0)
-

【その他】企業型確定拠出年金制度始めます ~1から始めるiDeCo移換 その1~
どうもこん○○わ!こちら白たぬです。さて今日は、企業型確定拠出年金についてです。いきなりですが、来年早々、会社が企業型確定拠出年金(略して企業型DC)制度を開始します。iDeCoとの大きな違いは①口座管理や維持手数料が全部会社負担であることと、②所得税や住民税が引かれる前に掛け金が拠出されることかなと思います。①の手数料で言えば、iDeCoは拠出する度に毎月171円の手数料が取られますし、一番最初に口座開設手数料2,829円が取られますよね。②の税については、iDeCoは所得税・住民税・社会保険料が引かれた後の給与から掛け金を拠出するのにたいし、企業型DCは給与として手元に届く前に引かれるので、税金の対象にならない、つまり節税になるのですね。さて来年から開始される企業型DCですが、会社からは毎月5,000円の補助が出ます。つまり、自らが1円も拠出しなくても、毎月5,000円が貯まって行くのです、確実に。はじめは企業型DCは会社補助のみ5,000円とし、iDeCoは毎月23,000円のまま様子見しようと思っていました。ところが、企業型DCとiDeCoを併用する場合、iDeCoの拠出上限額は20,000円に減額されるとのこと。少なくてもiDeCoの拠出額を変更する必要があります。しかも来年1月に間に合うように、です。:それで、色々悩んだ末、どうせ拠出金額を変更するなら、企業型DCに移し替えつつ、企業型DCに毎月20,000円拠出しようと考えました。※一般的には移し替えることを「移管」と表記しますが、年金の場合「移換」と表記するそうです。謎。なので楽天証券のiDeCoから企業型DCへ移換の手続きを進めつつ、企業型DCについて調べていこうと思います。楽天証券ではiDeCoの多くの手続きがオンラインでできるようになったそうですが、移換は出来るのでしょうか。:結論、書類を返送する手続きが必要なため、オンラインでは完結しません。では実際に楽天証券のサイトで行った移換手続きの流れを、スクリーンショット付きで解説します。これから同様の手続きをされる方の参考になれば幸いです。ステップ1:手続きの選択まず、楽天証券の「お客様情報の確認・変更」画面にアクセスし、「その他変更手続きはこちら」を選択します。ステップ2:情報変更の本人確認本人確認のためのワンタイムキーの子画面が表示されます。「閉じる」を選択して進みます。ステップ3:ワンタイムキーの通知方法の選択ワンタイムキーをメールアドレスか携帯電話番号のどちらで通知を受けるのか選択します。どちらかを選択し、「ワンタイムキーを通知」をクリックします。ステップ4:ワンタイムキーの入力通知された6桁のワンタイムキーを入力して認証を完了します。「次へ」をクリックします。ステップ5:総合口座情報の確認楽天証券の総合口座に登録されている情報が表示されます。何も変更しないので「変更しない」をクリックします。ステップ6:iDeCo口座の確認iDeCoに登録されている情報が表示されます。何も変更しないので「変更しない」をクリックします。ステップ7:移換申込の選択やっと目的の画面にたどり着きました。楽天証券、国民年金基金連合会、JIS&T社などの審査・登録の流れが表示されます。全体で3〜8週間程度かかる見込みです。「掛金停止の手続きをしたい」を選択します。画面を下スクロールして、「諸変更手続きへ」をクリックします。ステップ8:変更手続きの案内画面に掛金停止の手続きが表示されていることを確認します。「はじめる」を選択して進みます。ステップ9:掛金停止の手続き確認画面が表示されます。「はい。」を選択します。ステップ10:送付書類の確認お送りする書面の確認画面が表示されます。「申込む」を選択します。ステップ11:変更手続き受理画面掛金停止の申込が受理され、今後の流れが表示されます。「お客様情報の確認・変更へ戻る」を選択します。ステップ12:手続き受付完了楽天証券から「加入者資格喪失届」が郵送されるので、記入後返送します。以上が、楽天証券でのiDeCoから企業型DCへの移換手続きの流れです。画像付きで順を追って説明しましたが、実際の手続きでは書類の記入や返送も必要になりますので、余裕を持って進めることをおすすめします。老後の資産形成は長期戦です。制度変更にも柔軟に対応しながら、着実に準備を進めていきましょう。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.12.06
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol50
どうもこん○○わ!こちら白たぬです。昨日、11月29日(土)は血液検査結果の問診のため、Mクリニックに通院しました。11月20日(木)に結果を聞く予定だったけど、検査結果が出揃わない可能性があるそうで、29日(土)になりました。今回の検査結果は以下の通り。検査項目測定値基準値CEA1.9 ng/ml5.0以下CA19-93.8以下 U/ml37.0以下CEA…Carcinoembryonic Antigenの略称で腫瘍マーカーの一つ。腫瘍で得意に分泌されやすい物質。CA19-9…Carbohydrate Antien(糖鎖抗原)19-9の略称。両方とも異常はみられず、今回も基準の範囲内でした。前回、前々回測定値との比較はこの通り。腫瘍マーカー前々回測定値前回測定値今回測定値CEA1.7 ng/ml2.1 ng/ml1.9 ng/mlCA19-92.0以下 U/ml2.0以下 U/ml3.8以下 U/mlCA19-9が約2倍に上がりましたが、基準値に比較すると全然問題ない範囲です。今年の検査・経過観察は今回で終了です。来年も引き続き、3ヶ月に1度の血液検査を継続予定です。なお血液検査の日から今日まで、微熱は治まって、時々頭痛に悩まされることはありますが、前回同様気にしないようにしてしばらく様子見とします。今後のスケジュールはこちら。・2月21日 血液検査■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月4,270血液検査、医療連携、血液検査問診合計137,946------ついにに番外編の記事が50個目突破しました。記事100個目以内に完治したいですね。
2025.11.30
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol49
どうもこん○○わ!こちら白たぬです。11月15日に定期的な血液検査のため、Mクリニックに採血に行きました。と同時にM赤十字病院のCT検査結果の医療連携もしてきました。CT検査結果も問題ないことを確認してもらい、予定通り採血をすることになりました。また、どうせなんで亜急性甲状腺炎の経過観察が終わり、TSH、FeeT3、FeeT4などの指標値は正常の範囲に戻ったけれど、継続して微熱があることと、頭痛がすることを伝え、その原因が大腸にあるのか聞いてみました。すると。。。先生「・・・」先生「うーん、それは甲状腺炎の症状だねぇ」あれ?ふりだしに戻るの??亜急性甲状腺炎の指標値が元に戻っても、回復するのに期間を要することもあるそうで、恐らく長引いているのだろうとのことでした。まぁね。通常3ヶ月程度で正常値に戻るところ、8カ月もかかってますから、その後の回復にも時間がかかるのかもしれない、と言われれば、それはそうかもしれないですね。。。ということで、微熱と頭痛については様子見で、今後のスケジュールはこちら。・11月29日 血液検査結果問診■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携2025年11月2,300血液検査、医療連携合計135,976------
2025.11.17
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol48
どうもこん○○わ!こちら白たぬです。※先週末は楽天ブログへのアクセス不良が続いたので更新できませんでした。本日は、「亜急性甲状腺炎」の件です。完治しました先日11月1日に採血をして、11月8日にその結果説明を受けに行きました。血液検査結果はこの通り。項目名基準値・単位測定値前回前々回その前▲▼TSH<CLEIA>IFCC0.61-4.23 μIU/mL3.885.2712.3913.62FeeT32.1-3.8 pg/mL2.72.52.32.4FeeT40.75-1.45 ng/dL1.00.90.7-CRP定量0.14以下 mg/dL---0.0TSH値が基準値の範囲内、正常に戻りました。長かったです。一般的に亜急性甲状腺炎の全体の治癒期間は通常2〜4ヶ月程度とされ、長くても半年以内にホルモン値は正常化することが多いそうです。一方白たぬのケースは亜急性甲状腺炎(De Quervain甲状腺炎)の典型的な経過をたどりつつも、やや長期化した回復過程を示しています。以下のグラフは、今年3月から11月にかけての血液検査結果をもとに、亜急性甲状腺炎の回復過程を示しています。TSH(青線):3月〜4月は抑制されており、6月〜7月にかけて急上昇(機能低下期)、その後徐々に正常化。Free T3(赤線):3月にピーク(甲状腺中毒期)、4月以降は安定して低値〜正常下限。Free T4(緑線):3月に高値、4月〜6月はほぼゼロ、7月以降に回復傾向。ポイントとしては以下2点TSHが正常範囲(0.5〜5.0)に戻るまでに約8ヶ月かかっており、一般的な経過よりも長期化。FT3/FT4は比較的早期に正常下限に戻っているが、TSHの高値持続が長い。想定される原因としては炎症の重症度が強かった可能性治療介入の有無や内容年齢・性別の影響潜在的な慢性甲状腺炎の併存があげられるそうですが、喉が腫れる前の熱があるタイミングで医者に掛かっていたら、重症化しなかったのかもしれないですね。なお治療としては終わりですが、半年後に経過観察として再度血液検査があります。因みに最近2ヶ月くらい、37.0℃ほどの発熱と軽い頭痛に悩まされています。そのことを医者に告げると。。。医者「亜急性甲状腺炎の症状で発熱がある場合、急にドカンときます。」医者「よって、それは亜急性甲状腺炎の症状ではありません。」医者「発熱や頭痛の症状の原因はたくさんあるので、何が原因か分かりません。」医者「内科の先生に聞いてください。」だそうです。ちょうど今月、Mクリニックの診察があるので、血液検査をもって聞いてみようと思います。
2025.11.09
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol47
どうもこん○○わ!こちら白たぬです。10/23にCT検査結果の問診のため、M赤十字病院に行ってきました。問題なしでした。これで術後1年間の経過観察が終わりまして、無事、転移もなく安心しました。因みに大腸の摘出手術を行うと、胃のバリューム検査が受けられません。そう言えば、大腸の内視鏡検査結果を見せてもらった際に、小腸と大腸の接合部分に黒い柿の種みたいな金属がありました。その金属にバリュームがくっついてバリュームを体外に排出できなくなるのでしょうか。そこで退院後の健康診断では胃のバリューム検査の代わりに胃カメラ検査を行います。胃カメラ検査、苦手なんですよね。。。でもここで考えました。CT検査をするのなら、胃カメラ検査しなくても良いのでは?今後4年間、術後の経過観察でCT検査があるなら、その間、胃カメラ飲まなくて良いかも?そこで先生に聞いてみると。。。先生「大きい腫瘍はCT検査で分かるけど、小さいものは胃カメラじゃないと分からない。 去年の検査結果では綺麗だから5年間は大丈夫だと思うけど、気になるようなら2年に1回程度で良い」そうです。昨年手術前の検査として胃カメラ飲んだので、来年は胃カメラ検査しようと思います。ということで今後のスケジュールはこちら。・11月15日 採血■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月9,120CT検査、問診、医療連携合計133,676------
2025.10.26
コメント(0)
-

【その他】5,500億円は誰のため? ~日米の関税措置を考える~
どうもこん○○わ!こちら白たぬです。今日は、8月5日に関税措置を巡って日米協議で合意した、日本の5,500億ドル(約81兆円)の対米投資についてです。トランプ大統領は「投資先はアメリカの自由にできる」と主張し、赤沢経済再生大臣は「少なくとも日本のメリットにならないことは協力できない」と返すなど、認識の隔たりは埋まっていない様子。(日米の関税協議のイメージ図)それにしても81兆円ってとても高額過ぎて現実感がありませんね。令和7年度(2025年度)の日本の国家予算は115兆5415億円ですから、実に国家予算の70%に相当します。...は?意味が分かりませんね。さて、白たぬは現在、毎月オール・カントリーを購入しています。オール・カントリーの約6割は米国です。つまり6割はアメリカに投資していますよね。これって日本全体で考えたら、結構な金額をアメリカに投資しているんじゃないですかね。ということで投資信託を介してアメリカに投資した場合、5,500億ドルを超えるのは何年何月になるのか試算してみました。■投資信託の流入金額のうち、アメリカに投資している金額は何ドル?・期間:2025年1月から9月までを対象とする。・銘柄:各月の流入金額のTOP50銘柄を対象とする。・為替:1ドルは150円換算とする。ただし、投資信託内でアメリカを含む複数の国に投資している場合は、投資信託内のアメリカの比率を考慮する。月TOP50流入総額(円)米国投資推計比率米国投資額(円)米国投資額(ドル)1月約1兆1,200億円約45%約5,040億円約33.6億ドル2月約1兆1,500億円約47%約5,405億円約36.0億ドル3月約1兆2,000億円約48%約5,760億円約38.4億ドル4月約1兆1,800億円約46%約5,428億円約36.2億ドル5月約1兆2,300億円約49%約6,027億円約40.2億ドル6月約1兆2,600億円約50%約6,300億円約42.0億ドル7月約1兆3,000億円約51%約6,630億円約44.2億ドル8月約1兆3,200億円約52%約6,864億円約45.8億ドル9月約1兆3,424億円約53%約7,115億円約47.4億ドル米国比率は「eMAXIS Slim米国株式(S&P500)」や「iFreeNEXT FANG+インデックス」など、米国特化型ファンドは100%として計算。グローバル型ファンド(例:オルカン)は米国比率を約60%前後と推定。合計(2025年1月〜9月):米国投資額(円):約54,569億円米国投資額(ドル):約364億ドル月平均投資額:約40.4億ドル毎月、約40億ドルをアメリカに投資しているんですね。新NISAやiDeCoの利用がもっと増えれば平均投資額も増加しそうです。■5,500億ドルの対米投資目標に達するまでの期間は?5,500 ÷ 40 = 137.5つまり5,500億ドルまで137.5ヶ月(約11年5ヶ月)かかる見込みです。今からだと、2037年3月頃ですかね。日本政府が何もしなくても、2037年にはアメリカに5,500億ドル投資できそうです。いずれにしてもトランプ大統領はとうの昔に任期終了してますね。今回は個別株やETF・不動産は対象外にしているので、実は結構アメリカに投資している金額は多くて、もっと早く5,500億ドルいくんじゃないですかね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.10.19
コメント(0)
-
【Step4】非リスク資産の置き場所について
どうもこん○○わ!こちら白たぬです。過去のブログ記事「【Step4】非リスク資産額の決定と、ポートフォリオの比率について 」で、非リスク資産を以下の通り再定義しました。非リスク資産 = ①決済資金 + ②生活防衛費 + ③直近で使う資金 + ④準備資金さて、これらは通常現金のまま銀行口座に置いておくのが一般的だと思います。①決済資金は常に毎月の決済用に入出金されています。これを使うのはまさに「今」です。一方②生活防衛資金は万が一何かあったときの資金で、生活費の半年分を計上しています。③直近で使う資金も数年以内に使う想定の資金として計上しています。④準備資金は株の暴落時の購入費用として任意で貯めようとしています。これらの資金を使うのは「今」ではなく使う理由ができた「いつか」です。であれば、銀行口座ではなく、楽天証券の楽天MRFに突っ込んでおいて少しでも銀行よりも利率の良い場所に置いておこうと考えました。ここで株の暴落があって生活防衛資金から生活費を引き落とすことを考えてみましょう。必要な生活費は必要な分だけ引き落とします。一気に半年分引き落としたりしません。そうです、生活防衛資金から生活費を支払った場合でも、半年間あるんです。だったら少しでも銀行口座より利率が良いところに置いておきませんか?楽天MRFは銀行口座よりは流動性が低いですが、売却した翌日には現金化できると思います。であればそれほど心配しなくても必要なタイミングで必要な金額を現金化できるのではないでしょうか。ただし、④準備資金は株の暴落時に利用する想定なので、流動性が高い銀行口座が良いと思います。こうすると、結局今のところ①決済資金のみ銀行口座にあればよいことになります。口座を分けることですっきりします。因みに本日の楽天MRFの年利はこちら。(楽天証券より引用)利回り 0.406%一般的な銀行の年利よりは良いと思いますし、何より毎日少しずつ残高が増えていくのを見るのも楽しいです。これ以上の年利を望むなら個人向け国債10年変動型だけど、購入後1年以内に解約すると利息分が手数料として取られて購入した意味が無いので踏みとどまっています。あまり高望みをしてもあれですし。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.10.14
コメント(0)
-
【Step4】非リスク資産額の決定と、ポートフォリオの比率について
どうもこん○○わ!こちら白たぬです。生活防衛資金の求め方は、生活費の3ヶ月から2年間、人によっては5年間とするようです。生活防衛資金に正解はありません。白たぬは過去のブログ記事「【Step4】自分自身の生活防衛資金額を考える。 ~白たぬの場合~」で、半年間の生活費+直近で使う予定の資金と定義しました。非リスク資産 = 生活防衛資金 + 直近で使う資金(今後数年間で使う見込みの資金)総資産 ー 非リスク資産 = リスク資産ただ非リスク資産としてはこの他に、普段の生活費の決済用に2ヶ月分の生活費の現金(決済資金と定義します。)は持っておきたいところです。つまり、決済資金+生活防衛資金+直近で使う資金を除いた資産をリスク資産に充てることができると言えます。ここでリスク資産を積み立てて行けば行くほど、資産全体に対するリスク資産の割合が増え、反対に非リスク資産の比率が小さくなりますよね。ポートフォリオの説明で、資産全体の現金比率は20%が良いとか、50%で良いとか、比率で説明するYoutube動画や書籍を見ますが、これはあくまでも比率であって、金額ではありません。この、比率で示すことに何の意味があるのでしょう。白たぬは懐疑的です。仮に、リスク資産が1億円あって、暴落で半額、5,000万円に下がったとして、その暴落の期間耐えられるだけの生活防衛資金を持っているのであれば、現金比率が10%だろうが5%だろうが良いのではないでしょうか。そりゃぁ、現金比率が高い方が、暴落時の下げ幅がマイルドになるのは分かりますが、それは暴落した状態で利益確定した場合の金額であって、暴落した状態でリスク資産を売らないために生活防衛資金を準備しているわけですよね。だから、比率にこだわる必要な無いんじゃないかな、と思うのです。因みにポートフォリオの非リスク資産(現金)とは、生活防衛資金を含んでいるのでしょうか?株が暴落した際のセーフティネットとしての役割として現金を使うなら生活防衛資金も含むと言えると思います。一方、株が暴落した時に安くなった株式を買い向かうための資金(準備資金と定義します)であれば、非リスク資産ではあるが、生活防衛資金ではないとも言えます。そこから、非リスク資産は次の様に再定義します。非リスク資産 = 決済資金 + 生活防衛費 + 直近で使う資金 + 準備資金準備資金は必須ではなく、いくらが妥当かも基準は無しとします。将来、株が暴落して、投資信託の切り崩しを中止し、生活防衛資金から生活費に充てるタイミングがやって来ると思います。⇒生活防衛資金が当初の満額から減る。その後の暴落が落ち着いた頃に投資信託の切り崩しを再開し、生活費に充てても余っていたらその時は生活防衛資金に補填します。⇒生活防衛資金が当初の満額に戻る。それでも余る場合は準備資金として現金を保有するのもありと言えばありです。一方、準備資金とせず、余った資金は好きなことに使うのもありといえばありですよね。まぁ、捕らぬ狸の皮算用ってことで。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.10.14
コメント(0)
-

【番外編】前略、白たぬ大腸がんになる。vol46
どうもこん○○わ!こちら白たぬです。今日はCT検査のためにM赤十字病院に行ってきました。受付機に診察券を入れて今日の外来受付票を受け取り、検査病棟へ移動します。検査台に仰向けで寝かされ、ズボンは膝まで下げます。(ベルトの金具が検査時に映るので)下半身はパンツ一枚になるので、検査技師の方がタオルケットを掛けてくれます。両手を頭の方に上げた状態でキープ、そのまま2回ほど検査機を通ります。これで検査時の姿勢が確定したので、次に両腕をおろして、右腕から注射で造影剤を注入します。この時の注射針が痛かった。。。造影剤を注入するから針が太いの?再び両腕を上げて検査開始。上図の通り両腕を下げた状態では検査しませんでした。検査機「息を吸ってー」検査機「止めて」のアナウンスに従い、1~2回検査機が通って終了でした。CT検査は前日の食事制限も無いので、楽ですね。検査後は造影剤を体外へ(尿として)排出させるため、普段よりも多くの水分を摂取するように、とのことです。水分とは、お茶でも、コーヒーでも、お酒でも!良いそうです。次回は来週に検査結果の問診です。ということで今後のスケジュールはこちら。・10月23日 CT検査の問診・11月15日 採血■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携2025年10月8,430CT検査合計132,986------退院して1年間の検査・通院にかかった医療費は約68,000円。金額からすると、それなりに掛かっているなぁと感じます。一月あたり約5,700円です。でも。。。過去のブログ記事「【Step2】支出を減らす ~生命保険の解約を深堀します~」では、医療保険料として毎月25,800円を支払っていたことをまとめました。当時の、治療に絡む保障内容は以下の3つ。・病気による入院1日につき6,000円・怪我による入院1日につき6,000円・手術保険金:入院保険金の5倍これはあくまでも入院するほどの病気・大怪我に絡む保障であって、日々の検査・通院費用にはなんら適用されないんですよね。■手術を伴う入院が仮に1週間だったとして、保険会社から支給される金額は 病気による入院1日につき6,000円:6,000円 × 7日 = 42,000円 手術保険金:入院保険金の5倍:6,000円 × 5 = 30,000円 合計 72,000円■これを月々の保険料で割ると、何ヶ月分になるのか? 72,000円 ÷ 25,800円 = 2.79 ヶ月 ≒ 3ヶ月多く見積もっても3ヶ月分の保険料が返って来る計算です。そのために毎月25,800円も保険料を支払っていた意味ってなんだったんでしょうね。それだったらその分の保険料をオール・カントリーなどの全世界の株式に投資しておいて、必要になった分だけ取崩して使えばいいじゃないか、思うのは白たぬだけは無いはずです。因みに、Microsoft Copilotに以下を聞いてみました。「2023年10月に294万円をeMaxis Slim 全世界株式に一括投資した場合、2025年10月時点で時価総額はいくらになっているか。」結果は。。。2023年10月に294万円をeMAXIS Slim 全世界株式(オール・カントリー)に一括投資した場合の2025年10月時点の時価総額は以下の通りです:騰落率(分配金再投資ベース):+23.89%(2023年10月〜2025年10月)計算式:2,940,000 × (1 + (23.89 ÷ 100)) = 2,940,000 × 1.2389 ≒ 3,641,366💰 結果:2025年10月時点の時価総額は約364万1,366円 です。なんと364万円です。過去のブログ記事では年率5%で5年間運用した場合の試算は375万円でした。ほぼ2年間の運用で達成していますね、さてみなさんはどうする?
2025.10.14
コメント(0)
-

【その他】こちら新NISA2年生 ~2025年9月の成績公開~
どうもこん○○わ!こちら白たぬです。過去のブロ記事「【その他】こちら新NISA2年生 ~2025年7月の成績公開~」では7月11日時点でオール・カントリーの基準価額が28,208円、最高値を更新したことを書きました。またその時点で新NISAの積み立て投資枠、成長投資枠共に約10%の評価損益率でした。あれから2ヶ月経過し、新NISAの成績はどうなっているでしょうか。まず、本日(実際には9月26日)のオール・カントリーの基準価額はこちら。(楽天証券より)30,347円、最高値更新です。因みに8/1には29,103円でした。7月の基準価額と比較すると、約2ヶ月で2,000円は上昇し過ぎではないかと思います。上昇の理由は分かりませんが、9月17日はアメリカの政策金利が0.25%引き下げて4.00〜4.25%のレンジに調整することが発表されました。アメリカ経済が緩やかに後退していけば、今後の基準価額は下がっていくのでしょうか。寧ろ積み立て期には低迷していて欲しいですよね。さて9月末時点の投資成績はこちらです。■新NISA(2024年~)投資枠名投資元本評価額損益評価損益率つみたて投資枠2,100,0002,516,765+416,764+19.84%成長投資枠4,200,0004,957,022+757,021+18.02%■【参考】旧NISA(つみたてNISA、2022年~2023年)投資元本評価額損益評価損益率799,9961,378,795+578,799+72.35%※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)2カ月前と比較して評価損益率が8~9%も上昇してました。反対に上昇し過ぎて怖いですね。石破政権が崩壊して自由民主党が新しい首相に代替わりさせようとしても、経済は強かであって欲しいですよね。トランプ大統領がまた新たな関税を言い出して、先発医薬品やトラック、キッチンおよびバスルーム用の収納家具、布張り家具にも関税を追加するらしい。これでアメリカ市場はまた混乱するだろうし、落ち着くのはいつ何だろうって思います。日本の人口は減少するけど、世界の人口は増加しているし、人は今より、今以上の幸せを求めるからおのずと経済は発展していくでしょう。その経済の発展の恩恵を受けるべく、来月も淡々と積み立てを継続しましょう。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.09.28
コメント(0)
-
【番外編】前略、白たぬ大腸がんになる。vol45
どうもこん○○わ!こちら白たぬです。今日は「亜急性甲状腺炎」の方です。7月の 【番外編】前略、白たぬ大腸がんになる。vol41 ではTSHの値が前回より微妙に減少したものの、まだ基準値の範囲外でした。そのため今度は2か月後に再度血液検査して、その経過を観察することになっていました。そして9月6日に採血をして、9月13日にその結果説明を受けに行きました。血液検査結果はこの通り。項目名基準値・単位測定値前回前々回その前▲▼TSH<CLEIA>IFCC0.61-4.23 μIU/mL5.2712.3913.620.02▲FeeT32.1-3.8 pg/mL2.52.32.42.1FeeT40.75-1.45 ng/dL0.90.7--CRP定量0.14以下 mg/dL--0.00.0TSH値はまだ正常値の範囲外ですが、前回と比較すると格段に数値が減少しています。FeeT3やFeeT4は正常値の範囲内ですね。前回の診察ではTSHが10未満であれば基準値外でも、回復に向かっている状態だそうです。とのことだったので、快方に向かっていますね。先生「正常値に戻るのは遅い方だけど、普段の生活で疲れやすいとかがなければ、薬は無しで行きましょう。また2か月後に様子を見ましょう。」とのことでした。数値で現状が分かるので、安心ですね。ということで次は11月初旬:採血11月中旬:問診です。今年中に終わるかな。以上、参考になれば嬉しいです。
2025.09.13
コメント(0)
-

【その他】iDeCoの拠出金額は幾らが最適解か? ~所得税率から考える~
どうもこん○○わ! 白たぬです。2027年1月からiDeCoの拠出限度額が上がる様ですね。白たぬの様な企業年金が無いサラリーマンの場合は月2.3万円 → 月6.2万円に増額です。今回は、所得税率を下げるにはiDeCoの拠出金額を幾らにすればよいか、といった視点で検証します。まず、所得税率は課税所得によってこんな感じです。課税される所得金額税率控除額1,000円 から 1,949,000円まで5%0円1,950,000円 から 3,299,000円まで10%97,500円3,300,000円 から 6,949,000円まで20%427,500円6,950,000円 から 8,999,000円まで23%636,000円9,000,000円 から 17,999,000円まで33%1,536,000円18,000,000円 から 39,999,000円まで40%2,796,000円40,000,000円 以上45%4,796,000円(国税庁 No.2260 所得税の税率)課税所得が360万円、税率20%の場合で考えます。iDeCoの年間拠出金額は全額所得控除できます。従来の月額2.3万円を1年間拠出した場合、27.6万円が全額控除されます。このままでは360 - 27.6 = 332.4万円で、税率20%は変わりません。そこで月額を2.7万円に変更します。すると 2.7 * 12 = 32.4万円が全額控除されるので、360 - 32.4 = 327.6万円で、税率10%になります!ただこれは1年間の課税所得が事前に分かっている場合なので、実際にはこの様な綺麗な結果にはならないでしょう。でも拠出金額を決定する一つの材料として、検討してみるのはどうでしょうか。因みに、40歳で転職と共にiDeCoに加入し、月額2.7万円で20年続けると、こんな結果になります。■年利5%の全世界株式に毎月2.7万円、20年間積み立てた場合(三菱UFJアセットマネジメント-つみたて(積立)投資シミュレーションより引用)投資元本:約 648万円運用成績:約1,100万円 次に、60歳で定年退職し、退職金400万円とiDeCoを一時金一括で受け取る場合、いくらになるでしょうか。退職金控除額は勤続年数が20年以下の場合: 40万円 × 勤続年数なので、800万円。課税対象額は(退職金−退職所得控除額)×1/2なので、(( 400 + 1,100 ) - 800 ) /2 = 350 万円上の所得税の税率に照らし合わせると所得税は(350 * 20% ) - 42.75 = 27.75万円(特別復興所得税加算は省略してます。)住民税は一律10%なので 35万円よって受け取れる金額は1,500 - ( 27.75 + 35 ) = 1,437.75万円この場合、一括で全額受け取るよりは、400万円一時金+58万円の12回年金払いの方がお得です。iDeCoは拠出時にその全額が所得控除できるメリットがある反面、受け取り時の計算が複雑なので、出口戦略が重要です。60歳で1,500万円満額受け取ってそれを全額オール・カントリーに突っ込んで、それから100歳までの40年間、年利5%で運用しながら切り崩すと毎月幾らになるでしょうか。(三菱UFJアセットマネジメント-つみたて(積立)投資シミュレーションより引用)結果、毎月71,229円受け取れます。(40年目で資産は枯渇します。)60歳から年金受給+71,229円、どうでしょう。余裕がある生活はできませんが、ギリギリの生活は出来そうでしょうか。やはり新NISAの併用も、老後の資産形成には必須ですね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.09.11
コメント(0)
-

【番外編】前略、白たぬ大腸がんになる。vol44
どうもこん○○わ!こちら白たぬです。本日は、次回の MRI検査 CT検査のために、M赤十字病院に医療連携に行ってきました。紹介状受付窓口で手続きを済ませ、外科の窓口を案内されました。外科の窓口では今日の自分の管理番号が渡され、診察室前で少し待機です。M赤十字病院に来たのはちょうど一年前です。良くも悪くも変わってなくて安心しました。さて、診察の順番が来たので診察室に。本日の担当医は、入院時の朝の巡回でお世話になったM先生でした。(最初は気が付きませんでしたが、声やしゃべり方で思い出しました。)Mクリニックから連携された内視鏡検査結果、血液検査結果、病理検査結果を確認し、M先生「問題ないので、予定通りCT検査を進めましょう」と一言をもらい、一安心です。次はCT検査とその結果の問診があります。CT検査後の翌木曜日が問診可能だそうです。ということで今後のスケジュールはこちら。・10月14日 CT検査・10月23日 CT検査の問診・11月15日 採血■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月4,340内視鏡検査・血液検査問診、医療連携合計124,556------
2025.09.11
コメント(0)
-

【番外編】前略、白たぬ大腸がんになる。vol43
どうもこん○○わ!こちら白たぬです。昨日、9月6日(土)は医療機関3つハシゴしてました。甲状腺炎の経過観察のための採血内視鏡検査結果・血液検査結果の問診歯医者(虫歯の治療)年とると身体のあちこちにガタがくるので、ほんとに早めに受診・治療した方が良いです。(実感)さて今日は、そのうちの1と2についてです。1.甲状腺炎の経過観察のための採血TSH値が正常値未満の状態が、かれこれ数ヶ月続いています。これ以降は自然治癒に任せる方針として、前回の結果から2ヶ月ほど経過観察としていました。次回の経過観察の診断が9月13日にあるので、9月6日は採血のため、総合病院に行きました。その結果、正常値の範囲であれば治療は終了です。普段の生活をする限り、急な動悸や発汗、体力不足を感じることがないので、問題ないと思うんですけどね。2.内視鏡検査結果・血液検査結果の問診今回の検査結果は以下の通り。検査項目測定値基準値CEA2.1 ng/ml5.0以下CA19-92.0以下 U/ml37.0以下CEA…Carcinoembryonic Antigenの略称で腫瘍マーカーの一つ。腫瘍で得意に分泌されやすい物質。CA19-9…Carbohydrate Antien(糖鎖抗原)19-9の略称。両方とも異常はみられず、基準の範囲内でした。前回、前々回測定値との比較はこの通り。腫瘍マーカー前々回測定値前回測定値今回測定値CEA1.8 ng/ml1.7 ng/ml2.1 ng/mlCA19-92.0以下 U/ml2.0以下 U/ml2.0以下 U/ml検査結果の数値上は正常の範囲をキープ、問題なしです。続いて内視鏡検査結果が出ました。再発無しでした。前回の内視鏡検査で手術で小腸と大腸を接合した箇所に炎症が2つ、それと肛門近くの直腸にも炎症が2つ発見されました。接合した箇所の炎症は、柿の種のような形をして、色は茶色でした。直腸の炎症は、毛細血管が浮かび上がっていて、目が充血したような見た目です。と書きましたが、何れも問題なしとのことでした。なお、接合部の柿の種のような物は、接合手術の際に埋め込んだ金属だそうです。先月の内視鏡検査結果の写真でも見せてくれた時、よく聞いておけばよかったです。とんだ勘違いでした。このような金属が大腸内にあるので、今後バリューム検査は出来ないんでしょうね、きっと。ということで今後のスケジュールはこちら。・9月xx日 MRI検査・11月15日 採血■現在までかかった費用年月金額概要など2024年5月5,380検査食,血液検査,問診など2024年6月27,160内視鏡検査,経過観察,紹介状作成2024年7月27,876診察,血液検査,CT検査,胃カメラ2024年8月143,645注腸検査,心電図検査等,入退院手続き,日用品2024年9月6,460問診,血液検査,病理検査説明2024年10月2,000医療連携2024年11月12,290文書代,切手代,血液検査2024年11月-136,875保険金2024年12月2,000血液検査問診2025年3月5,450血液検査2025年5月7,660血液検査,検査食,検査キット2025年6月2,000血液検査問診2025年8月15,170内視鏡検査2025年9月3,650内視鏡検査・血液検査問診合計123,866------
2025.09.07
コメント(0)
-
【その他】楽天マネーファンドを買って1ヶ月が経ちました
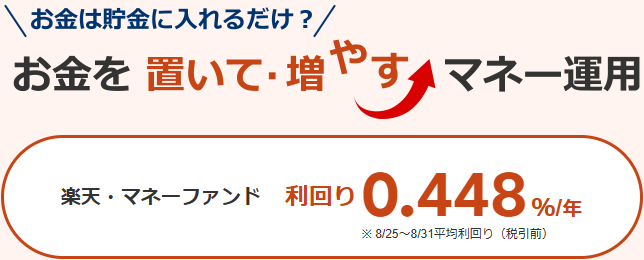
どうもこん○○わ!こちら白たぬです。前回の関連ブログ記事【その他】楽天マネーファンドを買ってみたぃではとりあえず、個人向け国債10年変動型と同額を購入して様子見しようと思います。としていました。白たぬは毎月、個人向け国債10年変動型を10万円分購入しているので、楽天MRFも同額の10万円分買って、あれから1ヶ月が経ちました。1カ月前の利回りは年利0.453%でしたが、本日の利回りは(楽天証券より引用)0.448%微妙に変動しているんですね。さて、年利0.448%(税引き前)で1ヶ月放置すると、計算上は幾ら増えるのでしょうか。100,000円 × 0.448% = 448円これを12ヶ月で割ると448円 ÷ 12ヶ月 = 37.3333円利益に20.315%の税金がかかるので37.333 × (100 - 20.315)% = 29.748 ≒ 30円でした。実際の結果はこちら(楽天証券より引用)実はこれ、7月分と8月分の分配金の合算になっていまして、運用履歴を確認すると(楽天証券より引用)7月分は購入後に日数が少なかったので3円、そして8月分は丸々1ヶ月放置して30円でした。手計算もあながち間違って無いですね。仮にですが、生活防衛資金を1,000万円以上用意しようとした場合、現金を預けている銀行が破綻したら、銀行は預金1,000万円とその利息分は保護してくれますが、それ以上は戻ってこない可能性がありますよね(ペイオフ制度)。その点、楽天MRFであれば投資商品なので、証券会社が破綻しても、資産は信託銀行が管理しているので満額戻ってきます。まぁ、1,000万円の話は別としても生活防衛資金の置き場所としてありかもしれないですね。皆さんの投資の第一歩の助力となりましたら、嬉しいです。
2025.08.30
コメント(0)
全181件 (181件中 1-50件目)