


PR
白のたぬきち
ブログ『52歳サラリーマン、老後の資産を作るまで』では、私、白のたぬきちこと、52歳のサラリーマンが老後の資産を形成するまでの道のりを綴るブログです。 主に扱う内容は、新NISA・iDeCoの制度や、投資信託・ETF・債券・為替・副業についてネタを共有する場としたいです。 投資に興味があるけどよく分かんない人が投資を始める一助になったら嬉しいです。 2026年で3年目を迎えることができました。
Calendar
Category
カテゴリ未分類
(1)【Step1】家計を把握する
(15)【Step2】支出を減らす
(8)【Step3】月々の支出から、将来必要な資産(金額)を計算する。
(5)【Step4】自分自身の生活防衛資金額を考える。
(5)【Step5】毎月の投資金額を考える。
(4)【Step6】ネット証券会社を選んで証券口座を開設する。
(6)【Step7】投信信託の積み立て設定する。
(6)【その他】
(73)【番外編】
(58)Comments
Keyword Search

こちら白たぬです。
新NISAを始めてから、2年9ヶ月が経過しました。
今年もあと3ヶ月です。
急に涼しくなり、朝晩と日中の寒暖差が出てきましたが、皆さま如何お過ごしでしょうか。
家庭に目を向けると野菜の葉物がめちゃ高いです。長雨の影響で野菜が高騰しているのでしょうか。
10月から発泡酒の税が上がった反面、ビールの税が下がったとのことで、市場はビールに戻っていくのかなと思っていますが、どうでしょう。
これから年末の忘年会シーズンはどうなるのでしょうね。
さて...9月も世界情勢がどのように変化し、また経済に、特にオール・カントリーにどのように影響を与えたのでしょうか。
まず、9月末のオール・カントリーの基準価額はこちら。
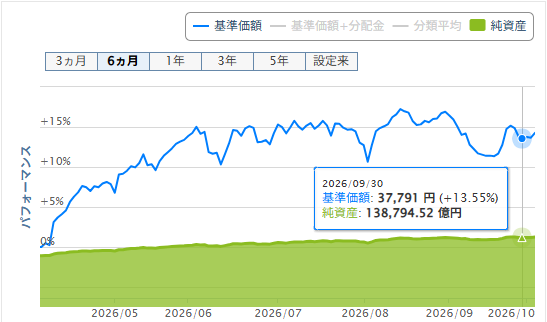
(楽天証券より引用)
37,791円。
8月(38,905円)に回復したと思いましたが、5月(37,737円)の評価額に近いです。
基準価額のグラフも+10%~+15%の範囲内で上下を繰り返しているのが分かるでしょうか。
積み立て期には右肩上がりよりも都合が良い様に見えます。
最高値は更新されず、8月14日の39,019円のままでした。
今年中に40,000円台は微妙??
はたして世界経済は停滞しているのでしょうか。
では以下で具体的に見ていきましょう。
■ 9月末時点の投資成績はこちら
■新NISA(2024年~)
| 投資枠名 | 投資元本 | 評価額 | 損益 | 評価損益率 |
| つみたて投資枠 | 3,300,000 | 4,436,797 | +1,136,797 | +34.44% |
| 成長投資枠 | 6,600,000 | 8,767,065 | +2,167,065 | +32.83% |
■【参考】旧NISA(つみたてNISA、2022年~2023年)
| 投資元本 | 評価額 | 損益 | 評価損益率 |
| 799,996 | 1,718,643 | +918,647 | +114.83% |
※購入銘柄は全てeMAXIS Slim 全世界株式(オール・カントリー)
1カ月前と比較して新NISAの評価損益率が 約1%減少
、旧NISAも 約1%の減少
です。
今までの株価の評価が高すぎたので、平均へ回帰しているのでしょうか。
■
世界株(ACWI)は+3.6%だったのに?9月のオルカンが思ったほど増えなかった理由
今回は、9月にあった経済ニュース・経済イベント・アメリカと日本の経済施策から、日本とアメリカの政策金利の変化やドル円の為替の将来予測を推測し、その結果、投資信託(オール・カントリー)にどう影響を与えたかについてまとめます。
1.アメリカの金利値上げとインフレ率
FRB(米連邦準備制度理事会)は9月のFOMCで政策金利を0.25%引き上げ、政策金利を3.75~4.00%へ変更しました。
一方9月のインフレ率は3.4%(消費者物価指数(CPI)前年比)です。
つまりアメリカは
インフレ率 < 政策金利
が成り立ちます。
だから
- 景気後退懸念後退 ▲
- 企業業績期待 ▲
- 米国株上昇期待 ▲
につながりやすい。
それは市場に対して
「米国経済はまだ強い」
というメッセージになると思います。
2.日本の金利値上げとインフレ率
日銀は9月の日銀金融政策決定会合で、政策金利を0.25%引き上げ、1.25%としました。
一方9月のインフレ率は1.9%(全国CPI前年比)です。
つまり日本は
インフレ率 > 政策金利
が成り立ちます。
今後は
・物価上昇 ▼
・賃上げ継続(による格差拡大) ▼
・個人消費の改善 ▶
などから、追加利上げを意識する意見がありました。
それを受けて市場では、
「次はいつ利上げするのか」
が大きな関心事になりました。
金利上昇の観点では、銀行の金利が上昇したことよりも、住宅ローンを抱える大多数の家庭への影響が気になるのではないでしょうか。
景気が良くなれば金利が上昇しても経済が回るとは思うのですが、周りを見ても個人的にはまだ経済が、いや景気が良くなっているとは思えません。
結果的に日米両国とも金利を0.25%引き上げました。
先に書いた通り、インフレ率と政策金利の関係は日米で真逆になっています。
これによって為替にどういう影響を与えたのでしょうか。
個人的には、利上げしても即賃上げには繋がらないと感じています。
会社には会社の評価制度や昇給制度があり、評価によって給与や賞与が決定されると思います。
会社の売り上げや利益が上がっても、それらの恩恵が制度に反映しない限り意味が無いです。
いつまでも安い報酬でこき使われるだけです。
だからこそ、 R>G
なんでしょうね
愚痴はここまでにして、次行きます。
3.日米金利差と為替の影響は
日本も金利を値上げしましたが、早々アメリカほど高金利にはできないでしょう。
その結果、依然として
米国金利 > 日本金利
という構図が続きます。
ここから理論上は
米国利上げ 米国金利上昇ドル買い
∴ 円安傾向
となります。
ところが実際は
159.975円(9月1日) 157.374円(9月30日)
となり、
約1.63%の円高になった 。
この理由ははっきりとは分かりません。
そもそも9月1日の159円が、最近の閾値である160円近辺だったので、為替市場に調整が入ったのかもしれませんね。
4.オルカンへの影響は?
まとめると
「 株価はプラス、為替はマイナス
」
つまり9月は
「 世界株そのものは強い
」
でも
「 円換算すると利益が思ったほど伸びない
」
その証拠に9月のACWI(MSCI All Country World Index)の ドルベース騰落率は約+3.6%
となり、世界株そのものは堅調に推移しました。
一方でドル円は159円台後半から157円台前半へと円高が進行し、 円換算では約1.6%分のマイナス
要因となった。
その結果、 オール・カントリーの円ベースリターンは理論上約+1.9%
となり、世界株上昇の恩恵を受けながらも、 為替によって利益の約半分近くが打ち消された
計算になる。
9月は「世界株は上がったのにオルカンの評価額は思ったほど増えなかった」と感じた投資家も多かったかもしれない。
改めて、 オルカンの基準価額は株価だけでなく為替の影響も大きく受ける
ことを実感した1か月だったと思います。
以上、皆さんの投資の第一歩の助力となりましたら、嬉しいです。
・楽天経済圏をご利用なら楽天カードもお忘れなく。

-
【その他】年金の損益分岐点は本当に82歳… 2026.10.13
-
【その他】こちら新NISA3年生 ~2026年8… 2026.09.05
-
【その他】企業型確定拠出年金制度始めま… 2026.08.03


