2020年07月の記事
全22件 (22件中 1-22件目)
1
-

Kyashカード使用時の注意点
先日ゆーごパパタイヤを新しくしてきました。地元に戻ってきて車生活になって初めてのタイヤ交換。冬タイヤに変えるタイヤ交換はシーズン毎にしてたのですがタイヤの溝が減ってきた劣化(ヒビ?)で交換することに。走行距離にもよるけど、メーカーが推奨しているタイヤの消費期限は4-5年だそうです。車乗ってる人からしたら当然かもしれないけど成人してからずーっと電車生活してた身としては「あ、そっか。タイヤ劣化で交換するよね。なるほどなるほどಠ_ಠ」みたいな感じで聞いてたのですが。ブレーキパッドとかバッテリーとか一緒に交換したので20万円弱...なかなか大きな出費(´・_・`)そこで今回使ったのも現在ゆーごパパのメインカードになっているKyashカード。Kyashカードで決済すると1%がポイント還元されさらに紐づけているamazonマスターカード(←VISAかMasterCardならなんでも可)も決済時に1%還元されるので実質2%還元されます。食費とか日用雑貨品とかも2%還元されていくと、なかなかチリツモで助かります٩( ᐛ )و今回のタイヤ交換でKyashの方が1%還元されていなかったためHPで確認すると、書いてありました↓月間付与上限は1,200ポイントとなります。なるほど。1ヶ月120,000円がポイント還元の上限なんですね(ㆀ˘・з・˘)ちなみにガソリンスタンド、ホテル、レンタカー利用でも使用できないので注意が必要です!!詳細はHPで確認してみてください。https://support.kyash.co/hc/ja/articles/360001252387-利用可能なお店
2020.07.29
コメント(0)
-
吉田チーフの毎月コツコツ投資 2020 Jul 結果
毎月コツコツ投資 2020 Jul 結果 〜「毎月1万円」積立で長期投資を実践してみよう〜 〜今週の取引〜 Sony銀行MONEYKitの投資信託口座で下記取引を行いました。 2020年7月22日ファンド名商品戦略区分取引残高口数基準価格評価損益ニッセイ TOPIXインデックスファンド日本株パッシブノーロード購入10,000円9,290口10,764円0円先週宣言した通り日本株投資信託を1万円分購入しました。 〜投資信託の選び方 運用会社〜 まず、運用会社を選ぶ基準についてです。私は今回ノーロード投信を選びました。ノーロードというのは販売手数料がかからない投資信託です。売買の度にコストがかからないようにするためです。ですので、まずノーロード商品を出している運用会社を検索します。ノーロードを出している運用会社は幾つかあります。 次に、信託手数料です。信託手数料というのは運用している間、運用会社に払う手数料のことでこれはさすがにタダというわけにはいきません。運用会社ごとに料率が違いますが大手はコスト競争力が高いです。わたしが選んだのはニッセイアセットマネジメントです。同じ日本株パッシブ運用でもニッセイ:0.154%、三井住友トラストAM:0.66%と大きな差がありました。長期運用ではこの差が意外とバカにならなくなります。チリツモです。 〜アクティブかパッシブか 手数料比較〜 手数料が高い運用会社の商品は選ぶべきではないか?そうではありません。運用タイプでアクティブかパッシブかという違いがありますが、手数料も大きく異なります。パッシブというのは代表的指数(例えば日経平均)に出来る限り近く連動するように運用されるファンドです。ファンドマネージャーは指数との乖離が大きくならないように運用します。この乖離をトラッキングエラーと呼びます。トラッキングエラーを小さくするためには様々なコストがかかり、低コストとトラッキングエラー最小化の両立は難しい作業となります。ただし、一般的にパッシブの方が運用手数料が安く設定されています。 次にアクティブ運用についてです。こちらは逆にインデックスからどれだけ乖離していくか、乖離したことによって追加でどれだけプラスが出せるかに注目した運用手法です。つまり銘柄を選択することで、指数を継続して上回るパフォーマンスが求められることになります。会社の分析を細かくひとつひとつやりますので、当然その分手数料が高くなります。 結果が伴っていれば納得がいきますが、最近は手数料の割には超過リターンが少ないよねと言われます。また、手数料払っているのにもかかわらず、日経平均に負けてるじゃんということも多く、だったら無理しなくていいよということでパッシブ運用へお金が流れているのが現状です。 アクティブ運用はしっかり勉強をした上で選ぶ必要があります。今は初級編ということでまずはパッシブ運用から始めていきましょう。 〜日経平均かTOPIXか 代表指数の選び方〜 一口に日本株と言っても代表指数が色々あります。最もよく知られているのが上記2つではないでしょうか。ザクッと説明すると、TOPIXは東京証券取引所1部に上場されている銘柄2000社以上全てを対象に計算されていて、日経平均はそこから日本を代表すると思われる225銘柄を抽出したもので計算されているものです。 日経平均を構成する銘柄の中でも大きく影響を及ぼすのが「ハイテク関連株」や「輸出関連株」で、外需関連株の動きを知るには日経平均が適していると言われます。一方、TOPIXは時価総額の大きな銀行株や証券株など内需関連株の影響を受けやすいとされています。 今回私が購入したのはTOPIXに連動する投資信託です。したがって、内需関連の影響を強く受け、輸出関連株の感応度は日経平均ほどではないということが言えます。先週私が立てたシナリオでいくと、アジアの成長、日本の成長、テクノロジーの成長がベースになっていましたので、日経平均がいいのではという意見もありますが、まずは銘柄を選ばず東証1部全部を買うというところから入っていきたいと思います。それ以外にもNT倍率など細かい理由はたくさんあるのですが、これは追い追い説明していきます。 〜相場見通し〜 先週は株式市場は一進一退でした。連休中は海外市場でテクノロジー株が利益確定におされ軟調だったことや、ドル円が下落していることから、週明けの日本株相場も弱く始まりそうです。コロナ感染状況も心配です。緊急事態宣言が再び発動されると経済は確実にダメージを受けます。今のところ政府筋からはそのような発言がないので、経済活動は続き、徐々に国外との交流も再開していくでしょう。来月首相がサミットに出かけると言っているので、無事成功するか注目ポイントになります。また、ワクチン開発状況が相場の行方を左右するでしょう。これらの材料が組み合わさって1ヶ月後どうなるかを判断していきます。 現時点では、シナリオを変更する事象が起きていないので、シナリオ通り日本株強気の運用をしていきます。 ○取引ルール 1. 新規投資は毎月1回。タイミングは月末頃。 2. 1回の拠出額は1万円。1年で運用資産が12万円になる計算。 3. 長期投資が基本。10年後に資産がしっかり増えていればOK。 4. あまり多く売買をしない。 5. 取り扱う商品は投資信託のみ。個別株や個別債券、その他信用取引やデリバティブ、FXはやらない。あくまでも古典的な運用商品のみ。 6. 毎週運用状況を公開。シナリオと今後の予想を説明。 ○吉田チーフのメインシナリオシナリオ内容有望資産、地域等長期メインシナリオ5年から10年中国やアジア諸国の発展が世界経済を牽引。日本も長期停滞から脱出し、日経平均はバブル最高値を更新。株式、アジア、日本中期メインシナリオ3年から5年バイオテクノロジーは次世代産業として大きく発展。米国と中国が覇権を争う。株式、米国、中国短期メインシナリオ1年から3年新型コロナウイルス感染拡大によって経済がダメージを受けるが、中央銀行の金融政策、政府の財政支援策によって未曾有のお金がばらまかれ、リスク性資産はバブルの様相を呈する。株式、債券、社債、米国、欧州、日本、中国〜リスクシナリオ、サブシナリオ〜シナリオ内容有望資産、地域リスクシナリオアジア新興国の人口急増、経済活動の活発化が地球温暖化を加速させ、環境異変によってグローバル経済がある時点から一気に冷え込む。コモディティ、実物資産、地産地消の世界、資本が集中していない地域の資産、温暖化の影響で住環境がむしろ良くなる地域サブシナリオ人類の英知、新しいテクノロジーにより、人間が抱える様々な問題を次々と乗り越えていく。国別格差が大きく出る、テクノロジー覇権争いに勝てる国の資産始まりましたね、吉田チーフの毎月コツコツ投資。アクティブかパッシブか、日経平均かTOPIXか。その選択の「何故」の部分を説明してくれているので、投資初心者ゆーごパパ的には非常にありがたいです。勉強させていただきますorzこのタイミングで投資を始めてみよう٩( ᐛ )وって方は、吉田チーフの文面読んで理解してもらいたいですしよくわからないけど乗っかりたいって方は、吉田チーフと同じ銘柄を同じタイミングで買い始めると同じような運用成績得られると思います。とは言え、投資は自己責任。一緒に勉強していきましょ(´・Д・)」
2020.07.27
コメント(0)
-

iDeCoの損益
今朝見たiDeCoの損益。今年に入ってからのポートフォリオは日本株: 20%外国株式: 75%国内REIT: 3%海外REIT: 2%なので、それ以外の商品は以前試行錯誤中に買っていた(今は積立てから外した)商品です。ゴールドが上がってるので他のにスイッチングしたいけどとりあえずこのままほったらかします٩( ᐛ )و
2020.07.22
コメント(2)
-
吉田チーフの毎月コツコツ投資 2020 Jul 準備編
毎月コツコツ投資 2020 Jul 準備編 〜「毎月1万円」積立で長期投資を実践してみよう〜 というわけで、本日から新企画です。これまでブログでは「長期投資のススメ」として、投資の基本、相場の見方についてご紹介してきました。 しかし、「資産運用したくても、あと一歩踏み出せないんだよね」という方や、「実際に損しないか心配」という人は多いのではないでしょうか。 この企画でまず私が実践してみますので、是非その様子を見ながら投資がどんなものかをつかんでいただければと思います。 〜取引ルール〜 資産運用と言っても、毎日マーケットにかじりついて、情報収集し続け、売買するようないわゆる「デイトレード」はやりません。「初心者でも簡単にしかししっかり増やせる」というのを目標にします。そのために、以下ルールを設定します。 1. 新規投資は毎月1回。タイミングは月末頃。 2. 1回の拠出額は1万円。1年で運用資産が12万円になる計算。 3. 長期投資が基本。10年後に資産がしっかり増えていればOK。 4. あまり多く売買をしない。 5. 取り扱う商品は投資信託のみ。個別株や個別債券、その他信用取引やデリバティブ、FXはやらない。あくまでも古典的な運用商品のみです。 6. 毎週運用状況を公開。シナリオと今後の予想を説明します。 まずはこれくらいゆるい感じで始めてみましょう。プロの世界ではもっともっと細かい話をしますが、個人投資家ですし、長期投資ですので、気楽に構えます。 〜準備に入る〜 このタイミングで一緒にやってみたいという方がいれば、是非参考にしてください。準備プロセスを紹介していきます。 まず、運用資金についてですが、給料日の翌日に小遣いから1万円出すという感じでやっていきます。給料口座からいちいち引き出して取引口座へ移動するのが面倒だという人は、自動入金サービス(給与から天引きのような形で勝手に振り込まれる)がありますのでご利用ください。私もそれを使っています。 次に、取引口座ですが、これは自分のやりやすいところを選んで下さい。証券会社じゃなきゃダメということはないです。最近はネット銀行でも買える商品が充実しています。大きな違いは、証券会社は個別株が取引出来ることや商品の取り揃えが豊富であることです。一方、銀行はそこまで扱えませんが、投資信託だけでも十分に種類はありますから特に支障はありません。どちらでも自分がやりやすい方で。 今回私が利用するのはソニー銀行(MoneyKit)です。理由は使い慣れているから。画面が可愛いから(笑)投資信託を始めて取引する方は特定口座の開設など手続きが発生しますので予めご準備ください。 〜シナリオを立てる〜 お金と取引口座の準備が整ったら、次は相場シナリオを立てることです。ここは皆さんがオリジナルを作ってください。相場シナリオは当てることが目的ではありません。重要なのは自分で立てたシナリオ通りかそうでないかの物差しを持つことです。物差しがないといい加減な判断をします。ここは大切なところなので是非真面目にやってみてください。 シナリオはいくつか用意します。まず、期間。長期、中期、短期シナリオ。それから、自分が1番自信を持っているメインシナリオ、確率は低いけどメインシナリオが外れた場合損が出てしまうリスクシナリオ、確率は低いけどメインシナリオが良い方に外れて予想外に儲かってしまうサブシナリオを検討します。これらは全て必要ではないですが、いくつか場合分けしておくと、将来相場の流れが変わったときに対応しやすくなります。〜吉田チーフのメインシナリオ紹介〜 まずは、ざっくりと書いてみましたシナリオ内容有望資産、地域等長期メインシナリオ5年から10年中国やアジア諸国の発展が世界経済を牽引。日本も長期停滞から脱出し、日経平均はバブル最高値を更新。株式、アジア、日本中期メインシナリオ3年から5年バイオテクノロジーは次世代産業として大きく発展。米国と中国が覇権を争う。株式、米国、中国短期メインシナリオ1年から3年新型コロナウイルス感染拡大によって経済がダメージを受けるが、中央銀行の金融政策、政府の財政支援策によって未曾有のお金がばらまかれ、リスク性資産はバブルの様相を呈する。株式、債券、社債、米国、欧州、日本、中国このシナリオでは、10年以内に日経平均がバブル最高値を更新するので、ずっと日本株を買っておけばいいということになります。もちろんそれだけだと何も面白くないので、短期シナリオ、中期シナリオに合わせて資産を入れ替えていきます。ただ、私の基本路線は「日本株で増やす」というシナリオです。皆さんもこのように軸になるものを決めて目標を設定してみてください。必ずしも当てる必要はありませんよ。それからラフスケッチで大丈夫です。あまり細かくやってもどうせ外れます(笑)。ただ、ロジックはしっかりとしましょう。そこも適当にやると、興味がなくなります。 〜リスクシナリオ、サブシナリオ〜 上記のようなメインシナリオを作ったら、それが全く外れるとした場合、どういうことが考えられるかを考えます。それがリスクシナリオです。サブシナリオはバラ色の未来ぐらいを設定します。シナリオ内容有望資産、地域リスクシナリオアジア新興国の人口急増、経済活動の活発化が地球温暖化を加速させ、環境異変によってグローバル経済がある時点から一気に冷え込む。コモディティ、実物資産、地産地消の世界、資本が集中していない地域の資産、温暖化の影響で住環境がむしろ良くなる地域サブシナリオ人類の英知、新しいテクノロジーにより、人間が抱える様々な問題を次々と乗り越えていく。国別格差が大きく出る、テクノロジー覇権争いに勝てる国の資産皆さんのオリジナルはいかがでしょうか?是非見せて頂きたいですね。シナリオを語り合うだけでも楽しくなってくれば、投資家の仲間入りです。 〜次週、投資内容を公開!〜 さて、シナリオが決まりましたので、投資を始めていきます。私は長期的に日本株に強気で短期シナリオでも株が上昇するという極端な楽天家でした。ですので、初手は日本株を買うことから始めます。スタート日はズバリ7月22日。なぜかと言うと21日が給料日なので。それまでの間、自分のシナリオが崩れていないか点検します。22日時点でシナリオに変更がなければ日本株の投資信託を購入します。具体的な商品や取引内容については次週紹介しますので乞うご期待。 質問を受け付けます。分かりにくいところ、もっと知りたいところは是非個別にご質問ください。細かく対応します。とのことで、吉田チーフの新企画です٩( ᐛ )و質問も受けてくれるとのことで、何か質問があれば暫くはコメント欄で質問して頂ければと思います。そのうち質問用にメール作るか検討中です。ちなみに吉田チーフもゆーごパパもこのブログで収益を得ているわけではないので(始めた経緯は以前書いたと思うので、見てもらえると(@_@))返信は不定期(本業に余裕があるとき?)になるかもしれませんので、あらかじめご了承くださいwあと、何度も書いておりますが、必ず儲かる商品はありません(国債ぐらい?)。投資は自己責任で!!ゆーごパパの、ジュニアNISAの方は楽天銀行と楽天証券に子供口座を申請中なので、運用始まったらこちらも損益載せていきます٩( ᐛ )و
2020.07.20
コメント(0)
-
吉田チーフの新企画
週末吉田チーフから企画でファイルをもらったのですが今回のデータエクセルみたいなのがあってコピペでてこずっておりまして...。できしだい載せます(・ω・`)
2020.07.20
コメント(0)
-

TOKYO MARATHON 2020
東京マラソン2020 出走権利以降に関するアンケートのメールが来ました。アンケートは・東京マラソン2021に権利移行希望・東京マラソン2022に権利移行希望・権利移行を希望しないまだまだコロナ禍真っ只中で来年東京マラソンやオリンピック開催できる気がしない(・ω・`)東京マラソン当選したのも忘れ気味で...そろそろちょっと走ろかな。。。
2020.07.17
コメント(0)
-
転職しよかな。。。
転職じゃないけど職場変えてみようかな(・ω・`)
2020.07.16
コメント(0)
-
退職金の資産運用
子育て世代, 30-40代の人たちは子供の教育費であったり、人によっては家や車のローン。何かとお金が出ていきます。以前書いた通りお金を貯めやすい時期は3つ・結婚前・子供ができるまで・子供が巣立った後そのため子育て世代の資産運用は、少額ずつでも積み立てで運用していくようになると思います。それでは、すでにまとまったお金を手にしている人やこれから退職金を得る人はどうすべきでしょうか??積み立てでは少額ずつの投資になるので機会損失してしまう。かといって、不動産投資などはリスクが高いし投資を始めた人が急に手を出すのは...。ゆーごパパが投資を始めた頃から読んでいる本の著者 山崎元さん資産がすでにある場合の運用方法として先ずは給料3-6ヶ月分のお金を、すぐに動かせるように銀行に。それ以外のお金の中から損失許容額の3倍のお金(←最大 1/3 まで減る可能性があるから)で国内株式と外国株式のインデックスファンドを国内4: 外国6で一括購入。(*銀行や証券会社には相談せず、ネット証券を使う)あとはほったらかし(途中必要に応じてリバランス)。売るのは現金が必要になった時に必要な分だけ。山崎元さんは一括投資も勧めてるんですよね。これも以前載せた通りドルコスト平均法の利点は・購入単価を平準化できるので高値づかみを避けられるため、上昇・下降どの局面でもスタートさせやすい。・投資スタート時にまとまった資金がなくても始められる。デメリットは 長期で運用した場合、一括購入より 運用益が少なくなりやすい。まとまった投資資金があるならNISA枠を活用しS&P500など 指数連動型のETFを買うのもありですね٩(๑❛ᴗ❛๑)۶初めての投資はわからないことだらけで銀行や証券会社に相談に行きたくなる気持ちはわかりますが、彼らは自分たちのお給料分を手数料などに上乗せしてきますので自分で調べてネット証券の口座を作るところから始めましょう(´・Д・)」
2020.07.14
コメント(0)
-

吉田チーフのマーケットコメント 長期投資のススメ vol.23
マーケットコメント 長期投資のススメvol23 〜年齢と投資資産〜 〜投資って年齢によって考え方が違うの?〜 これまでこのブログを通じて多くの方に長期投資をお勧めしてきました。しかし、どの世代の人にも一様な投資が好ましいかというと、もちろんそう単純ではありません。 私がいつもブログを書くときは大体自分と同世代、同級生に向けて呼びかけているつもりで内容を選んでいます。もう少し若い方や、もう少し年配の方向けには少し違ったアドバイスになる可能性があるかなと思いましたので、今日は年齢別に投資をどの様に考えるべきかについてお話ししようと思います。 〜個人のライフプランと関わってくる長期投資プラン〜 金融機関に勤めると決まって勉強させられるのはライフプランニングです。私もFP技能士2級を取得しましたが、お客様の人生設計、お金の計画をアドバイスする上では必要最低限の知識と言えるでしょう。その中に、このライフプランニングがあります。 ライフプランニングとはその名の通り、「人生設計」です。そして、それに合わせて将来どのタイミングでどれくらいのお金が必要になるか、今から貯金をどれくらいしていけばいいかなどを計算することです。もちろん、結婚、子育て、介護等選択できる人生は人によって様々ですので、お金の計画もこれが正解というものはありません。投資はみんながやってるから私もやらなきゃと思う前に、まずは自分がどういう人生を送りたいかシナリオを立て、それに対してどの程度の余裕を持って生きていきたいかをゆっくり考えるべきでしょう。 ライフプランニングは一度専門の方に作ってもらうといいかもしれません。ライフイベント表といって、何年後いくらかかるかというシミュレーションを幾つか作ってくれますので、それを見ながらご家族と話し合いをされると心の準備が出来てそれだけでも心にゆとりが出ます。(それだけではお金にゆとりが出るわけではないですが、少なくともわからなかったところがハッキリするだけでためになると思いますよ) 〜リスクを取れるのは若いうち、だけど…〜 長期投資を考える上で押さえておくべきポイントは、「若い人ほどリスクが取れる」です。若い人は失敗しても取り戻す時間が十分にありますので、積極的にリスクをとるべきだと言われます。教科書的にはその通りだと思います。退職した後で、老後の資金を増やそうとしてリスクの高い資産に投資してしまい、大損をこいてしまったら、取り返えせないまま寿命が尽きてしまうかもしれませんからね。 しかし、最近言われているのは「長生きリスクへの対応」です。昔はせいぜい80代と考えられていた寿命が、今では「人生100年」といつの間にか大幅に更新されてしまい、それに伴い必要なお金が増えることになりそうだというのです。 ここでも若い人は有利です。おそらくこれからの若い世代の人は人生を2回転、3回転とやるのではないでしょうか。「LIFESHIFT」という本で詳しく書かれていますので気になる方は是非読んでください。簡単に言うと、今までは就職して、60歳で定年退職をし、退職金と年金で十分ゆとりのあるセカンドライフが送れていました。しかし、100年の時代にあっては人は40代で一度リタイアし、学び直し(大学や職業訓練にもう一度通う)を経てもう1サイクル社会人をやり、80歳で定年退職するというものです。あるいは、80歳からもう1サイクルというのがスタンダードになるかもしれないというのです。皆さん、健康には気をつけないといけませんね(笑)。 この新しい考え方に基づくと、投資に対する考え方も変える必要が出てきます。当然リスクを取れる時間が伸びるわけですから、退職した人もある程度はリスクある資産へお金を振り分けリターンを上げていかなければなりません。 金利が高い時期であれば定期預金を積み立て続けるだけでそこそこいい利息がつきました。しかし、今では全くそれが期待できません。そしてこれはしばらく続くでしょう。自分のライフプランをもとに、何に投資すべきか真剣に考える必要が出てきているということになります。 〜リスクが高い資産について学ぼう〜 日本はグローバルで見てとても特殊な国と言われますが、金融においても同じです。金融資産のほとんどを現金で保有していて、元本割れという言葉を異様に嫌う特別な国民性です。リスクが嫌いで元本割れにアレルギーを示すのに、多くの人が上手い話に騙され詐欺商品の被害にあうというニュースは後を絶ちません。これは金融商品に対する理解が圧倒的に不足しているか、偏っているためだと思います。金融リテラシー、金融教育が遅れているのが原因で、小さいうちから運用を教えていくべきだと思います。特にリスク性の商品について正しく理解しましょう。「リスク」を日本語に訳すときに「危険」と考えがちですが、金融の世界ではリスク=危険ではありません。リスクが高いほうが、リターンも大きい可能性があるからです。つまりプラス、マイナスその両方がリスクなのです。リスクが小さいということは、プラス、マイナスその両方とも小さいということです。 〜現役を終えた世代へのアドバイス〜 定年退職をしたけれども、いつまでも長生きしたいし、生きているからにはそれなりに余裕のある生活がしたい。そう思うのが普通の人ではないでしょうか。100年を自分の寿命と考えた場合には恐らく退職金と年金では不安でしょう。一昔前であれば、リタイアした人にはリスク性資産をお勧めしてはいけないのが常識でした。しかし、今はそんなこと言う人は失格だと思います。少しでもいいから、増やす運用を取り入れていかなければなりません。例えば、退職金が10あるとしたら、1から2は積極的にリスクをとり、残りの8から9は預貯金で貯めておく。1から2が増えたら、それを預貯金に組み入れ、引き続き1から2程度は運用したままにしておく。そうすることで、預貯金部分の減りを抑えるのです。では、1から2の運用が失敗したら?そう思うかもしれません。そこで資産の選び方が非常に重要になりますが、ポイントは全部なくなってしまうような資産を避けるということだと思います。 全部なくなってしまう可能性がある資産の例として、株式投資があります。ただし、日経平均やTOPIXといった株式指数は全部なくなる可能性は低いでしょう。なぜなら、上場している会社全てが潰れる状況とは、たとえ日本がデフォルトしたとしても考えにくいからです。歴史上そのような事実はありません。個別株式はどうでしょうか。こちらは会社が潰れてしまうことはよくあるので、紙切れになる可能性があります。つまり、同じ株式投資でも個別株式は避けたいところです。やるとしても自分が本当に信じられる会社のみにしたほうがいいでしょう。儲けを狙って知らない新興企業へ投資するのはお勧めできません。 もう1つ全部なくなってしまう可能性があるのが、社債です。特に非投資適格債やハイイールド債、ジャンク債(全て同じ意味です)と呼ばれる、リスクの高い社債です。これらは会社の安全性が高くない分、クーポンが非常に魅力的で潰れさえしなければいい配当収入が得られます。しかし、潰れたら終わりですのでこれは避けましょう。反対に投資適格の債券や外国債への投資は利回りを得るために検討できる選択肢だと思います。投資適格債が全部なくなる可能性は非常に低いと考えて大丈夫です。リスクの高い順に並べると次の通りです。 株式個別銘柄>株式指数>ハイイールド債>投資適格債、国債>預貯金 また、先ほど運用する金額は退職金のうちの1から2程度と例をあげましたが、これは個人によって異なります。他に預貯金がある人はもう少しリスクを取れるでしょうし、逆に他でリスクを取った運用をしているものがある人は、退職金はあまり運用に回さないでいいかもしれません。 〜若い人へ〜 若い人はとにかく勉強して色々試すに限ると思います。個別株でもいいでしょう。自分の応援したい企業、これから必要と思う産業へ投資することは有意義だと思います。一方、必ず押さえて欲しいのが何に投資しているか、何からその利益が出てくるのかを明確にして欲しいということです。これは詐欺を防ぐためでもあります。怪しい運用商品の謳い文句は、「リスクは低いけど、リターンが高い」です。これはダメ。ダメ、ゼッタイ。リターンが欲しいならリスクも高い。リスクが嫌ならリターンはない。頭に叩き込んでください。人によって取れるリスクと取れないリスクがあります。自分が納得できるリスクを取ってください。それから、得体の知れないものへ投資しないこと。なんとかコインとかこれはまだ投資ではありません。利益を生まないものにお金をかける事を投機といいます。パチンコは投機です。宝くじは慈善事業です。もしこれらが投資だというのなら、みんな儲かってしまいますから、パチンコ屋は潰れ、宝くじ事業は成り立たないでしょう。今でも成り立っているのは投機がマイナスの期待リターンだからです。趣味の方は止めませんが、投資とは呼ばないでください。 〜思い立ったが吉日〜 投資を始めるのにベストな時期というのはありません。やろうと思ったときがやるべき時です。重い腰が上がらない人のために、出来る限りのサポートをしたいと思っています。 次回から、「毎月1万円をこつこつ積み立て投資してみよう」という企画を立ち上げます。これは、私の小遣い毎月1万円を投資に割り当て、運用状況を公開し、解説を付けていくというものです。どういう考え方で、どういう商品を選び、相場の動きにどのように対処していくかをリアルタイムでご覧いただけると思います。定期預金に全部入れましたなんてせこいことはしません。リスク性資産を中心に投資をしていきますので、是非ご注目ください。とのことでした。ローリスクハイリターンの甘い言葉には惑わされないようにしましょ!!そーゆーの無い(´・Д・)」LIFE SHIFT(ライフ・シフト) 100年時代の人生戦略 [ リンダ・グラットン ]投資を始めた頃、ゆーごパパも吉田チーフに勧められて読めました。「3ステージモデル」から「マルチステージ」へ。「見えない資産 = 無形資産」への投資の重要性。長寿化をリスクにしないために。読んでおいて損はない1冊だと思います٩( 'ω' )وこれから始める予定の「ジュニアNISA」の損益を載せていくつもりです。iDeCoも継続して載せていこうと考えていたのですが100万円超えると、急にリアルな感じになってきてしまって今後も載せていくか検討中です。ちなみに2018年にスタートさせたiDeCo2020年も半分が経過してコロナを乗り越え今こんな感じ↓コロナ後 -10%ぐらいまでいきましたが、プラスに戻ってきていますv自分で備える時代。iDeCoとNISAは先ず使った方がいいと思いますo(・x・)/
2020.07.13
コメント(0)
-
資産形成と年齢。
昨年末、吉田チーフと小学校の時の担任の先生と飲んでたときに吉田チーフが「退職すると退職金ねらいの人たち(銀行マンとか証券会社とか)がよってくるけど、その時点からリスクの高い投資には手を出さないでください‼」ってアドバイスしたのを先日ふと思い出して。失敗したときにリカバリーする時間的な余裕がないし、なるほど確かにその通り。と納得していたのですが、平均寿命はどんどん延びているし、もらえる年金の額は期待できないし、これから何があるかわからないし(何があるかわからない場合は現金で持っていた方が安心だけどw)。50代後半のヒト、60代以上のヒトは投資自体を控えるべきなのか、少しはした方がいいのか。気になったので吉田チーフに質問してみました。今回も吉田チーフからわかりやすい返答が届いたので後で載せますo(・x・)/
2020.07.13
コメント(0)
-
ニンテンドースイッチ 結局…
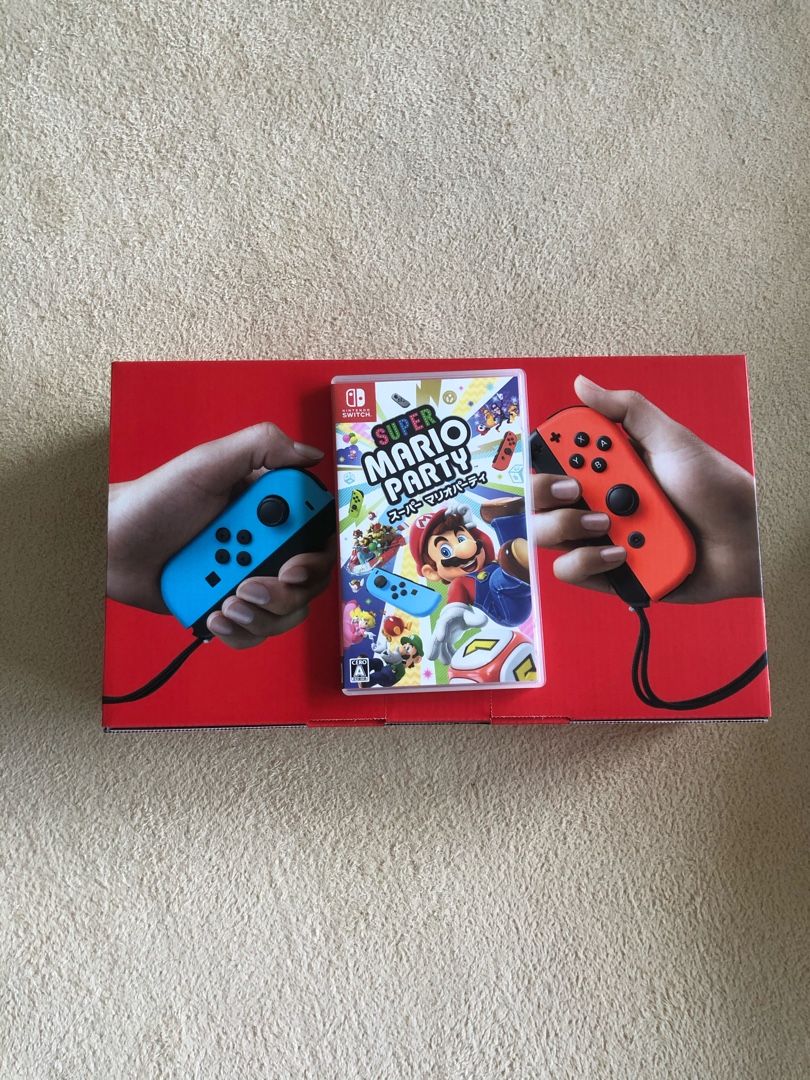
買いましたー(´Д` ) 子供に求められたわけでもなく、なにげに参加した抽選に当たっちゃったから。 純粋なムダ遣い↓ まぁ「当たりです‼︎」て言われたら買うよねorz 最初に買ったのは奥さまセレクトのマリオパーティ。 3歳でもある程度楽しめているので…まぁいいか٩( 'ω' )و 子供のゲームは賛否ありますが、焦点距離の問題もあってiPadとかiPhoneで動画・ゲームよりはまだ…。あとはメリハリ。。。
2020.07.12
コメント(0)
-

ニンテンドースイッチ
新型コロナウイルス感染症の影響で ニンテンドースイッチの供給が追いついていない状態。 ヨドバシ・ドット・コムで抽選を目にする度に一応申し込みはするものの ことごとくハズレ。 ↑コレを何回見たことか...orz 先日ビックカメラの株主優待を使いに行ったお店で ニンテンドースイッチ30台限定!!って抽選をひっそりとやっていて。 奥さまと相談した結果、コレは申し込むしかない٩( ᐛ )و って、申し込みしてきたんです。 受付期限の前日だったのに、渡された紙に書いてあったのはNo.21 。 今回用意される予定のニンテンドースイッチは30台。 定員割れ⁇ 番号を1から順番に配っているとすると、コレは当たってしまう確率が高いのでは(・ω・`) そして 「買えますよ‼︎」って電話かかってきた。 穴場的過ぎたのか、ニンテンドースイッチの供給が追いついてきているのか。。。 奥さまとも話したのですが... 買えない状況だと、とりあえず手に入れたい欲⤴️でしたが いざ買える。って状況になると(しかも買えるまで1日タイムラグがあると) 「要る?これホント要る??」って気持ちになる、人間の欲望の不思議orz 「あつまれどうぶつの森」は やらなさそうだし 「スーパーマリオメーカー2」ぐらいかな、やりたいゲーム。 一応買う権利は得たので、少し考えます( ̄▽ ̄;)
2020.07.10
コメント(0)
-
ビックカメラ株優待とミニ四駆。
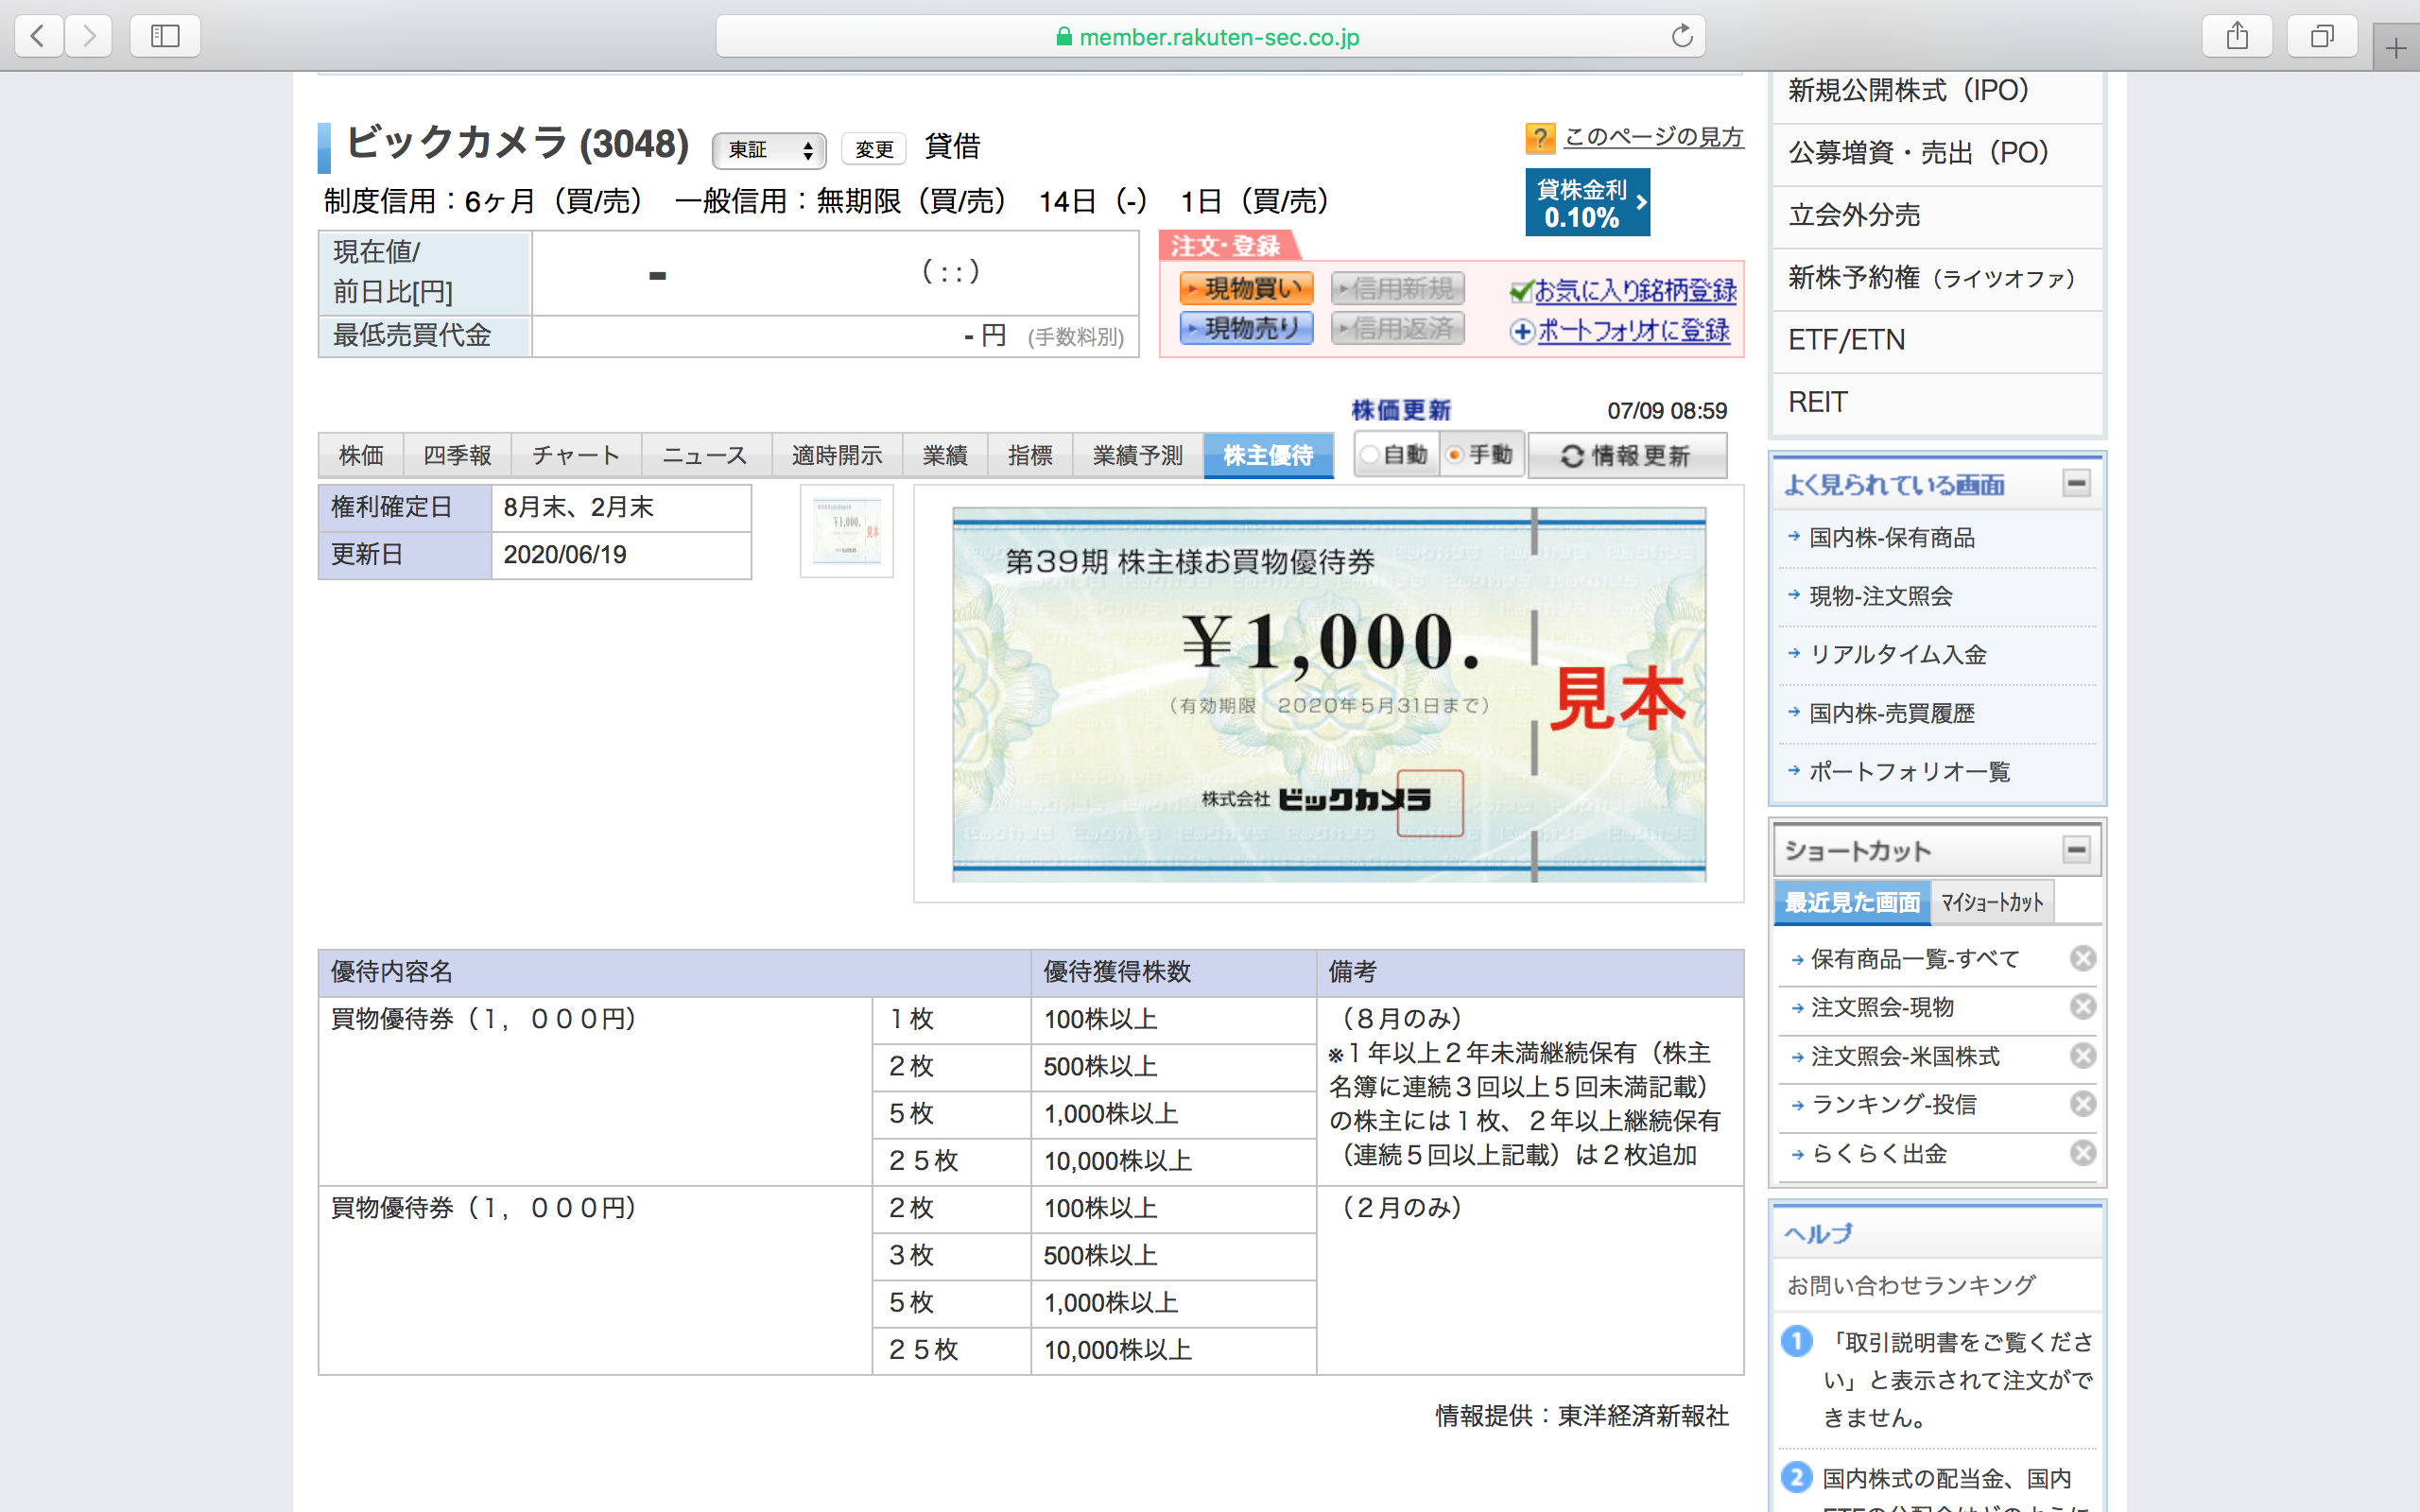
以前書いたかもだけど... ビックカメラは2月末と8月末に権利が確定して 実際には5月と11月に配当金が振り込まれ、株主優待が送られてきます。 ゆーごパパは安定の最小単元なので 2月分の株主優待は2,000円分。 先日、家電とか おもちゃとかを物色しに行ってきました。 最近はオモチャでも家電でも amazonで買うことが多いので 実店舗に行って、あーでもないこーでもない。それいらなくない(; ̄ェ ̄)?? みたいなのをするのは逆に新鮮だったと言うか。 amazon心酔していてビックカメラ株を持っているのが若干矛盾しているような気もしますが。 それはいいとして。 今回の2,000円分の株主優待は 2台のミニ四駆に変わりました٩( ᐛ )و 便乗してゆーごパパも変な?柴犬のミニ四駆を購入してきました。 2つで2,046円。 図らずともほぼほぼぴったり(足が出たら、その分出せばいいぐらいの感じだったので)。 ゆーごパパの子供の頃からあるミニ四駆。 コロコロコミックでダッシュ四駆郎が連載していた世代で。復刻版なのか色々懐かしいのも置いてありました。 エンペラーとか バーニングサンとか シューティングスターとか ここで株式投資のイメージですが 好きな企業に投げ銭する感覚...って誰かが書いていたような。 街でよく目にする、お世話になっている(よく利用する)。 理由はなんでもいいのですが 縁を感じたお店や会社に投げ銭する感じ。 会社は頑張って売り上げた分の一部を 配当金とか株主優待の形で株主に還元してくれます。 しかも毎年。 株式は一度購入すれば、倒産とか上場廃止しない限り権利は続きます。 もちろん減配になったり配当停止になったりすることもありますが 半年に一度、子供とワイワイしながら優待券でおもちゃを買いに行くのは いいサイクルで楽しいです。 ちなみに ビックカメラ株の単元株数は100株なので コロナショック後、年初来安値のところで買えれば73,600円に手数料。 今はある程度回復してきていて 今日の午前中の終値が1,201円なので120,100円に手数料。 同じ100株の権利を買うにしても タイミングって大事ですよね。 残念ながらコレばっかりは読めませんが。 今後コロナショックよりも株価が下落する可能性もゼロではないですし かと言って、決算書を読んでいい会社や伸びる会社 どの会社に投資しようって考えられるほど がっちり投資家でもないですし。 しかも個別株は少しまとまったお金が必要になります。 オススメは毎月100円から積み立てられるインデックスファンドでコツコツ積み立てて ある程度金額が貯まったら一部分を売却して 欲しい優待の株とか好きな株(ゆーごパパのオススメはS&P500のETFですが)に買い換えるのがいいのかなと思っております٩(๑❛ᴗ❛๑)۶
2020.07.09
コメント(0)
-
TED
久しぶりにCOVID-19関連をTED TALKで。https://www.ted.com/talks/alex_rosenthal_and_pall_thordarson_which_is_better_soap_or_hand_sanitizer?utm_campaign=tedspread&utm_medium=referral&utm_source=tedcomshare感染予防に。英語の勉強に。TED TALK٩( ᐛ )و
2020.07.06
コメント(0)
-
吉田チーフのマーケットコメント 長期投資のススメ vol.22
マーケットコメント 長期投資のススメvol22 〜数十年に一度が毎年やってくる〜 〜熊本豪雨〜 今年も激しい豪雨による被害が熊本を中心に出ていますが、「数十年に一度」だったり「経験したことのない様な〜」という表現を多く聞きます。これは昨年も、その前の年も多く聞かれた様に思います。毎年「数十年に一度」の規模の災害が発生する時代。それが私たちの取り巻く環境なのでしょう。来年以降は落ち着くとは考えにくいですよね。 〜気候変動と異常気象の増加〜 異常気象の増加は地球規模の気候変動と大きく関係していると言われています。今年6月にシベリアでは観測史上初めて38度の猛暑を記録した様です。信じがたいですね。ロシアでは永久凍土が溶け出してしまったせいで、永久凍土の上に建てられていた石油採掘施設が崩れ、原油が漏れてしまったというニュースがありました。オーストラリアの大規模な森林火災も記憶に新しいと思います。世界中で急激に気候が変化しており、生態系にも異常を引き起こします。バッタの大量発生が今年は話題になってますが、アフリカ、中東と渡り、いよいよインドまで来たそうです。 コロナウイルスのおかげで一時的に経済活動がストップしていましたが、再開されればまた地球温暖化に拍車をかけるでしょう。温暖化が気候変動の大きな要因であることは言うまでもありません。 〜気候変動は投資にも影響〜 異常気象によって人間の生活も大きく影響を受けます。まず、社会インフラが損壊しますので復旧にお金かかります。毎年になると復興費用も大変な金額になります。私たちは、コロナの影響でダメージを受けた経済をサポートするべく、既にお金をふんだんに使いました。しかし、異常気象が追加的にダメージを与えるといくらお金を出しても足りなくなります。行政のお金は私たちの税金です。私たちの生活に直接跳ね返ってくることになります。 ダメージを受けるのはインフラだけではありません。私たち自身も肉体的、精神的ダメージを受けます。そうした人たちへの社会的な補助、医療費補助など行政が支出しなければならないものは限りがありません。 〜長期投資を考えるときは地球環境を考える必要〜 これは大げさではありません。上記の通り、異常気象による財政悪化はグローバル経済の変調をもたらします。また、これまで順調に収益を上げていた企業が、気候変動によってビジネスモデルが成り立たなくなることも考えられます。私たちは、サプライチェーンが寸断されるとこれだけ経済が大きくダメージを受けるということを今回のコロナで身をもって知りました。異常気象も同じです。グローバル化した世界では、ちょっとしたショックでも全てが密接に連関しているため、結果的に大きなダメージなることがあっても不思議ではありません。 〜大切な資産を守るために〜 大切な資産を守るために、この様な気候変動にどの様に向き合えば良いでしょうか。非常に難しい問題ですが運用者一人一人が考えるべき問題です。 私が気をつけていることは、「投資家は過去の延長上で未来を考えてしまうバイアスがある」ということを忘れない様にするということです。つまり、私たちはこれまでの環境ではこれだけ出来たから、5年後にはこうなっているだろうと考えてしまいがちですが、そうはいかなくなってきたということです。いろんなニュースを見ながら、私たちの環境がどう変わっていくかと頭を巡らせることが重要です。例えば、集中豪雨が毎年起こるとしたら、何が必要になるか。どういうビジネスがダメになってしまうか。国の財政はどこまで耐えられるのか。これからの長期投資はそういう姿勢が求められるのだと思います。あなたの投資先は大丈夫ですか?
2020.07.06
コメント(0)
-
ジュニアNISAへの道
ジュニアNISAへの第一歩で息子の楽天銀行口座を開設することにしました。なぜ楽天銀行→楽天証券でジュニアNISAの選択か??証券会社はゆーごパパが使っている「楽天証券」か「SBI証券」の2択だったのですが連携というか入出金がラク(マネーブリッジ)なので楽天の軍門に降った感じですorzちなみにジュニアNISA2023年に廃止が決定しており以前は18歳まで引き出し不可だったものが2024年以降いつでも引き出し可能になるみたいです。引き出してしまうと税金控除のメリットは消えてしまうので基本は長期運用と考えましょう٩( ᐛ )و
2020.07.06
コメント(0)
-
子供に積立投資
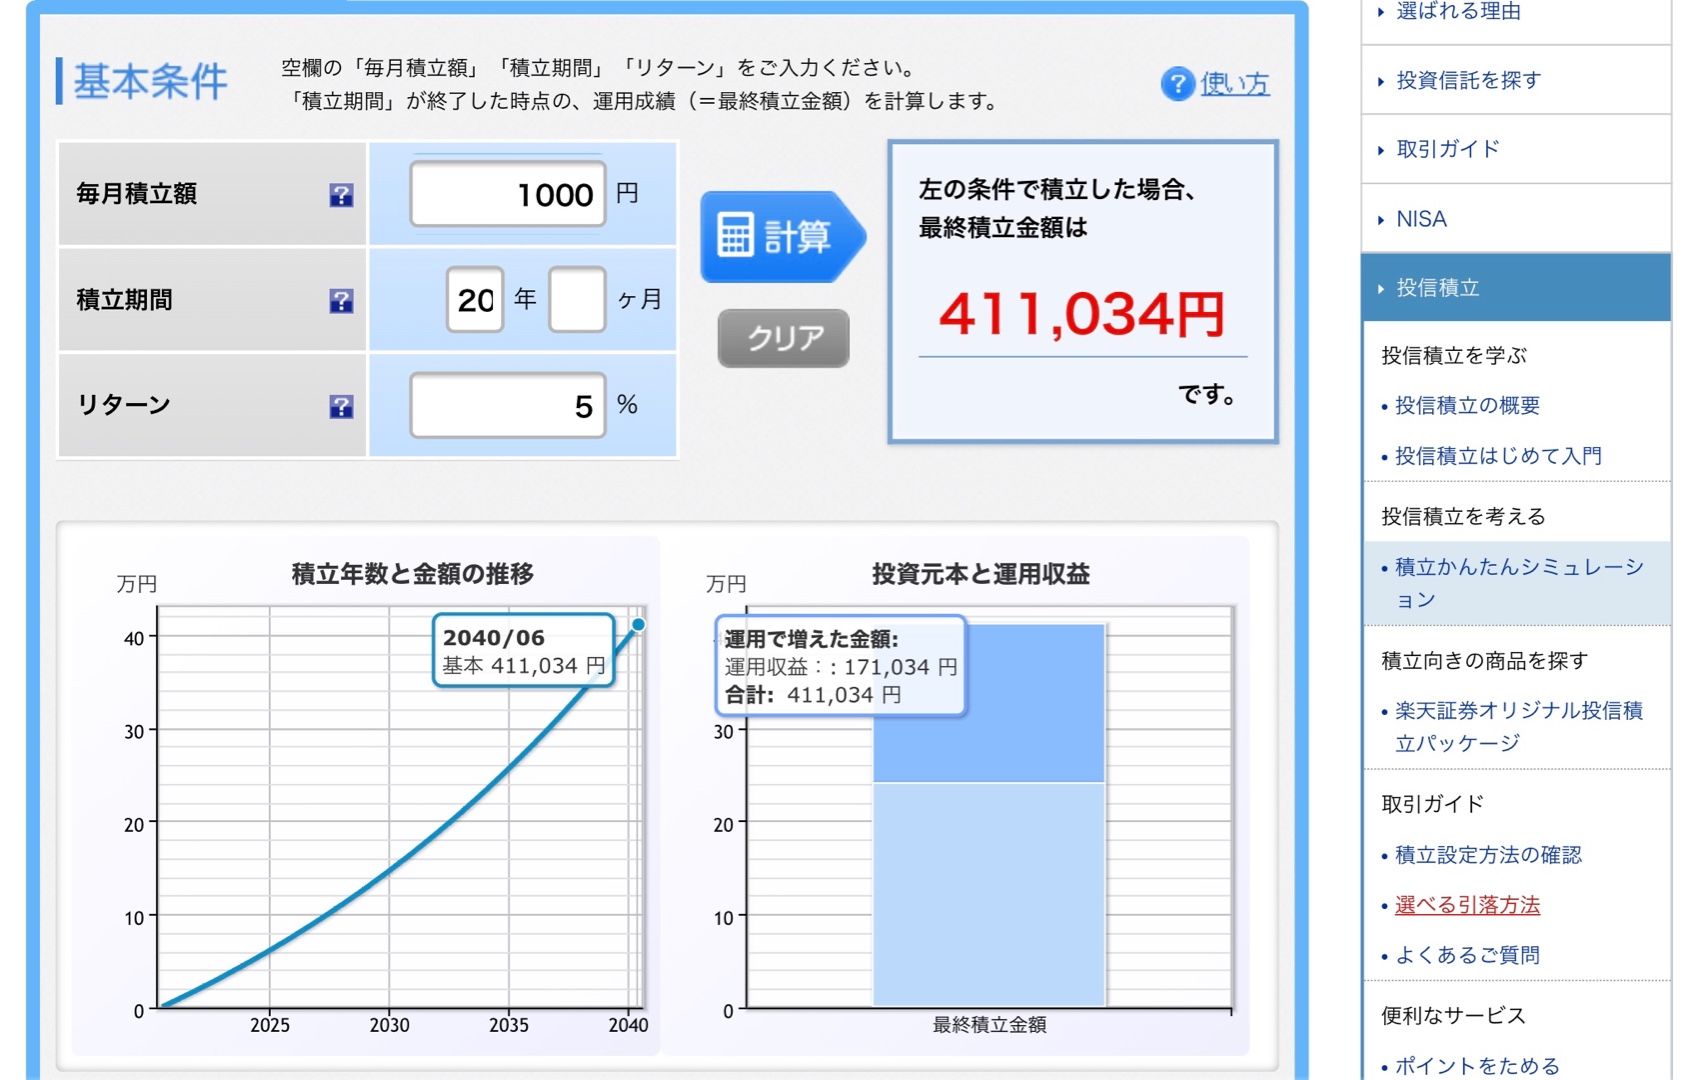
子供がもらったお年玉とかで 投資信託を購入する案はおく奥様に却下されましたので 個人向け国債 変動10年 にしてみたのは以前書いた通りですが ゆーごパパ的には諦めきれず? 月額1,000円ぐらいを積立しておいてあげようかなと。 毎月1,000円でも20年運用すると40万ちょい。 卒業旅行の足しにでもしてもらえれば٩( 'ω' )و まぁ使い方は彼に任せるとして 早いウチから資産運用を意識させるきっかけになればと思っております。 なるべく早く始めて長期で行うのが大事だなと感じているので。 それで、先ほどSBI証券のゆーごパパの口座で eMAXIS Slim 先進国株式 インデックスファンドを 彼の誕生日である毎月8日に1,000円ずつ積み立てる設定までしたところで あれ、ジュニアNISAだと税金取られずに済む⁉︎って思って一旦保留。 子供名義の銀行口座から子供名義の証券口座にお金を入れないとダメみたいで ちょっとめんどくさい(´Д` ) さっきのシミュレーションだと 17万の運用益が出てた場合の税金は約 3.4万円。 ロールオーバーとかで非課税ってどうなるんだろう? ジュニアNISAって2023年で廃止なの⁇ 明日もう少し調べてみるけど...せっかくだからジュニアNISA使うかな(@_@) ちなみに 銘柄は、外国株式のインデックスファンドであれば何でも良かったのですが 手数料が安価でiDeCoとかNISAで積み立てているのと かぶらなければ何でも良いかな ぐらいのチョイスでした(; ̄ェ ̄)
2020.07.05
コメント(0)
-
DFB ポカール 決勝
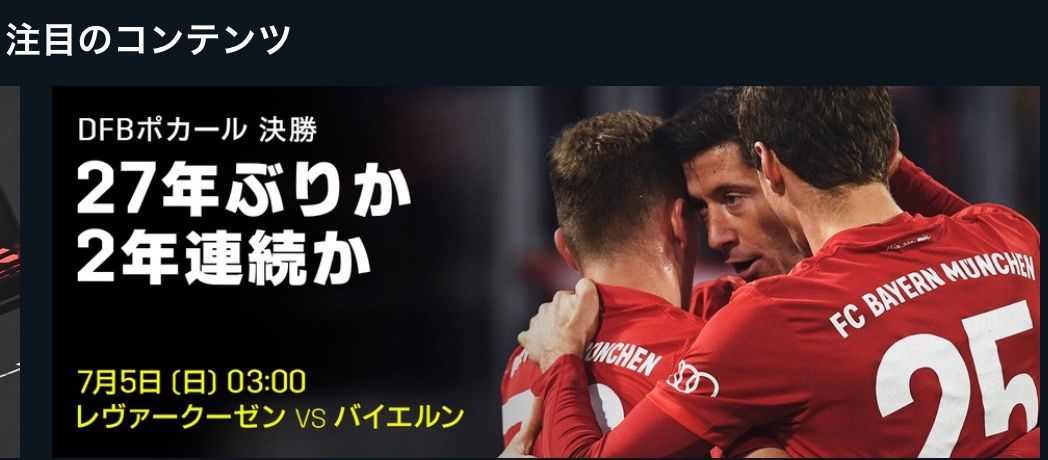
DAZNの「注目のコンテンツ」に出てきたドイツサッカーのカップ戦 決勝🇩🇪7月5日の3:00キックオフなので約3時間後。対戦カードが レヴァークーゼン vs バイエルン⚽️27年ぶりのレヴァークーゼン か2年連続のバイエルンか。で、ゆーごパパが思ったのは「レヴァークーゼン がカップ戦を制したのは27年前か...すっごい昔だな@(・●・)@」と思った直後に、27年前ってことは1993年⁇ドーハーで行われてた、アメリカW杯予選も93年⚽️最近ではないけど、すっごい昔でも...ない(・_・;月日の流れが早過ぎて、背筋が冷えたお話でした٩( 'ω' )و
2020.07.05
コメント(0)
-
ANA株なんぴん✈️
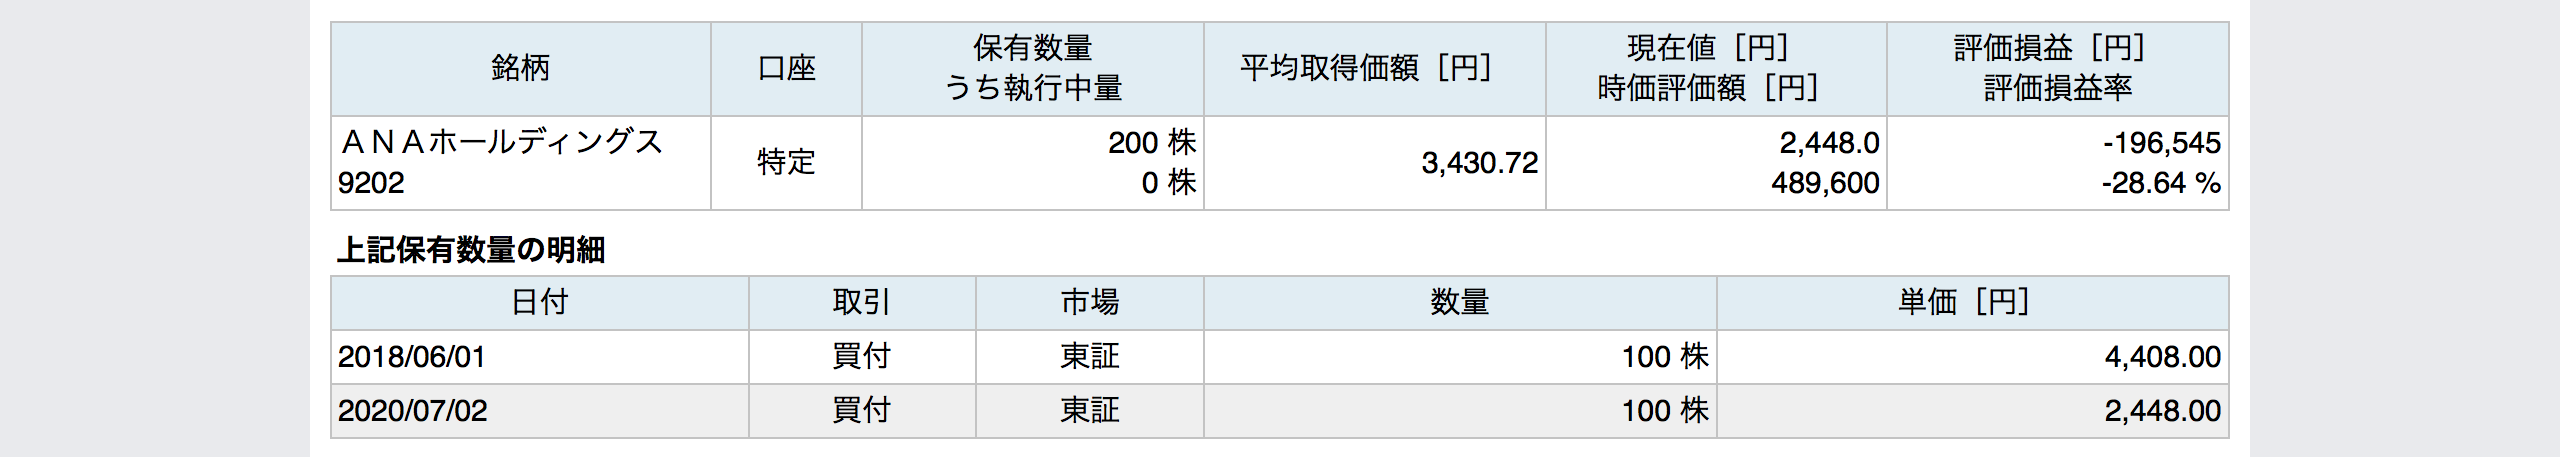
ANA HD株ナンピンで買ってみました✈️2年前の6月。まぁまぁ高いところで手を出してしまっていて。投資初心者的には、個別株はこんなゴリゴリ下がるのかとorz最小単元100株しか持ってなかったので傷はそこまで深くないのかもしれないけど。それでも焦るというか...もう開き直ったというか。そんなANA株。この度、見切り発車でナンピンしてしまったಠ_ಠもともと100株だと優待1枚で使い勝手悪かったので。2枚あると往復できますので✈️とりあえずANAもJALも倒産だけしないでくれれば٩( 'ω' )و
2020.07.04
コメント(0)
-
投資信託
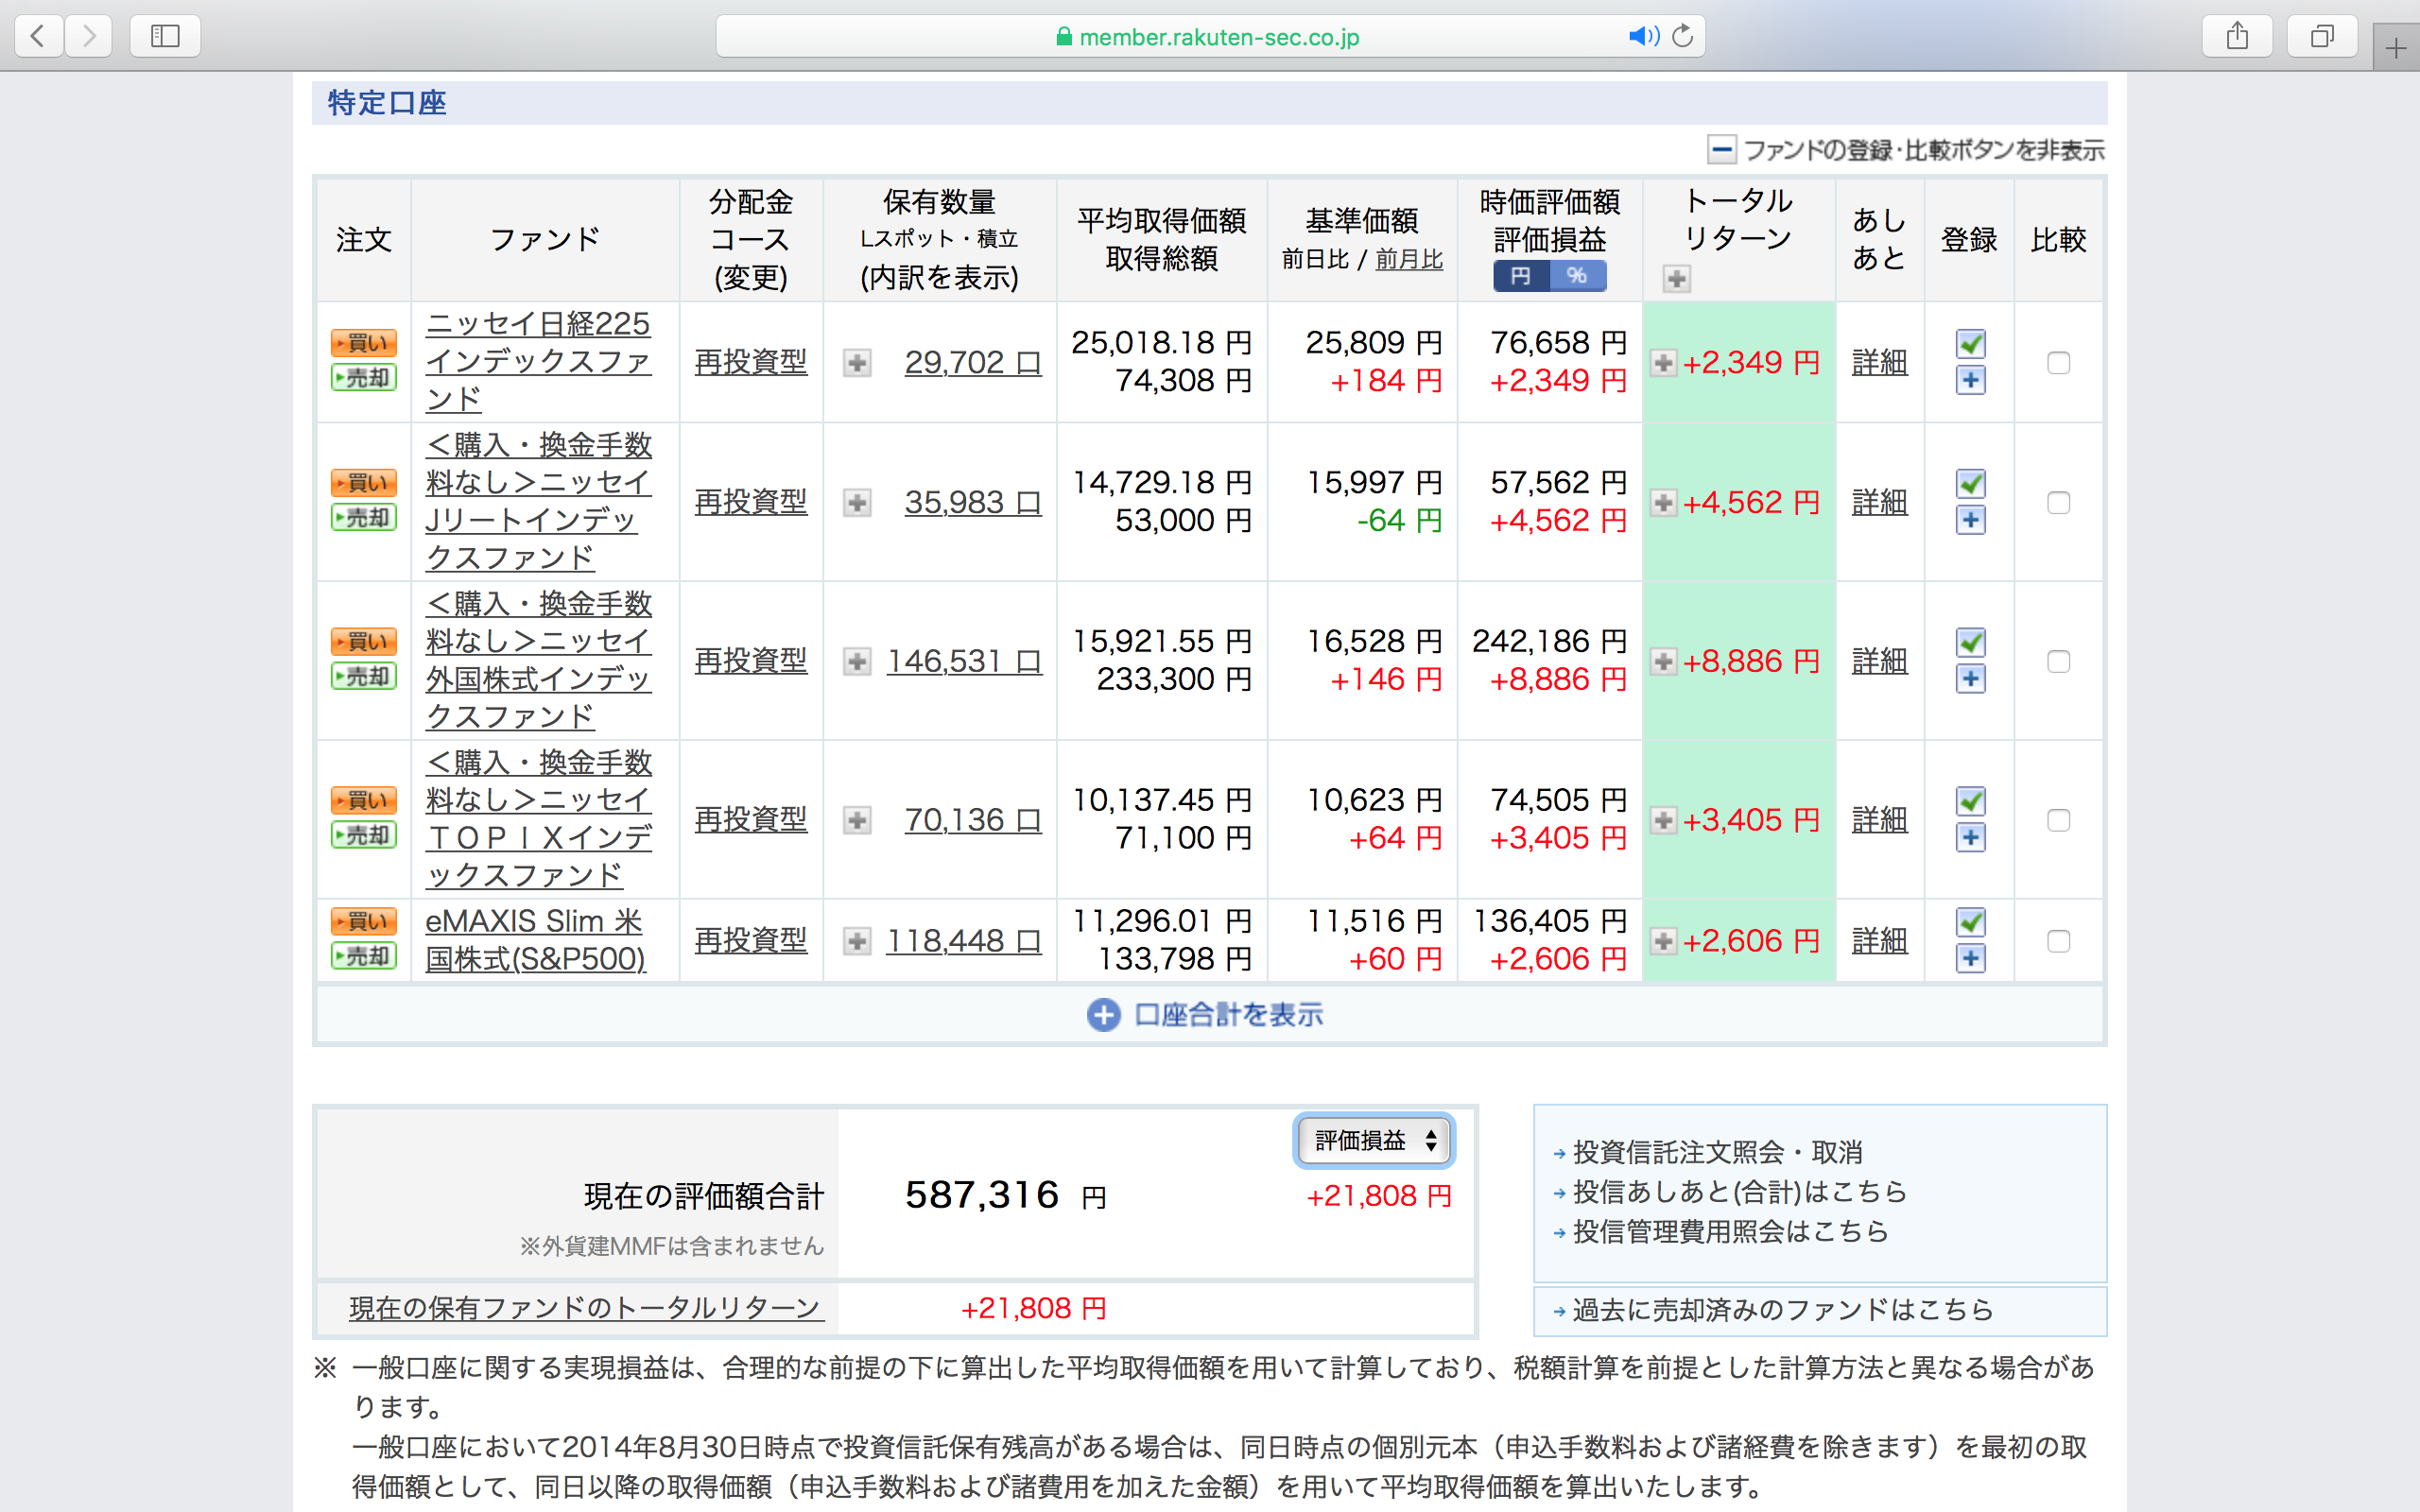
コロナ前に買っていた日本株が軒並み含み損を抱えておりますが。。。ニッセイの外国株式インデックスファンドは昨年から、それ以外は今年の初めから少しずつ買い足していた投資信託(スポットで買い足しもしてます)はコロナショックを挟んでもプラスで推移しております。(始めて日が浅かったからダメージ少ない説)長期で銀行に寝かせておくよりだいぶいいかなと思っております。銘柄で迷走しながらスタートしているので日経225とTOPIX外国株式とS&P500は、これからどちらかにまとめる予定(・ω・`)個別株と比べると投資信託は特に何も考えずにできるし100円からちらほら買い足せるし大きなマイナスにはなってないしゆーごパパ的には安心感があります٩( ᐛ )و
2020.07.04
コメント(0)
-
吉田チーフのマーケットコメント 長期投資のススメ vol.21
マーケットコメント 長期投資のススメvol21 〜IMF世界経済見通し〜〜IMFが世界経済見通しを下方修正〜 6月24日、IMFが2020年の世界経済見通しをマイナス4.9%に下方修正しました。4月時点の予想からマイナス1.9%ポイントの悪化。新型コロナウイルスが予想以上に経済的ダメージを与えていると警告しました。国別では、アメリカがマイナス8.0%、ユーロ圏がマイナス10.2%、日本はマイナス5.8%にそれぞれ下方修正されています。歴史的マイナス幅です。 〜投資家のセンチメントにはマイナス〜 このIMFの経済予測は投資家動向に大きく影響します。今回は下方修正されましたので投資家のセンチメントは悪化するわけです。何故そんなに注目されるのか。通常、機関投資家は投資を行う際に経済シナリオを立てます。今後、1年後や2年後を見て経済がどうなっていくか基本となるシナリオを書き、それに基づいて投資計画や投資配分を決めます。経済が悪化するのなら株式比率を下げようとか、債券比率をあげようとかそういう具合です。投資家によってベースとなるシナリオは様々ですが、ベースにはこのIMFの経済予測を参考にしているケースが多々あります。また、今流行の機械運用(クオンツ戦略、AI戦略)などでもIMFの数字をもとに計算をしていることがあります。今回は悪化の方に修正されましたので、グローバルで投資家予想の土台がやや慎重めに変更されたのではないかと推測できます。長く続いてきた株式市場の上昇も、先週は一服しました。 〜しかし、重要なのは新興国、アジア〜 もちろんアメリカやヨーロッパが世界経済を測る上で重要な地域であることは否定しません。しかし、それだけでは少し偏った予測になるでしょう。それは世界で2番めに大きい経済圏を見ていないからです。「中国」です。今や中国の勢いはアメリカに迫るもので、トランプ大統領があれだけ声を荒げている裏にはこうしたアメリカの余裕のなさが表れているのです。必死ですよね、アメリカ。 2020年1月から3月のGDP アメリカ:5兆2600億ドル、中国:2兆9600億ドル。 まだまだ開きがあるように見えますが、中国の成長の伸びは速く、日本はあっという間に抜かされてしまいました。そう遠くない将来に世界一になるのは間違いないでしょう。 〜中国の成長予想はなんとプラス〜 ほとんどの国が大きなマイナス成長と予想される中、中国の成長予想を見ると2020年はプラスの1%、2021年はなんと8.2%の高い成長に戻ることが予想されているのです。中国がこの勢いだと周辺国も恩恵を受けます。アジアを中心に新興国が経済を牽引する形になりそうです。 〜長期投資の観点では中国、アジア〜 この様に高い成長が期待できる中国アジア地域は投資妙味があると言えるでしょう。成長が早いということは投資回収も早くなり、次の投資へつなげていくことができます。個人投資家の方に今すぐアジアや中国の投資をしましょうなんて決して申し上げるつもりはありません。ただ、経済指標を見たり予測を立てたりする場合には必ず中国を見てくださいと申し上げたいのです。中国が安泰であれば世界の半分くらいは大丈夫そうです。 〜日本はアジアか?先進国か?〜 この場合日本がどちらにはいるでしょうか。中国とともにアジアのエンジンとして成長期待ができるのか、米国の様にアジアの新興国に追い抜かされていく側なのか。私は前者で考えています。日本はアジア圏で地理的にも中国に近いです。中国は技術、生活水準といったあらゆる側面で日本に追いつき追い抜かそうとしていますから、これからもお互いに経済交流は活発化しそうです。中国の成長イコール日本の成長という図が書ければ、日本の未来も明るいかもしれませんね。 〜中国がくしゃみをすると世界中が風邪をひく〜 少し前までは中国は世界の工場と呼ばれていました。中国で少し生産が滞るとグローバルに大ダメージとなったわけです。今も大きくは変わらないと思います。逆に言えば中国が安定していれば、世界経済はそんなに心配ないということです。中国が6月30日に発表した景況感指数は予想を上回りコロナ前に戻ってきました。引き続き中国の動向を見ながら楽観シナリオを維持しています。
2020.07.02
コメント(0)
-
極楽湯
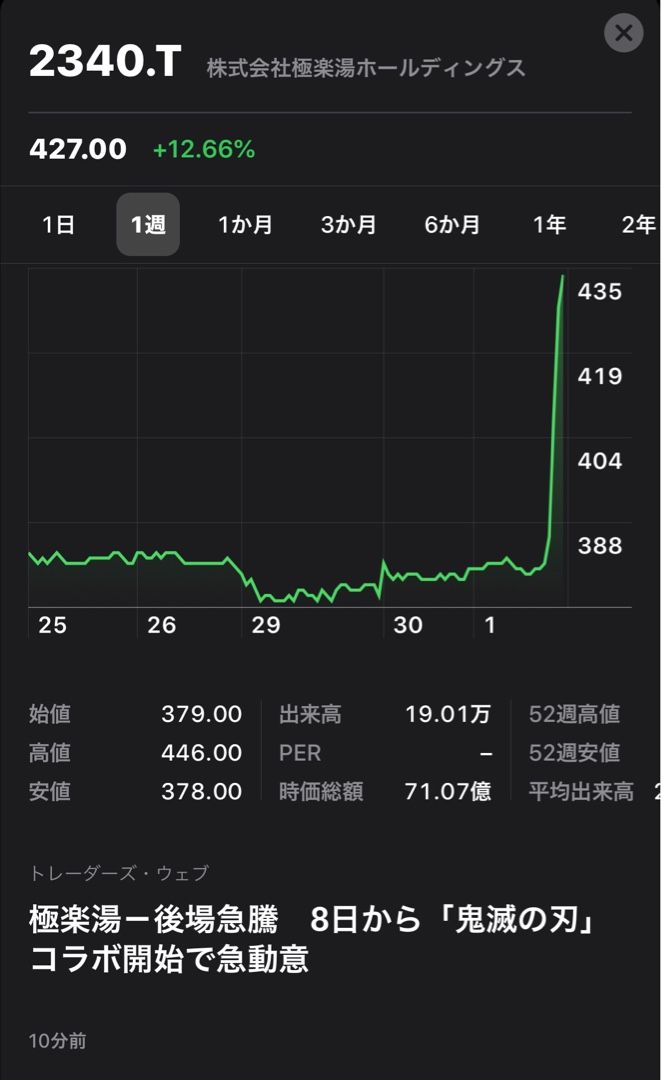
優待狙いで持ってる極楽湯株が スゴい上がった⤴︎ 鬼滅の刃コラボ⁇
2020.07.01
コメント(0)
全22件 (22件中 1-22件目)
1