



PR
カレンダー

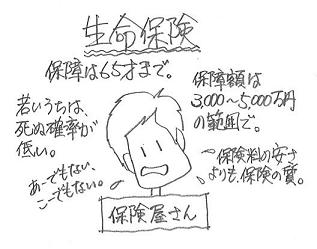
「保障額は3~5千万円で決めることです。」
メール顧問会員のJさん(40代)
(相談:ライフプランニング)
ただ今・・ヒアリング中です。
ヒアリングシートと提出書類一式が、
郵送で・・ドサッと届きました。
※佐々木FPの仕事のローテーション
としては、ちょうどよいタイミングでした。
昨日で顧問会員のOさん(20代)の
資料作成が一段落したところでした。
Jさんからの郵送物には、
おもしろいネタがギッシリ詰まっています。
一部・・紹介します。
「生命保険の見直し」・・で、複数の保険屋さんと
やり取りしたメール文章のコピーが入っていました。
ちょっと読んだだけで、ビックリしてしまいました。
相手が素人だと・・言いたい放題・・のようです。
( アホバカ・トークのオンパレード )
※背景を確認しないアドバイス
メールの相談文章だけで、あーだこーだ・・と、
アドバイス(アホバカ・トーク)をしています。
ミスリードの危険性が非常に高い・・です。
相談者の背景情報を知ることなく、的確な
アドバイスができるわけがありません。
生活設計には、徹底的なヒアリングが必要なんです。
こんな話を真に受けて・・、
消費者はお金をたれ流し続けるんだな~。
生命保険の販売現場はヒドイな~。
( 私の印象・・です )
Jさんは、自分が加入している保険をすべて
並べて見せた上で相談しています。
保険屋さんはそのひとつひとつの保険について、
「これ、解約です。」 「これも無論、解約。」
利率の良いときに契約した個人年金と、
終身の変額保険以外は
解約の方向へ誘導しているようです。
( 当然・・自分が扱う保険に誘導します )
※「生命保険の見直し」は・・実は、
保険屋さんどうしの客の奪い合いですから、
当然の成り行きです。
それでは、実際の文章をいくつか紹介します。
アホバカ・トーク集 ・・です。
Jさん 相談の冒頭で・・
「保険の見直しをして、保険料を安くできないか、
不足の部分がないか確認したいと考えています。」
保険屋さん
「一言でいえば、保険料を安くするということは、
保険に質が悪くなるということが言えます。
しかし、それはどこの保険会社の保険を選択
するかによっても違いますから、慎重に
考えないといけません。 ですので、
掛金が安くなるという考え方よりも、質の良い
保険にいくらでも安くなればという考え方が適切です。」
( 一字一句そのまま )
※ ・・むぅ、分けのわからないことを言っています。
さすが保険屋さんです。
「保険は加入するもの」・・が前提のお話です。
だから・・分けのわからない言い回しに・・。
保険料が少し高くなっても、質の良い保険に?
( アホバカ・トーク ・・です )
・生命保険は皆が損をして成り立つしくみ。
できるだけ参加しない方が得。
・生命保険は一定期間の保障を買う商品。
期間経過後、お金は無くなる。
・生命保険には、できるだけ加入しない。
保険以外では対応できない場合のみ、しぶしぶ加入。
・・と、まともに考えれば、お金のたれ流しは大幅に
減らすことができ、生活設計が楽になります。
次の・・アホバカ文章です。
Jさんは、ソニーの家族収入保険に加入しています。
( 年金月額:5万円 保険期間:65才 )
保険屋さん
「このソニーの家族収入保険、保障期間65歳は的確です。
公的年金をもらうまでの保障期間となっています。」
※ ・・? なに・・言っているんでしょう?
死亡保障が必要な期間と公的年金の受給開始時期とは、
何の関連もありません。 ( アホバカ・トーク ・・です )
そもそも・・生命保険が夫に必要か? 妻に必要か?
・・の要不要から検証しなければなりません。
それぞれの家計によって、ちがう結果が出ます。
( 子供がいても、夫婦共に不要な場合もあります )
さらに・・必要だとしたら、現時点でいくら必要か?
10年後はいくら必要か? 不要になるのはいつか?
等々を・・を検証します。
( それぞれの家計ごとに、ちがった結果が出ます )
一般的には・・50代では、生命保険は不要になります。
60代まで保障を確保する・・ということは、
『お金のたれ流し』以外の何ものでもありません。
次の・・アホバカ文章です。
保険屋さん
「他の死亡保険がない場合、65歳までの死亡保険金を
もし、今死亡した場合を仮定して、3000から5000万円の
範囲内で決めることです。」
※アホバカ・トーク・・です。
・65才まで要るかどうかは、家計を検証しないと不明。
要らないケースが圧倒的に多い。
・保障額3,000万円~5,000万円の根拠はなに?
ただのドンブリ勘定・・ですが、おバカさんは納得する?
家計検証後の必要額算出で判明します。
不要か、もっと少額になる場合が多い。
保険屋さん
「ただ、若いうちに亡くなる確率は低いですから、そこで、
死亡保険金は、ソニーの安くなった平準定期保険を
考えられるとよいでしょう。
死亡保障額を3000万最低基本保障とする。
この平準定期保険に契約するなら、現在の
家族収入保険5万円はいらないでしょう。
無論、掛け金は今よりも上がります。」
※亡くなる確率は、生命保険選びと関係ない。
亡くなる確率が高い「老後」は、一般的に死亡保障不要。
亡くなる確率が低い・・
まだ子供が小さい若い内の方が、当然・・大きな保障が必要。
※三角形の生命保険で備えるのが合理的。
( 保険料が安い )
生命保険は遺族の生活保障がメインの目的だから・・、
死亡保障の必要額は時間の経過と共に減る。
三角形の保険 : 逓減定期保険 家族収入保険 等々。
四角形の保険では、ムダにお金をたれ流す。
※保険料を減らしたくて相談しているのに・・
「無論、掛け金は今よりも上がります。」
保険屋さんは、多額の保険料が得られれば儲かります。
まだまだ・・たくさん、「文章」がありますが、
長くなりすぎますので・・このへんにしておきます。
保険屋さんは、自分たちの「専売特許」のように・・
「ライフプラン」とか、「生活設計」とかの言葉を口にしますが、
それを実際に行なっている気配が見えません。
相談文章に対して・・ポンポンとすぐ答えが出ること
自体が本来・・おかしなことです。
相手をよく知らないで、答えを出しています。
だれにでも、そうしているのだと思います。
( そこから得られるのは・・アホバカ・トークのみ )
家計が100あれば、抱える問題は百通り・・です。
当然・・答えも百通り・・です。
その的確な答えは、家計の検証を終えない限り出ません。
だれにでも当てはまる答え・・など、ありません。
Jさんのライフプランニング(生活設計) 進行状況
1 ヒアリング
家族状況・家計収支・資産・職歴ほか
2 家計の現状診断
診断資料(小冊子) 問題点把握
3 生活設計 シミュレーション
設計資料(キャッシュフロー表ほか)
4 実行支援
商品選択や処理(金融商品・保険・ローンほか)
住宅・不動産・相続等の段取り・手続き
5 事後チェック
計画の実行・・進行状況、必要に応じた修正
今日の佐々木FP
メール顧問会員のJさん(40代)
(相談:ライフプランニング)
今日から・・Jさんの資料に取りかかりました。
整理整頓を進めて、「再ヒアリング」資料に仕上ます。
( 明日までかかります )
今日の武田FP
メール顧問会員のNさん(?代)
(相談:ライフプランニング)
4月に顧問料が入金になって顧問会員になりました。
すぐ、ヒアリングシートをメール添付で送りました。
それっきり・・でした。 ( ・・ので、年齢も分からず )
今日・・お電話をいただきました。
「〇〇社長・・ですか?」 ( 私の名前ではありません )
「私・・、武田といいます。」
「ひやぁ~~っ! 失礼しましたぁ!」
電話の向こうで思いっきり・・赤面! ・・したようです。
・・で、ヒアリングシートが帰ってこない事情が判明。
自営業ですが・・社長がお父さん(70代)で、
当事務所が要求している「提出書類」は、
そのお父さんの許可がないため出すことができない
・・ということでした。
「分かる範囲で提出して、後はやり取りをしながら
進めていきましょう。」 ・・ということにしました。
顧問会員のNさん(80代)
(相談:金融資産・不動産運用、相続設計)
今日・・久しぶりに電話をいただきました。
2~3ヶ月の間・・入院をしていて、4日前に退院。
ご挨拶の電話でした。
武田FP
「音沙汰が無かったから、とっくに息を引き取って、
私に知らせずに葬式も済ましていたかと思ってましたよ。」
Nさん
「そんなことしないわよ。ちゃんと連絡して、
香典はしっかりいただかなくちゃ。」
自宅の外を歩くのも大変なほど、筋力が落ちたようです。
しばらく・・リハビリが必要です。
Nさん
「久しぶりに電話して、以前と同じ話し声と笑い声が聞けて
よかった~。 でも、武田先生の顔・・思い出せないのよ。
佐々木さんの顔も・・。
佐々木さんの後姿は印象があるけど・・。」
武田FP
「 ・・ 。」
《 消費者の方へ 》
質問・感想など気軽にどうぞ。できるだけ早めにお返事します。
( 具体的な質問の際は、できるだけ詳しい情報提供を )
《 業界の方へ 》 コメントを頂く場合は所属・姓名を名乗り、
私同様・・個人が特定できる状況で、正々堂々とお願いします。
読者の参考にもなるので、敬意を表してきちんとお返事します。
匿名は即 削除します。 ( 無駄な手間隙はご遠慮下さい )

-
住宅ローン団信 2つの銀行で迷っています 2026/11/09
-
安い共済に 夫婦で2本ずつ入っています 2026/08/26
-
貯金1千万以下で生命保険に入ってない人 2026/08/21


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
