



PR
カレンダー

投資はコツコツやっていて、
老後資金は大丈夫と思います。
※おバカさんです。
自分の頭で考える生活設計。
1級FP技能士 宅地建物取引士 武田 つとむ
今日のBGM イヴァノヴィッチ:ドナウの波♪
発見したばかりの Q&A
記事を取り上げて、
コメントしています。
Q
皆さんならどちらを優先しますか?
住宅ローン、戸建て、転職、妊活について
⭐︎前提として
20代後半夫婦 世帯年収1000万
子供を産んだ後今のままの継続が難しいため、
700〜800に下がる可能性が高い
住宅ローンの希望は4000万程度
建売 そこそこ人気のある土地
現在妊活中 今の家賃は月9.1万円
①出産前または育休中に、戸建てを買う
(早めに家を持つ)
◯いまある予算内の物件を買える、
ローンを早く組める
※早過ぎる住宅取得は、将来もう一軒の
家を建てる必要が生じ、不経済です。
△ローンが今の家賃より月払いが高くなる
ため苦しい
地域が変わるため転職や保育園探しの
タイミングが難しい
頭金を多く出すのが難しい
※ 頭金なし フルローンでの購入は、
4000万円の商品を6000万円も払って
買う行為です。 2000万円の大損!
人生最大の「不経済な行為」です。
今後の人生を「マイナス2000万円!」
からスタートすることになります。
住宅業界や金融業界に洗脳された
ままでいてはいけません。
自分の頭で考え、行動しよう!
②今の場所で産み育て
ある程度経ってから戸建て購入
◯貯金が今より余裕が持てる 保
育園や転職は落ち着いて考えられる
△家の値上げの幅が大きくなった場合
どうなるかわからない
ローンを払い終わる年齢が後ろ倒しになる
※おバカさんです。
「ローンの終了年齢」
が後ろ倒しになるのと同時に、
「建物の補修費用の増大年齢」
も、後ろ倒しになるので、
『生涯で2度 家を建てる』ことには、
なんとか ならないで済みます。
『住居費に大金がかからずに済む』
ということです。
正直、投資はコツコツやっていて
老後資金は大丈夫かと思うので、
繰上げ返済などはできると思うのですが
※おバカさんです。
なぜ、
「投資をやっていれば老後は大丈夫」
なのでしょうか?
政府や金融業界が勧めるから?
現実は・・・
「増えるかもしれないが減るかもしれない」
ことをやっています。
たとえば、手元現金の300万円が
400万円になる事もあるかもしれませんが、
( 200万円になることも覚悟の上 )
方や 住宅購入の住宅ローン(借金)では、
4000万円フルローンがスタートすれば、
2000万円の大損!が確定します。
マイナス2000万円からのスタートなのに、
「投資をやっているから老後は大丈夫」
なんて思うのは、典型的な・・・
「洗脳されたおバカさん」です。
日々、できるだけ貯金を増やして、
住宅購入ではできるだけ頭金を多く出して、
できるだけ借金額を少なくする。
( マイナス〇千万円を小さくする )
これが、最大の老後資金準備にもなります。
住宅取得も、教育資金準備も、老後準備も、
堅実な生活設計から。
業界に洗脳されたままでいないで、
自分の頭で考え、行動しよう!
今いいなと思う家が、
希望の地域に希望の値段で複数件あるが
たくさんあるわけではなく、
これからどんどん値段が上がるよ、
買えなくなるよと不動産会社屋さんから
脅されていて(笑)
どんなもんになるのかなあ、と考えています。
※ 貯金が無くて 頭金を出せないのなら、
時期に関係なく 家を買ってはいけません。
「〇千万円まで ご融資できます♪」
なんて言われたって、買ってはいけません。
家を買った時点で、
マイナスからの人生が始まります。
借金4000万円なら マイナス2000万円から、
借金5000万円なら マイナス3000万円から。
貯金ができなかった人が・・・
毎月のローン返済をしながら
これらの大きなマイナスを挽回する事は
すごく困難なことです。
なのに、金融業界や政府に洗脳されて、
ニーサだのなんだのとふらついていれば、
借金の大損を放置したまま・・・
悲惨な人生をおくることになります。
洗脳されたままでいないで、
自分の頭で考え、行動しましょう!
A
※元 保険屋さん?の年配者の回答です。
不動産屋は40年前も30年前も20年前も
10年前も、ずっと同じ説明を繰り返し続けている
だけでの事ですので気にする必要はありません。
住宅の価格は年々上昇して来ましたし、
当然これからも価格は上昇して行きます。
だって、
野菜だってお菓子だって洗剤だって
電化製品だって車だって
年々どんどん高くなっているのですから、
もの凄く沢山の工業製品を集結して造る家の
価格だって上昇するのは当たり前の事ですから
でも大卒のサラリーマンの初任給だって
時代と共にどんどん上昇して来たし、
現役サラリーマンの給与だって年々
定期昇給と昇格昇給によって上がって行きます。
前置きが長くなりましたが
正解なのは②だと思います。(私の人生経験から)
現在は妊活中との事ですが
妊娠中の場合も含めてマイホーム計画は
無事に出産を終えて母子共に安定してから
実行するべき課題になります。
※資金計画や購入に向けての貯蓄は
今の内から積極的に進めておいて下さい。
奥様が育休後に職場復帰が出来るかどうか、
復帰後の年収が実際に幾らになるのかも
ハッキリとは分からない、
出産後の奥様の肥立ちの良し悪しも分からない、
生まれて来た子供に先天性の疾患があって
長期入院や大きな手術が必要になる
という可能性だって0じゃない。
※保険屋さんの営業らしい「脅し」です。
ちらっと不安を与えておいて・ ・・
次へ展開します。
妊婦の時から入れる「ママと子供の保険」
がお勧めです。(種類は他にも沢山あります)
https://www.nissay-plus.co.jp/mama1000
※日本生命のベテランか OBのようです。
現在20代後半なら目出度く妊活に成功して、
奥様が無事に出産して、お子様が健康で
1歳〜2歳くらいになった時点で
マイホーム計画を本格始動した方が良いです。
(ご夫婦の年齢は30代の前半くらい?)
33歳なら住宅ローンは47年、
35歳なら45年のローンが使えます。
※うわ、おいおい。
超長期ローンを勧めています。
長い人生の間には色々なリスクがあって
ローンの返済中には何が起きるか分かりません。
無理して
30年とか35年とかのローンを組んでしまうと、
途中で何らかのリスクニ見舞われた時に
余力が無くて困窮してしまう危険があります。
※長期返済にして余裕がある返済にして
おく事で柔軟なリスク対応力が生まれます。
(長期にして低くなった月々の返済額の
差額は必ず全額積み立てて行って下さい)
※とんでもないことです。
超長期ローンにすれば、毎月の
返済額が減って楽になりますが、
利息総額は千万単位で増えます。
マイナス2000万円でスタートする
だけでも とんでもない大損なのに、
マイナス3000万円からのスタート!
と、さらに とんでもない事になります。
今は固定金利が既に高くなって来ていますので、
住宅ローンは必ず変動金利を選択して下さい。
(金利が高い時に高い固定金利を借りてはダメ)
※わお! もっと とんでもない。
貯金がほとんどなく、頭金を出せない人が
変動金利を選んでしまえば、
ちょっとした刺激で簡単に家計破綻!
ということになってしまいます。
なお、今は「金利が高い時」ではなく、
「金利上昇局面」です。
この時期に
変動金利を選択してはいけません。
( 当たり前 )
住宅ローンは
借り手側が有利な低利の貸付制度です。
若さという武器を最大限に活用する為に
住宅ローンは最長の返済期間(満80歳完済)で
借りるのがベストです。
※あきれてしまう文章です。
保険会社が金融機関と手を組んでいる
ような 営業トークです。
31歳で子供1人、33歳で子供2人、
2人目の子供が大学を出て一人立ちをする
時のご主人の年齢が55歳くらいになります。
子育てに掛かっていた養育費と教育費が0に
なった時点から65歳で定年退職するまでの
10年間で、今度は
子育て費用を全力で積み立てて運用して下さい。
※「子育て費用」ではなく「老後資金」
でしょうけど、「積立運用」?
何かの金融商品を勧めるものと思われます。
※80歳完済で借りた住宅ローンは
65歳の定年退職までに楽に完済する事が出来ます。
※建物はガタガタで そろそろ建替え時期です。
家は購入後 色々お金がかかるんですが、
この方は いっさい無視!のようです。
長期返済にして低くなった分のローンの
差額は毎月積立(又は運用)しておく事。
※千万円単位の利息増額分を
貯める事は不可能です。
返済がきついから長期にしたのなら
それが普通です。
当初10年間の住宅ローン控除の還付金は
必ず全額貯蓄しておいて、
控除期間が終了したら11年目にまとめて
繰り上げ返済をしてください。(5年毎でもOK)
※ 住宅ローンの還付 金?
そんなモノは 元々存在しません。
昨今の金利上昇で・・・
「7万円もらうために10万円払う」
ことが現実になっています。
恩恵を受けているのは・・・
住宅ローン利用者ではなく、
融資した金融機関です。
返済初期ほど住宅ローン利息が大きいので、
初期の「ローン控除期間は繰上しない」
で おとなしくしていてもらえば、
金融機関は ウハウハです。
住宅ローン控除なんて無視して、
できる人は どんどん積極的に繰上返済
した方が、確実にお得です。
( 当たり前 )
資金計画(貯金)はどんどん進める。
具体的な住宅探しは
1人目のお子さんが生まれてからにしましょう。
参考事例
『 これからの人生の 住居費総額 』
賃貸の人生 :4,779万円
持ち家の人生:8,828万円
《 U家 30代:5人家族 》
2018年10月
《 賃貸の人生 》
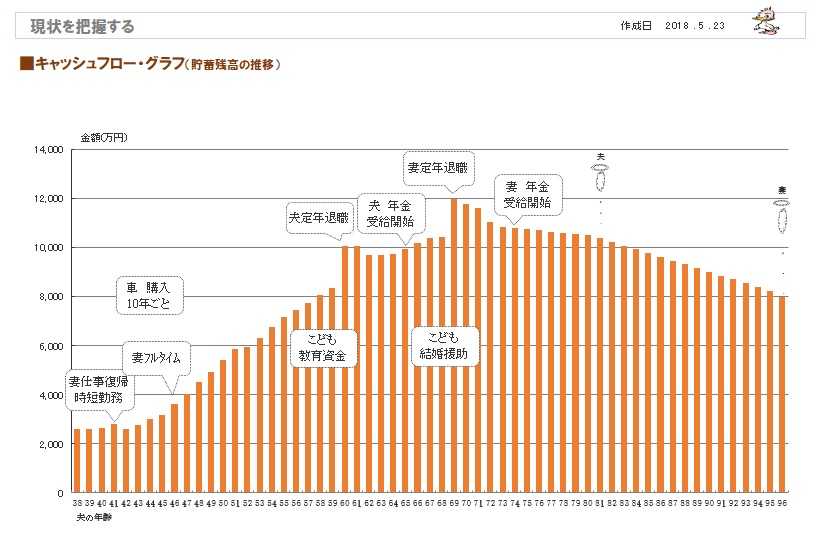
※一生 賃貸住まいのキャッシュフローグラフ。
( 一年ごとの貯蓄残高の推移 )
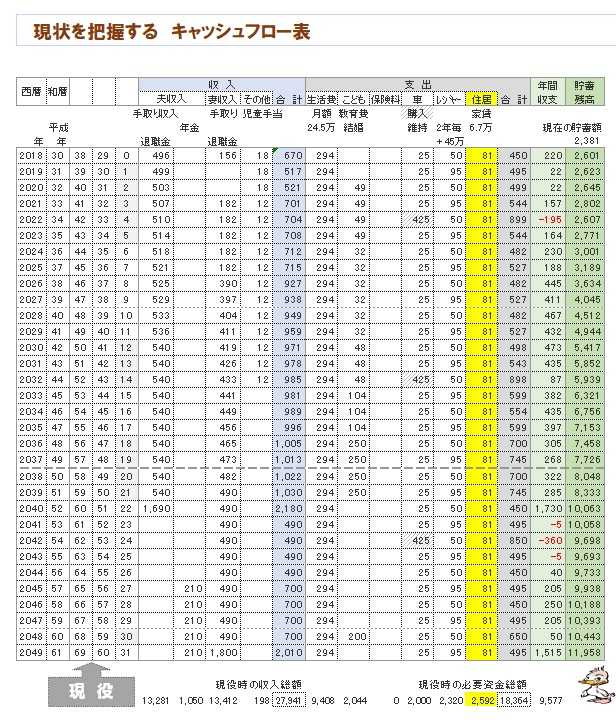
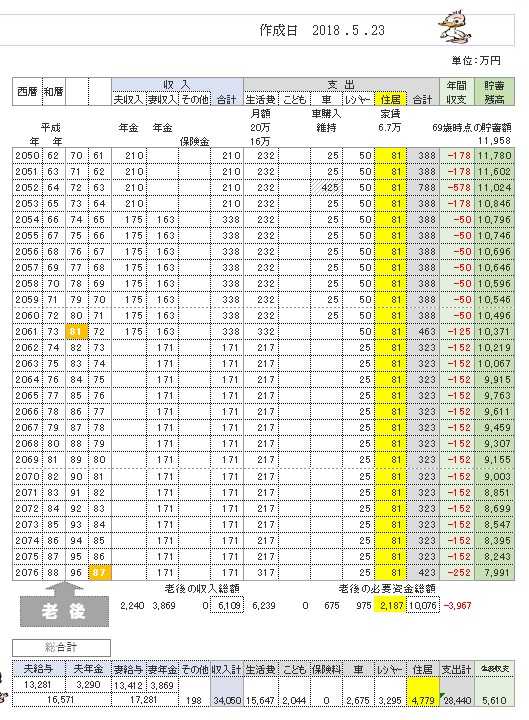
※グラフの根拠になる キャッシュフロー表。
左が現役、右が老後。
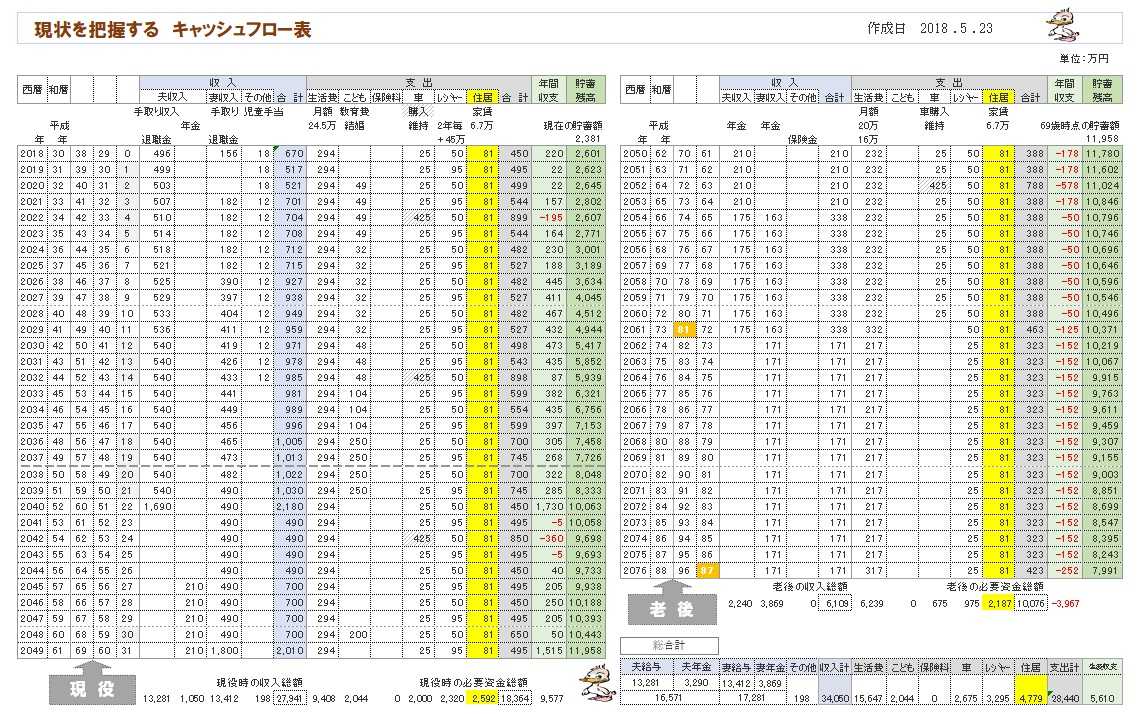
※現役の拡大。
※老後の拡大。
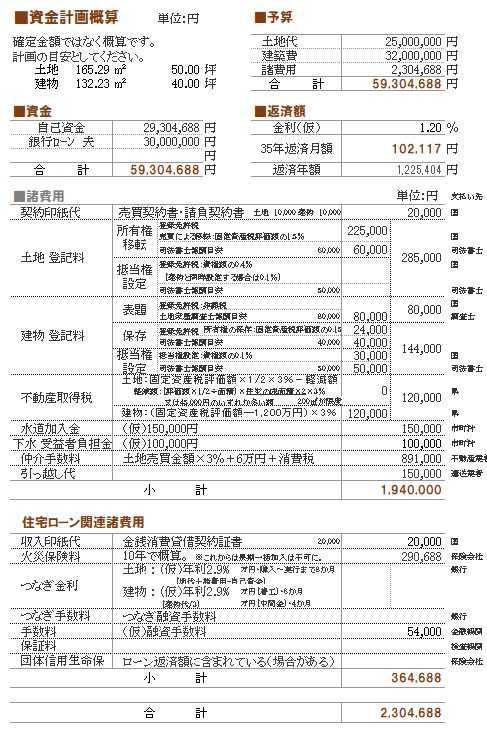
※マイホーム取得の資金計画。
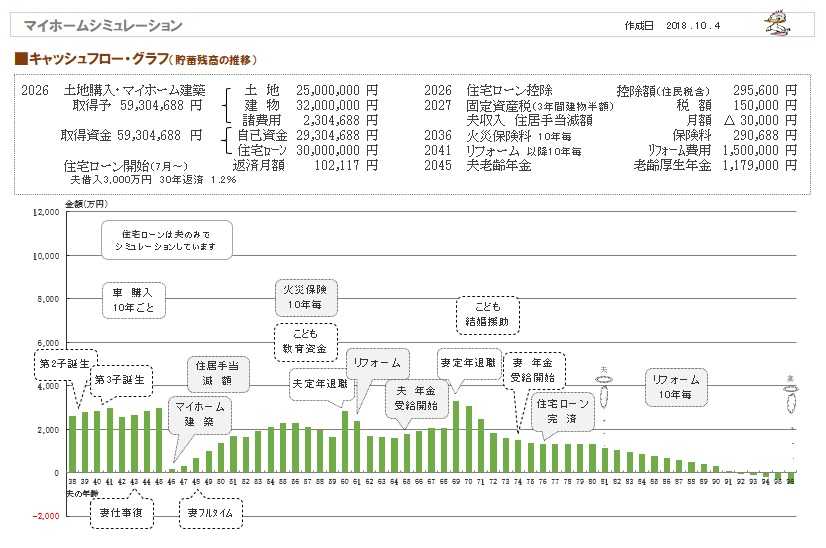
《 持ち家の人生 》
※マイホーム取得後のキャッシュフローグラフ。
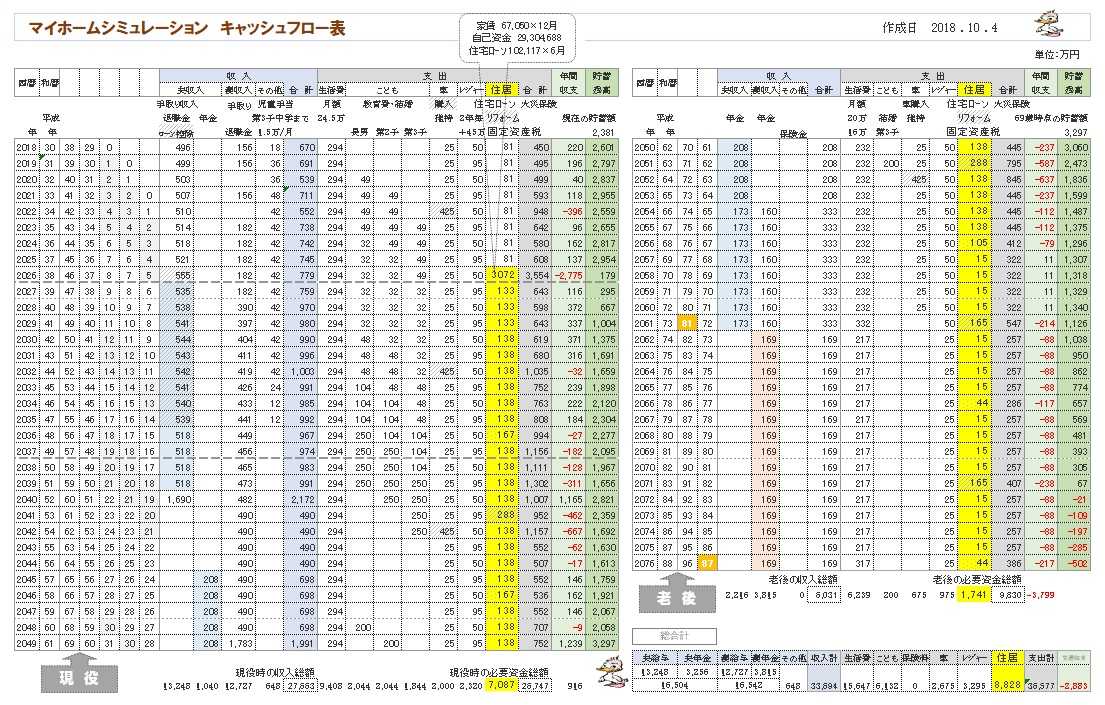
※グラフの根拠になるキャッシュフロー表。
左が現役、右が老後。
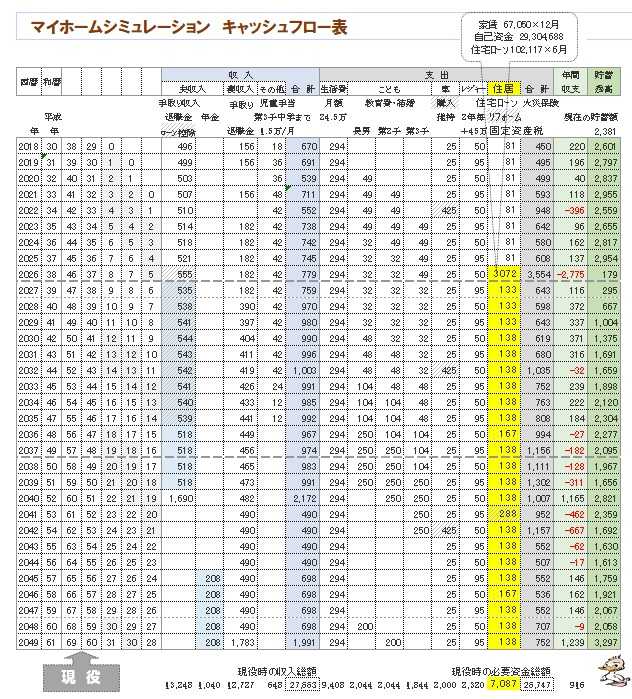
※現役の拡大。
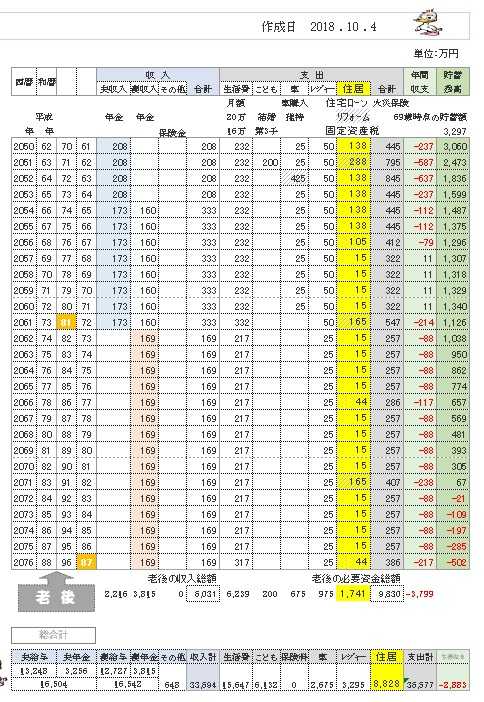
※老後の拡大。
※参考にして、自分たちのキャッシュフロー表を
作ってみましょう。
自分の頭で考えるべ。・・っと。
26年目のFP事務所です。
「武田つとむ ファイナンシャル・プランナー事務所」
岩手県盛岡市
メール:
fpst@axel.ocn.ne.jp
1級FP技能士 宅地建物取引士 武田 つとむ
〇 商品販売をしない。 〇 しがらみを持たない。
誇りをもって、愚直に、消費者側に立ち続けた22年間、
「 FP事務所(有)エフピー・ステーション 」で
つちかったスピリットを そのまま引き継ぎ、
消費者側に立った情報発信や実行支援をしています。
《 ライフプランニング:生活設計 》
22年間 実施してきた キャッシュフロー表作成等の
生活設計業務は、2023年9月で終了しました
が、
ご本人がする生活設計の個別・具体的なアドバイスは
行います。
「生活設計アドバイス」 1万円/年
《 実行支援 》
マイホーム取得等の実行支援は、引き続き行っています。
「不動産購入:実行支援」 3万円/年
「住宅建築:実行支援」 10万円/年
過去のメール顧問会員と全く同じ支援を行っています。
( 過去記事で 実際の支援状況を確認して下さい )

-
ペアローンってそんなにダメですか? 2026/11/11
-
予算8000万です 頭金いくら入れますか? 2026/11/08
-
住宅ローンが終われば楽になる は間違い? 2026/11/07


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
