


PR
みきまるファンド
優待株の中から割安で総合戦闘力が高い銘柄を選別し、3~5年の中長期の時間軸で戦う「優待バリュー株投資」を実践。何があっても決して諦めず、少しでも良い投資家になることを目指して日々精進しています。
Free Space
Calendar
 New!
征野三朗さん
NATOによる露選挙を… New! Condor3333さん
メモ New! 4畳半2間さん
そのままで New! slowlysheepさん
グリーンズ 第63回… New! らすかる0555さん
【激安】最強の守備…
わくわく303さん「四季報カフェ」第… reformer21さん
結果
Night0878さん【8月運用成績】+1… かぶ1000さん
2026年8月の取引 GoldmanSacheeさん
Keyword Search
Category
カテゴリ未分類
(88)株式投資全般
(1939)優待株について
(4263)日々雑感
(42)投資本書評
(239)ポートフォリオ分析関係
(98)投資家として複利のマジックを享受するための健康問題について
(11)株式投資コラム
(128)
さて今日は、当ブログの「看板記事」である2026~27主力株概況シリーズです。
31位 9990 サックスバーホールディングス
(東P、3月優待) ◎◎
PF時価総額31位の上位銘柄は、日本最大のバックリテールカンパニーのサックスバーホールディングス(旧東京デリカ)です。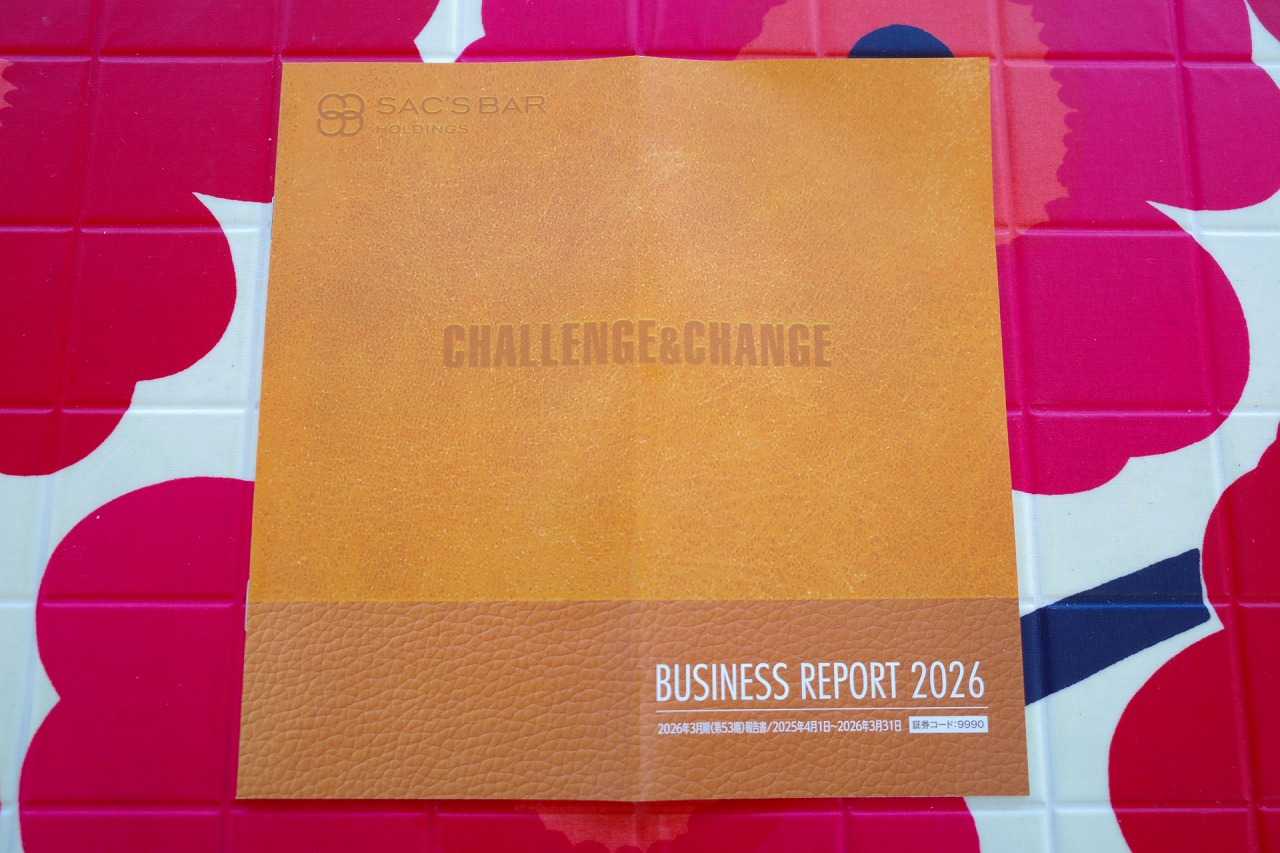
木山社長は創業家出身&早稲田大学商学部卒の2代目ですが、派手なカリスマ型というより、家業を守りつつ現実的な改革を積み重ねる手堅い経営者という印象で私はとても好感を持っています。
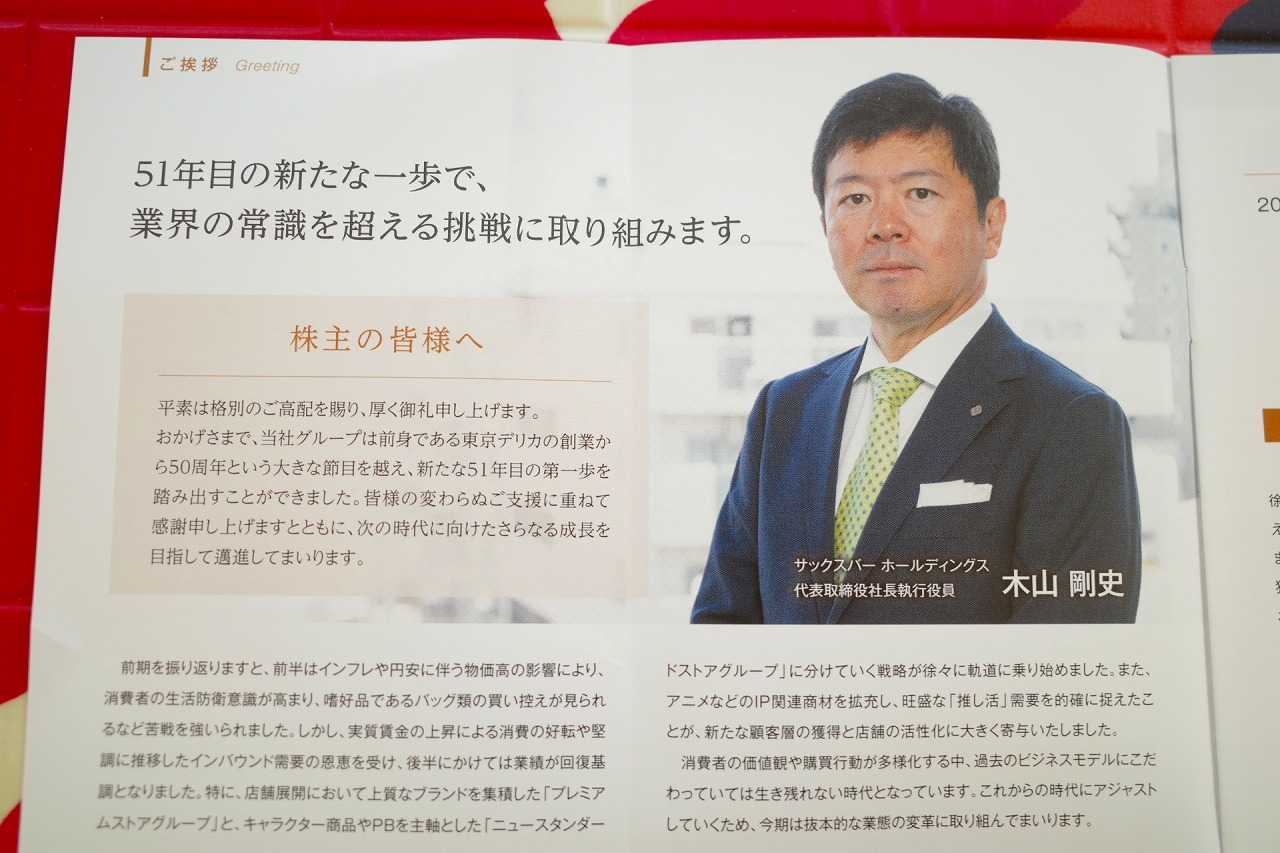
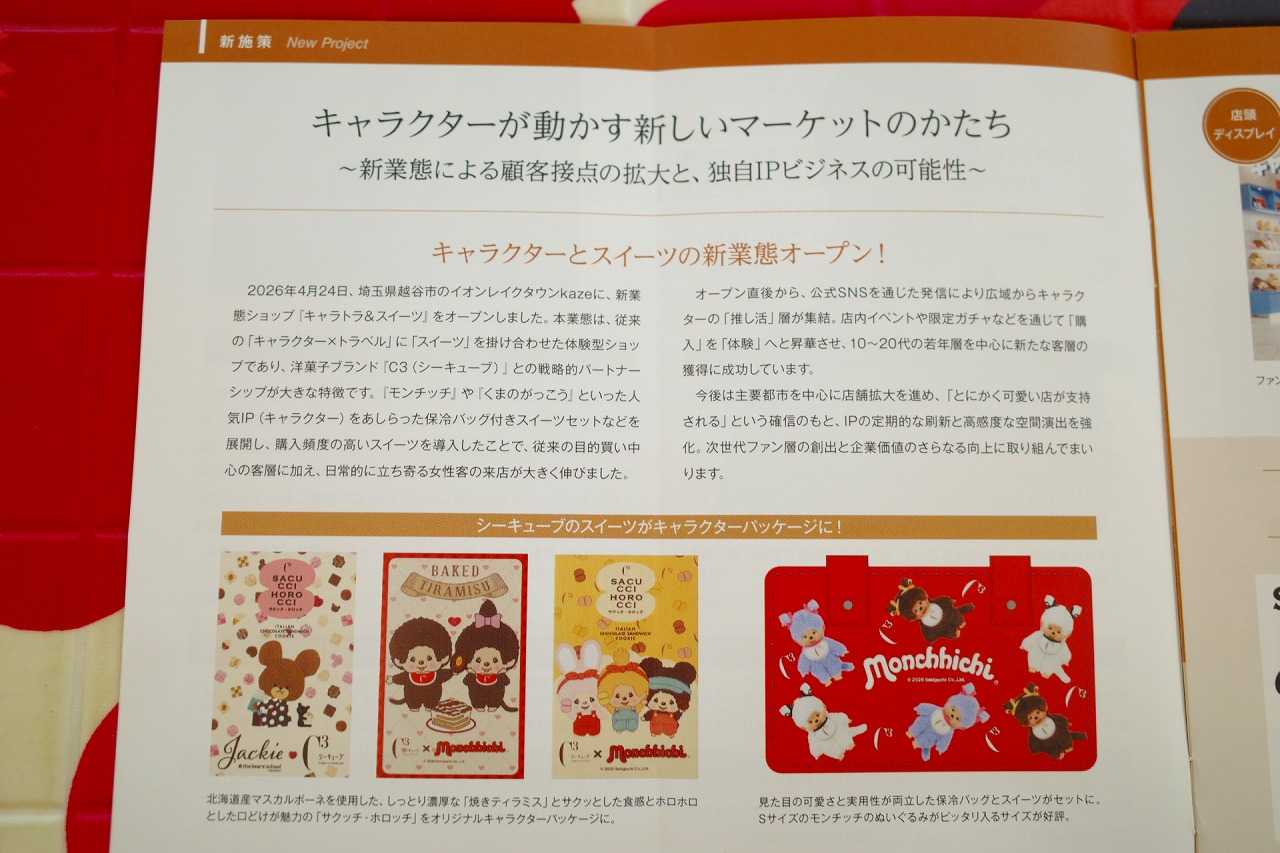
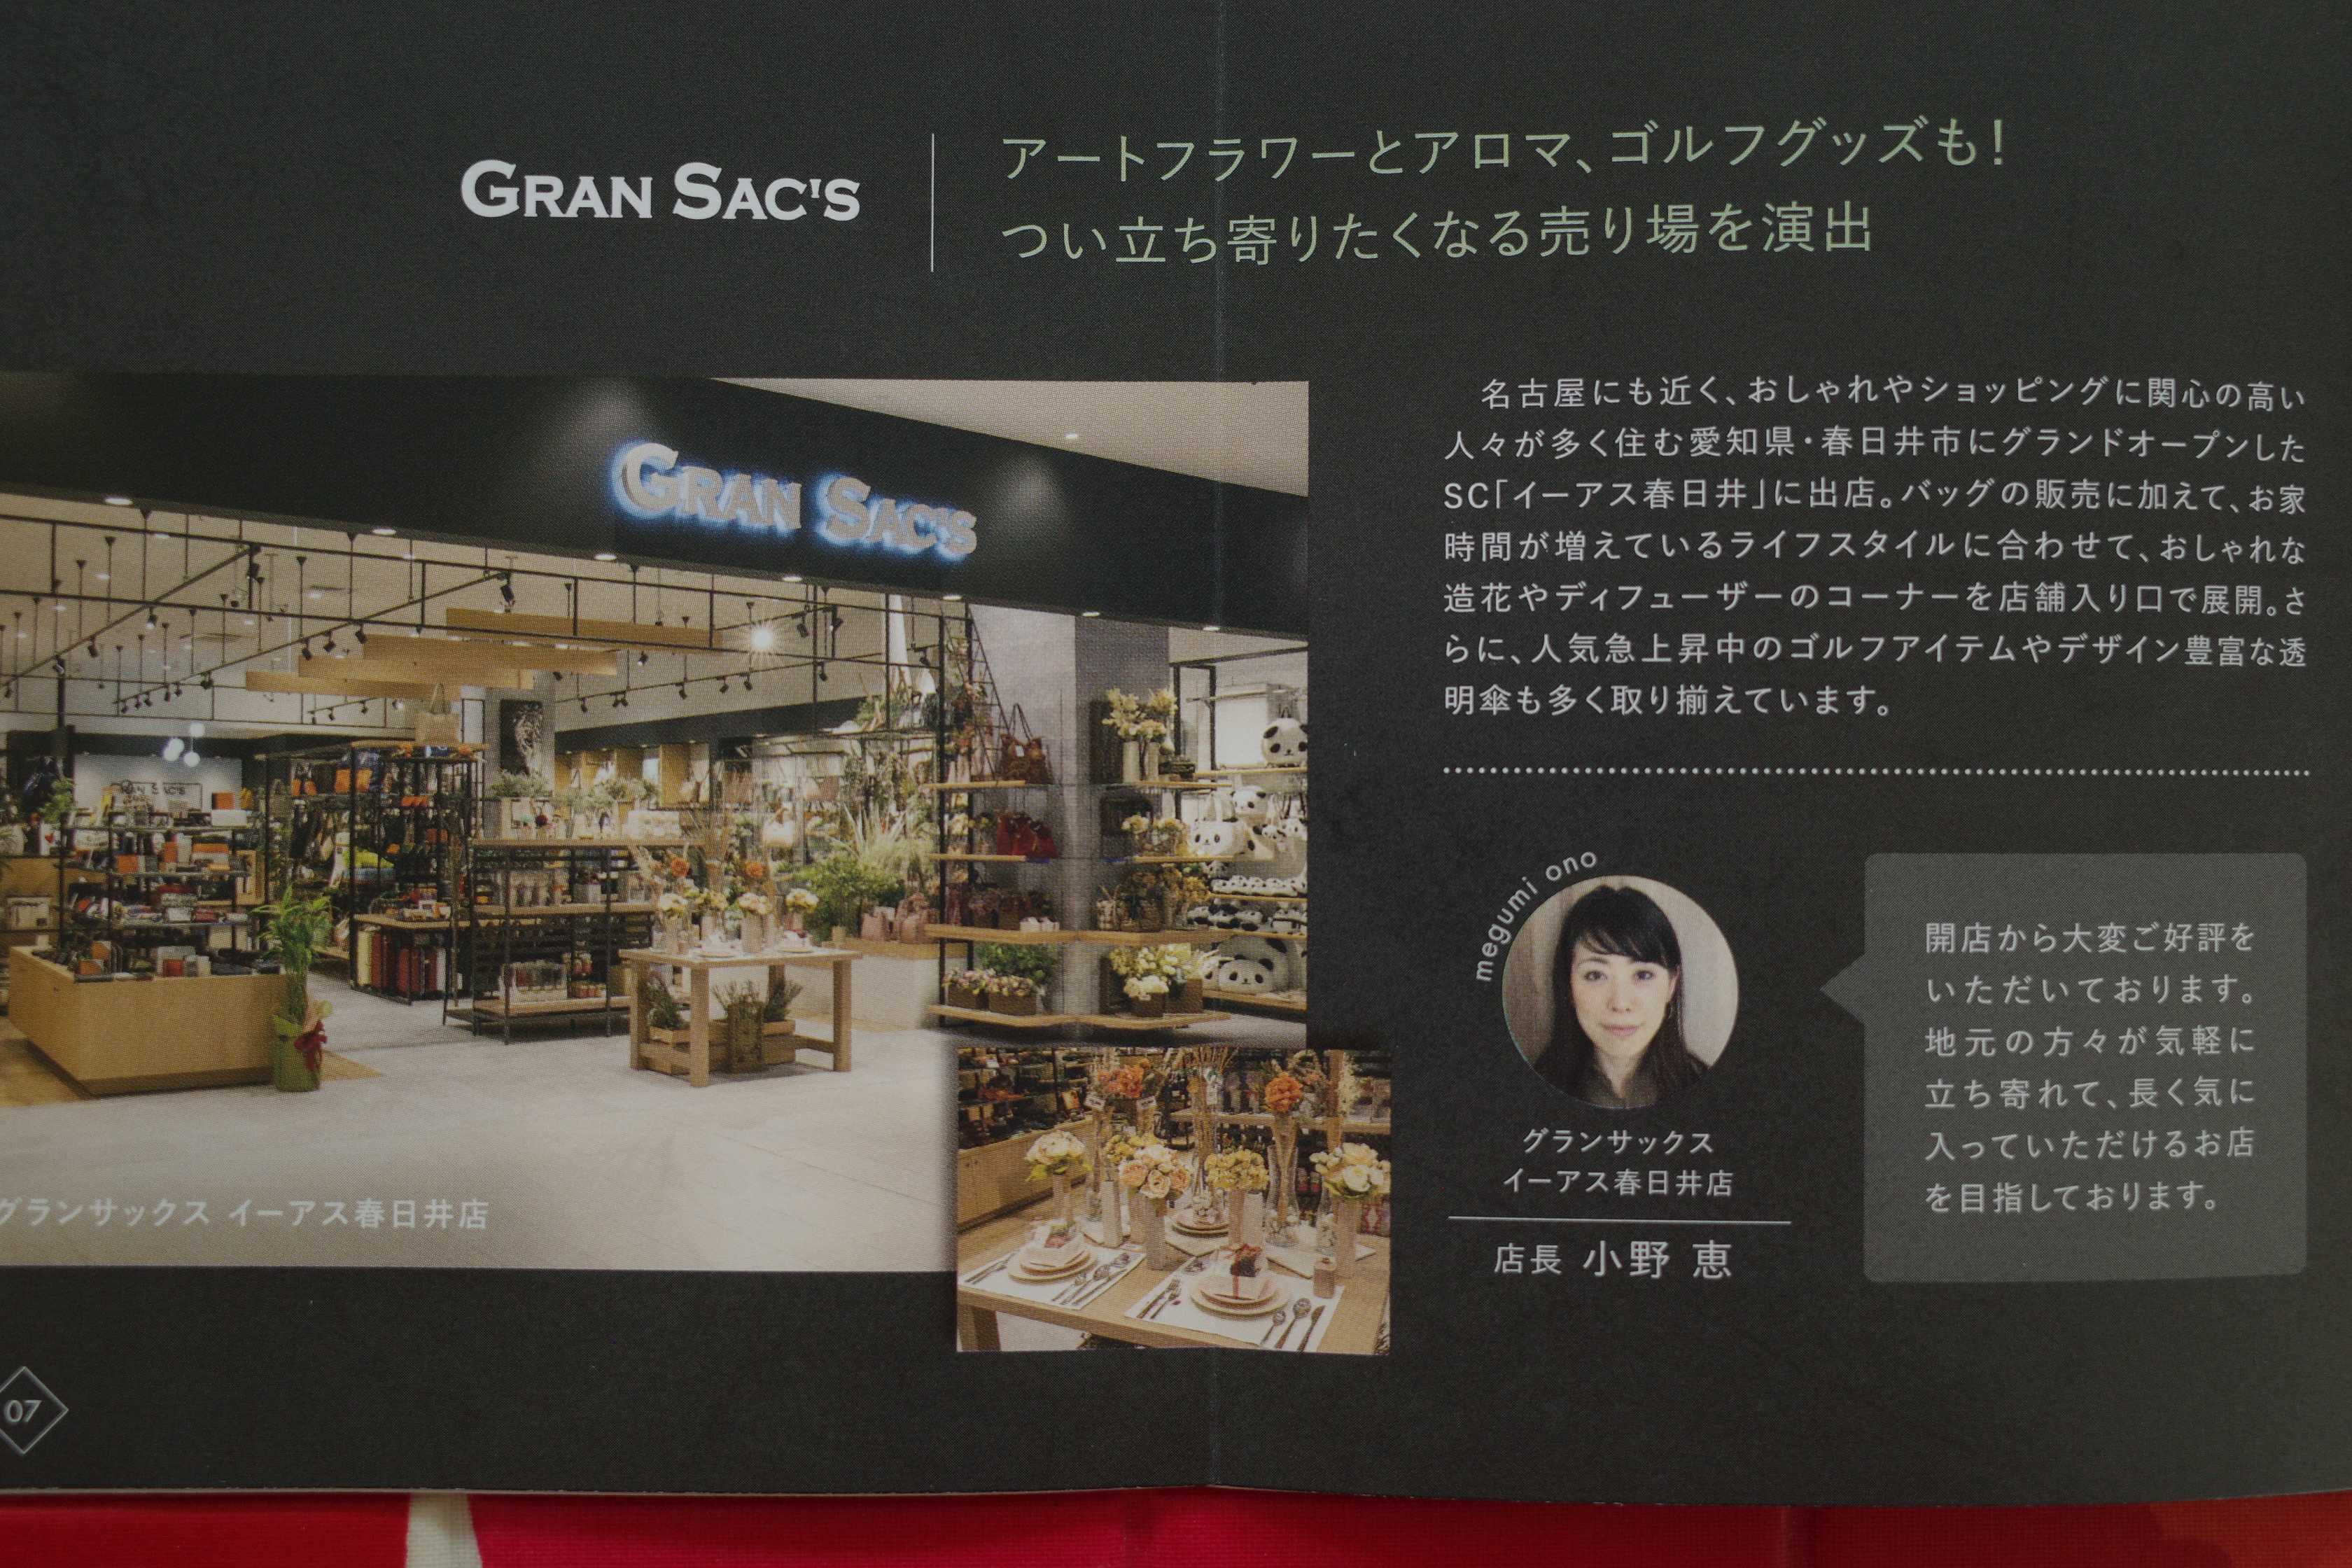
現在の株価は759円、時価総額227億円、PBR0.71、自己資本比率は74.6%と良好、今期予想PER10.53
、配当利回り4.6%(35円)、総合利回り5.3%(35+5=40円、1000株優待品のメルカリ平均価格は額面の40~100%、ここでは50%で換算)で、優待は100株保有で10000円以上の買い物で利用できる2000円相当の優待券1枚(メルカリ平均価格は300円)、1000株保有で10000円相当の自社オリジナル商品です。
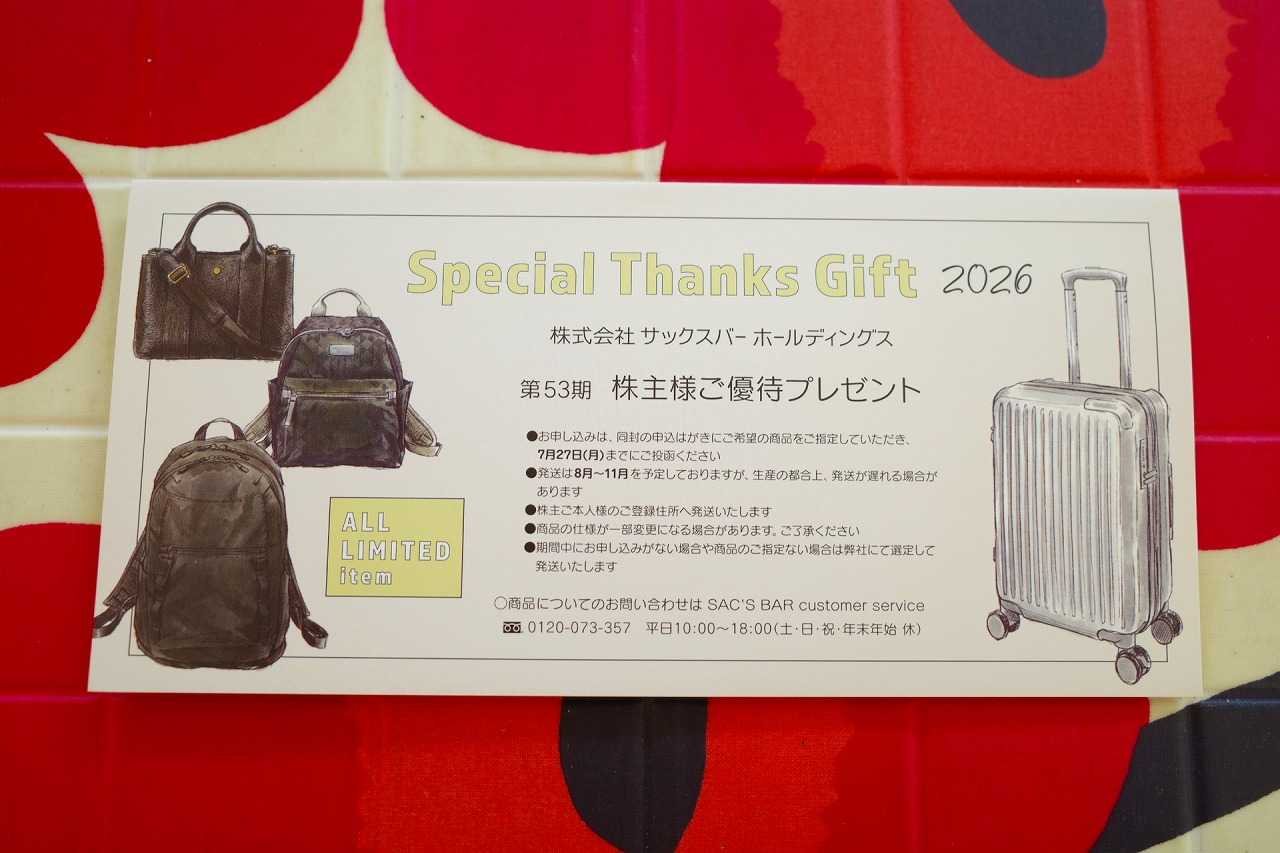
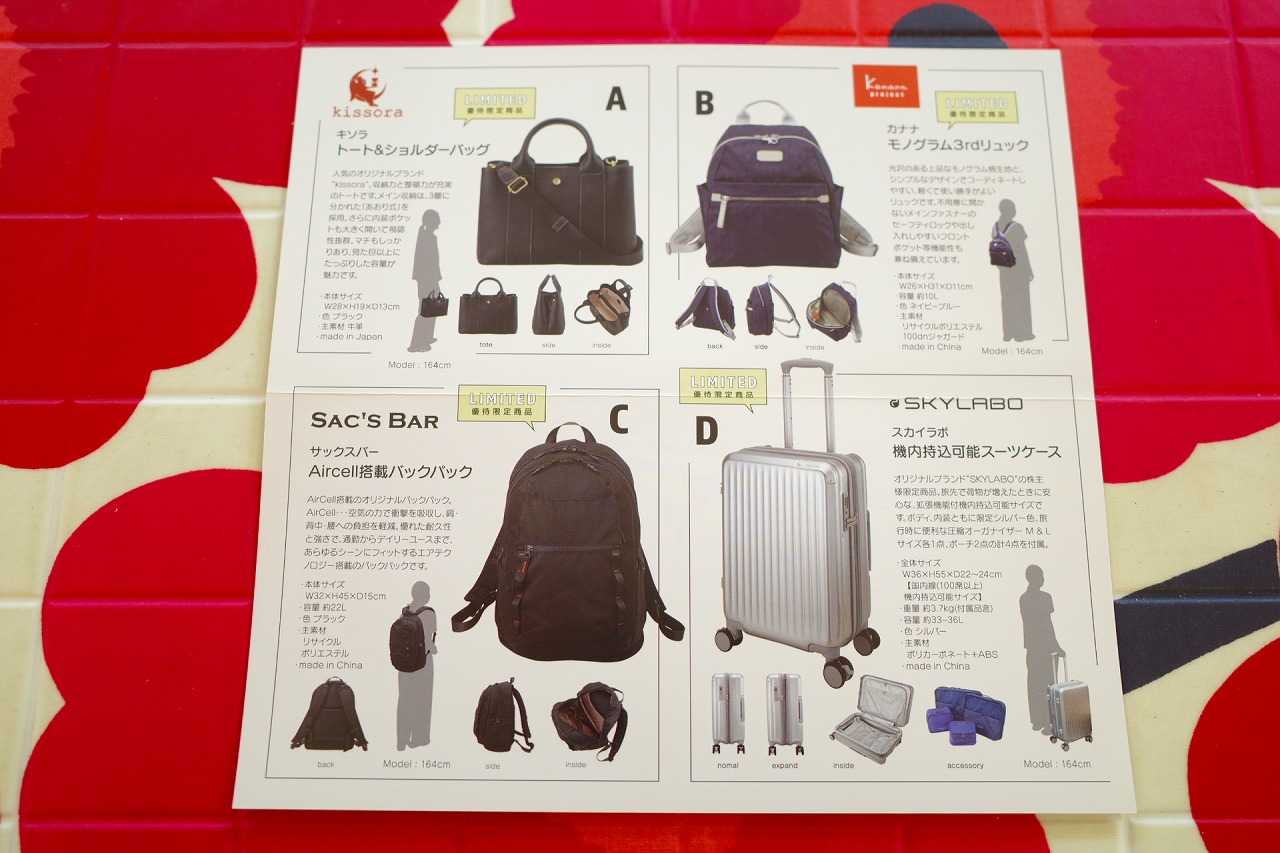
今日は過去の1000株優待品を3つ見ておきましょう。いずれも品質がしっかりとしていますね。
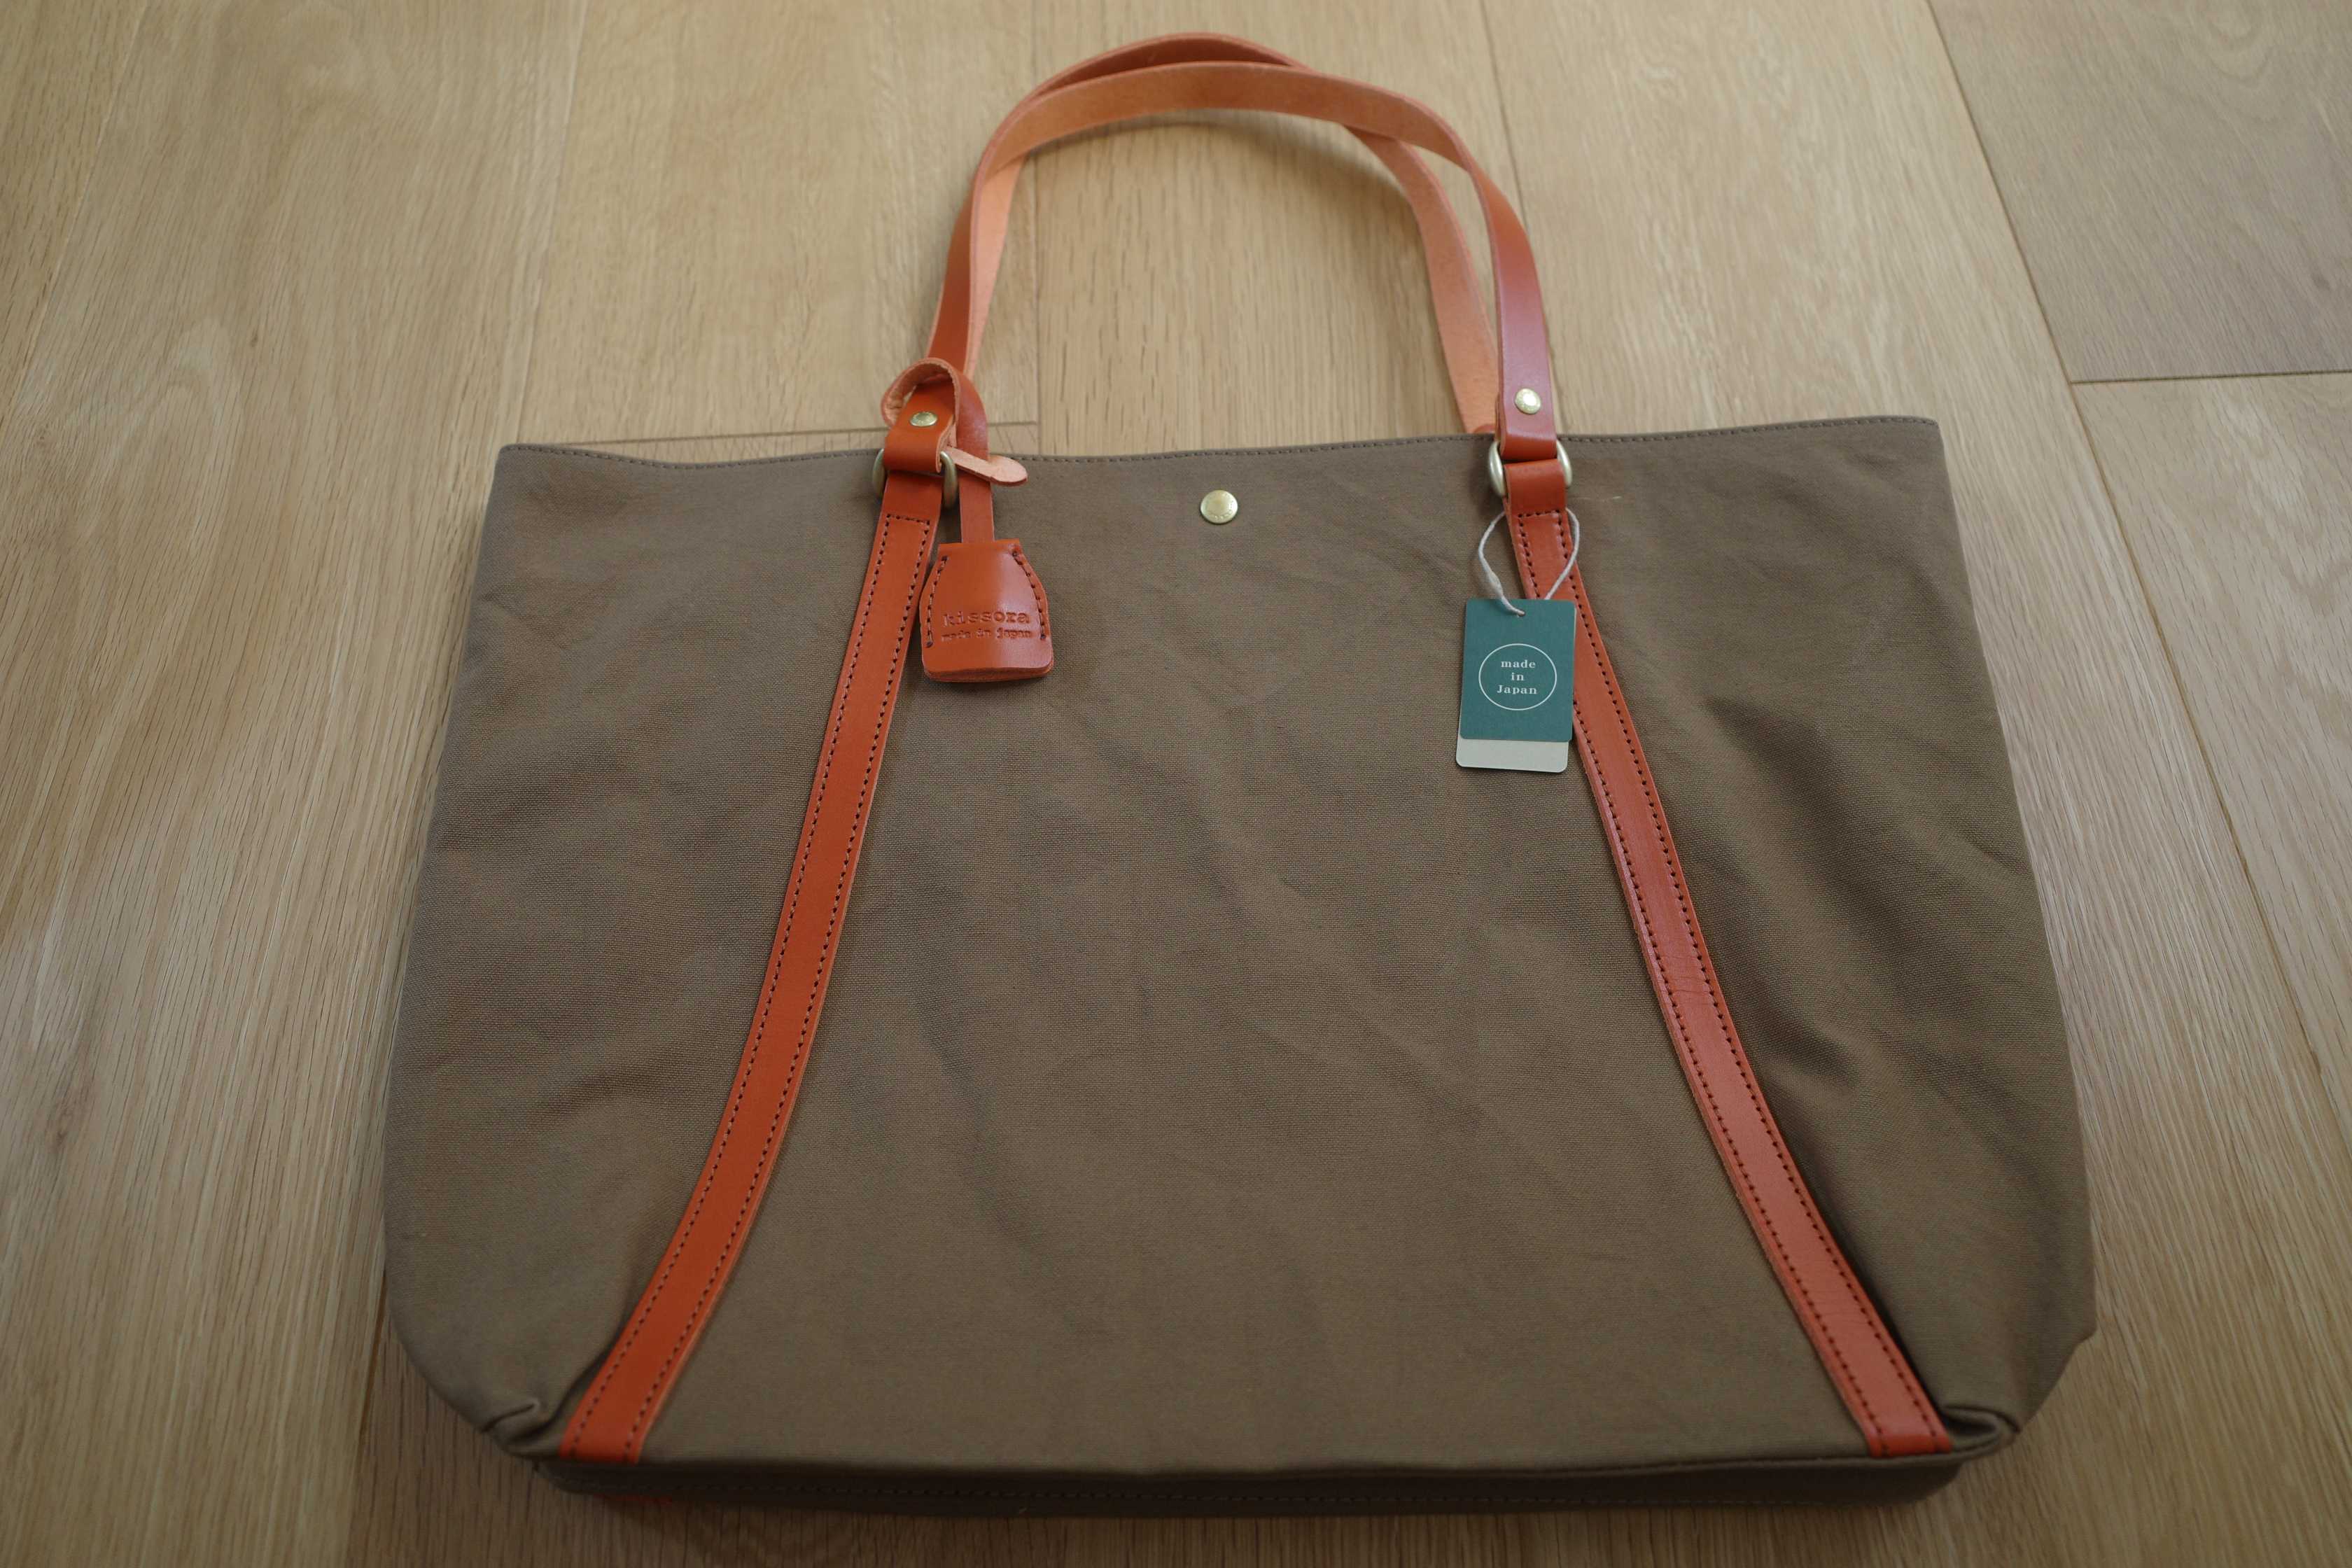
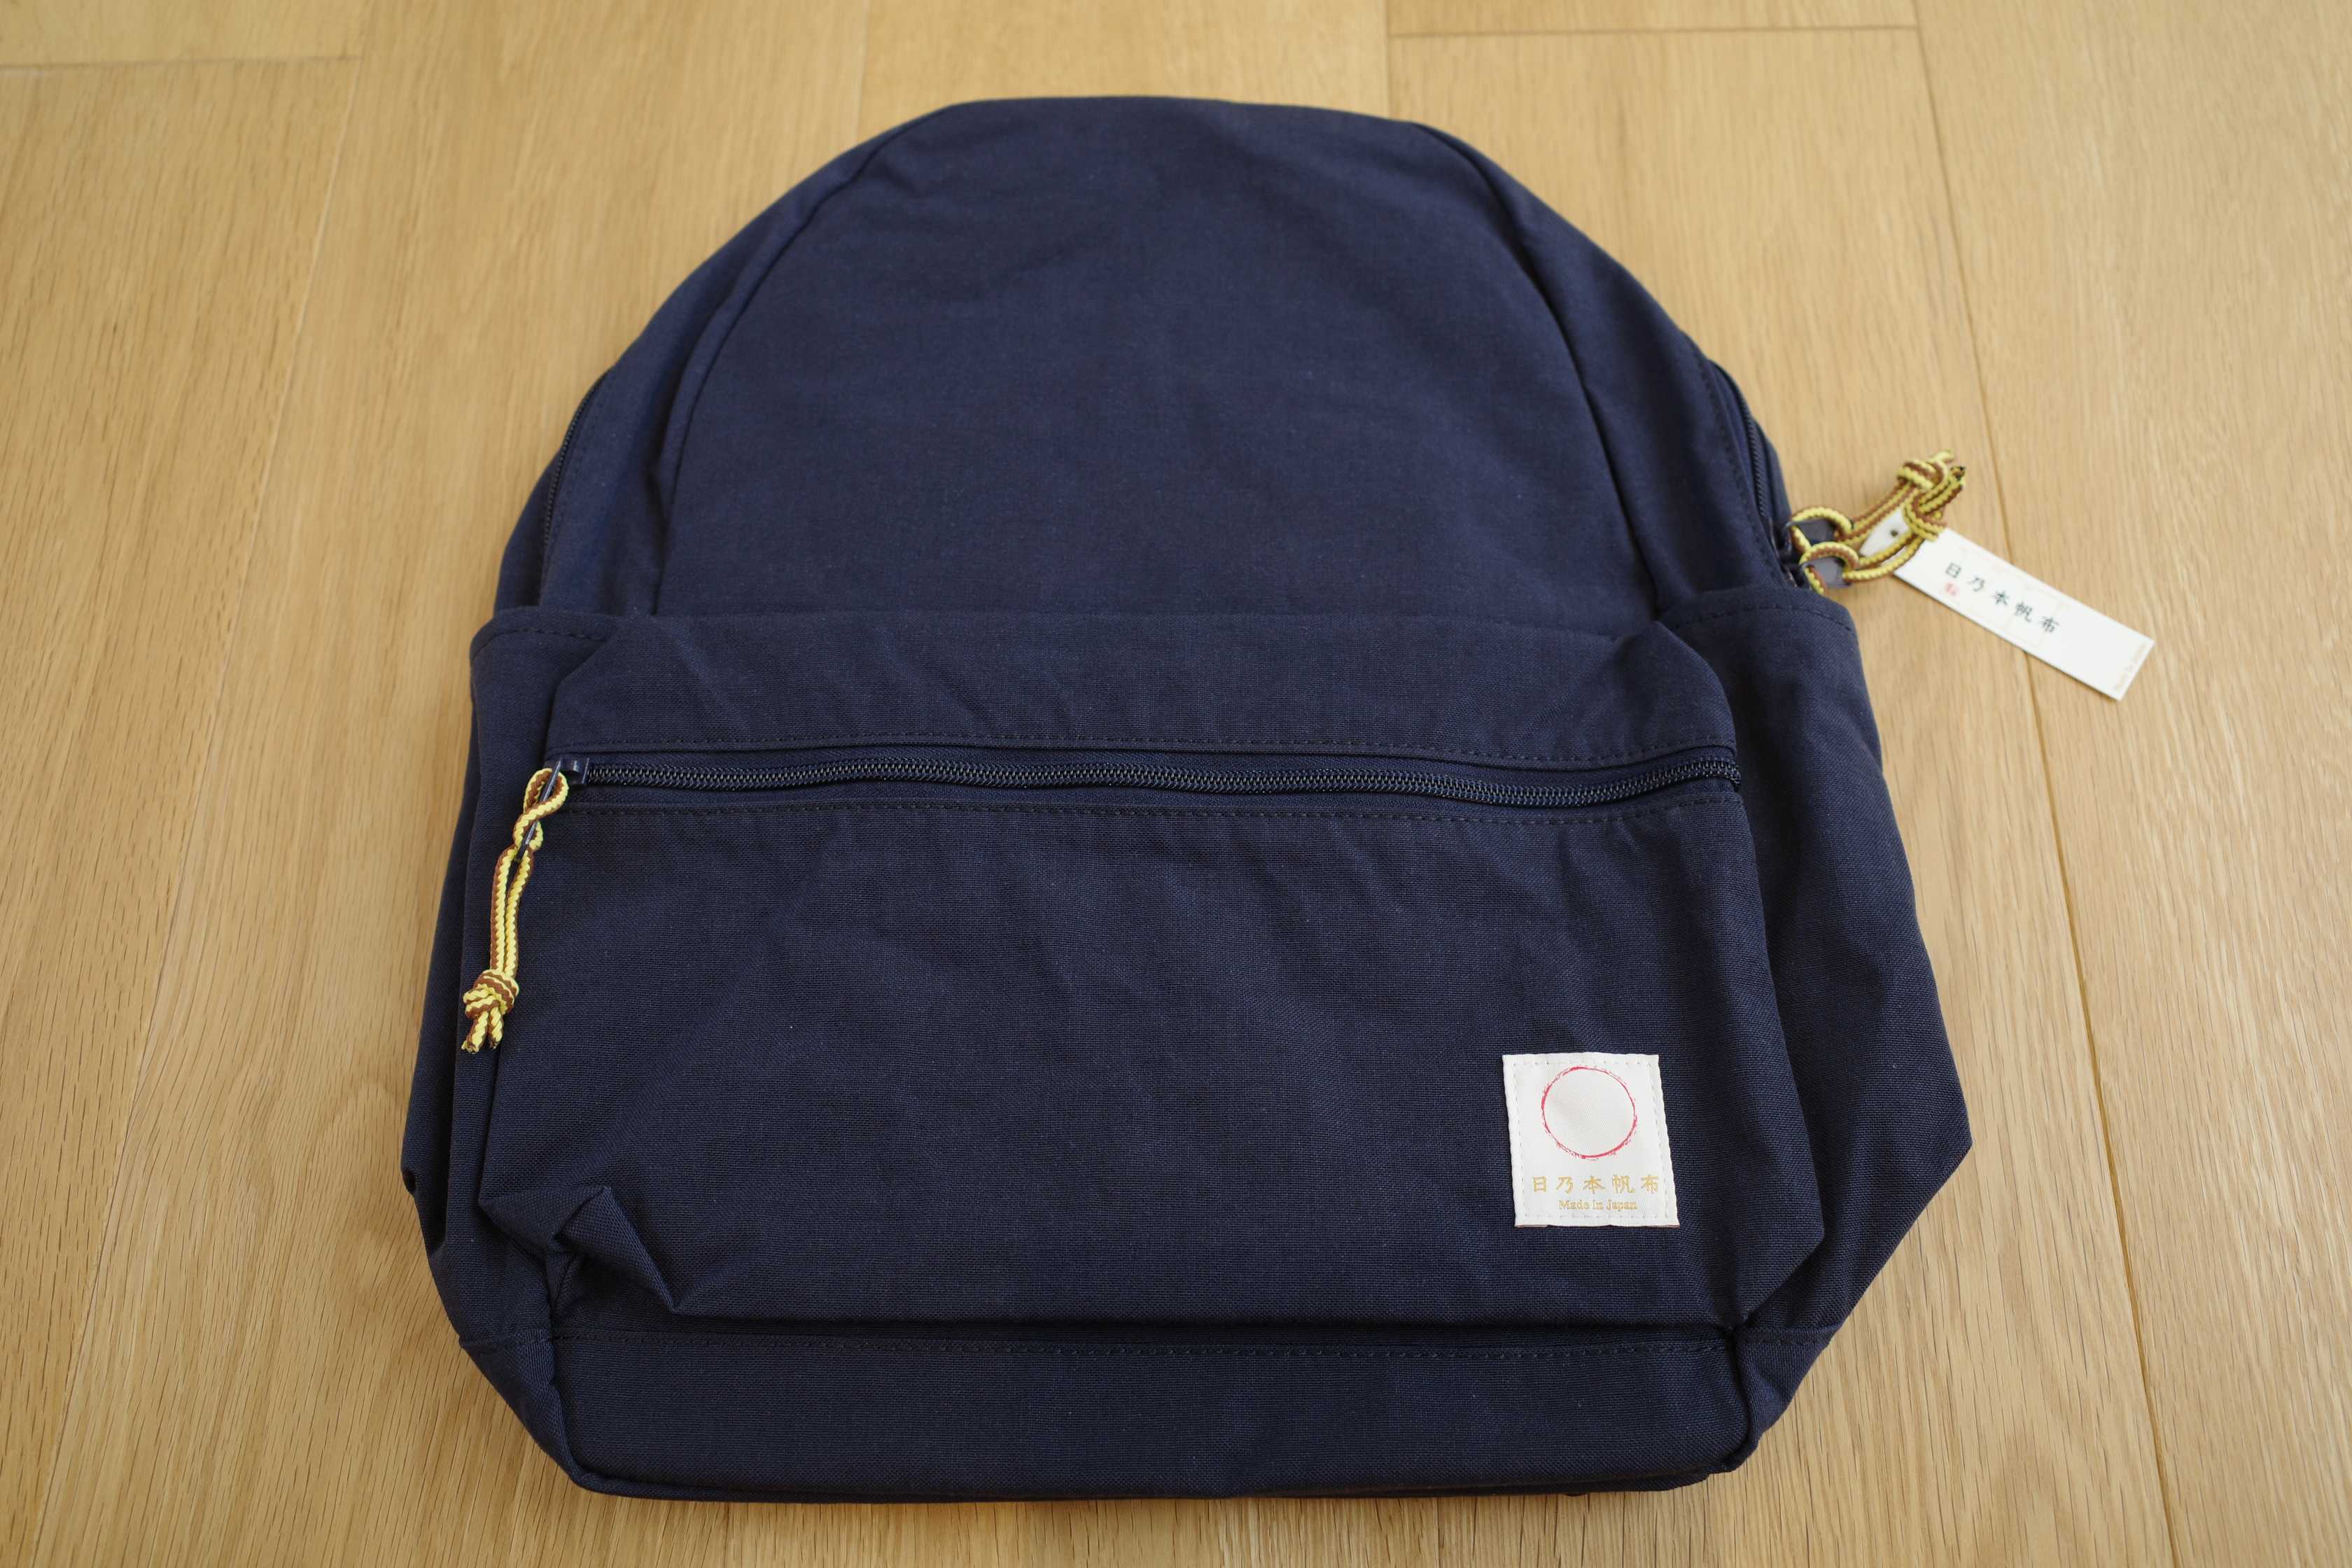
、、、、さてそれでは次に、私が考える2026年現在のサックスバーHDの魅力を箇条書きで見ていきましょう。
0. 前提として「ものさし」としての非常に高い価値があること。サックスバーのお店と言うのは全国津々浦々のショッピングモールやファッションビルにほぼほぼ入居している。
例えば店舗面積の広いS級・超A級のイオンだとサックスバーのお店は上層階の動線の悪い位置に追いやられていてモブキャラ扱いだが、地方都市の人口数万人くらいのおんぼろC級イオンだと1階の一等地にメインキャラとしてデデーンと大きな面積でお店を構えている場合が多い。
つまり、サックスバーのお店の立ち位置を見ることによって、そのショッピングモールの実力がわかる。そしてそういう「ものさし」になるサックスバーHDの株をしっかりと沢山持つ。
そうすることによって全国各地のイオンに潜入捜査に出かけ、かつサックスバーのお店をチラリと見ることによってたくさんの情報が瞬時に手に入るようになる。これがデカい。
1. バッグ業界でガリバー的な立ち位置にいる、ニッチマーケットの巨人であること。これは下記の鞄・袋物小売業界ランキングを見れば一目瞭然です。サックスバーHDは2位以下に大きな差をつけてダントツの1位ですね。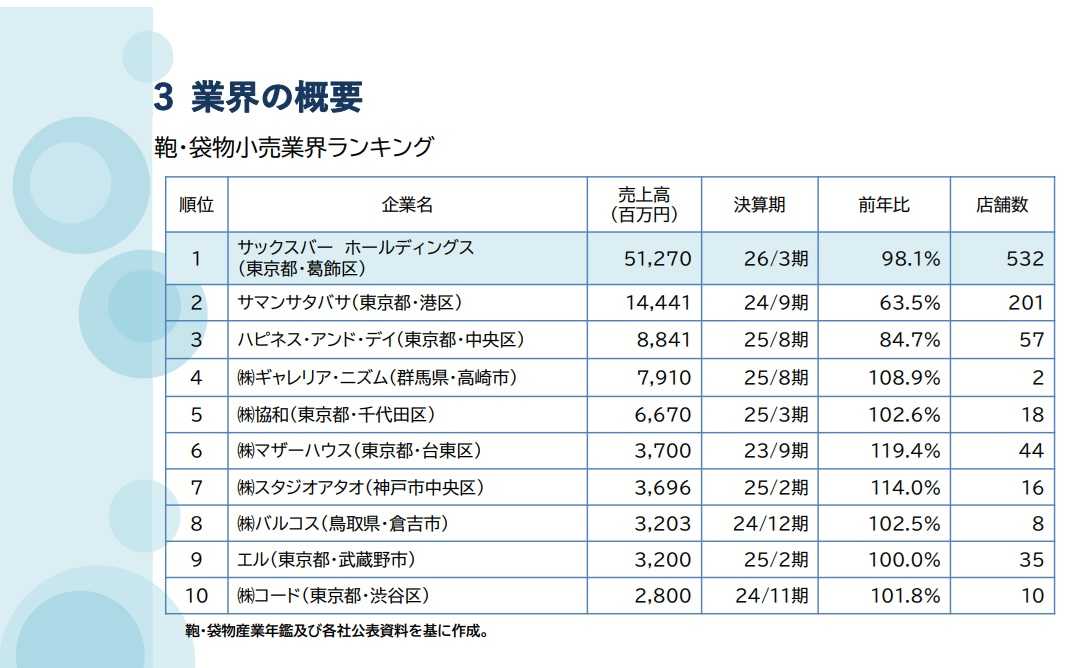
(上記データは2026会社説明会資料P4より引用)
そして実際、イオンを筆頭とする巨大ショッピングセンターの現状を見ても、サックスバーの強力なライバルは依然として登場していません。「バック屋さんがいくつかあるなあ。」と思っても、よく見ると実はどれもサックスバーがマルチブランド展開しているだけのことがほとんどです。
また最近はサックスバーよりも価格レンジの低い「中華系(?)」のバック屋さんがポツポツと入り始めていますが、今の段階ではまだ大きな脅威にはなっていないと個人的には見ています。
2. コロナ禍をきっかけに、この5年ほど戦略的に不採算店舗を閉鎖しており、より筋肉質で利益の出やすい体質に変貌していること。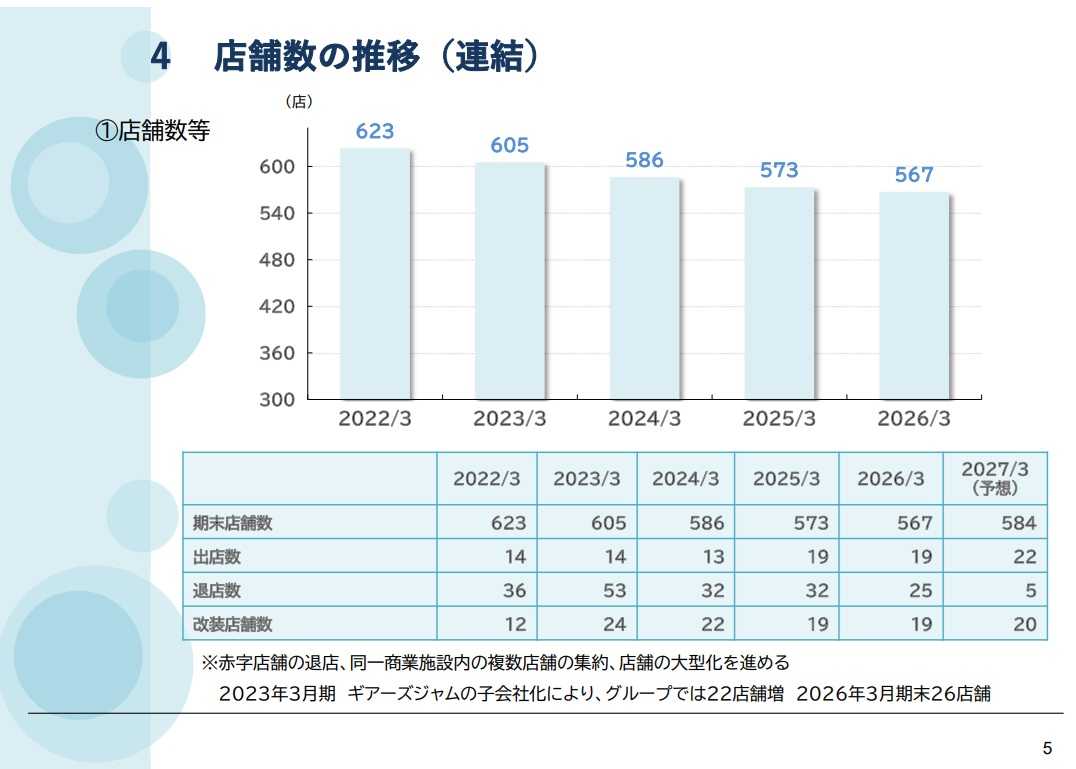
(上記データは2026会社説明会資料P5より引用)
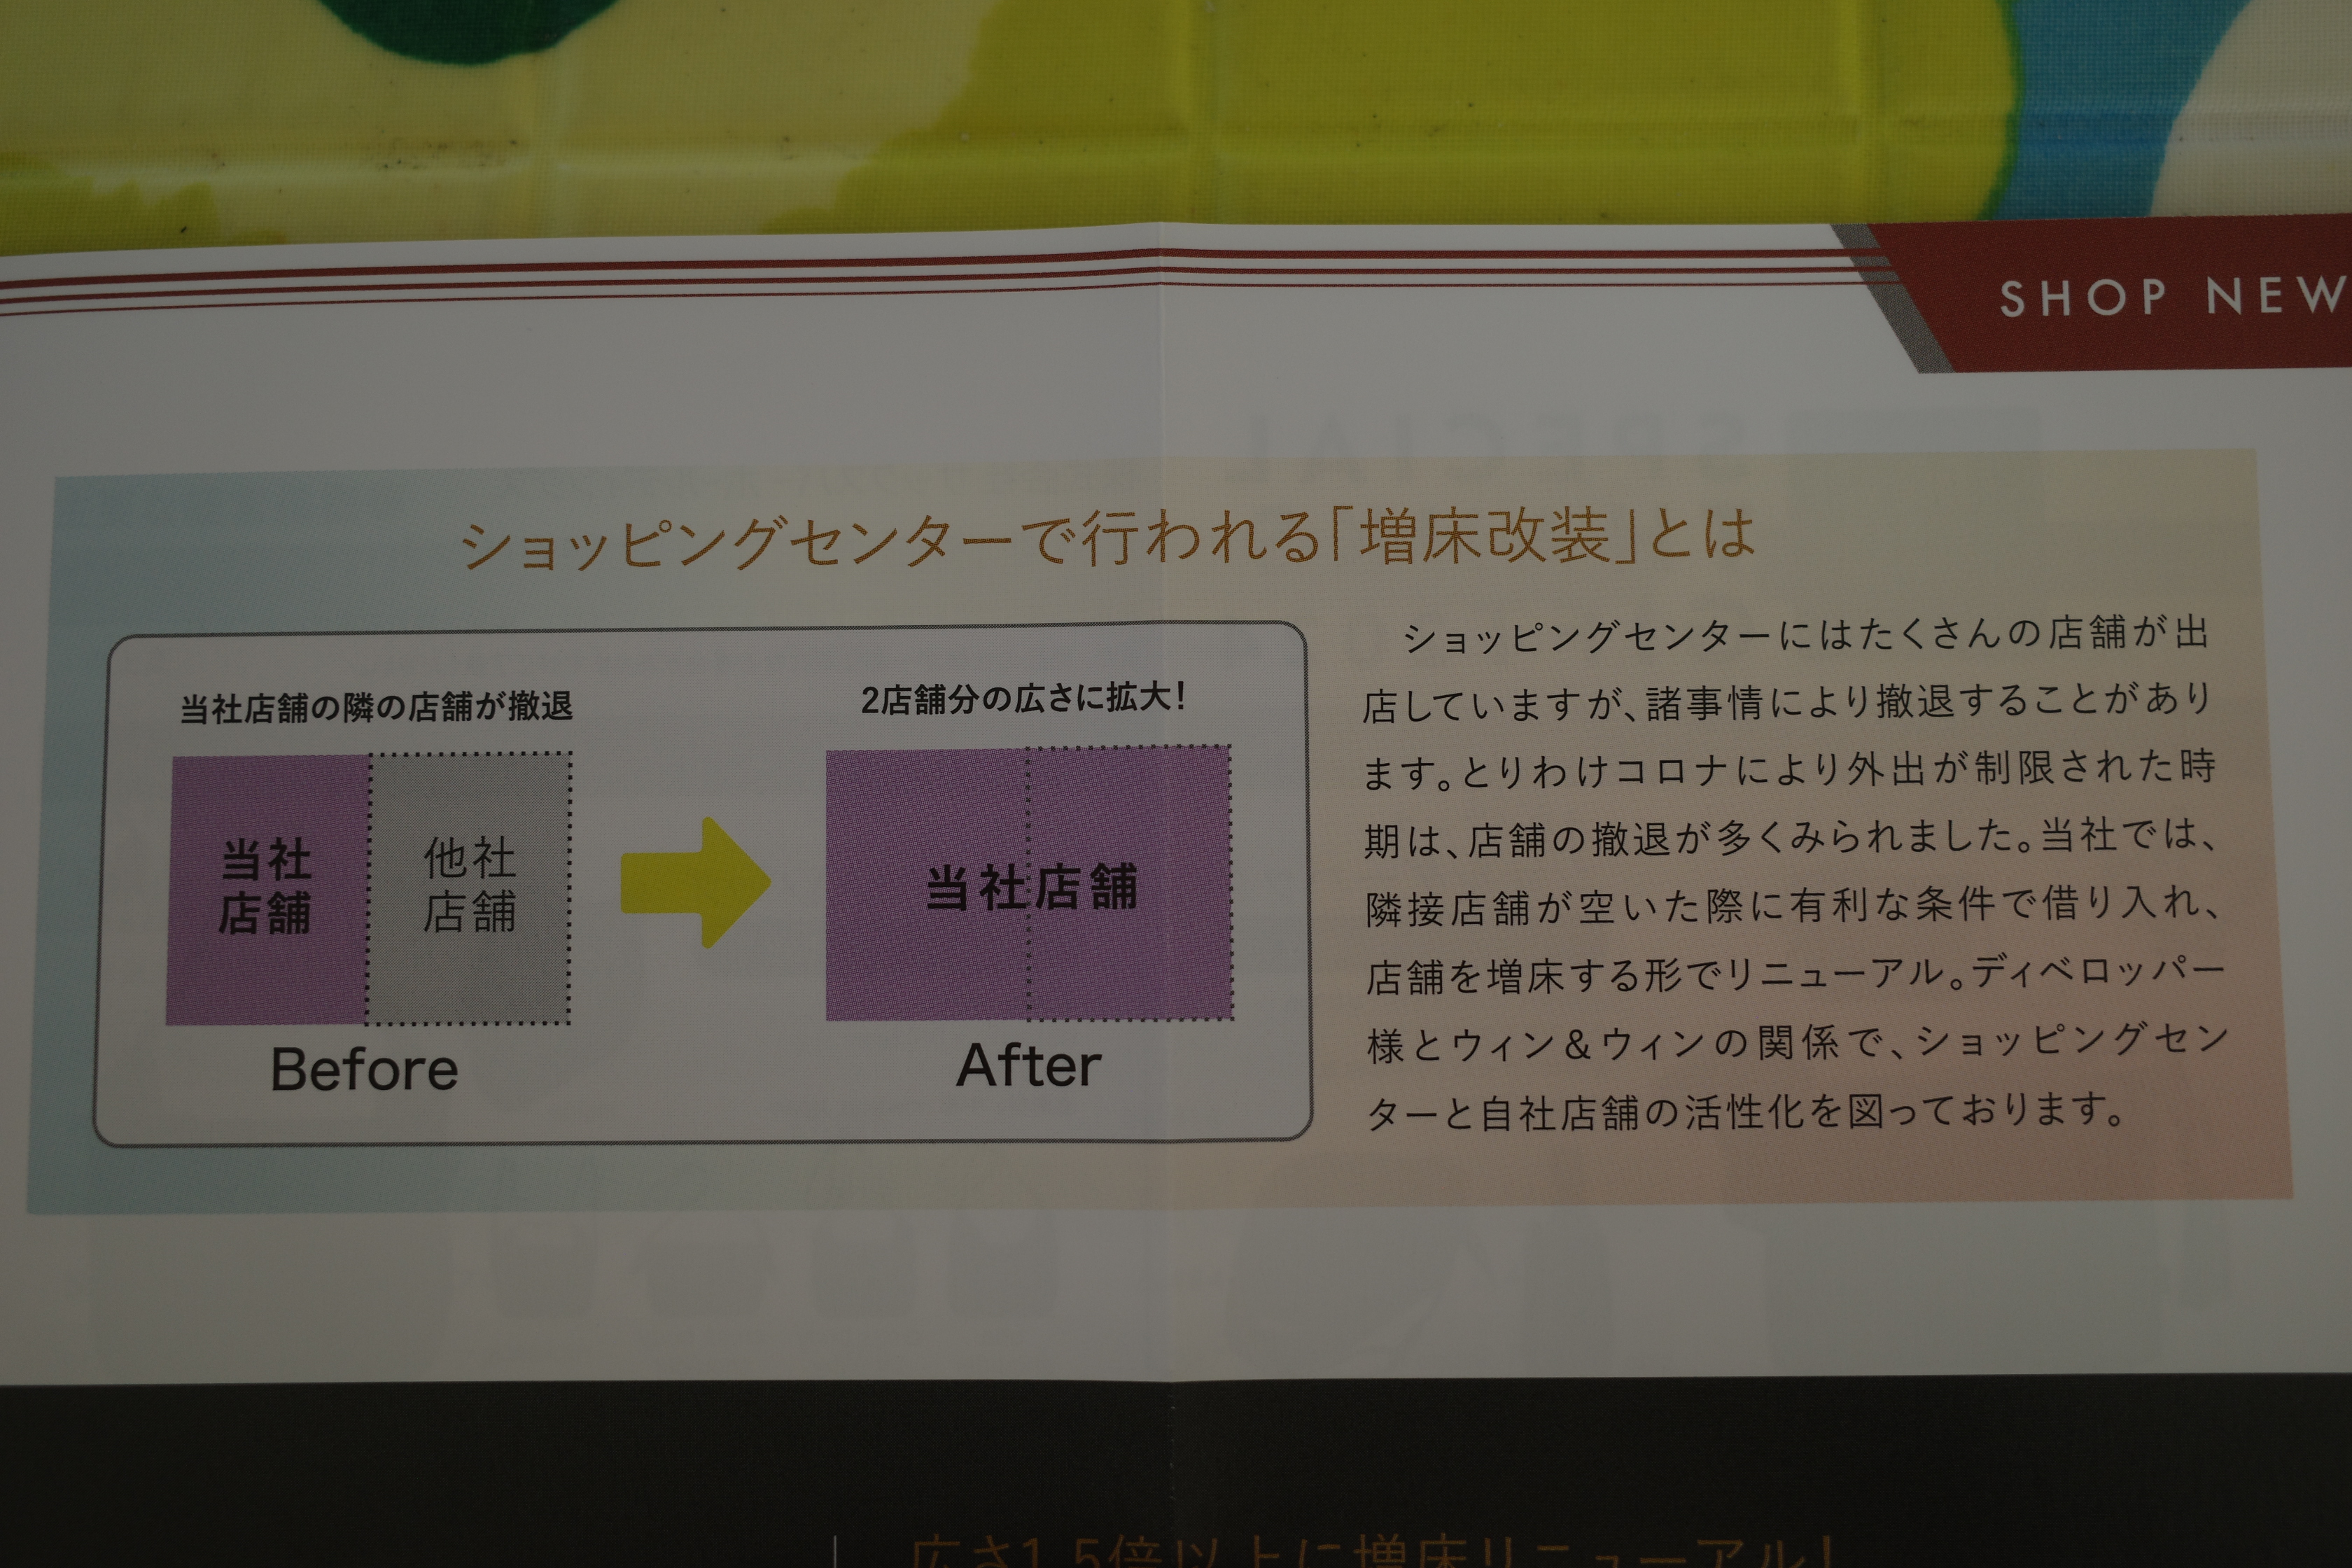
更に「増床改装」も増やしており、店舗戦闘力が人知れず静かにじわじわと上がっていること。
ちなみに皆様が全国のイオンなどで実際のサックスバーのお店を見ると「いつもガラガラで活気がないなあ。この店、大丈夫なんかな?」と感じられると思うのですが、これはバッグや財布は高頻度の衝動買い商品ではなく買いたい人しかお店に入らないからです。
「暇だから洋服でも見るかー。」と言う人は良くいますが、「暇だから、カバンでも眺めるかー。」という奇特な変人はいないということです。他のアパレルのお店に較べて客数が少なく見えるのは「カバン業界の特性」でもあるんですね。

3. PB(プライベートブランド)・NPB(その店舗にしかないより付加価値の高いPB)比率が上昇しており、今後の更なる利益改善が期待できること。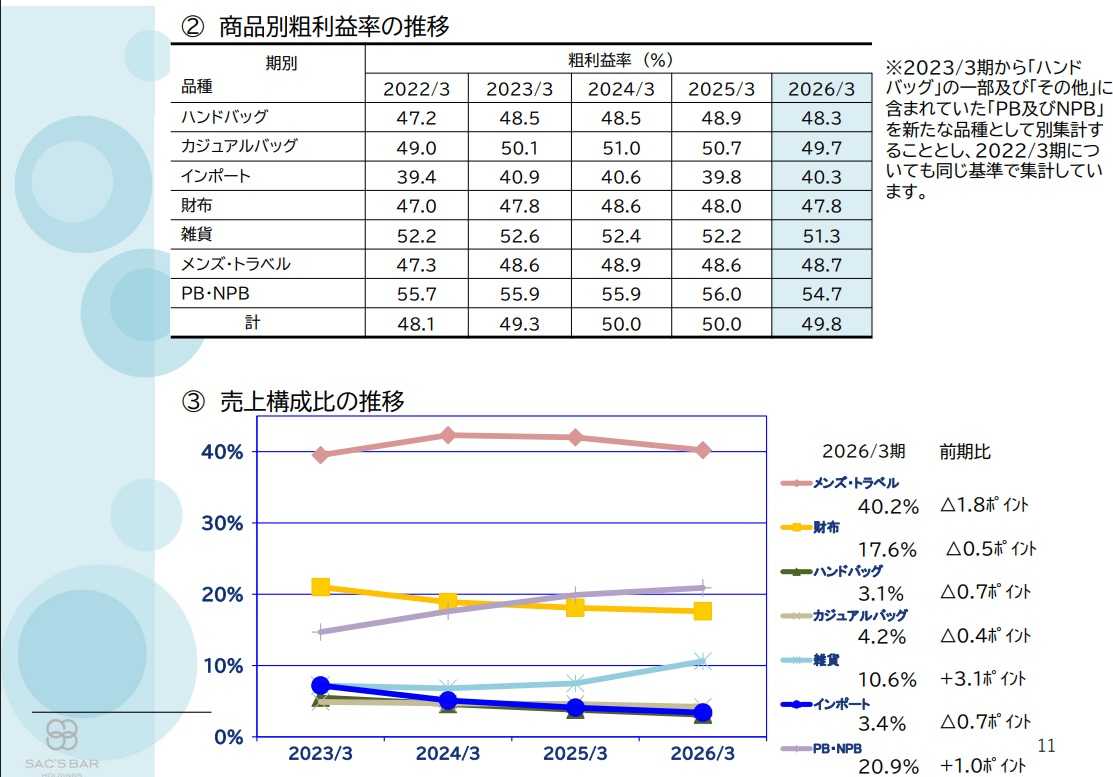
(上記データは2026会社説明会資料P11より引用)
4. 「バッグ業界での天下人」としての地位をしっかりと利用し、積極的なM&Aを通じて着実に成長を続けていること。最近だと2022年10月にギアーズジャムの全株式を取得して子会社化している。
(上記データは2024会社説明会資料P33より引用)
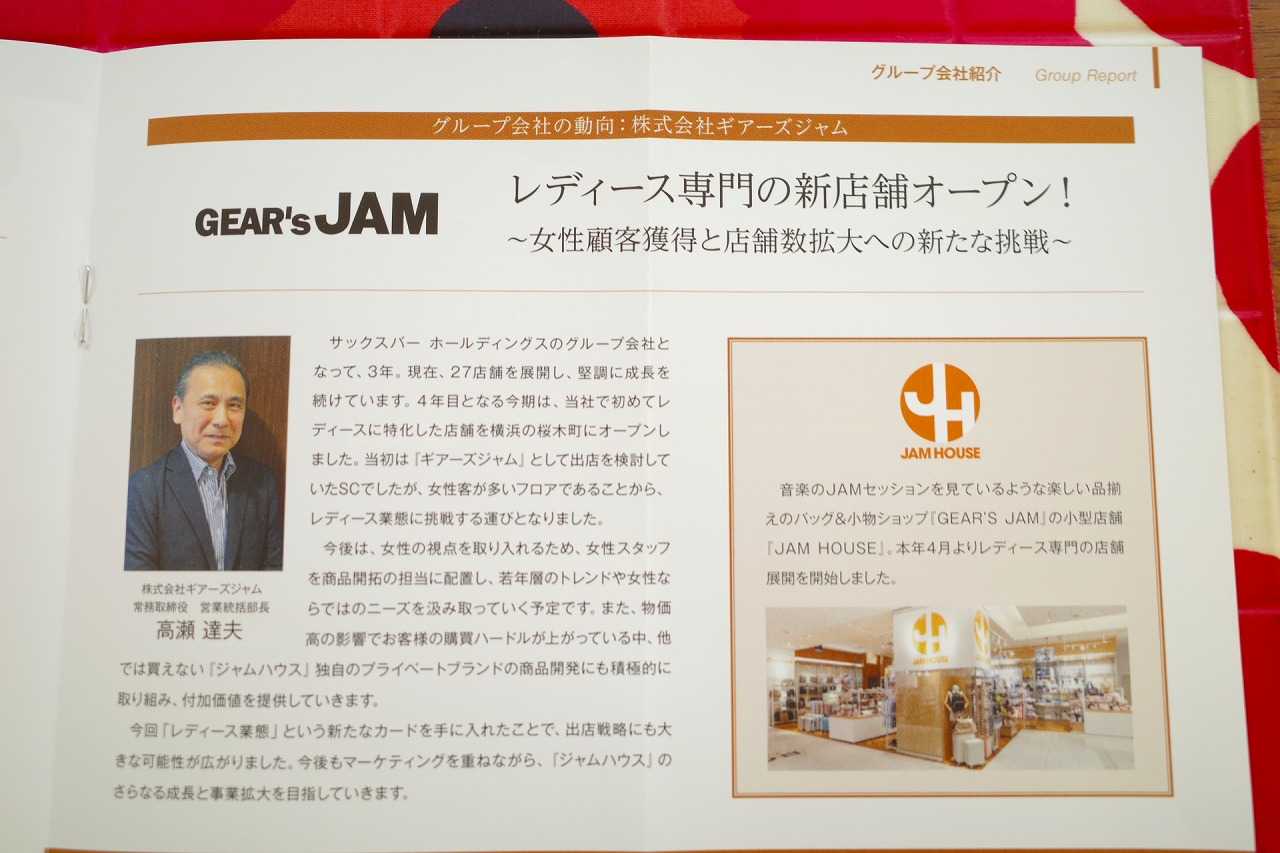
ギアーズジャム
子会社化のニュースを聞き、私も早速車をぶっ飛ばして店舗の潜入調査に出かけました。

全体にストリート感に溢れていて、サックスバーとは明らかに異なる魅力を持ったお店でした。今後の相乗効果に期待が持てると感じました。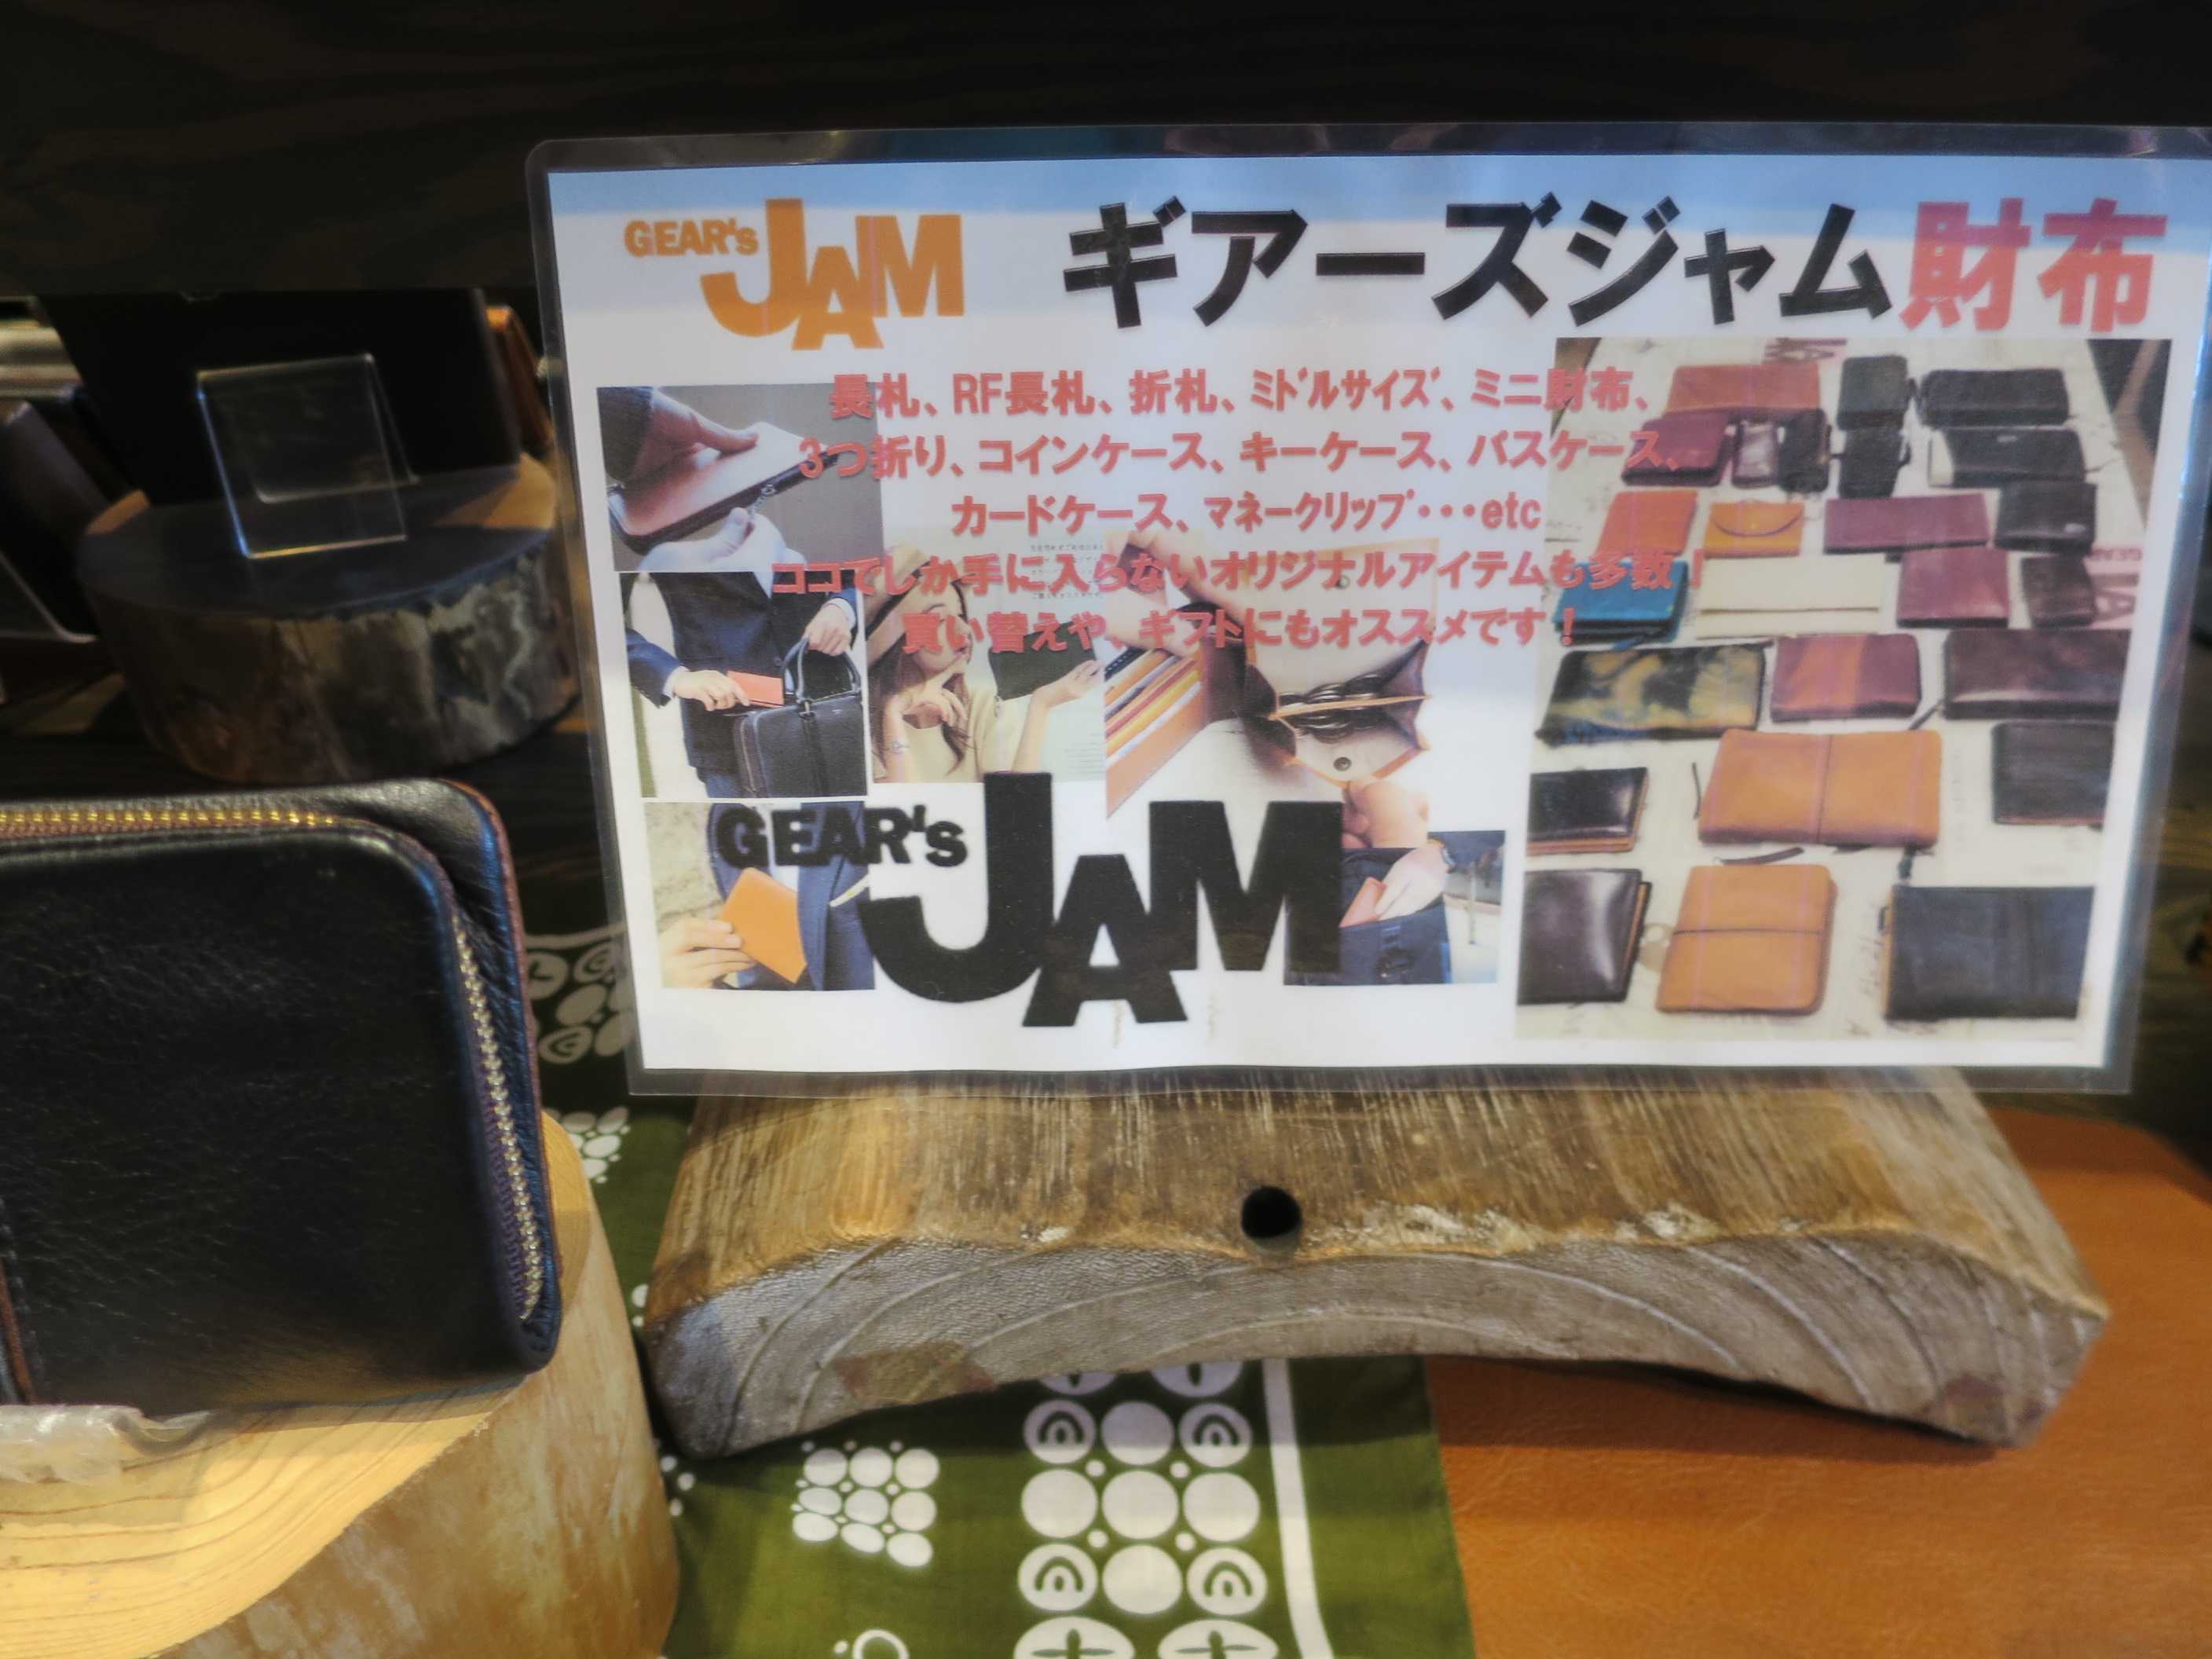
以上、サックスバーHDは総合的に考えてポートフォリオ上位の一角で戦えるだけの十分な戦闘力があると思っています。指標的に割安ですし、総合利回りも十分に出ているからです。なんていうかなあ、「うんうん、株ってこのくらいでいいんだよね。」と言う「隣の綺麗なお姉さん」感がある、地味だけど凄く良い銘柄なんですね。
2026~27主力株概況シリーズ 免責事項
2026~27主力株概況シリーズ は私が主力で勝負している銘柄について、本当にその価値はあるのか、私を投資家としての次のステージに連れていけるだけの力があるのか、「リスク・リワード比」が優れた最強で最上の頑健な銘柄なのか、何か見逃している弱点はないか、戦い続けるのに絶対に必要な「銘柄としての鮮度」が落ちていないか、などを多角的に検討する目的で書くものです。記事内容は一般的に入手可能な公開情報(ただしIRへの蛇の様にしつこい独自の取材内容を含む)に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場と個別銘柄の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当シリーズに基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100.0%御自身の判断と責任の元で行って頂きますよう、伏してお願い申しげます。

-
2024~26PF概況195位、ゆうちょ銀行。 Sep 24, 2026
-
2024~26PF概況194位、ダイイチ。 Sep 23, 2026
-
2026~27主力株概況30位、ちゅうぎんフィ… Sep 16, 2026


