


PR
みきまるファンド
優待株の中から割安で総合戦闘力が高い銘柄を選別し、3~5年の中長期の時間軸で戦う「優待バリュー株投資」を実践。何があっても決して諦めず、少しでも良い投資家になることを目指して日々精進しています。
Free Space
免責事項 : 当ブログは私が少しでも成長し、「より良い投資家」 になるための私的な勉強の場として運営しています。記事内容は一般的に入手可能な公開情報に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当ブログの記事に基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100%ご自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Calendar
紀文食品(2933)---国…
 New!
征野三朗さん
メモ2 New! 4畳半2間さん
年末の足音 New! slowlysheepさん
トランプ米大統領とE… Condor3333さん
【厳選】超超超基本…
わくわく303さん
煙草を止めた MEANINGさん
週間パフォーマンス… らすかる0555さん
【9月運用成績】+1… かぶ1000さん
2026年9月の取引 GoldmanSacheeさん
9月末運用成績&PF mk4274さん
New!
征野三朗さんメモ2 New! 4畳半2間さん
年末の足音 New! slowlysheepさん
トランプ米大統領とE… Condor3333さん
【厳選】超超超基本…
わくわく303さん煙草を止めた MEANINGさん
週間パフォーマンス… らすかる0555さん
【9月運用成績】+1… かぶ1000さん
2026年9月の取引 GoldmanSacheeさん
9月末運用成績&PF mk4274さん
Keyword Search
▼キーワード検索
Category
カテゴリ未分類
(88)株式投資全般
(1940)優待株について
(4275)日々雑感
(42)投資本書評
(243)ポートフォリオ分析関係
(99)投資家として複利のマジックを享受するための健康問題について
(11)株式投資コラム
(130) Oct 14, 2026

カテゴリ: 株式投資コラム
さて私のPF1位の超主力株である 009540韓国造船海洋
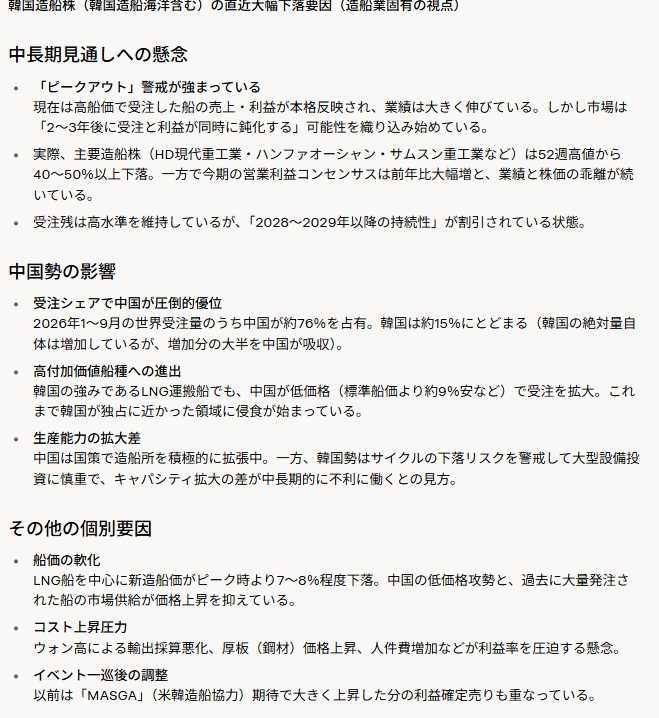
この理由ですが、大きくは2つあると思います。以下箇条書きでシンプルにまとめておきます。
1. マーケットは「造船業界は2~3年後には受注と利益が同時に鈍化する」と見ている。つまり「ピークアウト」への警戒が非常に高まっている。
2. 韓国勢の強みであり、技術的優位性のあったLNG運搬船で中国が受注を拡大しており、中国との競争激化への恐怖感が途轍もなく高まっている。
(上記データはGrok4で作成)
1に関してですが、例えばゴールドマン・サックスは、2025〜2032年にかけて約1.2兆ドル規模の新造船需要を見込み、「複数フェーズの上昇サイクルが2032年まで続く」と見ています。主なドライバーは、老齢船の置き換え(約48%)、脱炭素規制(約26%)、海上貿易の増加(約26%)です。
また、Arrow Shipbrokingなどは、老齢船の本格的な置き換え期を背景に、2030年代半ばに発注がピークを迎え、今後15年で約46000隻が建造されると予測しています。
そのため自分としては「今回の造船スーパーサイクルはとても大きいものなのでピークアウトはもう少し先で、受注好調の高原がまだしばらく続くのではないか?」とやや楽観的に考えています。
2については確かに以前よりもリスクが高まっていると思いますし、私も懸念しています。そのため今後の実際の韓国造船各社の受注動向をしっかり見ていかないといけないと考えています。
ただ総合的に考えると、今の韓国造船各社、特に韓国造船海洋に関しては「既にワーストシナリオを織り込んだ株価水準」なのではないか?と個人的には考えています。
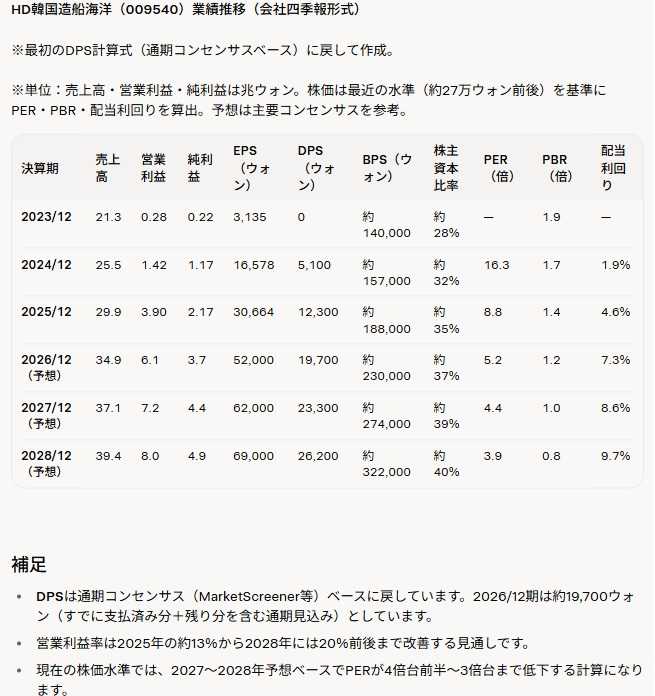
と言うのは、受注状況と船価から造船業界は数年先の業績がある程度の精度で予測出来るという特徴があるからです。実際の過去数年の業績推移とGrok4と壁打ちしながら作った今後2年の業績予想を見てみましょう。
株価をざっくり270000ウォン前後(2026年10月14日の終値は276000ウォン)とすると、2026年12月期予想PBR1.2、予想PER5.2、予想配当利回り7.3%程度となります。過去数年及び足元の受注状況は絶好調が続いているので、2027年12月期で見ると 予想PBR1.0、 予想PER4.4、予想配当利回り8.6%程度となります。 2028年12月期はやや精度は下がりますが 予想PBR0.8、 予想PER3.9、予想配当利回り9.7%程度となります。
(上記データはGrok4で作成)
つまり今の韓国造船海洋の株価は、「今後受注状況が劇的に悪化して、2029年12月期以降の業績が急減速する」ことをある程度織り込んだ位置なのではないか?、そうでないとちょっと説明がつかないくらいのところなのではないか?と自分は感じています。
ま、いずれにせよ、これは「今回の造船スーパーサイクルがいつまで続き、どれくらいの規模となるのか?」という、最終的には未来になってみなければ誰にも本当の答えは分からない、大きな謎をどう捉えるかという話になります。2026年現在の今が「造船スーパーサイクルの真っ只中」なのは間違いないとして、それが後2、3年で儚く終わるのか、それともまだ10年近く続くのかでは韓国造船各社の株価的な評価は雲泥の差となるからです。
そして私は「まだ2~3年程度では春は終わらない。」という立場でこの勝負を継続しています。その1つの理由として今回の造船スーパーサイクル前の「谷底の深さ」があります。以下は韓国造船海洋の過去の業績推移ですが、2014年12月期から2022年12月期まで9期連続で純利益マイナスの地獄が続きました。そしてそこから2024年12月期に「ようやく這い出た」ばかりなので、「谷が深かった分、今回のスーパーサイクルの山は高くなるんじゃないかなあ?」と自分は素朴に感じているのです。
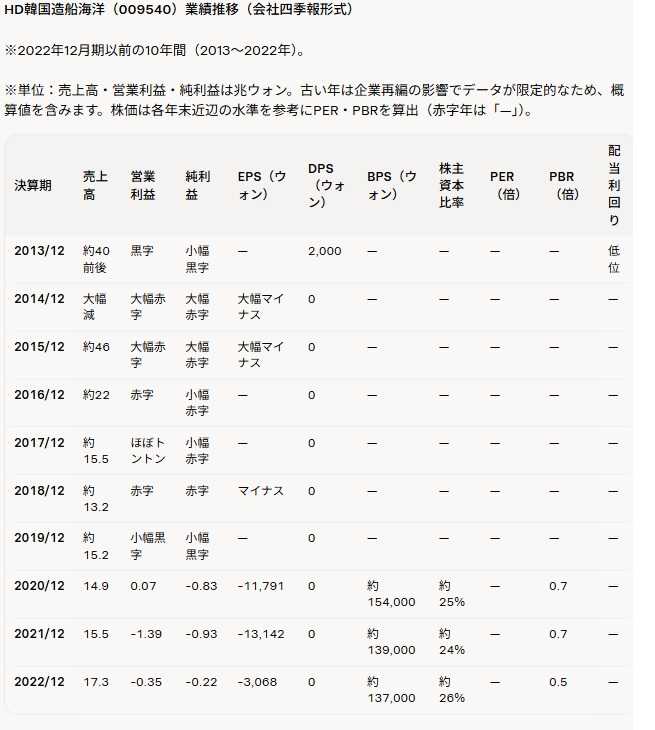
(上記データはGrok4で作成)
さて私たちが住む世の中、そしてその縮図である株式市場には過去にも造船サイクル以外にも様々な大小の無数のサイクルがありました。それをうまく掴んだ投資家は巨万の富を得、外した投資家は海の藻屑と消えて逝きました。そのため自分もこの「サイクルの重要性」を痛感しており、様々な書物で学び続けています。
果たして正しいのは造船スーパーサイクルの早期終結を予想しているマーケットなのか、それとも長いサイクル到来を期待している夢見がちな我々ホルダーなのか、いずれにせよ時間の経過が真実を教えてくれると思いますし、私も自分が明らかに間違っていたことが判明した場合には謙虚にそれを認めて腹を切らなければならないと覚悟しています。やれやれだぜ。
この理由ですが、大きくは2つあると思います。以下箇条書きでシンプルにまとめておきます。
1. マーケットは「造船業界は2~3年後には受注と利益が同時に鈍化する」と見ている。つまり「ピークアウト」への警戒が非常に高まっている。
2. 韓国勢の強みであり、技術的優位性のあったLNG運搬船で中国が受注を拡大しており、中国との競争激化への恐怖感が途轍もなく高まっている。
(上記データはGrok4で作成)
1に関してですが、例えばゴールドマン・サックスは、2025〜2032年にかけて約1.2兆ドル規模の新造船需要を見込み、「複数フェーズの上昇サイクルが2032年まで続く」と見ています。主なドライバーは、老齢船の置き換え(約48%)、脱炭素規制(約26%)、海上貿易の増加(約26%)です。
また、Arrow Shipbrokingなどは、老齢船の本格的な置き換え期を背景に、2030年代半ばに発注がピークを迎え、今後15年で約46000隻が建造されると予測しています。
そのため自分としては「今回の造船スーパーサイクルはとても大きいものなのでピークアウトはもう少し先で、受注好調の高原がまだしばらく続くのではないか?」とやや楽観的に考えています。
2については確かに以前よりもリスクが高まっていると思いますし、私も懸念しています。そのため今後の実際の韓国造船各社の受注動向をしっかり見ていかないといけないと考えています。
ただ総合的に考えると、今の韓国造船各社、特に韓国造船海洋に関しては「既にワーストシナリオを織り込んだ株価水準」なのではないか?と個人的には考えています。
と言うのは、受注状況と船価から造船業界は数年先の業績がある程度の精度で予測出来るという特徴があるからです。実際の過去数年の業績推移とGrok4と壁打ちしながら作った今後2年の業績予想を見てみましょう。
株価をざっくり270000ウォン前後(2026年10月14日の終値は276000ウォン)とすると、2026年12月期予想PBR1.2、予想PER5.2、予想配当利回り7.3%程度となります。過去数年及び足元の受注状況は絶好調が続いているので、2027年12月期で見ると 予想PBR1.0、 予想PER4.4、予想配当利回り8.6%程度となります。 2028年12月期はやや精度は下がりますが 予想PBR0.8、 予想PER3.9、予想配当利回り9.7%程度となります。
(上記データはGrok4で作成)
つまり今の韓国造船海洋の株価は、「今後受注状況が劇的に悪化して、2029年12月期以降の業績が急減速する」ことをある程度織り込んだ位置なのではないか?、そうでないとちょっと説明がつかないくらいのところなのではないか?と自分は感じています。
ま、いずれにせよ、これは「今回の造船スーパーサイクルがいつまで続き、どれくらいの規模となるのか?」という、最終的には未来になってみなければ誰にも本当の答えは分からない、大きな謎をどう捉えるかという話になります。2026年現在の今が「造船スーパーサイクルの真っ只中」なのは間違いないとして、それが後2、3年で儚く終わるのか、それともまだ10年近く続くのかでは韓国造船各社の株価的な評価は雲泥の差となるからです。
そして私は「まだ2~3年程度では春は終わらない。」という立場でこの勝負を継続しています。その1つの理由として今回の造船スーパーサイクル前の「谷底の深さ」があります。以下は韓国造船海洋の過去の業績推移ですが、2014年12月期から2022年12月期まで9期連続で純利益マイナスの地獄が続きました。そしてそこから2024年12月期に「ようやく這い出た」ばかりなので、「谷が深かった分、今回のスーパーサイクルの山は高くなるんじゃないかなあ?」と自分は素朴に感じているのです。
(上記データはGrok4で作成)
さて私たちが住む世の中、そしてその縮図である株式市場には過去にも造船サイクル以外にも様々な大小の無数のサイクルがありました。それをうまく掴んだ投資家は巨万の富を得、外した投資家は海の藻屑と消えて逝きました。そのため自分もこの「サイクルの重要性」を痛感しており、様々な書物で学び続けています。
果たして正しいのは造船スーパーサイクルの早期終結を予想しているマーケットなのか、それとも長いサイクル到来を期待している夢見がちな我々ホルダーなのか、いずれにせよ時間の経過が真実を教えてくれると思いますし、私も自分が明らかに間違っていたことが判明した場合には謙虚にそれを認めて腹を切らなければならないと覚悟しています。やれやれだぜ。
お気に入りの記事を「いいね!」で応援しよう

Last updated
Oct 14, 2026 04:51:25 PM
[株式投資コラム] カテゴリの最新記事
-
ネットネット株の定義についてのまとめ。 Oct 11, 2026
-
優待写真出し、終了。 Aug 14, 2026
-
マンゴーツリー東京。 Jul 21, 2026


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
